
Mercado de servidores de alta disponibilidad: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de servidores de alta disponibilidad (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por nivel de disponibilidad (nivel de disponibilidad 1, nivel de disponibilidad 2, nivel de disponibilidad 3, otros); sistema operativo (Windows, Unix, Linux, otros); industria (servicios financieros y seguros, TI y telecomunicaciones, comercio minorista, atención médica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010825
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
19.690 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
38.120 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,62 %
Índice de crecimiento
Mercado potencial
260.450 millones de dólares estadounidenses
(2026-2034)
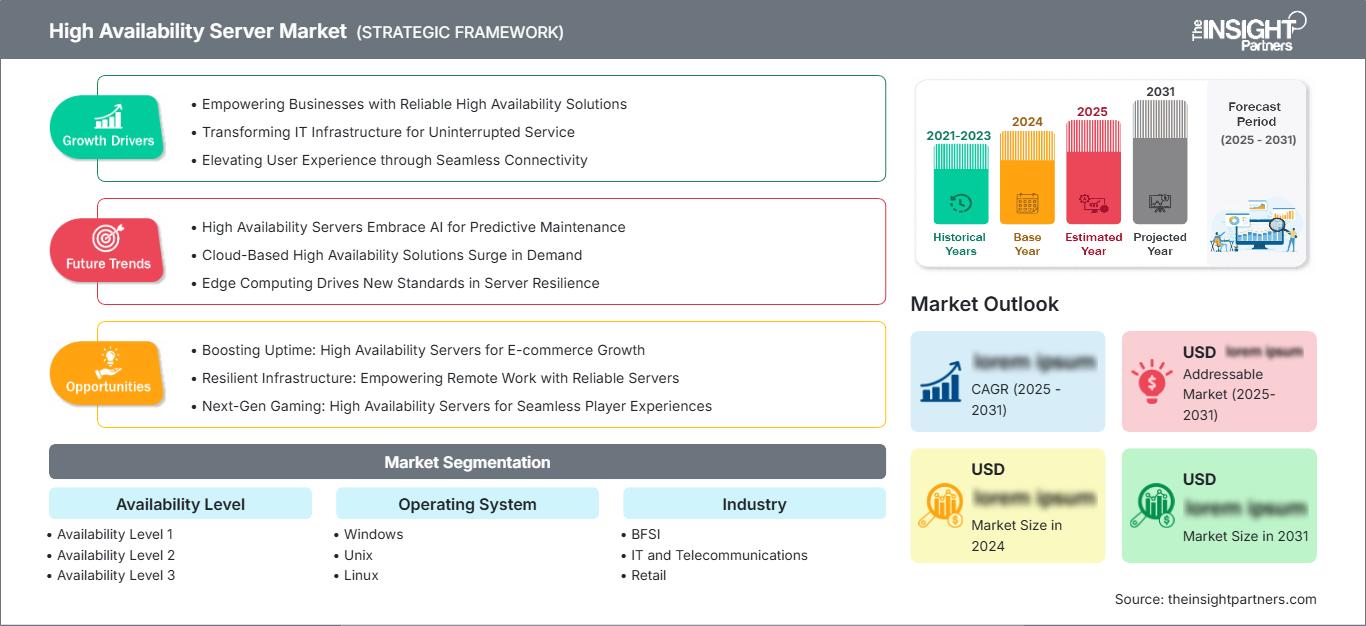
El mercado de servidores de alta disponibilidad alcanzó un valor de 19.690 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 38.120 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,62 % durante el período 2026-2034. Esta demanda se debe a la creciente necesidad de soluciones informáticas resilientes que permitan el procesamiento de transacciones, la comunicación, las soluciones clínicas, las aplicaciones minoristas y las aplicaciones empresariales, a pesar de los fallos de componentes, el mantenimiento planificado y los cambios rápidos en la carga.
La tasa de crecimiento anual compuesta (CAGR) para Norteamérica se situará entre el 7,0 % y el 7,6 % durante el periodo 2026-2034, debido al crecimiento del mercado de servidores de alta disponibilidad, impulsado por centros de datos bien desarrollados, estrictos acuerdos de nivel de servicio y la modernización de las infraestructuras de TI de los sectores bancario, de telecomunicaciones, gubernamental y sanitario. El crecimiento estará impulsado por entornos de nube híbrida, soluciones de computación perimetral, cargas de procesamiento de inteligencia artificial y la sustitución de plataformas antiguas por sistemas nuevos.
Análisis y perspectivas del mercado de servidores de alta disponibilidad
- América del Norte representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,6 % durante el período 2026-2034, gracias a la modernización de la nube híbrida, las cargas de trabajo reguladas y la alta capacidad de los centros de datos.
- Estados Unidos representaba entre el 84 % y el 87 % de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,7 % durante el período 2026-2034 a medida que la IA, los servicios financieros y la infraestructura de telecomunicaciones se expanden.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 25 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,1 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento de mayor disponibilidad, Nivel 3, representó entre el 46 % y el 50 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,4 % durante el período 2026-2034, a medida que las empresas estandarizan los clústeres resilientes.
- El segmento de alto crecimiento de Linux representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,4 % durante el período 2026-2034 a través de la implementación de soluciones nativas en la nube e inteligencia artificial.
- Empresas clave analizadas en detalle : CenterServ International; Cisco Systems, Inc.; Dell Technologies Inc.; Fujitsu Limited; Hewlett Packard Enterprise Development LP; International Business Machines Corporation; NEC Corporation; Oracle Corporation; Quanta Computer Inc.; Stratus Technologies, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La disponibilidad ha evolucionado desde costosos sistemas mainframe tolerantes a fallos hasta clústeres x86 modulares, sistemas virtualizados, disponibilidad definida por software y arquitecturas distribuidas híbridas. Las decisiones de compra consideran la potencia del procesador con redundancia integrada para alimentación, memoria, capacidad de intercambio en caliente, monitorización y corrección automatizada. Durante el uso en producción, se deben tener en cuenta la eficiencia energética, la aceleración, el firmware seguro, la refrigeración líquida y la estandarización de la plataforma. Esto implica que los proveedores integrarán computación, almacenamiento, redes, sistemas operativos y gestión del ciclo de vida en ofertas precalificadas que aceleran la implementación y la recuperación.
Es necesario aumentar las inversiones en regiones como Asia y Oriente Medio, así como en centros de datos perimetrales geográficamente dispersos, donde la interrupción del servicio de las aplicaciones tendría un impacto directo en los ingresos o en la salud y seguridad. El cumplimiento normativo, los requisitos de continuidad del negocio, la disponibilidad de los sistemas de pago y la transformación digital en el sector sanitario evidencian la necesidad de redundancia geográfica con capacidad de recuperación comprobada. Las inversiones deben considerar la escalabilidad, la visibilidad y los servicios de gestión de la disponibilidad, a medida que las iniciativas gubernamentales y los programas de expansión de centros de datos amplían la cobertura geográfica más allá de la infraestructura empresarial actual en Norteamérica y Europa.
Alcance del informe de mercado de servidores de alta disponibilidad
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 19.690 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 38.120 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,62% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de servidores de alta disponibilidad
Los principales impulsores del mercado de servidores de alta disponibilidad son las aplicaciones que sufren cualquier tipo de interrupción del servicio, lo que afecta a transacciones, comunicaciones, atención médica, comercio electrónico y manufactura. Los criterios de compra incluyen tiempo de recuperación, redundancia, migración de cargas de trabajo, automatización, seguridad, consumo de energía y cobertura de servicios. La cadena de valor abarca proveedores de procesadores y componentes, fabricantes de equipos originales (OEM), proveedores de sistemas operativos, software de virtualización, proveedores de servicios en la nube, integradores de sistemas, proveedores de servicios de colocación y proveedores de servicios gestionados.
La cadena de suministro depende de procesadores avanzados, memoria, almacenamiento, tarjetas de interfaz de red, fuentes de alimentación, hardware de seguridad y firmware certificado. Las aplicaciones de IA impulsan la demanda de memoria y tecnología de computación acelerada, mientras que las cargas de trabajo empresariales típicas siguen preocupadas por los largos plazos de entrega y las consideraciones energéticas. Los riesgos se mitigan mediante un diseño de servidor común, centros de configuración regionales, capacidad de gestión remota y programas de soporte plurianuales. Los requisitos para actualizar sin comprometer la disponibilidad y para dar cabida a cargas de trabajo híbridas, virtualizadas y físicas han aumentado.
El informe de mercado de servidores de alta disponibilidad incluye la competencia de proveedores de infraestructura generalistas y empresas centradas en la tolerancia a fallos. Empresas como Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Fujitsu Limited, Oracle Corporation y NEC Corporation ofrecen sus soluciones en hardware, software y servicios. Cisco Systems, Inc. se centra en plataformas integradas para centros de datos y computación perimetral, Quanta Computer Inc. en soluciones para el diseño de sistemas a gran escala, y Stratus Technologies, Inc. y CenterServ International en la gestión continua del ciclo de vida y la disponibilidad.
La tendencia actual en inversiones en TI apunta hacia la computación con capacidad de IA, la consolidación de la red perimetral, las operaciones proactivas y los modelos de infraestructura por suscripción. La ventaja competitiva ya no reside en las especificaciones de los procesadores, sino en la capacidad de conmutación por error, la uniformidad de la gestión, la seguridad, las certificaciones de aplicaciones y la disponibilidad global. Los proveedores están desarrollando carteras diferenciadas mediante servidores Unix de misión crítica, clústeres Linux empresariales, capacidades de conmutación por error de Windows y soluciones integradas en la nube. Las alianzas de software y la integración de sistemas permiten ampliar el alcance, mientras que la previsibilidad de los ingresos se logra mediante las suscripciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de servidores de alta disponibilidad: Perspectivas estratégicas
Perspectivas regionales
Mercado de servidores de alta disponibilidad en Norteamérica
Se estima que la cuota de mercado de servidores de alta disponibilidad en Norteamérica alcanzará entre el 36 % y el 39 % en 2025, y se prevé que la región crezca a una tasa compuesta anual del 7,0 % al 7,6 % hasta 2034. Esta cuota de mercado se ve influenciada por la gran cantidad de nubes, los centros de datos empresariales desarrollados, los servicios digitales regulados y la importante base instalada en los sectores de servicios financieros, telecomunicaciones, organizaciones gubernamentales, atención médica y comercio minorista.
La inversión en resiliencia está incorporando servidores en clúster, redundancia en la red, replicación de almacenamiento, observabilidad y ciberresiliencia.
Se requiere modernización, incluyendo IA, computación perimetral, Windows Server, Enterprise Linux y migración desde plataformas propietarias antiguas. Canadá aporta una cuota de mercado en los sectores de servicios financieros, nube pública, recursos naturales y telecomunicaciones. México aporta la cuota de mercado en los sectores de manufactura, comercio minorista y centros de datos.
Mercado estadounidense de servidores de alta disponibilidad
En 2025, Estados Unidos representó entre el 84 % y el 87 % del mercado total de Norteamérica, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,7 % entre 2026 y 2034. Los proveedores de servicios en la nube, las instituciones financieras, las plataformas de pago, las empresas de telecomunicaciones, las organizaciones sanitarias, los comercios, las organizaciones gubernamentales y los fabricantes son factores clave que impulsan la necesidad de computación redundante. El panorama de las aplicaciones prioriza la continuidad de las bases de datos, la virtualización en clústeres, la inferencia de IA, el archivo digital, los pagos digitales y la resiliencia de la computación en sucursales y en el borde.
Cisco Systems, Inc., Dell Technologies Inc., Hewlett Packard Enterprise Development LP, International Business Machines Corporation, Oracle Corporation y Stratus Technologies, Inc. ofrecen su presencia directa e indirecta. La adquisición se vincula cada vez más a la disponibilidad, la seguridad, la recuperación ante desastres y la observabilidad, en lugar de considerar la disponibilidad como una característica más del hardware. Las empresas han estandarizado herramientas de gestión y automatizan la aplicación de parches, las pruebas de conmutación por error y el equilibrio de capacidad para gestionar la complejidad.
Mercado europeo de servidores de alta disponibilidad
Europa representó entre el 24 % y el 27 % del mercado en 2025 y continuará creciendo con una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el período 2034. Alemania lidera el mercado europeo gracias a su fortaleza en manufactura, automoción, servicios financieros, administración pública y software industrial, donde los compradores priorizan la soberanía de los datos, la eficiencia energética y la automatización resiliente. Esta región requiere la renovación de Unix, la agrupación en clústeres de Linux, la computación en la nube privada y la computación perimetral altamente resiliente para sus fábricas e infraestructuras logísticas.
El Reino Unido ofrece oportunidades de negocio en los sectores bancario, de seguros, telecomunicaciones, gubernamental y de servicios de coubicación, además de regulaciones de resiliencia operativa que mejoran las pruebas de conmutación por error y la gestión de riesgos de terceros. Francia impulsa la modernización de la nube pública, el transporte, la defensa, la sanidad y la energía. Italia y España satisfacen las necesidades de carga de trabajo en pagos digitales, comercio minorista, telecomunicaciones y el sector público.
Mercado de servidores de alta disponibilidad en la región Asia-Pacífico
La región de Asia Pacífico representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 9,1 % entre 2026 y 2034. China domina el mercado gracias a la computación en la nube, las telecomunicaciones, los servicios financieros, el comercio electrónico y la producción de servidores; Japón y Corea del Sur se centran en sistemas empresariales de alta calidad y en la fabricación de productos electrónicos.
India contribuye a la digitalización del sector bancario, la digitalización gubernamental y pública, las telecomunicaciones y los centros de datos, mientras que Australia introduce zonas de nube, minería, gobierno y atención médica. Los factores que impulsan los clústeres Linux, una sólida infraestructura de computación perimetral y los servicios de disponibilidad incluyen la necesidad de localización de datos, la tecnología 5G, la automatización industrial y la inteligencia artificial.
Mercado de servidores de alta disponibilidad en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,3 % y el 8,0 % durante el periodo 2026-2034, con Arabia Saudita como principal impulsora. Las iniciativas gubernamentales en la nube, la transformación de las fintech, las operaciones de infraestructura energética, las soluciones para ciudades inteligentes y la construcción de nuevos centros de datos impulsan la demanda de capacidad de procesamiento ininterrumpida.
Los Emiratos Árabes Unidos contribuyen con la expansión de la nube, los servicios de aviación, la logística, las telecomunicaciones y el comercio electrónico, mientras que Sudáfrica ofrece soluciones para los sectores bancario, minero, minorista y público. En el resto de Oriente Medio y África, la demanda se basa en proyectos y criterios como la fiabilidad del suministro eléctrico, la gestión remota, la ciberseguridad y la facilidad de mantenimiento.
Análisis de segmentación
Nivel de disponibilidad
Se prevé que el segmento de Nivel de Disponibilidad crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,1 % durante el período 2026-2034. El alcance del mercado de servidores de alta disponibilidad, según el nivel de disponibilidad, refleja el tiempo de inactividad aceptable, la criticidad de la aplicación, la profundidad de la redundancia y el presupuesto. Los compradores migran cada vez más de la protección básica de componentes a plataformas en clúster con conmutación por error automatizada, datos replicados y monitorización proactiva, especialmente cuando las transacciones digitales, las comunicaciones o los procesos relacionados con la seguridad requieren una recuperación predecible.
- El nivel de disponibilidad 1 atiende cargas de trabajo sensibles al costo que requieren una confiabilidad mejorada con respecto a los servidores estándar, con una demanda concentrada en aplicaciones departamentales, pequeñas empresas y sistemas no críticos donde las interrupciones breves siguen siendo operativamente manejables.
- El nivel de disponibilidad 2 admite aplicaciones empresariales que necesitan una mayor redundancia y una recuperación más rápida, lo que lo hace relevante para la banca regional, los sistemas minoristas, la administración sanitaria y los entornos virtualizados de tamaño mediano.
- El nivel de disponibilidad 3 representa la posición de liderazgo, ya que la conmutación por error en clúster, los subsistemas redundantes y la recuperación automatizada se alinean con las bases de datos de misión crítica, las plataformas de telecomunicaciones, los pagos digitales y los servicios empresariales de alto volumen.
Sistema operativo
Se prevé que el segmento de sistemas operativos crezca a una tasa compuesta anual del 7,8 % al 8,4 % durante el período 2026-2034. La elección de la plataforma depende de la compatibilidad de las aplicaciones, las habilidades de administración, las licencias, la seguridad, la virtualización y la estrategia en la nube. Windows sigue siendo importante para las aplicaciones corporativas; Unix conserva las bases instaladas de misión crítica; Linux se beneficia gracias a los contenedores, los servicios nativos de la nube, la IA, las telecomunicaciones y la agrupación flexible en clústeres en hardware estándar y especializado.
- Windows goza de una importante demanda empresarial gracias a los ecosistemas de aplicaciones de Microsoft, la agrupación en clústeres de conmutación por error, la integración de identidades y una administración familiar en centros de datos de banca, sanidad, comercio minorista, gobierno y empresas medianas.
- Unix sigue siendo estratégicamente importante para los sistemas centrales de banca, telecomunicaciones, gobierno y transacciones, donde la escalabilidad comprobada, la integración vertical, los largos ciclos de soporte y la certificación de aplicaciones compensan los costos de migración.
- Linux registra el mayor impulso gracias a la economía de código abierto, Kubernetes, las plataformas en la nube, la infraestructura de IA, las redes de telecomunicaciones y el amplio soporte de hardware, lo que permite diseños escalables activo-activo y la recuperación automatizada.
Industria
Se prevé que el segmento industrial crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % durante el periodo 2026-2034. La adopción de estas tecnologías está condicionada por los costes financieros y operativos derivados de las interrupciones del servicio, la supervisión regulatoria, la intensidad de los datos y la criticidad del servicio. Los sectores de servicios financieros, bancarios y de seguros (BFSI) y telecomunicaciones mantienen una amplia base de usuarios, mientras que los sectores sanitario y minorista se expanden a medida que los registros digitales, las transacciones omnicanal, el análisis de datos en el borde y la experiencia del cliente siempre disponible se integran en las operaciones diarias.
- BFSI prioriza la integridad de las transacciones, la continuidad de los pagos, el análisis de fraudes, la presentación de informes regulatorios y la recuperación ante desastres, ofreciendo soporte para plataformas premium con conmutación por error rápida, bases de datos replicadas, cifrado y acuerdos de servicio integrales.
- El sector de las tecnologías de la información y las telecomunicaciones requiere una disponibilidad escalable para los servicios en la nube, las funciones de red, la facturación, los sistemas de abonados y la computación perimetral, lo que convierte la automatización, la densidad, la eficiencia energética y la gestión remota en factores decisivos a la hora de realizar compras.
- La demanda del sector minorista abarca el comercio electrónico, los puntos de venta, el inventario, la gestión de pedidos y el análisis personalizado, con servidores robustos que protegen los ingresos durante los picos estacionales y dan soporte a tiendas, almacenes y canales digitales distribuidos.
- El sector sanitario adopta sistemas informáticos fiables para los registros electrónicos, las imágenes médicas, los diagnósticos, la farmacia y las comunicaciones clínicas, donde la interrupción de las aplicaciones puede perturbar la prestación de atención médica y refuerza la necesidad de procedimientos de conmutación por error probados.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
BFSI |
Alto |
Resiliencia de pagos |
Maduro |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Continuidad de borde |
Escalada |
|
Minorista |
Medio |
Tiempo de actividad omnicanal |
Escalada |
|
Cuidado de la salud |
Medio |
Continuidad clínica |
Escalada |
Factores que impulsan el crecimiento del mercado de servidores de alta disponibilidad y análisis de su impacto
Aumento del coste de la interrupción de los servicios digitales
Actualmente, las empresas dependen de sistemas de pago, comunicaciones, comercio, atención médica y operaciones que estén disponibles de forma continua. Incluso interrupciones breves pueden paralizar transacciones, retrasar la atención médica, generar penalizaciones contractuales y dañar la confianza del cliente. Esta vulnerabilidad convierte la computación resiliente en una inversión para la continuidad del negocio, en lugar de una mejora opcional de la infraestructura. En consecuencia, las organizaciones invierten en servidores en clúster, alimentación y redes redundantes, almacenamiento replicado, conmutación por error automatizada y recuperación distribuida geográficamente. El impacto en el mercado incluye ciclos de reemplazo más cortos para plataformas sin soporte, mayor gasto en validación y pruebas, y una mayor demanda de servicios de ciclo de vida. Los proveedores que cuantifican los objetivos de recuperación, simplifican los ejercicios de conmutación por error e integran la disponibilidad con la ciberseguridad pueden obtener contratos más amplios y plurianuales.
Expansión de la infraestructura de nube híbrida y de borde
Las aplicaciones se extienden cada vez más a centros de datos empresariales, nubes públicas, instalaciones de coubicación y ubicaciones periféricas. Esta distribución mejora la proximidad y la escalabilidad, pero introduce dependencias entre redes, identidades, replicación de datos y orquestación. Las plataformas de alta disponibilidad abordan la complejidad resultante mediante una gestión consistente, movilidad de cargas de trabajo, recuperación automatizada y procesamiento local cuando la conectividad se degrada. Las implementaciones en telecomunicaciones, comercio minorista, manufactura y atención médica requieren particularmente sistemas compactos que puedan operar de forma remota con personal técnico limitado. El impacto en el mercado es una mayor demanda de servidores optimizados para el borde, redes integradas, administración sin intervención manual y soporte por suscripción. Los proveedores que pueden ofrecer controles comunes desde el núcleo hasta el borde pueden reducir la fragmentación operativa y mejorar la estandarización de la plataforma.
Resiliencia regulada en sectores críticos
Las instituciones financieras, los proveedores de atención médica, los operadores de telecomunicaciones y las agencias públicas se enfrentan a exigencias formales en cuanto a la continuidad del servicio, la protección de datos, la supervisión de terceros y la recuperación probada. Los programas de cumplimiento requieren controles documentados, objetivos de recuperación definidos, informes de incidentes y evidencia de que los servicios críticos pueden continuar incluso ante fallas de infraestructura o interrupciones cibernéticas. Por lo tanto, los compradores prefieren plataformas con firmware seguro, redundancia de componentes, soporte validado para sistemas operativos, observabilidad y mantenimiento auditable. El impacto en el mercado se extiende desde el hardware hasta la consultoría, los servicios gestionados, los simulacros de recuperación ante desastres y el soporte a largo plazo. Los proveedores que alinean los diseños técnicos con los marcos de resiliencia operativa pueden influir en las decisiones arquitectónicas iniciales y defender el valor más allá de los precios de los servidores estándar.
Tendencias futuras del mercado de servidores de alta disponibilidad
Operaciones de disponibilidad autónoma
Las tendencias del mercado de servidores de alta disponibilidad se centrarán cada vez más en sistemas basados en telemetría que detectan la degradación, predicen fallos de componentes, reequilibran las cargas de trabajo e inician la remediación antes de la interrupción del servicio. La inteligencia artificial correlacionará el estado del hardware, el rendimiento de las aplicaciones, los eventos de seguridad y las condiciones de capacidad en entornos distribuidos. Los operadores humanos conservarán el control de las políticas, pero los diagnósticos rutinarios, la secuenciación de parches y la validación de la conmutación por error se automatizarán. Esta tendencia aumenta la demanda de modelos de datos fiables, recomendaciones explicables, planos de gestión seguros e integración con herramientas de gestión de servicios. Los proveedores que conviertan la telemetría del servidor en reducciones cuantificables de la duración de los incidentes pueden generar ingresos recurrentes por software y una mayor fidelización de clientes.
Resiliencia con reconocimiento de aplicaciones en entornos de computación mixtos
Las arquitecturas futuras extenderán la disponibilidad desde los componentes del servidor hasta los servicios de aplicación completos, abarcando CPU, aceleradores, contenedores, bases de datos, almacenamiento y redes. Las decisiones de recuperación tendrán en cuenta el estado de las transacciones, la coherencia de los datos, la latencia y la prioridad de la carga de trabajo, en lugar de simplemente reiniciar las máquinas virtuales. Los entornos mixtos de IA y convencionales requerirán grupos de aceleradores resilientes, puntos de control y ubicación basada en políticas en recursos locales y en la nube. Las interfaces abiertas serán importantes porque las empresas buscan una recuperación coordinada sin depender de una única capa de infraestructura. Los proveedores que validen la continuidad del servicio de extremo a extremo en pilas heterogéneas pueden diferenciarse por los resultados de las aplicaciones, no solo por la redundancia del hardware.
Oportunidades de mercado para servidores de alta disponibilidad
Disponibilidad gestionada para empresas medianas
Las organizaciones medianas suelen depender de aplicaciones críticas, pero carecen de equipos de ingeniería de resiliencia especializados. Los proveedores pueden solucionar esta deficiencia con servicios integrados que combinan evaluación, servidores redundantes, conectividad de respaldo, monitorización, coordinación de parches, pruebas de recuperación y soporte basado en resultados. Los paquetes estandarizados deben dirigirse a bancos regionales, grupos hospitalarios, minoristas, fabricantes y proveedores de servicios empresariales con objetivos de recuperación claros y costes mensuales predecibles. Las prioridades de inversión incluyen centros de operaciones remotas, análisis de salud automatizados, certificación de socios y cobertura regional de repuestos. Los proveedores que demuestren una recuperación más rápida y una menor carga administrativa pueden convertir las ventas puntuales de hardware en relaciones recurrentes, ampliando así su adopción más allá de las grandes empresas.
Plataformas Edge resilientes para operaciones distribuidas
Las previsiones del mercado de servidores de alta disponibilidad respaldan la inversión en plataformas compactas, robustas y gestionadas remotamente para centros de telecomunicaciones, tiendas, clínicas, fábricas, centros de transporte y activos energéticos. Estos lugares necesitan continuidad local cuando falla la conectividad de área amplia, pero el espacio, la energía y el personal técnico son limitados. Los proveedores deben combinar computación redundante, redes integradas, acceso remoto seguro, virtualización ligera y servicios de reemplazo rápido. Las alianzas con operadores de telecomunicaciones, proveedores de automatización industrial y proveedores de servicios gestionados pueden acelerar el alcance del canal. Las implementaciones de demostración que cuantifican el tiempo de inactividad evitado y simplifican la gestión de flotas fortalecerán los argumentos de compra y establecerán diseños repetibles en miles de sitios distribuidos.
Novedades recientes
- Febrero de 2025: AEWIN Technologies ha presentado el MIS-5131-2U2, un servidor de almacenamiento de alta disponibilidad 2U2N diseñado para cargas de trabajo críticas que requieren alto rendimiento, redundancia y acceso ininterrumpido a los datos. Equipado con procesadores Intel Xeon 6 con núcleos de alto rendimiento (P-cores), esta nueva plataforma de almacenamiento combina dos nodos de computación independientes en un único chasis 2U. Su arquitectura está diseñada para ofrecer una mayor disponibilidad y, al mismo tiempo, soportar aplicaciones exigentes de almacenamiento, computación empresarial y procesamiento intensivo de datos.
- Enero de 2026: Infortrend Technology ha presentado el KS 3000U, un servidor de IA perimetral diseñado para ayudar a las organizaciones a implementar la inferencia de inteligencia artificial más cerca de donde se generan los datos. La plataforma combina computación, almacenamiento, software operativo y gestión de aplicaciones en un único sistema, dirigido a empresas que necesitan procesamiento de IA en tiempo real sin la complejidad de las implementaciones de infraestructura convencionales.
- Marzo de 2026: Fort Collins, Colorado — DH2i ha anunciado la disponibilidad general de DxEnterprise v26.0 y DxOperator v2, que introducen nuevas capacidades diseñadas para mejorar la alta disponibilidad (HA), la recuperación ante desastres (DR), la seguridad, la supervisión y la resiliencia operativa para entornos de SQL Server.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -