
Markt für Hoch-end Trägheits-Systeme: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für High-End-Inertialsysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (High-End-Inertialmesseinheiten, High-End-Beschleunigungsmesser, High-End-Gyroskope); Endnutzer (Luft- und Raumfahrt, Verteidigung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021941
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
10,12 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,99 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,03 %
Wachstumsrate
Adressierbarer Markt
117,35 Mrd. US-Dollar
(2026–2034)
Der Markt für High-End-Inertialsysteme erreichte 2025 ein Volumen von 10,12 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 14,99 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,03 % im Zeitraum 2026–2034 entspricht. Der Markt stellt ein spezifisches Segment innerhalb des Marktes für Luft- und Raumfahrttechnologien sowie Verteidigungstechnologien dar und konzentriert sich auf die präzise Messung von Bewegung, Orientierung und Beschleunigung.
Die Nachfrage auf dem nordamerikanischen Markt wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % steigen. Treiber dieser Entwicklung sind Verteidigungsausgaben, die Modernisierung von Flugzeugen sowie der Bedarf an zuverlässigen Positionierungs-, Navigations- und Zeitmesssystemen. Die Marktprognose für High-End-Trägheitssysteme berücksichtigt zudem etablierte Fertigungskapazitäten in der Luft- und Raumfahrtindustrie sowie zahlreiche installierte Plattformen. Das US-Verteidigungsbudget belief sich 2025 auf insgesamt 954 Milliarden US-Dollar. Auch die Nachfrage in der zivilen Luftfahrt war hoch.
Marktanalyse und Einblicke für High-End-Trägheitssysteme
- Nordamerika: Der Anteil Nordamerikas wird im Jahr 2025 auf 39–43 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. Unterstützt wird dies durch die Modernisierung der Verteidigung, Programme für Verkehrsflugzeuge, robuste Navigation und die Qualifizierung etablierter Lieferanten.
- USA: Die USA machen schätzungsweise 88–92 % der nordamerikanischen Nachfrage im Jahr 2025 aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,9–5,7 % wachsen, angeführt von Verteidigungs- und Luftfahrtprogrammen.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 27–31 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Frankreich, Deutschland, Großbritannien, Italien und Spanien profitieren von Investitionen in die Verteidigung und der Flugzeugproduktion.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf schätzungsweise 19–23 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,7 % wachsen. China, Japan, Südkorea, Indien und Australien unterstützen die Beschaffung und die Luft- und Raumfahrtproduktion.
- Größtes Segment: Es wird geschätzt, dass High-End-Inertialmesseinheiten im Jahr 2025 einen Marktanteil von 48–52 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,6 % wachsen werden, was die breite Systemintegration widerspiegelt.
- Wachstumsstarkes Segment: Der Verteidigungssektor wird im Jahr 2025 voraussichtlich einen Marktanteil von 54–58 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,3 % wachsen, angetrieben durch die robusten Anforderungen an PNT (Physical Technology and Technology).
- Detaillierte Analyse der wichtigsten Unternehmen: Airbus SAS, The Boeing Company, Collins Aerospace, Honeywell International Inc., L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc., RTX Corporation, Safran und Thales SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Präzisions-Inertialtechnologie hat sich von mechanisch schweren Systemen hin zu Festkörper- und photonischen Systemen mit MEMS-Technologie, Faseroptikgyroskopen, Ringlasergyroskopen, Quarzbeschleunigungsmessern, Kalibriertechnik und digitaler Signalverarbeitung (DSP) entwickelt. Honeywell gibt an, dass in seinem Werk in Minnesota mehr als 1,2 Millionen IMUs gefertigt wurden und über 900.000 Einheiten im Einsatz sind, was die hohe Qualität der eingesetzten Inertialtechnologie unterstreicht.
Die zukünftige Entwicklungsphase muss sich auf Resilienz, Miniaturisierung, offene Architektur und Sensorfusion konzentrieren. GNSS-Stör- und Spoofing-Technologien steigern den Wert autonomer Navigationstechnologien, während die Militärbudgets in Europa und Asien wachsen. SIPRI schätzt, dass die globalen Militärausgaben im Jahr 2025 2,887 Billionen US-Dollar betragen werden, wobei die europäischen Militärausgaben um 14 % und die asiatisch-ozeanischen Militärausgaben um 8,1 % steigen.
Berichtsumfang zum Markt für High-End-Trägheitssysteme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,12 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,99 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für High-End-Trägheitssysteme
Das Nachfragewachstum wird maßgeblich mit Flugzeugauslieferungen, Plattformmodernisierungen, autonomen Flugsystemen und Verteidigungsanwendungen zusammenhängen, die eine kontinuierliche Navigation erfordern. Das Wachstum des Marktes für High-End-Trägheitssysteme wird daher von der Wertschöpfungskette getragen, die die Fertigung von Trägheitssensoren, die Montage von Gyroskopen und Beschleunigungsmessern, Kalibrierung, Navigationsberechnungen, Software, Avionikintegration, Qualifizierung und Wartung umfasst. High-End-Produkte zeichnen sich durch technische Vorteile wie Bias-Stabilität, Skalenfaktorgenauigkeit, Vibrationsfestigkeit, Temperaturverhalten und Lebenszykluszuverlässigkeit aus.
Die kommerzielle Luftfahrt gewährleistet eine stabile, installierte Plattform, während Verteidigungsanwendungen hohe technologische Spezifikationen und Qualifizierungszyklen erfordern. Die IATA prognostiziert für 2025 einen Anstieg der weltweiten Passagiernachfrage um 5,3 % und der internationalen Nachfrage um 7,1 %, trotz weiterhin eingeschränkter Flugzeug- und Triebwerkslieferungen.
Der Wettbewerbsdruck hängt von verschiedenen Faktoren ab, darunter proprietäre Sensortechnologien, Erfahrung, Größe und Plattformbeziehungen. Die Analyse des Marktberichts für High-End-Trägheitssysteme zeigt, dass Honeywell International Inc., Safran, Thales SA, Northrop Grumman Corporation, L3Harris Technologies, Inc. und Collins Aerospace im Hinblick auf Navigationsleistung und Integration im Verteidigungsbereich konkurrieren. Airbus SAS und The Boeing Company treiben die Marktnachfrage durch ihre Plattformen an, während Moog Inc. Präzision und Navigationsintegration bereitstellt.
Aktuelle Investitionstrends konzentrieren sich auf die Ausfallsicherheit von PNT-Systemen, die Reduzierung von Größe, Gewicht, Leistungsaufnahme und Kosten (SWaP-C), die Digitalisierung und die Sensorfusion. So kombiniert beispielsweise BlackNaute von Safran fortschrittliche Inertialsensoren, GNSS und Zeitmessung für den Einsatz in schwierigen Umgebungen. Collins Aerospace hat bereits APNT-Lösungen entwickelt, die für die Navigation unter GPS-beeinträchtigten Bedingungen ausgelegt sind. Dies belegt den zunehmenden Wettbewerb zwischen Sensoren und Navigationsarchitekturen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
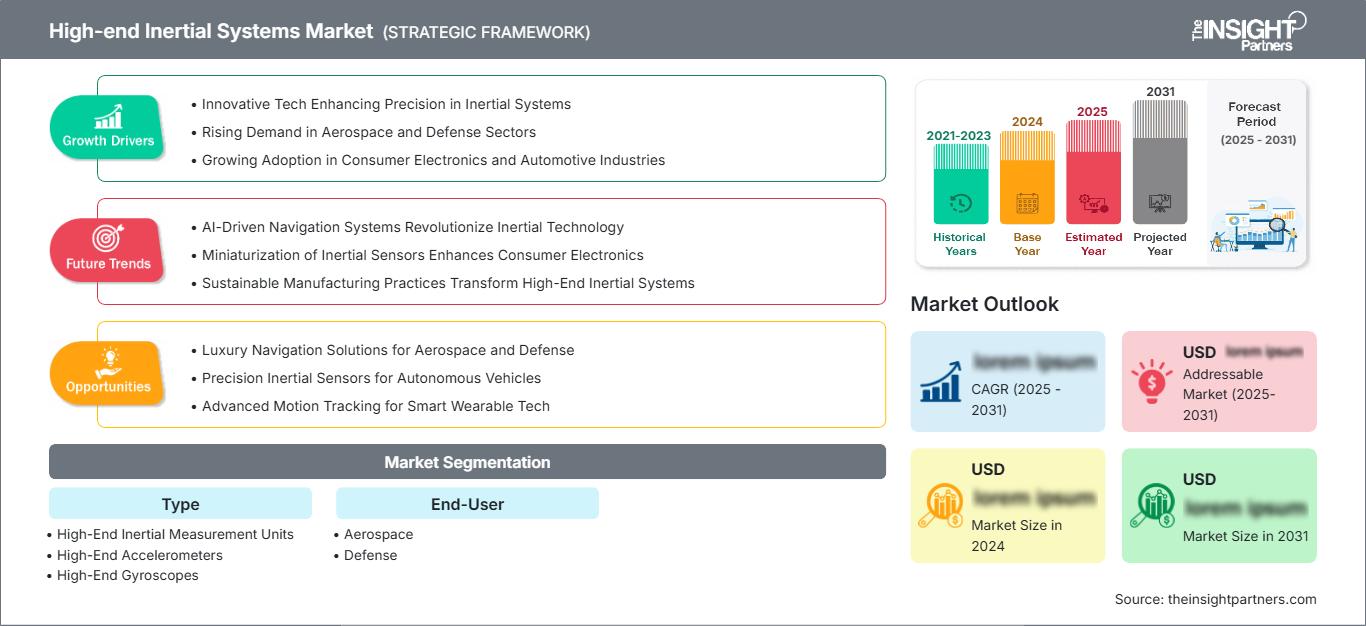
Markt für High-End-Trägheitsnavigationssysteme: Strategische Einblicke
Regionale Einblicke
Markt für hochwertige Trägheitssysteme in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 39–43 % im Bereich High-End-Trägheitsnavigationssysteme erreichen und von 2025 bis 2034 ein jährliches Wachstum von 5,0–5,8 % verzeichnen. Die USA dominieren die regionale Nachfrage aufgrund ihrer zahlreichen Militärflugzeuge, Raketen, Raumfahrt- und autonomen Systeme. Kanada hat seine Kompetenzen in der Luft- und Raumfahrtindustrie ausgebaut, während regionale Anbieter von ihrer Qualifikationsinfrastruktur und ihren Plattformbeziehungen profitiert haben. Die Modernisierung der Verteidigungsindustrie bleibt der wichtigste Nachfragetreiber.
Ein weiterer Nachfragetreiber ist die kommerzielle Luftfahrt. Laut IATA wird das weltweite Passagieraufkommen bis 2025 voraussichtlich um 5,3 % steigen, und anhaltende Lieferengpässe bei Flugzeugen führen zu einer verlängerten Einsatzdauer der bestehenden Flotten. Dies trägt zur Wartung und zum Austausch der Avionik bei. Anforderungen an Ausfallsicherheit, Exportkontrollen, Cybersicherheit und Lieferketten machen nordamerikanische Zulieferer und Technologieanbieter weiterhin attraktiver.
US-Markt für High-End-Trägheitsnavigationssysteme
Die USA decken 2025 rund 88–92 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % wachsen. Dieser hohe Anteil ist auf das Volumen der Rüstungsbeschaffung, der zivilen Luft- und Raumfahrtindustrie sowie der Raumfahrtprogramme zurückzuführen. Unternehmen wie Honeywell International Inc., Collins Aerospace, L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc. und RTX Corporation verfügen über eine bedeutende Technologie- oder Plattformpräsenz.
Der Verteidigungssektor ist der Haupttreiber für Anwendungen, da Trägheitssysteme Führung, Navigation, Stabilisierung, Flugsteuerung und Zielerfassung ermöglichen. Laut SIPRI belief sich der US-Verteidigungshaushalt 2025 auf 954 Milliarden US-Dollar, trotz eines jährlichen Rückgangs von 7,5 % gegenüber 2024. Darüber hinaus stellte der US-Kongress 2026 mehr als eine Billion US-Dollar für die Verteidigung des Landes bereit.
Markt für hochwertige Trägheitssysteme in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 27–31 % ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Frankreich stellt dabei die führende nationale Technologiebasis dar. Deutschland, Großbritannien, Italien und Spanien tragen durch Rüstungsbeschaffung, Flugzeugbau, Navigationsprogramme und Modernisierung bei. Die europäischen Militärausgaben stiegen 2025 um 14 % auf 864 Milliarden US-Dollar.
Großbritannien deckt seinen Bedarf im Luft- und Raumfahrt- sowie im Verteidigungssektor, jedoch könnte es aus finanziellen Gründen zu Verzögerungen bei der Beschaffung kommen. Deutschland hat seine Verteidigungsfähigkeit ausgebaut und investiert bis 2025 114 Milliarden US-Dollar in militärische Aktivitäten, was einem Anstieg von 24 % entspricht. Frankreich gibt 68 Milliarden US-Dollar, Italien 48,1 Milliarden US-Dollar und Spanien 40,2 Milliarden US-Dollar aus.
Markt für hochwertige Trägheitssysteme im asiatisch-pazifischen Raum
Die Region Asien-Pazifik wird 2025 einen Marktanteil von etwa 19–23 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,7 % wachsen. Zu den führenden Akteuren in der Region zählen China, gefolgt von Japan, Südkorea, Indien und Australien. Die lokale Nachfrage umfasst die einheimische Luft- und Raumfahrtproduktion, die Modernisierung der Marine, Raketenprogramme, Initiativen zur autonomen Luftfahrt und die Produktion ziviler Flugzeuge.
China investierte im Jahr 2025 rund 336 Milliarden US-Dollar in seine Streitkräfte, Indien 92,1 Milliarden US-Dollar, Japan 62,2 Milliarden US-Dollar, Südkorea 47,8 Milliarden US-Dollar und Australien 35,3 Milliarden US-Dollar. Diese Investitionen sichern die kontinuierliche Weiterentwicklung von Navigations-, Stabilisierungs- und Leitsystemen.
Markt für hochwertige Trägheitssysteme im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 4,5–5,3 % jährlich steigen, wobei Saudi-Arabien den größten Anteil am regionalen Bedarf hat. Weitere Nachfragequellen sind die Vereinigten Arabischen Emirate und Südafrika, bedingt durch ihre Modernisierungsbemühungen im Verteidigungsbereich, ihre Luft- und Raumfahrtprogramme sowie ihre Industrien. Die Verteidigungsausgaben Saudi-Arabiens wurden für 2025 auf 83,2 Milliarden US-Dollar geschätzt.
Die Chancen in der Region liegen im Ausbau der Luftverteidigung, unbemannten Systemen, Präzisionswaffen und Flugzeugflotten. Saudi-Arabien, die Vereinigten Arabischen Emirate und die übrigen Golfstaaten konzentrieren sich insbesondere auf Souveränität und die Förderung der heimischen Industrie, während Afrika weiterhin selektiv vorgehen wird. Der Ausbau der Infrastruktur und die schwierigen Einsatzbedingungen machen robuste und temperaturbeständige Navigationssysteme immer wichtiger.
Segmentierungsanalyse
Typ
Für den Markt wird ein jährliches Wachstum von 4,7–5,5 % im Zeitraum 2026–2034 prognostiziert. Hochwertige Inertialmesseinheiten (IMUs) spielen weiterhin eine zentrale Rolle, da sie mehrere Sensorfunktionen in integrierten Navigationssystemen vereinen. Hochwertige Beschleunigungsmesser und Gyroskope behalten ihre strategische Bedeutung, da die Leistungsfähigkeit der einzelnen Sensoren die Navigationsgenauigkeit, die Stabilisierungsqualität und die Überlebensfähigkeit der Plattform bestimmt. Der Markt für hochwertige Inertialsysteme umfasst daher sowohl integrierte als auch komponentenbasierte Architekturen.
- Hochwertige Inertialmesseinheiten: Hochwertige Inertialmesseinheiten übernehmen die umfassendste Integrationsrolle und vereinen Beschleunigungsmesser, Gyroskope, Elektronik, Kalibrierung und Datenverarbeitung. Die Nachfrage ist dort am größten, wo vollständige Navigations- oder Stabilisierungsfunktionen benötigt werden.
- Hochwertige Beschleunigungsmesser: Hochwertige Beschleunigungsmesser ermöglichen die präzise Messung linearer Bewegungen und sind weiterhin von strategischer Bedeutung für Führung, Navigation, Flugsteuerung und Stabilisierung. Ihr Wert steigt mit den Anforderungen an geringe Abweichung und Robustheit gegenüber Umwelteinflüssen.
- Hochwertige Gyroskope: Hochwertige Gyroskope ermöglichen die Messung der Winkelgeschwindigkeit für Navigation und Stabilisierung. Gefragt sind Technologien, die eine hohe Stabilität der Vorspannung, Genauigkeit des Skalenfaktors, Vibrationstoleranz und zuverlässigen Betrieb in anspruchsvollen Umgebungen der Luft- und Raumfahrt sowie der Verteidigungsindustrie bieten.
Endbenutzer
Für den Endkundenmarkt wird von 2026 bis 2034 ein jährliches Wachstum von 5,2–6,0 % erwartet, wobei der Verteidigungssektor weiterhin den größten Umsatzbeitrag leistet. Die Nachfrage in der Luft- und Raumfahrt profitiert von Flottenerweiterungen und dem Austausch von Avioniksystemen, während die Nachfrage im Verteidigungsbereich robuste PNT-Systeme, präzise Lenksysteme, autonome Plattformen und Modernisierungen widerspiegelt. Der Markt für High-End-Trägheitsnavigationssysteme tendiert zunehmend zu Systemen, die auch ohne Satellitennavigation einsatzfähig sind.
- Luft- und Raumfahrt: Anwendungen in der Luft- und Raumfahrt haben lange Lebensdauer, Zertifizierung, geringen Wartungsaufwand sowie präzise Lageregelung und Navigationsleistung zur Priorität. Die kommerzielle und geschäftliche Luftfahrt bietet neben neuen Flugzeugprogrammen auch regelmäßigen Austauschbedarf.
- Verteidigung: Der Verteidigungsbereich bietet das größte strategische Potenzial, da Trägheitssysteme Navigation und Stabilisierung unter umkämpften Bedingungen ermöglichen. Bei der Beschaffung liegt der Fokus zunehmend auf Störfestigkeit, kompakter Integration, Robustheit und Interoperabilität mit Multisensorarchitekturen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Luft- und Raumfahrt |
Hoch |
Flottenmodernisierung |
Reifen |
|
Verteidigung |
Hoch |
Widerstandsfähiges PNT |
Skalierung |
Markttreiber und Wirkungsanalyse für High-End-Trägheitssysteme
GNSS-Störungen erhöhen die Nachfrage nach autonomer Navigation
Stör- und Spoofing-Bedrohungen verändern den operativen Wert der Trägheitsnavigation, da Flugzeuge, Fahrzeuge, Raketen, Schiffe und unbemannte Plattformen auch bei unzuverlässigen Satellitensignalen auf Kontinuität angewiesen sind. Safran prognostizierte für 2024 einen starken Anstieg der GNSS-Stör- und Spoofing-Bedrohungen und positionierte sein BlackNaute-System im Hinblick auf robuste Positions- und Navigationssysteme (PNT) für Umgebungen mit elektronischer Kriegsführung. Dieser Trend erhöht die Nachfrage nach hochpräzisen Gyroskopen, Beschleunigungsmessern, Atomzeitgebern und Sensorfusionsarchitekturen. Beschaffungsentscheidungen verlagern sich daher hin zu umfassender Navigationsstabilität anstelle von reinen Genauigkeitsspezifikationen. Anbieter, die Trägheitssensoren mit GNSS-Empfängern, Taktgebern, Störschutzalgorithmen und Plattformsoftware integrieren können, sind in der Lage, ein breiteres Spektrum an Missionsanforderungen zu erfüllen. Die kommerziellen Auswirkungen zeigen sich in einer schrittweisen Entwicklung hin zu höherwertigen Navigationssystemen, längeren Qualifizierungsprogrammen und höheren Investitionen in sichere Positionierungstechnologien.
Die Modernisierung des Verteidigungsministeriums erhöht die Nachfrage nach qualifizierten Trägheitsnavigationssystemen.
Steigende Verteidigungsausgaben schaffen ein günstiges Beschaffungsumfeld für Präzisionssensorik und Navigation. Die globalen Militärausgaben erreichten 2025 2,887 Billionen US-Dollar, wobei Europa seine Ausgaben um 14 % und Asien und Ozeanien um 8,1 % erhöhten. Diese Entwicklungen sind von Bedeutung, da neue Flugzeuge, Raketensysteme, unbemannte Fahrzeuge, Marineplattformen und Luftverteidigungssysteme vielfältige Navigations- und Stabilisierungsfunktionen benötigen. Die europäische Aufrüstung ist insbesondere für Lieferanten mit etablierten Qualifikationen und lokalen Industriebeziehungen relevant. Verteidigungskäufer legen zudem zunehmend Wert auf eine stabile inländische oder verbündete Lieferkette, wodurch der strategische Wert von Produktionskapazitäten und Technologiebesitz gestärkt wird. Die daraus resultierende Marktwirkung ist nicht nur eine höhere Nachfrage nach Produkten, sondern fördert auch Investitionen in Produktionsredundanz, Umweltzertifizierung, sichere Elektronik, Software-Sicherheit und langfristige Unterstützungskapazitäten.
Die Flugzeugauslastung sichert den Bedarf an Avionik-Ersatz.
Die Erholung der kommerziellen Luftfahrt unterstützt einen separaten Austauschpfad für Trägheitsnavigationssysteme. Die weltweite Passagiernachfrage stieg 2025 um 5,3 %, die Kapazität um 5,2 %, und die Fluggesellschaften sahen sich weiterhin mit Engpässen bei Flugzeuglieferungen und -wartung konfrontiert. Längere Flugzeugnutzungszeiten können die Bedeutung zuverlässiger Avionikwartung und -austausch erhöhen, insbesondere für Systeme, die kontinuierlichen Vibrationen, Temperaturschwankungen und der Akkumulation von Betriebszyklen ausgesetzt sind. Neue Flugzeugprogramme schaffen zusätzliche Nachfrage, doch die installierte Flotte erzeugt wiederkehrende Aftermarket-Anforderungen, die die Zyklizität der Originalgeräteproduktion abmildern können. Anbieter mit umfassenden Reparaturnetzwerken, zertifizierten Ersatzgeräten und Abwärtskompatibilität können daher über mehrere Lebenszyklusphasen hinweg Wertschöpfung generieren. Dieser Faktor begünstigt auch etablierte Hersteller, da die Anforderungen an die Luftfahrtqualifizierung und -dokumentation einen schnellen Austausch erschweren, sobald die Ausrüstung in zertifizierte Flugzeugarchitekturen integriert ist.
Zukunftstrends im Markt für High-End-Trägheitssysteme
Sensorfusion wird zur zentralen Navigationsarchitektur
Zukünftige Navigationssysteme werden voraussichtlich Inertialsensoren mit GNSS, Himmelsreferenzen, Geländedaten, Bildverarbeitung, Radar, Zeitgebern und plattformspezifischen Sensoren kombinieren. Diese Entwicklung wird Software und Kalibrierung neben der reinen Sensorleistung zunehmend wichtiger machen. Der Markt für High-End-Inertialsysteme dürfte sich in Richtung Architekturen verlagern, die den Sensorfehler kontinuierlich schätzen und die zuverlässigste verfügbare Referenz auswählen. Verteidigungsplattformen werden am meisten profitieren, da umkämpfte Umgebungen die einzelnen Navigationsquellen beeinträchtigen können. Die zivile Luft- und Raumfahrt kann ähnliche Ansätze verfolgen, wo Redundanz, Betriebskontinuität und vorausschauende Wartung zusätzliche Verarbeitung rechtfertigen. Anbieter sollten daher in Fusionsalgorithmen, digitale Schnittstellen, Cybersicherheit und modulare Rechentechnik investieren, anstatt das Inertialsystem als isolierte Hardwarekomponente zu betrachten.
SWaP-C-Optimierung wird die Akzeptanz von High-End-MEMS steigern
Die nächste Generation von High-End-Trägheitsnavigationssystemen wird zunehmend in Bezug auf Größe, Gewicht, Stromverbrauch und Kosten konkurrieren und gleichzeitig die für anspruchsvolle Missionen erforderliche Leistung beibehalten. Honeywells HG4930 demonstriert diese Entwicklung anhand einer kompakten MEMS-Architektur für taktische Anwendungen mit einem Gewicht von nur 140 Gramm und einem breiten Betriebstemperaturbereich. Solche Architekturen ermöglichen den Einsatz in kleineren unbemannten Fluggeräten, stabilisierten Nutzlasten, Robotern und autonomen Bodensystemen. Dieser Trend verdrängt weder Glasfaser- noch Ringlasertechnologien; er schafft vielmehr klarere Leistungsklassen. Anbieter, die eine Leistung nahe Navigationsniveau in kleineren Gehäusen liefern, können Anwendungen erschließen, die bisher durch Gewicht, Stromverbrauch oder Einbauvolumen eingeschränkt waren.
Marktchancen für High-End-Trägheitsnavigationssysteme
Robuste PNT-Programme schaffen Premium-Technologienischen
Investoren und Zulieferer können sich auf robuste PNT-Programme konzentrieren, bei denen Kunden höhere Komponentenkosten in Kauf nehmen, um die Navigation auch unter Störungen aufrechtzuerhalten. Marktprognosen deuten auf Chancen in den Bereichen Militärflugzeuge, präzisionsgelenkte Systeme, unbemannte Plattformen, Marineeinheiten und autonome Fahrzeuge hin, die eine sichere Positionierung erfordern. Produkte, die Trägheitsmessung, sicheres GNSS, Zeitmessung, Störfestigkeit und Sensorfusion kombinieren, bieten eine stärkere Differenzierung als Einzelsensoren. Partnerschaften mit führenden Rüstungsunternehmen können die Qualifizierung beschleunigen, während die lokale Fertigung die Beschaffungsziele der einzelnen Länder unterstützen kann. Technologieentwickler sollten modulare Architekturen priorisieren, die Upgrades ermöglichen, ohne das gesamte Navigationssystem neu entwickeln zu müssen. Dieser Ansatz kann zukünftige Qualifizierungszyklen verkürzen und neben dem Hardwareverkauf wiederkehrende Einnahmen aus Software, Kalibrierung und Support generieren.
Regionale Produktionspartnerschaften können die Versorgungssicherheit verbessern
Regionale Fertigungsprogramme für die Luft- und Raumfahrt bieten Unternehmen, die lokale Entwicklungs-, Test-, Kalibrierungs- und Reparaturkapazitäten aufbauen können, attraktive Chancen. Indien, der Nahe Osten und ausgewählte europäische Märkte stärken ihre heimischen Ökosysteme für die Luft- und Raumfahrt sowie die Verteidigungsindustrie und schaffen so eine Nachfrage nach Zulieferern, die bereit sind, lokale Wertschöpfungsanteile zu berücksichtigen. Collins Aerospace beispielsweise eröffnete 2025 in Bengaluru eine 10,5 Hektar große Produktionsstätte mit Kapazitäten für fortschrittliche Luft- und Raumfahrtprodukte und Navigationssysteme. Ähnliche Partnerschaften können den Logistikaufwand reduzieren, die Zertifizierungszyklen verkürzen und den Kundenservice verbessern. Investitionen sollten sich auf hochwertige Produktionsstufen konzentrieren, anstatt die Fertigung von Standardprodukten zu duplizieren. Lokale Kalibrierung, Umweltprüfung, Systemintegration und Lifecycle-Services können eine stärkere Differenzierung ermöglichen und gleichzeitig sicherstellen, dass Kernsensortechnologien in etablierten globalen Fertigungsnetzwerken verbleiben.
Aktuelle Entwicklungen
- April 2025: Thales stellte eine TopAxyz Inertialmesseinheit (IMU) der nächsten Generation vor, die eine dreiachsige Ringlasergyrometer-Technologie mit digitalen MEMS-Beschleunigungsmessern integriert und eine robuste Navigation gegen GPS-Störungen und -Manipulationen ermöglicht. Gleichzeitig ist sie 20 % kleiner, 10 % leichter und energieeffizienter als das Vorgängermodell. Die ersten Kundenauslieferungen werden für Anfang des zweiten Halbjahres 2026 erwartet.
- April 2026: Hexagon schloss die Übernahme von Inertial Sense ab und stärkte damit sein Portfolio an sicheren Positionierungs-, Navigations- und Zeitmesssystemen (PNT) mit taktischer GNSS+INS-Technologie. Dadurch kamen mehr als 30.000 eingesetzte Trägheitssysteme für Verteidigungs- und kommerzielle Anwendungen hinzu, und die robusten Navigationsfähigkeiten wurden für die Bereiche Luft- und Raumfahrt, Verteidigung, Autonomie und GPS-beeinträchtigte Umgebungen erweitert.
- März 2026: Honeywell stellte den HGuide I700 vor, eine kommerziell erhältliche Inertialmesseinheit (IMU), die für anspruchsvolle Anwendungen mit hoher Leistungsfähigkeit in den Bereichen Bewegungserfassung und Navigation entwickelt wurde.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -