
ハイエンド慣性システム市場:シェア・成長・予測 2034
ハイエンド慣性システム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ハイエンド慣性計測ユニット、ハイエンド加速度計、ハイエンドジャイロスコープ)、エンドユーザー別(航空宇宙、防衛)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021941
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
101億2000 万米ドル
基準年値
2034年の予測
149億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.03 %
成長率
対象市場
1,173億5,000 万米ドル
(2026年~2034年)
ハイエンド慣性システム市場は、2025年には101億2000万米ドル規模であり、2034年には149億9000万米ドルに達すると予測され、2026年から2034年にかけて年平均成長率(CAGR)5.03%を記録する見込みです。この市場は、航空宇宙および防衛技術市場の中でも、動き、姿勢、加速度の精密な測定に焦点を当てた特定のセグメントで構成されています。
北米市場の需要は、防衛支出、航空機の近代化、堅牢な測位、航法、タイミングのニーズに牽引され、2026年から2034年の期間に推定5.0~5.8%のCAGRで成長すると予測されています。ハイエンド慣性システム市場の規模の見通しには、航空宇宙産業における確立された製造能力と多数の設置済みプラットフォームも含まれています。米国の防衛予算は2025年に9,540億米ドルに達しました。民間航空の需要も堅調でした。
ハイエンド慣性システム市場の評価と洞察
- 北米: 北米は2025年には39~43%のシェアを占めると推定されており、防衛近代化、民間航空機プログラム、強靭な航行システム、確立されたサプライヤー資格に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.8%で成長すると予測されている。
- 米国: 米国は2025年には北米の需要の88~92%を占めると推定されており、防衛および航空宇宙プログラムに牽引され、2034年まで年平均成長率4.9~5.7%で拡大すると予測されている。
- 欧州: 欧州は2025年には27~31%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.4~6.2%で成長すると予測されている。フランス、ドイツ、英国、イタリア、スペインは防衛投資と航空機生産の恩恵を受けている。
- アジア太平洋地域: アジア太平洋地域は2025年には推定19~23%のシェアを占め、2034年まで年平均成長率(CAGR)5.9~6.7%で拡大すると予測されている。中国、日本、韓国、インド、オーストラリアが調達および航空宇宙製造を支えている。
- 最大のセグメント: ハイエンド慣性計測ユニットは、2025年には48~52%の市場シェアを占め、2034年まで年平均成長率4.8~5.6%で成長すると予測されており、これは幅広いシステム統合を反映している。
- 高成長分野: 防衛分野は、2025年には市場シェアの54~58%を占めると推定されており、堅調なPNT(測位・航法・時刻同期)需要に牽引され、2034年まで年平均成長率(CAGR)5.5~6.3%で拡大すると予測されている。
- 詳細に分析された主要企業: エアバスSAS、ボーイング社、コリンズ・エアロスペース、ハネウェル・インターナショナル社、L3ハリス・テクノロジーズ社、ノースロップ・グラマン社、ムーグ社、RTXコーポレーション、サフラン社、タレスSA社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
高精度慣性計測技術は、機械的に重いシステムから、MEMS技術、光ファイバージャイロ、リングレーザージャイロ、水晶加速度計、校正技術、DSPを用いたソリッドステートおよびフォトニックシステムへと移行しました。ハネウェル社は、ミネソタ工場で120万個以上のIMUを製造し、設置台数は90万台を超えていると述べており、導入された慣性計測技術の認証レベルの高さを示しています。
今後の開発段階では、回復力、小型化、オープンアーキテクチャ、センサー融合に重点を置く必要があります。GNSS妨害およびなりすまし技術は自律航法技術の価値を高めており、欧州とアジアでは軍事予算が増加しています。SIPRIは、2025年の世界の軍事支出が2兆8870億米ドルに達し、欧州の軍事支出が14%、アジア・オセアニアの軍事支出が8.1%増加すると推定しています。
ハイエンド慣性システム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 101億2000万米ドル |
| 2034年までの市場規模 | 149億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.03% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ハイエンド慣性システム市場分析
需要の増加は、主に航空機の納入、プラットフォームのアップグレード、自律飛行、および継続的な航法を必要とする防衛用途に関連しています。したがって、ハイエンド慣性システム市場の成長は、慣性センサーの製造、ジャイロスコープと加速度計の組み立て、校正、航法計算、ソフトウェア、アビオニクス統合、認証、およびメンテナンスを含むバリューチェーンによって推進されます。ハイエンド製品は、バイアス安定性、スケールファクター精度、耐振動性、温度性能、およびライフサイクル信頼性により、技術的な優位性を備えています。
民間航空は安定したプラットフォームの導入を保証する一方、防衛用途では高度な技術仕様と認証サイクルが求められる。IATAは、航空機とエンジンの納入が依然として制約されているにもかかわらず、2025年には世界の旅客需要が5.3%増加し、国際需要は7.1%増加すると明らかにした。
競争圧力は、独自のセンサー技術、経験、規模、プラットフォームの関係など、さまざまな要因によって左右されます。ハイエンド慣性システム市場レポートの分析によると、ハネウェル・インターナショナル、サフラン、タレス、ノースロップ・グラマン、L3ハリス・テクノロジーズ、コリンズ・エアロスペースは、航法レベルの性能と防衛関連の統合を基盤として競争しています。エアバスとボーイングはプラットフォームを通じて市場需要を牽引し、ムーグは高精度と航法統合を提供しています。
現在の投資動向は、PNT(測位・航法・時刻同期)の耐障害性、SWaP-C(サイズ、重量、電力、コスト)の削減、デジタル化、センサーフュージョンに重点を置いています。例えば、サフラン社のBlackNauteは、高度な慣性センサー、GNSS(全地球航法衛星システム)、タイミングを組み合わせた航法ソリューションであり、過酷な環境下での使用を想定しています。一方、コリンズ・エアロスペース社は、GPS信号が劣化する状況下での航法を目的としたAPNT(自動測位・航法・時刻同期)ソリューションを既に開発しています。これは、センサーから航法アーキテクチャへと競争が激化していることを示しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
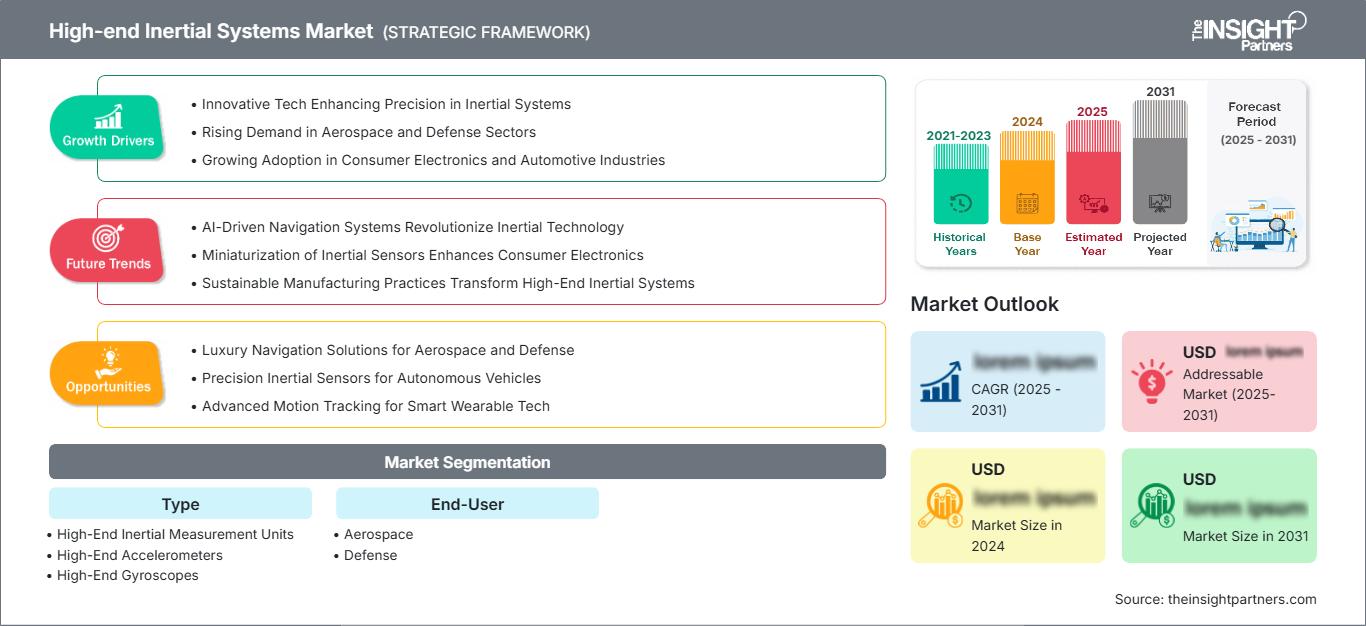
ハイエンド慣性システム市場:戦略的洞察
地域別分析
北米ハイエンド慣性システム市場
北米は、2025年にはハイエンド慣性システム市場の39~43%のシェアを占めると予想されており、2025年から2034年にかけて年平均成長率(CAGR)5.0~5.8%で成長すると見込まれています。米国は、多数の軍用機、ミサイル、宇宙関連機器、自律システムの開発により、この地域の需要を牽引してきました。カナダは航空宇宙製造の分野で深みを増しており、地域サプライヤーは資格認定、インフラ、プラットフォーム関係の恩恵を受けています。防衛近代化は引き続き需要の原動力となっています。
もう一つの需要牽引要因は、民間航空です。国際航空運送協会(IATA)によると、2025年には世界の旅客需要が5.3%増加すると予測されており、航空機の供給制約が続くことで、既存機材の運用期間が延長されています。これは、航空電子機器の保守・交換需要の増加につながっています。また、耐障害性、輸出規制、サイバーセキュリティ、サプライチェーンに関する要件が、北米のサプライヤーやテクノロジープロバイダーの魅力を高め続けています。
米国ハイエンド慣性システム市場
米国は2025年時点で北米の需要の約88%~92%を占め、2034年まで年平均成長率(CAGR)4.9%~5.7%で成長すると予測されている。このシェアの高さは、防衛調達、商業航空宇宙製造、宇宙開発計画の規模の大きさに起因する。ハネウェル・インターナショナル、コリンズ・エアロスペース、L3ハリス・テクノロジーズ、ノースロップ・グラマン、ムーグ、RTXコーポレーションといった企業は、技術やプラットフォームにおいて大きな存在感を示している。
慣性システムは誘導、航法、安定化、飛行制御、標的設定などを提供するため、防衛分野が応用分野を牽引する主要因となっている。ストックホルム国際平和研究所(SIPRI)によると、2025年の米国の国防予算は9,540億ドルで、2024年から7.5%減少した。さらに、2026年には米国議会が国防費として1兆ドル以上を計上した。
欧州ハイエンド慣性システム市場
欧州は2025年には27~31%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)5.4~6.2%で成長すると予測されており、フランスが主要な技術基盤となっている。ドイツ、英国、イタリア、スペインは、防衛装備品の調達、航空機の製造、航行プログラム、近代化を通じて貢献している。欧州の軍事費は2025年に14%増加し、8,640億米ドルに達した。
英国は航空宇宙・防衛産業の需要を満たしているものの、財政上の理由から調達に遅れが生じる可能性がある。ドイツは防衛能力を強化しており、2025年には軍事活動に1,140億ドルを支出する予定で、これは24%の増加となる。フランスは680億ドル、イタリアは481億ドル、スペインは402億ドルを支出する予定だ。
アジア太平洋地域におけるハイエンド慣性システム市場
アジア太平洋地域は2025年には約19~23%のシェアを占め、2034年まで年平均成長率(CAGR)5.9~6.7%で成長すると予測されている。同地域の主要プレーヤーは中国で、次いで日本、韓国、インド、オーストラリアが続く。国内需要としては、航空宇宙産業の国産化、海軍の近代化、ミサイル開発計画、自律システム開発、民間航空機の生産などが挙げられる。
中国は2025年に国防費に約3360億ドルを投資し、インドは921億ドル、日本は622億ドル、韓国は478億ドル、オーストラリアは353億ドルを投資した。こうした投資は、航法、安定化、誘導システムの分野における継続的な発展を保証するものである。
中東・アフリカのハイエンド慣性システム市場
中東・アフリカ地域の需要は、2034年まで年平均成長率(CAGR)4.5~5.3%で成長すると予測されており、サウジアラビアが同地域の購入を牽引するだろう。その他の需要源としては、防衛近代化への取り組み、航空宇宙プログラム、および関連産業を背景に、アラブ首長国連邦と南アフリカが挙げられる。サウジアラビアの防衛費は、2025年には832億ドルと推定されている。
この地域におけるビジネスチャンスは、防空システムの近代化、無人システム、精密誘導兵器、航空機群などに関連している。特に、サウジアラビア、アラブ首長国連邦、その他の湾岸諸国は主権と国内産業に重点を置いている一方、アフリカは引き続き選択的な姿勢を維持するだろう。インフラ整備と厳しい運用環境により、堅牢で耐熱性に優れた航法システムの重要性が高まっている。
セグメンテーション分析
タイプ
2026年から2034年にかけて、このタイプの市場 は年平均成長率(CAGR)4.7~5.5%で成長すると予測されています。ハイエンド慣性計測ユニットは、複数のセンシング機能を統合ナビゲーションアセンブリに組み込むため、引き続き中心的な役割を担います。ハイエンド加速度計とジャイロスコープは、個々のセンサーの性能がナビゲーション精度、安定化品質、またはプラットフォームの生存性を決定する場合、戦略的に重要な位置を占めます。したがって、ハイエンド慣性システム市場の範囲は、統合型アーキテクチャとコンポーネント型アーキテクチャの両方に及びます。
- ハイエンド慣性計測ユニット: ハイエンド慣性計測ユニットは、加速度計、ジャイロスコープ、電子機器、校正、処理機能を統合した、最も幅広い統合機能を担っています。完全なナビゲーション機能や安定化機能が求められる分野で、特に需要が高まります。
- 高性能加速度計: 高性能加速度計は、直線運動の精密な測定を可能にし、誘導、航法、飛行制御、安定化において戦略的に重要な役割を果たします。低バイアスドリフトと環境耐性に対する要求が高まるにつれて、その価値はさらに高まります。
- ハイエンドジャイロスコープ: ハイエンドジャイロスコープは、航法および安定化のための角速度測定を提供します。航空宇宙および防衛といった厳しい環境において、高いバイアス安定性、スケールファクター精度、耐振動性、そして信頼性の高い動作を実現する技術が求められています。
エンドユーザー
エンドユーザー市場 は2026年から2034年にかけて年平均成長率(CAGR)5.2~6.0%で拡大すると予想され、防衛分野が引き続き最大の収益貢献を維持する見込みです。航空宇宙分野の需要は機材の拡充とアビオニクスの更新によって恩恵を受けており、防衛分野の需要は堅牢なPNT(測位・航法・時刻同期)、精密誘導、自律型プラットフォーム、近代化を反映しています。ハイエンド慣性航法システム市場の動向は、衛星航法が利用できない場合でも動作可能なシステムをますます重視する傾向にあります。
- 航空宇宙分野: 航空宇宙用途では、長寿命、認証取得、低メンテナンス性、そして高精度な姿勢制御および航法性能が重視されます。商用航空およびビジネス航空分野では、新型航空機開発プログラムと並行して、定期的な交換機会が提供されます。
- 防衛: 防衛分野は、慣性航法システムが紛争状況下での航行と安定化を可能にするため、より大きな戦略的機会を提供する。調達においては、妨害電波耐性、小型化、堅牢性、およびマルチセンサーアーキテクチャとの相互運用性がますます重視されるようになっている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
航空宇宙 |
高い |
艦隊の近代化 |
成熟した |
|
防衛 |
高い |
弾力性のあるPNT |
スケーリング |
ハイエンド慣性システム市場の成長要因と影響分析
GNSSの障害により、自律航法の需要が増加
妨害やなりすましの脅威により、慣性航法の運用価値が変化しています。航空機、車両、ミサイル、船舶、無人プラットフォームは、衛星信号が不安定になった場合でも継続性を必要とするためです。Safranは、GNSS妨害およびなりすましの脅威が2024年に急激に増加したと報告し、電子戦環境向けの耐障害性PNTを中心にBlackNauteシステムを位置付けました。この傾向により、高性能ジャイロスコープ、加速度計、原子タイミング、センサーフュージョンアーキテクチャの需要が高まっています。その結果、調達決定は、単独の精度仕様ではなく、完全な航法耐障害性へとシフトしています。慣性センサーをGNSS受信機、クロック、妨害対策アルゴリズム、プラットフォームソフトウェアと統合できるサプライヤーは、より広範なミッション要件に対応できます。商業的な影響としては、より高付加価値の航法アセンブリ、より長い認定プログラム、確実な測位技術へのより大きな投資への緩やかな移行が挙げられます。
防衛近代化により、熟練した慣性航法システムの需要が拡大
防衛費の増加は、精密センシングおよびナビゲーションにとって好ましい調達環境を生み出している。世界の軍事費は2025年に2兆8870億米ドルに達し、欧州は14%、アジア・オセアニアは8.1%増加した。これらの変化は、新型航空機、ミサイルシステム、無人機、海軍プラットフォーム、防空システムには複数のナビゲーションおよび安定化機能が必要となるため重要である。欧州の再軍備は、確立された資格と現地の産業関係を持つサプライヤーにとって特に重要である。防衛調達者はまた、国内または同盟国からの供給の回復力をますます重視しており、製造能力と技術所有権の戦略的価値を高めている。その結果生じる市場効果は、単に単位需要の増加にとどまらず、生産の冗長性、環境適合性、安全な電子機器、ソフトウェア保証、長期サポート能力への投資も促進する。
航空機の利用状況が航空電子機器の交換要件を維持
民間航空の回復は、慣性機器の交換経路を別途確保する動きを後押ししています。2025年には世界の旅客需要が5.3%増加し、供給能力は5.2%増加しましたが、航空会社は引き続き航空機の納入と整備の制約に直面しています。航空機の稼働期間が長くなると、特に継続的な振動、温度変化、および運用サイクルの蓄積にさらされるシステムにおいて、信頼性の高いアビオニクスの整備と交換の重要性が高まります。新しい航空機プログラムは新たな需要を生み出しますが、既に導入されている機体は、アフターマーケットにおける継続的な需要を生み出し、それがオリジナル機器の生産サイクルを緩和する可能性があります。そのため、広範な修理ネットワーク、認証済みの交換ユニット、および後方互換性を備えたサプライヤーは、ライフサイクルの複数の段階にわたって価値を獲得できます。この要因は、航空機の認証と文書化の要件により、機器が認証済みの航空機アーキテクチャに組み込まれると迅速な代替が困難になるため、既存の生産者にも有利に働きます。
ハイエンド慣性システム市場の将来動向
センサーフュージョンがナビゲーションの中核アーキテクチャとなる
将来の航法システムは、慣性センサーとGNSS、天体基準、地形データ、視覚情報、レーダー、タイミングソース、およびプラットフォーム固有のセンサーを組み合わせる可能性が高い。この進化により、生のセンサー性能に加えて、ソフトウェアとキャリブレーションの重要性がますます高まるだろう。ハイエンド慣性システム市場の予測では、センサー誤差を継続的に推定し、利用可能な最も信頼性の高い基準を選択するアーキテクチャへと移行する可能性が高い。防衛プラットフォームは、紛争環境では個々の航法ソースが劣化する可能性があるため、最も恩恵を受けるだろう。商用航空宇宙分野でも、冗長性、運用継続性、および予知保全によって追加処理が正当化される場合、同様のアプローチを採用できる。したがって、サプライヤーは、慣性パッケージを独立したハードウェアコンポーネントとして扱うのではなく、融合アルゴリズム、デジタルインターフェース、サイバーセキュリティ、およびモジュール型コンピューティングに投資すべきである。
SWaP-C最適化により、ハイエンドMEMSの採用が拡大する
次世代のハイエンド慣性計測機器は、要求の厳しいミッションに適した性能を維持しながら、サイズ、重量、電力、コストの面でますます競争が激化していくでしょう。ハネウェルのHG4930は、戦術用途向けに設計されたコンパクトなMEMSアーキテクチャを採用し、140グラムのパッケージで幅広い温度範囲で動作することで、この方向性を示しています。このようなアーキテクチャは、小型無人航空機、安定化ペイロード、ロボット、自律型地上システムへの展開を拡大できます。この傾向は、光ファイバーやリングレーザー技術を排除するものではなく、より明確な性能区分を生み出すものです。小型パッケージでナビゲーショングレードに近い性能を提供するサプライヤーは、これまで重量、電力、設置容積によって制約されていた用途にも参入できるようになります。
ハイエンド慣性システム市場の機会
強靭なPNTプログラムがプレミアムテクノロジーのニッチ市場を創出する
投資家やサプライヤーは、干渉下でも航行を維持するために部品コストの上昇を受け入れる顧客がいる、堅牢なPNTプログラムをターゲットにすることができます。市場予測では、確実な測位を必要とする軍用機、精密誘導システム、無人プラットフォーム、海軍資産、自律走行車に機会があると指摘しています。慣性計測、セキュアGNSS、タイミング、妨害対策機能、センサーフュージョンを組み合わせた製品は、単体センサーよりも差別化に優れています。防衛大手とのパートナーシップは認証取得を加速させ、現地生産は国家調達目標の達成を支援します。技術開発者は、航行システム全体を再設計することなくアップグレードを可能にするモジュール型アーキテクチャを優先すべきです。このアプローチにより、将来の認証サイクルを短縮し、ハードウェア販売に加えて、ソフトウェア、キャリブレーション、サポートによる継続的な収益を生み出すことができます。
地域的な生産連携は供給の回復力を向上させることができる
地域的な航空宇宙製造プログラムは、現地でのエンジニアリング、テスト、校正、修理能力を確立できる企業に機会を提供します。インド、中東、および一部のヨーロッパ市場では、国内の航空宇宙および防衛エコシステムが強化されており、現地調達要件をサポートするサプライヤーへの需要が高まっています。たとえば、コリンズ・エアロスペースは、2025年にベンガルールに26エーカーの製造施設を開設し、高度な航空宇宙製品とナビゲーションシステムを網羅する能力を備えています。同様のパートナーシップにより、物流リスクを軽減し、認証フィードバックサイクルを短縮し、顧客サポートを向上させることができます。投資は、汎用製造を重複させるのではなく、高付加価値の生産段階に重点を置くべきです。現地での校正、環境テスト、システム統合、ライフサイクルサービスは、コアセンサー技術を既存のグローバル製造ネットワーク内に維持しながら、より強力な差別化を実現できます。
最近の動向
- 2025年4月:タレスは、3軸リングレーザージャイロメーター技術とデジタルMEMS加速度計を統合した次世代TopAxyz慣性計測ユニット(IMU)を発表した。このIMUは、GPS妨害やなりすましに対する耐性を備え、従来設計よりも20%小型化、10%軽量化、電力効率向上を実現しており、最初の顧客への納入は2026年下半期初頭を予定している。
- 2026年4月:ヘキサゴンはイナーシャルセンス社の買収を完了し、戦術グレードのGNSS+INS技術によって確実な測位、航法、タイミング(PNT)ポートフォリオを強化しました。これにより、防衛および商業用途で展開されている3万台以上の慣性システムが加わり、航空宇宙、防衛、自律システム、GPSが利用しにくい環境向けの堅牢な航法機能が拡大しました。
- 2026年3月:ハネウェルは、要求の厳しいアプリケーション向けに高性能なモーションセンシングおよびナビゲーション機能を提供するように設計された、市販の慣性計測ユニット(IMU)であるHGuide I700を発表しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -