
Marché des systèmes inertiels haut de gamme : taille, part de marché et prévisions 2034
Taille et prévisions du marché des systèmes inertiels haut de gamme (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (centrales inertielles haut de gamme, accéléromètres haut de gamme, gyroscopes haut de gamme) ; utilisateur final (aérospatiale, défense) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021941
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
10,12 $ US milliards
valeur de l'année de base
Prévisions pour 2034
14,99 $ US milliards
Prévisions pour 2034
TCAC 2026-2034
5.03 %
taux de croissance
Marché adressable
117,35 $ US milliards
(2026-2034)
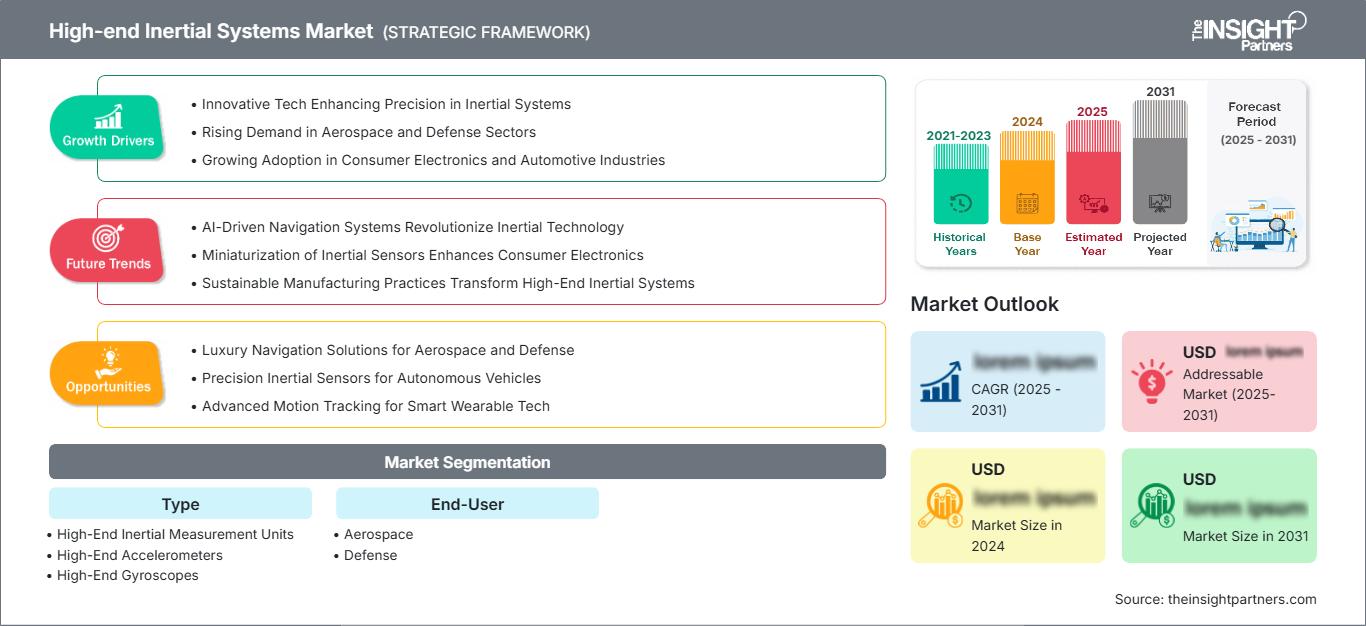
Le marché des systèmes inertiels haut de gamme représentait 10,12 milliards de dollars américains en 2025 et devrait atteindre 14,99 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,03 % entre 2026 et 2034. Ce marché comprend un segment spécifique au sein du marché des technologies aérospatiales et de défense, axé sur la mesure précise du mouvement, de l'orientation et de l'accélération.
La demande sur le marché nord-américain devrait croître à un TCAC estimé entre 5,0 et 5,8 % entre 2026 et 2034, portée par les dépenses de défense, la modernisation des aéronefs et les besoins en matière de positionnement, de navigation et de synchronisation. Les perspectives de ce marché reposent également sur les capacités de production établies de l'industrie aérospatiale et sur les nombreuses plateformes installées. Le budget de la défense américain s'élevait à 954 milliards de dollars en 2025. La demande dans l'aviation commerciale était également soutenue.
Analyse et perspectives du marché des systèmes inertiels haut de gamme
- Amérique du Nord: La part de l'Amérique du Nord est estimée entre 39 et 43 % en 2025 et devrait croître à un TCAC de 5,0 à 5,8 % entre 2026 et 2034, grâce à la modernisation de la défense, aux programmes d'avions commerciaux, à la navigation résiliente et à la qualification des fournisseurs établis.
- NOUS: Les États-Unis représentent environ 88 à 92 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,7 % jusqu'en 2034, tirée par les programmes de défense et aérospatiaux.
- Europe: On estime que l'Europe détiendra une part de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 5,4 à 6,2 % entre 2026 et 2034. La France, l'Allemagne, le Royaume-Uni, l'Italie et l'Espagne bénéficieront des investissements dans la défense et de la production aéronautique.
- Asie-Pacifique : La région Asie-Pacifique représente une part estimée entre 19 et 23 % en 2025 et devrait connaître une croissance annuelle composée de 5,9 à 6,7 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutiennent l'approvisionnement et la fabrication aérospatiale.
- Segment le plus important : Les centrales inertielles haut de gamme devraient détenir une part de marché de 48 à 52 % en 2025 et connaître une croissance annuelle composée de 4,8 à 5,6 % jusqu’en 2034, reflétant une large intégration des systèmes.
- Segment à forte croissance : La défense devrait représenter une part de marché de 54 à 58 % en 2025 et devrait croître à un TCAC de 5,5 à 6,3 % jusqu'en 2034, sous l'impulsion d'exigences PNT résilientes.
- Principales entreprises analysées en détail : Airbus SAS, The Boeing Company, Collins Aerospace, Honeywell International Inc., L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc., RTX Corporation, Safran et Thales SA
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie inertielle de précision a évolué, passant de systèmes mécaniques lourds à des systèmes à semi-conducteurs et photoniques utilisant la technologie MEMS, des gyroscopes à fibre optique, des gyroscopes laser annulaires, des accéléromètres à quartz, des technologies d'étalonnage et le traitement numérique du signal (DSP). Honeywell indique avoir produit plus de 1,2 million d'IMU dans son usine du Minnesota et que le parc installé dépasse les 900 000 unités, ce qui témoigne du haut niveau de qualification de la technologie inertielle déployée.
Les développements futurs devront privilégier la résilience, la miniaturisation, l'architecture ouverte et la fusion de capteurs. Les technologies de brouillage et d'usurpation GNSS accroissent la valeur des technologies de navigation autonome, tandis que les budgets militaires augmentent en Europe et en Asie. Le SIPRI estime que les dépenses militaires mondiales atteindraient 2 887 milliards de dollars américains en 2025, avec une hausse de 14 % pour l'Europe et de 8,1 % pour l'Asie et l'Océanie.
Portée du rapport sur le marché des systèmes inertiels haut de gamme
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,12 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes inertiels haut de gamme
La croissance de la demande sera principalement liée aux livraisons d'aéronefs, aux mises à niveau des plateformes, à l'autonomie et aux applications de défense nécessitant une navigation continue. La croissance du marché des systèmes inertiels haut de gamme sera donc tirée par la chaîne de valeur, qui comprend la fabrication des capteurs inertiels, l'assemblage des gyroscopes et des accéléromètres, l'étalonnage, le calcul de navigation, les logiciels, l'intégration avionique, les qualifications et la maintenance. Les produits haut de gamme présentent des avantages techniques supérieurs en termes de stabilité du biais, de précision du facteur d'échelle, de résistance aux vibrations, de performances en température et de fiabilité tout au long de leur cycle de vie.
L'aviation commerciale garantit une plateforme installée stable, tandis que les applications de défense génèrent des spécifications technologiques et des cycles de qualification élevés. L'IATA a révélé une augmentation de 5,3 % de la demande mondiale de passagers en 2025, avec une hausse de 7,1 % de la demande internationale, malgré des livraisons d'avions et de moteurs toujours limitées.
La pression concurrentielle dépend de divers facteurs tels que les technologies de capteurs propriétaires, l'expérience, la taille de l'entreprise et les relations avec les plateformes. L'analyse du rapport sur le marché des systèmes inertiels haut de gamme révèle que Honeywell International Inc., Safran, Thales SA, Northrop Grumman Corporation, L3Harris Technologies, Inc. et Collins Aerospace se disputent le marché en misant sur les performances de navigation et l'intégration dans le domaine de la défense. Airbus SAS et Boeing stimulent la demande grâce à leurs plateformes, tandis que Moog Inc. propose des solutions de précision et d'intégration de navigation.
Les investissements actuels privilégient la résilience des systèmes de positionnement, de navigation et de synchronisation (PNT), la réduction des dimensions, de la puissance et du coût (SWaP-C), la numérisation et la fusion de capteurs. À titre d'exemple, BlackNaute, produit de Safran, est une solution de navigation qui combine des capteurs inertiels avancés, le GNSS et la synchronisation pour une utilisation en environnements hostiles. Parallèlement, Collins Aerospace a déjà développé des solutions APNT conçues pour la navigation en conditions de faible couverture GPS. Ceci témoigne de la compétitivité croissante des systèmes de capteurs vers les architectures de navigation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes inertiels haut de gamme : Perspectives stratégiques
Perspectives régionales
Marché des systèmes inertiels haut de gamme en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 39 à 43 % pour les systèmes inertiels haut de gamme en 2025 et afficher un taux de croissance annuel composé (TCAC) de 5,0 à 5,8 % entre 2025 et 2034. Les États-Unis dominent la demande régionale grâce à leurs nombreux aéronefs militaires, missiles, systèmes spatiaux et systèmes autonomes. Le Canada a renforcé son expertise dans la fabrication aérospatiale, tandis que les fournisseurs régionaux ont bénéficié de leurs infrastructures de qualification et de leurs partenariats. La modernisation de la défense demeure le principal moteur de la demande.
Un autre facteur de demande est l'aviation commerciale. Selon l'IATA, la demande mondiale de passagers devrait augmenter de 5,3 % en 2025, et les contraintes persistantes d'approvisionnement en avions ont entraîné une prolongation de la durée d'exploitation des flottes existantes. Ceci contribue à la maintenance et au remplacement des systèmes avioniques. Les exigences en matière de résilience, de contrôle des exportations, de cybersécurité et de chaîne d'approvisionnement continuent de rendre les fournisseurs et les prestataires de technologies nord-américains plus attractifs.
Marché américain des systèmes inertiels haut de gamme
Les États-Unis représentaient environ 88 % à 92 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,9 % à 5,7 % jusqu'en 2034. Cette part importante s'explique par le poids de leurs acquisitions dans le secteur de la défense, leur production aérospatiale commerciale et leurs programmes spatiaux. Des entreprises telles que Honeywell International Inc., Collins Aerospace, L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc. et RTX Corporation y exercent une influence technologique ou sur des plateformes considérables.
La défense est le principal moteur des applications, car les systèmes inertiels assurent le guidage, la navigation, la stabilisation, le contrôle de vol et le ciblage. Selon le SIPRI, le budget de la défense américain s'élevait à 954 milliards de dollars en 2025, malgré une baisse annuelle de 7,5 % par rapport à 2024. Par ailleurs, en 2026, le Congrès américain a alloué plus de 1 000 milliards de dollars à la défense du pays.
Marché européen des systèmes inertiels haut de gamme
On estime que l'Europe représentera entre 27 et 31 % de la part de l'Europe en 2025 et que cette part devrait croître à un taux de croissance annuel composé (TCAC) de 5,4 à 6,2 % jusqu'en 2034, la France constituant le principal pôle technologique national. L'Allemagne, le Royaume-Uni, l'Italie et l'Espagne contribuent à cet effort par le biais des acquisitions de défense, de la construction aéronautique, des programmes de navigation et de la modernisation. Les dépenses militaires européennes ont augmenté de 14 % en 2025 pour atteindre 864 milliards de dollars américains.
Le Royaume-Uni répond à ses besoins dans les secteurs de l'aérospatiale et de la défense, mais des retards dans les acquisitions pourraient survenir pour des raisons financières. L'Allemagne a renforcé ses capacités de défense et a consacré 114 milliards de dollars américains à ses activités militaires en 2025, soit une hausse de 24 %. La France y consacre 68 milliards de dollars américains, l'Italie 48,1 milliards et l'Espagne 40,2 milliards.
Marché des systèmes inertiels haut de gamme de la région Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché d'environ 19 à 23 % en 2025 et connaîtra une croissance annuelle composée de 5,9 à 6,7 % jusqu'en 2034. Les principaux acteurs de la région sont la Chine, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande locale comprend la production aérospatiale nationale, la modernisation des forces navales, les programmes de missiles, les initiatives d'autonomie et la production d'avions civils.
En 2025, la Chine a investi environ 336 milliards de dollars dans ses forces de défense, l'Inde 92,1 milliards, le Japon 62,2 milliards, la Corée du Sud 47,8 milliards et l'Australie 35,3 milliards. Ces investissements garantissent la poursuite du développement des systèmes de navigation, de stabilisation et de guidage.
Marché des systèmes inertiels haut de gamme au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 4,5 % à 5,3 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de cette croissance. Les Émirats arabes unis et l'Afrique du Sud contribueront également à cette demande grâce à leurs efforts de modernisation de la défense, leurs programmes aérospatiaux et leurs industries. Les dépenses de défense de l'Arabie saoudite étaient estimées à 83,2 milliards de dollars en 2025.
Les opportunités dans la région sont liées à la modernisation de la défense aérienne, aux systèmes sans pilote, aux armements de précision et aux flottes d'aéronefs. L'Arabie saoudite, les Émirats arabes unis et les autres pays du Golfe privilégient la souveraineté et l'industrie locale, tandis que l'Afrique adoptera une approche plus sélective. Le développement des infrastructures et un environnement opérationnel complexe rendent les systèmes de navigation robustes et résistants aux variations de température d'autant plus indispensables.
Analyse de segmentation
Taper
Le marché des systèmes inertiels haut de gamme devrait croître à un TCAC de 4,7 % à 5,5 % entre 2026 et 2034. Ces systèmes conservent leur rôle central car ils intègrent de multiples fonctions de détection au sein de systèmes de navigation. Les accéléromètres et gyroscopes haut de gamme restent stratégiques, car les performances de chaque capteur déterminent la précision de la navigation, la qualité de la stabilisation ou la capacité de survie de la plateforme. Le marché des systèmes inertiels haut de gamme couvre donc à la fois les architectures intégrées et celles composées de composants.
- Centrales inertielles haut de gamme : Ces centrales occupent une place prépondérante dans l’intégration, combinant accéléromètres, gyroscopes, électronique, étalonnage et traitement des données. La demande est la plus forte lorsque des fonctionnalités complètes de navigation ou de stabilisation sont requises.
- Accéléromètres haut de gamme : Ces accéléromètres permettent une mesure précise des mouvements linéaires et demeurent essentiels pour le guidage, la navigation, le contrôle de vol et la stabilisation. Leur importance croît avec les exigences de faible dérive et de robustesse environnementale.
- Gyroscopes haut de gamme : Les gyroscopes haut de gamme assurent la mesure de la vitesse angulaire pour la navigation et la stabilisation. La demande privilégie les technologies offrant une grande stabilité de biais, une précision du facteur d’échelle, une tolérance aux vibrations et un fonctionnement fiable dans les environnements aérospatiaux et de défense exigeants.
Utilisateur final
Le marché des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 6,0 % entre 2026 et 2034, la défense conservant la plus grande part des revenus. La demande aérospatiale bénéficie de l'expansion des flottes et du renouvellement des systèmes avioniques, tandis que la demande du secteur de la défense reflète les besoins en systèmes de positionnement, de navigation et de synchronisation (PNT) résilients, en guidage de précision, en plateformes autonomes et en modernisation. Les tendances du marché des systèmes inertiels haut de gamme privilégient de plus en plus les systèmes capables de fonctionner en l'absence de navigation par satellite.
- Aérospatiale : Les applications aérospatiales privilégient une longue durée de vie, la certification, une maintenance réduite et des performances précises en matière d’attitude et de navigation. L’aviation commerciale et d’affaires offre des opportunités de remplacement régulières, parallèlement aux programmes de nouveaux aéronefs.
- Défense : La défense représente une opportunité stratégique majeure, car les systèmes inertiels permettent la navigation et la stabilisation en conditions contestées. Les acquisitions mettent de plus en plus l’accent sur la résistance au brouillage, l’intégration compacte, la robustesse et l’interopérabilité avec les architectures multi-capteurs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Aérospatial |
Haut |
Modernisation de la flotte |
Mature |
|
Défense |
Haut |
PNT résilient |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes inertiels haut de gamme
Les perturbations des systèmes GNSS augmentent la demande en matière de navigation autonome.
Les menaces de brouillage et d'usurpation d'identité modifient la valeur opérationnelle de la navigation inertielle, car les aéronefs, les véhicules, les missiles, les navires et les plateformes sans pilote nécessitent une continuité de service lorsque les signaux satellitaires deviennent instables. Safran a constaté une forte augmentation des menaces de brouillage et d'usurpation d'identité GNSS en 2024 et a positionné son système BlackNaute autour d'une solution PNT (positionnement, navigation et synchronisation) résiliente pour les environnements de guerre électronique. Cette tendance accroît la demande en gyroscopes, accéléromètres, systèmes de synchronisation atomique et architectures de fusion de capteurs de haute précision. Les décisions d'acquisition privilégient donc une résilience complète de la navigation plutôt que de simples spécifications de précision. Les fournisseurs capables d'intégrer des capteurs inertiels aux récepteurs GNSS, aux horloges, aux algorithmes anti-brouillage et aux logiciels de plateforme peuvent répondre à des exigences opérationnelles plus larges. L'impact commercial se traduit par une évolution progressive vers des systèmes de navigation plus performants, des programmes de qualification plus longs et des investissements accrus dans les technologies de positionnement sécurisé.
La modernisation de la défense accroît la demande en systèmes inertiels qualifiés
L'augmentation des dépenses de défense crée un environnement d'acquisition favorable aux systèmes de détection et de navigation de précision. Les dépenses militaires mondiales ont atteint 2 887 milliards de dollars américains en 2025, tandis que l'Europe a augmenté ses dépenses de 14 % et l'Asie et l'Océanie de 8,1 %. Ces évolutions sont importantes car les nouveaux aéronefs, systèmes de missiles, véhicules sans pilote, plateformes navales et systèmes de défense aérienne requièrent de multiples fonctions de navigation et de stabilisation. Le réarmement européen est particulièrement significatif pour les fournisseurs bénéficiant d'une qualification reconnue et de relations industrielles locales. Les acheteurs du secteur de la défense recherchent également de plus en plus la résilience de leur approvisionnement national ou allié, ce qui renforce la valeur stratégique des capacités de production et de la maîtrise technologique. L'effet de marché qui en résulte ne se limite pas à une augmentation de la demande unitaire ; il encourage également les investissements dans la redondance de la production, la qualification environnementale, l'électronique de sécurité, la garantie logicielle et les capacités de soutien à long terme.
L'utilisation des aéronefs justifie les besoins de remplacement de l'avionique
La reprise du transport aérien commercial favorise le remplacement progressif des équipements inertiels. La demande mondiale de passagers a progressé de 5,3 % en 2025, tandis que la capacité a augmenté de 5,2 %. Les compagnies aériennes continuent de faire face à des contraintes de livraison et de maintenance des appareils. L'allongement de la durée de vie des avions renforce l'importance d'une maintenance et d'un remplacement fiables des systèmes avioniques, notamment pour ceux exposés à des vibrations continues, aux variations de température et à l'accumulation des cycles d'exploitation. Les nouveaux programmes d'avions génèrent une demande supplémentaire, mais la flotte existante engendre des besoins récurrents en pièces de rechange, ce qui peut atténuer la cyclicité de la production d'équipements d'origine. Les fournisseurs disposant de vastes réseaux de réparation, d'unités de remplacement certifiées et assurant la rétrocompatibilité peuvent ainsi créer de la valeur à différentes étapes du cycle de vie. Ce facteur favorise également les fabricants établis, car les exigences de qualification et de documentation aéronautiques rendent difficile un remplacement rapide une fois les équipements intégrés aux architectures d'avions certifiées.
Tendances futures du marché des systèmes inertiels haut de gamme
La fusion de capteurs deviendra l'architecture de navigation centrale
Les futurs systèmes de navigation devraient combiner capteurs inertiels, GNSS, références célestes, données topographiques, vision, radar, sources de synchronisation et capteurs spécifiques à la plateforme. Cette évolution rendra les logiciels et l'étalonnage de plus en plus importants, au même titre que les performances brutes des capteurs. Le marché des systèmes inertiels haut de gamme devrait s'orienter vers des architectures qui estiment en continu l'erreur des capteurs et sélectionnent la référence la plus fiable. Les plateformes de défense seront les principales bénéficiaires, car les environnements contestés peuvent dégrader les sources de navigation individuelles. L'aérospatiale commerciale peut adopter des approches similaires lorsque la redondance, la continuité opérationnelle et la maintenance prédictive justifient une puissance de traitement supplémentaire. Les fournisseurs devraient donc investir dans les algorithmes de fusion, les interfaces numériques, la cybersécurité et l'informatique modulaire plutôt que de considérer le système inertiel comme un composant matériel isolé.
L'optimisation SWaP-C favorisera l'adoption des MEMS haut de gamme.
La prochaine génération d'équipements inertiels haut de gamme sera de plus en plus compétitive en termes de taille, de poids, de consommation et de coût, tout en conservant des performances adaptées aux missions exigeantes. Le HG4930 d'Honeywell illustre cette tendance grâce à une architecture MEMS compacte conçue pour les applications tactiques, avec un boîtier de 140 grammes et un fonctionnement sur une large plage de températures. De telles architectures peuvent être déployées sur des aéronefs sans pilote de petite taille, des charges utiles stabilisées, des systèmes robotiques et des systèmes terrestres autonomes. Cette tendance ne remet pas en cause les technologies à fibre optique ou à laser annulaire ; elle établit simplement des niveaux de performance plus clairs. Les fournisseurs capables de proposer des performances proches de celles des systèmes de navigation dans des boîtiers plus compacts peuvent accéder à des applications auparavant limitées par le poids, la consommation ou l'encombrement.
Opportunités du marché des systèmes inertiels haut de gamme
Les programmes PNT résilients créent des niches technologiques de pointe
Les investisseurs et les fournisseurs peuvent cibler les programmes PNT résilients où les clients acceptent des coûts de composants plus élevés pour garantir la navigation en cas d'interférences. Les prévisions de marché mettent en évidence des opportunités dans les secteurs des aéronefs militaires, des systèmes de guidage de précision, des plateformes sans pilote, des forces navales et des véhicules autonomes nécessitant un positionnement fiable. Les produits combinant mesure inertielle, GNSS sécurisé, synchronisation, fonctions anti-brouillage et fusion de capteurs offrent une différenciation plus importante que les capteurs autonomes. Les partenariats avec les grands groupes de défense peuvent accélérer la qualification, tandis que la production locale peut soutenir les objectifs d'acquisition souveraine. Les développeurs de technologies devraient privilégier les architectures modulaires permettant des mises à niveau sans avoir à repenser l'ensemble du système de navigation. Cette approche peut raccourcir les futurs cycles de qualification et générer des revenus récurrents liés aux logiciels, à l'étalonnage et au support, en complément des ventes de matériel.
Les partenariats régionaux de production peuvent améliorer la résilience de l'approvisionnement.
Les programmes régionaux de fabrication aérospatiale offrent des opportunités aux entreprises capables de développer des capacités locales d'ingénierie, d'essais, d'étalonnage et de réparation. L'Inde, le Moyen-Orient et certains marchés européens renforcent leurs écosystèmes aérospatiaux et de défense nationaux, créant une demande pour les fournisseurs disposés à répondre aux exigences de contenu local. Collins Aerospace, par exemple, a inauguré en 2025 un site de production de 10,5 hectares à Bengaluru, doté de capacités couvrant les produits aérospatiaux de pointe et les systèmes de navigation. Des partenariats similaires peuvent réduire les coûts logistiques, raccourcir les cycles de certification et améliorer le support client. Les investissements devraient privilégier les étapes de production à forte valeur ajoutée plutôt que de dupliquer la production de produits de base. L'étalonnage local, les essais environnementaux, l'intégration des systèmes et les services de cycle de vie peuvent offrir un avantage concurrentiel plus marqué, tout en permettant aux technologies de capteurs essentielles de rester au sein des réseaux de production mondiaux établis.
Développements récents
- Avril 2025 : Thales a dévoilé une centrale inertielle TopAxyz de nouvelle génération intégrant la technologie du gyromètre laser annulaire à trois axes avec des accéléromètres MEMS numériques, offrant une navigation résiliente contre le brouillage et l’usurpation du GPS tout en étant 20 % plus petite, 10 % plus légère et plus économe en énergie que la conception précédente, les premières livraisons aux clients étant prévues pour le début du second semestre 2026.
- Avril 2026 : Hexagon a finalisé l’acquisition d’Inertial Sense, renforçant ainsi son portefeuille de systèmes de positionnement, de navigation et de synchronisation (PNT) avec une technologie GNSS+INS de qualité tactique, ajoutant plus de 30 000 systèmes inertiels déployés dans des applications de défense et commerciales et étendant ses capacités de navigation résilientes pour les environnements aérospatiaux, de défense, d’autonomie et les environnements où le GPS est difficile à trouver.
- Mars 2026 : Honeywell a lancé le HGuide I700, une centrale inertielle (IMU) disponible dans le commerce, conçue pour fournir des capacités de détection de mouvement et de navigation hautes performances pour les applications exigeantes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -