
Previsioni e quote di mercato dei sistemi inerziali di fascia alta fino al 2034
Dimensioni e previsioni del mercato dei sistemi inerziali di fascia alta (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (unità di misura inerziale di fascia alta, accelerometri di fascia alta, giroscopi di fascia alta); per utente finale (aerospaziale, difesa) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021941
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
10,12 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,46 %
Tasso di crescita
Mercato di riferimento
114,01 miliardi di dollari USA
(2026-2034)
Il mercato dei sistemi inerziali di fascia alta aveva un valore di 10,12 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,99 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 4,46% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei sistemi inerziali di fascia alta
- Nord America: Si stima che il Nord America deterrà una quota di mercato compresa tra il 39% e il 43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034, grazie alla modernizzazione della difesa, ai programmi per l'aviazione commerciale, alla navigazione resiliente e alla qualificazione di fornitori consolidati.
- USA: Si stima che gli Stati Uniti rappresenteranno l'88-92% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,7% fino al 2034, trainati dai programmi di difesa e aerospaziali.
- Europa: si stima che l'Europa deterrà una quota del 27-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% nel periodo 2026-2034. Francia, Germania, Regno Unito, Italia e Spagna beneficiano degli investimenti nel settore della difesa e della produzione aeronautica.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico rappresenterà una quota del 19-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,9-6,7% fino al 2034. Cina, Giappone, Corea del Sud, India e Australia sono i principali attori nel settore degli approvvigionamenti e della produzione aerospaziale.
- Segmento più ampio: si stima che le unità di misura inerziali di fascia alta deterranno una quota di mercato del 48-52% nel 2025 e cresceranno a un CAGR del 4,8-5,6% fino al 2034, a testimonianza dell'ampia integrazione di sistema.
- Segmento ad alta crescita: si stima che il settore della difesa rappresenterà una quota di mercato del 54-58% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,3% fino al 2034, trainato da requisiti PNT (Posizionamento, Navigazione e Temporizzazione) resilienti.
- Aziende chiave analizzate nel dettaglio: Airbus SAS, The Boeing Company, Collins Aerospace, Honeywell International Inc., L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc., RTX Corporation, Safran e Thales SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia inerziale di precisione si è evoluta dai sistemi meccanici pesanti a sistemi a stato solido e fotonici che utilizzano la tecnologia MEMS, giroscopi a fibra ottica, giroscopi laser ad anello, accelerometri al quarzo, tecnologie di calibrazione e DSP. Honeywell afferma di aver prodotto oltre 1,2 milioni di IMU nel suo stabilimento del Minnesota e che la base installata supera le 900.000 unità, a dimostrazione del livello di qualificazione della tecnologia inerziale impiegata.
La fase di sviluppo futura dovrà concentrarsi su resilienza, miniaturizzazione, architettura aperta e fusione dei sensori. Le tecnologie di jamming e spoofing del GNSS stanno aumentando il valore della tecnologia di navigazione autonoma, mentre i bilanci militari sono in crescita in Europa e in Asia. Il SIPRI stima che la spesa militare globale abbia raggiunto i 2.887 miliardi di dollari nel 2025, con un aumento del 14% in Europa e dell'8,1% in Asia/Oceania.
Ambito del rapporto di mercato sui sistemi inerziali di fascia alta
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,12 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi inerziali di fascia alta
La crescita della domanda sarà in gran parte associata alle consegne di aeromobili, agli aggiornamenti delle piattaforme, all'autonomia e alle applicazioni di difesa che richiedono una navigazione continua. La crescita del mercato dei sistemi inerziali di fascia alta sarà quindi trainata dalla catena del valore, che comprende la produzione di sensori inerziali, l'assemblaggio di giroscopi e accelerometri, la calibrazione, il calcolo per la navigazione, il software, l'integrazione avionica, le qualifiche e la manutenzione. I prodotti di fascia alta presentano caratteristiche tecniche superiori grazie alla stabilità del bias, alla precisione del fattore di scala, alla resistenza alle vibrazioni, alle prestazioni termiche e all'affidabilità del ciclo di vita.
L'aviazione commerciale garantisce piattaforme installate stabili, mentre le applicazioni per la difesa generano elevate specifiche tecnologiche e cicli di qualificazione. La IATA ha rivelato che nel 2025 si è registrato un aumento del 5,3% della domanda globale di passeggeri, con un incremento del 7,1% della domanda internazionale, nonostante le consegne di aeromobili e motori siano rimaste limitate.
La pressione competitiva dipende da una varietà di fattori come le tecnologie proprietarie dei sensori, l'esperienza, le dimensioni e le relazioni di piattaforma. L'analisi del rapporto sul mercato dei sistemi inerziali di fascia alta rivela che Honeywell International Inc., Safran, Thales SA, Northrop Grumman Corporation, L3Harris Technologies, Inc. e Collins Aerospace competono sulla base delle prestazioni a livello di navigazione e dell'integrazione con il settore della difesa. Airbus SAS e The Boeing Company guidano la domanda di mercato attraverso le piattaforme, mentre Moog Inc. fornisce precisione e integrazione di navigazione.
Le attuali tendenze di investimento sono orientate verso la resilienza PNT, la riduzione di SWaP-C, la digitalizzazione e la fusione dei sensori. Ad esempio, il prodotto BlackNaute di Safran è una soluzione di navigazione che combina sensori inerziali avanzati, GNSS e temporizzazione per l'utilizzo in ambienti ostili. Nel frattempo, Collins Aerospace ha già sviluppato soluzioni APNT progettate per la navigazione in condizioni di segnale GPS degradato. Ciò dimostra la crescente competitività, dai sensori alle architetture di navigazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi inerziali di fascia alta: approfondimenti strategici
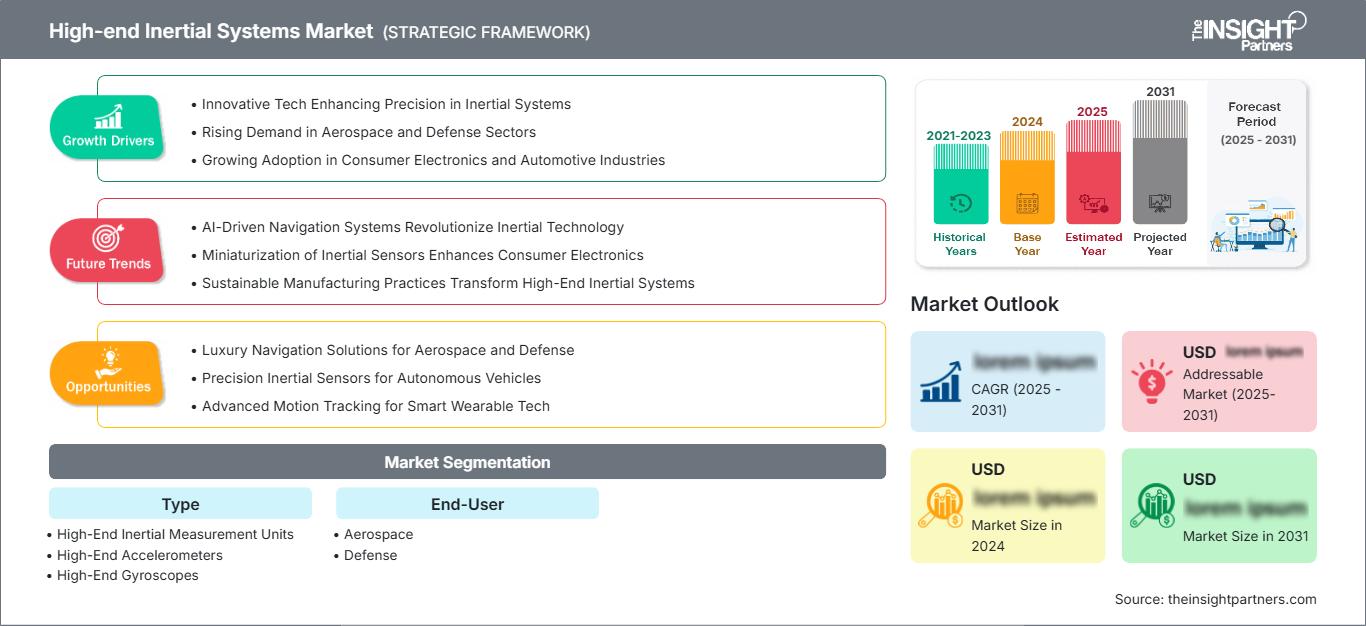
Approfondimenti regionali
Mercato nordamericano dei sistemi inerziali di fascia alta
Si prevede che il Nord America deterrà una quota di mercato dei sistemi inerziali di fascia alta compresa tra il 39% e il 43% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,0-5,8% dal 2025 al 2034. Gli Stati Uniti hanno dominato la domanda regionale grazie alla presenza di numerosi velivoli militari, missili, sistemi spaziali e autonomi. Il Canada ha rafforzato la propria capacità produttiva nel settore aerospaziale, mentre i fornitori regionali hanno beneficiato di infrastrutture di qualificazione e di solide relazioni con le piattaforme. La modernizzazione della difesa continua a essere il principale motore della domanda.
Un altro fattore trainante della domanda è l'aviazione commerciale. Secondo la IATA, nel 2025 si è registrato un aumento del 5,3% della domanda globale di passeggeri e le continue limitazioni nell'offerta di aeromobili hanno comportato un prolungamento dell'utilizzo delle flotte esistenti. Ciò contribuisce alla manutenzione e alla sostituzione dell'avionica. I requisiti in termini di resilienza, controlli sulle esportazioni, sicurezza informatica e catena di approvvigionamento continuano a rendere i fornitori e i fornitori di tecnologia nordamericani sempre più attraenti.
Mercato statunitense dei sistemi inerziali di fascia alta
Nel 2025 gli Stati Uniti rappresenteranno circa l'88% - 92% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9% - 5,7% fino al 2034. Questa quota è dovuta all'entità degli appalti per la difesa, alla produzione aerospaziale commerciale e ai programmi spaziali. Aziende come Honeywell International Inc., Collins Aerospace, L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc. e RTX Corporation vantano una presenza significativa in termini di tecnologie o piattaforme.
La difesa è il principale motore delle applicazioni, poiché i sistemi inerziali forniscono guida, navigazione, stabilizzazione, controllo del volo e puntamento. Secondo il SIPRI, il bilancio della difesa statunitense nel 2025 ammontava a 954 miliardi di dollari, nonostante una diminuzione annua del 7,5% rispetto al 2024. Inoltre, nel 2026 il Congresso degli Stati Uniti ha stanziato oltre 1.000 miliardi di dollari per la difesa del Paese.
Mercato europeo dei sistemi inerziali di fascia alta
Si stima che l'Europa rappresenterà una quota del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% fino al 2034, con la Francia a rappresentare la principale base tecnologica nazionale. Germania, Regno Unito, Italia e Spagna contribuiscono attraverso gli appalti per la difesa, la produzione di aeromobili, i programmi di navigazione e la modernizzazione. La spesa militare europea è aumentata del 14% nel 2025, raggiungendo gli 864 miliardi di dollari.
Il Regno Unito soddisfa le proprie esigenze nei settori aerospaziale e della difesa, ma potrebbero verificarsi ritardi negli appalti a causa di considerazioni finanziarie. La Germania ha potenziato le proprie capacità di difesa e ha stanziato 114 miliardi di dollari per attività militari nel 2025, con un aumento del 24%. La Francia spenderà 68 miliardi di dollari, l'Italia 48,1 miliardi e la Spagna 40,2 miliardi.
Mercato dei sistemi inerziali di fascia alta nella regione Asia-Pacifico
La regione Asia-Pacifico deterrà una quota di mercato pari a circa il 19-23% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,9-6,7% fino al 2034. I principali attori della regione includono la Cina, seguita da Giappone, Corea del Sud, India e Australia. La domanda locale comprende la produzione aerospaziale nazionale, l'ammodernamento della marina militare, i programmi missilistici, le iniziative di autonomia e la produzione di velivoli civili.
Nel 2025 la Cina ha investito circa 336 miliardi di dollari nelle sue forze armate, l'India 92,1 miliardi, il Giappone 62,2 miliardi, la Corea del Sud 47,8 miliardi e l'Australia 35,3 miliardi. Tali investimenti garantiscono il continuo sviluppo nel settore dei sistemi di navigazione, stabilizzazione e guida.
Mercato dei sistemi inerziali di fascia alta in Medio Oriente e Africa
La domanda nella regione del Medio Oriente e dell'Africa registrerà una crescita annua composta (CAGR) del 4,5-5,3% fino al 2034, con l'Arabia Saudita a trainare gli acquisti nella regione. Altre fonti di domanda saranno gli Emirati Arabi Uniti e il Sudafrica, grazie ai loro programmi di modernizzazione della difesa, ai programmi aerospaziali e alle industrie. La spesa dell'Arabia Saudita per la difesa è stata stimata in 83,2 miliardi di dollari nel 2025.
Le opportunità nella regione possono essere associate agli sforzi di modernizzazione della difesa aerea, ai sistemi senza pilota, alle armi di precisione e alle flotte aeree. In particolare, l'Arabia Saudita, gli Emirati Arabi Uniti e il resto dei paesi del Golfo si concentrano sulla sovranità e sull'industria locale, mentre l'Africa manterrà un approccio selettivo. Lo sviluppo delle infrastrutture e l'ambiente operativo difficile rendono ancora più importanti i sistemi di navigazione robusti e resistenti alle temperature estreme.
Analisi di segmentazione
Tipo
Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 4,7-5,5% nel periodo 2026-2034. Le unità di misura inerziali di fascia alta rimangono centrali perché combinano molteplici funzioni di rilevamento in sistemi di navigazione integrati. Accelerometri e giroscopi di fascia alta mantengono un'importanza strategica laddove le prestazioni dei singoli sensori determinano la precisione della navigazione, la qualità della stabilizzazione o la sopravvivenza della piattaforma. Il mercato dei sistemi inerziali di fascia alta comprende quindi sia architetture integrate che a livello di componenti.
- Unità di misura inerziale di fascia alta: Le unità di misura inerziale di fascia alta svolgono il ruolo di integrazione più ampio, combinando accelerometri, giroscopi, elettronica, calibrazione ed elaborazione. La domanda è maggiore laddove è richiesta una funzionalità completa di navigazione o stabilizzazione.
- Accelerometri di fascia alta: Gli accelerometri di fascia alta supportano la misurazione di precisione del movimento lineare e rimangono strategicamente importanti per la guida, la navigazione, il controllo del volo e la stabilizzazione. Il loro valore aumenta con i requisiti di bassa deriva del bias e robustezza ambientale.
- Giroscopi di fascia alta: i giroscopi di fascia alta forniscono la misurazione della velocità angolare per la navigazione e la stabilizzazione. La domanda privilegia le tecnologie che offrono un'elevata stabilità del bias, precisione del fattore di scala, tolleranza alle vibrazioni e funzionamento affidabile in ambienti aerospaziali e di difesa esigenti.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 5,2-6,0% dal 2026 al 2034, con il settore della difesa che manterrà il contributo maggiore in termini di fatturato. La domanda nel settore aerospaziale beneficia dell'espansione della flotta e della sostituzione dell'avionica, mentre la domanda nel settore della difesa riflette la resilienza dei sistemi PNT (Posizionamento, Navigazione e Temporizzazione), della guida di precisione, delle piattaforme autonome e della modernizzazione. Le tendenze del mercato dei sistemi inerziali di fascia alta privilegiano sempre più i sistemi in grado di operare anche in assenza di navigazione satellitare.
- Settore aerospaziale: le applicazioni aerospaziali privilegiano la lunga durata, la certificazione, la bassa manutenzione e le prestazioni precise in termini di assetto e navigazione. L'aviazione commerciale e d'affari offre opportunità ricorrenti di sostituzione, oltre ai programmi per nuovi aeromobili.
- Difesa: La difesa rappresenta la maggiore opportunità strategica, poiché i sistemi inerziali consentono la navigazione e la stabilizzazione in condizioni avverse. Gli appalti pongono sempre più l'accento sulla resistenza alle interferenze, sull'integrazione compatta, sulla robustezza e sull'interoperabilità con architetture multisensore.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Aerospaziale |
Alto |
Modernizzazione della flotta |
Maturo |
|
Difesa |
Alto |
PNT resiliente |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi inerziali di fascia alta
L'interruzione dei sistemi GNSS aumenta la domanda di navigazione autonoma.
Le minacce di jamming e spoofing stanno modificando il valore operativo della navigazione inerziale, poiché aerei, veicoli, missili, navi e piattaforme senza pilota richiedono continuità operativa anche in caso di inaffidabilità dei segnali satellitari. Safran ha segnalato un forte aumento delle minacce di jamming e spoofing GNSS nel corso del 2024 e ha posizionato il suo sistema BlackNaute attorno a una funzionalità PNT (Posizionamento, Navigazione e Temporizzazione) resiliente per ambienti di guerra elettronica. Questa tendenza aumenta la domanda di giroscopi, accelerometri, sistemi di temporizzazione atomica e architetture di fusione di sensori di alta qualità. Di conseguenza, le decisioni di approvvigionamento si stanno orientando verso una resilienza completa della navigazione, piuttosto che verso specifiche di precisione isolate. I fornitori in grado di integrare sensori inerziali con ricevitori GNSS, orologi, algoritmi anti-jamming e software di piattaforma possono soddisfare requisiti di missione più ampi. L'impatto commerciale si traduce in un graduale spostamento verso sistemi di navigazione di maggior valore, programmi di qualificazione più lunghi e maggiori investimenti in tecnologie di posizionamento affidabile.
La modernizzazione della difesa amplia la domanda di sistemi inerziali qualificati
L'aumento della spesa per la difesa sta creando un contesto favorevole per gli appalti nel settore del rilevamento e della navigazione di precisione. La spesa militare globale ha raggiunto i 2.887 miliardi di dollari nel 2025, con un incremento del 14% in Europa e dell'8,1% in Asia e Oceania. Questi cambiamenti sono significativi perché i nuovi velivoli, sistemi missilistici, veicoli senza pilota, piattaforme navali e sistemi di difesa aerea richiedono molteplici funzioni di navigazione e stabilizzazione. Il riarmo europeo è particolarmente importante per i fornitori con qualifiche consolidate e relazioni industriali locali. Gli acquirenti del settore della difesa ricercano inoltre sempre più la resilienza delle forniture nazionali o degli alleati, rafforzando il valore strategico della capacità produttiva e della proprietà tecnologica. L'effetto sul mercato non si limita a una maggiore domanda di unità; incoraggia anche gli investimenti in ridondanza produttiva, qualificazione ambientale, elettronica sicura, garanzia del software e capacità di supporto a lungo termine.
L'utilizzo degli aeromobili determina le esigenze di sostituzione dell'avionica.
La ripresa dell'aviazione commerciale sta supportando un percorso di sostituzione separato per le apparecchiature inerziali. La domanda globale di passeggeri è aumentata del 5,3% nel 2025, mentre la capacità è aumentata del 5,2% e le compagnie aeree hanno continuato a dover affrontare vincoli di consegna e manutenzione degli aeromobili. Un utilizzo più lungo degli aeromobili può aumentare l'importanza di una manutenzione e sostituzione affidabili dell'avionica, in particolare per i sistemi esposti a vibrazioni continue, variazioni di temperatura e accumulo di cicli operativi. I nuovi programmi aeronautici creano ulteriore domanda, ma la flotta installata genera requisiti ricorrenti per il mercato post-vendita che possono moderare la ciclicità della produzione di apparecchiature originali. I fornitori con ampie reti di riparazione, unità di ricambio certificate e compatibilità con le versioni precedenti possono quindi generare valore in più fasi del ciclo di vita. Questo fattore favorisce anche i produttori consolidati perché i requisiti di qualificazione e documentazione aeronautica rendono difficile una rapida sostituzione una volta che le apparecchiature sono state integrate nelle architetture degli aeromobili certificate.
Tendenze future del mercato dei sistemi inerziali di fascia alta
La fusione dei sensori diventerà l'architettura di navigazione principale
È probabile che i futuri sistemi di navigazione combinino sensori inerziali con GNSS, riferimenti celesti, dati topografici, visione artificiale, radar, sorgenti di temporizzazione e sensori specifici della piattaforma. Questa evoluzione renderà il software e la calibrazione sempre più importanti, oltre alle prestazioni dei sensori stessi. Le previsioni per il mercato dei sistemi inerziali di fascia alta indicano una probabile evoluzione verso architetture in grado di stimare continuamente l'errore del sensore e selezionare il riferimento più affidabile disponibile. Le piattaforme di difesa ne trarranno il massimo vantaggio, poiché gli ambienti ostili possono degradare le singole sorgenti di navigazione. Il settore aerospaziale commerciale può adottare approcci simili laddove la ridondanza, la continuità operativa e la manutenzione predittiva giustifichino un'elaborazione aggiuntiva. I fornitori dovrebbero quindi investire in algoritmi di fusione, interfacce digitali, sicurezza informatica e calcolo modulare, anziché considerare il pacchetto inerziale come un componente hardware isolato.
L'ottimizzazione SWaP-C amplierà l'adozione dei MEMS di fascia alta
La prossima generazione di apparecchiature inerziali di fascia alta competerà sempre più su dimensioni, peso, consumo energetico e costo, pur mantenendo prestazioni adeguate per missioni impegnative. L'HG4930 di Honeywell dimostra questa direzione attraverso un'architettura MEMS compatta progettata per applicazioni tattiche, con un peso di soli 140 grammi e un funzionamento in un ampio intervallo di temperature. Tali architetture possono estendere l'impiego a velivoli senza pilota di dimensioni ridotte, carichi utili stabilizzati, robotica e sistemi terrestri autonomi. Questa tendenza non elimina le tecnologie a fibra ottica o a laser ad anello; al contrario, crea livelli di prestazioni più definiti. I fornitori in grado di offrire prestazioni quasi pari a quelle della navigazione in dispositivi più piccoli possono accedere ad applicazioni precedentemente limitate da peso, consumo energetico o volume di installazione.
Opportunità di mercato per i sistemi inerziali di fascia alta
I programmi PNT resilienti creano nicchie tecnologiche di alto livello
Investitori e fornitori possono puntare a programmi PNT (Posizionamento, Navigazione e Temporizzazione) resilienti, in cui i clienti accettano costi dei componenti più elevati per preservare la navigazione in presenza di interferenze. Le previsioni di mercato indicano opportunità in settori quali velivoli militari, sistemi di guida di precisione, piattaforme senza pilota, risorse navali e veicoli autonomi che richiedono un posizionamento affidabile. I prodotti che combinano misurazione inerziale, GNSS sicuro, temporizzazione, funzioni anti-jamming e fusione di sensori offrono una maggiore differenziazione rispetto ai sensori singoli. Le partnership con i principali fornitori del settore della difesa possono accelerare la qualificazione, mentre la produzione localizzata può supportare gli obiettivi di approvvigionamento statale. Gli sviluppatori di tecnologie dovrebbero dare priorità alle architetture modulari che consentono aggiornamenti senza riprogettare l'intero sistema di navigazione. Questo approccio può abbreviare i futuri cicli di qualificazione e generare entrate ricorrenti da software, calibrazione e supporto, oltre alle vendite di hardware.
Le partnership di produzione regionali possono migliorare la resilienza dell'offerta
I programmi regionali di produzione aerospaziale offrono opportunità alle aziende in grado di sviluppare capacità locali di ingegneria, collaudo, calibrazione e riparazione. India, Medio Oriente e alcuni mercati europei stanno rafforzando gli ecosistemi aerospaziali e della difesa nazionali, creando domanda per i fornitori disposti a soddisfare i requisiti di contenuto locale. Collins Aerospace, ad esempio, ha inaugurato nel 2025 uno stabilimento di produzione di 26 acri a Bengaluru, con capacità che coprono prodotti aerospaziali avanzati e sistemi di navigazione. Partnership simili possono ridurre l'esposizione logistica, abbreviare i cicli di feedback per la certificazione e migliorare l'assistenza clienti. Gli investimenti dovrebbero concentrarsi sulle fasi di produzione ad alto valore aggiunto piuttosto che sulla duplicazione della produzione di base. La calibrazione locale, i test ambientali, l'integrazione di sistemi e i servizi per l'intero ciclo di vita possono fornire una maggiore differenziazione, consentendo al contempo alle tecnologie chiave dei sensori di rimanere all'interno delle consolidate reti di produzione globali.
Sviluppi recenti
- Aprile 2025: Thales ha presentato l'unità di misura inerziale (IMU) TopAxyz di nuova generazione, che integra la tecnologia del giroscopio laser ad anello a tre assi con accelerometri MEMS digitali, offrendo una navigazione affidabile contro le interferenze e le falsificazioni GPS, risultando al contempo il 20% più piccola, il 10% più leggera e più efficiente dal punto di vista energetico rispetto al modello precedente. Le prime consegne ai clienti sono previste per l'inizio del secondo semestre del 2026.
- Aprile 2026: Hexagon ha completato l'acquisizione di Inertial Sense, rafforzando il proprio portafoglio di sistemi di posizionamento, navigazione e temporizzazione (PNT) con tecnologia GNSS+INS di livello tattico, aggiungendo oltre 30.000 sistemi inerziali già installati in applicazioni di difesa e commerciali ed espandendo le proprie capacità di navigazione resilienti per i settori aerospaziale, della difesa, dell'autonomia e per ambienti con segnale GPS instabile.
- Marzo 2026: Honeywell ha presentato HGuide I700, un'unità di misura inerziale (IMU) disponibile in commercio, progettata per fornire funzionalità di rilevamento del movimento e navigazione ad alte prestazioni per applicazioni esigenti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -