
Mercado de sistemas inerciales de gama alta: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (unidades de medición inercial de alta gama, acelerómetros de alta gama, giroscopios de alta gama); usuario final (aeroespacial, defensa) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021941
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
10.120 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,03 %
Índice de crecimiento
Mercado potencial
117.350 millones de dólares estadounidenses
(2026-2034)
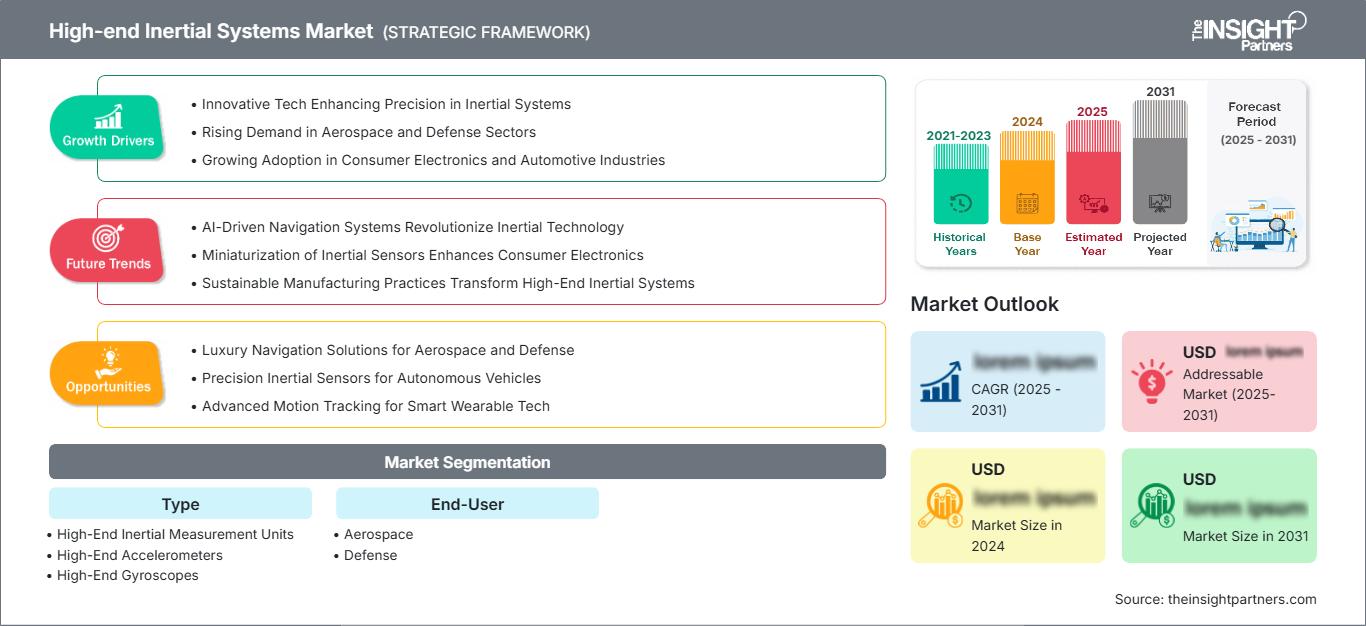
El mercado de sistemas inerciales de alta gama alcanzó los 10.120 millones de dólares en 2025 y se prevé que llegue a los 14.990 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,03% durante el período 2026-2034. Este mercado comprende un segmento específico dentro del mercado de tecnologías aeroespaciales y de defensa, centrado en la medición precisa del movimiento, la orientación y la aceleración.
Se prevé que la demanda del mercado en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) estimada del 5,0-5,8% durante el periodo 2026-2034, impulsada por el gasto en defensa, la modernización de aeronaves y las necesidades de posicionamiento, navegación y sincronización resilientes. Las perspectivas para el tamaño del mercado de sistemas inerciales de alta gama también incluyen las capacidades de fabricación consolidadas dentro de la industria aeroespacial y las numerosas plataformas instaladas. El presupuesto de defensa de EE. UU. ascendió a 954 mil millones de dólares en 2025. La demanda de la aviación comercial también fue sólida.
Análisis y perspectivas del mercado de sistemas inerciales de alta gama
- América del Norte: Se estima que América del Norte tendrá una participación del 39-43% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,8% entre 2026 y 2034, respaldada por la modernización de la defensa, los programas de aeronaves comerciales, la navegación resiliente y la calificación de proveedores establecidos.
- EE. UU.: Se estima que Estados Unidos representa entre el 88 % y el 92 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,7 % hasta 2034, impulsada por los programas de defensa y aeroespaciales.
- Europa: Se estima que Europa tendrá una participación del 27-31% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,2% durante el período 2026-2034. Francia, Alemania, el Reino Unido, Italia y España se benefician de la inversión en defensa y la producción de aeronaves.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 19 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,7 % hasta 2034. China, Japón, Corea del Sur, India y Australia son países que impulsan las adquisiciones y la fabricación aeroespacial.
- Segmento más grande: Se estima que las unidades de medición inercial de gama alta representarán una cuota de mercado del 48-52% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,6% hasta 2034, lo que refleja una amplia integración de sistemas.
- Segmento de alto crecimiento: Se estima que el sector de defensa representará una cuota de mercado del 54-58% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,5-6,3% hasta 2034, impulsado por los requisitos de posicionamiento, navegación y sincronización (PNT) resilientes.
- Empresas clave analizadas en detalle: Airbus SAS, The Boeing Company, Collins Aerospace, Honeywell International Inc., L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc., RTX Corporation, Safran y Thales SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología inercial de precisión ha evolucionado, pasando de sistemas mecánicamente pesados a sistemas de estado sólido y fotónicos que utilizan tecnología MEMS, giroscopios de fibra óptica, giroscopios láser de anillo, acelerómetros de cuarzo, tecnología de calibración y DSP. Honeywell afirma que se han fabricado más de 1,2 millones de IMU en su planta de Minnesota y que la base instalada supera las 900 000 unidades, lo que demuestra el alto nivel de cualificación de la tecnología inercial desplegada.
La futura fase de desarrollo debe centrarse en la resiliencia, la miniaturización, la arquitectura abierta y la fusión de sensores. Las tecnologías de interferencia y suplantación de GNSS están incrementando el valor de la tecnología de navegación autónoma, mientras que los presupuestos militares crecen en Europa y Asia. El SIPRI estima que el gasto militar mundial alcanzó los 2,887 billones de dólares estadounidenses en 2025, con un aumento del 14 % en el gasto militar europeo y del 8,1 % en el gasto militar asiático/oceánico.
Alcance del informe de mercado de sistemas inerciales de alta gama
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.120 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,03% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas inerciales de alta gama
El aumento de la demanda estará asociado principalmente a las entregas de aeronaves, las actualizaciones de plataformas, la autonomía y las aplicaciones de defensa que requieren navegación continua. Por lo tanto, el crecimiento del mercado de sistemas inerciales de alta gama estará impulsado por la cadena de valor, que incluye la fabricación de sensores inerciales, el ensamblaje de giroscopios y acelerómetros, la calibración, el cálculo de navegación, el software, la integración de aviónica, las cualificaciones y el mantenimiento. Los productos de alta gama ofrecen ventajas técnicas gracias a su estabilidad de sesgo, precisión del factor de escala, resistencia a las vibraciones, rendimiento a diferentes temperaturas y fiabilidad durante todo su ciclo de vida.
La aviación comercial garantiza una plataforma instalada estable, mientras que las aplicaciones de defensa generan especificaciones tecnológicas y ciclos de calificación exigentes. La IATA reveló que la demanda mundial de pasajeros aumentó un 5,3 % en 2025, con un incremento del 7,1 % en la demanda internacional, a pesar de las limitaciones en la entrega de aeronaves y motores.
La presión competitiva depende de diversos factores, como las tecnologías de sensores patentadas, la experiencia, la escala y la relación con las plataformas. El análisis del Informe del Mercado de Sistemas Inerciales de Alta Gama revela que Honeywell International Inc., Safran, Thales SA, Northrop Grumman Corporation, L3Harris Technologies, Inc. y Collins Aerospace compiten en función del rendimiento a nivel de navegación y la integración con aplicaciones de defensa. Airbus SAS y The Boeing Company impulsan la demanda del mercado mediante plataformas, mientras que Moog Inc. proporciona precisión e integración de navegación.
Las tendencias de inversión actuales se orientan hacia la resiliencia de los sistemas PNT, la reducción de tamaño, peso, potencia y coste (SWaP-C), la digitalización y la fusión de sensores. Por ejemplo, el producto BlackNaute de Safran es una solución de navegación que combina sensores inerciales avanzados, GNSS y sincronización para su uso en entornos hostiles. Por su parte, Collins Aerospace ya ha desarrollado soluciones APNT diseñadas para navegar en condiciones de GPS degradado. Esto demuestra la creciente tendencia de competitividad desde los sensores hacia las arquitecturas de navegación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas inerciales de alta gama: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas inerciales de alta gama
Se prevé que Norteamérica alcance una cuota de mercado de entre el 39 % y el 43 % en el segmento de sistemas inerciales de alta gama en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,8 % entre 2025 y 2034. Estados Unidos ha liderado la demanda regional gracias a su amplia producción de aeronaves militares, misiles, sistemas espaciales y sistemas autónomos. Canadá ha consolidado su posición en la fabricación aeroespacial, mientras que los proveedores regionales se han beneficiado de su infraestructura de cualificaciones y sus relaciones estratégicas con las plataformas tecnológicas. La modernización de la defensa continúa siendo el principal motor de la demanda.
Otro factor que impulsa la demanda es la aviación comercial. Según la IATA, se prevé un aumento del 5,3 % en la demanda mundial de pasajeros en 2025, y las continuas limitaciones en el suministro de aeronaves han provocado una mayor operación de las flotas existentes. Esto contribuye al mantenimiento y la sustitución de la aviónica. Los requisitos de resiliencia, control de exportaciones, ciberseguridad y cadena de suministro siguen haciendo que los proveedores norteamericanos y de tecnología resulten más atractivos.
Mercado estadounidense de sistemas inerciales de alta gama
Estados Unidos representa entre el 88 % y el 92 % de la demanda de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,7 % hasta 2034. Su participación se debe al volumen de sus adquisiciones de defensa, la fabricación aeroespacial comercial y sus programas espaciales. Empresas como Honeywell International Inc., Collins Aerospace, L3Harris Technologies, Inc., Northrop Grumman Corporation, Moog Inc. y RTX Corporation cuentan con una presencia tecnológica o de plataformas considerable.
La defensa es el principal motor de las aplicaciones, ya que los sistemas inerciales proporcionan guiado, navegación, estabilización, control de vuelo y puntería. Según el SIPRI, el presupuesto de defensa de Estados Unidos en 2025 ascendió a 954 mil millones de dólares, a pesar de una disminución anual del 7,5 % con respecto a 2024. Además, en 2026 el Congreso de Estados Unidos asignó más de un billón de dólares a la defensa del país.
Mercado europeo de sistemas inerciales de alta gama
Se estima que Europa representará entre el 27 % y el 31 % del gasto militar en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 % hasta 2034, siendo Francia el principal referente tecnológico nacional. Alemania, el Reino Unido, Italia y España contribuyen mediante la adquisición de material de defensa, la fabricación de aeronaves, los programas de navegación y la modernización. El gasto militar europeo aumentó un 14 % en 2025, hasta alcanzar los 864.000 millones de dólares estadounidenses.
El Reino Unido satisface sus necesidades en los sectores aeroespacial y de defensa, pero podrían producirse retrasos en las adquisiciones por motivos financieros. Alemania ha reforzado su capacidad de defensa y ha destinado 114.000 millones de dólares a actividades militares en 2025, lo que supone un aumento del 24%. Francia destina 68.000 millones de dólares, Italia 48.100 millones y España 40.200 millones.
Mercado de sistemas inerciales de alta gama en la región Asia-Pacífico
La región de Asia-Pacífico representará entre el 19 % y el 23 % del mercado en 2025 y crecerá a una tasa compuesta anual del 5,9 % al 6,7 % hasta 2034. Los principales actores de la región son China, seguida de Japón, Corea del Sur, India y Australia. La demanda local abarca la producción aeroespacial nacional, la modernización naval, los programas de misiles, las iniciativas de autonomía y la producción de aeronaves civiles.
En 2025, China invirtió alrededor de 336 mil millones de dólares en sus fuerzas armadas; India, 92.1 mil millones; Japón, 62.2 mil millones; Corea del Sur, 47.8 mil millones; y Australia, 35.3 mil millones. Estas inversiones garantizan el desarrollo continuo en el área de sistemas de navegación, estabilización y guiado.
Mercado de sistemas inerciales de alta gama en Oriente Medio y África
Se prevé que la demanda en la región de Oriente Medio y África crezca a una tasa compuesta anual del 4,5 % al 5,3 % hasta 2034, con Arabia Saudita como principal impulsora de las compras en la región. Otros países que contribuirán a la demanda serán los Emiratos Árabes Unidos y Sudáfrica, gracias a sus esfuerzos de modernización de la defensa, sus programas aeroespaciales y sus industrias. Se estima que el gasto de Arabia Saudita en defensa ascendió a 83.200 millones de dólares en 2025.
Las oportunidades en la región se relacionan con la modernización de la defensa aérea, los sistemas no tripulados, las armas de precisión y las flotas aéreas. En particular, Arabia Saudita, los Emiratos Árabes Unidos y el resto de los países del Golfo se centran en la soberanía y la industria local, mientras que África mantendrá una postura selectiva. El desarrollo de infraestructuras y las difíciles condiciones operativas hacen que los sistemas de navegación robustos y resistentes a temperaturas extremas sean aún más importantes.
Análisis de segmentación
Tipo
Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,5 % durante el periodo 2026-2034. Las unidades de medición inercial de alta gama siguen siendo fundamentales, ya que combinan múltiples funciones de detección en conjuntos de navegación integrados. Los acelerómetros y giroscopios de alta gama conservan una importancia estratégica, dado que el rendimiento de cada sensor determina la precisión de la navegación, la calidad de la estabilización y la capacidad de supervivencia de la plataforma. Por lo tanto, el mercado de sistemas inerciales de alta gama abarca arquitecturas tanto integradas como a nivel de componentes.
- Unidades de medición inercial de alta gama: Estas unidades desempeñan el papel de integración más amplio, combinando acelerómetros, giroscopios, electrónica, calibración y procesamiento. La demanda es mayor cuando se requiere una funcionalidad completa de navegación o estabilización.
- Acelerómetros de alta gama: Los acelerómetros de alta gama permiten la medición precisa del movimiento lineal y siguen siendo de vital importancia estratégica para la guía, la navegación, el control de vuelo y la estabilización. Su valor aumenta con los requisitos de baja deriva de sesgo y robustez ambiental.
- Giroscopios de alta gama: Los giroscopios de alta gama proporcionan medición de velocidad angular para navegación y estabilización. La demanda favorece las tecnologías que ofrecen una gran estabilidad de sesgo, precisión en el factor de escala, tolerancia a las vibraciones y un funcionamiento fiable en entornos aeroespaciales y de defensa exigentes.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 6,0 % entre 2026 y 2034, con el sector de defensa manteniendo la mayor contribución a los ingresos. La demanda aeroespacial se beneficia de la expansión de la flota y la renovación de la aviónica, mientras que la demanda de defensa refleja la resiliencia del sistema de posicionamiento, navegación y sincronización (PNT), la guía de precisión, las plataformas autónomas y la modernización. Las tendencias del mercado de sistemas inerciales de alta gama favorecen cada vez más los sistemas capaces de operar cuando la navegación por satélite no está disponible.
- Aeroespacial: Las aplicaciones aeroespaciales priorizan una larga vida útil, la certificación, el bajo mantenimiento y un rendimiento preciso en navegación y actitud. La aviación comercial y ejecutiva ofrece oportunidades recurrentes de reemplazo junto con los nuevos programas de aeronaves.
- Defensa: La defensa representa la mayor oportunidad estratégica, ya que los sistemas inerciales permiten la navegación y la estabilización en condiciones adversas. Las adquisiciones hacen cada vez más hincapié en la resistencia a las interferencias, la integración compacta, la robustez y la interoperabilidad con arquitecturas multisensor.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aeroespacial |
Alto |
Modernización de la flota |
Maduro |
|
Defensa |
Alto |
PNT resiliente |
Escalada |
Factores que impulsan el crecimiento del mercado de sistemas inerciales de alta gama y análisis de su impacto
La interrupción del GNSS aumenta la demanda de navegación autónoma.
Las amenazas de interferencia y suplantación de identidad están cambiando el valor operativo de la navegación inercial, ya que aeronaves, vehículos, misiles, buques y plataformas no tripuladas requieren continuidad cuando las señales satelitales se vuelven poco fiables. Safran informó que las amenazas de interferencia y suplantación de identidad del GNSS aumentaron drásticamente durante 2024 y posicionó su sistema BlackNaute en torno a la resiliencia del PNT para entornos de guerra electrónica. Esta tendencia incrementa la demanda de giroscopios, acelerómetros, sincronización atómica y arquitecturas de fusión de sensores de alta calidad. En consecuencia, las decisiones de adquisición se están orientando hacia la resiliencia total de la navegación en lugar de las especificaciones de precisión aisladas. Los proveedores capaces de integrar sensores inerciales con receptores GNSS, relojes, algoritmos antiinterferencias y software de plataforma pueden satisfacer requisitos de misión más amplios. El impacto comercial es un movimiento gradual hacia conjuntos de navegación de mayor valor, programas de cualificación más largos y una mayor inversión en tecnologías de posicionamiento seguro.
La modernización de la defensa amplía la demanda de sistemas inerciales cualificados.
El creciente gasto en defensa está creando un entorno favorable para la adquisición de sistemas de detección y navegación de precisión. El gasto militar mundial alcanzó los 2,887 billones de dólares en 2025, mientras que Europa incrementó su gasto un 14 % y Asia y Oceanía un 8,1 %. Estos cambios son relevantes, ya que las nuevas aeronaves, sistemas de misiles, vehículos no tripulados, plataformas navales y sistemas de defensa aérea requieren múltiples funciones de navegación y estabilización. El rearme europeo es particularmente importante para los proveedores con cualificaciones consolidadas y relaciones industriales locales. Los compradores de defensa también buscan cada vez más la resiliencia del suministro nacional o de aliados, lo que refuerza el valor estratégico de la capacidad de fabricación y la propiedad de la tecnología. El efecto de mercado resultante no se limita a una mayor demanda de unidades; también fomenta la inversión en redundancia de producción, cualificación ambiental, electrónica segura, garantía de software y capacidades de soporte a largo plazo.
La utilización de las aeronaves mantiene los requisitos de reemplazo de aviónica.
La recuperación de la aviación comercial está impulsando una vía de reemplazo independiente para los equipos inerciales. La demanda mundial de pasajeros aumentó un 5,3 % en 2025, mientras que la capacidad aumentó un 5,2 %, y las aerolíneas continuaron enfrentando limitaciones en la entrega y el mantenimiento de aeronaves. Una mayor utilización de las aeronaves puede incrementar la importancia de un mantenimiento y reemplazo confiables de la aviónica, particularmente para sistemas expuestos a vibraciones continuas, variaciones de temperatura y acumulación de ciclos operativos. Los nuevos programas de aeronaves generan demanda adicional, pero la flota instalada crea requisitos recurrentes de posventa que pueden moderar la ciclicidad de la producción de equipos originales. Por lo tanto, los proveedores con amplias redes de reparación, unidades de reemplazo certificadas y compatibilidad con versiones anteriores pueden generar valor en múltiples etapas del ciclo de vida. Este factor también favorece a los productores establecidos, ya que los requisitos de calificación y documentación de la aviación dificultan la sustitución rápida una vez que el equipo se ha integrado en arquitecturas de aeronaves certificadas.
Tendencias futuras del mercado de sistemas inerciales de alta gama
La fusión de sensores se convertirá en la arquitectura de navegación principal.
Es probable que los futuros sistemas de navegación combinen sensores inerciales con GNSS, referencias celestes, datos del terreno, visión, radar, fuentes de sincronización y sensores específicos de la plataforma. Esta evolución hará que el software y la calibración sean cada vez más importantes, junto con el rendimiento bruto del sensor. Se prevé que el mercado de sistemas inerciales de alta gama se oriente hacia arquitecturas que estimen continuamente el error del sensor y seleccionen la referencia disponible más fiable. Las plataformas de defensa serán las más beneficiadas, ya que los entornos hostiles pueden degradar las fuentes de navegación individuales. La industria aeroespacial comercial puede adoptar enfoques similares donde la redundancia, la continuidad operativa y el mantenimiento predictivo justifiquen el procesamiento adicional. Por lo tanto, los proveedores deberían invertir en algoritmos de fusión, interfaces digitales, ciberseguridad y computación modular, en lugar de tratar el sistema inercial como un componente de hardware aislado.
La optimización SWaP-C ampliará la adopción de MEMS de gama alta.
La próxima generación de equipos inerciales de alta gama competirá cada vez más en tamaño, peso, potencia y coste, manteniendo un rendimiento adecuado para misiones exigentes. El HG4930 de Honeywell ejemplifica esta tendencia mediante una arquitectura MEMS compacta diseñada para aplicaciones tácticas, con un tamaño de 140 gramos y funcionamiento en un amplio rango de temperaturas. Estas arquitecturas pueden ampliar su uso a aeronaves no tripuladas más pequeñas, cargas útiles estabilizadas, robótica y sistemas terrestres autónomos. Esta tendencia no elimina las tecnologías de fibra óptica ni de láser de anillo; en cambio, crea niveles de rendimiento más definidos. Los proveedores que ofrecen un rendimiento cercano al de la navegación en paquetes más pequeños pueden acceder a aplicaciones que antes estaban limitadas por el peso, la potencia o el volumen de instalación.
Oportunidades de mercado para sistemas inerciales de alta gama
Los programas PNT resilientes crean nichos tecnológicos de primera calidad.
Los inversores y proveedores pueden centrarse en programas PNT resilientes donde los clientes aceptan mayores costos de componentes para preservar la navegación ante interferencias. Las previsiones de mercado apuntan a oportunidades en aeronaves militares, sistemas de guiado de precisión, plataformas no tripuladas, activos navales y vehículos autónomos que requieren un posicionamiento preciso. Los productos que combinan medición inercial, GNSS seguro, sincronización, funciones antiinterferencias y fusión de sensores ofrecen una mayor diferenciación que los sensores independientes. Las alianzas con los principales contratistas de defensa pueden acelerar la cualificación, mientras que la fabricación local puede respaldar los objetivos de adquisición soberanos. Los desarrolladores de tecnología deben priorizar arquitecturas modulares que permitan actualizaciones sin rediseñar el sistema de navegación completo. Este enfoque puede acortar los ciclos de cualificación futuros y generar ingresos recurrentes por software, calibración y soporte, además de las ventas de hardware.
Las alianzas de producción regional pueden mejorar la resiliencia del suministro.
Los programas regionales de fabricación aeroespacial ofrecen oportunidades para las empresas capaces de establecer capacidades locales de ingeniería, pruebas, calibración y reparación. India, Oriente Medio y algunos mercados europeos están fortaleciendo sus ecosistemas aeroespaciales y de defensa nacionales, lo que genera demanda de proveedores dispuestos a cumplir con los requisitos de contenido local. Collins Aerospace, por ejemplo, inauguró en 2025 una planta de fabricación de 10,5 hectáreas en Bengaluru, con capacidad para productos aeroespaciales avanzados y sistemas de navegación. Alianzas similares pueden reducir la exposición logística, acortar los ciclos de certificación y mejorar la atención al cliente. La inversión debe centrarse en etapas de producción de alto valor en lugar de duplicar la fabricación de productos básicos. La calibración local, las pruebas ambientales, la integración de sistemas y los servicios de ciclo de vida pueden ofrecer una mayor diferenciación, al tiempo que permiten que las tecnologías de sensores clave permanezcan dentro de las redes de fabricación globales establecidas.
Novedades recientes
- Abril de 2025: Thales presentó una unidad de medición inercial (IMU) TopAxyz de última generación que integra tecnología de giroscopio láser de anillo de tres ejes con acelerómetros MEMS digitales, lo que proporciona una navegación resistente a las interferencias y la suplantación de GPS, a la vez que es un 20 % más pequeña, un 10 % más ligera y más eficiente energéticamente que el diseño anterior. Se espera que las primeras entregas a clientes se realicen a principios del segundo semestre de 2026.
- Abril de 2026: Hexagon completó la adquisición de Inertial Sense, reforzando su cartera de sistemas de posicionamiento, navegación y sincronización (PNT) con tecnología GNSS+INS de grado táctico, añadiendo más de 30.000 sistemas inerciales desplegados en aplicaciones comerciales y de defensa, y ampliando sus capacidades de navegación resiliente para entornos aeroespaciales, de defensa, de autonomía y con dificultades para el GPS.
- Marzo de 2026: Honeywell presentó el HGuide I700, una unidad de medición inercial (IMU) disponible comercialmente, diseñada para proporcionar capacidades de detección de movimiento y navegación de alto rendimiento para aplicaciones exigentes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -