
Markt für Hoch-Geschwindigkeit Optisch Interconnects: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für optische Hochgeschwindigkeitsverbindungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Singlemode, Multimode); Endnutzer (Optische Industrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016977
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
18,69 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
57,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,27 %
Wachstumsrate
Adressierbarer Markt
330,12 Mrd. US-Dollar
(2026–2034)
Der Markt für optische Hochgeschwindigkeitsverbindungen wurde 2025 auf 18,69 Milliarden US-Dollar geschätzt und soll bis 2034 auf 57,37 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,27 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst optische Technologien, die die Datenübertragung mit hoher Bandbreite über Rechenzentren, Cloud-Infrastrukturen, Telekommunikationsnetze und moderne Rechenumgebungen ermöglichen. Das Wachstum wird durch KI-Workloads, beschleunigtes Rechnen, Hyperscale-Infrastrukturen, steigende Bandbreitenanforderungen und den Übergang zu immer dichteren optischen Verbindungsarchitekturen geprägt.
Nordamerika bleibt ein strategisch wichtiger Markt, gestützt durch den Bau von Hyperscale-Rechenzentren, Investitionen in Cloud-Computing, den Ausbau der KI-Infrastruktur und die zunehmende Verbreitung von Netzwerkgeräten mit hoher Bandbreite. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 13,0–13,5 % prognostiziert. Steigende Rack-Dichte und höhere Verbindungsgeschwindigkeiten veranlassen Betreiber dazu, optische Architekturen einzusetzen, die die Bandbreitenskalierbarkeit verbessern und gleichzeitig Latenz, Signalverlust und Stromverbrauch reduzieren.
Marktanalyse und Einblicke zu optischen Hochgeschwindigkeitsverbindungen
- Nordamerika: Nordamerika hielt 2025 einen Marktanteil von 29–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–13,5 % wachsen. Treiber dieses Wachstums sind Hyperscale-Rechenzentren, KI-Cluster, Cloud-Infrastruktur und der Ausbau von Hochgeschwindigkeitsnetzwerken.
- USA: Die USA repräsentierten 2025 82–85 % der nordamerikanischen Nachfrage und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 13,1–13,6 % wachsen, unterstützt durch Hyperscale-Computing und KI-Infrastruktur.
- Europa: Europa hatte im Jahr 2025 einen Anteil von 24–26 % und wird voraussichtlich ein jährliches Wachstum von 11,9–12,5 % verzeichnen, wobei Deutschland, Großbritannien, Frankreich und die Niederlande die Modernisierung von Rechenzentren und Telekommunikationsnetzen vorantreiben.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 35–38 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–14,6 % wachsen, angeführt von China, Japan, Südkorea, Taiwan, Singapur und Indien.
- Größtes Segment: Single Mode machte 2025 einen Marktanteil von 68–72 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–13,2 % wachsen, was auf die Anforderungen an größere Reichweiten und die Anbindung an Rechenzentren zurückzuführen ist.
- Wachstumsstarkes Segment: Multi-Mode machte im Jahr 2025 einen Marktanteil von 28–32 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,2–14,7 % wachsen, unterstützt durch Kurzstreckenverbindungen mit hoher Dichte.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M, Acacia Communications, Inc., Amphenol, Dow Silicones Corporation, FUJITSU OPTICAL COMPONENTS LIMITED, Lumentum Operations LLC, Mellanox Technologies, Inc., Molex LLC, Sumitomo Electric Industries, Ltd. und TE Connectivity.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für optische Hochgeschwindigkeitsverbindungen hat sich von herkömmlichen Glasfaserverbindungen hin zu Designs entwickelt, die auf höherer Bandbreite pro Kanal, verbesserter optoelektronischer Integration und höherer Steckverbinderdichte basieren. Siliziumphotonik, fortschrittliche Laser, optische Schaltungstechnik, die gemeinsame Gehäuseintegration optischer Komponenten und Hochgeschwindigkeits-Transceiver-Technologien haben die Designs verändert. Infolgedessen verlagert sich die Fertigung hin zu verbesserter optischer Ausrichtung, fortschrittlicher Gehäusetechnik, automatisierten Tests und einer stärkeren Integration der Komponenten.
Das Wachstum sollte künftig auf Investitionen in KI-Rechenzentren, Cloud-Regionen, Hochleistungsrechner und digitale Infrastruktur in Nordamerika und im asiatisch-pazifischen Raum konzentriert werden. Europa profitiert von Rechenzentrumsmodernisierungen und verbesserter Konnektivität, während Schwellenländer in Asien von expandierenden Cloud-Ökosystemen profitieren. Standards, Interoperabilität, Energieeinsparungen und die Lokalisierung von Lieferketten gewinnen im Entscheidungsprozess zunehmend an Bedeutung.
Berichtsumfang zum Markt für optische Hochgeschwindigkeitsverbindungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 18,69 Milliarden US-Dollar |
| Marktgröße bis 2034 | 57,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für optische Hochgeschwindigkeitsverbindungen
Das Wachstum des Marktes für optische Hochgeschwindigkeitsverbindungen wird durch KI und beschleunigte Rechenarchitekturen vorangetrieben, die eine deutlich höhere Kommunikationskapazität zwischen Prozessoren, Speichern, Switches und Speichersystemen erfordern. Die Marktentwicklung ist daher eng mit Investitionen in Rechenzentrumsnetzwerke, dem Ausbau von Cloud-Lösungen und der Migration hin zu 400G, 800G, 1,6T und zukünftigen Hochgeschwindigkeitsschnittstellen verknüpft. Optische Verbindungen bieten Vorteile hinsichtlich Reichweite, Bandbreitendichte und elektromagnetischer Unempfindlichkeit.
Das Ökosystem umfasst Hersteller von Glasfasern, Laser- und Photonikkomponenten, Modulatoren, Fotodetektoren, Transceivern, Steckverbindern, Kabelkonfektionen, Switches, Systemintegratoren und Betreiber von Hyperscale-Rechenzentren. Die Dynamik der Lieferkette hängt von der Verfügbarkeit von Halbleiterfertigung, Gehäusen, Glasfasern sowie der Präzision und Qualifizierung von Steckverbindern ab. Vertikale Integration mindert Probleme bei Komponenten, während der Multi-Sourcing-Ansatz weiterhin eine wichtige Rolle bei der Massenproduktion spielen wird.
Die Analyse des Marktberichts für optische Hochgeschwindigkeitsverbindungen zeigt, dass der Wettbewerb von folgenden Faktoren bestimmt wird: Bandbreitenskalierbarkeit, optische Effizienz, Packungsdichte, Steckverbindereffizienz, thermische Aspekte und Standardisierung. Lumentum Operations LLC ist auf photonische Komponenten und optische Technologien spezialisiert, während Sumitomo Electric Industries, Ltd. optische Komponenten und Kommunikationstechnologien kombiniert. Amphenol, Molex LLC und TE Connectivity sind führende Anbieter von hochdichten Verbindungen und Konnektivität.
3M und Dow Silicones Corporation bieten Kompetenzen in den Bereichen Materialien und Konnektivität, die die Leistung optischer Schnittstellen verbessern, während FUJITSU OPTICAL COMPONENTS LIMITED auf optische Komponenten spezialisiert ist. Acacia Communications, Inc. und Mellanox Technologies, Inc. sind über ihre Muttergesellschaften weiterhin mit modernster optischer und Netzwerktechnologie verbunden. Der Investitionsschwerpunkt liegt zunehmend auf schnellen Lasern, optischen Systemen, fortschrittlichen Gehäusen, erweiterbaren Strahlverbindungen, Co-Package-Optiken und der lokalen Fertigung für KI-Infrastruktur.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
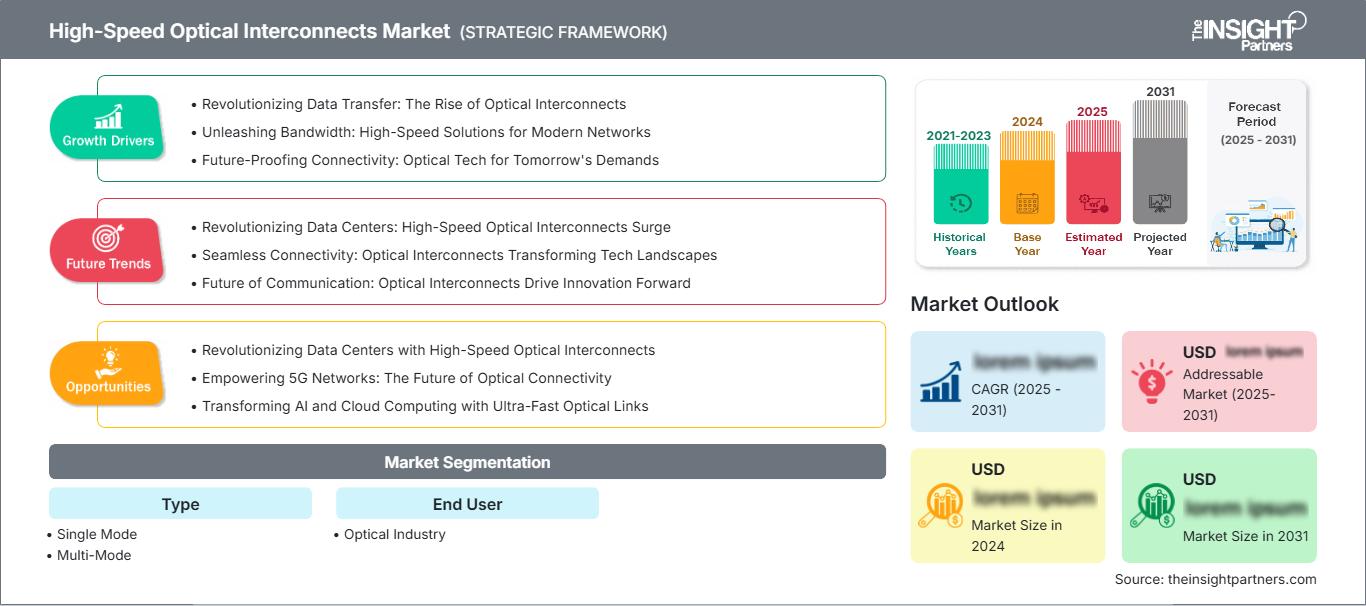
Markt für optische Hochgeschwindigkeitsverbindungen: Strategische Einblicke
Regionale Einblicke
Markt für optische Hochgeschwindigkeitsverbindungen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 29–31 % am Markt für optische Hochgeschwindigkeitsverbindungen und wird voraussichtlich bis 2034 ein jährliches Wachstum von 13,0–13,5 % verzeichnen. Die USA generieren den größten Teil der Nachfrage in dieser Region, während Kanada durch Cloud-Infrastruktur, Telekommunikation, Forschungsinformatik und datenintensive industrielle Anwendungen einen Beitrag leistet. Der Ausbau von Hyperscale-Rechenzentren ist der Haupttreiber für das Nachfragewachstum, da die KI-Infrastruktur den Bandbreitenbedarf zwischen den Rechenkomponenten erhöht. Cloud-Anbieter rüsten ihre Rechenzentren auf, um beschleunigtes Rechnen und erhöhte Netzwerkkapazität zu unterstützen.
In dieser Region existiert ein starkes Ökosystem aus Anbietern optischer Komponenten, Betreibern von Netzwerkinfrastruktur, Halbleiterherstellern und Rechenzentren. Der Schwerpunkt der Nachfrage liegt auf 800G- und 1,6T-Technologien sowie solchen, die auf minimalen optischen Stromverbrauch und geringe Leistungsdichte abzielen. Die inländischen Investitionen in Halbleiter- und KI-Infrastruktur stärken den lokalen Wertschöpfungsanteil zusätzlich. Die Beschaffungstrends begünstigen Versorgungssicherheit, Interoperabilität, Skalierbarkeit der Fertigung und die Unterstützung der sich rasant entwickelnden optischen Netzwerkplattform.
US-Markt für optische Hochgeschwindigkeitsverbindungen
Die USA repräsentierten 2025 82–85 % der nordamerikanischen Nachfrage und werden Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,1–13,6 % wachsen. Hyperscale-Rechenzentren, Cloud-Plattformen, KI-Trainingsinfrastruktur, Hochleistungsrechner und Telekommunikationsnetze sind die wichtigsten Anwendungsbereiche. Der Markt profitiert von erheblichen Investitionen in Rechenzentrumskapazität und fortschrittliche Computersysteme, die zunehmend dichte optische Verbindungen erfordern.
Lumentum Operations LLC, 3M, Amphenol, Molex LLC und TE Connectivity sind in den Bereichen optische Komponenten, Steckverbinder, Baugruppen und zugehörige Infrastruktur tätig. Die Anwendungsnachfrage konzentriert sich zunehmend auf KI-Cluster und Serverumgebungen mit hoher Dichte, wo optische Verbindungen die Kommunikation zwischen Racks und Netzwerkschichten unterstützen. Die USA profitieren zudem von wachsenden Kapazitäten in der Halbleiter- und Gehäuseindustrie, was das heimische Ökosystem für photonische Komponenten und die optoelektronische Integration stärken kann.
Europäischer Markt für optische Hochgeschwindigkeitsverbindungen
Europa erreichte 2025 einen Marktanteil von 24–26 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,9–12,5 % wachsen, wobei Deutschland die regionale Nachfrage anführt. Auch Großbritannien, Frankreich, die Niederlande und Irland tragen durch Cloud-Infrastruktur, Telekommunikation, Enterprise Computing und Rechenzentrumsentwicklung zum Markt bei. Europäische Käufer legen neben Bandbreite Wert auf Energieeffizienz, Netzwerkausfallsicherheit, Interoperabilität und Umweltverträglichkeit.
Deutschland verfügt über eine starke Industrie- und Telekommunikationsbasis, die den Bedarf an Hochgeschwindigkeitsverbindungen in Unternehmensnetzwerken, Automatisierung, Automobiltechnik und Rechenzentren deckt. Großbritannien profitiert von Hyperscale- und Colocation-Einrichtungen, Cloud-Diensten, Finanz-Computing und Telekommunikationsinfrastruktur. Frankreich kombiniert den Ausbau der Cloud mit staatlich geförderter digitaler Infrastruktur, während Italien und Spanien ihre Rechenzentrums- und Konnektivitäts-Ökosysteme stärken. Die Niederlande bleiben als Drehscheibe für digitale Konnektivität von strategischer Bedeutung und decken den Bedarf an regionaler Vernetzung und Netzwerkverkehr.
Markt für optische Hochgeschwindigkeitsverbindungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 35–38 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–14,6 % wachsen. Damit ist er der führende regionale Markt. China ist der größte Nachfragetreiber, gefolgt von Japan, Südkorea, Taiwan, Singapur und Indien. Investitionen in Elektronikfertigung, Halbleiterkapazitäten, Cloud-Infrastruktur, Telekommunikation und KI verstärken den regionalen Bedarf an optischen Technologien.
China profitiert von umfassenden Rechenzentrums- und Elektronik-Ökosystemen, während Japan und Südkorea fortschrittliche Halbleiter- und Kommunikationsinfrastruktur fördern. Indien entwickelt Cloud- und digitale Infrastrukturen rasant, und Australien trägt durch Investitionen in Rechenzentren und regionale Vernetzung dazu bei. Industriepolitische Maßnahmen, die die Lokalisierung der Halbleiterproduktion, die Digitalisierung und die fortschrittliche Fertigung unterstützen, dürften die Nachfrage nach skalierbaren optischen Verbindungstechnologien im asiatisch-pazifischen Raum stärken.
Markt für optische Hochgeschwindigkeitsverbindungen im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein jährliches Wachstum von 12,3–12,9 % prognostiziert, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien die Nachfrage in der Region dominieren. Der Ausbau von Rechenzentren, die Einführung von Cloud-Lösungen, die Modernisierung von Telekommunikationsnetzen, Smart-City-Projekte und Investitionen in die digitale Infrastruktur haben neue Möglichkeiten für optische Hochgeschwindigkeitsnetze eröffnet.
In Saudi-Arabien wird die digitale Infrastruktur deutlich ausgebaut, während die VAE ihre Rolle als regionales Cloud- und Konnektivitätszentrum nutzen. Südafrika bleibt ein wichtiger afrikanischer Standort für Rechenzentren und Telekommunikation. Die Nachfrage in der Region RoMEA wird durch die Digitalisierung von Unternehmen und den Ausbau der Konnektivitätsinfrastruktur getrieben. Die Skalierbarkeit glasfaserbasierter Netze, die Cloud-Dienste und KI unterstützen können, gewinnt für regionale Anbieter zunehmend an Bedeutung.
Segmentierungsanalyse
Typ
Die Segmentierung nach Übertragungstyp bestimmt Übertragungsreichweite, Bandbreitenarchitektur, Steckerdesign, Anforderungen an optische Quellen und Wirtschaftlichkeit der Anwendung. Singlemode bleibt die dominierende Kategorie und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 12,8–13,2 % verzeichnen. Multimode dürfte mit einem schnelleren jährlichen Wachstum von 14,2–14,7 % rechnen, da sich Rechenzentrumsarchitekturen mit kurzer Reichweite und hoher Dichte weiterentwickeln.
- Single-Mode: Die Single-Mode-Technologie bleibt strategisch wichtig für Verbindungen über größere Entfernungen und Netzwerke mit hoher Bandbreite, insbesondere dort, wo Signalintegrität, Übertragungsdistanz und zukünftige Kapazitätserweiterungen die Infrastrukturplanung beeinflussen.
- Multi-Mode: Die Multi-Mode-Technologie unterstützt Anwendungen mit kurzer Reichweite, bei denen eine hohe Verbindungsdichte, Kosteneffizienz und kompakte Rechenzentrumsarchitekturen wichtig sind, und schafft Möglichkeiten in der Vernetzung innerhalb und zwischen Racks.
Endbenutzer
Die Endkundennachfrage konzentriert sich auf die optische Industrie und umfasst Hersteller und Systemintegratoren, die Glasfaserkommunikationsgeräte, photonische Komponenten, Transceiver, Steckverbinder und optische Netzwerksysteme entwickeln. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,3–13,8 % prognostiziert. Der Markt für optische Hochgeschwindigkeitsverbindungen erweitert sich, da optische Technologien immer stärker mit Prozessoren verzahnt werden und integraler Bestandteil KI-orientierter Systemarchitekturen werden.
- Optische Industrie: Die Akteure der optischen Industrie benötigen skalierbare Verbindungstechnologien für Transceiver, optische Engines, Steckverbinder, Schalter und photonische Systeme, wobei Bandbreitendichte und Interoperabilität zunehmend an Bedeutung gewinnen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Optische Industrie |
Hoch |
KI-Netzwerke |
Skalierung |
Markttreiber und Wirkungsanalyse für optische Hochgeschwindigkeitsverbindungen
KI-Cluster beschleunigen den Anstieg des Bandbreitenbedarfs
Künstliche Intelligenz (KI) erhöht den Kommunikationsbedarf zwischen Beschleunigern, Speichern, Switches und Speichersystemen. Mit steigender Rechendichte können Netzwerkengpässe die Auslastung teurer Prozessoren einschränken, wodurch optische Hochgeschwindigkeitsverbindungen strategisch wichtig werden. Optische Verbindungen bieten im Vergleich zu vielen Kupferverbindungen höhere Bandbreiten und größere Reichweiten und unterstützen gleichzeitig dichte Netzwerkarchitekturen. Diese Entwicklung verschiebt die Prioritäten beim Einkauf von reiner Konnektivität hin zu Bandbreite pro Port, Energieeffizienz, Latenz, thermischem Verhalten und Aufrüstbarkeit. Die kommerziellen Auswirkungen erstrecken sich auf Laser, Fotodetektoren, Transceiver, Steckverbinder, Faserkonfektionen und optische Schalttechnologien. Anbieter, die schnelle Übergänge zwischen verschiedenen Schnittstellengenerationen ermöglichen, können ihre Position bei Hyperscale- und Cloud-Kunden stärken. Die Nachfrage dürfte daher weiterhin eng mit dem Ausbau der KI-Infrastruktur und der zunehmenden Größe von Clustern für beschleunigtes Rechnen korrelieren.
Die Dichte von Rechenzentren erhöht den Wert optischer Verbindungen.
Die zunehmende Serverdichte erhöht den Druck auf die Netzwerkarchitekturen von Rechenzentren, insbesondere dort, wo Hochgeschwindigkeitsverbindungen in beengten Rack- und Gebäudeumgebungen realisiert werden müssen. Optische Verbindungen können Bandbreitenanforderungen über größere Entfernungen und in dichten Switching-Konfigurationen erfüllen und gleichzeitig die Anfälligkeit für elektromagnetische Störungen reduzieren. Mit der Umstellung auf Hochgeschwindigkeitsschnittstellen müssen Betreiber auch die Steckerdichte, die Installationszeit, den Wartungszugang, die Signalintegrität und das Wärmemanagement berücksichtigen. Dies führt zu einer Nachfrage nach fortschrittlichen Steckverbindersystemen, optischen Schaltkreisen, hochdichten Kabelkonfektionen und kompakten Transceiver-Gehäusen. Die Auswirkungen sind besonders für Hyperscale-Rechenzentren relevant, in denen Tausende von optischen Verbindungen innerhalb eines einzigen Infrastrukturprojekts eingesetzt werden können. Anbieter, die optische Leistung mit Installationseffizienz und skalierbarer Fertigung kombinieren, gewinnen an Bedeutung, da Rechenzentrumsbetreiber planbare Bereitstellungspläne und eine geringere Betriebskomplexität anstreben.
Der Ausbau der Cloud-Infrastruktur erweitert den Einsatz optischer Systeme.
Die Expansion von Cloud-Diensten erhöht die Anzahl der benötigten Rechenzentren, Netzwerkverbindungspunkte und Hochleistungsverbindungen zur Unterstützung von Unternehmensanwendungen, Streaming, Analysen, KI und verteiltem Rechnen. Auch die regionale Cloud-Expansion steigert die Nachfrage nach optischen Verbindungen zwischen Standorten, Metropolnetzen und internen Rechenzentrumssystemen. Dadurch eröffnen sich Möglichkeiten über verschiedene Übertragungsdistanzen hinweg, anstatt die Nachfrage auf eine einzelne optische Architektur zu beschränken. Cloud-Betreiber benötigen zunehmend interoperable Produkte, die sich in standardisierter Infrastruktur einsetzen lassen und dabei eine vorhersehbare Leistung gewährleisten. Die daraus resultierende Marktentwicklung führt zu einer höheren Nachfrage nach steckbaren Optiken, optischen Komponenten, Faserkonfektionen und hochdichten Steckverbindern. Zudem werden Anbieter dazu angeregt, modulare Produkte zu entwickeln, die Upgrades ohne vollständigen Infrastrukturaustausch ermöglichen. Dieser Ansatz reduziert das Bereitstellungsrisiko und ermöglicht gleichzeitig die Skalierung der Netzwerkkapazität entsprechend den sich ändernden Anwendungsanforderungen.
Markt für optische Hochgeschwindigkeitsverbindungen: Zukunftstrends
Die Integration von Optiken in Gehäuse wird optische Funktionen näher an den Computer bringen.
Die Trends im Markt für optische Hochgeschwindigkeitsverbindungen verlagern optische Funktionen zunehmend näher an die Schalt- und Rechenchips heran. Integrierte Optiken können die elektrischen Übertragungswege zwischen Prozessoren und optischen Modulen verkürzen und so potenziell die Signalintegrität und Energieeffizienz bei steigenden Schnittstellengeschwindigkeiten verbessern. Die Akzeptanz hängt von der Zuverlässigkeit der Gehäuse, dem Wärmemanagement, der Wartungsfreundlichkeit, der Fertigungsausbeute und der Standardisierung des Ökosystems ab. Optische Module könnten sich im Laufe der Zeit enger mit Schaltplattformen integrieren, insbesondere in KI-orientierten Netzwerken mit rasant steigendem Bandbreitenbedarf. Dieser Wandel könnte die Wettbewerbsstruktur verändern, indem er die Bedeutung von photonischen Gehäusen, Halbleiterintegration, fortschrittlichen Substraten und optisch-elektrischem Co-Design erhöht. Anbieter, die Fertigungsprozesse etablieren, welche Ausrichtung, thermische Stabilität und Ausbeute auch in großem Maßstab gewährleisten, können strategische Vorteile erlangen, da optische Verbindungen zunehmend in Rechen- und Netzwerkplattformen integriert werden.
Erweiterte Strahlverbindungen werden die Effizienz der Bereitstellung in hohen Dichten verbessern
Optische Steckverbinder mit erweitertem Lichtbogen dürften an Bedeutung gewinnen, da Rechenzentrumsbetreiber bei sehr hohen Verbindungsdichten eine schnellere Installation und einen geringeren Wartungsaufwand anstreben. Durch die Reduzierung der Empfindlichkeit gegenüber Verunreinigungen und die Vereinfachung des wiederholten Steckens können diese Architekturen die betrieblichen Herausforderungen großflächiger Glasfasernetze bewältigen. Der Einsatz sollte sich zunächst auf Umgebungen konzentrieren, in denen Installationsgeschwindigkeit, Langlebigkeit der Steckverbinder und Wartungszugänglichkeit einen messbaren wirtschaftlichen Nutzen bieten. Die Standardisierung wird wichtig sein, da Hyperscale-Betreiber in der Regel interoperable Lösungen bevorzugen, die von verschiedenen Anbietern bezogen werden können. Mit der Entwicklung optischer Netzwerke hin zu höheren Faseranzahlen und häufigeren Upgrades könnten Steckverbinderdesigns, die die Installation vereinfachen, zunehmend relevant werden. Dieser Trend eröffnet auch Chancen für Anbieter mit Expertise in Präzisionsoptik, Materialwissenschaften, hochdichten Ferrulen, Kabelkonfektionen und automatisierter Steckverbinderfertigung.
Marktchancen für optische Hochgeschwindigkeitsverbindungen
Lokalisierte photonische Fertigung kann das Risiko in der Lieferkette verringern
Prognosen für den Markt für optische Hochgeschwindigkeitsverbindungen deuten auf Chancen für die regionale Fertigung von photonischen Komponenten, Transceivern, Steckverbindern und Kabelkonfektionen hin, da die Infrastruktur von Rechenzentren strategisch an Bedeutung gewinnt. Lokale Fertigung kann die Transportkosten senken, die Kundenreaktionsfähigkeit verbessern und eine bessere Kontrolle über Qualifizierung und Produktionsplanung ermöglichen. Nordamerika und der asiatisch-pazifische Raum bieten aufgrund ihrer starken KI-Infrastruktur, Halbleiter-Ökosysteme und Cloud-Investitionen besonders attraktive Rahmenbedingungen. Auch Europa kann die lokale Produktion unterstützen, da Energieeffizienz und digitale Souveränität die Beschaffung beeinflussen. Anbieter können globale Komponentenplattformen mit regionaler Endmontage, Prüfung und Lagerhaltung kombinieren, um Skaleneffekte und Reaktionsfähigkeit in Einklang zu bringen. Investitionsprioritäten sollten automatisierte optische Ausrichtung, photonische Gehäuse, Hochgeschwindigkeitstests und rückverfolgbare Fertigungssysteme umfassen. Diese Fähigkeiten können die Versorgungssicherheit stärken und gleichzeitig Kunden unterstützen, die mit schnellen technologischen Veränderungen und engen Zeitplänen für den Infrastrukturausbau konfrontiert sind.
Optische Baugruppen mit hoher Dichte können den Wert pro Einsatz steigern
Die Möglichkeit, komplette optische Baugruppen anzubieten, geht über einzelne Steckverbinder oder Komponenten hinaus und umfasst die Integration von Fasern, Ferrulen, Transceivern, Abschirmungen, Wärmemanagement und geprüften Schnittstellen. Kunden profitieren von vereinfachter Installation, reduziertem Integrationsaufwand und besser vorhersagbarer Systemleistung. Dieses Modell ist besonders relevant für KI-Rechenzentren, in denen eine große Anzahl von Verbindungen schnell installiert und mit minimalen Ausfallzeiten gewartet werden muss. Anbieter können sich durch kundenspezifische Faseranzahlen, Steckverbinderkonfigurationen, Kabellängen und Testdienstleistungen differenzieren und gleichzeitig standardisierte Architekturen beibehalten. Investitionen in automatisierte Montage, Inspektion und optische Prüfung verbessern die Konsistenz und reduzieren Produktionsschwankungen. Mit zunehmender Dichte von Netzwerkarchitekturen werden Kunden qualifizierte Baugruppen der fragmentierten Komponentenbeschaffung vorziehen. Dies ebnet den Weg für wertvollere Partnerschaften, basierend auf technischer Kompetenz, Qualitätssicherung, Implementierungsunterstützung und Lifecycle-Service.
Aktuelle Entwicklungen
- August 2026: Die Vuzix Corporation (NASDAQ: VUZI), ein führender Anbieter von KI-gestützten Smart Glasses, Wellenleitern und Augmented-Reality-Technologien, gab bekannt, dass sie mit der Auslieferung ihrer ersten Causeway-Wellenleiterbrückenmuster an ausgewählte potenzielle Kunden und Ökosystempartner begonnen hat und ein umfassenderes Evaluierungskit für optische Verbindungen für KI-Rechenzentrumsanwendungen, einschließlich Co-Packaged Optics (CPO)-Architekturen, zur Verfügung stellt.
- Juli 2026: SuperX AI Technology Limited (NASDAQ:SUPX), ein an der NASDAQ notierter Anbieter von Full-Stack-KI-Infrastrukturlösungen, gab bekannt, dass SuperX Optical Communications Pte. Ltd., ein in Singapur ansässiges Joint Venture, das von SuperX, einer singapurischen Tochtergesellschaft von Suzhou TFC Optical Communication Co., Ltd. und APEX VERVE LIMITED gemeinsam gegründet wurde, die Geschäftsregistrierung und die vollständige Kapitaleinlage abgeschlossen hat, womit der offizielle Start des Joint-Venture-Vertrags markiert wird.
- Mai 2026: 3M (NYSE: MMM) gab bekannt, sich einer Gruppe führender Technologieunternehmen angeschlossen zu haben, um eine neue Multi-Source Agreement (MSA) zu schließen. Ziel der Vereinbarung ist die Weiterentwicklung offener, interoperabler Spezifikationen für die optische Konnektivität mit erweiterter Strahlbreite (EBO) in KI-Infrastrukturen. Die EBO-Technologie gilt zunehmend als Schlüsselfaktor für KI-Infrastrukturen und bietet Vorteile hinsichtlich Zuverlässigkeit, Wartungsfreundlichkeit und Leistung in Umgebungen mit hoher Dichte. Mit dem Wachstum von Hyperscale- und Enterprise-KI-Implementierungen werden standardisierte Ansätze für optische Konnektivität voraussichtlich eine entscheidende Rolle bei der Reduzierung der Komplexität und der Beschleunigung der Implementierung spielen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -