
Mercado de interconexiones ópticas de alta velocidad: tamaño, tendencias y previsiones 2034
Tamaño del mercado de interconexiones ópticas de alta velocidad y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (monomodo, multimodo); usuario final (industria óptica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016977
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
18.690 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
57.370 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,27 %
Índice de crecimiento
Mercado potencial
330.120 millones de dólares estadounidenses
(2026-2034)
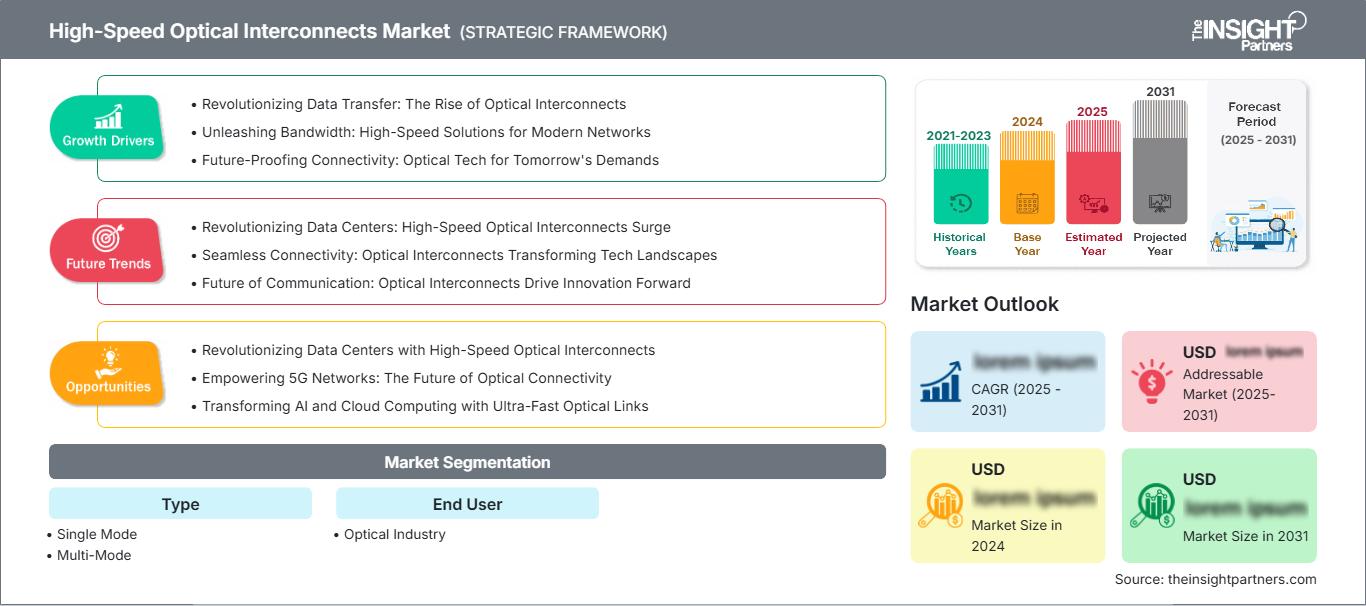
El mercado de interconexiones ópticas de alta velocidad alcanzó un valor de 18.690 millones de dólares en 2025 y se prevé que llegue a los 57.370 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 13,27 % entre 2026 y 2034. Este mercado abarca tecnologías ópticas que permiten la transmisión de datos de alto ancho de banda a través de centros de datos, infraestructura en la nube, redes de telecomunicaciones y entornos informáticos avanzados. Su expansión está impulsada por las cargas de trabajo de IA, la computación acelerada, la infraestructura a hiperescala, el aumento de los requisitos de ancho de banda y la transición hacia arquitecturas de conectividad óptica cada vez más densas.
América del Norte sigue siendo un mercado de importancia estratégica, impulsado por la construcción de centros de datos a hiperescala, la inversión en computación en la nube, el despliegue de infraestructura de IA y la adopción acelerada de equipos de red de alto ancho de banda. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 13,0 % al 13,5 % durante el período 2026-2034. El aumento de la densidad de racks y las mayores velocidades de interconexión están incentivando a los operadores a implementar arquitecturas ópticas que mejoran la escalabilidad del ancho de banda, al tiempo que controlan la latencia, la pérdida de señal y el consumo de energía.
Evaluación y perspectivas del mercado de interconexiones ópticas de alta velocidad
- América del Norte: América del Norte representó entre el 29 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,0 % al 13,5 % durante el período 2026-2034, impulsada por los centros de datos a hiperescala, los clústeres de IA, la infraestructura en la nube y las actualizaciones de redes de alta velocidad.
- EE. UU.: En 2025, Estados Unidos representó entre el 82 % y el 85 % de la demanda norteamericana y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,1 % al 13,6 %, gracias a la infraestructura de computación a hiperescala e inteligencia artificial.
- Europa: Europa representó entre el 24 % y el 26 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 11,9 % al 12,5 %, con Alemania, el Reino Unido, Francia y los Países Bajos impulsando la modernización de los centros de datos y las telecomunicaciones.
- Asia Pacífico: La región de Asia Pacífico representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,0 % al 14,6 %, liderada por China, Japón, Corea del Sur, Taiwán, Singapur e India.
- Segmento más grande: El modo único representó una cuota de mercado del 68-72% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 12,8-13,2%, lo que refleja los requisitos de mayor alcance y conectividad de los centros de datos.
- Segmento de alto crecimiento: El segmento multimodal representó una cuota de mercado del 28-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,2-14,7%, impulsado por enlaces de corto alcance y alta densidad.
- Empresas clave analizadas en detalle: 3M, Acacia Communications, Inc., Amphenol, Dow Silicones Corporation, FUJITSU OPTICAL COMPONENTS LIMITED, Lumentum Operations LLC, Mellanox Technologies, Inc., Molex LLC, Sumitomo Electric Industries, Ltd. y TE Connectivity.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de interconexiones ópticas de alta velocidad ha evolucionado desde las conexiones de fibra óptica tradicionales hasta diseños basados en un mayor ancho de banda por canal, una integración optoelectrónica superior y una mayor densidad de conectores. La fotónica de silicio, los láseres avanzados, la conmutación de circuitos ópticos, el empaquetado conjunto de componentes ópticos y la tecnología de transceptores de alta velocidad han transformado los diseños. Como resultado, la fabricación se orienta hacia una mayor alineación óptica, un empaquetado avanzado, pruebas automatizadas y una mayor integración de componentes.
En el futuro, el crecimiento deberá centrarse en inversiones en centros de datos de IA, regiones en la nube, computación de alto rendimiento e infraestructura digital en Norteamérica y Asia-Pacífico. Europa se beneficiará de la modernización de sus centros de datos y de una mejor conectividad, mientras que las economías emergentes de Asia se beneficiarán de la expansión de sus ecosistemas en la nube. Los estándares, la interoperabilidad, el ahorro energético y la localización de las cadenas de suministro adquirirán una importancia creciente en la toma de decisiones.
Alcance del informe de mercado de interconexiones ópticas de alta velocidad
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 18.690 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 57.370 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,27% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de interconexiones ópticas de alta velocidad
El crecimiento del mercado de interconexiones ópticas de alta velocidad se ve impulsado por la IA y las arquitecturas de computación acelerada, que requieren una capacidad de comunicación sustancialmente mayor entre procesadores, memoria, conmutadores y sistemas de almacenamiento. Por lo tanto, las perspectivas de crecimiento del mercado están estrechamente ligadas a las inversiones en redes de centros de datos, la expansión de la nube y la migración hacia interfaces de 400G, 800G, 1,6T y futuras velocidades superiores. Los enlaces ópticos ofrecen ventajas en cuanto a alcance, densidad de ancho de banda e inmunidad electromagnética.
El ecosistema incluye fabricantes de fibra óptica, componentes láser y fotónicos, moduladores, fotodetectores, transceptores, conectores, ensamblajes de cables, conmutadores, integradores de sistemas y operadores de centros de datos hiperescalables. La dinámica de la cadena de suministro abarca la disponibilidad de fabricación de semiconductores, el empaquetado, la disponibilidad de fibra, la precisión y la cualificación de los conectores. La integración vertical mitigará los problemas con los componentes, mientras que el enfoque de fuentes múltiples seguirá desempeñando un papel importante en los despliegues a gran escala.
El análisis del informe de mercado de interconexiones ópticas de alta velocidad revela que la competencia está impulsada por los siguientes factores: escalabilidad del ancho de banda, eficiencia óptica, densidad de empaquetado, eficiencia del conector, consideraciones térmicas y estandarización. Lumentum Operations LLC se dedica a componentes fotónicos y tecnologías ópticas, mientras que Sumitomo Electric Industries, Ltd. combina componentes ópticos y comunicaciones. Amphenol, Molex LLC y TE Connectivity son líderes en interconexiones y conectividad de alta densidad.
3M y Dow Silicones Corporation ofrecen capacidades en materiales y conectividad que mejoran el rendimiento de las interfaces ópticas, mientras que FUJITSU OPTICAL COMPONENTS LIMITED se especializa en componentes ópticos. Acacia Communications, Inc. y Mellanox Technologies, Inc. siguen vinculadas a la tecnología óptica y de redes de vanguardia a través de sus empresas matrices. La inversión se centra cada vez más en láseres de alta velocidad, motores ópticos, encapsulados avanzados, conectividad de haz expandible, óptica integrada y fabricación local para infraestructura de IA.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de interconexiones ópticas de alta velocidad: Perspectivas estratégicas
Perspectivas regionales
Mercado de interconexiones ópticas de alta velocidad en Norteamérica
América del Norte representó entre el 29 % y el 31 % de la cuota de mercado de interconexiones ópticas de alta velocidad en 2025 y se espera que presente una tasa de crecimiento anual compuesta (CAGR) del 13,0 % al 13,5 % hasta 2034. Estados Unidos concentra la mayor parte de la demanda en esta región, mientras que Canadá contribuye con infraestructura en la nube, telecomunicaciones, computación para investigación y aplicaciones industriales con alto consumo de datos. La expansión de los centros de datos a hiperescala es el principal impulsor del crecimiento de la demanda, ya que la infraestructura de IA aumenta la necesidad de ancho de banda entre los componentes informáticos. Los proveedores de servicios en la nube están actualizando sus centros de datos para admitir computación acelerada y una mayor capacidad de red.
En esta región existe un sólido ecosistema de proveedores de componentes ópticos, empresas de infraestructura de red, fabricantes de semiconductores y centros de datos. La demanda se centra en las tecnologías de 800G y 1,6T, así como en aquellas que buscan minimizar el consumo y la densidad de energía óptica. La inversión nacional en infraestructura de semiconductores e inteligencia artificial impulsa aún más el contenido local. Las tendencias de adquisición favorecen la continuidad del suministro, la interoperabilidad, la escalabilidad de la fabricación y el soporte para la plataforma de redes ópticas en rápida evolución.
Mercado estadounidense de interconexiones ópticas de alta velocidad
En 2025, Estados Unidos representó entre el 82 % y el 85 % de la demanda norteamericana, y se prevé que crezca a una tasa compuesta anual del 13,1 % al 13,6 % hasta 2034. Los principales ámbitos de aplicación son los centros de datos a hiperescala, las plataformas en la nube, la infraestructura de entrenamiento de IA, la computación de alto rendimiento y las redes de telecomunicaciones. El mercado se beneficia de una importante inversión en capacidad de centros de datos y sistemas informáticos avanzados que requieren enlaces ópticos cada vez más densos.
Lumentum Operations LLC, 3M, Amphenol, Molex LLC y TE Connectivity participan en el sector de componentes ópticos, conectores, ensamblajes e infraestructura relacionada. La demanda de aplicaciones se concentra cada vez más en clústeres de IA y entornos de servidores de alta densidad, donde las interconexiones ópticas facilitan la comunicación entre racks y capas de red. Estados Unidos también se beneficia de la creciente capacidad de producción de semiconductores y empaquetado avanzado, lo que puede fortalecer el ecosistema nacional de componentes fotónicos e integración optoeléctrica.
Mercado europeo de interconexiones ópticas de alta velocidad
Europa representó entre el 24 % y el 26 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,9 % al 12,5 % hasta 2034, con Alemania a la cabeza de la demanda regional. El Reino Unido, Francia, los Países Bajos e Irlanda también contribuyen a través de la infraestructura en la nube, las telecomunicaciones, la informática empresarial y el desarrollo de centros de datos. Los compradores europeos priorizan la eficiencia energética, la resiliencia de la red, la interoperabilidad y el desempeño ambiental, además del ancho de banda.
Alemania cuenta con una sólida base industrial y de telecomunicaciones, lo que respalda la demanda de conectividad de alta velocidad en redes empresariales, automatización, informática automotriz y centros de datos. El Reino Unido se beneficia de instalaciones de hiperescala y coubicación, servicios en la nube, computación financiera e infraestructura de telecomunicaciones. Francia combina la expansión de la nube con infraestructura digital respaldada por el gobierno, mientras que Italia y España están fortaleciendo sus ecosistemas de centros de datos y conectividad. Los Países Bajos siguen siendo estratégicamente importantes como centro de conectividad digital, ya que satisfacen las necesidades de interconexión regional y tráfico de red.
Mercado de interconexiones ópticas de alta velocidad en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,0 % al 14,6 % hasta 2034, lo que la convierte en el principal mercado regional. China lidera la demanda, seguida de Japón, Corea del Sur, Taiwán, Singapur e India. La fabricación de productos electrónicos, la capacidad de producción de semiconductores, la infraestructura en la nube, las telecomunicaciones y la inversión en inteligencia artificial están impulsando la demanda de productos ópticos en la región.
China se beneficia de extensos ecosistemas de centros de datos y electrónica, mientras que Japón y Corea del Sur cuentan con infraestructura avanzada de semiconductores y comunicaciones. India está desarrollando rápidamente infraestructura digital y en la nube, y Australia contribuye mediante inversiones en centros de datos y conectividad regional. Las políticas industriales que apoyan la localización de semiconductores, la digitalización y la fabricación avanzada deberían reforzar la demanda de tecnologías de interconexión óptica escalables en toda la región Asia-Pacífico.
Mercado de interconexiones ópticas de alta velocidad en Oriente Medio y África
Se estima que la región de Oriente Medio y África experimentará una tasa de crecimiento anual compuesta (TCAC) del 12,3 % al 12,9 % hasta 2034, con los Emiratos Árabes Unidos y Arabia Saudita a la cabeza de la demanda en la región. La construcción de centros de datos, el despliegue en la nube, la modernización de las redes de telecomunicaciones, los proyectos de ciudades inteligentes y las inversiones en infraestructura digital han generado oportunidades para las redes ópticas de alta velocidad.
En Arabia Saudita se observa un importante desarrollo de la infraestructura digital, mientras que los Emiratos Árabes Unidos aprovechan su posición como centro regional de conectividad y servicios en la nube. Sudáfrica continúa siendo un país africano clave para los centros de datos y las telecomunicaciones. La demanda en la región de Oriente Medio y África (RoMEA) está impulsada por la digitalización empresarial y el desarrollo de la infraestructura de conectividad. La escalabilidad de las redes de fibra óptica que pueden soportar servicios en la nube e inteligencia artificial es cada vez más importante para los proveedores regionales.
Análisis de segmentación
Tipo
La segmentación por tipo determina el alcance de la transmisión, la arquitectura de ancho de banda, el diseño del conector, los requisitos de la fuente óptica y la viabilidad económica de la aplicación. El modo monomodo sigue siendo la categoría dominante y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,8 % al 13,2 % durante el período 2026-2034. Se espera que el modo multimodo registre una TCAC más rápida, del 14,2 % al 14,7 %, a medida que las arquitecturas de centros de datos de corto alcance y alta densidad sigan evolucionando.
- Modo único: La tecnología de modo único sigue siendo estratégicamente importante para la conectividad de mayor alcance y las redes de alto ancho de banda, especialmente cuando la integridad de la señal, la distancia de transmisión y las futuras actualizaciones de capacidad influyen en el diseño de la infraestructura.
- Multimodo: La tecnología multimodo admite aplicaciones de corto alcance donde la conectividad de alta densidad, la rentabilidad y las arquitecturas compactas de centros de datos son importantes, lo que crea oportunidades en las redes intra-rack e inter-rack.
Usuario final
La demanda de los usuarios finales se concentra en la industria óptica , que abarca a fabricantes e integradores que desarrollan equipos de comunicación por fibra óptica, componentes fotónicos, transceptores, conectores y sistemas de redes ópticas. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,3 % al 13,8 % durante el período 2026-2034. El alcance del mercado de interconexiones ópticas de alta velocidad se está ampliando a medida que las tecnologías ópticas se acercan a los procesadores y se integran en las arquitecturas de sistemas orientadas a la IA.
- Industria óptica: Los participantes de la industria óptica requieren tecnologías de interconexión escalables para transceptores, motores ópticos, conectores, conmutadores y sistemas fotónicos, y la densidad de ancho de banda y la interoperabilidad son cada vez más importantes.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Industria óptica |
Alto |
Redes de IA |
Escalada |
Factores que impulsan el crecimiento del mercado de interconexiones ópticas de alta velocidad y análisis de su impacto
Los clústeres de IA están acelerando los requisitos de ancho de banda.
Las cargas de trabajo de inteligencia artificial están incrementando los requisitos de comunicación entre aceleradores, memoria, conmutadores y sistemas de almacenamiento. A medida que aumenta la densidad de cómputo, los cuellos de botella de la red pueden limitar la utilización de procesadores costosos, lo que hace que la conectividad óptica de alta velocidad sea estratégicamente importante. Los enlaces ópticos pueden proporcionar mayor ancho de banda y mayor alcance que muchas alternativas de cobre, a la vez que admiten arquitecturas de red densas. Esta dinámica está cambiando las prioridades de compra, pasando de la simple conectividad al ancho de banda por puerto, la eficiencia energética, la latencia, el comportamiento térmico y la capacidad de actualización. El impacto comercial se extiende a láseres, fotodetectores, transceptores, conectores, conjuntos de fibra y tecnologías de conmutación óptica. Los proveedores capaces de admitir transiciones rápidas de una generación de velocidad de interfaz a la siguiente pueden fortalecer su posición con los clientes de hiperescala y la nube. Por lo tanto, la demanda debe mantenerse estrechamente correlacionada con el despliegue de infraestructura de IA y la creciente escala de los clústeres de computación acelerada.
La densidad de los centros de datos está incrementando el valor de la conectividad óptica.
El aumento de la densidad de servidores ejerce una mayor presión sobre las arquitecturas de red de los centros de datos, especialmente cuando las conexiones de alta velocidad deben operar en entornos de racks e instalaciones con espacio limitado. Las interconexiones ópticas pueden satisfacer los requisitos de ancho de banda en distancias más largas y configuraciones de conmutación densas, a la vez que reducen la susceptibilidad a las interferencias electromagnéticas. A medida que las instalaciones migran hacia interfaces de mayor velocidad, los operadores también deben considerar la densidad de conectores, el tiempo de instalación, el acceso para el mantenimiento, la integridad de la señal y la gestión térmica. Estas consideraciones generan demanda de sistemas de conectores avanzados, conmutadores de circuitos ópticos, conjuntos de cables de alta densidad y paquetes de transceptores compactos. El impacto es particularmente significativo para las instalaciones de hiperescala, donde se pueden implementar miles de conexiones ópticas dentro de un único programa de infraestructura. Los proveedores que combinan el rendimiento óptico con la eficiencia de instalación y la fabricación escalable pueden ganar relevancia a medida que los operadores de centros de datos buscan cronogramas de implementación predecibles y una menor complejidad operativa.
La expansión de la infraestructura en la nube está ampliando el despliegue óptico.
La expansión de los servicios en la nube está incrementando el número de centros de datos, puntos de interconexión de red y enlaces de alta capacidad necesarios para soportar aplicaciones empresariales, streaming, análisis, IA y computación distribuida. La expansión regional de la nube también aumenta la demanda de conexiones ópticas entre instalaciones, redes metropolitanas y sistemas internos de centros de datos. Esto crea oportunidades en múltiples distancias de transmisión, en lugar de limitar la demanda a una única arquitectura óptica. Los operadores de la nube requieren cada vez más productos interoperables que puedan implementarse en infraestructuras estandarizadas, manteniendo un rendimiento predecible. El impacto resultante en el mercado incluye una mayor demanda de óptica conectable, componentes ópticos, conjuntos de fibra y conectores de alta densidad. También incentiva a los proveedores a desarrollar productos modulares que permitan actualizaciones sin necesidad de reemplazar la infraestructura por completo. Este enfoque puede reducir el riesgo de implementación, al tiempo que permite que la capacidad de la red se adapte a la evolución de los requisitos de las aplicaciones.
Tendencias futuras del mercado de interconexiones ópticas de alta velocidad
La óptica integrada acercará las funciones ópticas a la computación.
Las tendencias del mercado de interconexiones ópticas de alta velocidad apuntan a que las funciones ópticas se acerquen cada vez más a los chips de conmutación y computación. La óptica integrada puede reducir las distancias de transmisión eléctrica entre procesadores y motores ópticos, lo que podría mejorar la integridad de la señal y la eficiencia energética a medida que aumentan las velocidades de interfaz. Su adopción dependerá de la fiabilidad del encapsulado, la gestión térmica, la facilidad de mantenimiento, el rendimiento de fabricación y la estandarización del ecosistema. Con el tiempo, los motores ópticos podrían integrarse más estrechamente con las plataformas de conmutación, especialmente en redes orientadas a la IA, donde los requisitos de ancho de banda crecen rápidamente. Esta transición podría modificar la estructura competitiva al incrementar la importancia del encapsulado fotónico, la integración de semiconductores, los sustratos avanzados y el codiseño óptico-eléctrico. Los proveedores que establezcan procesos de fabricación capaces de mantener la alineación, la estabilidad térmica y el rendimiento a gran escala podrían obtener ventajas estratégicas a medida que la conectividad óptica se integre cada vez más en las plataformas de computación y redes.
La conectividad de haz expandido mejorará la eficiencia del despliegue de alta densidad.
Es probable que los conectores ópticos de haz expandido ganen popularidad, ya que los operadores de centros de datos buscan una instalación más rápida y menores requisitos de mantenimiento en densidades de conexión muy altas. Al reducir la sensibilidad a la contaminación y simplificar el acoplamiento repetido, estas arquitecturas pueden abordar los desafíos operativos asociados con los despliegues de fibra a gran escala. La adopción debería centrarse inicialmente en entornos donde la velocidad de instalación, la durabilidad del conector y el acceso para el mantenimiento tengan un valor económico cuantificable. La estandarización será importante, ya que los operadores de hiperescala generalmente prefieren soluciones interoperables que puedan obtenerse de múltiples proveedores. A medida que las redes ópticas avanzan hacia un mayor número de fibras y actualizaciones más frecuentes, los diseños de conectores que simplifican el despliegue podrían volverse cada vez más relevantes. Esta tendencia también crea oportunidades para los proveedores con experiencia en óptica de precisión, ciencia de materiales, férulas de alta densidad, ensamblajes de cables y fabricación automatizada de conectores.
Oportunidades de mercado en interconexiones ópticas de alta velocidad
La fabricación fotónica localizada puede reducir la exposición de la cadena de suministro.
Las previsiones del mercado de interconexiones ópticas de alta velocidad apuntan a oportunidades para la fabricación regional de componentes fotónicos, transceptores, conectores y conjuntos de cables, dado que la infraestructura de los centros de datos adquiere una importancia estratégica. La localización puede reducir los costes de transporte, mejorar la capacidad de respuesta al cliente y proporcionar un mayor control sobre la cualificación y la planificación de la producción. Norteamérica y Asia-Pacífico ofrecen entornos especialmente atractivos debido a su sólida infraestructura de IA, sus ecosistemas de semiconductores y la inversión en la nube. Europa también puede respaldar la producción localizada, donde la eficiencia energética y la soberanía digital influyen en las compras. Los proveedores pueden combinar plataformas de componentes globales con el ensamblaje final, las pruebas y el inventario regionales para equilibrar la escala con la capacidad de respuesta. Las prioridades de inversión deben incluir la alineación óptica automatizada, el encapsulado fotónico, las pruebas de alta velocidad y los sistemas de fabricación trazables. Estas capacidades pueden fortalecer la resiliencia de la cadena de suministro, al tiempo que brindan soporte a los clientes que se enfrentan a rápidos cambios generacionales tecnológicos y a plazos de despliegue de infraestructura cada vez más ajustados.
Los conjuntos ópticos de alta densidad pueden aumentar el valor por despliegue.
La oportunidad de ofrecer conjuntos ópticos completos va más allá de conectores o componentes individuales, al integrar fibra, férulas, transceptores, blindaje, gestión térmica e interfaces probadas. Los clientes se benefician de una instalación simplificada, una menor complejidad en la integración y un rendimiento del sistema más predecible. Este modelo es especialmente relevante para los centros de datos de IA, donde se requiere instalar y mantener un gran número de conexiones con rapidez y con mínimas interrupciones. Los proveedores pueden diferenciarse mediante la personalización del número de fibras, las configuraciones de conectores, la longitud de los cables y los servicios de prueba, manteniendo arquitecturas subyacentes estandarizadas. La inversión en ensamblaje, inspección y pruebas ópticas automatizadas mejora la consistencia y reduce la variabilidad de la producción. A medida que las arquitecturas de red se vuelven más densas, los clientes prefieren cada vez más los conjuntos cualificados a la adquisición fragmentada de componentes. Esto abre la puerta a relaciones de mayor valor basadas en la capacidad de ingeniería, el control de calidad, el soporte para la implementación y el servicio durante todo el ciclo de vida.
Novedades recientes
- Agosto de 2026: Vuzix Corporation (NASDAQ: VUZI), proveedor líder de gafas inteligentes con IA, guías de onda y tecnologías de realidad aumentada, anunció que ha comenzado a enviar sus primeras muestras de puentes de guía de onda Causeway a clientes potenciales y socios del ecosistema seleccionados, y que está poniendo a disposición un kit de evaluación de interconexión óptica más amplio para aplicaciones de interconexión óptica de centros de datos de IA, incluidas arquitecturas de óptica empaquetada conjuntamente (CPO).
- Julio de 2026: SuperX AI Technology Limited (NASDAQ:SUPX), proveedor de soluciones de infraestructura de IA de pila completa que cotiza en NASDAQ, anunció que SuperX Optical Communications Pte. Ltd., una empresa conjunta de Singapur establecida conjuntamente por SuperX, una subsidiaria de Singapur de Suzhou TFC Optical Communication Co., Ltd. y APEX VERVE LIMITED, ha completado el registro mercantil y la aportación total de capital, lo que marca el lanzamiento oficial del acuerdo de empresa conjunta.
- Mayo de 2026: 3M (NYSE: MMM) anunció su incorporación a un grupo de empresas tecnológicas líderes para establecer un nuevo acuerdo multi-proveedor (MSA) centrado en el avance de especificaciones abiertas e interoperables para la conectividad óptica de haz expandido (EBO) en infraestructuras de IA. La tecnología óptica de haz expandido se considera cada vez más un elemento clave para las infraestructuras de IA, ya que ofrece ventajas en fiabilidad, facilidad de mantenimiento y rendimiento en entornos de alta densidad. A medida que crecen las implementaciones de IA a hiperescala y empresariales, se espera que los enfoques estandarizados para la conectividad óptica desempeñen un papel fundamental en la reducción de la complejidad y la aceleración del tiempo de implementación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -