
Marché des interconnexions optiques haute vitesse : taille et tendances 2034
Rapport d'analyse du marché des interconnexions optiques à haut débit : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (monomode, multimode) ; utilisateur final (industrie optique, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016977
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
18,69 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
57,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,27 %
taux de croissance
Marché adressable
330,12 milliards de dollars américains
(2026-2034)
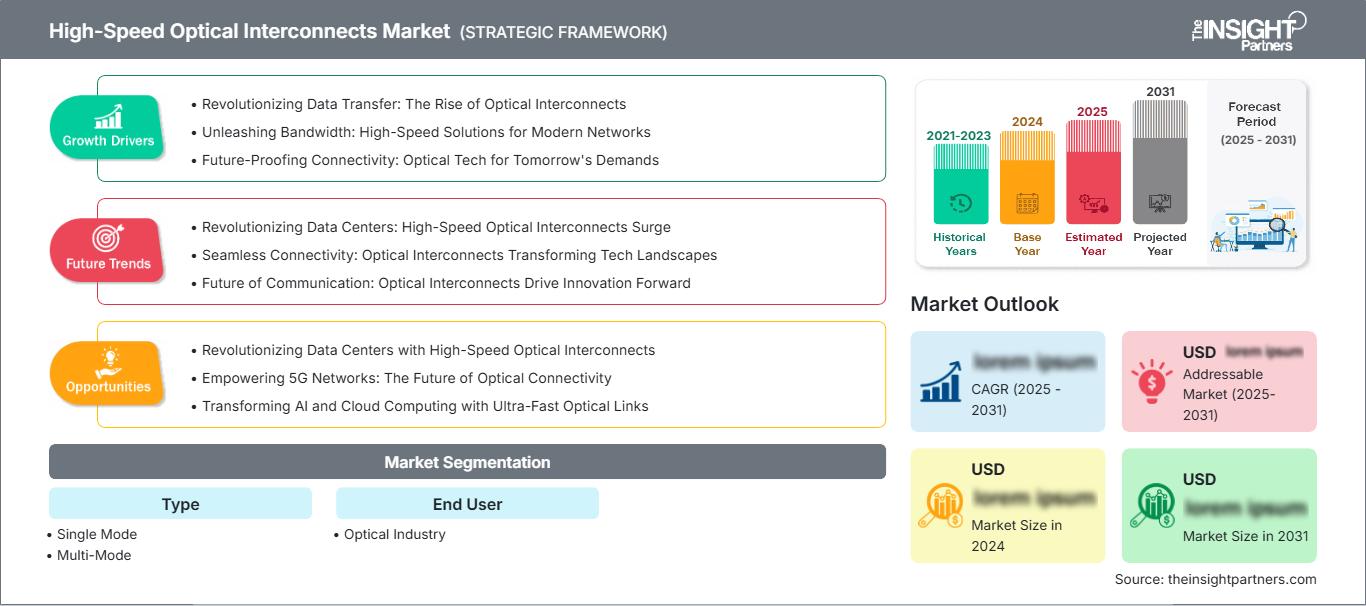
Le marché des interconnexions optiques à haut débit était évalué à 18,69 milliards de dollars américains en 2025 et devrait atteindre 57,37 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 13,27 % sur la période 2026-2034. Ce marché englobe les technologies optiques permettant la transmission de données à haut débit entre les centres de données, les infrastructures cloud, les réseaux de télécommunications et les environnements informatiques avancés. Son expansion est portée par les charges de travail liées à l'intelligence artificielle, le calcul accéléré, les infrastructures hyperscale, les besoins croissants en bande passante et la transition vers des architectures de connectivité optique toujours plus denses.
L'Amérique du Nord demeure un marché stratégique, soutenu par la construction de centres de données hyperscale, les investissements dans le cloud computing, le déploiement d'infrastructures d'IA et l'adoption accélérée d'équipements réseau à haut débit. La région devrait connaître une croissance annuelle composée (TCAC) de 13,0 à 13,5 % entre 2026 et 2034. L'augmentation de la densité des racks et des vitesses d'interconnexion incite les opérateurs à déployer des architectures optiques qui améliorent l'évolutivité de la bande passante tout en maîtrisant la latence, les pertes de signal et la consommation d'énergie.
Analyse et perspectives du marché des interconnexions optiques à haut débit
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 29 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 13,0 à 13,5 % entre 2026 et 2034, grâce aux centres de données hyperscale, aux clusters d'IA, à l'infrastructure cloud et aux mises à niveau des réseaux à haut débit.
- États-Unis : Les États-Unis représentaient 82 à 85 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 13,1 à 13,6 %, soutenue par l'infrastructure de calcul hyperscale et d'IA.
- Europe : L'Europe représentait une part de 24 à 26 % en 2025 et devrait enregistrer un TCAC de 11,9 à 12,5 %, l'Allemagne, le Royaume-Uni, la France et les Pays-Bas soutenant la modernisation des centres de données et des télécommunications.
- Asie-Pacifique : L’Asie-Pacifique représentait une part de 35 à 38 % en 2025 et devrait croître à un TCAC de 14,0 à 14,6 %, tirée par la Chine, le Japon, la Corée du Sud, Taïwan, Singapour et l’Inde.
- Segment le plus important : le mode unique représentait une part de marché de 68 à 72 % en 2025 et devrait connaître une croissance annuelle composée de 12,8 à 13,2 %, reflétant les exigences de connectivité à plus longue portée et aux centres de données.
- Segment à forte croissance : le multimode représentait une part de marché de 28 à 32 % en 2025 et devrait croître à un TCAC de 14,2 à 14,7 %, soutenu par des liaisons à courte portée et à haute densité.
- Principales entreprises analysées en détail : 3M, Acacia Communications, Inc., Amphenol, Dow Silicones Corporation, FUJITSU OPTICAL COMPONENTS LIMITED, Lumentum Operations LLC, Mellanox Technologies, Inc., Molex LLC, Sumitomo Electric Industries, Ltd. et TE Connectivity.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des interconnexions optiques à haut débit a évolué, passant des connexions par fibre optique traditionnelles à des conceptions basées sur une bande passante accrue par canal, une intégration optoélectronique supérieure et une densité de connecteurs plus élevée. La photonique sur silicium, les lasers avancés, la commutation de circuits optiques, le co-packaging de composants optiques et la technologie des émetteurs-récepteurs à haut débit ont profondément modifié ces conceptions. Par conséquent, la fabrication s'oriente vers un alignement optique amélioré, un packaging avancé, des tests automatisés et une intégration accrue des composants.
La croissance future devrait se concentrer sur les investissements dans les centres de données d'IA, les régions cloud, le calcul haute performance et l'infrastructure numérique en Amérique du Nord et en Asie-Pacifique. L'Europe bénéficiera de la modernisation de ses centres de données et de l'amélioration de sa connectivité, tandis que les économies émergentes d'Asie profiteront du développement des écosystèmes cloud. Les normes, l'interopérabilité, les économies d'énergie et la localisation des chaînes d'approvisionnement joueront un rôle de plus en plus important dans la prise de décision.
Portée du rapport sur le marché des interconnexions optiques à haut débit
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 18,69 milliards de dollars américains |
| Taille du marché d'ici 2034 | 57,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,27% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des interconnexions optiques à haut débit
La croissance du marché des interconnexions optiques à haut débit est accélérée par l'intelligence artificielle et les architectures de calcul accéléré qui nécessitent une capacité de communication nettement supérieure entre les processeurs, la mémoire, les commutateurs et les systèmes de stockage. Les perspectives de croissance de ce marché sont donc étroitement liées aux investissements dans les réseaux de centres de données, à l'expansion du cloud et à la migration vers les interfaces 400G, 800G, 1,6T et les futures interfaces à plus haut débit. Les liaisons optiques offrent des avantages en termes de portée, de densité de bande passante et d'immunité électromagnétique.
L'écosystème comprend les fabricants de fibres optiques, les composants laser et photoniques, les modulateurs, les photodétecteurs, les émetteurs-récepteurs, les connecteurs, les câbles assemblés, les commutateurs, les intégrateurs de systèmes et les opérateurs de centres de données hyperscale. La dynamique de la chaîne d'approvisionnement repose sur la disponibilité des semi-conducteurs, le conditionnement, la disponibilité des fibres optiques, ainsi que la précision et la qualification des connecteurs. L'intégration verticale permettra d'atténuer les problèmes liés aux composants, tandis que le recours à plusieurs sources d'approvisionnement restera essentiel pour les déploiements à grande échelle.
L'analyse du rapport sur le marché des interconnexions optiques à haut débit révèle que la concurrence est stimulée par les facteurs suivants : l'évolutivité de la bande passante, l'efficacité optique, la densité d'intégration, l'efficacité des connecteurs, les considérations thermiques et la normalisation. Lumentum Operations LLC est spécialisée dans les composants photoniques et les technologies optiques, tandis que Sumitomo Electric Industries, Ltd. associe composants optiques et communication. Amphenol, Molex LLC et TE Connectivity sont des leaders dans le domaine des interconnexions et de la connectivité haute densité.
3M et Dow Silicones Corporation offrent des solutions en matière de matériaux et de connectivité qui optimisent les performances des interfaces optiques, tandis que FUJITSU OPTICAL COMPONENTS LIMITED est spécialisée dans les composants optiques. Acacia Communications, Inc. et Mellanox Technologies, Inc. restent connectées aux technologies optiques et de réseau de pointe par l'intermédiaire de leurs sociétés mères. Les investissements se concentrent de plus en plus sur les lasers rapides, les moteurs optiques, le packaging avancé, la connectivité de faisceaux extensible, l'optique intégrée et la production locale pour l'infrastructure d'IA.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des interconnexions optiques à haut débit : perspectives stratégiques
Perspectives régionales
Marché des interconnexions optiques à haut débit en Amérique du Nord
L'Amérique du Nord représentait 29 à 31 % du marché des interconnexions optiques à haut débit en 2025 et devrait afficher un TCAC de 13,0 à 13,5 % jusqu'en 2034. Les États-Unis concentrent la majeure partie de la demande dans cette région, tandis que le Canada y contribue grâce aux infrastructures cloud, aux télécommunications, au calcul scientifique et aux applications industrielles gourmandes en données. L'expansion des centres de données hyperscale est le principal moteur de la croissance de la demande, l'infrastructure d'IA augmentant les besoins en bande passante entre les composants informatiques. Les fournisseurs de services cloud modernisent leurs centres de données afin de prendre en charge le calcul accéléré et l'augmentation de la capacité réseau.
Cette région bénéficie d'un écosystème robuste de fournisseurs de composants optiques, d'acteurs de l'infrastructure réseau, d'entreprises de semi-conducteurs et de centres de données. La demande se concentre sur les technologies 800G et 1,6T, ainsi que sur celles visant à minimiser la consommation d'énergie optique et la densité de réseau. Les investissements nationaux dans les infrastructures de semi-conducteurs et d'IA contribuent également à accroître le contenu local. Les tendances en matière d'approvisionnement privilégient la continuité de l'approvisionnement, l'interopérabilité, l'évolutivité de la production et le soutien à la plateforme des réseaux optiques en pleine évolution.
Marché américain des interconnexions optiques à haut débit
Les États-Unis représentaient 82 à 85 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 13,1 à 13,6 % jusqu'en 2034. Les centres de données hyperscale, les plateformes cloud, les infrastructures d'entraînement de l'IA, le calcul haute performance et les réseaux de télécommunications constituent les principaux domaines d'application. Le marché bénéficie d'investissements importants dans la capacité des centres de données et les systèmes informatiques avancés, qui nécessitent des liaisons optiques toujours plus denses.
Lumentum Operations LLC, 3M, Amphenol, Molex LLC et TE Connectivity interviennent sur le marché des composants optiques, des connecteurs, des assemblages et des infrastructures associées. La demande applicative se concentre de plus en plus dans les clusters d'IA et les environnements de serveurs haute densité, où les interconnexions optiques assurent la communication entre les racks et les couches réseau. Les États-Unis bénéficient également de l'expansion de leurs capacités de production de semi-conducteurs et d'encapsulation avancée, ce qui renforce l'écosystème national des composants photoniques et de l'intégration optoélectronique.
Marché européen des interconnexions optiques à haut débit
L'Europe représentait 24 à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 11,9 à 12,5 % jusqu'en 2034, l'Allemagne étant le principal moteur de la demande régionale. Le Royaume-Uni, la France, les Pays-Bas et l'Irlande contribuent également à ce marché grâce à leurs infrastructures cloud, leurs télécommunications, leur informatique d'entreprise et le développement de centres de données. Outre la bande passante, les acheteurs européens privilégient l'efficacité énergétique, la résilience du réseau, l'interopérabilité et la performance environnementale.
L'Allemagne dispose d'une base industrielle et de télécommunications importante, répondant à la demande de connectivité haut débit pour les réseaux d'entreprise, l'automatisation, l'informatique automobile et les centres de données. Le Royaume-Uni bénéficie d'infrastructures hyperscale et de colocation, de services cloud, d'informatique financière et de télécommunications. La France conjugue le développement du cloud avec une infrastructure numérique soutenue par l'État, tandis que l'Italie et l'Espagne renforcent leurs écosystèmes de centres de données et de connectivité. Les Pays-Bas demeurent un pôle de connectivité numérique stratégique, répondant aux besoins d'interconnexion régionale et de trafic réseau.
Marché des interconnexions optiques à haut débit de la région Asie-Pacifique
La région Asie-Pacifique représentait 35 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 14,0 à 14,6 % jusqu'en 2034, ce qui en fait le premier marché régional. La Chine est le principal moteur de la demande, suivie du Japon, de la Corée du Sud, de Taïwan, de Singapour et de l'Inde. La fabrication de produits électroniques, les capacités de production de semi-conducteurs, l'infrastructure cloud, les télécommunications et les investissements dans l'IA renforcent les besoins en optique dans la région.
La Chine bénéficie d'écosystèmes étendus de centres de données et d'électronique, tandis que le Japon et la Corée du Sud soutiennent des infrastructures de pointe en semi-conducteurs et en communications. L'Inde développe rapidement des infrastructures de cloud et numériques, et l'Australie contribue par ses investissements dans les centres de données et la connectivité régionale. Les politiques industrielles favorisant la localisation, la numérisation et la fabrication avancée de semi-conducteurs devraient stimuler la demande de technologies d'interconnexion optique évolutives dans toute la région Asie-Pacifique.
Marché des interconnexions optiques à haut débit au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître un taux de croissance annuel composé (TCAC) estimé entre 12,3 % et 12,9 % jusqu'en 2034, les Émirats arabes unis et l'Arabie saoudite étant les principaux moteurs de la demande. Le développement des centres de données, le déploiement du cloud, la modernisation des réseaux de télécommunications, les projets de villes intelligentes et les investissements dans les infrastructures numériques ont ouvert de nouvelles perspectives pour les réseaux optiques à haut débit.
L'Arabie saoudite connaît un développement important de son infrastructure numérique, tandis que les Émirats arabes unis tirent parti de leur rôle de centre régional de cloud et de connectivité. L'Afrique du Sud demeure un acteur majeur en Afrique pour les centres de données et les télécommunications. La demande en provenance du reste du Moyen-Orient et d'Afrique (RoMEA) est alimentée par la numérisation des entreprises et le déploiement de l'infrastructure de connectivité. La capacité d'évolutivité des réseaux à fibre optique, capables de prendre en charge les services cloud et l'intelligence artificielle, revêt une importance croissante pour les fournisseurs régionaux.
Analyse de segmentation
Taper
La segmentation par type détermine la portée de transmission, l'architecture de bande passante, la conception des connecteurs, les exigences en matière de source optique et la rentabilité des applications. Le mode unique demeure la catégorie dominante et devrait connaître une croissance annuelle composée (TCAC) de 12,8 % à 13,2 % entre 2026 et 2034. Le mode multimode devrait enregistrer une croissance annuelle composée plus rapide, de 14,2 % à 14,7 %, à mesure que les architectures de centres de données à courte portée et haute densité continuent d'évoluer.
- Mode unique : La technologie monomode reste stratégiquement importante pour la connectivité à longue portée et les réseaux à large bande passante, en particulier lorsque l’intégrité du signal, la distance de transmission et les futures mises à niveau de capacité influencent la conception de l’infrastructure.
- Multimode : La technologie multimode prend en charge les applications à courte portée où la connectivité haute densité, la rentabilité et les architectures de centres de données compactes sont importantes, créant des opportunités dans la mise en réseau intra-rack et inter-rack.
Utilisateur final
La demande des utilisateurs finaux se concentre dans l' industrie optique , qui regroupe les fabricants et les intégrateurs développant des équipements de communication par fibre optique, des composants photoniques, des émetteurs-récepteurs, des connecteurs et des systèmes de réseaux optiques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 13,3 % à 13,8 % entre 2026 et 2034. Le marché des interconnexions optiques à haut débit s'étend à mesure que les technologies optiques se rapprochent des processeurs et deviennent essentielles aux architectures de systèmes orientées IA.
- Industrie optique : Les acteurs de l’industrie optique ont besoin de technologies d’interconnexion évolutives pour les émetteurs-récepteurs, les moteurs optiques, les connecteurs, les commutateurs et les systèmes photoniques, la densité de bande passante et l’interopérabilité devenant de plus en plus importantes.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Industrie optique |
Haut |
Réseautage IA |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des interconnexions optiques à haut débit
Les clusters d'IA accélèrent les besoins en bande passante
Les charges de travail liées à l'intelligence artificielle (IA) accroissent les besoins en communication entre les accélérateurs, la mémoire, les commutateurs et les systèmes de stockage. Face à la densité de calcul croissante, les goulots d'étranglement du réseau peuvent limiter l'utilisation des processeurs onéreux, rendant la connectivité optique à haut débit stratégiquement essentielle. Les liaisons optiques offrent une bande passante et une portée supérieures à celles de nombreuses alternatives en cuivre, tout en prenant en charge les architectures réseau denses. Cette dynamique modifie les priorités d'achat, passant de la simple connectivité à la bande passante par port, l'efficacité énergétique, la latence, le comportement thermique et la capacité de mise à niveau. L'impact commercial s'étend aux lasers, photodétecteurs, émetteurs-récepteurs, connecteurs, assemblages de fibres optiques et technologies de commutation optique. Les fournisseurs capables d'assurer des transitions rapides d'une génération de vitesse d'interface à la suivante peuvent consolider leur position auprès des clients hyperscale et cloud. La demande devrait donc rester étroitement corrélée au déploiement des infrastructures d'IA et à la croissance des clusters de calcul accéléré.
La densité des centres de données accroît la valeur de la connectivité optique.
L'augmentation de la densité des serveurs exerce une pression accrue sur les architectures réseau des centres de données, notamment lorsque les connexions haut débit doivent fonctionner dans des environnements de racks et d'installations contraints. Les interconnexions optiques permettent de répondre aux exigences de bande passante sur de longues distances et dans des configurations de commutation denses, tout en réduisant la sensibilité aux interférences électromagnétiques. À mesure que les installations migrent vers des interfaces plus rapides, les opérateurs doivent également prendre en compte la densité des connecteurs, le temps d'installation, l'accès pour la maintenance, l'intégrité du signal et la gestion thermique. Ces considérations engendrent une demande pour des systèmes de connecteurs avancés, des commutateurs de circuits optiques, des câbles haute densité et des émetteurs-récepteurs compacts. L'impact est particulièrement important pour les installations hyperscale, où des milliers de connexions optiques peuvent être déployées au sein d'un même programme d'infrastructure. Les fournisseurs qui allient performance optique, efficacité d'installation et capacité de production à grande échelle peuvent gagner en importance, car les opérateurs de centres de données recherchent des calendriers de déploiement prévisibles et une complexité opérationnelle réduite.
L'expansion de l'infrastructure cloud élargit le déploiement de la technologie optique.
L'expansion des services cloud accroît le nombre de centres de données, de points d'interconnexion réseau et de liaisons à haut débit nécessaires pour prendre en charge les applications d'entreprise, le streaming, l'analyse de données, l'IA et le calcul distribué. Le développement du cloud à l'échelle régionale stimule également la demande de connexions optiques entre les installations, les réseaux métropolitains et les systèmes internes des centres de données. Ceci crée des opportunités sur de multiples distances de transmission, au lieu de limiter la demande à une seule architecture optique. Les opérateurs cloud exigent de plus en plus de produits interopérables, déployables sur une infrastructure standardisée, tout en garantissant des performances prévisibles. L'impact sur le marché se traduit par une demande accrue d'optiques enfichables, de composants optiques, d'assemblages de fibres et de connecteurs haute densité. Cette situation incite également les fournisseurs à développer des produits modulaires permettant des mises à niveau sans remplacement complet de l'infrastructure. Cette approche permet de réduire les risques liés au déploiement tout en assurant une capacité réseau adaptable à l'évolution des besoins applicatifs.
Tendances futures du marché des interconnexions optiques à haut débit
L'intégration de composants optiques rapprochera les fonctions optiques du calcul.
Les tendances du marché des interconnexions optiques à haut débit tendent à rapprocher de plus en plus les fonctions optiques des puces de commutation et de calcul. L'intégration de composants optiques permet de réduire les distances de transmission électrique entre les processeurs et les moteurs optiques, améliorant ainsi potentiellement l'intégrité du signal et l'efficacité énergétique à mesure que les vitesses d'interface augmentent. L'adoption de cette technologie dépendra de la fiabilité du conditionnement, de la gestion thermique, de la facilité de maintenance, du rendement de production et de la standardisation de l'écosystème. À terme, les moteurs optiques pourraient s'intégrer plus étroitement aux plateformes de commutation, notamment dans les réseaux orientés IA où les besoins en bande passante croissent rapidement. Cette transition pourrait modifier la structure concurrentielle en renforçant l'importance du conditionnement photonique, de l'intégration des semi-conducteurs, des substrats avancés et de la co-conception optoélectronique. Les fournisseurs qui mettront en place des procédés de fabrication capables de garantir l'alignement, la stabilité thermique et le rendement à grande échelle pourraient acquérir des avantages stratégiques à mesure que la connectivité optique s'intègre davantage aux plateformes de calcul et de réseau.
La connectivité à faisceau étendu améliorera l'efficacité du déploiement à haute densité
Les connecteurs optiques à faisceau élargi devraient susciter un intérêt croissant, les opérateurs de centres de données recherchant une installation plus rapide et des besoins de maintenance réduits pour des densités de connexion très élevées. En réduisant la sensibilité à la contamination et en simplifiant les connexions répétées, ces architectures permettent de relever les défis opérationnels liés aux déploiements de fibre optique à grande échelle. Leur adoption devrait initialement se concentrer sur les environnements où la rapidité d'installation, la durabilité des connecteurs et la facilité d'accès pour la maintenance présentent un intérêt économique significatif. La normalisation sera essentielle, car les opérateurs hyperscale privilégient généralement les solutions interopérables provenant de plusieurs fournisseurs. À mesure que les réseaux optiques évoluent vers des réseaux à plus grande densité de fibres et des mises à niveau plus fréquentes, les connecteurs simplifiant le déploiement deviendront de plus en plus pertinents. Cette tendance offre également des opportunités aux fournisseurs experts en optique de précision, en science des matériaux, en férules haute densité, en câblage et en fabrication automatisée de connecteurs.
Opportunités du marché des interconnexions optiques à haut débit
La fabrication photonique localisée peut réduire l'exposition de la chaîne d'approvisionnement.
Les prévisions du marché des interconnexions optiques à haut débit mettent en évidence les opportunités offertes par la fabrication régionale de composants photoniques, d'émetteurs-récepteurs, de connecteurs et de câbles assemblés, à mesure que l'infrastructure des centres de données acquiert une importance stratégique. La localisation permet de réduire les risques liés au transport, d'améliorer la réactivité client et d'offrir un meilleur contrôle sur la qualification et la planification de la production. L'Amérique du Nord et l'Asie-Pacifique présentent des environnements particulièrement attractifs grâce à leurs infrastructures d'IA robustes, leurs écosystèmes de semi-conducteurs et leurs investissements dans le cloud. L'Europe peut également soutenir une production locale, l'efficacité énergétique et la souveraineté numérique influençant les achats. Les fournisseurs peuvent combiner des plateformes de composants mondiales avec l'assemblage final, les tests et la gestion des stocks régionaux afin d'optimiser l'échelle et la réactivité. Les investissements prioritaires devraient inclure l'alignement optique automatisé, le conditionnement photonique, les tests à haut débit et les systèmes de fabrication traçables. Ces capacités peuvent renforcer la résilience de l'approvisionnement tout en accompagnant les clients confrontés à l'évolution rapide des technologies et à des calendriers de déploiement d'infrastructures serrés.
Les assemblages optiques haute densité peuvent augmenter la valeur par déploiement.
L'opportunité de fournir des ensembles optiques complets s'étend au-delà des connecteurs ou composants individuels en intégrant fibre optique, férules, émetteurs-récepteurs, blindage, gestion thermique et interfaces testées. Les clients bénéficient ainsi d'une installation simplifiée, d'une intégration réduite et de performances système plus prévisibles. Ce modèle est particulièrement pertinent pour les datacenters d'IA, où un grand nombre de connexions doivent être installées rapidement et maintenues avec un minimum d'interruptions. Les fournisseurs peuvent se différencier par des configurations personnalisées du nombre de fibres, des connecteurs, des longueurs de câbles et des services de test, tout en conservant des architectures sous-jacentes standardisées. Investir dans l'automatisation de l'assemblage, de l'inspection et des tests optiques permet d'améliorer la cohérence et de réduire la variabilité de la production. À mesure que les architectures réseau se densifient, les clients privilégieront de plus en plus les ensembles qualifiés à l'approvisionnement en composants fragmentés. Ceci ouvre la voie à des relations à plus forte valeur ajoutée, fondées sur l'expertise en ingénierie, l'assurance qualité, le support au déploiement et le service tout au long du cycle de vie.
Développements récents
- Août 2026 : Vuzix Corporation (NASDAQ : VUZI), un fournisseur de premier plan de lunettes intelligentes alimentées par l'IA, de guides d'ondes et de technologies de réalité augmentée, a annoncé avoir commencé à expédier ses premiers échantillons de ponts de guides d'ondes Causeway à certains clients potentiels et partenaires de l'écosystème, et met à disposition un kit d'évaluation d'interconnexion optique plus large pour les applications d'interconnexion optique des centres de données IA, y compris les architectures optiques co-emballées (CPO).
- Juillet 2026 : SuperX AI Technology Limited (NASDAQ : SUPX), fournisseur de solutions d’infrastructure d’IA complètes coté au NASDAQ, a annoncé que SuperX Optical Communications Pte. Ltd., une coentreprise singapourienne créée conjointement par SuperX, filiale singapourienne de Suzhou TFC Optical Communication Co., Ltd., et APEX VERVE LIMITED, a finalisé son enregistrement commercial et son apport en capital, marquant ainsi le lancement officiel de l’accord de coentreprise.
- Mai 2026 : 3M (NYSE : MMM) a annoncé son adhésion à un groupe d’entreprises technologiques de premier plan afin de mettre en place un nouvel accord multi-sources (MSA) visant à promouvoir des spécifications ouvertes et interopérables pour la connectivité optique à faisceau étendu (EBO) dans les infrastructures d’IA. La technologie EBO est de plus en plus considérée comme un élément essentiel des infrastructures d’IA, offrant des avantages en termes de fiabilité, de facilité de maintenance et de performance dans les environnements à haute densité. Avec la croissance des déploiements d’IA à très grande échelle et en entreprise, les approches standardisées de la connectivité optique devraient jouer un rôle clé pour réduire la complexité et accélérer le déploiement.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -