
高-高速光学インターコネクト市場:動向・需要・予測 2034
高速光インターコネクト市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(シングルモード、マルチモード)、エンドユーザー別(光産業、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016977
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
186億9000 万米ドル
基準年値
2034年の予測
573億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.27 %
成長率
対象市場
3301億2000 万米ドル
(2026年~2034年)
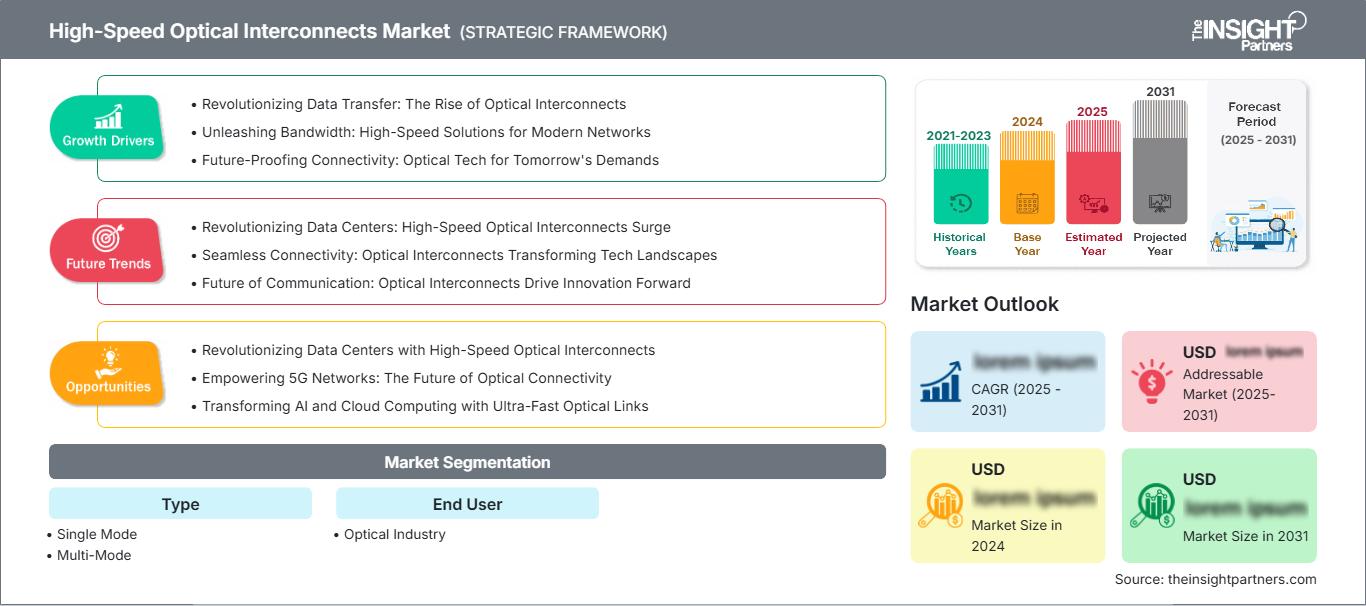
高速光インターコネクト市場規模は、2025年に186億9,000万米ドルと評価され、2034年には573億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)13.27%を記録する見込みです。この市場は、データセンター、クラウドインフラストラクチャ、通信ネットワーク、および高度なコンピューティング環境間で高帯域幅のデータ伝送を可能にする光技術を網羅しています。市場の拡大は、AIワークロード、高速コンピューティング、ハイパースケールインフラストラクチャ、帯域幅要件の上昇、およびますます高密度化する光接続アーキテクチャへの移行によって促進されています。
北米は、ハイパースケールデータセンターの構築、クラウドコンピューティングへの投資、AIインフラの展開、高帯域幅ネットワーク機器の普及加速などに支えられ、戦略的に重要な市場であり続けています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)13.0~13.5%で拡大すると予測されています。ラック密度の増加と相互接続速度の向上に伴い、通信事業者は、遅延、信号損失、消費電力を抑えつつ帯域幅の拡張性を向上させる光アーキテクチャの導入を進めています。
高速光インターコネクト市場の評価と洞察
- 北米:北米は2025年には29~31%のシェアを占め、ハイパースケールデータセンター、AIクラスター、クラウドインフラストラクチャ、高速ネットワークのアップグレードに牽引され、2026~2034年には年平均成長率(CAGR)13.0~13.5%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の82~85%を占め、ハイパースケールコンピューティングとAIインフラストラクチャに支えられ、年平均成長率(CAGR)13.1~13.6%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24~26%のシェアを占め、11.9~12.5%の年平均成長率(CAGR)を記録すると予測されており、ドイツ、英国、フランス、オランダがデータセンターと通信の近代化を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には35~38%のシェアを占め、中国、日本、韓国、台湾、シンガポール、インドが牽引役となり、年平均成長率(CAGR)14.0~14.6%で成長すると予測されている。
- 最大のセグメント:シングルモードは2025年に市場シェアの68~72%を占め、長距離伝送とデータセンター接続のニーズを反映して、年平均成長率(CAGR)12.8~13.2%で拡大すると予測されています。
- 高成長分野:マルチモードは2025年に市場シェアの28~32%を占め、短距離高密度リンクに支えられ、年平均成長率(CAGR)14.2~14.7%で成長すると予測されている。
- 詳細に分析された主要企業: 3M、Acacia Communications, Inc.、Amphenol、Dow Silicones Corporation、FUJITSU OPTICAL COMPONENTS LIMITED、Lumentum Operations LLC、Mellanox Technologies, Inc.、Molex LLC、住友電気工業株式会社、およびTE Connectivity。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
高速光インターコネクト市場は、従来の光ファイバー接続から、チャネルあたりの帯域幅の拡大、優れた光電子統合、コネクタ密度の向上に基づいた設計へと進化してきました。シリコンフォトニクス、先進的なレーザー、光回路スイッチング、光コンポーネントのコパッケージング、そして高速トランシーバー技術が設計を変革しています。その結果、製造工程は、光アライメントの向上、高度なパッケージング、自動化テスト、そしてコンポーネントの統合強化へと向かっています。
今後の成長は、北米とアジア太平洋地域におけるAIデータセンター、クラウドリージョン、高性能コンピューティング、デジタルインフラへの投資に重点を置くべきである。欧州はデータセンターのアップグレードと接続性の向上から恩恵を受け、アジアの新興国はクラウドエコシステムの拡大から恩恵を受けるだろう。標準化、相互運用性、省エネルギー、サプライチェーンの現地化は、意思決定プロセスにおいてますます重要になるだろう。
高速光インターコネクト市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 186億9000万米ドル |
| 2034年までの市場規模 | 573億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.27% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
高速光インターコネクト市場分析
高速光インターコネクト市場の成長は、プロセッサ、メモリ、スイッチ、ストレージシステム間の通信容量を大幅に向上させる必要のあるAIおよび高速コンピューティングアーキテクチャによって加速されています。そのため、市場の成長見通しは、データセンターネットワークへの投資、クラウドの拡大、そして400G、800G、1.6T、および将来のより高速なインターフェースへの移行と密接に関連しています。光リンクは、到達距離、帯域幅密度、および電磁波耐性において優位性を提供します。
エコシステムには、光ファイバーメーカー、レーザーおよびフォトニックコンポーネント、変調器、光検出器、トランシーバー、コネクタ、ケーブルアセンブリ、スイッチ、システムインテグレーター、ハイパースケールデータセンターのオペレーターが含まれます。サプライチェーンの動向には、半導体製造、パッケージング、ファイバーの入手可能性、コネクタの精度と認定状況などが含まれます。垂直統合はコンポーネントに関する問題を軽減する一方、マルチソーシング方式は量産展開において引き続き重要な役割を果たします。
高速光インターコネクト市場レポートの分析によると、競争は帯域幅の拡張性、光効率、パッケージ密度、コネクタ効率、熱的考慮事項、標準化といった要因によって促進されていることが明らかになっています。Lumentum Operations LLCはフォトニックコンポーネントと光技術を扱っており、住友電気工業株式会社は光コンポーネントと通信を組み合わせています。Amphenol、Molex LLC、TE Connectivityは高密度インターコネクトと接続性のリーダーです。
3Mとダウ・シリコーンズは、光インターフェースの性能向上に貢献する材料および接続技術を提供しており、一方、富士通オプティカルコンポーネンツは光部品を専門としています。アカシア・コミュニケーションズとメラノックス・テクノロジーズは、親会社を通じて最先端の光技術およびネットワーク技術とのつながりを維持しています。投資の重点は、高速レーザー、光エンジン、高度なパッケージング、拡張可能なビーム接続、コパッケージング光学部品、およびAIインフラ向けの現地製造へとますますシフトしています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
高速光インターコネクト市場:戦略的洞察
地域別分析
北米高速光インターコネクト市場
北米は2025年に高速光インターコネクト市場の29~31%を占め、2034年まで年平均成長率(CAGR)13.0~13.5%で成長すると予測されています。この地域の需要の大部分は米国が占めており、カナダはクラウドインフラ、通信、研究コンピューティング、データ集約型の産業アプリケーションからの貢献があります。ハイパースケールデータセンターの拡大が需要増加の主要因であり、AIインフラストラクチャによってコンピューティングコンポーネント間の帯域幅の必要性が高まっています。クラウドプロバイダーは、高速コンピューティングとネットワーク容量の増加をサポートするためにデータセンターをアップグレードしています。
この地域には、光コンポーネントプロバイダー、ネットワークインフラ企業、半導体企業、データセンターなどからなる強固なエコシステムが存在する。需要の中心は800Gおよび1.6T技術、そして光電力消費量と密度を最小限に抑えることを目指す技術である。半導体およびAIインフラへの国内投資は、ローカルコンテンツをさらに促進する。調達動向は、供給の継続性、相互運用性、製造の拡張性、そして急速に進化する光ネットワークプラットフォームへの対応を重視している。
米国高速光インターコネクト市場
2025年には北米全体の需要の82~85%を米国が占め、2034年まで年平均成長率(CAGR)13.1~13.6%で拡大すると予測されている。主な応用分野は、ハイパースケールデータセンター、クラウドプラットフォーム、AIトレーニングインフラ、高性能コンピューティング、および通信ネットワークである。この市場は、データセンター容量と、ますます高密度な光リンクを必要とする高度なコンピューティングシステムへの多額の投資によって恩恵を受けている。
Lumentum Operations LLC、3M、Amphenol、Molex LLC、およびTE Connectivityは、光コンポーネント、コネクタ、アセンブリ、および関連インフラストラクチャの分野で事業を展開しています。アプリケーション需要は、AIクラスタや高密度サーバー環境にますます集中しており、そこでは光インターコネクトがラック間およびネットワーク層間の通信をサポートしています。米国はまた、半導体および高度なパッケージング能力の拡大からも恩恵を受けており、これによりフォトニックコンポーネントおよび光電統合に関する国内エコシステムが強化される可能性があります。
欧州高速光インターコネクト市場
欧州は2025年には市場シェアの24~26%を占め、2034年まで年平均成長率(CAGR)11.9~12.5%で成長すると予測されており、ドイツが地域需要を牽引している。英国、フランス、オランダ、アイルランドも、クラウドインフラ、通信、エンタープライズコンピューティング、データセンター開発を通じて貢献している。欧州の購入者は、帯域幅に加え、エネルギー効率、ネットワークの回復力、相互運用性、環境性能を重視している。
ドイツは、企業ネットワーク、自動化、車載コンピューティング、データセンターなどにおける高速接続の需要を支える、強固な産業基盤と通信基盤を有している。英国は、ハイパースケールおよびコロケーション施設、クラウドサービス、金融コンピューティング、通信インフラの恩恵を受けている。フランスは、クラウドの拡大と政府支援によるデジタルインフラ整備を両立させており、イタリアとスペインはデータセンターと接続エコシステムの強化を進めている。オランダは、地域間の相互接続とネットワークトラフィックの要件を支えるデジタル接続ハブとして、戦略的に重要な地位を維持している。
アジア太平洋地域における高速光インターコネクト市場
アジア太平洋地域は2025年には全体の35~38%のシェアを占め、2034年まで年平均成長率(CAGR)14.0~14.6%で成長すると予測されており、地域市場を牽引する存在となる見込みです。需要をリードするのは中国で、次いで日本、韓国、台湾、シンガポール、インドとなっています。電子機器製造、半導体生産能力、クラウドインフラ、通信、AIへの投資などが、この地域の光需要を押し上げています。
中国は広範なデータセンターとエレクトロニクスのエコシステムから恩恵を受けており、日本と韓国は高度な半導体および通信インフラを支援している。インドはクラウドとデジタルインフラを急速に発展させており、オーストラリアはデータセンターへの投資と地域接続を通じて貢献している。半導体の国産化、デジタル化、および高度な製造を支援する産業政策は、アジア太平洋地域全体で拡張性の高い光インターコネクト技術への需要を強化するはずだ。
中東・アフリカ高速光インターコネクト市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)12.3~12.9%の成長が見込まれており、同地域の需要はアラブ首長国連邦とサウジアラビアが牽引する。データセンターの構築、クラウドの導入、通信ネットワークの近代化、スマートシティプロジェクト、デジタルインフラへの投資などが、高速光ネットワークの普及機会を創出している。
サウジアラビアではデジタルインフラの著しい発展が見られる一方、UAEは地域におけるクラウドおよび接続拠点としての役割を最大限に活用している。南アフリカは引き続き、データセンターと通信分野においてアフリカの主要国であり続けている。RoMEA(中東・アフリカ・地域)からの需要は、企業のデジタル化と接続インフラの構築によって牽引されている。クラウドサービスとAIをサポートできる光ファイバーネットワークのスケーラビリティは、地域プロバイダーにとってますます重要になっている。
セグメンテーション分析
タイプ
伝送方式の分類によって、伝送距離、帯域幅アーキテクチャ、コネクタ設計、光源要件、およびアプリケーションの経済性が決定されます。シングルモードは依然として主流であり、2026年から2034年にかけて年平均成長率(CAGR)12.8~13.2%で成長すると予測されています。マルチモードは、短距離・高密度データセンターアーキテクチャの進化に伴い、より速い14.2~14.7%のCAGRを記録すると予想されています。
- シングルモード:シングルモード技術は、特に信号の完全性、伝送距離、および将来の容量拡張がインフラ設計に影響を与える場合において、長距離接続と高帯域幅ネットワークにとって戦略的に重要なままです。
- マルチモード:マルチモード技術は、高密度接続、コスト効率、コンパクトなデータセンターアーキテクチャが重要な短距離アプリケーションをサポートし、ラック内およびラック間のネットワーク構築に新たな可能性をもたらします。
エンドユーザー
エンドユーザーの需要は、光ファイバー通信機器、フォトニックコンポーネント、トランシーバー、コネクタ、光ネットワークシステムを開発するメーカーやインテグレーターを含む光産業に集中しています。このセグメントは、2026年から2034年の間に年平均成長率(CAGR)13.3~13.8%で成長すると予測されています。高速光インターコネクト市場の範囲は、光技術がプロセッサに近づき、AI指向のシステムアーキテクチャに不可欠なものとなるにつれて拡大しています。
- 光産業:光産業の参加者は、トランシーバー、光エンジン、コネクタ、スイッチ、フォトニックシステム向けのスケーラブルな相互接続技術を必要としており、帯域幅密度と相互運用性がますます重要になっている。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
光学産業 |
高い |
AIネットワーキング |
スケーリング |
高速光インターコネクト市場の成長要因と影響分析
AIクラスターは帯域幅の必要量を加速させている
人工知能ワークロードの増加に伴い、アクセラレータ、メモリ、スイッチ、ストレージシステム間の通信要件が増大しています。コンピューティング密度が高まるにつれ、ネットワークのボトルネックによって高価なプロセッサの利用が制限される可能性があり、高速光接続が戦略的に重要になっています。光リンクは、多くの銅線接続よりも高い帯域幅と長い伝送距離を提供し、高密度ネットワークアーキテクチャをサポートします。この変化により、購買の優先順位は、単純な接続性から、ポートあたりの帯域幅、電力効率、レイテンシ、熱特性、アップグレード可能性へと変化しています。この商業的影響は、レーザー、フォトディテクタ、トランシーバ、コネクタ、ファイバーアセンブリ、光スイッチング技術に及びます。インターフェース速度の世代間移行を迅速にサポートできるサプライヤーは、ハイパースケールおよびクラウド顧客との関係を強化できます。したがって、需要はAIインフラストラクチャの展開と、高速コンピューティングクラスタの規模拡大に密接に関連し続けると考えられます。
データセンターの密度の上昇に伴い、光接続の価値が高まっている。
サーバー密度の増加は、データセンターのネットワークアーキテクチャに大きな負荷をかけます。特に、高速接続を限られたラックや施設環境で運用する必要がある場合はなおさらです。光インターコネクトは、より長距離かつ高密度なスイッチング構成における帯域幅要件に対応できるだけでなく、電磁干渉に対する耐性も向上させます。施設がより高速なインターフェースへと移行するにつれ、オペレーターはコネクタ密度、設置時間、メンテナンスアクセス、信号品質、および熱管理についても考慮する必要があります。これらの考慮事項から、高度なコネクタシステム、光回路スイッチ、高密度ケーブルアセンブリ、および小型トランシーバパッケージに対する需要が生まれます。この影響は、単一のインフラストラクチャプログラム内で数千もの光接続が展開されるハイパースケール施設において特に顕著です。データセンターオペレーターが予測可能な導入スケジュールと運用上の複雑さの軽減を求める中で、光性能と設置効率、そして拡張可能な製造を兼ね備えたサプライヤーは、ますます重要性を増していくでしょう。
クラウドインフラストラクチャの拡張により、光展開の範囲が拡大している
クラウドサービスの拡大に伴い、エンタープライズアプリケーション、ストリーミング、アナリティクス、AI、分散コンピューティングをサポートするために必要なデータセンター、ネットワーク相互接続ポイント、大容量リンクの数が増加しています。地域クラウドの拡大は、施設間、都市圏ネットワーク、および内部データセンターシステム間の光接続に対する需要も高めています。これにより、単一の光アーキテクチャに需要が限定されることなく、複数の伝送距離にわたる機会が生まれます。クラウド事業者は、予測可能なパフォーマンスを維持しながら標準化されたインフラストラクチャ全体に展開できる相互運用可能な製品をますます必要としています。その結果、プラグイン可能な光モジュール、光コンポーネント、ファイバーアセンブリ、高密度コネクタに対する需要が高まります。また、サプライヤーは、インフラストラクチャの完全な交換を必要とせずにアップグレードをサポートするモジュール式製品を開発するよう促されます。このアプローチにより、展開リスクを低減しながら、進化するアプリケーション要件に合わせてネットワーク容量を拡張できます。
高速光インターコネクト市場の将来動向
光学部品の一体化により、光学機能がコンピューティングにさらに近づく
高速光インターコネクト市場のトレンドは、光機能をスイッチングおよびコンピューティング用シリコンに近づける方向にますます進んでいます。パッケージ化された光部品は、プロセッサと光エンジン間の電気的な伝送距離を短縮できるため、インターフェース速度の向上に伴い、信号の完全性と電力効率が向上する可能性があります。採用は、パッケージの信頼性、熱管理、保守性、製造歩留まり、およびエコシステムの標準化に依存します。時間の経過とともに、光エンジンはスイッチングプラットフォームとより緊密に統合される可能性があり、特に帯域幅要件が急速に増加するAI指向のネットワークで顕著になります。この移行により、フォトニックパッケージ、半導体統合、高度な基板、および光電協調設計の重要性が高まり、競争構造が変化する可能性があります。大規模なアライメント、熱安定性、および歩留まりを維持できる製造プロセスを確立したサプライヤーは、光接続がコンピューティングおよびネットワークプラットフォームにますます統合されるにつれて、戦略的な優位性を獲得する可能性があります。
拡張ビーム接続により、高密度展開の効率が向上する
データセンター事業者が、非常に高い接続密度において、より迅速な設置とメンテナンス要件の低減を求めるようになるにつれ、拡張ビーム光コネクタが注目を集めるようになるだろう。汚染に対する感度を低減し、繰り返し嵌合を簡素化することで、これらのアーキテクチャは、大規模な光ファイバー展開に伴う運用上の課題に対処できる。導入はまず、設置速度、コネクタの耐久性、およびメンテナンスアクセスが測定可能な経済的価値を持つ環境に焦点を当てるべきである。ハイパースケール事業者は一般的に、複数のサプライヤーから調達できる相互運用可能なソリューションを好むため、標準化が重要となる。光ネットワークがより多くのファイバー数とより頻繁なアップグレードへと移行するにつれて、展開を簡素化するコネクタ設計の重要性がますます高まる可能性がある。この傾向は、精密光学、材料科学、高密度フェルール、ケーブルアセンブリ、および自動コネクタ製造の専門知識を持つサプライヤーにとっても機会を生み出す。
高速光インターコネクト市場の機会
局所的なフォトニック製造はサプライチェーンのリスクを低減できる
高速光インターコネクト市場の予測では、データセンターインフラが戦略的に重要になるにつれ、フォトニック部品、トランシーバー、コネクタ、ケーブルアセンブリの地域生産の機会が高まっていることが示されています。地域化により、輸送リスクを軽減し、顧客対応力を向上させ、認証と生産スケジュールをより詳細に管理できます。北米とアジア太平洋地域は、強力なAIインフラ、半導体エコシステム、クラウド投資により、特に魅力的な環境を提供しています。エネルギー効率とデジタル主権が調達に影響を与えるヨーロッパも、地域生産を支えることができます。サプライヤーは、グローバルな部品プラットフォームと地域の最終組立、テスト、在庫を組み合わせることで、規模と対応力のバランスを取ることができます。投資の優先事項には、自動光アライメント、フォトニックパッケージング、高速テスト、トレーサブルな製造システムが含まれるべきです。これらの機能は、急速な技術世代の変化とインフラ展開スケジュールの短縮に直面している顧客をサポートしながら、供給の回復力を強化することができます。
高密度光学アセンブリは、導入あたりの価値を高めることができる
完全な光アセンブリを提供する機会は、個々のコネクタやコンポーネントにとどまらず、ファイバー、フェルール、トランシーバー、シールド、熱管理、テスト済みインターフェースを統合することで広がります。顧客は、設置の簡素化、統合作業の削減、より予測可能なシステムパフォーマンスといったメリットを享受できます。このモデルは、多数の接続を迅速に設置し、最小限の中断で維持する必要があるAIデータセンターにとって特に重要です。サプライヤーは、標準化された基盤アーキテクチャを維持しながら、カスタマイズされたファイバー数、コネクタ構成、ケーブル長、テストサービスによって差別化を図ることができます。自動化されたアセンブリ、検査、光テストへの投資は、一貫性を向上させ、生産のばらつきを低減します。ネットワークアーキテクチャが高密度化するにつれて、顧客は断片的なコンポーネント調達よりも、認定されたアセンブリをますます好むようになるでしょう。これは、エンジニアリング能力、品質保証、導入サポート、ライフサイクルサービスに基づいた、より価値の高い関係への道筋となります。
最近の動向
- 2026年8月: AI搭載スマートグラス、導波路、拡張現実技術の大手サプライヤーであるVuzix Corporation(NASDAQ:VUZI)は、最初のCauseway導波路ブリッジサンプルを一部の見込み顧客およびエコシステムパートナーに出荷し始めたこと、また、コパッケージドオプティクス(CPO)アーキテクチャを含む、AIデータセンター光相互接続アプリケーション向けのより広範な光相互接続評価キットを提供することを発表しました。
- 2026年7月: NASDAQ上場フルスタックAIインフラソリューションプロバイダーであるSuperX AI Technology Limited(NASDAQ:SUPX)は、SuperX、蘇州TFC光通信有限公司のシンガポール子会社、およびAPEX VERVE LIMITEDが共同で設立したシンガポールの合弁会社であるSuperX Optical Communications Pte. Ltd.が事業登録と全額出資を完了し、合弁契約が正式に発効したことを発表しました。
- 2026年5月: 3M(NYSE:MMM)は、AIインフラストラクチャにおける拡張ビーム光(EBO)接続のためのオープンで相互運用可能な仕様の推進に焦点を当てた新たなマルチソース契約(MSA)を締結するため、主要テクノロジー企業グループに加わったことを発表しました。拡張ビーム光技術は、信頼性、保守の容易さ、高密度環境におけるパフォーマンスの面で優位性を提供するAIインフラストラクチャの重要な実現技術としてますます注目されています。ハイパースケールおよびエンタープライズAIの導入が拡大するにつれ、光接続の標準化されたアプローチは、複雑さを軽減し、導入までの時間を短縮する上で重要な役割を果たすと期待されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -