
Mercato dell’interconexiones ottiche di alta velocità: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli interconnessioni ottiche ad alta velocità (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (monomodale, multimodale); utente finale (industria ottica, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016977
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
18,69 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
57,37 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,27 %
Tasso di crescita
Mercato di riferimento
330,12 miliardi di dollari USA
(2026-2034)
Il mercato delle interconnessioni ottiche ad alta velocità (HSI) aveva un valore di 18,69 miliardi di dollari nel 2025 e si prevede che raggiungerà i 57,37 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 13,27% nel periodo 2026-2034. Il mercato comprende tecnologie ottiche che consentono la trasmissione di dati ad alta larghezza di banda tra data center, infrastrutture cloud, reti di telecomunicazioni e ambienti di calcolo avanzati. L'espansione è trainata dai carichi di lavoro di intelligenza artificiale, dal calcolo accelerato, dalle infrastrutture hyperscale, dai crescenti requisiti di larghezza di banda e dalla transizione verso architetture di connettività ottica sempre più dense.
Il Nord America rimane un mercato strategicamente importante, sostenuto dalla costruzione di data center hyperscale, dagli investimenti nel cloud computing, dall'implementazione di infrastrutture per l'intelligenza artificiale e dalla rapida adozione di apparecchiature di rete ad alta larghezza di banda. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 13,0-13,5% nel periodo 2026-2034. La crescente densità dei rack e le velocità di interconnessione più elevate stanno incoraggiando gli operatori a implementare architetture ottiche che migliorano la scalabilità della larghezza di banda, controllando al contempo latenza, perdita di segnale e consumo energetico.
Analisi e approfondimenti sul mercato delle interconnessioni ottiche ad alta velocità
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 29% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,0-13,5% nel periodo 2026-2034, grazie ai data center hyperscale, ai cluster di intelligenza artificiale, alle infrastrutture cloud e agli aggiornamenti delle reti ad alta velocità.
- USA: Nel 2025 gli Stati Uniti rappresentavano l'82-85% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13,1-13,6%, grazie al supporto dell'infrastruttura di calcolo su larga scala e dell'intelligenza artificiale.
- Europa: Nel 2025 l'Europa ha rappresentato una quota del 24-26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'11,9-12,5%, con Germania, Regno Unito, Francia e Paesi Bassi a supporto della modernizzazione dei data center e delle telecomunicazioni.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato del 35-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,0-14,6%, trainata da Cina, Giappone, Corea del Sud, Taiwan, Singapore e India.
- Segmento più ampio: la modalità singola rappresentava una quota di mercato del 68-72% nel 2025 e si prevede che crescerà a un CAGR del 12,8-13,2%, a causa delle esigenze di connettività a lungo raggio e dei data center.
- Segmento ad alta crescita: il multimodale rappresentava una quota di mercato del 28-32% nel 2025 e si prevede che crescerà a un CAGR del 14,2-14,7%, supportato da collegamenti ad alta densità a corto raggio.
- Aziende chiave analizzate nel dettaglio: 3M, Acacia Communications, Inc., Amphenol, Dow Silicones Corporation, FUJITSU OPTICAL COMPONENTS LIMITED, Lumentum Operations LLC, Mellanox Technologies, Inc., Molex LLC, Sumitomo Electric Industries, Ltd. e TE Connectivity.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle interconnessioni ottiche ad alta velocità si è evoluto dalle tradizionali connessioni in fibra ottica a progetti basati su una maggiore larghezza di banda per canale, un'integrazione optoelettronica superiore e una maggiore densità di connettori. La fotonica al silicio, i laser avanzati, la commutazione di circuiti ottici, il co-packaging di componenti ottici e la tecnologia dei ricetrasmettitori ad alta velocità hanno modificato i progetti. Di conseguenza, la produzione si sta orientando verso un maggiore allineamento ottico, un packaging avanzato, test automatizzati e una maggiore integrazione dei componenti.
In futuro, la crescita dovrebbe concentrarsi sugli investimenti in data center per l'intelligenza artificiale, regioni cloud, calcolo ad alte prestazioni e infrastrutture digitali in Nord America e nella regione Asia-Pacifico. L'Europa trarrà vantaggio dall'ammodernamento dei data center e dal miglioramento della connettività, mentre le economie emergenti in Asia beneficeranno dell'espansione degli ecosistemi cloud. Standard, interoperabilità, risparmio energetico e localizzazione delle catene di approvvigionamento diventeranno sempre più importanti nel processo decisionale.
Ambito del rapporto sul mercato delle interconnessioni ottiche ad alta velocità
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 18,69 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 57,37 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,27% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle interconnessioni ottiche ad alta velocità
La crescita del mercato delle interconnessioni ottiche ad alta velocità è accelerata dall'intelligenza artificiale e dalle architetture di calcolo accelerato, che richiedono una capacità di comunicazione notevolmente maggiore tra processori, memorie, switch e sistemi di storage. Le prospettive di crescita del mercato sono quindi strettamente legate agli investimenti nelle reti dei data center, all'espansione del cloud e alla migrazione verso interfacce a 400G, 800G, 1,6T e future velocità superiori. I collegamenti ottici offrono vantaggi in termini di portata, densità di banda e immunità elettromagnetica.
L'ecosistema comprende produttori di fibra ottica, componenti laser e fotonici, modulatori, fotorivelatori, ricetrasmettitori, connettori, assemblaggi di cavi, switch, integratori di sistemi e operatori di data center hyperscale. Le dinamiche della catena di fornitura includono la disponibilità di produzione di semiconduttori, il packaging, la disponibilità di fibra, la precisione e la qualificazione dei connettori. L'integrazione verticale attenuerà i problemi relativi ai componenti, mentre l'approccio multisourcing continuerà a svolgere un ruolo importante nelle implementazioni su larga scala.
L'analisi del rapporto di mercato sugli interconnessioni ottiche ad alta velocità rivela che la concorrenza è guidata dai seguenti fattori: scalabilità della larghezza di banda, efficienza ottica, densità di confezionamento, efficienza dei connettori, considerazioni termiche e standardizzazione. Lumentum Operations LLC si occupa di componenti fotonici e tecnologie ottiche, mentre Sumitomo Electric Industries, Ltd. combina componenti ottici e comunicazioni. Amphenol, Molex LLC e TE Connectivity sono leader nel settore delle interconnessioni e della connettività ad alta densità.
3M e Dow Silicones Corporation offrono competenze in materia di materiali e connettività che contribuiscono alle prestazioni delle interfacce ottiche, mentre FUJITSU OPTICAL COMPONENTS LIMITED è specializzata in componenti ottici. Acacia Communications, Inc. e Mellanox Technologies, Inc. mantengono ancora legami con le tecnologie ottiche e di rete all'avanguardia attraverso le loro società madri. L'attenzione degli investimenti si concentra sempre più su laser veloci, motori ottici, packaging avanzato, connettività del fascio espandibile, ottica co-confezionata e produzione locale per infrastrutture di intelligenza artificiale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle interconnessioni ottiche ad alta velocità: approfondimenti strategici
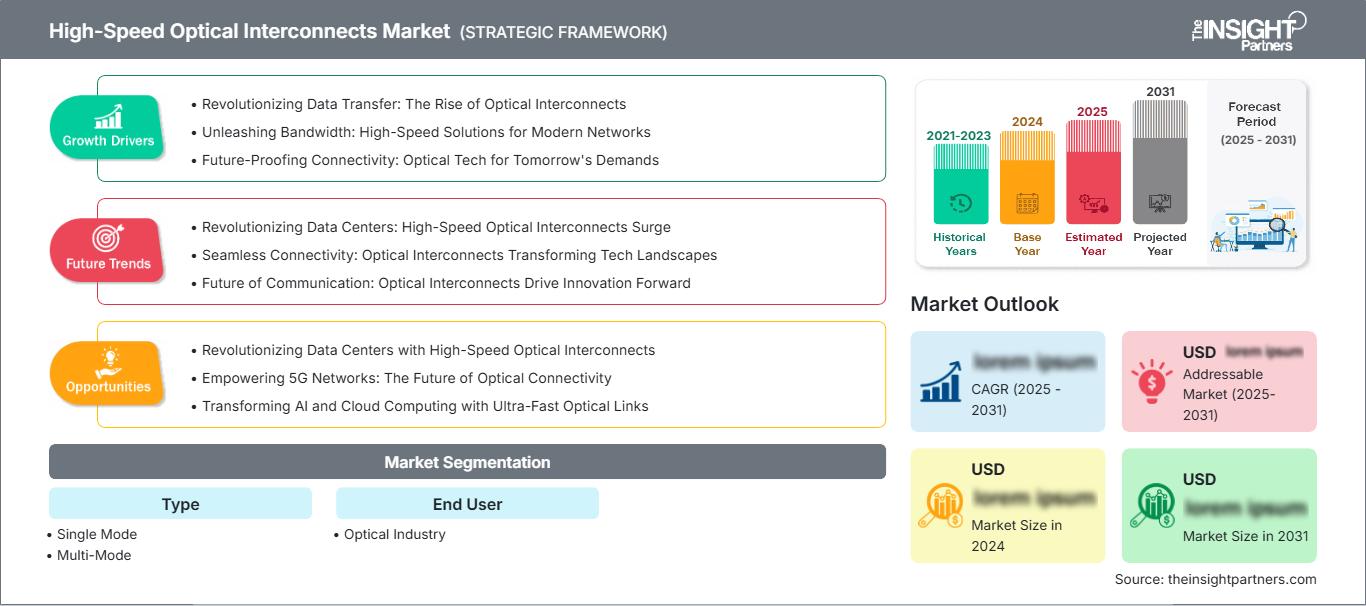
Approfondimenti regionali
Mercato nordamericano delle interconnessioni ottiche ad alta velocità
Nel 2025, il Nord America rappresentava una quota di mercato del 29-31% per le interconnessioni ottiche ad alta velocità e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 13,0-13,5% fino al 2034. Gli Stati Uniti rappresentano la maggior parte della domanda in questa regione, mentre il Canada contribuisce con le infrastrutture cloud, le telecomunicazioni, il calcolo per la ricerca e le applicazioni industriali ad alta intensità di dati. L'espansione dei data center hyperscale è il principale motore della crescita della domanda, in quanto le infrastrutture per l'intelligenza artificiale aumentano la necessità di larghezza di banda tra i componenti di calcolo. I fornitori di servizi cloud stanno aggiornando i propri data center per supportare il calcolo accelerato e una maggiore capacità di rete.
In questa regione è presente un solido ecosistema di fornitori di componenti ottici, operatori di infrastrutture di rete, aziende di semiconduttori e data center. La domanda si concentra sulle tecnologie 800G e 1.6T e su quelle che mirano a minimizzare il consumo e la densità di potenza ottica. Gli investimenti nazionali in infrastrutture per semiconduttori e intelligenza artificiale incentivano ulteriormente il contenuto locale. Le tendenze in materia di approvvigionamento privilegiano la continuità della fornitura, l'interoperabilità, la scalabilità della produzione e il supporto per la piattaforma di reti ottiche in rapida evoluzione.
Mercato statunitense delle interconnessioni ottiche ad alta velocità
Nel 2025 gli Stati Uniti rappresentavano l'82-85% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13,1-13,6% fino al 2034. I principali settori di applicazione sono i data center hyperscale, le piattaforme cloud, le infrastrutture per l'addestramento dell'intelligenza artificiale, il calcolo ad alte prestazioni e le reti di telecomunicazioni. Il mercato beneficia di ingenti investimenti nella capacità dei data center e nei sistemi di calcolo avanzati che richiedono collegamenti ottici sempre più densi.
Lumentum Operations LLC, 3M, Amphenol, Molex LLC e TE Connectivity operano nel settore dei componenti ottici, dei connettori, degli assemblaggi e delle infrastrutture correlate. La domanda di applicazioni è sempre più concentrata nei cluster di intelligenza artificiale e negli ambienti server ad alta densità, dove le interconnessioni ottiche supportano la comunicazione tra rack e livelli di rete. Gli Stati Uniti beneficiano inoltre dell'espansione della capacità di produzione di semiconduttori e di packaging avanzato, che può rafforzare l'ecosistema nazionale per i componenti fotonici e l'integrazione optoelettronica.
Mercato europeo delle interconnessioni ottiche ad alta velocità
Nel 2025 l'Europa rappresentava una quota di mercato del 24-26% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,9-12,5% fino al 2034, con la Germania in testa alla domanda regionale. Anche Regno Unito, Francia, Paesi Bassi e Irlanda contribuiscono attraverso infrastrutture cloud, telecomunicazioni, informatica aziendale e sviluppo di data center. Gli acquirenti europei, oltre alla larghezza di banda, pongono l'accento su efficienza energetica, resilienza della rete, interoperabilità e prestazioni ambientali.
La Germania possiede una solida base industriale e di telecomunicazioni, che supporta la domanda di connettività ad alta velocità per reti aziendali, automazione, elaborazione dati nel settore automobilistico e data center. Il Regno Unito beneficia di infrastrutture hyperscale e di colocation, servizi cloud, servizi di elaborazione dati per il settore finanziario e infrastrutture di telecomunicazione. La Francia combina l'espansione del cloud con infrastrutture digitali supportate dal governo, mentre Italia e Spagna stanno rafforzando i propri ecosistemi di data center e connettività. I Paesi Bassi mantengono un'importanza strategica come hub di connettività digitale, supportando l'interconnessione regionale e le esigenze di traffico di rete.
Mercato delle interconnessioni ottiche ad alta velocità nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 35-38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,0-14,6% fino al 2034, affermandosi come il principale mercato regionale. La Cina è in testa alla domanda, seguita da Giappone, Corea del Sud, Taiwan, Singapore e India. La produzione di elettronica, la capacità di produzione di semiconduttori, le infrastrutture cloud, le telecomunicazioni e gli investimenti nell'intelligenza artificiale stanno rafforzando la domanda di soluzioni ottiche nella regione.
La Cina beneficia di un vasto ecosistema di data center e di tecnologie elettroniche, mentre Giappone e Corea del Sud supportano infrastrutture avanzate per semiconduttori e comunicazioni. L'India sta sviluppando rapidamente infrastrutture cloud e digitali, e l'Australia contribuisce attraverso investimenti in data center e connettività regionale. Le politiche industriali a sostegno della localizzazione della produzione di semiconduttori, della digitalizzazione e della produzione avanzata dovrebbero rafforzare la domanda di tecnologie di interconnessione ottica scalabili in tutta la regione Asia-Pacifico.
Mercato delle interconnessioni ottiche ad alta velocità in Medio Oriente e Africa
Si stima che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 12,3-12,9% fino al 2034, con gli Emirati Arabi Uniti e l'Arabia Saudita a dominare la domanda nella regione. La costruzione di data center, l'implementazione del cloud, la modernizzazione delle reti di telecomunicazione, i progetti di smart city e gli investimenti in infrastrutture digitali hanno aperto nuove opportunità per le reti ottiche ad alta velocità.
In Arabia Saudita si registra un significativo sviluppo delle infrastrutture digitali, mentre gli Emirati Arabi Uniti sfruttano il loro ruolo di centro regionale per il cloud e la connettività. Il Sudafrica continua a essere un paese africano chiave per i data center e le telecomunicazioni. La domanda proveniente dalla regione ReMEA è trainata dalla digitalizzazione delle imprese e dallo sviluppo delle infrastrutture di connettività. La scalabilità delle reti in fibra ottica, in grado di supportare i servizi cloud e l'intelligenza artificiale, è sempre più importante per i fornitori regionali.
Analisi di segmentazione
Tipo
La segmentazione per tipologia determina la portata di trasmissione, l'architettura di banda, la progettazione dei connettori, i requisiti della sorgente ottica e la redditività delle applicazioni. La tecnologia monomodale rimane la categoria dominante e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,8-13,2% nel periodo 2026-2034. La tecnologia multimodale dovrebbe registrare un CAGR più rapido, pari al 14,2-14,7%, man mano che le architetture dei data center ad alta densità e a corto raggio continuano a evolversi.
- Monomodale: La tecnologia monomodale rimane strategicamente importante per la connettività a lungo raggio e le reti ad alta larghezza di banda, in particolare laddove l'integrità del segnale, la distanza di trasmissione e i futuri aggiornamenti di capacità influenzano la progettazione dell'infrastruttura.
- Multimodale: La tecnologia multimodale supporta applicazioni a corto raggio in cui sono importanti la connettività ad alta densità, l'efficienza dei costi e le architetture compatte dei data center, creando opportunità nel networking intra-rack e inter-rack.
Utente finale
La domanda degli utenti finali è concentrata nel settore ottico , che comprende produttori e integratori che sviluppano apparecchiature di comunicazione in fibra ottica, componenti fotonici, ricetrasmettitori, connettori e sistemi di rete ottica. Si prevede che questo segmento crescerà a un CAGR del 13,3-13,8% nel periodo 2026-2034. L'ambito del mercato delle interconnessioni ottiche ad alta velocità si sta ampliando man mano che le tecnologie ottiche si avvicinano ai processori e diventano parte integrante delle architetture di sistema orientate all'intelligenza artificiale.
- Industria ottica: gli operatori del settore ottico necessitano di tecnologie di interconnessione scalabili per ricetrasmettitori, motori ottici, connettori, switch e sistemi fotonici, con la densità di banda e l'interoperabilità che assumono un'importanza sempre maggiore.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Industria ottica |
Alto |
Reti di intelligenza artificiale |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle interconnessioni ottiche ad alta velocità.
I cluster di intelligenza artificiale stanno accelerando i requisiti di larghezza di banda
I carichi di lavoro dell'intelligenza artificiale stanno aumentando i requisiti di comunicazione tra acceleratori, memoria, switch e sistemi di storage. Con l'aumento della densità di calcolo, i colli di bottiglia della rete possono limitare l'utilizzo di processori costosi, rendendo la connettività ottica ad alta velocità strategicamente importante. I collegamenti ottici possono fornire una larghezza di banda maggiore e una portata più ampia rispetto a molte alternative in rame, supportando al contempo architetture di rete dense. Questa dinamica sta modificando le priorità di acquisto, passando dalla semplice connettività alla larghezza di banda per porta, all'efficienza energetica, alla latenza, al comportamento termico e all'aggiornabilità. L'impatto commerciale si estende a laser, fotodetettori, ricetrasmettitori, connettori, assemblaggi di fibre e tecnologie di commutazione ottica. I fornitori in grado di supportare transizioni rapide da una generazione di velocità di interfaccia all'altra possono rafforzare la propria posizione presso i clienti hyperscale e cloud. La domanda dovrebbe quindi rimanere strettamente correlata all'implementazione dell'infrastruttura di intelligenza artificiale e alla crescente scalabilità dei cluster di calcolo accelerato.
La densità dei data center sta aumentando il valore della connettività ottica.
La crescente densità dei server esercita una pressione sempre maggiore sulle architetture di rete dei data center, soprattutto laddove le connessioni ad alta velocità devono operare in ambienti rack e infrastrutture con risorse limitate. Le interconnessioni ottiche possono soddisfare i requisiti di larghezza di banda su distanze maggiori e configurazioni di switching dense, riducendo al contempo la suscettibilità alle interferenze elettromagnetiche. Con la transizione delle infrastrutture verso interfacce ad alta velocità, gli operatori devono anche considerare la densità dei connettori, i tempi di installazione, l'accesso per la manutenzione, l'integrità del segnale e la gestione termica. Queste considerazioni creano una domanda di sistemi di connettori avanzati, switch di circuito ottico, cavi assemblati ad alta densità e ricetrasmettitori compatti. L'impatto è particolarmente significativo per le infrastrutture hyperscale, dove migliaia di connessioni ottiche possono essere implementate all'interno di un singolo programma infrastrutturale. I fornitori che combinano prestazioni ottiche con efficienza di installazione e produzione scalabile possono acquisire rilevanza in quanto gli operatori dei data center cercano tempi di implementazione prevedibili e una minore complessità operativa.
L'espansione dell'infrastruttura cloud sta ampliando la diffusione della fibra ottica.
L'espansione dei servizi cloud sta incrementando il numero di data center, punti di interconnessione di rete e collegamenti ad alta capacità necessari per supportare applicazioni aziendali, streaming, analisi dati, intelligenza artificiale e calcolo distribuito. L'espansione regionale del cloud aumenta anche la domanda di connessioni ottiche tra infrastrutture, reti metropolitane e sistemi interni dei data center. Ciò crea opportunità su diverse distanze di trasmissione, anziché limitare la domanda a una singola architettura ottica. Gli operatori cloud richiedono sempre più prodotti interoperabili che possano essere implementati su infrastrutture standardizzate, mantenendo al contempo prestazioni prevedibili. L'impatto sul mercato che ne deriva include una maggiore domanda di ottiche plug-in, componenti ottici, assemblaggi di fibre e connettori ad alta densità. Inoltre, incoraggia i fornitori a sviluppare prodotti modulari che supportino gli aggiornamenti senza richiedere la completa sostituzione dell'infrastruttura. Questo approccio può ridurre il rischio di implementazione, consentendo al contempo alla capacità di rete di scalare in base all'evoluzione dei requisiti delle applicazioni.
Tendenze future del mercato delle interconnessioni ottiche ad alta velocità
L'ottica co-confezionata avvicinerà le funzioni ottiche al calcolo
Le tendenze del mercato delle interconnessioni ottiche ad alta velocità stanno spostando sempre più le funzioni ottiche verso i chip di commutazione e di elaborazione. L'integrazione congiunta di componenti ottici può ridurre le distanze di trasmissione elettrica tra processori e motori ottici, migliorando potenzialmente l'integrità del segnale e l'efficienza energetica con l'aumento della velocità delle interfacce. L'adozione dipenderà dall'affidabilità del packaging, dalla gestione termica, dalla facilità di manutenzione, dalla resa produttiva e dalla standardizzazione dell'ecosistema. Nel tempo, i motori ottici potrebbero integrarsi sempre più strettamente con le piattaforme di commutazione, in particolare nelle reti orientate all'intelligenza artificiale, dove i requisiti di larghezza di banda crescono rapidamente. Questa transizione potrebbe modificare la struttura competitiva, aumentando l'importanza del packaging fotonico, dell'integrazione dei semiconduttori, dei substrati avanzati e della co-progettazione ottico-elettrica. I fornitori in grado di implementare processi produttivi capaci di mantenere allineamento, stabilità termica e resa su larga scala potrebbero ottenere vantaggi strategici man mano che la connettività ottica si integrerà sempre più nelle piattaforme di elaborazione e di rete.
La connettività Expanded-Beam migliorerà l'efficienza delle implementazioni ad alta densità.
I connettori ottici a fascio espanso sono destinati a guadagnare sempre più attenzione, poiché gli operatori dei data center ricercano soluzioni che consentano installazioni più rapide e minori esigenze di manutenzione a densità di connessione molto elevate. Riducendo la sensibilità alla contaminazione e semplificando le operazioni di accoppiamento ripetute, queste architetture possono affrontare le sfide operative associate alle implementazioni su larga scala di fibre ottiche. L'adozione dovrebbe inizialmente concentrarsi su ambienti in cui la velocità di installazione, la durata dei connettori e l'accessibilità per la manutenzione hanno un valore economico tangibile. La standardizzazione sarà fondamentale, poiché gli operatori hyperscale generalmente preferiscono soluzioni interoperabili, reperibili da più fornitori. Con l'aumento del numero di fibre nelle reti ottiche e la frequenza degli aggiornamenti, i connettori progettati per semplificare l'implementazione potrebbero diventare sempre più rilevanti. Questa tendenza crea anche opportunità per i fornitori specializzati in ottica di precisione, scienza dei materiali, ferrule ad alta densità, assemblaggi di cavi e produzione automatizzata di connettori.
Opportunità di mercato per le interconnessioni ottiche ad alta velocità
La produzione fotonica localizzata può ridurre l'esposizione della catena di approvvigionamento
Le previsioni di mercato per le interconnessioni ottiche ad alta velocità indicano opportunità per la produzione regionale di componenti fotonici, ricetrasmettitori, connettori e cavi assemblati, in quanto le infrastrutture dei data center assumono un'importanza strategica. La localizzazione può ridurre i costi di trasporto, migliorare la reattività nei confronti dei clienti e fornire un maggiore controllo sulla qualificazione e sulla pianificazione della produzione. Il Nord America e l'Asia-Pacifico offrono ambienti particolarmente interessanti grazie a una solida infrastruttura di intelligenza artificiale, ecosistemi di semiconduttori e investimenti nel cloud. Anche l'Europa può supportare la produzione localizzata, laddove l'efficienza energetica e la sovranità digitale influenzano gli acquisti. I fornitori possono combinare piattaforme globali per i componenti con l'assemblaggio finale, il collaudo e la gestione delle scorte a livello regionale per bilanciare la scalabilità con la reattività. Le priorità di investimento dovrebbero includere l'allineamento ottico automatizzato, il packaging fotonico, i test ad alta velocità e i sistemi di produzione tracciabili. Queste capacità possono rafforzare la resilienza della catena di approvvigionamento, supportando al contempo i clienti che si trovano ad affrontare rapidi cambiamenti generazionali tecnologici e tempi di implementazione delle infrastrutture ristretti.
Gli assemblaggi ottici ad alta densità possono aumentare il valore per ogni implementazione
L'opportunità di fornire assemblaggi ottici completi va oltre i singoli connettori o componenti, integrando fibre, ferrule, ricetrasmettitori, schermature, gestione termica e interfacce testate. I clienti possono beneficiare di un'installazione semplificata, di una riduzione del lavoro di integrazione e di prestazioni di sistema più prevedibili. Questo modello è particolarmente rilevante per i data center di intelligenza artificiale, dove un elevato numero di connessioni deve essere installato rapidamente e mantenuto con interruzioni minime. I fornitori possono differenziarsi attraverso conteggi di fibre, configurazioni di connettori, lunghezze di cavi e servizi di test personalizzati, pur mantenendo architetture di base standardizzate. Investire in assemblaggio, ispezione e test ottici automatizzati può migliorare la coerenza e ridurre la variabilità della produzione. Con l'aumentare della densità delle architetture di rete, i clienti potrebbero preferire sempre più assemblaggi qualificati rispetto all'acquisto di componenti frammentati. Ciò crea un percorso verso relazioni di maggior valore basate su capacità ingegneristiche, garanzia di qualità, supporto all'implementazione e assistenza per l'intero ciclo di vita.
Sviluppi recenti
- Agosto 2026: Vuzix Corporation (NASDAQ: VUZI), fornitore leader di occhiali intelligenti, guide d'onda e tecnologie di realtà aumentata basate sull'intelligenza artificiale, ha annunciato di aver iniziato la spedizione dei primi campioni del suo ponte a guida d'onda Causeway a clienti potenziali e partner dell'ecosistema selezionati, e di aver reso disponibile un kit di valutazione più ampio per l'interconnessione ottica per applicazioni di interconnessione ottica nei data center basati sull'IA, comprese le architetture con ottica co-confezionata (CPO).
- Luglio 2026: SuperX AI Technology Limited (NASDAQ:SUPX), fornitore di soluzioni infrastrutturali AI complete quotato al NASDAQ, ha annunciato che SuperX Optical Communications Pte. Ltd., una joint venture con sede a Singapore costituita congiuntamente da SuperX, filiale singaporiana di Suzhou TFC Optical Communication Co., Ltd. e APEX VERVE LIMITED, ha completato la registrazione dell'attività e il conferimento totale del capitale, segnando il lancio ufficiale dell'accordo di joint venture.
- Maggio 2026: 3M (NYSE: MMM) ha annunciato di aver aderito a un gruppo di aziende tecnologiche leader per istituire un nuovo accordo multi-sorgente (MSA) incentrato sulla promozione di specifiche aperte e interoperabili per la connettività ottica a fascio espanso (EBO) nelle infrastrutture di intelligenza artificiale. La tecnologia ottica a fascio espanso è sempre più considerata un fattore abilitante fondamentale per le infrastrutture di intelligenza artificiale, offrendo vantaggi in termini di affidabilità, facilità di manutenzione e prestazioni in ambienti ad alta densità. Con la crescita delle implementazioni di intelligenza artificiale su larga scala e a livello aziendale, si prevede che gli approcci standardizzati alla connettività ottica svolgeranno un ruolo chiave nella riduzione della complessità e nell'accelerazione dei tempi di implementazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -