
Markt für Haus Energiemanagement: Größe, Trends & Prognose 2034
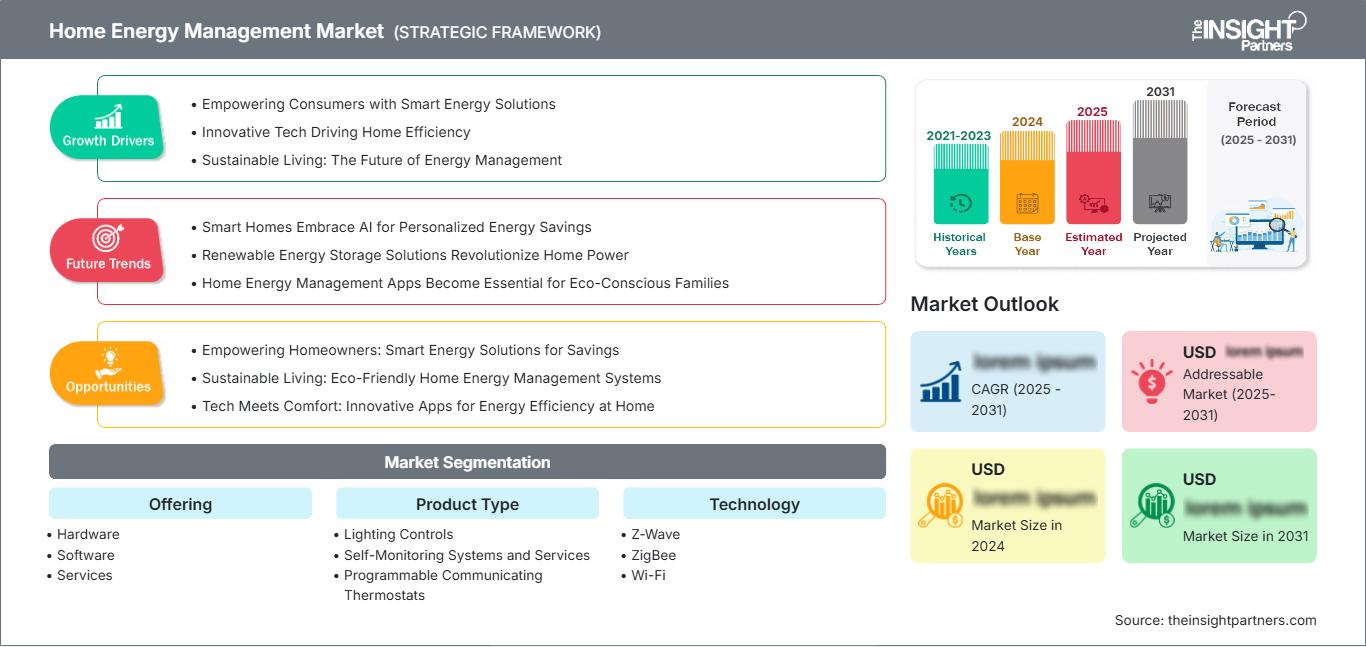
Marktgröße und Prognosen für den Markt für Energiemanagement im Haushalt (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Angebot (Hardware, Software, Dienstleistungen); Produkttyp (Lichtsteuerungen, Selbstüberwachungssysteme und -dienste, programmierbare Kommunikationsthermostate, fortschrittliche zentrale Steuerungen, intelligente HLK-Steuerungen); Technologie (Z-Wave, ZigBee, Wi-Fi, Ethernet, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012070
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
6,47 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,13 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,64 %
Wachstumsrate
Adressierbarer Markt
122,61 Mrd. US-Dollar
(2026–2034)
Der Markt für Heimenergiemanagement wurde im Jahr 2025 auf 6,47 Milliarden US-Dollar geschätzt und soll bis 2034 auf 22,13 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,64 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die zunehmende Elektrifizierung von Haushalten, die Vernetzung von Geräten und den Bedarf an integriertem Management von Beleuchtung, Heizung, Lüftung und Klimaanlage, Haushaltsgeräten, Energieerzeugung und -speicherung angetrieben.
In Nordamerika wird der Markt für Heimenergiemanagement bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8 bis 14,6 % wachsen. Fortschrittliche Messinfrastruktur, zeitabhängige Tarife und Lastmanagementprogramme der Energieversorger machen vernetzte Thermostate und Haussteuerungssysteme wirtschaftlich attraktiver. Der zunehmende Einsatz von Solarenergie, Batteriespeichern, Wärmepumpen und Elektrofahrzeugen in Privathaushalten macht Software, die die Lastverteilung anhand von Preis, CO₂-Fußabdruck und Notstrombedarf optimiert, noch wertvoller.
Marktanalyse und Einblicke zum Thema Energiemanagement für Privathaushalte
- Nordamerika: Hielt im Modell 2025 einen Marktanteil von 35–38 % und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 13,8–14,6 % wachsen, unterstützt durch intelligente Zähler, Rabatte der Energieversorger, vernetzte Heizungs-, Lüftungs- und Klimaanlagen sowie den Ausbau dezentraler Energiequellen im Wohnbereich.
- USA: Erwirtschaftete 2025 84–88 % des nordamerikanischen Umsatzes und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 14,0–14,8 % wachsen, da die Versorgungsunternehmen ihre Nachfrageflexibilität ausbauen.
- Europa: Der Anteil wird im Modell für 2025 auf 27–30 % geschätzt und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 13,2–14,0 % wachsen, angeführt von Deutschland, Großbritannien und Frankreich durch Elektrifizierung und eine Politik der Gebäudeeffizienz.
- Asien-Pazifik: Erreichte im Modell 2025 einen Marktanteil von 25–28 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 16,0–17,2 % verzeichnen, wobei China, Japan, Südkorea, Indien und Australien die Einführung von Smart-Home-Lösungen vorantreiben.
- Größtes Segment: Hardware hielt im Modell 2025 einen Marktanteil von 45–49 % und dürfte im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 13,0–13,9 % verzeichnen, da Controller, Sensoren und Thermostate immer häufiger zum Einsatz kommen.
- Segment mit hohem Wachstumspotenzial: Software machte im Modell 2025 einen Marktanteil von 30–34 % aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,2–17,4 % wachsen.
- Die wichtigsten analysierten Unternehmen: General Electric Company, Honeywell International Inc., Alphabet Inc., Vivint, Inc., Comcast Cable Communications, LLC, EcoFactor, Inc., EnergyHub, Inc., ecobee Inc., Panasonic Holdings Corporation und Schneider Electric SE.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Energiemanagement im Haushalt hat sich von Einzelzeitschaltuhren und programmierbaren Thermostaten hin zu interoperablen Systemen entwickelt, die Cloud-Analysen, Edge-Steuerung, intelligente Zähler, Sensoren und Apps integrieren. WLAN ist weiterhin zentral für die Konnektivität der Endnutzer, während ZigBee und Z-Wave die Netzwerkverbindung von Geräten mit geringem Stromverbrauch bereitstellen und Ethernet eine stabile Backhaul-Verbindung für Gateways gewährleistet. Wirtschaftliche Aspekte in der Fertigung sprechen für Modulsteuerungen und softwarebasierte Funktionen. Dadurch können Hersteller ihre Prognosen, Automatisierungen und Tarife aktualisieren, ohne die bestehende physische Infrastruktur verändern zu müssen.
Investitionen in Energiemanagementsysteme für Privathaushalte werden sich bis 2034 von teuren Smart Homes hin zu vernetzten Wohnhäusern, Mehrfamilienhäusern und Regionen mit rascher Elektrifizierung verlagern. Energieeffizienzmaßnahmen, die Dynamik der Strompreise, Förderprogramme für Energie und Maßnahmen zur Netzflexibilität werden die Wirtschaftlichkeit von Energiemanagementsystemen für Privathaushalte verbessern. Laut IEA erreichten die globalen Energieeffizienzverbesserungen 2025 einen Rekordwert von 1,8 %. In Volkswirtschaften, die 85 % des weltweiten Energieverbrauchs ausmachen, wurden über 250 Energieeffizienzmaßnahmen verabschiedet.
Berichtsumfang zum Markt für Energiemanagement im Haushalt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,47 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,13 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Energiemanagement im Wohnbereich
Das Wachstum des Marktes für Heimenergiemanagement ist auf steigende Stromkosten, die zunehmende Elektrifizierung von Wohnhäusern und den Bedarf an der Integration komplexerer Geräte zurückzuführen. Zu diesen Geräten zählen Wärmepumpen, Elektroautos, Photovoltaikanlagen auf Dächern, Batteriespeicher und Smart-Home-Geräte, die eine Lastverschiebung je nach Tarif und Netzauslastung ermöglichen. Hardwareanbieter, Softwarehersteller, Installateure, Energieversorger und Aggregatoren agieren dabei als voneinander abhängiges Ökosystem und nicht als separate Anbieter.
Anbieterchancen ergeben sich bei Lieferanten, die den Inbetriebnahme-Prozess vereinfachen und die Gerätekonnektivität unabhängig von den verwendeten Marken gewährleisten. Die Verfügbarkeit von Komponenten ist in der Regel hoch; allerdings bestimmen Faktoren wie Cybersicherheit, Funkzulassungen, Cloud-Service-Sicherheit und die Kompetenz der Installateure den Implementierungsprozess. ENERGY STAR weist darauf hin, dass etwa die Hälfte der durchschnittlichen Energiekosten eines typischen US-Haushalts auf Heizung und Kühlung entfällt.
Der Marktbericht zum Thema Energiemanagement im Haushalt deutet darauf hin, dass sich der Wettbewerb vom Gerätebesitz hin zu einer relevanten Rolle in der Steuerungsebene verlagert. Schneider Electric SE bietet eine Kombination aus Stromverteilung, Speicherung und angeschlossenen Verbrauchern, Honeywell International Inc. und ecobee Inc. konkurrieren mit intelligenten Thermostaten, Alphabet Inc. verbindet Nest-Produkte mit dem gesamten Ökosystem des Verbrauchers, und EnergyHub, Inc. vernetzt dezentrale Haushaltsanlagen mit Energieversorgern.
General Electric und Panasonic erweitern ihr Portfolio um Haushaltsgeräte und Elektronik, während EcoFactor cloudbasierte Optimierungslösungen anbietet. Vivint und Comcast Cable Communications ergänzen ihre Portfolios um Energie- und Abonnementdienste für das Smart Home. Strategische Investitionen konzentrieren sich zunehmend auf KI, Interoperabilität, Sicherheit und die Einbindung in virtuelle Kraftwerke. Die Wettbewerbsfähigkeit hängt von Einsparungen, einfacher Implementierung, Telemetriedaten der Energieversorger und Berechtigungsprotokollen ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Energiemanagement im Haushalt: Strategische Einblicke
Regionale Einblicke
Markt für Energiemanagement in Privathaushalten Nordamerika
Der nordamerikanische Markt erreichte 2025 einen prognostizierten Marktanteil von 35–38 % im Bereich des Heimenergiemanagements und soll bis 2034 ein jährliches Wachstum von 13,8–14,6 % verzeichnen. Intelligente Stromzähler, das Angebot an Lastmanagementlösungen der Energieversorger, wetterabhängige Lasten für Heizung, Lüftung und Klimaanlagen sowie fortschrittliche Vertriebskanäle für vernetzte Haushalte tragen maßgeblich zum hohen Marktpotenzial bei. Das ENERGY STAR-Zertifizierungsprogramm nutzt reale Felddaten, um das Vertrauen der Verbraucher in intelligente Thermostate zu stärken.
Das Marktwachstum verlagert sich zunehmend weg vom Thermostat hin zu anderen Geräten wie Stromverteilern, Batterien, Solarwechselrichtern, Ladestationen für Elektrofahrzeuge und Lastreglern mit einheitlicher Benutzeroberfläche. Zu den Unternehmen mit starker Marktpräsenz oder einem ausgeprägten Ökosystem in diesem Bereich zählen Schneider Electric SE, Honeywell International Inc., Alphabet Inc., ecobee Inc., EnergyHub, Inc., Vivint, Inc. und Comcast Cable Communications, LLC. Herausforderungen bei der Implementierung sind unter anderem Cybersicherheitsstandards und uneinheitliche Landesgesetze, während zeitabhängige Tarife und die hohe Ausfallsicherheit für Hausverteilersysteme sprechen.
US-Markt für Energiemanagement im Wohnbereich
Modellrechnungen zufolge entfielen 2025 84–88 % der nordamerikanischen Umsätze auf die USA, und es wird ein durchschnittliches jährliches Wachstum von 14,0–14,8 % bis 2034 erwartet. Fördergelder der Energieversorger, intelligente Zähler, Solaranlagen für Privathaushalte, Speichersysteme sowie die zunehmende Verbreitung von Wärmepumpen und Elektrofahrzeugen schaffen große Mengen an steuerbaren Lasten. Die Anwendungen verlagern sich von der Fernsteuerung des Thermostats hin zu Lastspitzenreduzierung, Priorisierung von Notstromversorgungen, zeitlich abgestimmtem Betrieb von Haushaltsgeräten und der Berücksichtigung von Ereignissen der Energieversorger.
Zu den Wettbewerbern zählen Alphabet Inc., ecobee Inc., Honeywell International Inc., EnergyHub, Inc., Vivint, Inc., Comcast Cable Communications, LLC, General Electric Company und Schneider Electric SE, die über ihre Geräte, Plattformen, Vertriebskanäle oder Versorgungsunternehmen agieren. Laut ENERGY STAR können intelligente Thermostate einem durchschnittlichen Haushalt helfen, jährlich 50 US-Dollar einzusparen. Zusätzliche Ausgaben für Heizung und Kühlung können zu weiteren Einsparungen führen.
Europäischer Markt für Energiemanagement im Wohnbereich
Europa wird voraussichtlich im Jahr 2025 einen Anteil von 27–30 % erreichen und zwischen 2025 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,2–14,0 % wachsen. Deutschland zeichnet sich durch Photovoltaikanlagen auf Hausdächern, Heimspeicher, Wärmepumpen, dynamische Stromtarife und einen hervorragenden Markt für Elektroinstallationen aus. Hausbesitzer in Deutschland benötigen zunehmend Integrationslösungen, die ihren Eigenverbrauch und ihren Bedarf an Spitzenlaststrom optimieren, um Wechselrichter, Zähler, Heizungs-, Lüftungs- und Klimaanlagen sowie steuerbare Haushaltsgeräte anzuschließen.
In Großbritannien wird die Integration intelligenter Stromzähler in flexible Tarife und aktive Energieversorger voraussichtlich den Markt antreiben, während in Frankreich die Elektrifizierung von Heizung und Gebäudesanierung die Haupttreiber sein werden. In Italien und Spanien werden die Wirtschaftlichkeit von Solarenergie und der Ausbau von Speicherkapazitäten die wichtigsten Faktoren sein. Interoperabilität und Datenschutz beeinflussen die Wahl der Plattform in Europa. Zu den Anbietern von Lösungen gehören Schneider Electric SE, Honeywell International Inc., Alphabet Inc., Panasonic Holdings Corporation und ecobee Inc.
Markt für Energiemanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen prognostizierten Marktanteil von 25–28 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 16,0–17,2 % verzeichnen. China dominiert den Markt dank der Produktion intelligenter Haushaltsgeräte, digitaler Ökosysteme und dezentraler Solarenergie. Japan und Südkorea konzentrieren sich dank ihrer hochentwickelten Elektronikindustrie auf energieeffiziente Häuser, Automatisierung und Resilienz.
Der steigende Energiebedarf, der Ausbau städtischer Gebäude und die zunehmende Nutzung von Solardächern prägen Indiens Zukunft, während die weit verbreiteten Solaranlagen und Batteriespeicher Australien zu einem idealen Standort für die Steuerung komplexer Lasten machen. Panasonic Holdings Corporation und Schneider Electric SE verfügen beide über ein starkes Vertriebsnetz in der Region. Der fragmentierte Wohnungsmarkt und die Preissensibilität sprechen aufgrund der unmittelbaren Vorteile der Automatisierung für modulare Systeme.
Markt für Heimenergiemanagement im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,5 % bis 13,5 % erwartet. Die VAE sind aufgrund von hochwertigen vernetzten Wohnprojekten, der Nutzung von Solarenergie und Smart-City-Projekten führend, während die hohe Anzahl an Wohnbauprojekten in Saudi-Arabien Möglichkeiten für integrierte Steuerungssysteme und effiziente Kühlungsmanagementlösungen bietet.
Südafrika profitiert vom Interesse an Solarenergie, Batteriespeichern und der Verbesserung der Ausfallsicherheit; im übrigen Nahen Osten und Afrika (MEA) wächst der Markt selektiv in gehobenen Stadtgebieten und durch den Ausbau der Energieversorgung. Kühlbedarf, Netzstabilität und Infrastrukturentwicklung treiben die Nachfrage an. Die Akzeptanz hängt von lokaler Hardware-Unterstützung, Mobilfunkverbindungen, der Verfügbarkeit von Installateuren und Systemen ab, die Eigenstromerzeugung und Notstromversorgung integrieren können.
Segmentierungsanalyse
Angebot
Das Angebotssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,2–15,1 % wachsen. Der Markt für Heimenergiemanagement umfasst physische Steuerungssysteme, Analyseplattformen und Implementierungsdienstleistungen. Hardware bildet die installierte Basis, Software generiert durch Optimierung und Updates wiederkehrenden Mehrwert, und Dienstleistungen reduzieren Integrationsaufwand. Der Umsatzmix dürfte sich mit zunehmender Nachfrage von Energieversorgern und Haushalten nach kontinuierlicher Datenanalyse schrittweise in Richtung Software und Managed Services verschieben.
- Hardware: Controller, Sensoren, intelligente Thermostate, Schalter und Gateways bilden die Betriebsschicht, wobei die Nachfrage mit Nachrüstungen, Neubauten, Elektrifizierungsanlagen und zuverlässiger lokaler Steuerung zusammenhängt.
- Software: Plattformen übersetzen Tarife, Wetterdaten, Belegungs- und Gerätedaten in Zeitpläne und Empfehlungen, wodurch Interoperabilität, Cybersicherheit, mobile Benutzererfahrung und die Anbindung an Versorgungsunternehmen zu strategisch wichtigen Unterscheidungsmerkmalen werden.
- Dienstleistungen: Installation, Integration, Wartung, Analysen und Unterstützung bei der Anmeldung zu Lastmanagement-Programmen, wo Hausbesitzer oder Energieversorger eine verifizierte Konfiguration, laufende Optimierung und nachvollziehbare Leistung über verschiedene Geräte hinweg benötigen.
Produkttyp
Das Produktsegment dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–14,9 % wachsen. Thermostate bleiben ein praktischer Einstiegspunkt, da die Heizungs-, Lüftungs- und Klimaanlage (HLK) einen großen Anteil der Haushaltslast ausmacht. Moderne Steuerungen und intelligente HLK-Systeme ermöglichen eine umfassendere Optimierung. Das Wachstum hängt von einem ausgewogenen Verhältnis zwischen automatisierten Einsparungen und Komfort, transparenten Steuerungsmöglichkeiten, Gerätekompatibilität und einer installationsfreundlichen Inbetriebnahme in Neu- und Bestandsimmobilien ab.
- Lichtsteuerung: Vernetzte Schalter, Dimmer, Präsenzmelder und Zeitpläne bieten vertraute Automatisierung und schrittweise Einsparungen und dienen oft als zugängliche erste Anschaffung innerhalb umfassenderer Smart-Home-Ökosysteme.
- Selbstüberwachungssysteme und -dienste: Dashboards und Warnmeldungen bieten Haushalten Einblick in die Funktionsweise einzelner Geräte oder Stromkreise und unterstützen so Verhaltensänderungen, die Fehlererkennung, die Rechnungsprüfung und die Priorisierung zukünftiger Investitionen in Energieeffizienz.
- Programmierbare Kommunikationsthermostate: Diese Geräte kombinieren Zeitpläne, Fernsteuerung, Anwesenheitslogik und Anbindung an das Energieversorgungsnetz und erfreuen sich daher einer hohen Nachfrage, da Heizung und Kühlung messbare Einsparungen und ein flexibles Lastpotenzial bieten.
- Fortschrittliche zentrale Steuerungssysteme: Zentrale Hubs koordinieren mehrere Energieanlagen und -protokolle und gewinnen an strategischer Bedeutung, da Solarenergie, Speicher, Ladeinfrastruktur für Elektrofahrzeuge, Haushaltsgeräte und Notstromversorgungsanforderungen in einem Haushalt zusammenlaufen.
- Intelligente HLK-Steuerungen: Fortschrittliche Steuerungen optimieren drehzahlvariable Geräte, Zonen, Luftfeuchtigkeit, Wetterreaktion und Tarife und unterstützen so den Komfort bei gleichzeitiger Bewältigung der größten steuerbaren Energielasten in Wohngebäuden.
Technologie
Für den Technologiesektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 14,3–15,2 % prognostiziert. Kein einzelnes Protokoll ist für alle Geräte geeignet. Wi-Fi ermöglicht die direkte Verbindung von Endverbrauchern, ZigBee und Z-Wave unterstützen energieeffiziente Mesh-Netzwerke, und Ethernet bietet eine zuverlässige Gateway-Anbindung. Der Markterfolg hängt zunehmend von Gateways und Software ab, die Protokollunterschiede abstrahieren, sichere Updates ermöglichen und den lokalen Betrieb bei Cloud- oder Breitbandausfällen aufrechterhalten.
- Z-Wave: Ein ausgereiftes, energiesparendes Mesh-Protokoll mit breiter Unterstützung für Smart-Home-Geräte, das für interoperable Sensoren und Steuerungen geschätzt wird, bei denen eine zuverlässige Abdeckung im Haus wichtiger ist als eine hohe Bandbreite.
- ZigBee: ZigBee wird häufig für Beleuchtung mit geringem Stromverbrauch, Sensoren und Energiegeräte eingesetzt und bleibt durch große Ökosysteme, Mesh-Fähigkeiten und die Implementierung von Smart Metern in der Nähe von Versorgungsunternehmen strategisch relevant.
- Wi-Fi: Die direkte Router-Verbindung und die Vertrautheit der Verbraucher mit Wi-Fi machen es zu einem zentralen Bestandteil von Thermostaten, Haushaltsgeräten und Gateways, obwohl Stromverbrauch, Netzwerküberlastung und Zugangsdatenverwaltung eine sorgfältige Planung erfordern.
- Ethernet: Die kabelgebundene Verbindung bietet eine stabile Backhaul-Verbindung mit geringer Latenz für zentrale Steuerungen, intelligente Bedienfelder und feste Gateways und unterstützt eine zuverlässige lokale Orchestrierung sowie sichere Verbindungen zu Breitbandgeräten.
Momentaufnahme der Chancen
|
Produkttyp |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Lichtsteuerung |
Medium |
Belegungslogik |
Reifen |
|
Selbstüberwachungssysteme und -dienste |
Medium |
Energieeinblicke |
Skalierung |
|
Programmierbare, kommunizierende Thermostate |
Hoch |
Lastmanagement |
Reifen |
|
Erweiterte zentrale Steuerungssysteme |
Hoch |
Komplettes Haus |
Skalierung |
|
Intelligente HLK-Steuerungen |
Hoch |
Adaptive Heizungs-, Lüftungs- und Klimaanlage |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Heimenergiemanagement
Haushaltselektrifizierung erweitert steuerbare Last
Wärmepumpen, Elektrofahrzeuge, Induktionskochfelder und elektrische Warmwasserbereiter erhöhen den Stromverbrauch von Haushalten und erzeugen gleichzeitig Lasten, die sich verschieben lassen, ohne den Komfort wesentlich zu beeinträchtigen. Die Internationale Energieagentur (IEA) prognostizierte für 2024 einen Anstieg des weltweiten Strombedarfs um 4,3 %, wobei die Elektrifizierung in den wichtigsten Volkswirtschaften maßgeblich dazu beiträgt. Hausautomationssysteme übersetzen diese Komplexität in automatisierte Zeitpläne, die auf Tarifen, Wetterdaten, Anwesenheit und den Prioritäten der Haushalte basieren. Die kommerziellen Auswirkungen erstrecken sich auf Steuerungen, Sensoren, Software-Abonnements und Installationsdienstleistungen. Energieversorger erhalten einen Kanal zur Reduzierung von Lastspitzen, während Hausbesitzer gleichzeitige Spitzenlasten und potenzielle Modernisierungen ihrer Stromversorgung vermeiden können. Anbieter, die Geräte-APIs integrieren und intuitive Steuerungsmöglichkeiten bieten, können bei jeder Elektrifizierungsmaßnahme einen Mehrwert generieren, anstatt sich auf einen einmaligen Kauf eines Smart-Home-Systems zu verlassen.
Dezentrale Energieressourcen erfordern Koordination
Solaranlagen, Batteriespeicher, Generatoren und Elektrofahrzeuge im Wohnbereich verwandeln Haushalte in aktive Energiezentren. Ohne koordinierte Steuerung wird die Eigenerzeugung möglicherweise nur preisgünstig exportiert, Batteriespeicher werden zu ungünstigen Zeiten geladen und die Reservekapazität kann durch nicht unbedingt notwendige Lasten erschöpft sein. Moderne Steuerungen können die Stromerzeugung prognostizieren, Stromkreise priorisieren, Ladevorgänge planen und auf günstige Tariffenster reagieren. Dies schafft einen messbaren Mehrwert, der über den reinen Komfort hinausgeht, insbesondere in Regionen mit Stromausfällen oder zunehmenden Preisunterschieden zwischen Spitzen- und Schwachlastzeiten. Die Folge ist ein Wandel vom Einzelgerät hin zu integrierten Systemen, die Stromverteilung, Leistungsumwandlung und Software miteinander verbinden. Gerätehersteller erhalten neue Aufträge, Installateure können höherwertige Projekte anbieten und Aggregatoren können koordinierte Fahrzeugflotten in Lastmanagement- oder virtuelle Kraftwerksprogramme einbinden.
Programme zur Flexibilisierung der Energieversorger reduzieren Einführungshürden
Energieversorger betrachten vernetzte Haushalte zunehmend als flexible Ressourcen, die flexibel eingesetzt werden können, anstatt als passive Kunden. Rabatte können die Gerätekosten senken, während wiederkehrende Anreize Haushalte dafür entschädigen, dass sie in Zeiten begrenzter Energieversorgung vorübergehende Anpassungen an Thermostat, Batterie, Warmwasserbereiter oder Elektrofahrzeug zulassen. ENERGY STAR berichtet, dass etwa ein Drittel der US-Haushalte Zugang zu Rabatten für zertifizierte intelligente Thermostate hat. Dies verdeutlicht, wie die Programmgestaltung die Akzeptanz steigern kann. Für Anbieter bieten die Vertriebskanäle der Energieversorger Skaleneffekte, stellen aber gleichzeitig höhere Anforderungen an Cybersicherheit, Telemetrie, Einwilligung und Leistungsnachweis. Die daraus resultierende Marktentwicklung begünstigt Plattformen, die die Flottenregistrierung, die ereignisgesteuerte Steuerung, Opt-out-Optionen und nachvollziehbare Messungen unterstützen. Erfolgreiche Programme wandeln Verbraucherhardware in langlebigere Netzressourcen um und generieren neben den ursprünglichen Geräteverkäufen wiederkehrende Software- und Serviceeinnahmen.
Markt für Energiemanagement im Privatbereich: Zukunftstrends
Künstliche Intelligenz entwickelt sich von der Erkenntnis zur autonomen Steuerung
Die Trends im Markt für Heimenergiemanagement werden sich zunehmend auf vorausschauende, geschlossene Regelungssysteme konzentrieren. Diese Systeme kombinieren Wettervorhersagen, dynamische Tarife, Nutzungsmuster, Gerätezustände und Solarstromerzeugung, um Lasten zu planen, bevor Nutzer eingreifen. Künstliche Intelligenz kann zudem ungewöhnlichen Verbrauch erkennen und Wartungsarbeiten empfehlen. Die Akzeptanz hängt jedoch von transparenten Entscheidungsprozessen und einfachen Eingriffsmöglichkeiten ab. Edge-Computing sollte die grundlegende Automatisierung bei Verbindungsabbrüchen gewährleisten und unnötige Cloud-Datenübertragungen minimieren. Anbieter werden sich durch Prognosegenauigkeit, Komforterhalt und nachvollziehbare Entscheidungen differenzieren, nicht durch die Anzahl der Dashboard-Daten. Mit der zunehmenden Verbreitung von drehzahlvariablen Heizungs-, Lüftungs- und Klimaanlagen (HLK) können simulationsbasierte Benchmarks traditionelle Laufzeitmethoden ergänzen und das Vertrauen in die Leistungsfähigkeit der Algorithmen stärken.
Interoperable Plattformen für das ganze Haus ersetzen Gerätesilos
Zukünftige Plattformen werden im Wettbewerb um die Koordination verschiedener Marken und Protokolle für Elektroverteiler, Thermostate, Haushaltsgeräte, Batterien, Solarwechselrichter und Ladegeräte stehen. Mit zunehmender Elektrifizierung werden Verbraucher voraussichtlich keine separaten Apps für jedes einzelne Gerät mehr akzeptieren. Offene APIs, Protokollbrücken und neue Interoperabilitätsstandards dürften die Integrationskosten senken, während lokale Steuerungen einen deterministischen Betrieb gewährleisten. Der strategische Wert verlagert sich hin zu der Plattform, die die Gegebenheiten im Haushalt versteht und diese in geräteübergreifende Aktionen umsetzen kann. Hersteller können differenzierte Hardware beibehalten und gleichzeitig sichere Steuerungsschnittstellen bereitstellen. Diese Architektur unterstützt eine modulare Integration, sodass Haushalte zunächst mit der Überwachung oder der Heizungs-, Lüftungs- und Klimatechnik (HLK) beginnen und später Ausfallsicherheit und verteilte Ressourcen hinzufügen können.
Marktchancen im Bereich des Heimenergiemanagements
In die Versorgungsunternehmen integrierte Plattformen für dynamische Tarife
Dynamische Preisgestaltung eröffnet im prognostizierten Markt für Heimenergiemanagement-Plattformen Investitionsmöglichkeiten. Diese Plattformen automatisieren die Haushaltssteuerung, ohne dass ständige Überwachung erforderlich ist. Anbieter können Tarifintegration, Geräteplanung, Thermostatoptimierung, Ladeinfrastruktur für Elektrofahrzeuge und Batteriemanagement in sofort einsatzbereite Programme für Energieversorger integrieren. Für die kommerzielle Umsetzung sind die Anbindung an Abrechnungssysteme, eine sichere Registrierung, die Einholung der Kundeneinwilligung und aussagekräftige Berichte erforderlich. Anbieter sollten Märkte mit intelligenten Zählern, signifikanten Preisspannen und aktiver Flexibilitätsbeschaffung priorisieren und anschließend durch kontrollierte Implementierungen die Reduzierung der Stromkosten und die Entlastung von Lastspitzen nachweisen. White-Label-Lösungen ermöglichen es Energieversorgern, schneller zu agieren und gleichzeitig die Kundenbeziehungen zu pflegen. Wiederkehrende Plattformgebühren, leistungsbezogene Zahlungen und die Anbindung von Geräten schaffen ein diversifiziertes Umsatzmodell, das weniger von Hardware-Austauschzyklen abhängig ist.
Nachrüstsätze für Mehrfamilienhäuser und Häuser der mittleren Preisklasse
Die meisten bestehenden Häuser wurden nicht mit integrierten Energiesteuerungssystemen gebaut, was ein großes Nachrüstpotenzial bietet. Modulare Systeme, die ein Gateway, Stromkreisüberwachung, Thermostatintegration und ausgewählte intelligente Relais kombinieren, ermöglichen sofortige Transparenz, ohne dass jedes Gerät ausgetauscht werden muss. Mehrfamilienhäuser steigern ihren Wert durch die Optimierung der Gemeinschaftsflächen, die Unterzähler für die einzelnen Mieter und Wartungsbenachrichtigungen für das gesamte Portfolio. Allerdings erfordern Eigentums- und Genehmigungsstrukturen angepasste Arbeitsabläufe. Anbieter sollten mit Elektrikern, HLK-Fachbetrieben, Hausverwaltungen und Versicherern zusammenarbeiten, um Installationsprobleme zu minimieren. Die Produkte müssen verschiedene Gerätegenerationen unterstützen, sichere Ferndiagnose ermöglichen und eine schrittweise Erweiterung unterstützen. Finanzierungs- oder Abonnementmodelle können die Anschaffungskosten mit monatlichen Einsparungen in Einklang bringen und den Weg zur Integration von Solarenergie, Speichern oder Elektrofahrzeugen ebnen.
Aktuelle Entwicklungen
- August 2026: Enphase Energy hat einen neuen KI-gestützten Assistenten in der Enphase App eingeführt, der agentenbasierte künstliche Intelligenz in das Energiemanagement von Privathaushalten integriert. Der Assistent unterstützt Hausbesitzer dabei, ihre Energiesysteme zu verstehen, Probleme zu erkennen und durch Interaktionen in natürlicher Sprache die entsprechenden Maßnahmen zu ergreifen. Das neue System geht weit über einen herkömmlichen Chatbot hinaus. Es kombiniert umfangreiche Sprachmodelle, Modellrouting, datengestützte Generierung und spezialisierte Energiemanagement-Tools, um Antworten basierend auf dem jeweiligen Energiesystem und den Betriebsbedingungen eines Hauses zu liefern.
- März 2026: Enphase Energy hat seine IQ Energy Management-Lösung in Australien und Neuseeland eingeführt. Die KI-gestützte Steuerung ermöglicht die effiziente Nutzung von Solarstrom und Energiespeichersystemen in Privathaushalten. Die Plattform unterstützt Hausbesitzer dabei, ihren Stromverbrauch zu optimieren, Energiekosten zu senken und den Anteil des im Haushalt verbrauchten Solarstroms zu erhöhen. Das System ist mit Enphase-Solaranlagen und IQ-Batteriesystemen kompatibel und steuert den Stromverbrauch intelligent anhand von Faktoren wie schwankenden Strompreisen und der Solarstromerzeugung.
- November 2025: Conow hat den CBE2000 Pro auf den Markt gebracht, ein Mikrospeichersystem der nächsten Generation für Privathaushalte. Es vereint Batteriespeicher, Solarenergiemanagement und KI-gestützte Energieoptimierung in einer einzigen Plug-and-Play-Lösung. Das System wurde zum Preis von 1.099 € eingeführt. Der CBE2000 Pro kombiniert den Komfort von Balkon-Solaranlagen mit den Möglichkeiten eines Heimspeichers. Ziel ist es, Haushalte dabei zu unterstützen, energieunabhängiger zu werden, Stromkosten zu senken und erneuerbare Energien besser zu nutzen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -