
家庭用エネルギー管理市場:動向・需要・予測 2034
家庭用エネルギー管理市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:提供形態別(ハードウェア、ソフトウェア、サービス)、製品タイプ別(照明制御、自己監視システムおよびサービス、プログラム可能な通信サーモスタット、高度な中央制御装置、インテリジェントHVAC制御装置)、技術別(Z-Wave、ZigBee、Wi-Fi、イーサネット、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012070
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
64億7000 万米ドル
基準年値
2034年の予測
221億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.64 %
成長率
対象市場
1226億1000 万米ドル
(2026年~2034年)
家庭用エネルギー管理市場は、2025年には64億7000万米ドルと評価され、2034年には221億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)14.64%を記録する見込みです。この成長は、家庭における電化の進展、デバイスの接続性の向上、そして照明、暖房、換気、空調システム、家電製品、発電、蓄電の統合管理の必要性によって牽引されています。
北米の家庭用エネルギー管理市場規模は、2034年まで年平均成長率(CAGR)13.8~14.6%で成長すると予測されています。高度な計測インフラ、時間帯別料金制度、電力会社の需要応答プログラムなどにより、コネクテッドサーモスタットや全館制御コントローラーの経済的な魅力が高まっています。太陽光発電、蓄電池、ヒートポンプ、電気自動車の住宅利用の増加に伴い、価格、二酸化炭素排出量、バックアップ電源のニーズに基づいて負荷スケジュールを管理するソフトウェアの価値はさらに高まっています。
家庭用エネルギー管理市場の評価と洞察
- 北米: 2025年には35~38%の市場シェアを占めると予測されており、スマートメーター、電力会社による補助金、コネクテッドHVAC、住宅向け分散型エネルギー資源の拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)13.8~14.6%で成長すると見込まれる。
- 米国: 2025年には北米の収益の84~88%を占め、電力会社が需要の柔軟性を高めるにつれて、2026年から2034年にかけて年平均成長率(CAGR)14.0~14.8%で拡大すると予測されている。
- 欧州: 2025年には27~30%のシェアを占めると予測されており、ドイツ、英国、フランスが電化と建築効率化政策を通じて牽引し、2026年から2034年にかけて年平均成長率(CAGR)13.2~14.0%で成長すると見込まれている。
- アジア太平洋地域: 2025年には25~28%の市場シェアを獲得すると予測されており、2026年から2034年にかけては年平均成長率(CAGR)16.0~17.2%を記録すると予測されている。中国、日本、韓国、インド、オーストラリアがスマートホームの導入を推進している。
- 最大のセグメント:ハードウェアは、2025年には45~49%の市場シェアを占めると予測されており、コントローラー、センサー、サーモスタットの規模拡大に伴い、2026~2034年には13.0~13.9%のCAGRを記録すると見込まれています。
- 高成長分野:ソフトウェアは、2025年には市場シェアの30~34%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)16.2~17.4%で成長すると見込まれています。
- 詳細に分析された主要企業:ゼネラル・エレクトリック社、ハネウェル・インターナショナル社、アルファベット社、ビビント社、コムキャスト・ケーブル・コミュニケーションズ社、エコファクター社、エナジーハブ社、エコビー社、パナソニックホールディングス社、シュナイダーエレクトリック社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
家庭のエネルギー管理は、スタンドアロンのタイマーやプログラム可能なサーモスタットから、クラウド分析、エッジ制御、スマートメーター、センサー、アプリを統合した相互運用可能なシステムへと移行しています。エンドユーザーの接続には依然としてWi-Fiが不可欠であり、低電力デバイスのネットワークはZigbeeとZ-Waveで処理され、ゲートウェイへのバックホールはイーサネットで安定しています。製造コストの面では、モジュールコントローラーとソフトウェアベースの機能が主流となっており、メーカーは既存の物理インフラを変更することなく、予測、自動化、料金体系を更新できるようになっています。
家庭用エネルギー管理システムへの投資は、2034年までに、高価なスマートホームのカテゴリーから、電力会社と接続された住宅、集合住宅、急速に電化が進む地域へと移行するだろう。エネルギー効率対策、電力価格の変動、エネルギー奨励政策、送電網の柔軟性対策は、家庭用エネルギー管理システムの経済性を向上させる。IEAによると、世界のエネルギー効率改善率は2025年に過去最高の1.8%を達成し、世界のエネルギー消費量の85%を占める経済圏で250以上のエネルギー効率政策が実施された。
家庭用エネルギー管理市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 64億7000万米ドル |
| 2034年までの市場規模 | 221億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.64% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
家庭用エネルギー管理市場分析
家庭用エネルギー管理市場の成長は、電気料金の高騰、住宅の電化、そしてより複雑な機器の統合ニーズによるものです。これらの機器には、ヒートポンプ、電気自動車、屋上太陽光発電システム、蓄電池、そして料金体系やネットワーク上のイベントに応じて負荷をシフトできるスマートホーム機器などが含まれます。ハードウェアサプライヤー、ソフトウェアプロバイダー、設置業者、電力会社、アグリゲーターは、個別の製品ではなく、相互に依存し合うエコシステムとして機能しています。
ベンダーにとってのチャンスは、使用するブランドに関係なく、試運転プロセスを簡素化し、デバイスの接続性を保証するサプライヤーにあります。コンポーネントの入手性は通常高いですが、サイバーセキュリティ、無線認証、クラウドサービスのセキュリティ、設置業者の能力などの問題が展開プロセスを左右します。ENERGY STARによると、米国の一般的な家庭におけるエネルギーコストの平均の約半分は、暖房と冷房に費やされています。
ホームエネルギー管理市場レポートによると、競争はデバイスを所有することから、制御プレーンにおける重要性へと移行しつつある。シュナイダーエレクトリックSEは配電、蓄電、接続負荷を組み合わせた製品を提供し、ハネウェルインターナショナルとecobee Inc.はインテリジェントサーモスタットで競合し、アルファベットはNest製品を消費者のより広範なエコシステムに接続し、EnergyHub, Inc.は分散型家庭用資産を電力会社に接続している。
ゼネラル・エレクトリック社とパナソニックホールディングス社は家電製品と電子機器をポートフォリオに加え、エコファクター社はクラウドベースの最適化ソリューションを市場に投入する。ビビント社とコムキャスト・ケーブル・コミュニケーションズ社は、スマートホーム向けのエネルギーとサブスクリプションサービスをポートフォリオに加える。戦略的投資は、AI、相互運用性、セキュリティ、仮想発電所への関与をますます重視するようになっている。このポジションの安定性は、コスト削減、導入の容易さ、ユーティリティテレメトリ、および許可プロトコルにかかっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
家庭用エネルギー管理市場:戦略的洞察
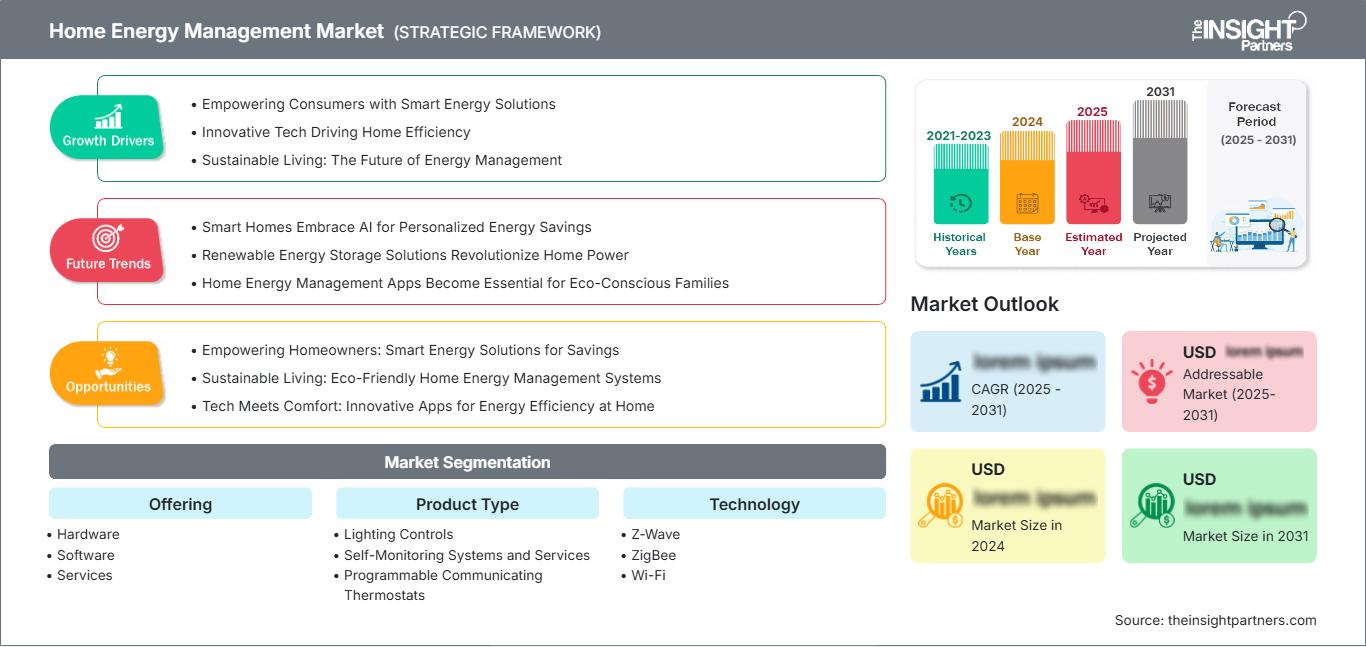
地域別分析
北米の家庭用エネルギー管理市場
北米市場は、2025年の家庭用エネルギー管理市場シェアにおいて35~38%を占めると予測されており、2034年まで年平均成長率(CAGR)13.8~14.6%で成長すると見込まれています。スマートメーター、電力会社のデマンドレスポンスポートフォリオ、天候に左右されるHVAC負荷、高度なコネクテッドホーム流通チャネルなどが、高い普及可能性を後押ししています。ENERGY STAR認証プログラムは、実際の現場データを用いてスマートサーモスタットに対する消費者の信頼を高めています。
市場の成長は、サーモスタットから、電気パネル、バッテリー、ソーラーインバーター、EV充電器、単一ユーザーインターフェースを備えた負荷コントローラーなどの他のデバイスへとますますシフトしています。この分野で強力な商業的またはエコシステム的プレゼンスを持つ企業には、シュナイダーエレクトリックSE、ハネウェルインターナショナルInc.、アルファベットInc.、ecobee Inc.、EnergyHub, Inc.、Vivint, Inc.、およびコムキャストケーブルコミュニケーションズLLCなどがあります。実装上の課題としては、サイバーセキュリティ基準と断片的な州法が挙げられますが、時間帯別料金と耐障害性の観点からは、全館システムが有利です。
米国家庭用エネルギー管理市場
モデルによると、2025年には北米の収益の84~88%を米国が占め、2034年まで年平均成長率(CAGR)14.0~14.8%の成長が見込まれています。電力会社の補助金、高度な計測、住宅用太陽光発電、蓄電、ヒートポンプや電気自動車の普及により、制御可能な負荷の大きなプールが生まれています。アプリケーションは、サーモスタットのリモート制御から、需要応答によるピーク削減、バックアップ電源の優先順位付け、家電製品のスケジュール設定、電力会社のイベントへと移行しています。
競合企業には、Alphabet Inc.、ecobee Inc.、Honeywell International Inc.、EnergyHub, Inc.、Vivint, Inc.、Comcast Cable Communications, LLC、General Electric Company、Schneider Electric SEなどがあり、これらの企業は自社のデバイス、プラットフォーム、流通チャネル、またはユーティリティを通じて事業を展開しています。ENERGY STARによると、スマートサーモスタットは平均的な家庭で年間50米ドルの節約に役立ち、暖房と冷房への追加支出によってさらに節約できる可能性があるとされています。
欧州の家庭用エネルギー管理市場
欧州は2025年には市場シェアが27~30%になると予測されており、2025年から2034年の間に年平均成長率(CAGR)13.2~14.0%で成長する必要がある。ドイツは、屋上太陽光発電、家庭用蓄電池、ヒートポンプ、ダイナミック料金制度、優れた電気設備設置チャネルといった点で際立っている。ドイツの住宅所有者は、インバーター、メーター、空調設備、制御可能な家電製品を接続するために、自家消費とピーク時の輸入需要を最適化する統合ソリューションをますます必要とするようになるだろう。
英国では、スマートメーターの導入と柔軟な料金プラン、そして積極的なエネルギー小売業者の統合が市場を牽引すると予想されています。一方、フランスでは、暖房の電化と建物の改修が主要な推進力となるでしょう。イタリアとスペインでは、太陽光発電の経済性と蓄電量の増加が主要な推進要因となります。ヨーロッパでは、相互運用性とデータ保護がプラットフォームの選択に影響を与えます。ソリューションを提供する企業は、シュナイダーエレクトリックSE、ハネウェルインターナショナル、アルファベット、パナソニックホールディングス、エコビーです。
アジア太平洋地域の家庭用エネルギー管理市場
アジア太平洋地域は2025年には25~28%の市場シェアを獲得すると予測されており、2034年まで年平均成長率(CAGR)16.0~17.2%で成長すると見込まれている。中国はスマート家電の生産、デジタルエコシステム、分散型太陽光発電の普及により市場を牽引している。日本と韓国は、発達した電子産業を背景に、エネルギー効率の高い住宅、自動化、レジリエンス(回復力)の向上に注力している。
エネルギー生成、都市部の建物、太陽光発電屋根に対する需要の高まりはインドの将来を後押しする一方、オーストラリアは住宅用太陽光パネルと蓄電池が豊富にあるため、ハイエンドの負荷制御に最適です。パナソニックホールディングス株式会社とシュナイダーエレクトリックSEは、いずれもこの地域に強力な販売・マーケティングネットワークを有しています。住宅セクターの細分化と価格への敏感さから、自動化による即時的なメリットが得られるモジュール式システムが有利です。
中東・アフリカの家庭用エネルギー管理市場
Middle East and Africa region is expected to see growth rates in a range of 12.5% -13.5% CAGR during 2026-2034. UAE takes the lead due to high-end connected housing, solar energy use, and smart city projects, while Saudi Arabia's high number of residential projects offers possibilities for embedded controls and efficient cooling management solutions.
South Africa profits from solar, battery, and outage resilience interest; Rest of MEA grows selectively in upscale urban areas and utility upgrades. Cooling loads, grid reliability, and infrastructure development drive demand. Adoption relies on local hardware support, mobile connections, installer availability, and systems able to integrate self-generation and critical load backup.
Segmentation Analysis
Offering
The Offering segment is expected to grow at 14.2–15.1% CAGR during 2026–2034. Its Home Energy Management Market scope spans physical controls, analytics platforms, and implementation services. Hardware supplies the installed base, software captures recurring value through optimization and updates, and services reduce integration friction. Revenue mix should gradually shift toward software and managed programs as utilities and households demand continuous intelligence.
- Hardware: Controllers, sensors, smart thermostats, switches, and gateways form the operational layer, with demand tied to retrofits, new construction, electrification assets, and reliable local control.
- Software: Platforms translate tariffs, weather, occupancy, and device data into schedules and recommendations, making interoperability, cybersecurity, mobile experience, and utility connectivity strategically important differentiators.
- Services: Installation, integration, maintenance, analytics, and demand-response enrollment support adoption where homeowners or utilities require verified configuration, ongoing optimization, and accountable performance across diverse equipment.
Product Type
The Product Type segment should expand at 14.0–14.9% CAGR through 2034. Thermostats remain a practical entry point because HVAC represents a large household load, while advanced controllers and intelligent HVAC systems enable broader optimization. Growth depends on balancing automated savings with comfort, transparent overrides, equipment compatibility, and installer-friendly commissioning across both new and existing homes.
- Lighting Controls: Connected switches, dimmers, occupancy sensors, and schedules deliver familiar automation and incremental savings, often serving as an accessible first purchase within wider smart-home ecosystems.
- Self-Monitoring Systems and Services: Dashboards and alerts give households appliance-level or circuit-level visibility, supporting behavioral change, fault detection, bill validation, and prioritization of future efficiency investments.
- プログラム可能な通信型サーモスタット:これらのデバイスは、スケジュール設定、リモート制御、在室状況検知ロジック、および電力会社との接続機能を統合しており、暖房と冷房は測定可能な節約効果と柔軟な負荷調整の可能性を提供するため、高い需要を維持します。
- 高度な中央制御装置:中央ハブは複数のエネルギー資産とプロトコルを調整し、太陽光発電、蓄電、EV充電、家電製品、バックアップ電源の要件が1つの家庭内で統合されるにつれて、戦略的に重要な役割を果たすようになります。
- インテリジェントHVACコントローラー:高度な制御機能により、可変速機器、ゾーン、湿度、天候への対応、料金体系を最適化し、快適性を維持しながら、住宅における制御可能な最大エネルギー負荷に対応します。
テクノロジー
テクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)14.3~15.2%で成長すると予測されています。すべてのデバイスに適合する単一のプロトコルは存在しません。Wi-Fiは消費者への直接接続を提供し、ZigbeeとZ-Waveは低消費電力メッシュネットワークをサポートし、イーサネットは信頼性の高いゲートウェイバックホールを提供します。市場の成功は、プロトコルの違いを抽象化し、安全なアップデートを可能にし、クラウドやブロードバンドの障害発生時にもローカル動作を維持するゲートウェイとソフトウェアにますます依存するようになっています。
- Z-Wave:幅広いスマートホームデバイスをサポートする、成熟した低消費電力メッシュプロトコル。高帯域幅よりも信頼性の高い家庭内カバレッジが重要な、相互運用可能なセンサーや制御機器に高く評価されている。
- ZigBee:低電力照明、センサー、エネルギー機器などに広く使用されているZigBeeは、大規模なエコシステム、メッシュ機能、電力会社関連のスマートメーターの実装などを通じて、戦略的に重要な地位を維持しています。
- Wi-Fi:ルーターへの直接接続と消費者の馴染みやすさから、Wi-Fiはサーモスタット、家電製品、ゲートウェイの中心的な役割を担っているが、消費電力、ネットワークの混雑、認証情報の管理には慎重な設計が必要となる。
- イーサネット:有線接続により、中央制御装置、スマートパネル、固定ゲートウェイ向けに安定した低遅延のバックホールを提供し、信頼性の高いローカルオーケストレーションとブロードバンド機器への安全なリンクをサポートします。
機会の概要
|
製品タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
照明制御 |
中くらい |
占有ロジック |
成熟した |
|
自己監視システムおよびサービス |
中くらい |
エネルギーに関する洞察 |
スケーリング |
|
プログラム可能な通信機能付きサーモスタット |
高い |
デマンドレスポンス |
成熟した |
|
高度な中央制御装置 |
高い |
家全体 |
スケーリング |
|
インテリジェントHVACコントローラー |
高い |
適応型HVAC |
スケーリング |
家庭用エネルギー管理市場の成長要因と影響分析
家庭用電化により制御可能な負荷が拡大する
ヒートポンプ、電気自動車、IH調理器、電気温水器は家庭の電力使用量を増加させますが、快適性を大幅に損なうことなく負荷をシフトできます。国際エネルギー機関は、世界の電力需要が2024年に4.3%増加し、主要経済圏全体で電化が貢献したと報告しています。ホームマネジメントシステムは、この複雑さを、料金、天候、在室状況、家庭の優先順位に基づいた自動スケジュールに変換します。商業的な影響は、コントローラー、センサー、ソフトウェアのサブスクリプション、設置サービスに及びます。電力会社はピーク需要を削減する手段を得ることができ、住宅所有者は高負荷運転と潜在的な電気設備のアップグレードを同時に回避できます。機器APIを統合し、分かりやすい制御を提供するベンダーは、一度限りのスマートホーム購入に頼るのではなく、電化の各イベントで価値を獲得できます。
分散型エネルギー資源には調整が必要
住宅用太陽光発電、蓄電池、発電機、電気自動車(EV)は、家庭をアクティブなエネルギーノードへと変貌させます。調整がなければ、自家発電は低価値で売電され、蓄電池は最適とは言えないタイミングで充放電され、バックアップ容量は不要な負荷で使い果たされてしまう可能性があります。高度なコントローラーは、発電量を予測し、回路の優先順位付けを行い、充電スケジュールを設定し、料金プランに対応できます。これにより、特に停電が発生しやすい地域や、ピーク時とオフピーク時の価格差が拡大している地域では、利便性を超えた測定可能な価値が生まれます。市場への影響としては、個々の機器から、配電、電力変換、ソフトウェアを連携させた統合システムへの移行が挙げられます。機器メーカーは新たな事業機会を獲得し、設置業者はより価値の高いプロジェクトを提供でき、アグリゲーターは連携した機器群をデマンドレスポンスや仮想発電所プログラムに登録できます。
公共料金の柔軟性向上プログラムが導入障壁を低減
電力会社は、コネクテッドホームを単なる受動的な顧客ではなく、柔軟な運用が可能なリソースとして捉える傾向を強めている。リベートによって機器のコストを削減できる一方、継続的なインセンティブによって、電力供給が逼迫している期間にサーモスタット、バッテリー、給湯器、EVなどの機器を一時的に調整することを許可した世帯に報酬が支払われる。ENERGY STARの報告によると、米国の世帯の約3分の1が認定スマートサーモスタットのリベートを利用できることが示されており、プログラム設計によって普及が拡大する様子がうかがえる。供給者にとって、電力会社チャネルは規模のメリットをもたらすが、サイバーセキュリティ、テレメトリ、同意、性能検証に関してより厳しい要件を課す。その結果、市場への影響は、機器の登録、イベントディスパッチ、オプトアウト制御、監査可能な測定をサポートするプラットフォームに有利に働く。成功したプログラムは、消費者のハードウェアをより長寿命の電力網資産へと転換し、初期機器販売に加えて、継続的なソフトウェアおよびサービス収益を生み出す。
家庭用エネルギー管理市場の将来動向
人工知能は洞察から自律制御へと移行する
家庭用エネルギー管理市場のトレンドは、予測型のクローズドループ制御にますます重点が置かれるようになるでしょう。システムは、天気予報、動的な料金体系、在室パターン、機器の状態、太陽光発電などを組み合わせて、ユーザーが介入する前に負荷をスケジュールします。人工知能は異常な消費を検知してメンテナンスを推奨することもできますが、普及には透明性のある推論と容易なオーバーライドが不可欠です。エッジ処理は、接続障害時にも重要な自動化機能を維持し、不要なクラウド転送を制限する必要があります。ベンダーは、ダッシュボードの表示量ではなく、予測精度、快適性の維持、説明可能な意思決定によって差別化を図るでしょう。可変速HVACが普及するにつれて、シミュレーションベースのベンチマークは、従来の実行時手法を補完し、アルゴリズムのパフォーマンスに対する信頼性を向上させる可能性があります。
相互運用可能なホームプラットフォームがデバイスのサイロ化を解消
将来のプラットフォームは、配電盤、サーモスタット、家電製品、バッテリー、ソーラーインバーター、充電器など、さまざまなブランドやプロトコルを連携させる能力で競い合うことになるでしょう。電化が進むにつれて、消費者はあらゆる機器に個別のアプリケーションを使用することを受け入れる可能性は低いでしょう。オープンAPI、プロトコルブリッジ、そして新たな相互運用性標準によって統合コストは削減されるはずですが、ローカルコントローラーは決定論的な動作を維持します。戦略的価値は、家庭の制約を理解し、それをデバイス全体のアクションに変換できるプラットフォームへと移行していくでしょう。メーカーは、差別化されたハードウェアを維持しながら、安全な制御インターフェースを公開する可能性があります。このアーキテクチャはモジュール式の導入をサポートし、家庭は監視やHVACから始めて、後から耐障害性や分散リソースを追加することができます。
家庭用エネルギー管理市場の機会
動的料金体系のための公益事業統合プラットフォーム
ダイナミックプライシングは、家庭のエネルギー管理市場予測において、常時監視を必要とせずに家庭の対応を自動化するプラットフォームへの投資機会を生み出します。サプライヤーは、料金体系の取り込み、家電製品のスケジュール設定、サーモスタットの最適化、EV充電、バッテリーのディスパッチなどを、電力会社がすぐに利用できるプログラムとしてパッケージ化できます。商用展開には、課金システムとの統合、安全な登録、顧客の同意、決済レベルのレポート作成が必要です。ベンダーは、スマートメーター、有意義な価格差、積極的な柔軟性調達のある市場を優先し、制御された展開を通じて料金削減とピーク負荷への影響を実証する必要があります。ホワイトラベル製品は、電力会社が顧客との関係を維持しながら迅速に対応するのに役立ちます。定期的なプラットフォーム料金、パフォーマンス支払い、デバイスの接続により、ハードウェアの交換サイクルに依存しない多様な収益モデルを構築できます。
集合住宅および中規模住宅向け改修キット
既存の住宅のほとんどは統合エネルギー制御を前提として設計されておらず、大規模な改修の機会が生まれています。ゲートウェイ、回路監視、サーモスタット統合、および選択されたスマートリレーを組み合わせたモジュール式キットを使用すれば、すべての機器を交換することなく、即座に状況を把握できます。集合住宅では、共用エリアの最適化、テナントごとの個別計測、ポートフォリオレベルのメンテナンスアラートなどにより価値を高めることができますが、所有権や同意構造に応じてワークフローを調整する必要があります。サプライヤーは、設置時の摩擦を軽減するために、電気技師、HVAC業者、不動産管理者、および保険会社と連携する必要があります。製品は、異なる製造年代の機器に対応し、安全なリモート診断と段階的な拡張をサポートする必要があります。ファイナンスまたはサブスクリプションモデルにより、初期費用と月々の節約額を連動させ、太陽光発電、蓄電、またはEVの統合への道筋を提供できます。
最近の動向
- 2026年8月:Enphase Energyは、Enphaseアプリ内にAI搭載の新しいアシスタントを導入し、住宅エネルギー管理にエージェント型人工知能をもたらしました。このアシスタントは、自然言語による対話を通じて、住宅所有者がエネルギーシステムを理解し、問題点を特定し、適切な対策を講じることを支援するように設計されています。この新しいシステムは、従来のチャットボットの枠を超えています。大規模言語モデル、モデルルーティング、検索機能強化型生成、および専用のエネルギー管理ツールを組み合わせることで、住宅固有のエネルギーシステムと運用状況に基づいた応答を提供します。
- 2026年3月:Enphase Energyは、オーストラリアとニュージーランドでIQ Energy Managementソリューションを発表しました。これにより、住宅用太陽光発電システムと蓄電システムにAIを活用した制御機能が導入されます。このプラットフォームは、住宅所有者が電力をより効率的に使用し、エネルギーコストを削減し、家庭内で消費される太陽光発電量を増やすことを目的としています。Enphaseの太陽光発電システムおよびIQ Batteryシステムと統合されたこのシステムは、変動する電力価格や太陽光発電量などの要素に基づいて、電力使用量をインテリジェントに管理できます。
- 2025年11月:Conowは、バッテリーストレージ、太陽光発電管理、AIによるエネルギー最適化を単一のプラグアンドプレイソリューションに統合した次世代家庭用マイクロエネルギー貯蔵システム「CBE2000 Pro」を発表しました。このシステムの価格は1,099ユーロです。CBE2000 Proは、バルコニー設置型太陽光発電システムの利便性と家庭用バッテリーの機能を兼ね備えています。その目的は、家庭のエネルギー自給率を高め、電気料金を削減し、再生可能エネルギーをより有効活用できるよう支援することです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -