
Mercado de gestión energética del hogar: tamaño, tendencias y previsiones 2034
Tamaño del mercado de gestión de energía doméstica y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por oferta (hardware, software, servicios); tipo de producto (controles de iluminación, sistemas y servicios de automonitoreo, termostatos programables con comunicación, controladores centrales avanzados, controladores inteligentes de HVAC); tecnología (Z-Wave, ZigBee, Wi-Fi, Ethernet, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012070
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
6.470 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
22.130 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,64 %
Índice de crecimiento
Mercado potencial
122.610 millones de dólares estadounidenses
(2026-2034)
El mercado de gestión de energía doméstica alcanzó un valor de 6470 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 22 130 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 14,64 % durante el período 2026-2034. Este crecimiento se debe al aumento de la electrificación de los hogares, la conectividad de los dispositivos y la necesidad de una gestión integrada de la iluminación, la calefacción, la ventilación y el aire acondicionado, los electrodomésticos, la generación y el almacenamiento de energía.
En Norteamérica, se prevé que el mercado de gestión de energía doméstica crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,8 % al 14,6 % hasta 2034. La infraestructura de medición avanzada, la tarificación por franjas horarias y los programas de respuesta a la demanda de las empresas de servicios públicos hacen que los termostatos conectados y los controladores domóticos sean más atractivos económicamente. El creciente uso residencial de energía solar, baterías, bombas de calor y vehículos eléctricos hace aún más valioso contar con software que gestione la programación de la carga en función del precio, la huella de carbono y las necesidades de energía de respaldo.
Evaluación y perspectivas del mercado de gestión de energía en el hogar
- América del Norte: Se estima que tendrá una participación del 35-38% en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 13,8-14,6% entre 2026 y 2034, gracias a los contadores inteligentes, los descuentos de las empresas de servicios públicos, los sistemas de climatización conectados y la expansión de los recursos energéticos distribuidos residenciales.
- EE. UU.: Representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,0 % al 14,8 % entre 2026 y 2034, a medida que las empresas de servicios públicos aumenten su flexibilidad de demanda.
- Europa: Representaba una cuota estimada del 27-30% en 2025 y debería crecer a una tasa de crecimiento anual compuesta (TCAC) del 13,2-14,0% entre 2026 y 2034, liderada por Alemania, el Reino Unido y Francia a través de la electrificación y las políticas de eficiencia energética en los edificios.
- Asia Pacífico: Capturó una cuota de mercado estimada del 25-28% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 16,0-17,2% entre 2026 y 2034, con China, Japón, Corea del Sur, India y Australia impulsando el despliegue de hogares inteligentes.
- Segmento más grande: El hardware representó una cuota de mercado estimada del 45-49% en 2025 y debería registrar una tasa de crecimiento anual compuesta (CAGR) del 13,0-13,9% durante el período 2026-2034 a medida que aumente la producción de controladores, sensores y termostatos.
- Segmento de alto crecimiento: El software representó una cuota de mercado estimada del 30-34% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 16,2-17,4% durante el período 2026-2034.
- Empresas clave analizadas en detalle: General Electric Company, Honeywell International Inc., Alphabet Inc., Vivint, Inc., Comcast Cable Communications, LLC, EcoFactor, Inc., EnergyHub, Inc., ecobee Inc., Panasonic Holdings Corporation y Schneider Electric SE.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La gestión energética del hogar ha evolucionado desde temporizadores independientes y termostatos programables hasta sistemas interoperables que integran análisis en la nube, control remoto, contadores inteligentes, sensores y aplicaciones. El Wi-Fi sigue siendo fundamental para la conectividad del usuario final, mientras que Zigbee y Z-Wave gestionan la red de dispositivos de bajo consumo y Ethernet garantiza una conexión de retorno sólida para las pasarelas. La economía de la fabricación se inclina hacia los controladores modulares y las funciones basadas en software, lo que permite a los fabricantes actualizar sus previsiones, automatización y tarifas sin modificar la infraestructura física existente.
La inversión en sistemas de gestión energética doméstica pasará de la costosa categoría de hogares inteligentes a la de hogares conectados a la red eléctrica, edificios multifamiliares y regiones de rápida electrificación para 2034. Las medidas de eficiencia energética, la dinámica de los precios de la electricidad, las políticas de incentivos energéticos y las medidas de flexibilidad de la red mejorarán la rentabilidad de los sistemas de gestión energética doméstica. Según la AIE, las mejoras globales en eficiencia energética alcanzaron un récord del 1,8 % en 2025, con más de 250 políticas de eficiencia energética implementadas en economías que representan el 85 % del consumo energético mundial.
Alcance del informe de mercado sobre gestión de energía doméstica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.470 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.130 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,64% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de gestión de energía doméstica
El crecimiento del mercado de gestión de energía doméstica se debe al aumento de los costes de la electricidad, la electrificación residencial y la necesidad de integrar dispositivos más complejos. Estos dispositivos incluyen bombas de calor, coches eléctricos, paneles fotovoltaicos en tejados, baterías y dispositivos domésticos inteligentes que permiten ajustar la carga según las tarifas y los eventos de la red. Los proveedores de hardware y software, los instaladores, las compañías eléctricas y los agregadores conforman un ecosistema interdependiente, en lugar de productos aislados.
Las oportunidades de negocio se encuentran en los proveedores que facilitan el proceso de puesta en marcha y garantizan la conectividad de los dispositivos, independientemente de la marca. La disponibilidad de componentes suele ser alta; sin embargo, aspectos como la ciberseguridad, las homologaciones de radio, la seguridad de los servicios en la nube y la competencia del instalador condicionan el proceso de implementación. ENERGY STAR señala que aproximadamente la mitad del coste medio de la energía en un hogar típico de EE. UU. se destina a la calefacción y la refrigeración.
El informe de mercado de gestión de energía doméstica sugiere que la competencia está pasando de ser propietaria del dispositivo a ser relevante en el plano de control. Schneider Electric SE ofrece una combinación de distribución eléctrica, almacenamiento y cargas conectadas; Honeywell International Inc. y ecobee Inc. compiten con termostatos inteligentes; Alphabet Inc. conecta los productos Nest con el ecosistema más amplio del consumidor; mientras que EnergyHub, Inc. conecta los activos domésticos distribuidos con las compañías de servicios públicos.
General Electric Company y Panasonic Holdings Corporation incorporan electrodomésticos y productos electrónicos a sus carteras, mientras que EcoFactor, Inc. aporta la optimización basada en la nube. Vivint, Inc. y Comcast Cable Communications, LLC ofrecen servicios de suscripción de energía para hogares inteligentes. Las inversiones estratégicas se centran cada vez más en la IA, la interoperabilidad, la seguridad y la participación en la central eléctrica virtual. La solidez de esta posición depende del ahorro, la facilidad de implementación, la telemetría de servicios públicos y los protocolos de permisos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
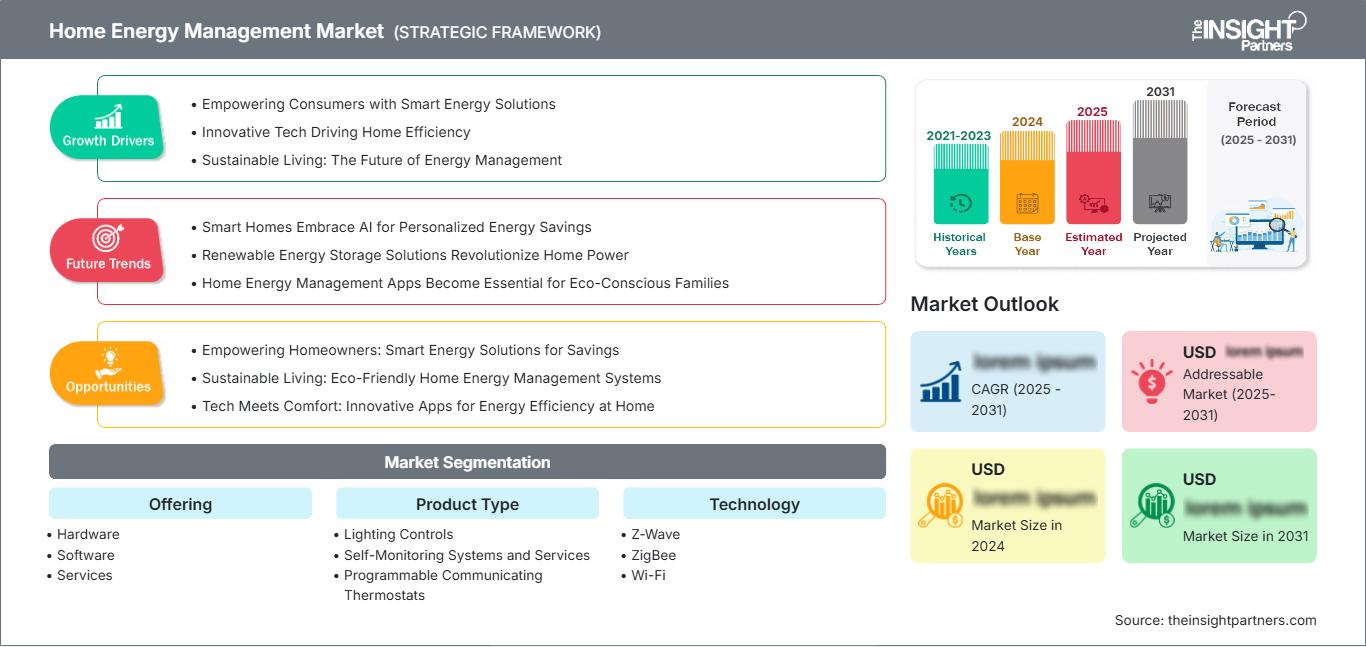
Mercado de gestión de energía doméstica: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de gestión de energía doméstica
El mercado norteamericano alcanzó una cuota de mercado estimada del 35-38% en el sector de la gestión energética doméstica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 13,8-14,6% hasta 2034. Su alto potencial de adopción se ve impulsado por los contadores inteligentes, la gestión de la demanda por parte de las empresas de servicios públicos, las variaciones en la carga de los sistemas de climatización (HVAC) y los canales de distribución avanzados para hogares conectados. El programa de certificación ENERGY STAR utiliza datos reales de campo para fomentar la confianza de los consumidores en los termostatos inteligentes.
El crecimiento del mercado se está desplazando cada vez más del termostato hacia otros dispositivos como paneles eléctricos, baterías, inversores solares, cargadores para vehículos eléctricos y controladores de carga con una interfaz de usuario única. Entre las empresas con una sólida presencia comercial o en el ecosistema del sector se encuentran Schneider Electric SE, Honeywell International Inc., Alphabet Inc., ecobee Inc., EnergyHub, Inc., Vivint, Inc. y Comcast Cable Communications, LLC. Los desafíos de implementación incluyen los estándares de ciberseguridad y la legislación estatal fragmentada, mientras que las tarifas por franjas horarias y la resiliencia favorecen los sistemas para toda la casa.
Mercado estadounidense de gestión de energía doméstica
Según las proyecciones, Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025, y se espera que experimente un crecimiento anual compuesto del 14,0 % al 14,8 % hasta 2034. Los reembolsos de las compañías eléctricas, la medición avanzada, la energía solar residencial, el almacenamiento de energía y la adopción de bombas de calor y vehículos eléctricos generan grandes conjuntos de cargas controlables. Las aplicaciones están evolucionando desde el control remoto del termostato hacia la reducción de picos de demanda, la priorización de la energía de respaldo, la programación de electrodomésticos y la gestión de eventos de las compañías eléctricas.
Algunas de las empresas competidoras son Alphabet Inc., ecobee Inc., Honeywell International Inc., EnergyHub, Inc., Vivint, Inc., Comcast Cable Communications, LLC, General Electric Company y Schneider Electric SE, a través de sus dispositivos, plataformas, canales de distribución o servicios públicos. ENERGY STAR ha indicado que los termostatos inteligentes pueden ayudar a un hogar promedio a ahorrar US$ 50 al año, y que un mayor gasto en calefacción y refrigeración puede generar ahorros aún mayores.
Mercado europeo de gestión de energía doméstica
Se prevé que Europa alcance una cuota de mercado del 27-30% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,2-14,0% entre 2025 y 2034. Alemania destaca por su energía solar en tejados, baterías domésticas, bombas de calor, tarificación dinámica y una excelente red de instalaciones eléctricas. Cada vez más, los propietarios de viviendas en Alemania necesitarán soluciones de integración que optimicen su autoconsumo y sus necesidades de importación en horas punta para conectar inversores, contadores, sistemas de climatización y electrodomésticos controlables.
En el Reino Unido, se espera que la integración de contadores inteligentes con tarifas flexibles y la presencia de comercializadores de energía activos impulsen el mercado, mientras que en Francia, la electrificación de la calefacción y la renovación de edificios serán los principales factores determinantes. En Italia y España, la rentabilidad de la energía solar y el aumento del almacenamiento serán los factores clave. La interoperabilidad y la protección de datos influyen en la elección de la plataforma en Europa. Las empresas que ofrecen soluciones son Schneider Electric SE, Honeywell International Inc., Alphabet Inc., Panasonic Holdings Corporation y ecobee Inc.
Mercado de gestión de energía doméstica en la región Asia-Pacífico
La región Asia-Pacífico obtuvo una cuota de mercado estimada del 25-28% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 16,0-17,2% hasta 2034. China lidera el mercado gracias a la producción de electrodomésticos inteligentes, los ecosistemas digitales y la energía solar distribuida. Japón y Corea del Sur se centran en viviendas energéticamente eficientes, la automatización y la resiliencia, gracias a sus desarrolladas industrias electrónicas.
La creciente demanda de generación de energía, edificios urbanos y paneles solares en tejados favorece el futuro de la India, mientras que la abundancia de paneles solares residenciales y baterías convierte a Australia en un lugar ideal para la gestión de carga de alta gama. Tanto Panasonic Holdings Corporation como Schneider Electric SE cuentan con una sólida red de ventas y marketing en la región. El sector inmobiliario fragmentado y la sensibilidad a los precios favorecen los sistemas modulares debido a los beneficios inmediatos de la automatización.
Mercado de gestión de energía doméstica en Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente tasas de crecimiento anual compuesto (CAGR) de entre el 12,5 % y el 13,5 % durante el período 2026-2034. Los Emiratos Árabes Unidos lideran el sector gracias a sus viviendas conectadas de alta gama, el uso de energía solar y los proyectos de ciudades inteligentes, mientras que el elevado número de proyectos residenciales de Arabia Saudita ofrece posibilidades para sistemas de control integrados y soluciones eficientes de gestión de la refrigeración.
Sudáfrica se beneficia del interés en la energía solar, las baterías y la resiliencia ante cortes de energía; el resto de Oriente Medio y África experimenta un crecimiento selectivo en áreas urbanas de alto nivel y en proyectos de modernización de servicios públicos. La demanda se impulsa por la demanda de refrigeración, la fiabilidad de la red eléctrica y el desarrollo de infraestructuras. La adopción depende del soporte técnico local, las conexiones móviles, la disponibilidad de instaladores y la capacidad de integrar la autogeneración y el respaldo de cargas críticas.
Análisis de segmentación
Ofrenda
Se prevé que el segmento de Oferta crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,2 % al 15,1 % durante el período 2026-2034. Su alcance en el mercado de Gestión de Energía Doméstica abarca controles físicos, plataformas de análisis y servicios de implementación. El hardware abastece la base instalada, el software genera valor recurrente mediante la optimización y las actualizaciones, y los servicios reducen las dificultades de integración. La combinación de ingresos debería orientarse gradualmente hacia el software y los programas gestionados, a medida que las empresas de servicios públicos y los hogares demanden información continua.
- Hardware: Los controladores, sensores, termostatos inteligentes, interruptores y pasarelas conforman la capa operativa, cuya demanda está ligada a las modernizaciones, las nuevas construcciones, los activos de electrificación y el control local fiable.
- Software: Las plataformas traducen las tarifas, el clima, la ocupación y los datos de los dispositivos en horarios y recomendaciones, lo que convierte la interoperabilidad, la ciberseguridad, la experiencia móvil y la conectividad de los servicios públicos en factores diferenciadores estratégicamente importantes.
- Servicios: Instalación, integración, mantenimiento, análisis y soporte para la inscripción en sistemas de respuesta a la demanda, donde los propietarios de viviendas o las empresas de servicios públicos requieren una configuración verificada, una optimización continua y un rendimiento fiable en diversos equipos.
Tipo de producto
Se prevé que el segmento de Tipos de Producto crezca a una tasa compuesta anual del 14,0-14,9% hasta 2034. Los termostatos siguen siendo una opción práctica, ya que la climatización representa una carga importante en los hogares, mientras que los controladores avanzados y los sistemas inteligentes de climatización permiten una optimización más completa. El crecimiento depende de lograr un equilibrio entre el ahorro energético automatizado y la comodidad, la transparencia en las opciones de anulación, la compatibilidad de los equipos y una puesta en marcha sencilla para el instalador, tanto en viviendas nuevas como existentes.
- Controles de iluminación: Los interruptores conectados, los reguladores de intensidad, los sensores de presencia y los programas de encendido/apagado ofrecen una automatización familiar y ahorros graduales, sirviendo a menudo como una primera compra accesible dentro de ecosistemas de hogares inteligentes más amplios.
- Sistemas y servicios de autocontrol: Los paneles de control y las alertas brindan a los hogares visibilidad a nivel de electrodoméstico o de circuito, lo que facilita el cambio de comportamiento, la detección de fallas, la validación de facturas y la priorización de futuras inversiones en eficiencia.
- Termostatos programables con comunicación: Estos dispositivos combinan horarios, control remoto, lógica de ocupación y conectividad con la red eléctrica, lo que mantiene una alta demanda, ya que la calefacción y la refrigeración ofrecen ahorros cuantificables y potencial de carga flexible.
- Controladores centrales avanzados: Los concentradores centrales coordinan múltiples recursos y protocolos energéticos, adquiriendo una importancia estratégica a medida que convergen en un mismo hogar las necesidades de energía solar, almacenamiento, carga de vehículos eléctricos, electrodomésticos y sistemas de respaldo.
- Controladores inteligentes de climatización: Los controles avanzados optimizan los equipos de velocidad variable, las zonas, la humedad, la respuesta climática y las tarifas, lo que favorece el confort al tiempo que gestiona las mayores cargas energéticas residenciales controlables.
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,3 % al 15,2 % durante el período 2026-2034. No existe un protocolo único que se adapte a todos los dispositivos. Wi-Fi ofrece conectividad directa para el consumidor, Zigbee y Z-Wave admiten redes de malla de bajo consumo, y Ethernet proporciona una conexión de retorno fiable. El éxito del mercado depende cada vez más de las pasarelas y el software que abstraen las diferencias de protocolo, permiten actualizaciones seguras y preservan el funcionamiento local durante interrupciones en la nube o la banda ancha.
- Z-Wave: Un protocolo de malla de bajo consumo y consolidado, con amplia compatibilidad con dispositivos domésticos inteligentes, valorado por su interoperabilidad con sensores y controles donde la cobertura fiable en el hogar es más importante que el ancho de banda elevado.
- ZigBee: Ampliamente utilizado para iluminación de bajo consumo, sensores y dispositivos de energía, Zigbee sigue siendo estratégicamente relevante gracias a sus amplios ecosistemas, su capacidad de conexión en malla y las implementaciones de contadores inteligentes cercanas a las empresas de servicios públicos.
- Wi-Fi: La conectividad directa con el router y la familiaridad del consumidor hacen que el Wi-Fi sea fundamental para termostatos, electrodomésticos y pasarelas, aunque el consumo de energía, la congestión de la red y la gestión de credenciales requieren un diseño cuidadoso.
- Ethernet: La conectividad por cable proporciona una conexión de retorno estable y de baja latencia para controladores centrales, paneles inteligentes y pasarelas fijas, lo que permite una orquestación local fiable y enlaces seguros a equipos de banda ancha.
Resumen de la oportunidad
|
Tipo de producto |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Controles de iluminación |
Medio |
Lógica de ocupación |
Maduro |
|
Sistemas y servicios de automonitoreo |
Medio |
Perspectivas energéticas |
Escalada |
|
Termostatos programables con comunicación |
Alto |
Respuesta a la demanda |
Maduro |
|
Controladores centrales avanzados |
Alto |
Hogar completo |
Escalada |
|
Controladores inteligentes de climatización |
Alto |
Sistema de climatización adaptativo |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de gestión de energía doméstica
La electrificación de los hogares amplía la carga controlable.
Las bombas de calor, los vehículos eléctricos, la cocina por inducción y el calentamiento eléctrico de agua aumentan el consumo eléctrico doméstico, generando cargas que pueden redistribuirse sin reducir significativamente el confort. La Agencia Internacional de Energía informó que la demanda mundial de electricidad aumentó un 4,3 % en 2024, con la electrificación contribuyendo a este incremento en las principales economías. Los sistemas de gestión del hogar transforman esta complejidad en programaciones automatizadas basadas en tarifas, condiciones climáticas, ocupación y prioridades del hogar. El impacto comercial abarca controladores, sensores, suscripciones de software y servicios de instalación. Las compañías eléctricas obtienen un canal para reducir los picos de demanda, mientras que los propietarios pueden evitar el funcionamiento simultáneo de alta carga y posibles mejoras en el servicio eléctrico. Los proveedores que integran las API de los equipos y ofrecen controles intuitivos pueden obtener valor en cada evento de electrificación, en lugar de depender de una única compra de un sistema inteligente para el hogar.
Los recursos energéticos distribuidos requieren coordinación.
La energía solar residencial, las baterías, los generadores y los vehículos eléctricos convierten los hogares en nodos de energía activos. Sin una gestión integral, la autogeneración puede exportarse a bajo valor, las baterías pueden funcionar en momentos subóptimos y la capacidad de respaldo puede agotarse con cargas no esenciales. Los controladores avanzados pueden predecir la generación, priorizar circuitos, programar la carga y responder a las ventanas tarifarias. Esto crea un valor tangible que va más allá de la comodidad, especialmente en regiones que enfrentan cortes de energía o una creciente diferencia de precios entre horas punta y valle. El impacto en el mercado es un cambio de dispositivos aislados a sistemas integrados que conectan la distribución eléctrica, la conversión de energía y el software. Los fabricantes de equipos obtienen oportunidades de integración, los instaladores pueden ofrecer proyectos de mayor valor y los agregadores pueden incorporar flotas coordinadas a programas de respuesta a la demanda o de centrales eléctricas virtuales.
Los programas de flexibilidad de las empresas de servicios públicos reducen las barreras para la adopción.
Las empresas de servicios públicos consideran cada vez más los hogares conectados como recursos de flexibilidad gestionables, en lugar de clientes pasivos. Los reembolsos pueden reducir el costo de los dispositivos, mientras que los incentivos recurrentes compensan a los hogares por permitir ajustes temporales en el termostato, la batería, el calentador de agua o el vehículo eléctrico durante períodos de restricción. ENERGY STAR informa que aproximadamente un tercio de los hogares estadounidenses pueden acceder a reembolsos por termostatos inteligentes certificados, lo que ilustra cómo el diseño del programa puede ampliar su adopción. Para los proveedores, los canales de las empresas de servicios públicos ofrecen escala, pero imponen requisitos más estrictos en materia de ciberseguridad, telemetría, consentimiento y verificación del rendimiento. El impacto resultante en el mercado favorece a las plataformas que admiten la inscripción de flotas, la gestión de eventos, los controles de exclusión voluntaria y la medición auditable. Los programas exitosos convierten el hardware de consumo en activos de red de mayor duración, generando ingresos recurrentes por software y servicios, además de las ventas iniciales de equipos.
Tendencias futuras del mercado de gestión de energía doméstica
La inteligencia artificial pasa de la comprensión al control autónomo.
Las tendencias del mercado de gestión de energía doméstica se centrarán cada vez más en el control predictivo de circuito cerrado. Los sistemas combinarán pronósticos meteorológicos, tarifas dinámicas, patrones de ocupación, estado de los equipos y generación solar para programar las cargas antes de que los usuarios intervengan. La inteligencia artificial también puede detectar un consumo anómalo y recomendar mantenimiento, pero su adopción depende de un razonamiento transparente y anulaciones sencillas. El procesamiento en el borde debe preservar la automatización esencial durante fallos de conectividad y limitar la transferencia innecesaria a la nube. Los proveedores se diferenciarán por la precisión de los pronósticos, la preservación del confort y la claridad en las decisiones, en lugar del volumen de información en el panel de control. A medida que los sistemas HVAC de velocidad variable se vuelven más comunes, la evaluación comparativa basada en simulaciones puede complementar los métodos tradicionales de ejecución y mejorar la confianza en el rendimiento de los algoritmos.
Las plataformas interoperables para todo el hogar reemplazan los silos de dispositivos.
Las plataformas futuras competirán en función de su capacidad para coordinar diversas marcas y protocolos en paneles eléctricos, termostatos, electrodomésticos, baterías, inversores solares y cargadores. Es poco probable que los consumidores acepten aplicaciones independientes para cada dispositivo a medida que se profundiza la electrificación. Las API abiertas, los puentes de protocolo y los estándares de interoperabilidad emergentes deberían reducir los costos de integración, mientras que los controladores locales mantienen un funcionamiento determinista. El valor estratégico se concentrará en la plataforma que comprenda las limitaciones del hogar y pueda traducirlas en acciones en todos los dispositivos. Los fabricantes pueden conservar el hardware diferenciado a la vez que exponen interfaces de control seguras. Esta arquitectura permite una adopción modular, lo que permite a los hogares comenzar con la monitorización o la climatización y añadir posteriormente resiliencia y recursos distribuidos.
Oportunidades de mercado para la gestión de la energía en el hogar
Plataformas integradas de servicios públicos para tarifas dinámicas
La tarificación dinámica crea una oportunidad de inversión en el mercado de gestión energética doméstica, con previsiones para plataformas que automatizan la respuesta del hogar sin requerir atención constante. Los proveedores pueden integrar la ingesta de tarifas, la programación de electrodomésticos, la optimización del termostato, la carga de vehículos eléctricos y la gestión de baterías en programas listos para su uso por parte de las empresas de servicios públicos. La ejecución comercial requiere integraciones con sistemas de facturación, inscripción segura, consentimiento del cliente e informes de alta calidad. Los proveedores deben priorizar los mercados con contadores inteligentes, márgenes de precios significativos y una gestión activa de la flexibilidad, y demostrar la reducción de la factura y el impacto en la demanda máxima mediante implementaciones controladas. Las soluciones de marca blanca pueden ayudar a las empresas de servicios públicos a actuar con mayor rapidez, preservando al mismo tiempo la relación con sus clientes. Las tarifas recurrentes de la plataforma, los pagos por rendimiento y la conexión de dispositivos pueden crear un modelo de ingresos diversificado que dependa menos de los ciclos de reemplazo de hardware.
Kits de modernización para viviendas multifamiliares y de gama media.
La mayoría de las viviendas existentes no se construyeron con sistemas de control energético integrados, lo que crea una gran oportunidad de modernización. Los kits modulares que combinan una puerta de enlace, monitorización de circuitos, integración de termostatos y relés inteligentes seleccionados pueden proporcionar visibilidad inmediata sin necesidad de reemplazar todos los electrodomésticos. Las propiedades multifamiliares añaden valor mediante la optimización de las áreas comunes, la medición individual del consumo por inquilino y las alertas de mantenimiento a nivel de cartera, aunque las estructuras de propiedad y consentimiento requieren flujos de trabajo personalizados. Los proveedores deben colaborar con electricistas, contratistas de climatización, administradores de propiedades y aseguradoras para reducir las dificultades de instalación. Los productos deben ser compatibles con equipos de diferentes generaciones, ofrecer diagnósticos remotos seguros y permitir una expansión gradual. Los modelos de financiación o suscripción pueden alinear el coste inicial con los ahorros mensuales y facilitar la integración de energía solar, almacenamiento o vehículos eléctricos.
Novedades recientes
- Agosto de 2026: Enphase Energy ha lanzado un nuevo asistente con inteligencia artificial integrado en la aplicación Enphase, que incorpora inteligencia artificial automatizada a la gestión energética residencial. El asistente está diseñado para ayudar a los propietarios a comprender sus sistemas energéticos, identificar problemas y tomar las medidas adecuadas mediante interacciones en lenguaje natural. Este nuevo sistema va más allá de un chatbot tradicional. Combina modelos lingüísticos complejos, enrutamiento de modelos, generación con recuperación de información y herramientas especializadas de gestión energética para ofrecer respuestas basadas en el sistema energético y las condiciones de funcionamiento específicas de cada vivienda.
- Marzo de 2026: Enphase Energy ha lanzado su solución IQ Energy Management en Australia y Nueva Zelanda, que incorpora control mediante inteligencia artificial a los sistemas solares y de almacenamiento de energía residenciales. La plataforma está diseñada para ayudar a los propietarios a utilizar su electricidad de forma más eficiente, reducir los costes energéticos y aumentar el consumo de energía solar en el hogar. El sistema se integra con los sistemas solares y de baterías IQ de Enphase y puede gestionar de forma inteligente el consumo eléctrico en función de factores como la fluctuación de los precios de la electricidad y la generación solar.
- Noviembre de 2025: Conow ha lanzado el CBE2000 Pro, un sistema de microalmacenamiento de energía para el hogar de última generación, diseñado para combinar almacenamiento en baterías, gestión de energía solar y optimización energética mediante IA en una única solución plug-and-play. El sistema se presentó a un precio de 1099 €. El CBE2000 Pro combina la comodidad de los sistemas solares para balcones con las capacidades de una batería doméstica. Su objetivo es ayudar a los hogares a aumentar su independencia energética, reducir los costes de electricidad y aprovechar mejor las energías renovables.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -