
Mercato della gestione energetica del casa: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della gestione energetica domestica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per offerta (hardware, software, servizi); tipo di prodotto (controlli dell'illuminazione, sistemi e servizi di automonitoraggio, termostati programmabili comunicanti, centraline di controllo avanzate, centraline di controllo HVAC intelligenti); tecnologia (Z-Wave, ZigBee, Wi-Fi, Ethernet, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012070
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
6,47 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,13 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
14,64 %
Tasso di crescita
Mercato di riferimento
122,61 miliardi di dollari USA
(2026-2034)
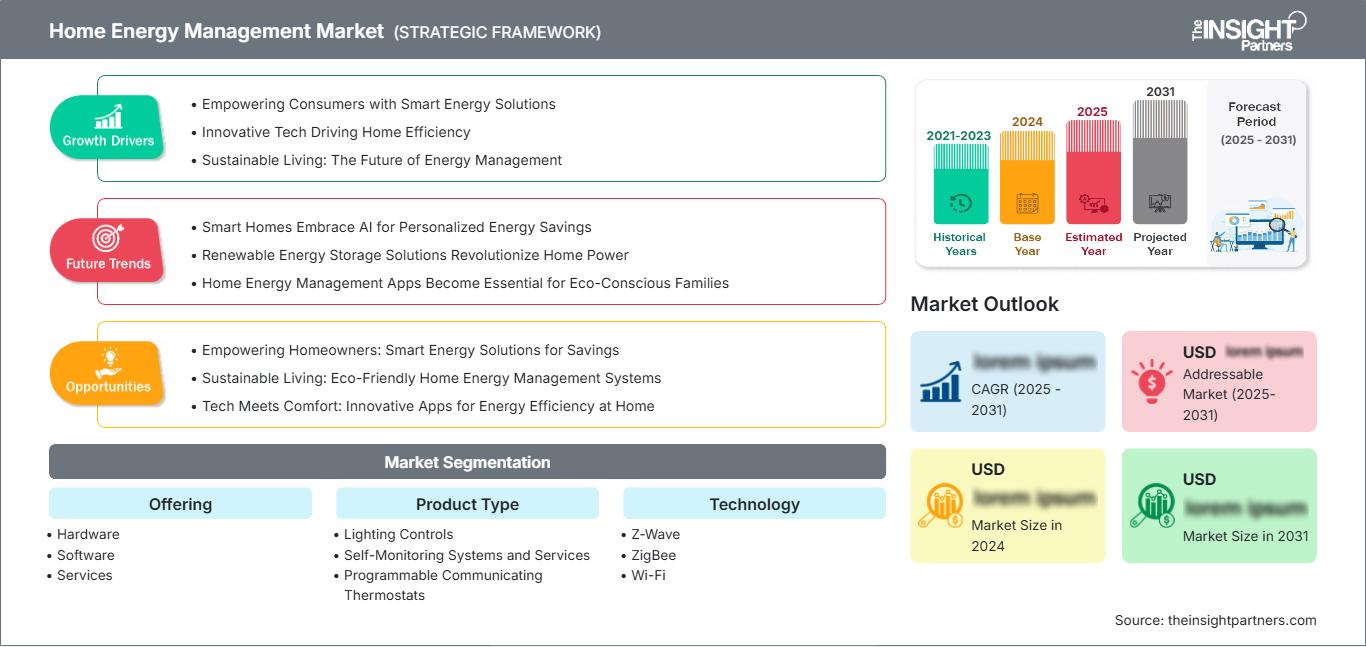
Il mercato della gestione energetica domestica aveva un valore di 6,47 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22,13 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 14,64% nel periodo 2026-2034. La crescita è trainata dall'aumento dell'elettrificazione domestica, dalla connettività dei dispositivi e dalla necessità di una gestione integrata di illuminazione, riscaldamento, ventilazione e condizionamento dell'aria, elettrodomestici, produzione e accumulo di energia.
In Nord America, si prevede che il mercato della gestione energetica domestica crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 13,8% e il 14,6% entro il 2034. Le infrastrutture di misurazione avanzate, la tariffazione a fasce orarie e i programmi di risposta alla domanda delle utility rendono i termostati connessi e i sistemi di controllo centralizzati per tutta la casa più convenienti dal punto di vista economico. Il crescente utilizzo residenziale di energia solare, batterie, pompe di calore e veicoli elettrici rende ancora più prezioso disporre di un software in grado di gestire la programmazione dei carichi in base al prezzo, all'impronta di carbonio e alle esigenze di alimentazione di riserva.
Analisi e approfondimenti sul mercato della gestione energetica domestica.
- Nord America: Nel 2025 deteneva una quota di mercato stimata tra il 35% e il 38% e dovrebbe crescere a un tasso annuo composto (CAGR) del 13,8-14,6% tra il 2026 e il 2034, grazie ai contatori intelligenti, agli incentivi delle aziende di servizi pubblici, ai sistemi HVAC connessi e all'espansione delle risorse energetiche distribuite nel settore residenziale.
- USA: Nel 2025 ha rappresentato l'84-88% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,0-14,8% tra il 2026 e il 2034, grazie all'aumento della flessibilità della domanda da parte delle aziende di servizi pubblici.
- Europa: si prevede che nel 2025 la sua quota di mercato si attesterà tra il 27% e il 30%, con una crescita annua composta (CAGR) del 13,2-14,0% tra il 2026 e il 2034, trainata da Germania, Regno Unito e Francia grazie alle politiche di elettrificazione e di efficienza energetica degli edifici.
- Asia-Pacifico: ha conquistato una quota di mercato stimata tra il 25% e il 28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 16,0-17,2% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud, India e Australia in prima linea nell'implementazione delle case intelligenti.
- Segmento più ampio: l'hardware deteneva una quota di mercato stimata tra il 45% e il 49% nel 2025 e dovrebbe registrare un CAGR del 13,0-13,9% nel periodo 2026-2034, grazie alla diffusione di controller, sensori e termostati.
- Segmento ad alta crescita: il software rappresentava una quota di mercato stimata tra il 30% e il 34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,2-17,4% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: General Electric Company, Honeywell International Inc., Alphabet Inc., Vivint, Inc., Comcast Cable Communications, LLC, EcoFactor, Inc., EnergyHub, Inc., ecobee Inc., Panasonic Holdings Corporation e Schneider Electric SE.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La gestione energetica domestica si è evoluta dai timer e termostati programmabili autonomi a sistemi interoperabili che integrano analisi cloud, controllo edge, contatori intelligenti, sensori e app. Il Wi-Fi rimane fondamentale per la connettività degli utenti finali, mentre Zigbee e Z-Wave gestiscono la rete dei dispositivi a basso consumo e Ethernet garantisce un backhaul affidabile per i gateway. I vantaggi economici della produzione si orientano verso controller modulari e funzioni basate su software, offrendo ai produttori la possibilità di aggiornare previsioni, automazione e tariffe senza modificare l'infrastruttura fisica esistente.
Entro il 2034, gli investimenti nei sistemi di gestione energetica domestica si sposteranno dalla costosa categoria delle case intelligenti a quella delle case connesse alla rete elettrica, degli edifici multifamiliari e delle regioni a rapida elettrificazione. Le misure di efficienza energetica, la dinamica dei prezzi dell'elettricità, le politiche di incentivazione energetica e le misure di flessibilità della rete miglioreranno la redditività dei sistemi di gestione energetica domestica. Secondo l'AIE, i miglioramenti globali in termini di efficienza energetica hanno raggiunto un record dell'1,8% nel 2025, con oltre 250 politiche di efficienza energetica attuate nelle economie che rappresentano l'85% del consumo energetico mondiale.
Ambito del rapporto sul mercato della gestione energetica domestica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,47 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 22,13 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 14,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato sulla gestione energetica domestica
La crescita del mercato della gestione energetica domestica è dovuta all'aumento dei costi dell'elettricità, all'elettrificazione residenziale e alla necessità di integrare dispositivi più complessi. Questi dispositivi includono pompe di calore, auto elettriche, impianti fotovoltaici sui tetti, batterie e dispositivi per la casa intelligente che consentono di spostare il carico in base alle tariffe e agli eventi sulla rete. I fornitori di hardware, i fornitori di software, gli installatori, le società di servizi pubblici e gli aggregatori operano come un ecosistema interdipendente, anziché offrire prodotti separati.
Le opportunità per i fornitori risiedono nella capacità di semplificare il processo di messa in servizio e garantire la connettività dei dispositivi, indipendentemente dalle marche utilizzate. La disponibilità dei componenti è generalmente elevata; tuttavia, fattori come la sicurezza informatica, le certificazioni radio, la sicurezza dei servizi cloud e la competenza degli installatori condizionano il processo di implementazione. ENERGY STAR sottolinea che circa la metà del costo medio dell'energia in una tipica abitazione statunitense è destinata al riscaldamento e al raffreddamento.
Il rapporto sul mercato della gestione energetica domestica suggerisce che la concorrenza si sta spostando dal possesso del dispositivo all'essere rilevanti nel piano di controllo. Schneider Electric SE offre una combinazione di distribuzione elettrica, accumulo e carichi connessi, Honeywell International Inc. ed ecobee Inc. competono con termostati intelligenti, Alphabet Inc. collega i prodotti Nest all'ecosistema più ampio del consumatore, mentre EnergyHub, Inc. collega le risorse domestiche distribuite con le utility.
General Electric Company e Panasonic Holdings Corporation integrano elettrodomestici ed elettronica nei loro portafogli, mentre EcoFactor, Inc. introduce l'ottimizzazione basata sul cloud. Vivint, Inc. e Comcast Cable Communications, LLC aggiungono ai loro portafogli servizi energetici e in abbonamento per la casa intelligente. Gli investimenti strategici pongono sempre maggiore enfasi su intelligenza artificiale, interoperabilità, sicurezza e coinvolgimento nella centrale elettrica virtuale. La sostenibilità di tale posizione dipende dai risparmi, dalla facilità di implementazione, dalla telemetria delle utenze e dai protocolli di autorizzazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione energetica domestica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della gestione energetica domestica
Nel 2025, il mercato nordamericano ha raggiunto una quota di mercato stimata tra il 35% e il 38% nel settore della gestione energetica domestica, con una crescita annua composta (CAGR) prevista tra il 13,8% e il 14,6% fino al 2034. L'elevato potenziale di adozione è alimentato dai contatori intelligenti, dal portafoglio di soluzioni di gestione della domanda offerte dalle utility, dai carichi HVAC dipendenti dalle condizioni meteorologiche e dai canali di distribuzione avanzati per le case connesse. Il programma di certificazione ENERGY STAR utilizza dati reali sul campo per accrescere la fiducia dei consumatori nei termostati intelligenti.
La crescita del mercato si sta spostando sempre più dal termostato verso altri dispositivi come pannelli elettrici, batterie, inverter solari, caricabatterie per veicoli elettrici e regolatori di carico con un'unica interfaccia utente. Tra le aziende con una forte presenza commerciale o nell'ecosistema in questo settore figurano Schneider Electric SE, Honeywell International Inc., Alphabet Inc., ecobee Inc., EnergyHub, Inc., Vivint, Inc. e Comcast Cable Communications, LLC. Le problematiche di implementazione includono gli standard di sicurezza informatica e la frammentazione della legislazione statale, mentre le tariffe a fasce orarie e la resilienza favoriscono i sistemi per l'intera abitazione.
Mercato statunitense della gestione energetica domestica
Secondo le proiezioni, gli Stati Uniti hanno rappresentato l'84-88% del fatturato nordamericano nel 2025 e si prevede che registreranno una crescita annua composta (CAGR) del 14,0-14,8% fino al 2034. Incentivi delle aziende di servizi pubblici, contatori intelligenti, impianti solari residenziali, sistemi di accumulo e l'adozione di pompe di calore e veicoli elettrici creano ampi bacini di carichi controllabili. Le applicazioni si stanno spostando dal controllo remoto del termostato alla riduzione dei picchi di domanda, alla prioritizzazione dell'alimentazione di riserva, alla programmazione degli elettrodomestici e alla gestione degli eventi relativi alle reti elettriche.
Alcune delle aziende concorrenti sono Alphabet Inc., ecobee Inc., Honeywell International Inc., EnergyHub, Inc., Vivint, Inc., Comcast Cable Communications, LLC, General Electric Company e Schneider Electric SE attraverso i loro dispositivi, piattaforme, canali di distribuzione o servizi di pubblica utilità. ENERGY STAR ha indicato che i termostati intelligenti possono aiutare una famiglia media a risparmiare 50 dollari all'anno e che una maggiore spesa per il riscaldamento e il raffreddamento può portare a ulteriori risparmi.
Mercato europeo della gestione energetica domestica
Si prevede che l'Europa raggiungerà una quota di mercato stimata tra il 27% e il 30% nel 2025 e dovrà crescere a un tasso annuo composto (CAGR) del 13,2-14,0% tra il 2025 e il 2034. La Germania si distingue per il solare fotovoltaico sui tetti, le batterie domestiche, le pompe di calore, le tariffe dinamiche e un eccellente canale di installazione elettrica. In Germania, i proprietari di case avranno sempre più bisogno di soluzioni integrate che ottimizzino l'autoconsumo e i fabbisogni di picco di importazione, al fine di collegare inverter, contatori, impianti di riscaldamento, ventilazione e condizionamento (HVAC) ed elettrodomestici controllabili.
Nel Regno Unito, l'integrazione dei contatori intelligenti con tariffe flessibili e rivenditori di energia attivi dovrebbe trainare il mercato, mentre in Francia l'elettrificazione del riscaldamento e la ristrutturazione degli edifici saranno i fattori chiave. In Italia e Spagna, la convenienza economica dell'energia solare e l'aumento dei sistemi di accumulo saranno i principali elementi trainanti. L'interoperabilità e la protezione dei dati influenzano la scelta della piattaforma in Europa. Le aziende che forniscono soluzioni sono Schneider Electric SE, Honeywell International Inc., Alphabet Inc., Panasonic Holdings Corporation ed ecobee Inc.
Mercato della gestione energetica domestica nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato del 25-28% nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 16,0-17,2% fino al 2034. La Cina domina il mercato grazie alla produzione di elettrodomestici intelligenti, agli ecosistemi digitali e all'energia solare distribuita. Giappone e Corea del Sud si concentrano su case a basso consumo energetico, automazione e resilienza, grazie alle loro industrie elettroniche ben sviluppate.
La crescente domanda di energia, gli edifici urbani e i tetti solari favoriscono il futuro dell'India, mentre l'abbondanza di pannelli solari residenziali e batterie rende l'Australia un luogo ideale per la gestione di carichi di fascia alta. Sia Panasonic Holdings Corporation che Schneider Electric SE vantano una solida rete di vendita e marketing nella regione. La frammentazione del settore immobiliare e la sensibilità ai prezzi favoriscono i sistemi modulari grazie ai vantaggi immediati dell'automazione.
Mercato della gestione energetica domestica in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà tassi di crescita annua composta (CAGR) compresi tra il 12,5% e il 13,5% nel periodo 2026-2034. Gli Emirati Arabi Uniti sono in testa grazie alle abitazioni connesse di fascia alta, all'utilizzo dell'energia solare e ai progetti di città intelligenti, mentre l'elevato numero di progetti residenziali in Arabia Saudita offre opportunità per sistemi di controllo integrati e soluzioni efficienti per la gestione del raffreddamento.
Il Sudafrica trae vantaggio dall'interesse per l'energia solare, le batterie e la resilienza alle interruzioni di corrente; il resto del Medio Oriente e dell'Africa cresce in modo selettivo nelle aree urbane di fascia alta e negli interventi di ammodernamento delle infrastrutture. I carichi di raffreddamento, l'affidabilità della rete e lo sviluppo delle infrastrutture guidano la domanda. L'adozione dipende dal supporto hardware locale, dalle connessioni mobili, dalla disponibilità di installatori e da sistemi in grado di integrare l'autoproduzione e il backup dei carichi critici.
Analisi di segmentazione
Offerta
Si prevede che il segmento Offerta crescerà a un tasso annuo composto (CAGR) del 14,2-15,1% nel periodo 2026-2034. Il suo ambito di mercato per la gestione energetica domestica comprende controlli fisici, piattaforme di analisi e servizi di implementazione. L'hardware fornisce la base installata, il software genera valore ricorrente attraverso l'ottimizzazione e gli aggiornamenti, e i servizi riducono le difficoltà di integrazione. Il mix di ricavi dovrebbe gradualmente spostarsi verso il software e i programmi gestiti, in quanto le aziende di servizi e le famiglie richiedono informazioni continue.
- Hardware: controllori, sensori, termostati intelligenti, interruttori e gateway costituiscono il livello operativo, con una domanda legata a interventi di ammodernamento, nuove costruzioni, infrastrutture di elettrificazione e un controllo locale affidabile.
- Software: Le piattaforme traducono tariffe, dati meteorologici, di occupazione e dei dispositivi in orari e raccomandazioni, rendendo l'interoperabilità, la sicurezza informatica, l'esperienza mobile e la connettività con le utenze elementi di differenziazione strategicamente importanti.
- Servizi: Installazione, integrazione, manutenzione, analisi e supporto all'adozione di sistemi di risposta alla domanda, laddove proprietari di case o aziende di servizi pubblici richiedano una configurazione verificata, un'ottimizzazione continua e prestazioni verificabili su diverse apparecchiature.
Tipo di prodotto
Il segmento di prodotto dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 14,0-14,9% fino al 2034. I termostati rimangono un punto di partenza pratico, poiché il riscaldamento, la ventilazione e il condizionamento dell'aria (HVAC) rappresentano un carico utile significativo per le abitazioni, mentre i controller avanzati e i sistemi HVAC intelligenti consentono un'ottimizzazione più ampia. La crescita dipende dalla capacità di bilanciare il risparmio energetico automatizzato con il comfort, la trasparenza delle impostazioni, la compatibilità delle apparecchiature e la facilità di installazione sia nelle nuove costruzioni che nelle abitazioni esistenti.
- Controllo dell'illuminazione: interruttori, dimmer, sensori di presenza e programmazione connessi offrono un'automazione intuitiva e un risparmio graduale, rappresentando spesso un primo acquisto accessibile all'interno di ecosistemi di domotica più ampi.
- Sistemi e servizi di automonitoraggio: dashboard e avvisi offrono alle famiglie visibilità a livello di singolo elettrodomestico o di singolo circuito, favorendo cambiamenti comportamentali, l'individuazione di guasti, la verifica delle bollette e la definizione delle priorità per i futuri investimenti in efficienza energetica.
- Termostati programmabili e comunicanti: questi dispositivi combinano programmazione oraria, controllo remoto, logica di presenza e connettività con le utenze, mantenendo un'elevata domanda grazie ai risparmi misurabili e al potenziale di carico flessibile offerti dai sistemi di riscaldamento e raffreddamento.
- Controller centralizzati avanzati: gli hub centrali coordinano molteplici risorse energetiche e protocolli, diventando strategicamente importanti man mano che energia solare, sistemi di accumulo, ricarica di veicoli elettrici, elettrodomestici e sistemi di backup convergono all'interno di un'unica abitazione.
- Sistemi di controllo HVAC intelligenti: i controlli avanzati ottimizzano le apparecchiature a velocità variabile, le zone, l'umidità, la risposta alle condizioni meteorologiche e le tariffe, garantendo il comfort e gestendo al contempo i maggiori carichi energetici residenziali controllabili.
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 14,3-15,2% nel periodo 2026-2034. Non esiste un singolo protocollo adatto a tutti i dispositivi. Il Wi-Fi offre connettività diretta ai consumatori, Zigbee e Z-Wave supportano reti mesh a basso consumo energetico ed Ethernet fornisce un backhaul gateway affidabile. Il successo sul mercato dipende sempre più da gateway e software in grado di astrarsi dalle differenze di protocollo, consentire aggiornamenti sicuri e preservare il funzionamento locale in caso di interruzioni del cloud o della banda larga.
- Z-Wave: un protocollo mesh maturo a basso consumo energetico con un ampio supporto per dispositivi smart home, apprezzato per i sensori e i controlli interoperabili, dove una copertura domestica affidabile è più importante di un'elevata larghezza di banda.
- ZigBee: Ampiamente utilizzato per illuminazione a basso consumo, sensori e dispositivi energetici, ZigBee rimane strategicamente rilevante grazie a vasti ecosistemi, capacità mesh e implementazioni di contatori intelligenti in prossimità delle reti di distribuzione.
- Wi-Fi: la connettività diretta tramite router e la familiarità degli utenti rendono il Wi-Fi fondamentale per termostati, elettrodomestici e gateway, sebbene il consumo energetico, la congestione della rete e la gestione delle credenziali richiedano un'attenta progettazione.
- Ethernet: la connettività cablata fornisce un backhaul stabile e a bassa latenza per controller centrali, pannelli intelligenti e gateway fissi, supportando un'orchestrazione locale affidabile e collegamenti sicuri alle apparecchiature a banda larga.
Panoramica dell'opportunità
|
Tipo di prodotto |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Comandi di illuminazione |
Mezzo |
Logica di occupazione |
Maturo |
|
Sistemi e servizi di automonitoraggio |
Mezzo |
Approfondimenti sul settore energetico |
Scalatura |
|
Termostati programmabili comunicanti |
Alto |
Risposta alla domanda |
Maturo |
|
Controllori centralizzati avanzati |
Alto |
Casa intera |
Scalatura |
|
Controllori HVAC intelligenti |
Alto |
Sistema HVAC adattivo |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato della gestione energetica domestica.
L'elettrificazione domestica amplia il carico controllabile
Pompe di calore, veicoli elettrici, piani cottura a induzione e scaldabagni elettrici aumentano il consumo di elettricità domestica, creando al contempo carichi che possono essere spostati senza compromettere significativamente il comfort. L'Agenzia Internazionale dell'Energia ha riportato che la domanda globale di elettricità è aumentata del 4,3% nel 2024, con l'elettrificazione che ha contribuito a questo incremento nelle principali economie. I sistemi di gestione domestica traducono questa complessità in programmi automatizzati basati su tariffe, condizioni meteorologiche, presenza di persone e priorità domestiche. L'impatto commerciale si estende a controller, sensori, abbonamenti software e servizi di installazione. Le aziende fornitrici di energia elettrica ottengono un canale per ridurre i picchi di consumo, mentre i proprietari di casa possono evitare il funzionamento simultaneo ad alto carico e potenziali interventi di potenziamento della rete elettrica. I fornitori che integrano le API delle apparecchiature e offrono controlli intuitivi possono generare valore ad ogni evento di elettrificazione, anziché affidarsi a un acquisto una tantum di un sistema per la casa intelligente.
Le risorse energetiche distribuite richiedono coordinamento
L'energia solare residenziale, le batterie, i generatori e i veicoli elettrici trasformano le abitazioni in nodi energetici attivi. Senza un sistema di orchestrazione, l'autoproduzione può essere immessa sul mercato a basso valore, le batterie possono attivarsi e disattivarsi in momenti non ottimali e la capacità di riserva può esaurirsi a causa di carichi non essenziali. I controller avanzati possono prevedere la produzione, dare priorità ai circuiti, programmare la ricarica e adattarsi alle finestre tariffarie. Questo crea un valore tangibile che va oltre la semplice comodità, soprattutto nelle regioni soggette a interruzioni di corrente o a crescenti differenze di prezzo tra le ore di punta e quelle non di punta. L'impatto sul mercato si traduce in un passaggio da dispositivi isolati a sistemi integrati che collegano distribuzione elettrica, conversione di potenza e software. I produttori di apparecchiature ottengono nuove opportunità di integrazione, gli installatori possono offrire progetti di maggior valore e gli aggregatori possono iscrivere flotte coordinate a programmi di gestione della domanda o a centrali elettriche virtuali.
I programmi di flessibilità delle utenze riducono gli ostacoli all'adozione
Le aziende di servizi pubblici considerano sempre più le case connesse come risorse di flessibilità gestibili, piuttosto che come clienti passivi. Gli sconti possono ridurre il costo dei dispositivi, mentre gli incentivi ricorrenti compensano le famiglie per aver consentito regolazioni temporanee di termostati, batterie, scaldabagni o veicoli elettrici durante periodi di restrizioni. ENERGY STAR riporta che circa un terzo delle famiglie statunitensi può accedere a sconti per termostati intelligenti certificati, a dimostrazione di come la progettazione dei programmi possa ampliare l'adozione. Per i fornitori, i canali delle aziende di servizi pubblici offrono economie di scala, ma impongono requisiti più rigorosi in materia di sicurezza informatica, telemetria, consenso e verifica delle prestazioni. L'impatto sul mercato che ne deriva favorisce le piattaforme che supportano la registrazione di flotte, la gestione degli eventi, i controlli di opt-out e la misurazione verificabile. I programmi di successo trasformano l'hardware dei consumatori in risorse di rete a lunga durata, generando entrate ricorrenti da software e servizi, oltre alle vendite iniziali delle apparecchiature.
Tendenze future del mercato della gestione energetica domestica
L'intelligenza artificiale passa dall'intuizione al controllo autonomo.
Le tendenze del mercato della gestione energetica domestica si concentreranno sempre più sul controllo predittivo a circuito chiuso. I sistemi combineranno previsioni meteorologiche, tariffe dinamiche, modelli di occupazione, stato delle apparecchiature e produzione di energia solare per programmare i consumi prima dell'intervento degli utenti. L'intelligenza artificiale può anche rilevare consumi anomali e raccomandare interventi di manutenzione, ma la sua adozione dipende da un ragionamento trasparente e da semplici opzioni di override. L'elaborazione edge dovrebbe preservare l'automazione essenziale in caso di guasti alla connettività e limitare i trasferimenti cloud non necessari. I fornitori si differenzieranno in base all'accuratezza delle previsioni, al mantenimento del comfort e alla trasparenza delle decisioni, piuttosto che al volume delle dashboard. Con la crescente diffusione dei sistemi HVAC a velocità variabile, il benchmarking basato sulla simulazione potrebbe integrare i metodi tradizionali di runtime e migliorare la fiducia nelle prestazioni degli algoritmi.
Le piattaforme interoperabili per tutta la casa sostituiscono i silos di dispositivi.
Le piattaforme del futuro si contenderanno il primato nella capacità di coordinare marchi e protocolli diversi tra quadri elettrici, termostati, elettrodomestici, batterie, inverter solari e caricabatterie. Con l'avanzare dell'elettrificazione, è improbabile che i consumatori accettino applicazioni separate per ogni singolo dispositivo. API aperte, bridge di protocollo e standard di interoperabilità emergenti dovrebbero ridurre i costi di integrazione, mentre i controller locali mantengono un funzionamento deterministico. Il valore strategico si sposterà verso la piattaforma in grado di comprendere le esigenze domestiche e di tradurle in azioni tra i vari dispositivi. I produttori potranno preservare l'hardware differenziato, offrendo al contempo interfacce di controllo sicure. Questa architettura favorisce l'adozione modulare, consentendo alle famiglie di iniziare con il monitoraggio o il sistema HVAC e di aggiungere in seguito funzionalità di resilienza e risorse distribuite.
Opportunità di mercato nella gestione energetica domestica
Piattaforme integrate con i servizi di pubblica utilità per tariffe dinamiche
La tariffazione dinamica crea un'opportunità di investimento nel mercato della gestione energetica domestica, in particolare per le piattaforme che automatizzano le risposte domestiche senza richiedere un'attenzione costante. I fornitori possono integrare l'acquisizione delle tariffe, la programmazione degli elettrodomestici, l'ottimizzazione del termostato, la ricarica dei veicoli elettrici e la gestione delle batterie in programmi pronti per le utility. L'implementazione commerciale richiede integrazioni con i sistemi di fatturazione, registrazione sicura, consenso del cliente e reportistica di livello professionale. I fornitori dovrebbero dare priorità ai mercati con contatori intelligenti, spread di prezzo significativi e approvvigionamento attivo di flessibilità, per poi dimostrare la riduzione delle bollette e l'impatto sui picchi di carico attraverso implementazioni controllate. Le offerte white-label possono aiutare le utility ad agire più rapidamente preservando al contempo il rapporto con i clienti. Commissioni ricorrenti per la piattaforma, pagamenti basati sulle prestazioni e l'installazione di dispositivi possono creare un modello di ricavi diversificato e meno dipendente dai cicli di sostituzione dell'hardware.
Kit di ristrutturazione per case plurifamiliari e di fascia media
La maggior parte delle abitazioni esistenti non è stata progettata con sistemi di controllo energetico integrati, creando un'ampia opportunità di ammodernamento. Kit modulari che combinano un gateway, il monitoraggio dei circuiti, l'integrazione del termostato e relè intelligenti selezionati possono offrire una visibilità immediata senza dover sostituire ogni singolo elettrodomestico. Gli immobili plurifamiliari possono beneficiare di un valore aggiunto grazie all'ottimizzazione delle aree comuni, alla misurazione individuale dei consumi per ogni inquilino e agli avvisi di manutenzione a livello di portafoglio, sebbene le strutture di proprietà e di consenso richiedano flussi di lavoro personalizzati. I fornitori dovrebbero collaborare con elettricisti, installatori di impianti HVAC, amministratori immobiliari e compagnie assicurative per semplificare l'installazione. I prodotti devono essere compatibili con apparecchiature di diverse annate, garantire una diagnostica remota sicura e consentire un'espansione graduale. Modelli di finanziamento o abbonamento possono allineare il costo iniziale con i risparmi mensili e offrire un percorso verso l'integrazione di impianti solari, sistemi di accumulo o veicoli elettrici.
Sviluppi recenti
- Agosto 2026: Enphase Energy ha lanciato un nuovo assistente basato sull'intelligenza artificiale all'interno dell'app Enphase, portando l'intelligenza artificiale agentiva alla gestione energetica residenziale. L'assistente è progettato per aiutare i proprietari di casa a comprendere i propri sistemi energetici, identificare i problemi e intraprendere le azioni appropriate attraverso interazioni in linguaggio naturale. Il nuovo sistema va oltre un chatbot tradizionale. Combina modelli linguistici complessi, routing basato su modelli, generazione potenziata dal recupero dati e strumenti specializzati per la gestione energetica per fornire risposte basate sullo specifico sistema energetico e sulle condizioni operative di un'abitazione.
- Marzo 2026: Enphase Energy ha lanciato in Australia e Nuova Zelanda la sua soluzione IQ Energy Management, introducendo il controllo basato sull'intelligenza artificiale per gli impianti solari residenziali e i sistemi di accumulo energetico. La piattaforma è progettata per aiutare i proprietari di casa a utilizzare l'elettricità in modo più efficiente, ridurre i costi energetici e aumentare la quantità di energia solare consumata all'interno dell'abitazione. Il sistema si integra con gli impianti solari Enphase e con i sistemi di accumulo IQ Battery ed è in grado di gestire in modo intelligente il consumo di elettricità in base a fattori quali la variabilità dei prezzi dell'energia elettrica e la produzione di energia solare.
- Novembre 2025: Conow ha lanciato CBE2000 Pro, un sistema di micro-accumulo energetico domestico di nuova generazione progettato per combinare accumulo a batteria, gestione dell'energia solare e ottimizzazione energetica basata sull'intelligenza artificiale in un'unica soluzione plug-and-play. Il sistema è stato introdotto al prezzo di 1.099 euro. CBE2000 Pro unisce la praticità degli impianti solari da balcone alle funzionalità di una batteria domestica. Il suo obiettivo è aiutare le famiglie ad aumentare l'indipendenza energetica, ridurre i costi dell'elettricità e sfruttare al meglio le energie rinnovabili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -