
Marché de la gestion de l’énergie domestique : taille et tendances 2034
Taille et prévisions du marché de la gestion de l'énergie domestique (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par offre (matériel, logiciel, services) ; Type de produit (commandes d'éclairage, systèmes et services d'autosurveillance, thermostats communicants programmables, contrôleurs centraux avancés, contrôleurs CVC intelligents) ; Technologie (Z-Wave, ZigBee, Wi-Fi, Ethernet, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00012070
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
6,47 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
22,13 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
14,64 %
taux de croissance
Marché adressable
122,61 milliards de dollars américains
(2026-2034)
Le marché de la gestion de l'énergie domestique était évalué à 6,47 milliards de dollars américains en 2025 et devrait atteindre 22,13 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 14,64 % entre 2026 et 2034. Cette croissance est alimentée par l'électrification croissante des ménages, la connectivité des appareils et le besoin de gestion intégrée des systèmes d'éclairage, de chauffage, de ventilation et de climatisation, des appareils électroménagers, de la production et du stockage d'énergie.
En Amérique du Nord, le marché de la gestion de l'énergie résidentielle devrait croître à un TCAC modélisé de 13,8 % à 14,6 % d'ici 2034. Les infrastructures de comptage avancées, la tarification en fonction des heures d'utilisation et les programmes de gestion de la demande des fournisseurs d'énergie rendent les thermostats connectés et les systèmes de contrôle pour toute la maison plus avantageux économiquement. L'utilisation croissante de l'énergie solaire, des batteries, des pompes à chaleur et des véhicules électriques dans les habitations rend d'autant plus précieux les logiciels qui gèrent la planification de la consommation en fonction du prix, de l'empreinte carbone et des besoins en alimentation de secours.
Évaluation et perspectives du marché de la gestion de l'énergie domestique
- Amérique du Nord : Détenait une part de marché estimée entre 35 et 38 % en 2025 et devrait croître à un TCAC de 13,8 à 14,6 % entre 2026 et 2034, grâce aux compteurs intelligents, aux remises des services publics, aux systèmes CVC connectés et à l'expansion des ressources énergétiques résidentielles distribuées.
- États-Unis : Représentaient 84 à 88 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 14,0 à 14,8 % entre 2026 et 2034, à mesure que les services publics accroissent leur flexibilité en matière de demande.
- Europe : Elle représentait une part de 27 à 30 % en 2025 et devrait croître à un TCAC de 13,2 à 14,0 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni et de la France grâce à l'électrification et aux politiques d'efficacité énergétique des bâtiments.
- Asie-Pacifique : Elle a capturé une part modélisée de 25 à 28 % en 2025 et devrait afficher un TCAC de 16,0 à 17,2 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie faisant progresser le déploiement de la maison intelligente.
- Segment le plus important : le matériel détenait une part de marché estimée entre 45 et 49 % en 2025 et devrait enregistrer un TCAC de 13,0 à 13,9 % entre 2026 et 2034 à mesure que les contrôleurs, les capteurs et les thermostats se développent.
- Segment à forte croissance : Les logiciels représentaient une part de marché modélisée de 30 à 34 % en 2025 et devraient croître à un TCAC de 16,2 à 17,4 % entre 2026 et 2034.
- Principales entreprises analysées en détail : General Electric Company, Honeywell International Inc., Alphabet Inc., Vivint, Inc., Comcast Cable Communications, LLC, EcoFactor, Inc., EnergyHub, Inc., ecobee Inc., Panasonic Holdings Corporation et Schneider Electric SE.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La gestion de l'énergie domestique a évolué, passant des programmateurs et thermostats programmables autonomes à des systèmes interopérables intégrant l'analyse de données dans le cloud, le contrôle en périphérie, les compteurs intelligents, les capteurs et les applications. Le Wi-Fi reste essentiel pour la connectivité des utilisateurs finaux, tandis que Zigbee et Z-Wave gèrent le réseau des appareils basse consommation et qu'Ethernet assure une liaison fiable pour les passerelles. La rentabilité de la fabrication privilégie les contrôleurs de modules et les fonctions logicielles, permettant ainsi aux fabricants de mettre à jour leurs prévisions, leurs systèmes d'automatisation et leurs tarifs sans modifier l'infrastructure physique existante.
D'ici 2034, les investissements dans les systèmes de gestion de l'énergie domestique se déplaceront des maisons intelligentes onéreuses vers les logements connectés au réseau, les immeubles collectifs et les régions à électrification rapide. Les mesures d'efficacité énergétique, la dynamique des prix de l'électricité, les politiques d'incitation à l'énergie et les mesures de flexibilité du réseau amélioreront la rentabilité de ces systèmes. Selon l'AIE, les progrès mondiaux en matière d'efficacité énergétique ont atteint un niveau record de 1,8 % en 2025, avec plus de 250 politiques d'efficacité énergétique mises en œuvre dans des économies qui représentent 85 % de la consommation énergétique mondiale.
Portée du rapport sur le marché de la gestion de l'énergie domestique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,47 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,13 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 14,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la gestion de l'énergie domestique
La croissance du marché de la gestion de l'énergie domestique est due à l'augmentation du coût de l'électricité, à l'électrification des logements et à la nécessité d'intégrer des dispositifs plus complexes. Parmi ces dispositifs figurent les pompes à chaleur, les véhicules électriques, les panneaux photovoltaïques en toiture, les batteries et les systèmes domotiques permettant de moduler la consommation en fonction des tarifs et des événements sur le réseau. Les fournisseurs de matériel, les éditeurs de logiciels, les installateurs, les entreprises de services publics et les agrégateurs forment un écosystème interdépendant, contrairement aux produits proposés de manière indépendante.
Les fournisseurs qui simplifient la mise en service et garantissent la connectivité des appareils, quelle que soit la marque, représentent une réelle opportunité. La disponibilité des composants est généralement élevée ; toutefois, des aspects tels que la cybersécurité, l’homologation des radios, la sécurité des services cloud et les compétences des installateurs conditionnent le déploiement. Selon ENERGY STAR, environ la moitié du coût énergétique moyen d’un foyer américain type est consacrée au chauffage et à la climatisation.
Le rapport sur le marché de la gestion de l'énergie domestique indique que la concurrence se déplace de la simple possession de l'appareil vers la maîtrise du système de contrôle. Schneider Electric SE propose une solution combinant distribution électrique, stockage et charges connectées ; Honeywell International Inc. et ecobee Inc. se positionnent sur le marché des thermostats intelligents ; Alphabet Inc. intègre les produits Nest à l'écosystème global du consommateur ; et EnergyHub, Inc. connecte les équipements domestiques distribués aux fournisseurs d'énergie.
General Electric Company et Panasonic Holdings Corporation intègrent les appareils électroménagers et électroniques à leurs portefeuilles, tandis qu'EcoFactor, Inc. y apporte l'optimisation basée sur le cloud. Vivint, Inc. et Comcast Cable Communications, LLC y ajoutent des services énergétiques et des abonnements pour la maison connectée. Les investissements stratégiques privilégient l'intelligence artificielle, l'interopérabilité, la sécurité et l'implication dans la centrale électrique virtuelle. La pérennité de cette position repose sur les économies réalisées, la facilité de déploiement, la télémétrie des données des services publics et les protocoles d'autorisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la gestion de l'énergie domestique : Perspectives stratégiques
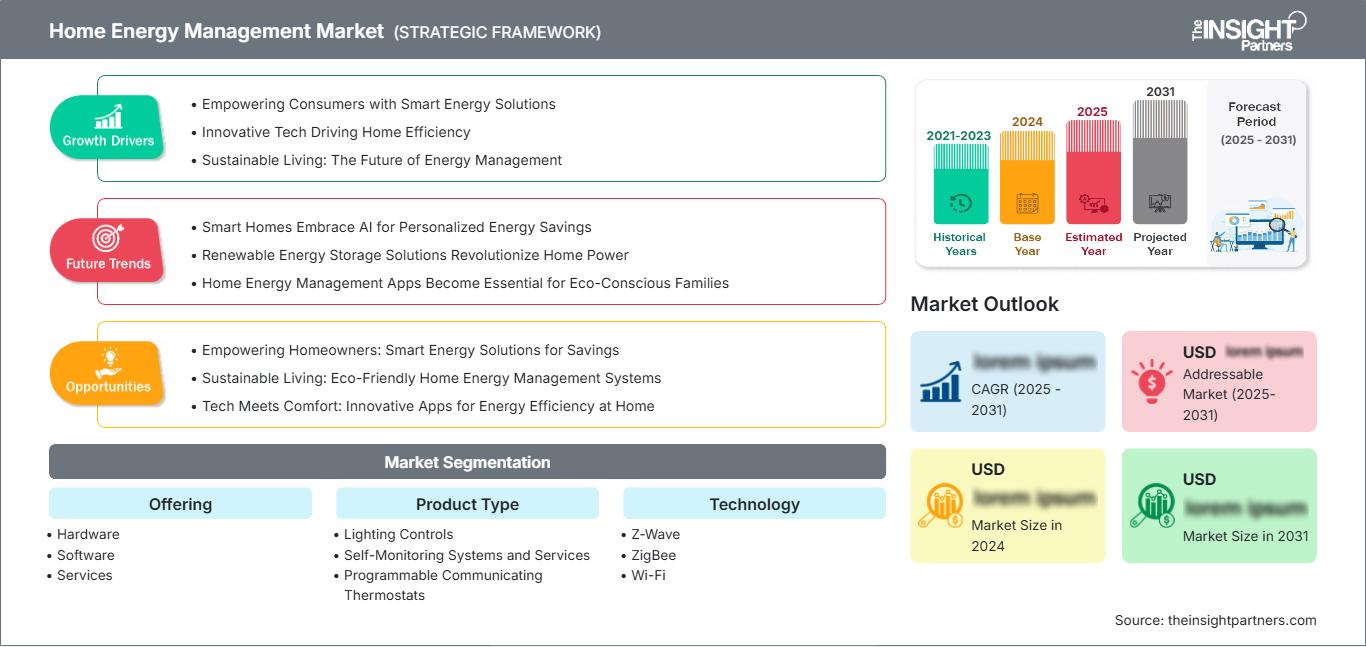
Perspectives régionales
Marché de la gestion de l'énergie domestique en Amérique du Nord
Le marché nord-américain devrait représenter entre 35 et 38 % du marché de la gestion de l'énergie résidentielle en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 13,8 à 14,6 % jusqu'en 2034. Ce fort potentiel d'adoption est alimenté par les compteurs intelligents, les solutions de gestion de la demande proposées par les fournisseurs d'énergie, les variations de la consommation d'énergie des systèmes de chauffage, de ventilation et de climatisation (CVC) en fonction des conditions météorologiques, et les réseaux de distribution domotiques connectés. Le programme de certification ENERGY STAR utilise des données de terrain réelles pour renforcer la confiance des consommateurs dans les thermostats intelligents.
La croissance du marché se déplace de plus en plus du thermostat vers d'autres dispositifs tels que les tableaux électriques, les batteries, les onduleurs solaires, les bornes de recharge pour véhicules électriques et les régulateurs de charge dotés d'une interface utilisateur unique. Parmi les entreprises ayant une forte présence commerciale ou un écosystème solide dans ce secteur figurent Schneider Electric SE, Honeywell International Inc., Alphabet Inc., ecobee Inc., EnergyHub, Inc., Vivint, Inc. et Comcast Cable Communications, LLC. Les difficultés de mise en œuvre incluent les normes de cybersécurité et la fragmentation des législations étatiques, tandis que la tarification en fonction des heures d'utilisation et la résilience plaident en faveur des systèmes pour toute la maison.
Marché américain de la gestion de l'énergie domestique
Selon les modélisations, les États-Unis représentaient 84 à 88 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 14,0 à 14,8 % jusqu'en 2034. Les remises des fournisseurs d'énergie, le comptage intelligent, l'énergie solaire résidentielle, le stockage et l'adoption des pompes à chaleur et des véhicules électriques créent d'importants volumes de charges contrôlables. Les applications évoluent, passant du contrôle à distance du thermostat à la réduction des pics de consommation grâce à la gestion de la demande, la priorisation de l'alimentation de secours, la programmation des appareils et la gestion des événements liés aux fournisseurs d'énergie.
Parmi les entreprises concurrentes figurent Alphabet Inc., ecobee Inc., Honeywell International Inc., EnergyHub, Inc., Vivint, Inc., Comcast Cable Communications, LLC, General Electric Company et Schneider Electric SE, qui proposent ces solutions via leurs appareils, plateformes, canaux de distribution ou services publics. Selon ENERGY STAR, les thermostats intelligents permettent à un foyer moyen d'économiser 50 dollars américains par an, et des dépenses supplémentaires en chauffage et climatisation peuvent générer des économies encore plus importantes.
Marché européen de la gestion de l'énergie domestique
L'Europe devrait détenir une part de marché de 27 à 30 % en 2025 et enregistrer une croissance annuelle composée de 13,2 à 14 % entre 2025 et 2034. L'Allemagne se distingue par son parc de panneaux solaires photovoltaïques, de batteries domestiques, de pompes à chaleur, de tarifs dynamiques et par l'excellence de son réseau d'installation électrique. De plus en plus, les propriétaires allemands auront besoin de solutions intégrées optimisant leur autoconsommation et leurs besoins en électricité lors des pics de consommation, afin de pouvoir raccorder onduleurs, compteurs, systèmes de chauffage, ventilation et climatisation (CVC) et appareils connectés.
Au Royaume-Uni, l'intégration du déploiement des compteurs intelligents aux tarifs flexibles et aux fournisseurs d'énergie actifs devrait dynamiser le marché, tandis qu'en France, l'électrification du chauffage et la rénovation des bâtiments seront les principaux moteurs de croissance. En Italie et en Espagne, la rentabilité du solaire et le développement du stockage seront les facteurs clés. L'interopérabilité et la protection des données influencent le choix de la plateforme en Europe. Les entreprises proposant des solutions sont Schneider Electric SE, Honeywell International Inc., Alphabet Inc., Panasonic Holdings Corporation et ecobee Inc.
Marché de la gestion de l'énergie domestique en Asie-Pacifique
La région Asie-Pacifique devrait représenter une part de marché de 25 à 28 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 16,0 à 17,2 % jusqu'en 2034. La Chine domine ce marché grâce à sa production d'appareils intelligents, ses écosystèmes numériques et son énergie solaire distribuée. Le Japon et la Corée du Sud, forts de leurs industries électroniques développées, misent sur les logements économes en énergie, l'automatisation et la résilience.
L'essor énergétique de l'Inde, la croissance des besoins en production d'énergie, le développement des bâtiments urbains et l'installation de panneaux solaires sur les toits sont autant d'atouts qui contribuent à son avenir. Parallèlement, l'abondance de panneaux solaires résidentiels et de batteries en Australie en fait un candidat idéal pour la gestion de la charge à haut débit. Panasonic Holdings Corporation et Schneider Electric SE disposent toutes deux d'un réseau de vente et de marketing performant dans la région. La fragmentation du secteur du logement et la sensibilité aux prix favorisent les systèmes modulaires, grâce aux avantages immédiats de l'automatisation.
Marché de la gestion de l'énergie domestique au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître des taux de croissance annuels composés (TCAC) de l'ordre de 12,5 % à 13,5 % entre 2026 et 2034. Les Émirats arabes unis sont en tête grâce à leurs logements connectés haut de gamme, à l'utilisation de l'énergie solaire et à leurs projets de villes intelligentes, tandis que le grand nombre de projets résidentiels en Arabie saoudite offre des possibilités pour les systèmes de contrôle intégrés et les solutions de gestion du refroidissement efficaces.
L'Afrique du Sud profite de l'intérêt porté à l'énergie solaire, aux batteries et à la résilience face aux pannes de courant ; le reste du Moyen-Orient et de l'Afrique connaît une croissance sélective, concentrée dans les zones urbaines huppées et grâce à la modernisation des réseaux électriques. La demande est stimulée par les besoins en climatisation, la fiabilité du réseau et le développement des infrastructures. L'adoption de ces technologies repose sur un support matériel local, des connexions mobiles, la disponibilité d'installateurs et des systèmes capables d'intégrer l'autoproduction et la secours pour les charges critiques.
Analyse de segmentation
Offre
Le segment des offres devrait connaître une croissance annuelle composée de 14,2 % à 15,1 % entre 2026 et 2034. Son marché de la gestion de l'énergie domestique englobe les systèmes de contrôle physiques, les plateformes d'analyse et les services de mise en œuvre. Le matériel fournit la base installée, les logiciels génèrent de la valeur récurrente grâce à l'optimisation et aux mises à jour, et les services facilitent l'intégration. La part des revenus devrait progressivement évoluer vers les logiciels et les programmes gérés, à mesure que les fournisseurs d'énergie et les ménages exigent une intelligence continue.
- Matériel : Les contrôleurs, les capteurs, les thermostats intelligents, les commutateurs et les passerelles constituent la couche opérationnelle, la demande étant liée aux rénovations, aux nouvelles constructions, aux infrastructures d'électrification et à un contrôle local fiable.
- Logiciels : Les plateformes traduisent les tarifs, les données météorologiques, d’occupation et d’appareils en programmes et recommandations, faisant de l’interopérabilité, de la cybersécurité, de l’expérience mobile et de la connectivité aux services publics des facteurs de différenciation stratégiques importants.
- Services : Installation, intégration, maintenance, analyse et accompagnement à l'adoption de la gestion de la demande, pour les particuliers ou les entreprises de services publics qui exigent une configuration vérifiée, une optimisation continue et des performances responsables sur divers équipements.
Type de produit
Le segment des types de produits devrait connaître une croissance annuelle composée de 14,0 à 14,9 % jusqu'en 2034. Les thermostats demeurent un point d'entrée pratique, car le chauffage, la ventilation et la climatisation représentent une part importante de la consommation énergétique des ménages, tandis que les régulateurs avancés et les systèmes de chauffage, de ventilation et de climatisation intelligents permettent une optimisation plus poussée. La croissance dépendra de la capacité à concilier économies d'énergie automatisées et confort, à proposer des options de commande transparentes, à assurer la compatibilité des équipements et à faciliter la mise en service par les installateurs, tant dans les logements neufs que dans les logements existants.
- Commandes d'éclairage : les interrupteurs connectés, les variateurs, les détecteurs de présence et les programmations offrent une automatisation familière et des économies progressives, constituant souvent un premier achat accessible au sein d'écosystèmes domotiques plus vastes.
- Systèmes et services d'autosurveillance : les tableaux de bord et les alertes offrent aux ménages une visibilité au niveau des appareils ou des circuits, favorisant ainsi le changement de comportement, la détection des pannes, la validation des factures et la priorisation des futurs investissements en matière d'efficacité énergétique.
- Thermostats communicants programmables : ces appareils combinent programmation horaire, télécommande, logique d’occupation et connectivité aux services publics, maintenant une forte demande car le chauffage et la climatisation offrent des économies mesurables et un potentiel de charge flexible.
- Contrôleurs centraux avancés : les hubs centraux coordonnent de multiples ressources et protocoles énergétiques, devenant stratégiquement importants à mesure que les besoins en énergie solaire, en stockage, en recharge de véhicules électriques, en appareils électroménagers et en systèmes de secours convergent au sein d’un même foyer.
- Contrôleurs CVC intelligents : des commandes avancées optimisent les équipements à vitesse variable, les zones, l’humidité, la réponse aux conditions météorologiques et les tarifs, assurant le confort tout en répondant aux plus importantes charges énergétiques résidentielles contrôlables.
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 14,3 % à 15,2 % entre 2026 et 2034. Aucun protocole n'est universel. Le Wi-Fi assure une connectivité directe avec le consommateur, Zigbee et Z-Wave prennent en charge les réseaux maillés basse consommation, et Ethernet fournit une liaison fiable entre les passerelles. Le succès sur le marché repose de plus en plus sur des passerelles et des logiciels qui masquent les différences de protocole, permettent des mises à jour sécurisées et garantissent le fonctionnement local en cas de perturbations du cloud ou du haut débit.
- Z-Wave : un protocole mesh basse consommation éprouvé, compatible avec un large éventail d’appareils domotiques, apprécié pour ses capteurs et commandes interopérables, où une couverture domestique fiable prime sur une bande passante élevée.
- ZigBee : largement utilisé pour l’éclairage basse consommation, les capteurs et les dispositifs énergétiques, ZigBee reste stratégiquement pertinent grâce à ses vastes écosystèmes, sa capacité de réseau maillé et ses implémentations de compteurs intelligents à proximité des services publics.
- Wi-Fi : La connectivité directe avec le routeur et la familiarité du consommateur font du Wi-Fi un élément central des thermostats, des appareils électroménagers et des passerelles, bien que la consommation d’énergie, la congestion du réseau et la gestion des identifiants nécessitent une conception soignée.
- Ethernet : La connectivité filaire assure une liaison de retour stable et à faible latence pour les contrôleurs centraux, les panneaux intelligents et les passerelles fixes, prenant en charge une orchestration locale fiable et des liaisons sécurisées avec les équipements à large bande.
Aperçu des opportunités
|
Type de produit |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Commandes d'éclairage |
Moyen |
Logique d'occupation |
Mature |
|
Systèmes et services d'autosurveillance |
Moyen |
Perspectives énergétiques |
Mise à l'échelle |
|
Thermostats communicants programmables |
Haut |
Réponse à la demande |
Mature |
|
Contrôleurs centraux avancés |
Haut |
Maison entière |
Mise à l'échelle |
|
Contrôleurs CVC intelligents |
Haut |
Systèmes de chauffage, ventilation et climatisation adaptatifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la gestion de l'énergie domestique
L'électrification des ménages accroît la charge contrôlable
Les pompes à chaleur, les véhicules électriques, les plaques à induction et les chauffe-eau électriques augmentent la consommation d'électricité des ménages, créant des pics de consommation qu'il est possible de décaler sans nuire sensiblement au confort. L'Agence internationale de l'énergie a indiqué que la demande mondiale d'électricité a progressé de 4,3 % en 2024, l'électrification contribuant à cette hausse dans les principales économies. Les systèmes de gestion domotique traduisent cette complexité en programmes automatisés basés sur les tarifs, les conditions météorologiques, l'occupation des lieux et les priorités des occupants. L'impact commercial s'étend aux contrôleurs, aux capteurs, aux abonnements logiciels et aux services d'installation. Les fournisseurs d'énergie peuvent ainsi réduire les pics de consommation, tandis que les particuliers peuvent éviter les pics de consommation simultanés et les éventuelles mises à niveau de leur installation électrique. Les fournisseurs qui intègrent des API d'équipement et proposent des commandes intuitives peuvent générer des revenus à chaque utilisation d'électricité, sans avoir à se contenter d'un achat unique de système domotique.
Les ressources énergétiques distribuées nécessitent une coordination
L'énergie solaire résidentielle, les batteries, les générateurs et les véhicules électriques transforment les foyers en nœuds énergétiques actifs. Sans coordination, l'autoproduction risque d'être exportée à faible valeur, les batteries peuvent se décharger à des moments sous-optimaux et la capacité de secours peut être épuisée par des charges non essentielles. Des contrôleurs avancés peuvent prévoir la production, prioriser les circuits, programmer la recharge et s'adapter aux variations tarifaires. Cela crée une valeur ajoutée mesurable, au-delà du simple confort, notamment dans les régions confrontées à des coupures de courant ou à un écart de prix croissant entre les heures de pointe et les heures creuses. L'impact sur le marché est une transition des appareils isolés vers des systèmes intégrés reliant la distribution électrique, la conversion d'énergie et les logiciels. Les fabricants d'équipements bénéficient de nouvelles opportunités, les installateurs peuvent proposer des projets à plus forte valeur ajoutée et les agrégateurs peuvent intégrer des flottes coordonnées à des programmes de gestion de la demande ou de centrales électriques virtuelles.
Les programmes de flexibilité des services publics réduisent les obstacles à l'adoption
Les fournisseurs d'énergie considèrent de plus en plus les maisons connectées comme des ressources de flexibilité modulables plutôt que comme de simples clients passifs. Des remises peuvent réduire le coût des appareils, tandis que des incitations régulières compensent les ménages pour l'autorisation d'ajustements temporaires du thermostat, de la batterie, du chauffe-eau ou du véhicule électrique lors de périodes de forte demande. Selon ENERGY STAR, environ un tiers des ménages américains peuvent bénéficier de remises pour les thermostats intelligents certifiés, ce qui illustre comment la conception des programmes peut favoriser leur adoption. Pour les fournisseurs, les réseaux de distribution offrent des économies d'échelle, mais imposent des exigences plus strictes en matière de cybersécurité, de télémétrie, de consentement et de vérification des performances. L'impact sur le marché qui en résulte favorise les plateformes prenant en charge l'inscription des flottes, la gestion des incidents, les options de désabonnement et la mesure auditable. Les programmes performants transforment les équipements grand public en actifs de réseau à plus longue durée de vie, générant des revenus récurrents liés aux logiciels et aux services, en plus des ventes initiales d'équipements.
Tendances futures du marché de la gestion de l'énergie domestique
L'intelligence artificielle passe de la compréhension au contrôle autonome
Les tendances du marché de la gestion de l'énergie domestique s'orienteront de plus en plus vers un contrôle prédictif en boucle fermée. Les systèmes combineront prévisions météorologiques, tarifs dynamiques, données d'occupation, état des équipements et production solaire pour planifier la consommation énergétique avant même l'intervention des utilisateurs. L'intelligence artificielle peut également détecter les consommations anormales et recommander la maintenance, mais son adoption dépend d'un raisonnement transparent et de la facilité de désactivation. Le traitement en périphérie doit préserver l'automatisation essentielle en cas de panne de connexion et limiter les transferts inutiles vers le cloud. Les fournisseurs se différencieront par la précision des prévisions, le maintien du confort et la clarté des décisions prises, plutôt que par la quantité d'informations affichées sur le tableau de bord. Avec la généralisation des systèmes de chauffage, ventilation et climatisation à vitesse variable, l'évaluation comparative par simulation pourrait compléter les méthodes d'exécution traditionnelles et renforcer la confiance dans les performances des algorithmes.
Les plateformes interopérables pour toute la maison remplacent les silos d'appareils.
Les futures plateformes se disputeront la victoire sur leur capacité à coordonner différentes marques et protocoles pour les tableaux électriques, thermostats, appareils électroménagers, batteries, onduleurs solaires et chargeurs. Avec l'électrification croissante, il est peu probable que les consommateurs acceptent des applications distinctes pour chaque équipement. Les API ouvertes, les ponts de protocoles et les normes d'interopérabilité émergentes devraient réduire les coûts d'intégration, tandis que les contrôleurs locaux garantiront un fonctionnement déterministe. La valeur stratégique se déplacera vers la plateforme qui comprend les contraintes des foyers et peut les traduire en actions sur l'ensemble des appareils. Les fabricants pourront conserver leurs matériels différenciés tout en proposant des interfaces de contrôle sécurisées. Cette architecture favorise une adoption modulaire, permettant aux foyers de commencer par la surveillance ou le chauffage, la ventilation et la climatisation (CVC) et d'ajouter ultérieurement la résilience et les ressources distribuées.
Opportunités du marché de la gestion de l'énergie domestique
Plateformes intégrées aux services publics pour la tarification dynamique
La tarification dynamique offre une opportunité d'investissement sur le marché de la gestion de l'énergie domestique pour les plateformes qui automatisent la gestion de l'énergie des foyers sans nécessiter d'intervention constante. Les fournisseurs peuvent intégrer l'intégration des tarifs, la programmation des appareils, l'optimisation du thermostat, la recharge des véhicules électriques et la gestion des batteries dans des programmes prêts à l'emploi pour les fournisseurs d'énergie. La commercialisation requiert l'intégration aux systèmes de facturation, une inscription sécurisée, le consentement du client et des rapports de qualité professionnelle. Les fournisseurs devraient privilégier les marchés dotés de compteurs intelligents, d'écarts de prix significatifs et d'une politique active de flexibilité, puis démontrer la réduction des factures et l'impact sur les pics de consommation grâce à des déploiements contrôlés. Les solutions en marque blanche permettent aux fournisseurs d'énergie d'accélérer leur mise en œuvre tout en préservant la relation client. Les frais de plateforme récurrents, les paiements de performance et la fourniture d'appareils peuvent créer un modèle de revenus diversifié et moins dépendant des cycles de remplacement du matériel.
Kits de rénovation pour immeubles collectifs et maisons de gamme moyenne
La plupart des logements existants n'ont pas été conçus avec des systèmes de gestion énergétique intégrés, ce qui représente une importante opportunité de rénovation. Des kits modulaires combinant une passerelle, la surveillance des circuits, l'intégration du thermostat et certains relais intelligents permettent une visibilité immédiate sans avoir à remplacer tous les appareils. Les immeubles collectifs gagnent en valeur grâce à l'optimisation des espaces communs, le sous-comptage des locataires et les alertes de maintenance à l'échelle du parc immobilier, même si les structures de propriété et d'autorisation nécessitent des procédures adaptées. Les fournisseurs devraient collaborer avec les électriciens, les installateurs de systèmes CVC, les gestionnaires immobiliers et les assureurs afin de faciliter l'installation. Les produits doivent être compatibles avec des équipements de différentes générations, permettre des diagnostics à distance sécurisés et une extension progressive. Des modèles de financement ou d'abonnement permettent d'aligner le coût initial sur les économies mensuelles et d'ouvrir la voie à l'intégration de l'énergie solaire, du stockage d'énergie ou des véhicules électriques.
Développements récents
- Août 2026 : Enphase Energy lance un nouvel assistant basé sur l’IA au sein de l’application Enphase, apportant une intelligence artificielle proactive à la gestion énergétique résidentielle. Cet assistant est conçu pour aider les propriétaires à comprendre leurs systèmes énergétiques, à identifier les problèmes et à prendre les mesures appropriées grâce à des interactions en langage naturel. Ce nouveau système va au-delà d’un chatbot traditionnel. Il combine des modèles de langage complexes, le routage de modèles, la génération augmentée par la récupération de données et des outils spécialisés de gestion énergétique afin de fournir des réponses personnalisées en fonction du système énergétique et des conditions de fonctionnement spécifiques de chaque habitation.
- Mars 2026 : Enphase Energy lance sa solution de gestion de l’énergie IQ en Australie et en Nouvelle-Zélande, offrant un contrôle piloté par l’IA aux systèmes solaires et de stockage d’énergie résidentiels. La plateforme est conçue pour aider les propriétaires à utiliser l’électricité plus efficacement, à réduire leurs factures d’énergie et à augmenter leur production d’énergie solaire domestique. Le système s’intègre aux systèmes solaires et aux batteries IQ d’Enphase et gère intelligemment la consommation d’électricité en fonction de facteurs tels que la fluctuation des prix de l’électricité et la production solaire.
- Novembre 2025 : Conow lance le CBE2000 Pro, un système de micro-stockage d’énergie domestique de nouvelle génération. Ce système unique et prêt à l’emploi combine stockage par batterie, gestion de l’énergie solaire et optimisation énergétique par intelligence artificielle. Proposé au prix de 1 099 €, le CBE2000 Pro allie la simplicité d’utilisation des panneaux solaires de balcon aux performances d’une batterie domestique. Son objectif : aider les ménages à gagner en autonomie énergétique, à réduire leurs factures d’électricité et à mieux exploiter les énergies renouvelables.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -