
Markt für HLK Contained Servers: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Server in geschlossenen Systemen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (unter 20 HE, 20 bis 40 HE, über 40 HE); Anwendung (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Fertigung, Einzelhandel, Bildung, Gesundheitswesen, Regierung und Verteidigung sowie Sonstige); Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039459
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
1,84 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,61 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
17,06 %
Wachstumsrate
Adressierbarer Markt
39,48 Mrd. US-Dollar
(2026–2034)
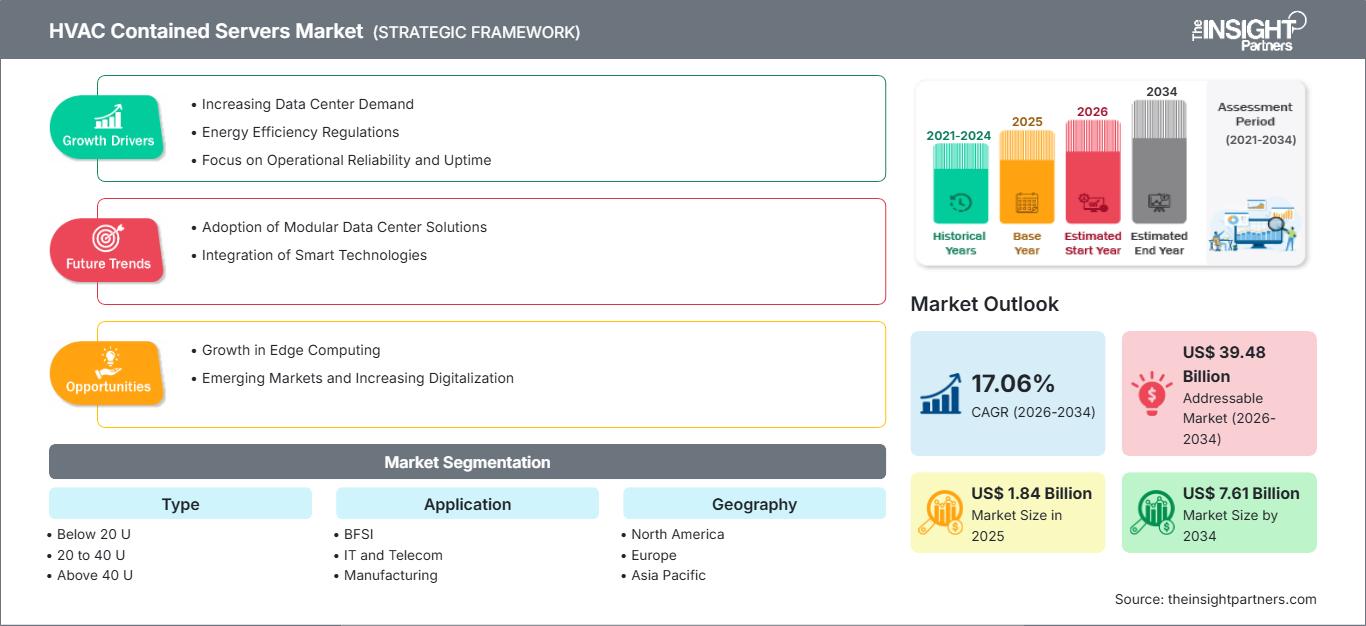
Der Markt für klimatisierte Server erreichte 2025 ein Volumen von 1,84 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 7,61 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 17,06 % im Zeitraum 2026–2034 entspricht. Die Nachfrage spiegelt den Bedarf an sicherer, thermisch kontrollierter Rechenkapazität in Büros, Fabriken, Krankenhäusern, Filialen, Campusgeländen und öffentlichen Einrichtungen wider, wo herkömmliche Rechenzentren unpraktisch, teuer oder zu langsam in Betrieb zu nehmen sind.
In Nordamerika wird der Markt für Server-Container mit Klimatisierung bis 2034 voraussichtlich um 16,0–17,0 % jährlich wachsen. Hohe Auslastung am Netzwerkrand, Anforderungen an die Datensouveränität und enge Bauzeitpläne fördern vorkonfigurierte Gehäuse, die Rackplatz, präzise Kühlung, Stromverteilung, Überwachung und physischen Schutz vereinen. Die Akzeptanz ist besonders hoch dort, wo verteilte Standorte eine planbare Bereitstellung, Fernüberwachung und Ausfallsicherheit benötigen, ohne dafür dedizierte Serverräume schaffen zu müssen.
Marktanalyse und Einblicke für Server in geschlossenen Systemen mit Klimatechnik
- Nordamerika: Die Region hielt im Modell 2025 einen Marktanteil von 34–36 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 16,0–17,0 % wachsen, unterstützt durch Edge-Modernisierung, KI-fähige Unternehmensinfrastruktur und landesweite Servicenetze.
- USA: Das Land repräsentierte 2025 82–84 % der nordamerikanischen Nachfrage und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 16,2–17,2 % wachsen.
- Europa: Europa hatte im Jahr 2025 einen modellierten Anteil von 25–27 % und dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 15,0–16,0 % steigen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 28–30 % prognostiziert. Bis 2034 wird ein jährliches Wachstum von 18,0–19,0 % erwartet, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Die Altersgruppe der 20- bis 40-Jährigen hielt im Jahr 2025 einen modellierten Marktanteil von 46–48 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 16,5–17,5 % verzeichnen.
- Wachstumsstarkes Segment: IT und Telekommunikation hatten im Modell 2025 einen Marktanteil von 24–26 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,5–19,5 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Black Box Corporation, Vertiv Group Corp., STULZ GmbH, Schneider Electric SE, Hitachi, Ltd., Crenlo Engineered Cabs, EIC Solutions, Inc., Tripp Lite, Rackmount Solutions, Inc. und Karis.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Kategorie hat sich von einzeln beschafften Schränken und Raumklimageräten zu integrierten Infrastrukturlösungen auf Basis bewährter thermischer Gehäuse entwickelt. Diese umfassen nun Racks, drehzahlvariable Kühlung, USV, Stromverteilung, Sensorintegration, Schnittstellen für Brandmeldeanlagen, Zutrittsmanagement und Fernalarmierung. Die Fertigung tendiert zu konfigurierbaren Plattformen anstelle von kundenspezifischen Metallkonstruktionen und bietet gleichzeitig Optionen für NEMA-Schutzarten, Akustik, Redundanz und Außeninstallation. Die erhöhte Wärmedichte veranlasst Konstrukteure, sich stärker auf Strömungswege und Rücklufttemperaturen als auf die Gehäusedimensionierung zu konzentrieren.
Bis 2034 wird in Südostasien, Indien, der Golfregion, Osteuropa und den Industriezentren Lateinamerikas mit einer Expansion gerechnet, da Cloud-Zugang, Automatisierung und digitale öffentliche Dienste sich über die Großstädte hinaus ausbreiten. Der Fokus liegt dabei auf modularen Systemen, die sich prozessnah implementieren lassen, anstatt in separaten Gebäuden untergebracht zu werden. Energieeffizienzgesetze, der Ausstieg aus Kältemitteln, Sicherheitsanforderungen und Resilienzvorgaben werden Anbieter erfolgreich machen, die Lebenszyklusleistung, Servicenetze sowie Luft- und Flüssigkeitskühlungsoptionen ohne sofortige Gebäudesanierungen nachweisen können.
Marktberichtsumfang für Server mit Klimatechnik
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,84 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,61 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 17,06 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Server mit integrierter Klimatechnik
Das Wachstum des Marktes für Server in geschlossenen Systemen mit Klimatisierung wird durch verteiltes Rechnen, Platzmangel und den Bedarf an sicherer IT-Infrastruktur außerhalb von Rechenzentren angetrieben. Anwendungen wie Filialbanking, Telekommunikationsaggregation, Fertigungssteuerung, medizinische Bildgebung, Einzelhandelsanalysen und Campus-Computing erfordern lokale Datenverarbeitung in kontrollierten Umgebungen hinsichtlich Temperatur, Luftfeuchtigkeit, Staub und Zugang. Die Wertschöpfungskette umfasst Gehäusehersteller, Anbieter präziser Kühltechnologien, USV-/PDU-Lieferanten, Anbieter von Überwachungssoftware, Systemintegratoren, Auftragnehmer und Kundendienstunternehmen.
Die Lieferkette basiert auf Kompressoren, Ventilatoren, Wärmetauschern, Steuerungen, Blechteilen, Schaltanlagen und qualifizierten Ingenieuren. Standardisierte Lösungen im Bereich von 20 bis 40 HE bieten zwar Skalierbarkeit, für anspruchsvollere Umgebungen sind jedoch robustere Lösungen erforderlich, die Korrosionsbeständigkeit, abgedichtete Kabel, Filtration und entsprechende Nennleistungen umfassen. Neben der Kühlleistung und dem Preis fordern Käufer auch Redundanz, Überwachung, Support und die Einhaltung von Kältemittelnormen.
Laut dem Marktbericht für HVAC-Containerserver verlagert sich der Wettbewerb von der reinen Bereitstellung von Serverschränken hin zu kompletten, betreuten Infrastrukturen. Wettbewerber wie die Vertiv Group Corp., Schneider Electric SE und die STULZ GmbH setzen auf umfangreiche Produktpaletten mit weltweitem Support, während sich die Black Box Corporation und Rackmount Solutions, Inc. auf Installation, Anschluss und Anwendbarkeit konzentrieren. EIC Solutions, Inc. und Crenlo Engineered Cabs bieten Lösungen für Anwendungen, die einen geschlossenen Umweltschutz erfordern.
Geplant sind Investitionen in die Entwicklung modularer Mikro-Rechenzentren, intelligente Steuerungssysteme, den Austausch von Kältemitteln und flüssigkeitsgekühlte Racks. Hitachi Ltd. bringt seine Erfahrung in industrieller und digitaler Infrastruktur ein, während Tripp Lite Eaton bei der Integration von Racks mit Stromversorgungslösungen unterstützt. Karis bietet auf spezifische Anforderungen zugeschnittene Gehäuse. Der Wettbewerbsvorteil ergibt sich aus der thermischen Effizienz, dem Service durch eine bestehende installierte Basis, der Vertriebskanalkompetenz und der Koordination von Gehäuse, Stromversorgung, Kühlung und Überwachung in einem einheitlichen Verantwortungsmodell.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Server mit integrierter Klimatechnik: Strategische Einblicke
Regionale Einblicke
Markt für geschlossene Server in Nordamerika
Nordamerika wird laut Prognosen im Jahr 2025 einen Marktanteil von 34 % bis 36 % am Markt für Server in geschlossenen Systemen (HVAC) erreichen und voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,0 % bis 17,0 % wachsen. Die Modernisierung von Unternehmensnetzwerken, KI-gestützte Inferenz, sichere Datenverarbeitung im öffentlichen Sektor und die digitale Transformation der Industrie treiben die Nachfrage an. Die Region verfügt über eine Kombination aus umfangreichen bestehenden IT-Infrastrukturen und etablierten Integratoren sowie Colocation-, Steuerungs-, Stromversorgungs- und Präzisionskühlungs-Ökosystemen, wodurch sich Containment-Systeme zu einer skalierbaren Infrastruktur entwickeln können.
Das höchste Wachstum wird in dezentralen Niederlassungen, Produktionsstätten, Laboren, Gesundheitseinrichtungen und Telekommunikationszentren erwartet, wo Ausfallzeiten und Bauunterbrechungen zu Geschäftskosten führen. In Kanada konzentrieren sich die Implementierungen auf dezentrale öffentliche Dienstleistungen und die Verarbeitung natürlicher Ressourcen, während Mexiko von seiner Produktions- und Logistikinfrastruktur profitiert. Kunden benötigen heute Fernüberwachung, redundante Kühlung, sicheren Zugriff und schnelle Austauschlösungen. Produkte der Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation und Tripp Lite verbessern die Zuverlässigkeit, werden jedoch durch die Dauer der Elektroinstallationen, den Mangel an Technikern und die erforderlichen Genehmigungen beeinträchtigt.
US-Markt für geschlossene Server mit Klimatechnik
Die USA deckten 2025 schätzungsweise 82–84 % des nordamerikanischen Bedarfs ab und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,2–17,2 % wachsen. Cloud-vernetzte Filialen, Verteidigungseinrichtungen, Krankenhausnetzwerke, automatisierte Fabriken und latenzarme Einzelhandelssysteme bilden eine breite Anwendungsbasis. Unternehmen nutzen integrierte Racks, um ausfallsichere Rechenkapazität hinzuzufügen, ohne auf den Bau herkömmlicher Rechenzentren oder die Erweiterung zentraler Einrichtungen warten zu müssen.
Relevante Produktlinien oder Serviceleistungen bieten die Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation, EIC Solutions, Inc., Rackmount Solutions, Inc., Crenlo Engineered Cabs und Tripp Lite an. Der Banken-, Finanzdienstleistungs- und Versicherungssektor (BFSI) benötigt Sicherheit und Kontinuität. Die Fertigungsindustrie braucht Filtration und Umweltschutz, während im Gesundheitswesen die Wartungsfreundlichkeit im Vordergrund steht. Für öffentliche Auftraggeber sind Zugangskontrolle und der Nachweis der Ausfallsicherheit unerlässlich. Bewertungen berücksichtigen heute den Gesamtstromverbrauch, das Kühlkonzept, die Alarmfunktion, die Wartungsfreundlichkeit und die flächendeckende Verfügbarkeit. Die Nachrüstbarkeit spielt aufgrund der Notwendigkeit von Projekten in bewohnten Gebäuden weiterhin eine wichtige Rolle.
Markt für geschlossene Server in Europa
Europa trug 2025 rund 25–27 % bei und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,0 % wachsen, wobei Deutschland eine führende Rolle einnimmt. Die hohe Abhängigkeit von Energiekosten, die Notwendigkeit der Datenspeicherung, die Automatisierung in der Industrie und die begrenzte Fläche städtischer Immobilien sind einige Faktoren, die effiziente Lösungen für die Containment-Infrastruktur begünstigen. Die Fertigungsindustrie in Deutschland benötigt robuste Systeme, und die Verfügbarkeit lokaler Expertise im Bereich Präzisionskühlung stärkt das Vertrauen in die Systemspezifikation.
Im Vereinigten Königreich wird der Markt von Finanzdienstleistungen, Telekommunikation, Edge Computing und der Modernisierung des öffentlichen Sektors getrieben, was zu einer Nachfrage nach sicheren Serverschränken in Filialen, Vermittlungsstellen, auf Campusgeländen und in Büros führt. Frankreich profitiert von Verteidigung, Gesundheitswesen, Transportwesen und einer staatlichen digitalen Infrastruktur. Italien verfügt über Industriecluster und dezentralisierte Geschäftsbetriebe, und Spanien fördert mit seiner Cloud- und Konnektivitätsinfrastruktur Edge Computing. Der europäische Markt zeichnet sich durch einen starken Fokus auf Energieeffizienz, Kältemittel mit niedrigem Treibhauspotenzial, Lärmschutz, Lebenszyklus-Service und Konformitätsdokumentation aus.
Markt für geschlossene Server für Klimatechnik im asiatisch-pazifischen Raum
Im Jahr 2025 hielt der asiatisch-pazifische Raum laut Modellprognose einen Marktanteil von 28–30 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 18,0–19,0 % verzeichnen, getrieben von China. China setzt dabei auf seine Strategie der Fertigung, Telekommunikation, Cloud-Computing und Smart Cities, während Japan und Südkorea den Fokus auf eine robuste und kompakte Infrastruktur für anspruchsvolle Industrie- und IT-Anwendungen legen.
In Indien vergrößern Programme zur Datenlokalisierung, zu digitalen Diensten und zur Modernisierung von Unternehmen das Marktpotenzial. Australien fördert den Bergbau, staatliche Dienstleistungen, das Gesundheitswesen und regionale Edge-Computing-Einrichtungen. Zu den begünstigenden Faktoren zählen politische Anreize, der Ausbau von 5G, die industrielle Automatisierung und der eingeschränkte Zugang zu maßgeschneiderten Rechenzentren.
Markt für geschlossene Server im Bereich Klimatechnik im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 17,0 % bis 18,0 % erwartet, wobei die Vereinigten Arabischen Emirate eine führende Rolle einnehmen. Aufgrund von Initiativen für souveräne Cloud-Dienste, der Modernisierung der Telekommunikationsinfrastruktur, der Modernisierung der öffentlichen Verwaltung und der rauen klimatischen Bedingungen besteht eine hohe Nachfrage nach geschlossenen, energieeffizienten und fernsteuerbaren Gehäusen.
Saudi-Arabien zeichnet sich durch eine diversifizierte Wirtschaft und den Aufbau neuer digitaler Infrastruktur aus, während die VAE Logistik-, Dienstleistungs- und regionale Hauptsitzmöglichkeiten bieten. Südafrika ist durch den Bedarf der Branchen Bergbau, Finanzen, Telekommunikation und öffentlicher Dienst geprägt. In der Region RoMEA besteht aufgrund begrenzter Stromnetze und großer Entfernungen zu Versorgungsunternehmen ein hohes Interesse an energieeffizienten Systemen.
Segmentierungsanalyse
Typ
Für diesen Markt wird im Zeitraum 2026–2034 ein modelliertes jährliches Wachstum von 16,5–17,5 % prognostiziert. Das Marktspektrum für Server-Container mit Klimatisierung reicht von kompakten Zweigstellenschränken bis hin zu großen Gehäusen mit hoher Kapazität. Die Auswahl hängt von der Anzahl der Geräte, der Wärmelast, der Redundanz, dem Platzbedarf für Wartungsarbeiten, den akustischen Grenzwerten, der Bodenbelastung und zukünftigen Erweiterungsmöglichkeiten ab. Standardformate von 20 bis 40 HE bieten die beste Balance zwischen Dichte, Transportierbarkeit und flexibler Einsatzmöglichkeit.
- Unterhalb von 20 HE: Kompakte Systeme kommen in Filialen, Klassenzimmern, Kliniken, Einzelhandelsgeschäften und Telekommunikationsräumen zum Einsatz, wo begrenzte Geräteausstattung, geringe Geräuschentwicklung, schnelle Installation und sichere Umgebungsbedingungen wichtiger sind als die Erweiterungsfähigkeit.
- 20 bis 40 HE: Mittelgroße Schränke nehmen die größte Stellung ein, indem sie Standard-Rack-Kompatibilität, Kühlleistung, Servicezugang, Mobilität und ausreichende Kapazität für Workloads am Unternehmensrand, in der Industrie und in Institutionen in Einklang bringen.
- Über 40 HE: Große Gehäuse unterstützen dichte Server-, Speicher- und Netzwerkkonfigurationen und sind daher von strategischer Bedeutung für KI-Inferenz, konsolidierte Edge-Standorte, Labore und Einrichtungen, die eine höhere Redundanz erfordern.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 17,0–18,0 % erwartet. Die IT- und Telekommunikationsbranche treibt die Einführung voran, doch die Zielgruppe ist breit gefächert und umfasst regulierte, industrielle, kommerzielle und öffentliche Bereiche. Die Kaufkriterien variieren je nach Anwendung: Der Banken-, Finanzdienstleistungs- und Versicherungssektor (BFSI) legt Wert auf Kontinuität und Sicherheit, die Fertigungsindustrie benötigt Umweltschutz, das Gesundheitswesen legt Wert auf Validierung und der Bildungssektor priorisiert eine handhabbare, standardisierte Infrastruktur.
- BFSI: Banken und Versicherer nutzen in sich geschlossene Server für Filialen, Handelsunterstützung, Überwachung und Notfallwiederherstellung, wobei Zugriffskontrolle, Redundanz, Fernüberwachung, Prüfbarkeit und schneller Außendienst Priorität haben.
- IT und Telekommunikation: Edge-Clouds, Netzwerkaggregation, KI-Inferenz und 5G-Infrastruktur bilden das stärkste Wachstumsprofil und erfordern modulare Systeme, die der steigenden Dichte und der hybriden Kühlung gerecht werden.
- Fertigung: In den Werken werden Schutzschränke in der Nähe von Maschinen und Steuerungssystemen eingesetzt, wo Staub, Hitze, Vibrationen, elektromagnetische Strahlung und die Kontinuität der Produktion Robustheit und Wartungsfreundlichkeit von strategischer Bedeutung machen.
- Einzelhandel: Filialen und Vertriebsstandorte unterstützen Analysen, Videoüberwachung, Bestandsverwaltung und Transaktionsverarbeitung durch eine kompakte Infrastruktur, die Lärm minimiert, Geräte schützt und eine zentrale Fernüberwachung ermöglicht.
- Bildung: Schulen, Universitäten und Forschungseinrichtungen schätzen standardisierte Gehäuse für Labore, Verwaltung, Sicherheit und lokale Computer, die Budgetdisziplin mit Sicherheit, Akustik und einfacher Wartung in Einklang bringen.
- Gesundheitswesen: Krankenhäuser und Kliniken benötigen eine zuverlässige Temperaturkontrolle für Bildgebung, Patientenakten, Diagnostik und vernetzte Pflegesysteme, wobei besonderer Wert auf Betriebszeit, Reinigungsfähigkeit, Rückverfolgbarkeit, sicheren Zugriff und Reaktionsfähigkeit gelegt wird.
- Regierung und Verteidigung: Behörden nutzen abgeschlossene Infrastrukturen für sichere Kommunikation, Überwachung, Führungssysteme und verteilte Dienste, wobei physischer Schutz, kontrollierter Zugang, Redundanz und dokumentierte Lieferkettensicherung im Vordergrund stehen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
BFSI |
Medium |
Zweigresilienz |
Skalierung |
|
IT und Telekommunikation |
Hoch |
Edge-KI |
Skalierung |
|
Herstellung |
Hoch |
Factory Edge |
Skalierung |
|
Einzelhandel |
Medium |
Store-Analyse |
Skalierung |
|
Ausbildung |
Niedrig |
Campus-Computer |
Aufkommen |
|
Gesundheitspflege |
Medium |
Klinischer Vorteil |
Skalierung |
|
Regierung und Verteidigung |
Medium |
Sicheres Rechnen |
Reifen |
Markt für HVAC-integrierte Server: Wachstumstreiber und Wirkungsanalyse
Verteiltes Rechnen rückt näher an den operativen Betrieb heran
Unternehmen verarbeiten zunehmend Video-, Telemetrie-, Transaktions- und Maschinendaten in der Nähe von Nutzern und Geräten, um Latenz, Bandbreitenabhängigkeit und Betriebsunterbrechungen zu reduzieren. Kompakte Server ermöglichen es Organisationen, standardisierte Rechenleistung in Niederlassungen, Fabriken, Kliniken, Geschäften, auf Campusgeländen und an Kommunikationsstandorten bereitzustellen, ohne vollständige Rechenzentren errichten zu müssen. Die kommerziellen Auswirkungen erstrecken sich auf Serverschränke, Präzisionskühlung, USV, Stromverteilung, Sensoren, Zugangssysteme, Integration und Wartung. Die Internationale Energieagentur (IEA) prognostiziert einen Anstieg des Strombedarfs von Rechenzentren um 17 % bis 2025 und eine mögliche Verdopplung bis 2030. Dies unterstreicht die Notwendigkeit eines effizienten Wärmemanagements angesichts der wachsenden verteilten Kapazität. Anbieter, die getestete Komponenten verpacken und Fernüberwachung bereitstellen, können die Bereitstellungszeit verkürzen und gleichzeitig die Verfügbarkeit gewährleisten.
Nachrüstungsbeschränkungen begünstigen autarke Infrastruktur
Viele Unternehmen benötigen zusätzliche Rechenkapazität in genutzten Gebäuden, älteren Anlagen oder Industriestandorten ohne Doppelböden, dedizierte Kühlung oder geschützte Freiflächen. Ein in sich geschlossenes Gehäuse isoliert die Wärme, reguliert den Luftstrom, schützt die Geräte und reduziert die Abhängigkeit von den Raumbedingungen. Die einfache Nachrüstung ist wirtschaftlich entscheidend: Laut der Kühlungsstudie des Uptime Institute aus dem Jahr 2025 gaben 46 % der Befragten an, dass die Integration in die bestehende Infrastruktur ein wichtiges Kriterium für die Wirtschaftlichkeit von Direktflüssigkeitskühlung sei. Dieselbe Logik im Beschaffungsprozess kommt Kompaktschränken zugute, da Käufer Kühlung und Stromversorgung schrittweise erweitern können. Anbieter, die bauliche Maßnahmen, akustische Beeinträchtigungen, Kältemittelleitungen und die Komplexität der Inbetriebnahme minimieren, ermöglichen Projekte, die durch konventionelle Bauweisen verzögert oder unwirtschaftlich würden.
Operative Resilienz erhöht die Anforderungen an den Lebenszyklus.
Gekapselte Server schützen Workloads, die zunehmend Produktion, klinische Dienste, Zahlungsabwicklung, Kommunikation und öffentliche Einrichtungen unterstützen. Käufer bewerten daher Redundanz, Alarmsysteme, Zugriffskontrolle, Filtration, Kältemittelkonformität, Ersatzteile und Technikerabdeckung anstelle der reinen Kühlleistung. Laut der globalen Studie des Uptime Institute aus dem Jahr 2025 führt jeder zehnte schwerwiegende Ausfall weiterhin zu erheblichen Störungen und sichert so Investitionen in resiliente Infrastrukturen. Wirtschaftlich gesehen begünstigt dies Anbieter mit bewährten Systemarchitekturen und Serviceorganisationen gegenüber dem Kauf einzelner Komponenten. Regelmäßige Wartung, Ferndiagnose und Lifecycle-Upgrades werden zu wichtigen Einnahmequellen, während Kunden mehr Transparenz und Verantwortlichkeit erhalten. Anbieter, die thermische Reserven und Wiederherstellungsverfahren dokumentieren, können sich im regulierten und unternehmenskritischen Bereich besser behaupten.
Markt für HVAC-integrierte Server: Zukunftstrends
Hybride thermische Architekturen werden zu Standardoptionen
Die Markttrends für Server-Klimaanlagen werden sich zunehmend auf Hybridsysteme konzentrieren, die die Luftkühlung für allgemeine Geräte beibehalten und gleichzeitig rückseitige Wärmetauscher, Kühlmittelverteilung oder direkte Kühlkreisläufe für Prozessoren mit höherer Dichte unterstützen. Dieser Ansatz ermöglicht es Betreibern, einzelne Racks aufzurüsten, ohne ganze Anlagen umbauen zu müssen. Die Kühlungsstudie des Uptime Institute aus dem Jahr 2025 ergab, dass die periphere Luftkühlung weiterhin von 75 % der Befragten genutzt wird, während die direkte Flüssigkeitskühlung 22 % erreicht hat. Dies deutet auf ein Nebeneinander statt auf einen abrupten Ersatz hin. Anbieter werden mit flüssigkeitsgekühlten Gehäusen, abgestimmten Steuerungen, Leckageerkennung, zugänglichen Verteilern und flexiblen Wärmeabfuhrschnittstellen reagieren. Beschaffungsprozesse werden Architekturen belohnen, die Wartungsfreundlichkeit und Redundanz über verschiedene Generationen hinweg gewährleisten.
Autonome thermische Optimierung wird erweitert
Sensoren, drehzahlvariable Lüfter, Kompressorsteuerungen und Infrastruktursoftware werden zunehmend in Echtzeit Serverlast, Umgebungsbedingungen, Türstatus und Komponentenzustand überwachen. Zukünftige Gehäuse werden Anomalieerkennung nutzen, um Luftstrombehinderungen, Kältemittelverschlechterung, Filterbelastung und thermische Ungleichgewichte vor Betriebsunterbrechungen zu erkennen. Käufer bevorzugen nachvollziehbare Automatisierung, die Handlungsempfehlungen gibt, aber gleichzeitig die manuelle Genehmigung von Steuerungsänderungen ermöglicht. Analysen auf Flottenebene ermöglichen es Betreibern, Energieverbrauch, Alarme und Kapazität an Hunderten von verteilten Standorten zu vergleichen. Standardisierte Schnittstellen und Cybersicherheitskontrollen sind entscheidend für die Akzeptanz, da die Fernoptimierung weder Betriebsrisiken bergen noch Kunden an geschlossene Überwachungssysteme binden darf.
Marktchancen für Server in geschlossenen Systemen mit Klimatechnik
Wiederholbare Edge-Infrastrukturprogramme entwickeln
Systemintegratoren und Gerätehersteller können Einzelkäufe von Serverschränken in standortübergreifende Programme für Banken, Einzelhändler, Krankenhäuser, Hersteller, Schulen und Behörden umwandeln. Marktprognosen für Serverschränke mit Klimatisierung unterstützen standardisierte Designs mit kontrollierten Optionen für Rackhöhe, Redundanz, Akustik, Filterung, Sicherheit und Überwachung. Ein vorlagenbasierter Ansatz reduziert den Entwicklungsaufwand, vereinfacht die Ersatzteilversorgung und verbessert die Vertrautheit der Techniker mit verteilten Systemen. Anbieter sollten Standortanalysen, Werksintegration, Inbetriebnahme, Fernwartung und Aktualisierungsplanung unter messbaren Service-Levels kombinieren. Finanzierung und schrittweise Einführung können anfängliche Hürden senken, während Flottenanalysen wiederkehrenden Mehrwert schaffen. Der Erfolg hängt von einer nachvollziehbaren Konfigurationsverwaltung und einer zuverlässigen regionalen Serviceabdeckung ab.
Ingenieur für schwierige und unterversorgte Standorte
Spezialisten können Fabriken, Energieversorger, Bergwerke, Verkehrsknotenpunkte, Telekommunikationsstandorte, Verteidigungseinrichtungen und abgelegene Kliniken anvisieren, wo Staub, Feuchtigkeit, Salz, Vibrationen, instabile Stromversorgung oder eingeschränkte Wartung die herkömmliche IT beeinträchtigen. Investitionsprioritäten umfassen abgedichtete Kabeleinführungen, korrosionsbeständige Materialien, austauschbare Filter, breite Betriebstemperaturbereiche, redundante Lüfter, sichere Batterieintegration und Ferndiagnose. Lokale Partnerschaften für Installation und Ersatzteile können wertvoller sein als die Einführung neuer Produktvarianten. Lieferanten sollten Systeme unter realistischen thermischen und Umgebungsbedingungen validieren und Wiederherstellungsverfahren dokumentieren. Ein höherer Preis ist gerechtfertigt, wenn das Gehäuse Produktionsunterbrechungen, Geräteausfälle oder kostspielige Bauarbeiten an Standorten vermeidet, die für Standard-Serverräume ungeeignet sind.
Aktuelle Entwicklungen
- Januar 2026: Trane Technologies hat seine neue Kühlmittelverteilungseinheit (CDU) der DCDA-Serie speziell für Rechenzentren im asiatisch-pazifischen Raum auf den Markt gebracht. Die Lösung ist darauf ausgelegt, den steigenden Kühlbedarf durch künstliche Intelligenz (KI), Hochleistungsrechnen und zunehmend dichte Serverinfrastrukturen zu decken. Da Rechenzentren immer leistungsfähigere Workloads verarbeiten, stoßen herkömmliche Luftkühlsysteme bei der Bewältigung der steigenden Wärmelasten an ihre Grenzen. Flüssigkeitskühlung wird daher zunehmend als effiziente Alternative für hochdichte Rechenumgebungen eingesetzt.
- März 2026: Schneider Electric hat seine neue Altivar HVAC-Antriebsfamilie vorgestellt, bestehend aus den Drehzahlumrichtern ATH200 und ATH600. Diese wurden entwickelt, um die Energieeffizienz, Systemzuverlässigkeit und Gebäudemanagementintegration in Gewerbe- und unternehmenskritischen Einrichtungen zu verbessern. Laut Unternehmen ermöglichen die neuen Umrichter in geeigneten HLK-Anwendungen Energieeinsparungen von über 30 %.
- August 2026: Die Bosch Home Comfort Group hat ein neues Portfolio an Heiz- und Kühlsystemen der Marken Evcon und Guardian vorgestellt, das speziell für Mehrfamilienhausprojekte in den USA und Kanada entwickelt wurde. Das Angebot soll Bauträgern, Ingenieuren und Installateuren mehr Flexibilität bei der Planung und Installation von Heizungs-, Lüftungs- und Klimaanlagen für Wohnungen, Eigentumswohnungen und Reihenhäuser bieten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -