
HVACカンテインドサーヴァー市場:規模・需要・予測 2034
HVAC内蔵サーバー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(20U未満、20~40U、40U超)、用途別(BFSI、ITおよび通信、製造、小売、教育、医療、政府および防衛、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039459
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


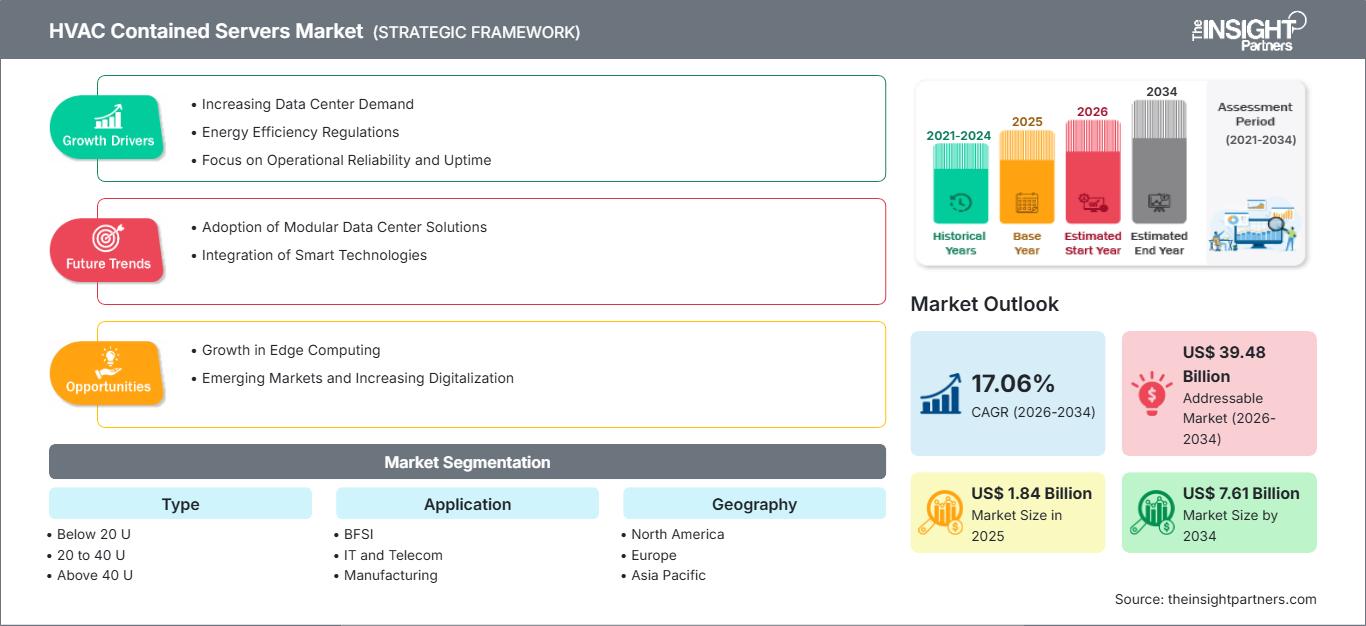
2025年の市場規模
18億4000 万米ドル
基準年値
2034年の予測
76億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
17.06 %
成長率
対象市場
394億8000 万米ドル
(2026年~2034年)
HVAC内蔵型サーバー市場は、2025年には18億4,000万米ドルに達し、2034年には76億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)17.06%で拡大すると見込まれています。この需要は、従来のデータセンターの設置が非現実的、高価、または導入に時間がかかりすぎるオフィス、工場、病院、支店、キャンパス、公共施設などに、安全で温度制御されたコンピューティング能力を設置する必要性を反映しています。
北米全域において、HVAC内蔵型サーバー市場規模は、2034年まで年平均成長率(CAGR)16.0~17.0%で成長すると予測されています。エッジワークロードの密集、データ主権要件、および建設スケジュールの制約により、ラックスペース、精密冷却、電力分配、監視、および物理的保護を組み合わせたプレエンジニアリングされた筐体が求められています。特に、専用のホワイトスペースを構築することなく、予測可能な展開、リモート監視、および耐障害性を必要とする分散型サイトで、その採用が顕著です。
HVAC内蔵サーバー市場の評価と洞察
- 北米:この地域は2025年には34~36%のシェアを占めると予測されており、エッジコンピューティングの近代化、AI対応の企業インフラ、全国規模のサービスネットワークに支えられ、2026~2034年には年平均成長率(CAGR)16.0~17.0%で成長すると見込まれています。
- 米国: 2025年には北米の需要の82~84%を占め、2026年から2034年にかけて年平均成長率(CAGR)16.2~17.2%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には25~27%のシェアを占めると予測されており、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2034年まで年平均成長率(CAGR)15.0~16.0%で成長すると見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には28~30%の市場シェアを獲得すると予測されており、中国、日本、インド、韓国、オーストラリアが牽引役となり、2034年まで年平均成長率(CAGR)18.0~19.0%で成長すると予測されている。
- 最大セグメント: 20~40 Uは、2025年には46~48%の市場シェアを占めると予測されており、2026~2034年には16.5~17.5%のCAGRを記録すると予想されています。
- 高成長分野: ITおよび通信は、2025年には24~26%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)18.5~19.5%で成長すると予測されている。
- 詳細に分析された主要企業: Black Box Corporation、Vertiv Group Corp.、STULZ GmbH、Schneider Electric SE、Hitachi, Ltd.、Crenlo Engineered Cabs、EIC Solutions, Inc.、Tripp Lite、Rackmount Solutions, Inc.、およびKaris。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この分野は、個別に調達したキャビネットやルームエアコンユニットから、実績のある断熱筐体をベースとした統合インフラソリューションへと発展してきました。現在では、ラック、可変速冷却、UPS、配電、センサー統合、火災報知システムとの連携、アクセス管理、遠隔警報などが組み込まれています。製造は、カスタム金属加工ソリューションではなく、構成可能なプラットフォームへと移行しつつ、NEMA規格の筐体定格、音響性能、冗長性、屋外設置といったオプションを提供しています。熱密度の増加に伴い、設計エンジニアはキャビネットのサイズよりも、気流経路や戻り温度に重点を置くようになっています。
2034年までの期間、クラウドアクセス、自動化、デジタル公共サービスが主要都市を超えて拡大するにつれ、東南アジア、インド、湾岸諸国、東欧、ラテンアメリカの産業拠点全体で事業拡大が見込まれる。専用の建物内に設置するのではなく、プロセスに隣接して導入できるモジュール式システムが重視されるだろう。エネルギー効率に関する法規制、冷媒の段階的廃止、セキュリティ要件、レジリエンス要件により、ライフサイクル性能、サービスネットワーク、そして建物の即時改修を必要としない空冷および液冷オプションを実証できるサプライヤーが成功するだろう。
HVAC内蔵サーバー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 18億4000万米ドル |
| 2034年までの市場規模 | 76億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 17.06% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
HVAC内蔵型サーバー市場分析
HVAC内蔵型サーバー市場の成長は、分散コンピューティング、スペースの制約、およびエンジニアリングされたデータホール外のITインフラストラクチャを保護する必要性によって促進されています。支店銀行、通信集約、製造管理、ヘルスケア画像処理、小売分析、キャンパスコンピューティングなどのアプリケーションでは、温度、湿度、粉塵、アクセスに関して制御された環境内での局所的な処理が求められます。バリューチェーンは、筐体メーカー、精密冷却技術プロバイダー、UPS/PDUサプライヤー、監視ソフトウェアベンダー、インテグレーター、請負業者、およびフィールドサービス会社で構成されています。
サプライチェーンは、コンプレッサー、ファン、熱交換器、コントローラー、板金、開閉装置、そして熟練したエンジニアに依存しています。20~40Uの標準化されたソリューションは拡張性を提供しますが、腐食耐性、ケーブルのシーリング、ろ過、適切な定格など、より過酷な環境に対応するには、より堅牢なソリューションが必要です。冷却能力に加え、冗長性、監視、サポート、冷媒規格への準拠なども、購入者が価格とともに求める要件です。
HVAC内蔵サーバー市場レポートによると、競争はキャビネットの提供から、完全なサービス付きインフラストラクチャの提供へと移行しつつある。Vertiv Group Corp.、Schneider Electric SE、STULZ GmbHなどの競合他社は、世界規模のサポートサービスを備えた幅広い製品ラインナップを展開している一方、Black Box CorporationとRackmount Solutions, Inc.は、設置、接続、および適用性に重点を置いている。EIC Solutions, Inc.とCrenlo Engineered Cabsは、密閉された環境保護を必要とするアプリケーションに対応している。
モジュール型マイクロデータセンター、インテリジェント制御、冷媒代替、液体対応ラックの設計に投資が計画されています。日立製作所は産業およびデジタルインフラストラクチャにおける経験を提供し、Tripp LiteはEaton向けにラックと電源ソリューションの統合を支援します。Karisは特定の要件に合わせた筐体を提供します。競争上の優位性は、熱効率、既存の設置ベースからのサービス、チャネル機能、筐体、電源、冷却、監視を単一の責任モデルに統合することにあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
HVAC内蔵型サーバー市場:戦略的洞察
地域別分析
北米のHVAC内蔵型サーバー市場
北米は、2025年にはHVAC(空調設備)内蔵型サーバー市場において34%~36%のシェアを占めると予測されており、2026年から2034年にかけては年平均成長率(CAGR)16.0%~17.0%で成長すると見込まれています。企業のエッジコンピューティングの近代化、推論AI、政府のセキュアなコンピューティング、そしてデジタル産業変革が需要を牽引しています。この地域は、大規模な既存ITインフラと、高度なインテグレーター、コロケーション、制御システム、電力供給、精密冷却といったエコシステムが融合しており、内蔵型システムを再現可能なインフラストラクチャとして確立することを可能にしています。
最も高い成長率が見られるのは、遠隔地に拠点を置く支店、製造工場、研究所、医療施設、通信室などであり、これらの施設ではダウンタイムや建設の中断が事業に損失をもたらします。カナダでの導入は分散型公共サービスと天然資源処理を中心に進められており、メキシコは製造業と物流インフラの恩恵を受けています。顧客は現在、遠隔監視、冗長冷却、安全なアクセス、迅速な交換ソリューションを求めています。Vertiv Group Corp.、Schneider Electric SE、STULZ GmbH、Black Box Corporation、Tripp Liteの製品は信頼性を向上させますが、電気サービスの設置期間、技術者の不足、許可の問題によって阻害されています。
米国におけるHVAC内蔵型サーバー市場
米国は2025年には北米全体の需要の82~84%を占めると予測されており、2026~2034年には年平均成長率(CAGR)16.2~17.2%で成長すると見込まれています。クラウド接続された支店、防衛施設、病院ネットワーク、自動化された工場、低遅延の小売システムなどが、幅広いアプリケーション基盤を形成しています。企業は、従来のデータセンター建設や中央施設の拡張を待つことなく、専用ラックを使用して耐障害性の高いコンピューティング能力を追加できます。
Vertiv Group Corp.、Schneider Electric SE、STULZ GmbH、Black Box Corporation、EIC Solutions, Inc.、Rackmount Solutions, Inc.、Crenlo Engineered Cabs、Tripp Liteには、関連する製品ラインまたはサービス機能があります。BFSIセクターではセキュリティと継続性が求められます。製造業ではろ過と環境保護が求められ、医療分野では保守性が重視されます。政府機関の購入者にとっては、アクセス制御と耐障害性の証明が必須事項です。現在、評価では総消費電力、冷凍方式、警報機能、保守性、全国的なカバー範囲が検討されています。既存建物内でのプロジェクトの必要性から、改修可能性も依然として重要な要素となっています。
欧州のHVAC内蔵型サーバー市場
2025年には欧州が全体の約25~27%を占め、2026年から2034年にかけては年平均成長率(CAGR)15.0~16.0%で成長すると予測されており、ドイツがその先頭に立っています。エネルギーコストへの高い依存度、データ保存場所の要件、産業における自動化、都市部の不動産床面積の制約などが、効率的な封じ込めインフラソリューションを促進する要因となっています。ドイツの製造業は堅牢なシステムを必要としており、精密冷却に関する現地の専門知識がシステム仕様の信頼性を高めています。
英国の場合、市場は金融サービス、通信、エッジコンピューティング、公共部門の近代化によって牽引され、支店、取引所、キャンパス、オフィスへのセキュアキャビネットの設置需要が高まります。フランスは防衛、医療、運輸、国家デジタルインフラの恩恵を受けるでしょう。イタリアは産業クラスターと分散型商業運営を有し、スペインはエッジコンピューティングを促進するクラウドと接続インフラを備えています。欧州市場は、エネルギー性能、地球温暖化係数の低い冷媒、音響ノイズ管理、ライフサイクルサービス、コンプライアンス文書化に重点が置かれていることが特徴です。
アジア太平洋地域におけるHVAC内蔵型サーバー市場
2025年、アジア太平洋地域は市場シェアの28~30%を占めると予測されており、中国に牽引されて2026~2034年には年平均成長率(CAGR)18.0~19.0%を記録すると見込まれています。中国は製造業、通信、クラウドコンピューティング、スマートシティといった戦略を活用している一方、日本と韓国は高度な産業およびIT運用に適した、堅牢かつコンパクトなインフラに重点を置いています。
インドでは、データローカライゼーション、デジタルサービス、企業近代化に関連するプログラムが市場規模の拡大を促している。オーストラリアは、鉱業、政府サービス、医療、地域エッジ施設への支援を提供している。好ましい要因としては、政策インセンティブ、5Gの展開、産業オートメーション、そしてカスタマイズされたデータセンターへのアクセス不足などが挙げられる。
中東・アフリカ地域のHVAC内蔵型サーバー市場
中東・アフリカ地域とアフリカは、2026年から2034年にかけて年平均成長率(CAGR)17.0%~18.0%を達成すると予測されており、UAEがその先頭に立つと見込まれています。国家クラウド構想、通信インフラの近代化、政府の近代化、そして厳しい気候条件などにより、密閉型でエネルギー効率が高く、遠隔管理可能な筐体に対する需要が高まっています。
サウジアラビアは経済の多角化と新たなデジタルインフラの開発が特徴であり、UAEは物流、サービス、地域統括本部の設置機会を提供している。南アフリカは鉱業、金融、通信、政府機関からの需要が特徴である。RoMEA地域では、電力網の制約とサービスへのアクセス距離の遠さから、エネルギー効率の高いシステムへの関心が高い。
セグメンテーション分析
タイプ
このタイプの市場は、2026年から2034年の間に、モデル化された年平均成長率(CAGR)16.5~17.5%を記録すると予測されています。HVAC内蔵サーバー市場の範囲は、コンパクトなブランチキャビネットから、大型で大容量のエンクロージャーまで多岐にわたります。選択は、機器の数、熱負荷、冗長性、サービスクリアランス、音響制限、床荷重、および将来の拡張性によって決まります。標準的な20~40Uフォーマットは、密度、可搬性、および展開の柔軟性のバランスが最も優れています。
- 20U未満:コンパクトシステムは、設備が限られていること、低騒音、迅速な設置、安全な環境制御が拡張性よりも優先される支店、教室、診療所、小売店、通信室などに適しています。
- 20~40U:中型キャビネットは、標準ラックとの互換性、冷却効率、サービスアクセス、モビリティ、そしてエンタープライズエッジ、産業、および機関のワークロードに対応できる十分な容量のバランスが取れているため、最大のシェアを占めています。
- 40U以上:大型筐体は、高密度なサーバー、ストレージ、ネットワーク構成をサポートし、AI推論、統合エッジサイト、研究所、およびより高い冗長性を必要とする施設にとって戦略的に重要です。
応用
アプリケーションは、2026年から2034年にかけて、年平均成長率(CAGR)17.0~18.0%で拡大すると予測されています。導入を牽引するのはITおよび通信業界ですが、対象となる顧客層は、規制環境、産業環境、商業環境、公共環境など多岐にわたります。購入基準はアプリケーションによって異なり、金融サービス業界は継続性とセキュリティを重視し、製造業は環境保護を、医療業界は検証を重視し、教育業界は管理しやすく標準化されたインフラストラクチャを優先します。
- BFSI(銀行・金融サービス・保険):銀行や保険会社は、支店、取引支援、監視、災害復旧のために専用サーバーを使用し、アクセス制御、冗長性、リモート監視、監査可能性、迅速な現場サービスを優先している。
- ITおよび通信分野:エッジクラウド、ネットワーク集約、AI推論、5Gインフラストラクチャは最も力強い成長プロファイルを形成しており、高密度化とハイブリッド冷却に対応できるモジュール式システムが求められている。
- 製造業:工場では、粉塵、熱、振動、電磁波への曝露、および生産の継続性といった要因から、堅牢性と保守性が戦略的に重要となる機械や制御システムの近くに、保護キャビネットを設置します。
- 小売業:店舗や配送拠点は、騒音を抑え、機器を保護し、集中型の遠隔監視を可能にするコンパクトなインフラストラクチャを通じて、分析、ビデオ、在庫管理、取引処理をサポートします。
- 教育機関:学校、大学、研究キャンパスでは、予算管理と安全性、音響、簡単なメンテナンスとのバランスを考慮し、実験室、管理部門、セキュリティ部門、ローカルコンピューティング部門向けに標準化された筐体を重視している。
- 医療分野:病院や診療所では、画像処理、記録、診断、およびコネクテッドケアシステムのための信頼性の高い温度制御が求められており、稼働時間、清掃の容易さ、追跡可能性、安全なアクセス、およびサービス対応の迅速性が重視されます。
- 政府および国防機関:これらの機関は、安全な通信、監視、指揮システム、分散型サービスのために、物理的な保護、アクセス制御、冗長性、および文書化されたサプライチェーン保証を重視し、隔離されたインフラストラクチャを使用する。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
金融サービス業界 |
中くらい |
支店の回復力 |
スケーリング |
|
ITおよび通信 |
高い |
エッジAI |
スケーリング |
|
製造業 |
高い |
ファクトリーエッジ |
スケーリング |
|
小売り |
中くらい |
店舗分析 |
スケーリング |
|
教育 |
低い |
キャンパスコンピューティング |
新興 |
|
健康管理 |
中くらい |
クリニカルエッジ |
スケーリング |
|
政府と国防 |
中くらい |
セキュアコンピューティング |
成熟した |
HVAC内蔵サーバー市場の成長要因と影響分析
分散コンピューティングが運用現場にさらに近づく
企業は、レイテンシ、帯域幅への依存、および運用の中断を減らすために、ユーザーや機器の近くでビデオ、テレメトリ、トランザクション、およびマシンデータをより多く処理しています。コンテインドサーバーにより、組織は完全なデータルームを構築することなく、支店、工場、診療所、店舗、キャンパス、通信サイトに標準化されたコンピューティングを展開できます。商業的な影響は、キャビネット、精密冷却、UPS、配電、センサー、アクセスシステム、統合、およびメンテナンスに及びます。国際エネルギー機関は、データセンターの電力需要が2025年に17%増加し、2030年までに倍増する可能性があると報告しており、分散容量の拡大に伴い、効率的な熱設計の必要性が高まっています。テスト済みのコンポーネントをパッケージ化し、リモート監視を提供するサプライヤーは、稼働時間を保護しながら展開を短縮できます。
改修の制約により、自己完結型インフラが有利となる
多くの組織は、二重床、専用冷却設備、または安全なホワイトスペースが不足している、人が居住している建物、既存施設、または工業用地内で追加のコンピューティング能力を必要としています。自己完結型の筐体は、熱を遮断し、気流を制御し、機器を保護し、室内環境への依存度を低減します。改修の容易さは商業的に決定的な要素です。Uptime Instituteの2025年の冷却に関する調査では、回答者の46%が、直接液冷方式の実現可能性の主要な基準として、既存のインフラストラクチャへの統合を挙げています。パッケージ型キャビネットも同様の調達ロジックを採用しており、購入者は冷却と電力を段階的に追加できます。構造工事、音響障害、冷媒配管、試運転の複雑さを最小限に抑えるベンダーは、従来の建設方法では遅延したり非経済的になったりするプロジェクトを実現できます。
運用上の回復力はライフサイクル要件を高める
隔離されたサーバーは、生産、臨床サービス、決済、通信、公共業務をますますサポートするワークロードを保護します。そのため、購入者は冷却能力だけでなく、冗長性、アラーム、アクセス制御、ろ過、冷媒の適合性、スペアパーツ、技術者の対応範囲を評価します。Uptime Institute の 2025 年の世界調査によると、影響のある障害の 10 分の 1 は依然として深刻なまたは重大な混乱を引き起こしており、回復力のあるインフラストラクチャへの投資が継続されています。商業的には、これは断片的なコンポーネントの購入よりも、テスト済みのシステム アーキテクチャとサービス組織を持つサプライヤーに有利です。定期的なメンテナンス、リモート診断、ライフサイクル アップグレードは重要な収益源となり、顧客はより明確な説明責任を得ます。熱マージンと復旧手順を文書化したベンダーは、規制対象アプリケーションやミッション クリティカル アプリケーションでより効果的に競争できます。
HVAC内蔵型サーバー市場の将来動向
ハイブリッド熱設計が標準オプションに
HVAC内蔵サーバー市場のトレンドは、一般的な機器の空冷を維持しつつ、高密度プロセッサ向けに背面ドア式熱交換器、冷却液分配、またはチップ直結ループをサポートするハイブリッドシステムにますます集中するでしょう。このアプローチにより、オペレーターは施設全体を再構築することなく、選択したラックをアップグレードできます。Uptime Instituteの2025年の冷却に関する調査では、周辺空冷が回答者の75%で引き続き使用されている一方、直接液冷は22%に達し、急激な置き換えではなく共存を示しています。ベンダーは、液冷対応フレーム、協調制御、漏洩検知、アクセス可能なマニホールド、柔軟な放熱インターフェースで対応します。調達では、異なる世代間で保守性と冗長性を維持するアーキテクチャが評価されるでしょう。
自律型熱最適化機能が拡張
センサー、可変速ファン、コンプレッサー制御、インフラストラクチャソフトウェアは、リアルタイムのサーバー負荷、周囲環境、ドアの状態、コンポーネントの状態に基づいて、ますます連携するようになるだろう。将来の筐体は、異常検知機能を使用して、サービス中断前に気流の障害、冷媒の劣化、フィルターの負荷、熱バランスの不均衡を特定する。購入者は、制御変更に対する人間の承認を維持しながら、アクションを推奨する説明可能な自動化を好むだろう。フリートレベルの分析により、オペレーターは数百の分散サイトにわたるエネルギー使用量、アラーム、容量を比較できるようになる。リモート最適化は運用リスクを生み出したり、顧客を閉鎖的な監視エコシステムに閉じ込めたりしてはならないため、標準インターフェースとサイバーセキュリティ制御が普及の決め手となるだろう。
HVAC内蔵型サーバーの市場機会
再現可能なエッジインフラストラクチャプログラムを構築する
システムインテグレーターと機器ベンダーは、単発のキャビネット購入を、銀行、小売業者、病院、製造業者、学校、政府機関向けの複数拠点プログラムに変換できます。 HVAC 内蔵サーバー市場予測は、ラックの高さ、冗長性、音響、ろ過、セキュリティ、監視などの制御されたオプションを備えた標準化された設計をサポートします。 テンプレートベースのアプローチにより、エンジニアリング作業が削減され、スペアが簡素化され、分散した環境全体で技術者の習熟度が向上します。 サプライヤーは、測定可能なサービスレベルの下で、サイト調査、工場統合、試運転、リモートサポート、更新計画を組み合わせる必要があります。 資金調達と段階的な展開により、初期障壁を低くすることができ、フリート分析により継続的な価値が生まれます。 成功は、防御可能な構成ガバナンスと信頼できる地域サービスカバレッジにかかっています。
過酷な環境やサービスが行き届いていない地域向けのエンジニア
専門家は、粉塵、湿度、塩分、振動、不安定な電力、または限られたメンテナンスによって従来のITが制約される工場、公益事業、鉱山、輸送拠点、通信サイト、防衛施設、遠隔診療所などをターゲットにすることができます。投資の優先事項には、密閉型ケーブルエントリー、耐腐食性材料、交換可能なフィルター、広い周囲動作範囲、冗長ファン、安全なバッテリー統合、およびリモート診断が含まれます。設置とスペアパーツに関する現地パートナーシップは、製品バリエーションを追加するよりも価値がある場合があります。サプライヤーは、現実的な熱および環境条件下でシステムを検証し、復旧手順を文書化する必要があります。筐体が生産の中断、機器の故障、または標準的なサーバー室に適さない場所での高額な建設を回避できる場合、プレミアム価格は持続可能です。
最近の動向
- 2026年1月:Trane Technologiesは、アジア太平洋地域のデータセンター向けに特別に開発された新しいDCDAシリーズの冷却液分配ユニット(CDU)を発表しました。このソリューションは、人工知能(AI)、高性能コンピューティング、そしてますます高密度化するサーバーインフラストラクチャによって生じる冷却需要の増大に対応するように設計されています。データセンターがより強力なコンピューティングワークロードを処理するようになるにつれ、従来の空冷システムでは増加する熱負荷への対応が課題となっています。高密度コンピューティング環境において、効率的な代替手段として液冷がますます採用されています。
- 2026年3月:シュナイダーエレクトリックは、商業施設やミッションクリティカルな施設におけるエネルギー効率、システム信頼性、ビル管理システムとの統合を向上させるために設計された、ATH200およびATH600可変速ドライブを含む新しいAltivar HVACドライブファミリーを発表しました。同社によると、これらの新しいドライブは、適切なHVACアプリケーションにおいて30%以上のエネルギー削減を実現できるとのことです。
- 2026年8月:ボッシュ・ホーム・コンフォート・グループは、米国およびカナダ全土の集合住宅プロジェクト向けに特別に設計された、EvconおよびGuardianブランドの暖房・冷房システムの新製品ラインナップを発表しました。この新製品は、アパート、マンション、タウンハウス向けの空調システムを設計・設置する際に、開発業者、エンジニア、請負業者により大きな柔軟性を提供することを目的としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -