
Marché des serveurs confinés par systèmes CVC : taille, part de marché et prévisions 2034
Taille et prévisions du marché des serveurs intégrés pour systèmes de chauffage, ventilation et climatisation (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type (moins de 20 U, 20 à 40 U, plus de 40 U) ; Application (services bancaires, financiers et d’assurance, technologies de l’information et télécommunications, industrie manufacturière, commerce de détail, éducation, santé, gouvernement et défense, et autres) ; Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00039459
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


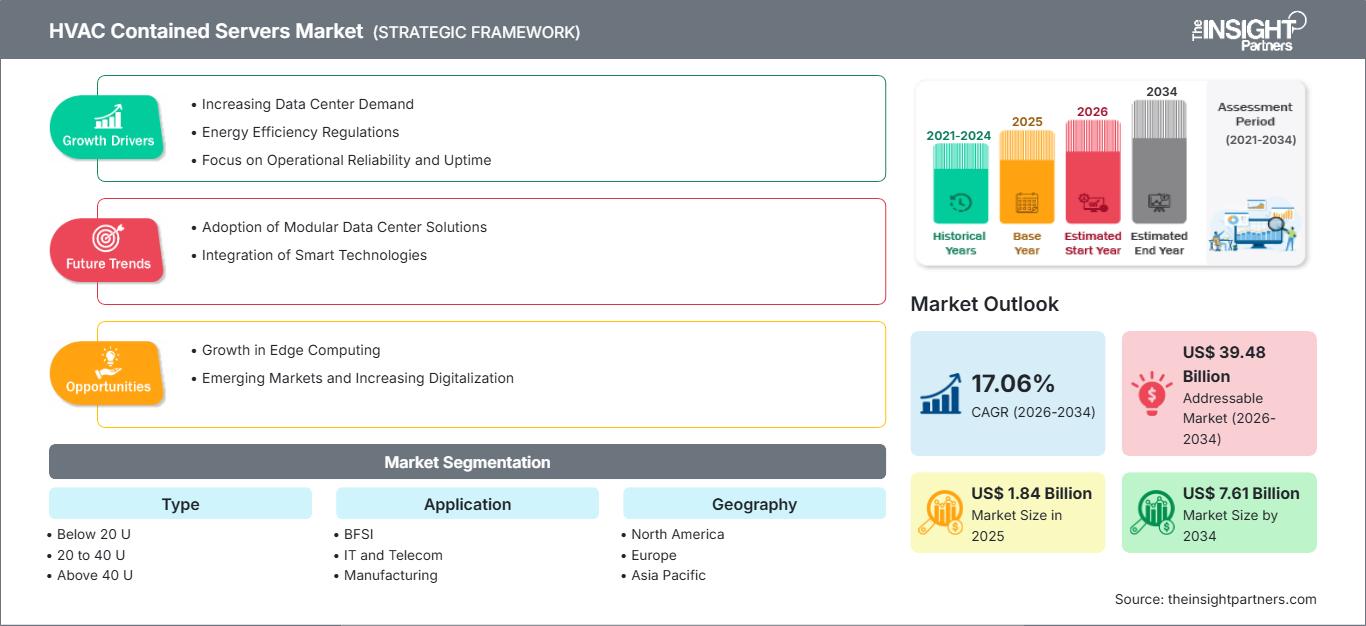
Taille du marché en 2025
1,84 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,61 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
17,06 %
taux de croissance
Marché adressable
39,48 milliards de dollars américains
(2026-2034)
Le marché des serveurs intégrés aux systèmes de climatisation a atteint 1,84 milliard de dollars américains en 2025 et devrait atteindre 7,61 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 17,06 % entre 2026 et 2034. Cette demande reflète le besoin de déployer une capacité informatique sécurisée et à température contrôlée dans les bureaux, les usines, les hôpitaux, les succursales, les campus et les établissements publics où les Les salles de centres de données classiques sont impraticables, coûteuses ou trop lentes à mettre en service.
En Amérique du Nord, le marché des serveurs intégrés pour systèmes de chauffage, ventilation et climatisation (CVC) devrait croître à un TCAC de 16,0 à 17,0 % jusqu'en 2034. La forte densité des charges de travail en périphérie du réseau, les exigences de souveraineté des données et les contraintes de délais de construction créant le recours aux baies pré-conçues qui combinent espace rack, refroidissement de précision, distribution électrique, surveillance et protection physique. L'adoption est particulièrement forte sur les sites distribués qui ont réalisé un déploiement visible, une supervision à distance et une résilience accrue sans avoir à construire d'espace dédié.
Analyse et perspectives du marché des serveurs intégrés CVC
- Amérique du Nord : La région détenait une part de marché estimée entre 34 et 36 % en 2025 et devrait connaître une croissance annuelle composée de 16,0 à 17,0 % entre 2026 et 2034, grâce à la modernisation des infrastructures de périphérie, aux infrastructures d'entreprise prêtes pour l'IA et aux réseaux de services nationaux.
- États-Unis : Le pays représente 82 à 84 % de la demande nord-américaine en 2025 et devrait connaître une croissance annuelle composée de 16,2 à 17,2 % entre 2026 et 2034.
- Europe : L'Europe représente une part de marché estimée entre 25 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 15,0 à 16,0 % jusqu'en 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique a capté une partie modélisée de 28 à 30 % en 2025 et devrait croître à un TCAC de 18,0 à 19,0 % jusqu'en 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Segment le plus important : Les 20 à 40 ans détenaient une part de marché estimée à 46-48 % en 2025 et devraient enregistrer un TCAC de 16,5 à 17,5 % entre 2026 et 2034.
- Segment à forte croissance : Les technologies de l'information et les télécommunications représentaient une part modélisée de 24 à 26 % en 2025 et devraient croître à un TCAC de 18,5 à 19,5 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Black Box Corporation, Vertiv Group Corp., STULZ GmbH, Schneider Electric SE, Hitachi, Ltd., Crenlo Engineered Cabs, EIC Solutions, Inc., Tripp Lite, Rackmount Solutions, Inc. et Karis.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Cette catégorie a évolué, passant de l'achat individuel d'armoires et de climatiseurs individuels à des solutions d'infrastructure intégrées basées sur des enceintes thermiques éprouvées. Celles-ci intègrent désormais des baies, un refroidissement à vitesse variable, un système d'alimentation sans coupure (UPS), la distribution électrique, l'intégration de capteurs, une interface avec les systèmes de sécurité incendie, la gestion des accès et l'alarme à distance. La fabrication s'oriente vers des plateformes configurables plutôt que vers des solutions métalliques sur mesure, tout en offrant la possibilité de choisir entre les normes NEMA, l'acoustique, la redondance et l'installation en extérieur. L'augmentation de la densité thermique incite les ingénieurs concepteurs à se concentrer davantage sur les flux d'air et les températures de retour que sur le dimensionnement des armoires.
D’ici 2034, une expansion est attendue dans toute l’Asie du Sud-Est, en Inde, dans le Golfe, en Europe de l’Est et dans les pôles industriels d’Amérique latine, à mesure que l’accès au cloud, l’automatisation et les services publics numériques se développent au-delà des grandes villes. L’accent sera mis sur les systèmes modulaires pouvant être installés à proximité des processus plutôt que dans des bâtiments dédiés. La législation sur l’efficacité énergétique, l’élimination progressive des fluides frigorigènes, les exigences en matière de sécurité et de résilience favoriseront les fournisseurs qui démontreront la performance du cycle de vie, des réseaux de service et des options de refroidissement par air et par liquide ne nécessitant pas de rénovations immédiates des bâtiments.
Portée du rapport sur le marché des serveurs intégrés CVC
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,84 milliard de dollars américains |
| Taille du marché d'ici 2034 | 7,61 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 17,06% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des serveurs intégrés CVC
La croissance du marché des serveurs intégrés à des systèmes de climatisation est stimulée par l'informatique distribuée, les contraintes d'espace et la nécessité de sécuriser l'infrastructure informatique en dehors des salles de serveurs traditionnelles. Des applications telles que les services bancaires de détail, l'agrégation de télécommunications, le contrôle de la production, l'imagerie médicale, l'analyse des données du commerce de détail et l'informatique de campus exigent un traitement localisé dans un environnement contrôlé en termes de température, d'humidité, de poussière et d'accès. La chaîne de valeur comprend les fabricants d'armoires, les fournisseurs de technologies de refroidissement de précision, les fournisseurs d'onduleurs/unités de distribution d'alimentation (UPS/PDU), les éditeurs de logiciels de supervision, les intégrateurs, les installateurs et les sociétés de services sur site.
La chaîne d'approvisionnement repose sur des compresseurs, des ventilateurs, des échangeurs de chaleur, des régulateurs, des tôles, des appareillages de commutation et des ingénieurs qualifiés. Si les solutions standardisées 20-40U offrent une certaine évolutivité, des solutions plus robustes sont nécessaires pour les environnements difficiles. Ces solutions doivent notamment résister à la corrosion, assurer l'étanchéité des câbles, la filtration et respecter les spécifications requises. Outre la capacité de refroidissement, la redondance, la surveillance, le support et la conformité aux normes relatives aux fluides frigorigènes figurent parmi les exigences des acheteurs, en plus du prix.
D'après le rapport sur le marché des serveurs intégrés pour systèmes de chauffage, ventilation et climatisation (CVC), la concurrence évolue : de la simple fourniture d'armoires, elle s'oriente vers une offre d'infrastructures complètes et entretenues. Des acteurs tels que Vertiv Group Corp., Schneider Electric SE et STULZ GmbH proposent des gammes de produits étendues assorties de services d'assistance internationaux, tandis que Black Box Corporation et Rackmount Solutions, Inc. se concentrent sur l'installation, la connexion et l'applicabilité. EIC Solutions, Inc. et Crenlo Engineered Cabs, quant à eux, répondent aux besoins des applications exigeant une protection environnementale étanche.
Des investissements sont prévus pour la conception de micro-centres de données modulaires, de systèmes de contrôle intelligents, de solutions de remplacement du réfrigérant et de baies compatibles avec les systèmes à liquide. Hitachi, Ltd. apporte son expertise en infrastructures industrielles et numériques, tandis que Tripp Lite contribue à l'intégration des baies avec les solutions d'alimentation électrique pour Eaton. Karis propose des armoires sur mesure. L'avantage concurrentiel repose sur l'efficacité thermique, le service après-vente assuré par une base installée existante, la capacité du réseau de distribution et la coordination des armoires, de l'alimentation, du refroidissement et de la surveillance au sein d'un modèle de responsabilité unique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des serveurs intégrés pour systèmes de chauffage, ventilation et climatisation : perspectives stratégiques
Perspectives régionales
Marché nord-américain des serveurs intégrés CVC
L'Amérique du Nord représentait, selon les projections, entre 34 % et 36 % du marché des serveurs confinés CVC en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 16 % à 17 % entre 2026 et 2034. La modernisation des infrastructures d'entreprise, l'intelligence artificielle, les calculs gouvernementaux sécurisés et la transformation numérique de l'industrie stimulent la demande. Cette région bénéficie d'une combinaison d'infrastructures informatiques existantes à grande échelle et d'écosystèmes développés d'intégrateurs, de colocation, de contrôle, d'alimentation électrique et de refroidissement de précision, permettant aux systèmes de confinement de devenir une infrastructure reproductible.
Le taux de croissance le plus élevé sera observé dans les succursales situées à distance, les usines, les laboratoires, les complexes de soins de santé et les salles de télécommunications, où les temps d'arrêt et les perturbations liées aux travaux de construction engendrent des coûts importants. Au Canada, les déploiements sont axés sur les services publics décentralisés et la transformation des ressources naturelles, tandis qu'au Mexique, l'infrastructure de fabrication et de logistique est mise à profit. Les clients exigent désormais une surveillance à distance, un refroidissement redondant, un accès sécurisé et des solutions de remplacement rapide. Les produits de Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation et Tripp Lite améliorent la fiabilité, mais leur déploiement est freiné par la durée des installations électriques, le manque de techniciens et l'obtention des permis.
Marché américain des serveurs intégrés CVC
Les États-Unis représentaient, selon les projections, 82 à 84 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 16,2 à 17,2 % entre 2026 et 2034. Les succursales connectées au cloud, les installations de défense, les réseaux hospitaliers, les usines automatisées et les systèmes de vente au détail à faible latence constituent un vaste marché d'applications. Les entreprises utilisent des baies modulaires pour ajouter des capacités de calcul résilientes sans attendre la construction de centres de données traditionnels ni l'agrandissement de leurs infrastructures centrales.
Des gammes de produits et des services pertinents existent pour Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation, EIC Solutions, Inc., Rackmount Solutions, Inc., Crenlo Engineered Cabs et Tripp Lite. Le secteur de la banque, de la finance et de l'assurance (BFSI) exige sécurité et continuité d'activité. Le secteur manufacturier a besoin de systèmes de filtration et de protection de l'environnement, tandis que le secteur de la santé privilégie la facilité d'entretien. Pour les acheteurs publics, le contrôle d'accès et la preuve de résilience sont des critères essentiels. Les évaluations portent désormais sur la consommation énergétique totale, le système de réfrigération, les alarmes, la facilité d'entretien et la couverture nationale. La rénovation reste un facteur important, notamment en raison de la nécessité de réaliser des projets dans des bâtiments occupés.
Marché européen des serveurs intégrés CVC
L'Europe a contribué à hauteur d'environ 25 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 15 à 16 % entre 2026 et 2034, l'Allemagne étant en tête. La forte exposition aux coûts énergétiques, l'exigence de résidence des données, l'automatisation industrielle et la limitation de la surface immobilière urbaine sont autant de facteurs qui favorisent des solutions d'infrastructure de confinement efficaces. L'industrie manufacturière allemande requiert des systèmes robustes, et la disponibilité d'une expertise locale en matière de refroidissement de précision renforce la confiance dans les spécifications du système.
Au Royaume-Uni, le marché sera porté par les services financiers, les télécommunications, l'informatique de périphérie et la modernisation du secteur public, ce qui engendrera une demande accrue d'armoires sécurisées pour l'installation dans les agences, les centraux téléphoniques, les campus et les bureaux. La France bénéficiera des secteurs de la défense, de la santé, des transports et de l'infrastructure numérique souveraine. L'Italie dispose de pôles industriels et d'activités commerciales distribuées, tandis que l'Espagne, grâce à ses infrastructures de cloud et de connectivité, favorisera l'informatique de périphérie. Le marché européen se caractérise par une forte priorité accordée à la performance énergétique, aux fluides frigorigènes à faible potentiel de réchauffement climatique, à la gestion du bruit acoustique, au service après-vente et à la documentation de conformité.
Marché des serveurs intégrés CVC en Asie-Pacifique
En 2025, la région Asie-Pacifique détenait une part de marché estimée entre 28 et 30 %, et devrait enregistrer un taux de croissance annuel composé (TCAC) de 18,0 à 19,0 % entre 2026 et 2034, porté par la Chine. Cette dernière mise sur une stratégie axée sur la production industrielle, les télécommunications, l'informatique en nuage et les villes intelligentes, tandis que le Japon et la Corée du Sud privilégient des infrastructures robustes et compactes, adaptées aux opérations industrielles et informatiques de pointe.
En Inde, les programmes liés à la localisation des données, aux services numériques et à la modernisation des entreprises accroissent le potentiel du marché. L'Australie soutient les secteurs minier, des services publics, de la santé et des infrastructures de périphérie régionales. Parmi les facteurs favorables figurent les incitations politiques, le déploiement de la 5G, l'automatisation industrielle et le manque d'accès à des centres de données personnalisés.
Marché des serveurs intégrés CVC au Moyen-Orient et en Afrique
La région MENA et l'Afrique devraient connaître une croissance annuelle composée (TCAC) de 17,0 % à 18,0 % entre 2026 et 2034, les Émirats arabes unis jouant un rôle de premier plan. La forte demande en enceintes étanches, économes en énergie et gérables à distance s'explique par les initiatives de cloud souverain, la modernisation des infrastructures de télécommunications, la modernisation des services gouvernementaux et les conditions climatiques extrêmes.
L’Arabie saoudite se caractérise par la diversification de son économie et le développement de nouvelles infrastructures numériques, tandis que les Émirats arabes unis offrent des opportunités en matière de logistique, de services et d’implantation de sièges régionaux. L’Afrique du Sud se distingue par les besoins des secteurs minier, financier, des télécommunications et public. Dans la région Moyen-Orient et Afrique du Nord, l’intérêt pour les systèmes écoénergétiques est important en raison de la limitation des réseaux électriques et de l’éloignement des services.
Analyse de segmentation
Taper
Le marché des serveurs intégrés CVC devrait enregistrer un TCAC modélisé de 16,5 % à 17,5 % entre 2026 et 2034. Il s'étend des baies de succursales compactes aux grandes baies haute capacité. Le choix dépend du nombre d'équipements, de la charge thermique, de la redondance, du dégagement pour la maintenance, des limites acoustiques, de la charge au sol et des possibilités d'extension. Les formats standard de 20 à 40 U offrent le meilleur compromis entre densité, transportabilité et flexibilité de déploiement.
- Moins de 20 U : Les systèmes compacts sont destinés aux succursales, salles de classe, cliniques, points de vente au détail et salles de télécommunications où l'équipement limité, le faible bruit, l'installation rapide et le contrôle environnemental sécurisé l'emportent sur la capacité d'expansion.
- 20 à 40 U : Les armoires de taille moyenne occupent la première place grâce à un équilibre entre compatibilité avec les racks standard, efficacité de refroidissement, accessibilité pour la maintenance, mobilité et capacité suffisante pour les charges de travail en périphérie d’entreprise, industrielles et institutionnelles.
- Au-dessus de 40 U : Les grands boîtiers prennent en charge des configurations denses de serveurs, de stockage et de réseau, ce qui les rend stratégiquement importants pour l'inférence IA, les sites périphériques consolidés, les laboratoires et les installations nécessitant une redondance plus élevée.
Application
L'utilisation de ces solutions devrait croître à un TCAC estimé entre 17,0 et 18,0 % entre 2026 et 2034. Si l'adoption est principalement portée par les secteurs des technologies de l'information et des télécommunications, le marché potentiel est diversifié et couvre les environnements réglementés, industriels, commerciaux et publics. Les critères d'achat varient selon l'application : le secteur de la banque, de la finance et de l'assurance privilégie la continuité et la sécurité, le secteur manufacturier exige la protection de l'environnement, le secteur de la santé valorise la validation et le secteur de l'éducation privilégie une infrastructure standardisée et facile à gérer.
- BFSI : Les banques et les assureurs utilisent des serveurs dédiés pour leurs agences, le support des opérations de trading, la surveillance et la reprise après sinistre, en privilégiant le contrôle d’accès, la redondance, la surveillance à distance, l’auditabilité et une intervention rapide sur site.
- Technologies de l'information et télécommunications : les clouds de périphérie, l'agrégation de réseaux, l'inférence IA et l'infrastructure 5G présentent le profil de croissance le plus fort, nécessitant des systèmes modulaires capables de s'adapter à la densité croissante et au refroidissement hybride.
- Fabrication : Les usines déploient des armoires protégées à proximité des machines et des systèmes de contrôle, où la poussière, la chaleur, les vibrations, l'exposition électromagnétique et la continuité de la production rendent la robustesse et la facilité de maintenance stratégiquement importantes.
- Commerce de détail : Les magasins et les sites de distribution prennent en charge l’analyse, la vidéo, l’inventaire et le traitement des transactions grâce à une infrastructure compacte qui limite le bruit, protège les équipements et permet une supervision à distance centralisée.
- Éducation : Les écoles, les universités et les campus de recherche privilégient les espaces standardisés pour les laboratoires, l’administration, la sécurité et l’informatique locale, conciliant rigueur budgétaire, sécurité, acoustique et simplicité d’entretien.
- Secteur de la santé : les hôpitaux et les cliniques ont besoin d’un contrôle thermique fiable pour l’imagerie, les dossiers, les diagnostics et les systèmes de soins connectés, en mettant l’accent sur la disponibilité, la nettoyabilité, la traçabilité, l’accès sécurisé et la réactivité du service.
- Secteur public et défense : les agences utilisent une infrastructure fermée pour les communications sécurisées, la surveillance, les systèmes de commandement et les services distribués, privilégiant la protection physique, le contrôle d’accès, la redondance et la garantie documentée de la chaîne d’approvisionnement.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
BFSI |
Moyen |
Résilience des succursales |
Mise à l'échelle |
|
Technologies de l'information et télécommunications |
Haut |
IA de périphérie |
Mise à l'échelle |
|
Fabrication |
Haut |
Frontière de l'usine |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Analyses de la boutique |
Mise à l'échelle |
|
Éducation |
Faible |
Campus Compute |
Émergent |
|
Soins de santé |
Moyen |
Clinical Edge |
Mise à l'échelle |
|
Gouvernement et défense |
Moyen |
Informatique sécurisée |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des serveurs intégrés CVC
L'informatique distribuée se rapproche des opérations
Les entreprises traitent de plus en plus de données vidéo, de télémétrie, de transactions et de machines au plus près des utilisateurs et des équipements afin de réduire la latence, la dépendance à la bande passante et les interruptions de service. Les serveurs autonomes permettent aux organisations de déployer une puissance de calcul standardisée dans leurs succursales, usines, cliniques, magasins, campus et sites de communication sans avoir à construire de salles de données complètes. L'impact commercial s'étend aux baies, au refroidissement de précision, aux onduleurs, à la distribution électrique, aux capteurs, aux systèmes de contrôle d'accès, à l'intégration et à la maintenance. L'Agence internationale de l'énergie a indiqué que la demande en électricité des centres de données a augmenté de 17 % en 2025 et pourrait doubler d'ici 2030, ce qui souligne la nécessité d'une conception thermique efficace à mesure que la capacité distribuée se développe. Les fournisseurs qui proposent des composants testés et une surveillance à distance peuvent accélérer le déploiement tout en garantissant la disponibilité des services.
Les contraintes de rénovation favorisent une infrastructure autonome
De nombreuses organisations ont besoin de capacités de calcul supplémentaires dans des bâtiments occupés, des installations existantes ou des sites industriels dépourvus de planchers techniques, de systèmes de refroidissement dédiés ou d'espaces sécurisés. Une armoire autonome isole la chaleur, contrôle le flux d'air, protège les équipements et réduit la dépendance aux conditions ambiantes. La facilité d'installation est un facteur commercial déterminant : selon l'étude 2025 de l'Uptime Institute sur le refroidissement, 46 % des répondants considèrent l'intégration à l'infrastructure existante comme un critère de viabilité essentiel pour le refroidissement liquide direct. Ce même principe d'achat s'applique aux armoires préfabriquées, car les acheteurs peuvent ajouter progressivement du refroidissement et de l'alimentation. Les fournisseurs qui minimisent les travaux de structure, les nuisances acoustiques, la tuyauterie de réfrigérant et la complexité de la mise en service peuvent débloquer des projets que la construction traditionnelle retarderait ou rendrait non rentables.
La résilience opérationnelle accroît les exigences du cycle de vie
Les serveurs autonomes protègent les charges de travail qui soutiennent de plus en plus la production, les services cliniques, les paiements, les communications et les opérations publiques. Les acheteurs évaluent donc la redondance, les alarmes, le contrôle d'accès, la filtration, la conformité des fluides frigorigènes, les pièces de rechange et la couverture technique, plutôt que la seule capacité de refroidissement. L'enquête mondiale 2025 de l'Uptime Institute a révélé qu'une panne majeure sur dix entraînait encore des perturbations graves, voire critiques, justifiant ainsi les investissements dans une infrastructure résiliente. Sur le plan commercial, cela avantage les fournisseurs disposant d'architectures système éprouvées et d'organisations de services performantes, par rapport à l'achat de composants disparates. La maintenance récurrente, les diagnostics à distance et les mises à niveau du cycle de vie deviennent d'importantes sources de revenus, tandis que les clients bénéficient d'une meilleure traçabilité. Les fournisseurs qui documentent les marges thermiques et les procédures de reprise d'activité peuvent être plus compétitifs sur le marché des applications réglementées et critiques.
Tendances futures du marché des serveurs intégrés CVC
Les architectures thermiques hybrides deviennent des options standard
Les tendances du marché des serveurs intégrés CVC s'orienteront de plus en plus vers des systèmes hybrides conservant le refroidissement par air pour les équipements généraux, tout en prenant en charge les échangeurs de chaleur à l'arrière, la distribution de liquide de refroidissement ou les boucles de refroidissement direct pour les processeurs plus denses. Cette approche permet aux opérateurs de moderniser certaines baies sans avoir à reconstruire l'intégralité de leurs installations. L'enquête 2025 de l'Uptime Institute sur le refroidissement a révélé que le refroidissement par air périphérique restait utilisé par 75 % des répondants, tandis que le refroidissement liquide direct atteignait 22 %, indiquant une coexistence plutôt qu'un remplacement brutal. Les fournisseurs proposeront des châssis compatibles avec le refroidissement liquide, des commandes coordonnées, la détection des fuites, des collecteurs accessibles et des interfaces de dissipation thermique flexibles. Les acheteurs privilégieront les architectures qui préservent la facilité de maintenance et la redondance pour différentes générations de serveurs.
L'optimisation thermique autonome se développe
Les capteurs, les ventilateurs à vitesse variable, les commandes de compresseurs et les logiciels d'infrastructure seront de plus en plus coordonnés en fonction de la charge serveur en temps réel, des conditions ambiantes, de l'état des portes et de l'état des composants. Les futures armoires utiliseront la détection d'anomalies pour identifier les obstructions du flux d'air, la dégradation du réfrigérant, l'encrassement des filtres et les déséquilibres thermiques avant toute interruption de service. Les acheteurs privilégieront une automatisation explicable qui recommande des actions tout en préservant le contrôle humain des modifications de commande. L'analyse à l'échelle du parc permettra aux opérateurs de comparer la consommation d'énergie, les alarmes et la capacité sur des centaines de sites distribués. Les interfaces standardisées et les contrôles de cybersécurité détermineront l'adoption, car l'optimisation à distance ne doit pas engendrer de risques opérationnels ni enfermer les clients dans des écosystèmes de surveillance fermés.
Opportunités du marché des serveurs intégrés CVC
Élaborer des programmes d'infrastructure de périphérie reproductibles
Les intégrateurs de systèmes et les fournisseurs d'équipements peuvent transformer l'achat ponctuel d'armoires en programmes multisites pour les banques, les détaillants, les hôpitaux, les fabricants, les écoles et les agences gouvernementales. Les prévisions du marché des serveurs intégrés pour systèmes de chauffage, ventilation et climatisation (CVC) privilégient les conceptions standardisées avec des options maîtrisées pour la hauteur des racks, la redondance, l'acoustique, la filtration, la sécurité et la surveillance. Une approche basée sur des modèles réduit les efforts d'ingénierie, simplifie la gestion des pièces détachées et améliore la familiarisation des techniciens avec les environnements distribués. Les fournisseurs doivent combiner les audits de site, l'intégration en usine, la mise en service, l'assistance à distance et la planification des renouvellements selon des niveaux de service mesurables. Le financement et le déploiement progressif peuvent lever les obstacles initiaux, tandis que l'analyse du parc génère une valeur ajoutée récurrente. Le succès repose sur une gouvernance de la configuration rigoureuse et une couverture de service régionale fiable.
Ingénieur pour les zones difficiles et mal desservies
Les spécialistes peuvent cibler les usines, les centrales électriques, les mines, les plateformes de transport, les sites de télécommunications, les installations de défense et les dispensaires isolés où la poussière, l'humidité, le sel, les vibrations, l'instabilité de l'alimentation électrique ou la maintenance limitée imposent des contraintes aux infrastructures informatiques conventionnelles. Les investissements prioritaires comprennent l'entrée de câbles étanche, les matériaux résistants à la corrosion, les filtres remplaçables, une large plage de températures de fonctionnement ambiantes, des ventilateurs redondants, une intégration sécurisée des batteries et le diagnostic à distance. Les partenariats locaux pour l'installation et les pièces détachées peuvent s'avérer plus avantageux que la multiplication des variantes de produits. Les fournisseurs doivent valider les systèmes dans des conditions thermiques et environnementales réalistes et documenter les procédures de récupération. Un prix premium est justifié lorsque l'armoire permet d'éviter les interruptions de production, les pannes d'équipement ou les travaux de construction coûteux dans des emplacements inadaptés aux salles serveurs standard.
Développements récents
- Janvier 2026 : Trane Technologies lance sa nouvelle unité de distribution de liquide de refroidissement (CDU) DCDA, spécialement conçue pour les centres de données de la région Asie-Pacifique. Cette solution répond aux besoins croissants en refroidissement engendrés par l’intelligence artificielle (IA), le calcul haute performance et une infrastructure de serveurs toujours plus dense. Face à des charges de travail informatiques toujours plus importantes, les systèmes de refroidissement par air classiques peinent à gérer la chaleur générée. Le refroidissement liquide s’impose de plus en plus comme une alternative efficace pour les environnements informatiques haute densité.
- Mars 2026 : Schneider Electric a lancé sa nouvelle gamme de variateurs de vitesse Altivar pour systèmes CVC, comprenant les variateurs ATH200 et ATH600. Ces variateurs sont conçus pour aider les bâtiments commerciaux et les infrastructures critiques à améliorer leur efficacité énergétique, la fiabilité de leurs systèmes et leur intégration à la gestion technique du bâtiment. Selon l’entreprise, ces nouveaux variateurs permettent de réaliser des économies d’énergie supérieures à 30 % dans les applications CVC compatibles.
- Août 2026 : Bosch Home Comfort Group a lancé une nouvelle gamme de systèmes de chauffage et de climatisation Evcon et Guardian, spécialement conçus pour les projets résidentiels collectifs aux États-Unis et au Canada. Cette offre vise à offrir aux promoteurs, ingénieurs et entrepreneurs une plus grande flexibilité lors de la conception et de l'installation de systèmes CVC pour les appartements, les copropriétés et les maisons de ville.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -