
Mercado de servidores contenidos HVAC: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de servidores confinados en HVAC (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (menos de 20 U, de 20 a 40 U, más de 40 U); Aplicación (BFSI, TI y telecomunicaciones, manufactura, comercio minorista, educación, atención médica, gobierno y defensa, y otros); Geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00039459
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
1.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.610 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,06 %
Índice de crecimiento
Mercado potencial
39.480 millones de dólares estadounidenses
(2026-2034)
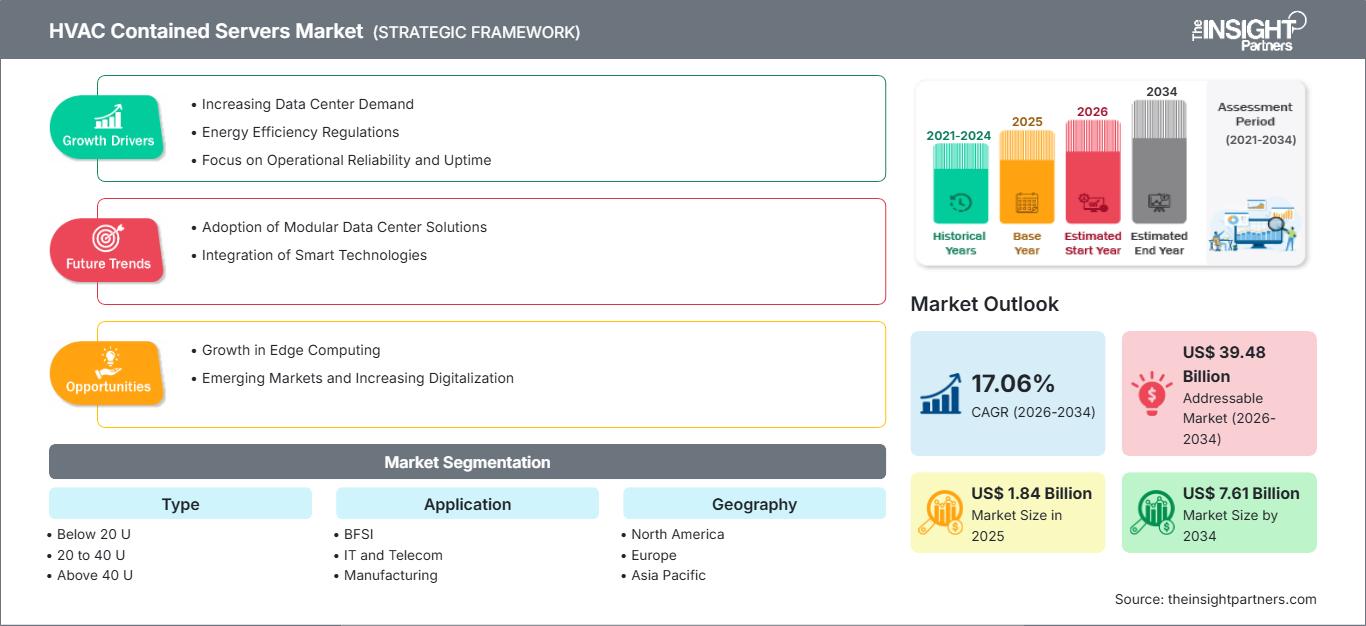
El mercado de servidores con sistemas de climatización (HVAC) alcanzó los 1.840 millones de dólares en 2025 y se prevé que llegue a los 7.610 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 17,06% durante el período 2026-2034. La demanda refleja la necesidad de instalar capacidad informática segura y con control térmico en oficinas, fábricas, hospitales, sucursales, campus y centros públicos donde las salas de centros de datos convencionales resultan poco prácticas, costosas o demasiado lentas para su puesta en marcha.
En Norteamérica, se prevé que el mercado de servidores con sistemas HVAC crezca a una tasa de crecimiento anual compuesta (CAGR) del 16,0 % al 17,0 % hasta 2034. Las cargas de trabajo intensivas en el borde de la red, los requisitos de soberanía de datos y los plazos de construcción ajustados impulsan el uso de gabinetes prediseñados que combinan espacio en rack, refrigeración de precisión, distribución de energía, monitorización y protección física. La adopción es más fuerte en aquellos sitios distribuidos que requieren un despliegue predecible, supervisión remota y resiliencia sin necesidad de construir espacio físico dedicado.
Evaluación y perspectivas del mercado de servidores confinados en sistemas HVAC.
- América del Norte: Se estima que la región tendrá una participación del 34-36% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 16,0-17,0% durante el período 2026-2034, gracias a la modernización de la computación perimetral, la infraestructura empresarial preparada para la IA y las redes de servicios a nivel nacional.
- EE.UU. UU.: El país representó entre el 82 % y el 84 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa compuesta anual del 16,2 % al 17,2 % durante el período 2026-2034.
- Europa: Europa representó una cuota estimada del 25-27% en 2025 y debería crecer a una tasa compuesta anual del 15,0-16,0% hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico alcanzará una cuota de mercado del 28-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,0-19,0% hasta 2034, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento más grande, el de 20 a 40 años, representó una cuota de mercado estimada del 46-48% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 16,5-17,5% durante el período 2026-2034.
- Segmento de alto crecimiento: El sector de TI y telecomunicaciones representó una cuota de mercado estimada del 24-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,5-19,5% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Black Box Corporation, Vertiv Group Corp., STULZ GmbH, Schneider Electric SE, Hitachi, Ltd., Crenlo Engineered Cabs, EIC Solutions, Inc., Tripp Lite, Rackmount Solutions, Inc. y Karis.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Esta categoría ha evolucionado desde gabinetes y unidades de aire acondicionado de habitaciones individuales hasta soluciones de infraestructura integradas basadas en gabinetes térmicos de eficacia probada. Estas soluciones ahora incorporan racks, refrigeración de velocidad variable, UPS, distribución de energía, integración de sensores, interfaz con sistemas contra incendios, gestión de accesos y alarmas remotas. La fabricación tiende hacia plataformas configurables en lugar de soluciones de metalistería a medida, ofreciendo además la opción de clasificaciones NEMA, acústica, redundancia e instalación en exteriores. El aumento de la densidad térmica está llevando a los ingenieros de diseño a centrarse más en las rutas de flujo y las temperaturas de retorno que en el dimensionamiento de los gabinetes.
En el periodo hasta 2034, se prevé una expansión en el sudeste asiático, India, el Golfo Pérsico, Europa del Este y los centros industriales de América Latina, a medida que el acceso a la nube, la automatización y los servicios públicos digitales se extiendan más allá de las grandes ciudades. Se hará hincapié en los sistemas modulares que puedan implementarse junto a los procesos, en lugar de ubicarse en edificios específicos. La legislación sobre eficiencia energética, la eliminación gradual de refrigerantes, las necesidades de seguridad y los requisitos de resiliencia determinarán el éxito de los proveedores que demuestren un rendimiento óptimo durante todo el ciclo de vida, redes de servicio y opciones de refrigeración por aire y líquido sin necesidad de realizar reformas inmediatas en los edificios.
Alcance del informe de mercado de servidores con sistemas HVAC
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.610 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,06% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de servidores con sistemas HVAC integrados
El crecimiento del mercado de servidores confinados en sistemas HVAC se debe a la computación distribuida, las limitaciones de espacio y la necesidad de proteger la infraestructura de TI fuera de los centros de datos especializados. Aplicaciones como la banca minorista, la agregación de telecomunicaciones, el control de la producción, la imagenología médica, el análisis de datos para el comercio minorista y la computación en campus universitarios requieren procesamiento localizado en un entorno controlado en cuanto a temperatura, humedad, polvo y acceso. La cadena de valor está compuesta por fabricantes de gabinetes, proveedores de tecnología de refrigeración de precisión, proveedores de UPS/PDU, proveedores de software de monitoreo, integradores, contratistas y empresas de servicios de campo.
La cadena de suministro depende de compresores, ventiladores, intercambiadores de calor, controladores, chapa metálica, aparamenta eléctrica e ingenieros cualificados. Si bien las soluciones estandarizadas de 20 a 40U ofrecen escalabilidad, se requieren soluciones más robustas para entornos más exigentes, que incluyan resistencia a la corrosión, sellado de cables, filtración y especificaciones adecuadas. La redundancia, la monitorización, el soporte y el cumplimiento de las normas de refrigerantes son algunos de los requisitos que los compradores exigen, además de la capacidad de refrigeración y el precio.
Según el informe de mercado de servidores con sistemas HVAC, la competencia está pasando del suministro de gabinetes a la oferta de infraestructura completa con servicios incluidos. Competidores como Vertiv Group Corp., Schneider Electric SE y STULZ GmbH utilizan amplias gamas de productos con servicios de soporte a nivel mundial, mientras que Black Box Corporation y Rackmount Solutions, Inc. se centran en la instalación, la conexión y la aplicabilidad. EIC Solutions, Inc. y Crenlo Engineered Cabs se especializan en aplicaciones que requieren protección ambiental sellada.
Se prevé invertir en el diseño de microcentros de datos modulares, sistemas de control inteligentes, sustitución de refrigerantes y racks con capacidad para refrigeración líquida. Hitachi, Ltd. aporta su experiencia en infraestructura industrial y digital, mientras que Tripp Lite colabora en la integración de racks con soluciones de alimentación para Eaton. Karis ofrece gabinetes adaptados a requisitos específicos. La ventaja competitiva reside en la eficiencia térmica, el servicio de una base instalada existente, la capacidad de distribución y la coordinación de gabinetes, alimentación, refrigeración y monitorización en un único modelo de responsabilidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de servidores confinados en sistemas HVAC: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de servidores confinados para sistemas HVAC
América del Norte representó una cuota de mercado estimada del 34 % al 36 % para servidores confinados con HVAC en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 16 % al 17 % entre 2026 y 2034. La modernización de los entornos empresariales, la IA de inferencia, los cálculos gubernamentales seguros y la transformación industrial digital impulsan la demanda. Esta región cuenta con una combinación de grandes infraestructuras de TI existentes y ecosistemas desarrollados de integradores, coubicación, control, energía y refrigeración de precisión, lo que permite que los sistemas de contención se conviertan en una infraestructura replicable.
El mayor crecimiento se observará en sucursales remotas, plantas de fabricación, laboratorios, complejos sanitarios y salas de telecomunicaciones, donde las interrupciones y los retrasos en la construcción generarán costes para la empresa. En Canadá, las implementaciones se centran en los servicios públicos distribuidos y el procesamiento de recursos naturales, mientras que México se beneficia de su infraestructura de fabricación y logística. Los clientes ahora requieren monitorización remota, refrigeración redundante, acceso seguro y soluciones de reemplazo rápido. Los productos de Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation y Tripp Lite mejoran la fiabilidad, pero se ven limitados por la duración de la instalación del servicio eléctrico, la falta de técnicos y los permisos.
Mercado estadounidense de servidores integrados para sistemas HVAC
Según las proyecciones, Estados Unidos representó entre el 82 % y el 84 % de la demanda norteamericana en 2025 y crecerá a una tasa compuesta anual del 16,2 % al 17,2 % entre 2026 y 2034. Las sucursales conectadas a la nube, las instalaciones de defensa, las redes hospitalarias, las fábricas automatizadas y los sistemas minoristas de baja latencia conforman una amplia base de aplicaciones. Las organizaciones utilizan racks cerrados para añadir capacidad de procesamiento resiliente sin tener que esperar a la construcción de centros de datos convencionales ni a la expansión de las instalaciones centrales.
Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation, EIC Solutions, Inc., Rackmount Solutions, Inc., Crenlo Engineered Cabs y Tripp Lite cuentan con líneas de productos o servicios relevantes. El sector BFSI requiere seguridad y continuidad. La industria manufacturera necesita filtración y protección ambiental, mientras que el sector salud se preocupa por la facilidad de mantenimiento. Para los compradores gubernamentales, el control de acceso y la prueba de resiliencia son consideraciones obligatorias. Las evaluaciones ahora consideran el consumo total de energía, el enfoque de refrigeración, la capacidad de alarma, la facilidad de mantenimiento y la cobertura nacional. La modernización sigue siendo importante debido a la necesidad de proyectos en edificios ocupados.
Mercado europeo de servidores confinados con sistemas HVAC
Europa contribuyó con un 25-27% en 2025 y se proyecta un crecimiento anual compuesto del 15,0-16,0% entre 2026 y 2034, con Alemania a la cabeza. La alta exposición a los costos energéticos, la necesidad de residencia de datos, la automatización industrial y la limitación del espacio urbano son algunos de los factores que facilitan soluciones eficientes de infraestructura de contención. La industria manufacturera alemana requiere sistemas robustos, y la disponibilidad de experiencia local en refrigeración de precisión aumenta la confianza en las especificaciones del sistema.
En el caso del Reino Unido, el mercado estará impulsado por los servicios financieros, las telecomunicaciones, la computación perimetral y la modernización del sector público, lo que genera una mayor demanda de gabinetes seguros para sucursales, centrales telefónicas, campus y oficinas. Francia se beneficiará de la defensa, la sanidad, el transporte y la infraestructura digital soberana. Italia cuenta con clústeres industriales y operaciones comerciales distribuidas, y España dispone de infraestructuras de nube y conectividad que fomentan la computación perimetral. El mercado europeo se caracteriza por un fuerte énfasis en el rendimiento energético, los refrigerantes con bajo potencial de calentamiento global, la gestión del ruido acústico, el servicio del ciclo de vida y la documentación de cumplimiento.
Mercado de servidores contenidos HVAC en la región Asia-Pacífico
En 2025, la región de Asia-Pacífico ostentaba una cuota de mercado estimada del 28-30%, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 18,0-19,0% entre 2026 y 2034, impulsada por China. China utiliza su estrategia de manufactura, telecomunicaciones, computación en la nube y ciudades inteligentes, mientras que Japón y Corea del Sur se centran en infraestructuras robustas y compactas para operaciones industriales y de TI sofisticadas.
En India, los programas relacionados con la localización de datos, los servicios digitales y la modernización empresarial aumentan el tamaño potencial del mercado. Australia brinda apoyo a la minería, los servicios gubernamentales, la atención médica y las infraestructuras regionales de borde. Entre los factores favorables se incluyen los incentivos políticos, el despliegue de la tecnología 5G, la automatización industrial y la falta de acceso a centros de datos personalizados.
Mercado de servidores confinados con sistemas HVAC en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten una tasa de crecimiento anual compuesta (TCAC) del 17,0 % al 18,0 % entre 2026 y 2034, con los Emiratos Árabes Unidos a la cabeza. Existe una alta demanda de gabinetes sellados, energéticamente eficientes y gestionables de forma remota debido a las iniciativas de nube soberana, la modernización de la infraestructura de telecomunicaciones, la modernización gubernamental y las duras condiciones climáticas.
Arabia Saudita se caracteriza por la diversificación de su economía y el desarrollo de nuevas infraestructuras digitales, mientras que los Emiratos Árabes Unidos ofrecen oportunidades en logística, servicios y sedes regionales. Sudáfrica se caracteriza por las necesidades de los sectores minero, financiero, de telecomunicaciones y gubernamental. En la región de Oriente Medio y África (RoMEA) existe un gran interés en sistemas energéticamente eficientes debido a las limitaciones de las redes eléctricas y las distancias a los servicios.
Análisis de segmentación
Tipo
Se prevé que este tipo de servidor registre una tasa de crecimiento anual compuesta (CAGR) del 16,5 % al 17,5 % durante el periodo 2026-2034. El mercado de servidores con sistemas de climatización (HVAC) abarca desde gabinetes compactos para sucursales hasta gabinetes grandes de alta capacidad. La selección depende del número de equipos, la carga térmica, la redundancia, el espacio disponible para el mantenimiento, los límites acústicos, la carga del piso y la expansión futura. Los formatos estándar de 20 a 40 U ofrecen el equilibrio más amplio entre densidad, portabilidad y flexibilidad de implementación.
- Por debajo de 20 U: Los sistemas compactos se utilizan en sucursales, aulas, clínicas, puntos de venta y salas de telecomunicaciones donde la limitación de equipos, el bajo nivel de ruido, la instalación rápida y el control ambiental seguro son más importantes que la capacidad de expansión.
- De 20 a 40 U: Los gabinetes de tamaño mediano ocupan la posición más alta al equilibrar la compatibilidad con racks estándar, la eficiencia de refrigeración, el acceso para el servicio, la movilidad y la capacidad suficiente para cargas de trabajo empresariales, industriales e institucionales.
- Más de 40 U: Los gabinetes de gran tamaño admiten configuraciones densas de servidores, almacenamiento y redes, lo que los hace estratégicamente importantes para la inferencia de IA, sitios periféricos consolidados, laboratorios e instalaciones que requieren una mayor redundancia.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,0 % al 18,0 % durante el período 2026-2034. La adopción está liderada por los sectores de TI y telecomunicaciones, pero la base de usuarios potenciales se diversifica en entornos regulados, industriales, comerciales y públicos. Los criterios de compra varían según la aplicación: el sector bancario y financiero prioriza la continuidad y la seguridad, la industria manufacturera exige protección ambiental, el sector sanitario valora la validación y la educación prioriza una infraestructura estandarizada y gestionable.
- BFSI: Los bancos y las aseguradoras utilizan servidores aislados para sucursales, soporte de operaciones, vigilancia y recuperación ante desastres, priorizando el control de acceso, la redundancia, la monitorización remota, la capacidad de auditoría y el servicio rápido sobre el terreno.
- Informática y telecomunicaciones: Las nubes perimetrales, la agregación de redes, la inferencia de IA y la infraestructura 5G crean el perfil de crecimiento más sólido, lo que requiere sistemas modulares que se adapten a la creciente densidad y a la refrigeración híbrida.
- Fabricación: Las plantas instalan armarios protegidos cerca de la maquinaria y los sistemas de control, donde el polvo, el calor, las vibraciones, la exposición electromagnética y la continuidad de la producción hacen que la robustez y la facilidad de mantenimiento sean estratégicamente importantes.
- Comercio minorista: Las tiendas y los centros de distribución admiten análisis, vídeo, gestión de inventario y procesamiento de transacciones mediante una infraestructura compacta que limita el ruido, protege los equipos y permite la supervisión remota centralizada.
- Educación: Las escuelas, universidades y campus de investigación valoran los gabinetes estandarizados para laboratorios, administración, seguridad e informática local, equilibrando la disciplina presupuestaria con la seguridad, la acústica y el mantenimiento sencillo.
- Sector sanitario: Los hospitales y las clínicas requieren un control térmico fiable para los sistemas de imagen, historiales clínicos, diagnósticos y atención conectada, haciendo hincapié en el tiempo de actividad, la facilidad de limpieza, la trazabilidad, el acceso seguro y la capacidad de respuesta del servicio.
- Gobierno y Defensa: Las agencias utilizan infraestructuras controladas para comunicaciones seguras, vigilancia, sistemas de mando y servicios distribuidos, priorizando la protección física, el acceso controlado, la redundancia y la garantía documentada de la cadena de suministro.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
BFSI |
Medio |
Resiliencia de las sucursales |
Escalada |
|
Tecnologías de la Información y Telecomunicaciones |
Alto |
IA de borde |
Escalada |
|
Fabricación |
Alto |
Factory Edge |
Escalada |
|
Minorista |
Medio |
Análisis de la tienda |
Escalada |
|
Educación |
Bajo |
Computación del campus |
Emergente |
|
Cuidado de la salud |
Medio |
Línea clínica |
Escalada |
|
Gobierno y Defensa |
Medio |
Computación segura |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de servidores confinados en sistemas HVAC
La computación distribuida se acerca cada vez más a las operaciones.
Las empresas procesan cada vez más vídeo, telemetría, transacciones y datos de máquinas cerca de los usuarios y los equipos para reducir la latencia, la dependencia del ancho de banda y las interrupciones operativas. Los servidores integrados permiten a las organizaciones implementar computación estandarizada en sucursales, fábricas, clínicas, tiendas, campus y centros de comunicaciones sin necesidad de construir salas de datos completas. El impacto comercial abarca gabinetes, refrigeración de precisión, sistemas de alimentación ininterrumpida (UPS), distribución de energía, sensores, sistemas de acceso, integración y mantenimiento. La Agencia Internacional de Energía informó que la demanda de electricidad de los centros de datos aumentó un 17 % en 2025 y podría duplicarse para 2030, lo que refuerza la necesidad de un diseño térmico eficiente a medida que se expande la capacidad distribuida. Los proveedores que empaquetan componentes probados y ofrecen monitorización remota pueden acortar la implementación y, al mismo tiempo, garantizar la disponibilidad.
Las limitaciones de la modernización favorecen la infraestructura autónoma.
Muchas organizaciones necesitan capacidad informática adicional en edificios ocupados, instalaciones antiguas o emplazamientos industriales que carecen de suelos elevados, refrigeración dedicada o espacios seguros. Un gabinete autónomo aísla el calor, controla el flujo de aire, protege los equipos y reduce la dependencia de las condiciones ambientales de la sala. La facilidad de adaptación es un factor decisivo desde el punto de vista comercial: la encuesta de refrigeración de Uptime Institute de 2025 reveló que el 46 % de los encuestados consideraba la integración en la infraestructura existente un criterio de viabilidad clave para la refrigeración líquida directa. Esta misma lógica de adquisición beneficia a los gabinetes prefabricados, ya que los compradores pueden añadir refrigeración y alimentación eléctrica de forma gradual. Los proveedores que minimizan las obras estructurales, las molestias acústicas, las tuberías de refrigerante y la complejidad de la puesta en marcha pueden impulsar proyectos que la construcción convencional retrasaría o haría antieconómicos.
La resiliencia operativa eleva los requisitos del ciclo de vida.
Los servidores aislados protegen las cargas de trabajo que cada vez más dan soporte a la producción, los servicios clínicos, los pagos, las comunicaciones y las operaciones públicas. Por lo tanto, los compradores evalúan la redundancia, las alarmas, el control de acceso, la filtración, el cumplimiento de las normas sobre refrigerantes, las piezas de repuesto y la cobertura técnica, en lugar de solo la capacidad de refrigeración. La encuesta global de Uptime Institute de 2025 reveló que una de cada diez interrupciones importantes seguía causando una interrupción grave o severa, lo que justifica la inversión en infraestructura resiliente. Desde el punto de vista comercial, esto favorece a los proveedores con arquitecturas de sistemas probadas y organizaciones de servicio frente a las compras de componentes fragmentadas. El mantenimiento recurrente, el diagnóstico remoto y las actualizaciones del ciclo de vida se convierten en importantes fuentes de ingresos, mientras que los clientes obtienen una mayor transparencia en la rendición de cuentas. Los proveedores que documentan los márgenes térmicos y los procedimientos de recuperación pueden competir con mayor eficacia en aplicaciones reguladas y de misión crítica.
Tendencias futuras del mercado de servidores con sistemas HVAC
Las arquitecturas térmicas híbridas se convierten en opciones estándar.
Las tendencias del mercado de servidores con sistemas HVAC integrados se centrarán cada vez más en sistemas híbridos que mantengan la refrigeración por aire para equipos generales, a la vez que admiten intercambiadores de calor en la puerta trasera, distribución de refrigerante o circuitos de refrigeración directa al chip para procesadores de mayor densidad. Este enfoque permite a los operadores actualizar racks específicos sin necesidad de reconstruir instalaciones completas. La encuesta de refrigeración de Uptime Institute de 2025 mostró que la refrigeración por aire perimetral seguía siendo utilizada por el 75 % de los encuestados, mientras que la refrigeración líquida directa alcanzó el 22 %, lo que indica una coexistencia en lugar de una sustitución abrupta. Los proveedores responderán con bastidores preparados para refrigeración líquida, controles coordinados, detección de fugas, colectores accesibles e interfaces flexibles de disipación de calor. Las compras premiarán las arquitecturas que preserven la facilidad de mantenimiento y la redundancia entre generaciones mixtas.
La optimización térmica autónoma se expande.
Los sensores, los ventiladores de velocidad variable, los controles de compresores y el software de infraestructura se coordinarán cada vez más en función de la carga del servidor en tiempo real, las condiciones ambientales, el estado de las puertas y el estado de los componentes. Los gabinetes del futuro utilizarán la detección de anomalías para identificar obstrucciones del flujo de aire, degradación del refrigerante, saturación de filtros y desequilibrios térmicos antes de que se produzca una interrupción del servicio. Los compradores preferirán la automatización explicable que recomienda acciones, manteniendo la aprobación humana para los cambios de control. El análisis a nivel de flota permitirá a los operadores comparar el consumo de energía, las alarmas y la capacidad en cientos de sitios distribuidos. Las interfaces estándar y los controles de ciberseguridad determinarán su adopción, ya que la optimización remota no debe generar riesgos operativos ni limitar a los clientes a ecosistemas de monitorización cerrados.
Oportunidades de mercado para servidores con sistemas HVAC integrados
Desarrollar programas de infraestructura perimetral repetibles
Los integradores de sistemas y los proveedores de equipos pueden transformar compras puntuales de gabinetes en programas para múltiples ubicaciones, destinados a bancos, minoristas, hospitales, fabricantes, escuelas y agencias gubernamentales. Las previsiones del mercado de servidores con sistemas HVAC integrados respaldan diseños estandarizados con opciones controladas para la altura del rack, la redundancia, la acústica, la filtración, la seguridad y la monitorización. Un enfoque basado en plantillas reduce el esfuerzo de ingeniería, simplifica las piezas de repuesto y mejora la familiaridad de los técnicos en entornos distribuidos. Los proveedores deben combinar estudios de sitio, integración en fábrica, puesta en marcha, soporte remoto y planificación de actualizaciones bajo niveles de servicio medibles. La financiación y el despliegue por fases pueden reducir las barreras iniciales, mientras que el análisis de la flota genera valor recurrente. El éxito depende de una gobernanza de configuración sólida y una cobertura de servicio regional fiable.
Ingeniero para zonas inhóspitas y desatendidas.
Los especialistas pueden centrarse en fábricas, empresas de servicios públicos, minas, centros de transporte, emplazamientos de telecomunicaciones, instalaciones de defensa y clínicas remotas donde el polvo, la humedad, la sal, las vibraciones, la inestabilidad del suministro eléctrico o el mantenimiento limitado restringen la TI convencional. Las prioridades de inversión incluyen la entrada de cables sellada, materiales resistentes a la corrosión, filtros reemplazables, amplios rangos de temperatura ambiente de funcionamiento, ventiladores redundantes, integración segura de baterías y diagnóstico remoto. Las alianzas locales para la instalación y el suministro de repuestos pueden ser más valiosas que la incorporación de variantes de producto. Los proveedores deben validar los sistemas en condiciones térmicas y ambientales realistas y documentar los procedimientos de recuperación. Los precios premium son sostenibles cuando el gabinete evita interrupciones en la producción, fallos en los equipos o costosas construcciones en ubicaciones inadecuadas para salas de servidores estándar.
Novedades recientes
- Enero de 2026: Trane Technologies ha lanzado su nueva unidad de distribución de refrigerante (CDU) de la serie DCDA, desarrollada específicamente para centros de datos en la región de Asia-Pacífico. Esta solución está diseñada para satisfacer las crecientes necesidades de refrigeración derivadas de la inteligencia artificial (IA), la computación de alto rendimiento y la creciente densidad de la infraestructura de servidores. A medida que los centros de datos gestionan cargas de trabajo informáticas más potentes, los sistemas de refrigeración por aire convencionales se enfrentan a dificultades para gestionar el aumento de la carga térmica. La refrigeración líquida se está adoptando cada vez más como una alternativa eficiente para entornos informáticos de alta densidad.
- Marzo de 2026: Schneider Electric ha presentado su nueva familia de variadores de velocidad Altivar para sistemas HVAC, que incluye los variadores ATH200 y ATH600, diseñados para ayudar a las instalaciones comerciales y de misión crítica a mejorar la eficiencia energética, la fiabilidad del sistema y la integración con la gestión de edificios. La compañía afirma que los nuevos variadores pueden ofrecer un ahorro energético superior al 30 % en aplicaciones HVAC adecuadas.
- Agosto de 2026: Bosch Home Comfort Group ha presentado una nueva gama de sistemas de calefacción y refrigeración Evcon y Guardian, diseñada específicamente para proyectos residenciales multifamiliares en Estados Unidos y Canadá. Esta oferta busca brindar a desarrolladores, ingenieros y contratistas mayor flexibilidad al diseñar e instalar sistemas de climatización para apartamentos, condominios y casas adosadas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -