
Mercato dei server contenuti HVAC: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei server con sistema HVAC integrato (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (inferiore a 20 U, da 20 a 40 U, superiore a 40 U); applicazione (BFSI, IT e telecomunicazioni, produzione, vendita al dettaglio, istruzione, sanità, governo e difesa e altri); area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039459
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


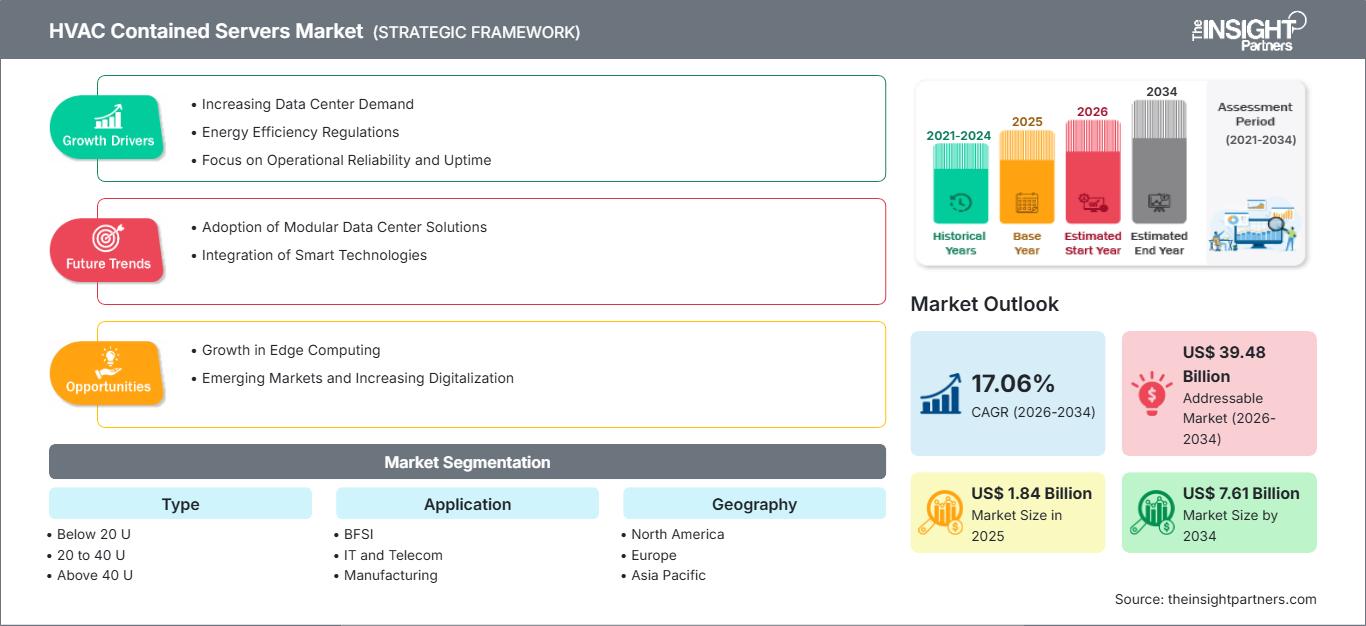
Dimensioni del mercato nel 2025
1,84 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,61 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,06 %
Tasso di crescita
Mercato di riferimento
39,48 miliardi di dollari USA
(2026-2034)
Il mercato dei server con sistema HVAC integrato ha raggiunto 1,84 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,61 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 17,06% nel periodo 2026-2034. La domanda riflette la necessità di installare capacità di elaborazione sicure e termicamente controllate in uffici, fabbriche, ospedali, filiali, campus e strutture pubbliche dove le sale data center convenzionali risultano impraticabili, costose o troppo lente da realizzare.
In tutto il Nord America, si prevede che il mercato dei server con sistema HVAC integrato crescerà a un tasso annuo composto (CAGR) del 16,0-17,0% fino al 2034. I carichi di lavoro ad alta densità, i requisiti di sovranità dei dati e i tempi di costruzione ristretti favoriscono l'adozione di contenitori pre-ingegnerizzati che combinano spazio rack, raffreddamento di precisione, distribuzione dell'alimentazione, monitoraggio e protezione fisica. L'adozione è più forte laddove i siti distribuiti necessitano di implementazione prevedibile, supervisione remota e resilienza senza la necessità di creare spazi dedicati.
Analisi e approfondimenti sul mercato dei server con sistema HVAC integrato.
- Nord America: Nel 2025 la regione deteneva una quota di mercato stimata tra il 34% e il 36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,0-17,0% nel periodo 2026-2034, grazie alla modernizzazione dell'edge computing, alle infrastrutture aziendali predisposte per l'intelligenza artificiale e alle reti di servizi a livello nazionale.
- USA: Nel 2025 il Paese rappresentava l'82-84% della domanda nordamericana e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,2-17,2% nel periodo 2026-2034.
- Europa: Secondo le stime, l'Europa rappresenterà una quota del 25-27% nel 2025 e dovrebbe crescere a un tasso annuo composto (CAGR) del 15-16% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato stimata tra il 28% e il 30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18,0-19,0% fino al 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello dei 20-40 anni, deteneva una quota di mercato stimata tra il 46% e il 48% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 16,5-17,5% nel periodo 2026-2034.
- Segmento ad alta crescita: il settore IT e delle telecomunicazioni rappresentava una quota stimata del 24-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18,5-19,5% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Black Box Corporation, Vertiv Group Corp., STULZ GmbH, Schneider Electric SE, Hitachi, Ltd., Crenlo Engineered Cabs, EIC Solutions, Inc., Tripp Lite, Rackmount Solutions, Inc. e Karis.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La categoria si è evoluta da singoli armadi e unità di condizionamento d'aria per ambienti a soluzioni infrastrutturali integrate basate su involucri termici collaudati. Queste soluzioni ora includono rack, raffreddamento a velocità variabile, UPS, distribuzione di energia, integrazione di sensori, interfaccia con sistemi antincendio, gestione degli accessi e allarmi remoti. La produzione si sta orientando verso piattaforme configurabili anziché soluzioni metalliche personalizzate, offrendo al contempo opzioni per classificazioni NEMA, acustica, ridondanza e installazione esterna. L'aumento della densità di calore sta spingendo i progettisti a concentrarsi maggiormente sui percorsi di flusso e sulle temperature di ritorno piuttosto che sul dimensionamento dell'armadio.
Entro il 2034, si prevede un'espansione in tutto il Sud-est asiatico, in India, nella regione del Golfo, nell'Europa orientale e nei principali centri industriali dell'America Latina, grazie alla diffusione dell'accesso al cloud, dell'automazione e dei servizi pubblici digitali anche al di fuori delle grandi città. L'attenzione si concentrerà sui sistemi modulari, che possono essere implementati in prossimità dei processi anziché essere ospitati in edifici dedicati. La legislazione sull'efficienza energetica, l'eliminazione graduale dei refrigeranti, le esigenze di sicurezza e i requisiti di resilienza renderanno vincenti i fornitori in grado di dimostrare prestazioni ottimali durante l'intero ciclo di vita, reti di assistenza e opzioni di raffreddamento ad aria e a liquido che non richiedano interventi immediati di ristrutturazione degli edifici.
Ambito del rapporto di mercato sui server con sistema HVAC integrato
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,84 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 7,61 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,06% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei server con sistema HVAC integrato
La crescita del mercato dei server con contenitori HVAC è trainata dal distributed computing, dalla limitazione degli spazi e dalla necessità di proteggere l'infrastruttura IT al di fuori delle sale dati progettate. Applicazioni come le filiali bancarie, l'aggregazione delle telecomunicazioni, il controllo della produzione, l'imaging sanitario, l'analisi dei dati per il settore retail e il computing universitario richiedono l'elaborazione localizzata all'interno di un ambiente controllato per quanto riguarda temperatura, umidità, polvere e accesso. La catena del valore comprende produttori di contenitori, fornitori di tecnologie di raffreddamento di precisione, fornitori di UPS/PDU, fornitori di software di monitoraggio, integratori, appaltatori e società di assistenza sul campo.
La catena di fornitura si basa su compressori, ventilatori, scambiatori di calore, controllori, lamiere, quadri elettrici e ingegneri specializzati. Sebbene le soluzioni standardizzate da 20-40U offrano scalabilità, per ambienti più difficili sono necessarie soluzioni più robuste che possono includere resistenza alla corrosione, sigillatura dei cavi, filtrazione e specifiche adeguate. Oltre alla capacità di raffreddamento e al prezzo, i clienti richiedono anche ridondanza, monitoraggio, assistenza e conformità agli standard dei refrigeranti.
Secondo il rapporto HVAC Contained Servers Market, la concorrenza si sta spostando dalla fornitura di armadi rack all'offerta di infrastrutture complete e con servizi inclusi. Aziende come Vertiv Group Corp., Schneider Electric SE e STULZ GmbH utilizzano ampie gamme di prodotti con servizi di supporto a livello mondiale, mentre Black Box Corporation e Rackmount Solutions, Inc. si concentrano su installazione, connessione e applicabilità. EIC Solutions, Inc. e Crenlo Engineered Cabs si rivolgono ad applicazioni che richiedono una protezione ambientale sigillata.
Sono previsti investimenti nella progettazione di micro data center modulari, sistemi di controllo intelligenti, soluzioni di sostituzione dei refrigeranti e rack compatibili con i sistemi a liquido. Hitachi, Ltd. contribuisce con la sua esperienza nelle infrastrutture industriali e digitali, mentre Tripp Lite aiuta Eaton a integrare i rack con le soluzioni di alimentazione. Karis offre armadi rack personalizzati in base alle esigenze specifiche. Il vantaggio competitivo deriva dall'efficienza termica, dall'assistenza fornita da una base installata esistente, dalla capacità di distribuzione e dal coordinamento di armadi rack, alimentazione, raffreddamento e monitoraggio in un unico modello di responsabilità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei server integrati per sistemi HVAC: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei server dedicati per sistemi HVAC
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 34% e il 36% nel settore dei server con contenimento HVAC, e si prevede una crescita annua composta (CAGR) tra il 16% e il 17% dal 2026 al 2034. La modernizzazione delle infrastrutture aziendali periferiche, l'intelligenza artificiale applicata all'inferenza, i calcoli governativi sicuri e la trasformazione industriale digitale sono i principali motori della domanda. Questa regione vanta una combinazione di infrastrutture IT esistenti su larga scala e di ecosistemi sviluppati per integratori, servizi di colocation, controllo, alimentazione e raffreddamento di precisione, consentendo ai sistemi di contenimento di diventare un'infrastruttura replicabile.
Il tasso di crescita più elevato si registrerà nelle filiali remote, negli impianti di produzione, nei laboratori, nei complessi sanitari e nelle sale di telecomunicazione, dove i tempi di inattività e le interruzioni dovute ai lavori di costruzione comporteranno costi aggiuntivi per l'azienda. In Canada, le implementazioni si concentrano sui servizi pubblici distribuiti e sulla lavorazione delle risorse naturali, mentre il Messico beneficia della sua infrastruttura manifatturiera e logistica. I clienti ora richiedono monitoraggio remoto, raffreddamento ridondante, accesso sicuro e soluzioni di sostituzione rapida. I prodotti di Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation e Tripp Lite migliorano l'affidabilità, ma sono ostacolati dalla durata dell'installazione degli impianti elettrici, dalla carenza di tecnici e dalle procedure di autorizzazione.
Mercato statunitense dei server dedicati per sistemi HVAC
Nel 2025, gli Stati Uniti rappresentavano, secondo le stime, l'82-84% della domanda nordamericana e si prevede una crescita annua composta (CAGR) del 16,2-17,2% nel periodo 2026-2034. Filiali connesse al cloud, strutture di difesa, reti ospedaliere, fabbriche automatizzate e sistemi di vendita al dettaglio a bassa latenza creano un'ampia base di applicazioni. Le organizzazioni utilizzano rack contenuti per aggiungere capacità di elaborazione resilienti senza dover attendere la costruzione di data center tradizionali o l'espansione di strutture centralizzate.
Vertiv Group Corp., Schneider Electric SE, STULZ GmbH, Black Box Corporation, EIC Solutions, Inc., Rackmount Solutions, Inc., Crenlo Engineered Cabs e Tripp Lite offrono linee di prodotti o servizi pertinenti. Il settore BFSI (Banking, Financial Services and Insurance) richiede sicurezza e continuità operativa. Il settore manifatturiero necessita di filtrazione e protezione ambientale, mentre il settore sanitario è interessato alla manutenibilità. Per gli acquirenti governativi, il controllo degli accessi e la dimostrazione di resilienza sono considerazioni imprescindibili. Le valutazioni ora prendono in considerazione il consumo energetico totale, l'approccio alla refrigerazione, la capacità di allarme, la manutenibilità e la copertura nazionale. La possibilità di ammodernamento riveste ancora un ruolo importante a causa della necessità di interventi in edifici occupati.
Mercato europeo dei server dedicati per sistemi HVAC
L'Europa ha contribuito per circa il 25-27% nel 2025 e si prevede una crescita annua composta (CAGR) del 15-16% tra il 2026 e il 2034, con la Germania in prima linea. L'elevata esposizione ai costi energetici, l'esigenza di residenza dei dati, l'automazione industriale e la limitazione dello spazio disponibile negli immobili urbani sono alcuni dei fattori che favoriscono soluzioni infrastrutturali di contenimento efficienti. L'industria manifatturiera tedesca richiede sistemi robusti e la disponibilità di competenze locali nel raffreddamento di precisione aumenta la fiducia nella specifica del sistema.
Nel caso del Regno Unito, il mercato sarà trainato dai servizi finanziari, dalle telecomunicazioni, dall'edge computing e dalla modernizzazione del settore pubblico, con conseguente aumento della domanda di armadi di sicurezza da installare in filiali, centri di scambio, campus e uffici. La Francia beneficerà dei settori della difesa, della sanità, dei trasporti e delle infrastrutture digitali statali. L'Italia vanta cluster industriali e attività commerciali distribuite, mentre la Spagna può contare su infrastrutture cloud e di connettività per incentivare l'edge computing. Il mercato europeo è caratterizzato da una forte attenzione alle prestazioni energetiche, ai refrigeranti a basso potenziale di riscaldamento globale, alla gestione del rumore acustico, alla manutenzione durante l'intero ciclo di vita e alla documentazione di conformità.
Mercato dei server dedicati per il settore HVAC nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 28% e il 30%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 18-19% nel periodo 2026-2034, trainata dalla Cina. La Cina si basa su una strategia incentrata su produzione, telecomunicazioni, cloud computing e città intelligenti, mentre Giappone e Corea del Sud si concentrano su infrastrutture robuste e compatte, adatte a operazioni industriali e IT sofisticate.
In India, i programmi relativi alla localizzazione dei dati, ai servizi digitali e alla modernizzazione delle imprese aumentano le dimensioni potenziali del mercato. L'Australia fornisce supporto ai settori minerario, dei servizi governativi, sanitario e delle infrastrutture regionali periferiche. Tra i fattori favorevoli si annoverano gli incentivi politici, l'implementazione del 5G, l'automazione industriale e la mancanza di accesso a data center personalizzati.
Mercato dei server dedicati per sistemi HVAC in Medio Oriente e Africa
Si prevede che la regione Medio Oriente e Africa (MEA) e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 17,0%-18,0% nel periodo 2026-2034, con gli Emirati Arabi Uniti in posizione di leadership. La forte domanda di contenitori sigillati, efficienti dal punto di vista energetico e gestibili da remoto è dovuta alle iniziative di cloud pubblico, alla modernizzazione delle infrastrutture di telecomunicazione, alla modernizzazione della pubblica amministrazione e alle rigide condizioni climatiche.
L'Arabia Saudita è caratterizzata dalla diversificazione dell'economia e dallo sviluppo di nuove infrastrutture digitali, mentre gli Emirati Arabi Uniti offrono opportunità in ambito logistico, dei servizi e per la creazione di sedi regionali. Il Sudafrica è caratterizzato dalle esigenze dei settori minerario, finanziario, delle telecomunicazioni e governativo. Nell'area ReMEA (Resto del Medio Oriente e dell'Africa) vi è un forte interesse per i sistemi ad alta efficienza energetica a causa delle reti elettriche limitate e delle distanze dai servizi.
Analisi di segmentazione
Tipo
Si prevede che questo tipo di server registrerà un tasso di crescita annuo composto (CAGR) del 16,5-17,5% nel periodo 2026-2034. Il mercato dei server con sistema HVAC integrato spazia da armadi compatti per filiali a grandi contenitori ad alta capacità. La scelta dipende dal numero di apparecchiature, dal carico termico, dalla ridondanza, dallo spazio di servizio, dai limiti acustici, dal carico del pavimento e dalle future espansioni. I formati standard da 20 a 40 U offrono il miglior equilibrio tra densità, trasportabilità e flessibilità di implementazione.
- Sotto i 20 U: i sistemi compatti sono ideali per filiali, aule, cliniche, punti vendita e sale telecomunicazioni, dove la disponibilità limitata di apparecchiature, la bassa rumorosità, la rapidità di installazione e il controllo ambientale sicuro sono prioritari rispetto alla possibilità di espansione.
- Da 20 a 40 U: gli armadi di medie dimensioni occupano la posizione più ampia, bilanciando compatibilità con i rack standard, efficienza di raffreddamento, accessibilità per la manutenzione, mobilità e capacità sufficiente per carichi di lavoro aziendali, industriali e istituzionali.
- Oltre i 40 U: gli armadi di grandi dimensioni supportano configurazioni dense di server, storage e reti, risultando strategicamente importanti per l'inferenza AI, i siti edge consolidati, i laboratori e le strutture che richiedono una maggiore ridondanza.
Applicazione
Si prevede che l'applicazione crescerà a un tasso annuo composto (CAGR) del 17,0-18,0% nel periodo 2026-2034. L'adozione è trainata dai settori IT e delle telecomunicazioni, ma la base di utenti potenziali è diversificata e comprende ambienti regolamentati, industriali, commerciali e pubblici. I criteri di acquisto variano a seconda dell'applicazione: il settore bancario e finanziario (BFSI) privilegia la continuità e la sicurezza, il settore manifatturiero richiede la tutela ambientale, il settore sanitario valorizza la validazione e il settore dell'istruzione dà priorità a infrastrutture gestibili e standardizzate.
- Settore bancario e finanziario: banche e compagnie assicurative utilizzano server dedicati per filiali, supporto alle negoziazioni, sorveglianza e ripristino di emergenza, dando priorità al controllo degli accessi, alla ridondanza, al monitoraggio remoto, alla tracciabilità e alla rapidità di intervento sul campo.
- IT e telecomunicazioni: cloud edge, aggregazione di rete, inferenza AI e infrastrutture 5G creano il profilo di crescita più forte, richiedendo sistemi modulari in grado di gestire la crescente densità e il raffreddamento ibrido.
- Produzione: Gli impianti installano armadi protettivi in prossimità di macchinari e sistemi di controllo, dove polvere, calore, vibrazioni, esposizione elettromagnetica e continuità produttiva rendono la robustezza e la manutenibilità strategicamente importanti.
- Vendita al dettaglio: negozi e centri di distribuzione supportano analisi, video, gestione dell'inventario ed elaborazione delle transazioni attraverso un'infrastruttura compatta che limita il rumore, protegge le apparecchiature e consente la supervisione remota centralizzata.
- Istruzione: Scuole, università e campus di ricerca apprezzano gli armadi standardizzati per laboratori, uffici amministrativi, sicurezza e postazioni informatiche locali, trovando un equilibrio tra disciplina di bilancio, sicurezza, acustica e semplicità di manutenzione.
- Settore sanitario: ospedali e cliniche necessitano di un controllo termico affidabile per sistemi di imaging, archiviazione dati, diagnostica e assistenza connessa, ponendo l'accento su disponibilità, facilità di pulizia, tracciabilità, accesso sicuro e reattività del servizio.
- Governo e difesa: le agenzie utilizzano infrastrutture isolate per comunicazioni sicure, sorveglianza, sistemi di comando e servizi distribuiti, privilegiando la protezione fisica, l'accesso controllato, la ridondanza e la garanzia documentata della catena di approvvigionamento.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
BFSI |
Mezzo |
Resilienza delle filiali |
Scalatura |
|
IT e telecomunicazioni |
Alto |
Intelligenza artificiale Edge |
Scalatura |
|
Produzione |
Alto |
Bordo della fabbrica |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Analisi del negozio |
Scalatura |
|
Preparazione |
Basso |
Informatica del campus |
Emergenti |
|
Assistenza sanitaria |
Mezzo |
Clinical Edge |
Scalatura |
|
Governo e Difesa |
Mezzo |
Informatica sicura |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei server integrati nei sistemi HVAC.
Il calcolo distribuito si avvicina alle operazioni
Le aziende elaborano sempre più dati video, telemetrici, transazionali e provenienti da macchinari in prossimità di utenti e apparecchiature per ridurre la latenza, la dipendenza dalla larghezza di banda e le interruzioni operative. I server dedicati consentono alle organizzazioni di implementare soluzioni di elaborazione standardizzate in filiali, stabilimenti, cliniche, negozi, campus e siti di comunicazione senza dover costruire sale server complete. L'impatto commerciale si estende a rack, sistemi di raffreddamento di precisione, UPS, distribuzione di energia, sensori, sistemi di accesso, integrazione e manutenzione. L'Agenzia Internazionale dell'Energia ha riportato che la domanda di elettricità dei data center è aumentata del 17% nel 2025 e potrebbe raddoppiare entro il 2030, rafforzando la necessità di una progettazione termica efficiente con l'espansione della capacità distribuita. I fornitori che offrono componenti testati e monitoraggio remoto possono abbreviare i tempi di implementazione garantendo al contempo la continuità operativa.
I vincoli di ammodernamento favoriscono le infrastrutture autonome.
Molte organizzazioni necessitano di capacità di calcolo aggiuntive all'interno di edifici occupati, strutture obsolete o siti industriali privi di pavimenti sopraelevati, sistemi di raffreddamento dedicati o spazi sicuri e protetti. Un armadio autonomo isola termicamente, controlla il flusso d'aria, protegge le apparecchiature e riduce la dipendenza dalle condizioni ambientali. La facilità di retrofit è un fattore commercialmente decisivo: l'indagine sul raffreddamento del 2025 dell'Uptime Institute ha rilevato che il 46% degli intervistati considerava l'integrazione nell'infrastruttura esistente un criterio di fattibilità fondamentale per il raffreddamento a liquido diretto. La stessa logica di acquisto avvantaggia gli armadi prefabbricati, poiché gli acquirenti possono aggiungere raffreddamento e alimentazione in modo incrementale. I fornitori che riducono al minimo i lavori strutturali, l'impatto acustico, le tubazioni del refrigerante e la complessità di messa in servizio possono sbloccare progetti che la costruzione tradizionale ritarderebbe o renderebbe antieconomici.
La resilienza operativa aumenta i requisiti del ciclo di vita
I server dedicati proteggono i carichi di lavoro che supportano sempre più la produzione, i servizi clinici, i pagamenti, le comunicazioni e le operazioni pubbliche. Gli acquirenti valutano quindi la ridondanza, gli allarmi, il controllo degli accessi, la filtrazione, la conformità dei refrigeranti, i pezzi di ricambio e la copertura tecnica, piuttosto che la sola capacità di raffreddamento. Un'indagine globale del 2025 dell'Uptime Institute ha rilevato che un'interruzione su dieci con impatto significativo causava ancora gravi o gravi disagi, giustificando gli investimenti in infrastrutture resilienti. Dal punto di vista commerciale, ciò favorisce i fornitori con architetture di sistema collaudate e organizzazioni di assistenza rispetto all'acquisto di componenti frammentati. La manutenzione periodica, la diagnostica remota e gli aggiornamenti del ciclo di vita diventano importanti flussi di entrate, mentre i clienti ottengono una maggiore trasparenza. I fornitori che documentano i margini termici e le procedure di ripristino possono competere in modo più efficace nelle applicazioni regolamentate e mission-critical.
Mercato dei server con sistema HVAC integrato: tendenze future
Le architetture termiche ibride diventano opzioni standard
Le tendenze del mercato dei server con sistema HVAC integrato si concentreranno sempre più su sistemi ibridi che mantengono il raffreddamento ad aria per le apparecchiature generiche, supportando al contempo scambiatori di calore posteriori, distribuzione del refrigerante o circuiti diretti al chip per processori più densi. Questo approccio consente agli operatori di aggiornare rack selezionati senza dover ricostruire interi impianti. L'indagine sul raffreddamento del 2025 dell'Uptime Institute ha mostrato che il raffreddamento ad aria perimetrale era ancora utilizzato dal 75% degli intervistati, mentre il raffreddamento a liquido diretto raggiungeva il 22%, indicando una coesistenza piuttosto che una sostituzione improvvisa. I fornitori risponderanno con chassis predisposti per il raffreddamento a liquido, controlli coordinati, rilevamento delle perdite, collettori accessibili e interfacce flessibili per la dissipazione del calore. Gli acquisti premieranno le architetture che preservano la manutenibilità e la ridondanza tra generazioni diverse.
L'ottimizzazione termica autonoma si espande
Sensori, ventilatori a velocità variabile, controlli dei compressori e software infrastrutturale saranno sempre più coordinati in base al carico del server in tempo reale, alle condizioni ambientali, allo stato delle porte e all'integrità dei componenti. I futuri quadri elettrici utilizzeranno il rilevamento delle anomalie per identificare ostruzioni del flusso d'aria, degrado del refrigerante, sovraccarico dei filtri e squilibri termici prima che si verifichino interruzioni del servizio. Gli acquirenti preferiranno un'automazione interpretabile che suggerisca azioni, preservando al contempo l'approvazione umana per le modifiche ai controlli. L'analisi a livello di flotta consentirà agli operatori di confrontare il consumo energetico, gli allarmi e la capacità su centinaia di siti distribuiti. Interfacce standard e controlli di sicurezza informatica determineranno l'adozione, poiché l'ottimizzazione remota non deve creare rischi operativi né vincolare i clienti a ecosistemi di monitoraggio chiusi.
Opportunità di mercato per i server con sistema HVAC integrato
Creare programmi di infrastruttura edge ripetibili
Gli integratori di sistemi e i fornitori di apparecchiature possono convertire gli acquisti una tantum di armadi rack in programmi multi-sito per banche, rivenditori, ospedali, produttori, scuole e agenzie governative. Le previsioni di mercato per i server con sistema HVAC integrato supportano progetti standardizzati con opzioni controllate per altezza rack, ridondanza, acustica, filtrazione, sicurezza e monitoraggio. Un approccio basato su modelli riduce lo sforzo di progettazione, semplifica la gestione dei pezzi di ricambio e migliora la familiarità dei tecnici con le infrastrutture distribuite. I fornitori dovrebbero combinare sopralluoghi, integrazione in fabbrica, collaudo, supporto remoto e pianificazione degli aggiornamenti nell'ambito di livelli di servizio misurabili. Il finanziamento e l'implementazione graduale possono ridurre le barriere iniziali, mentre l'analisi della flotta crea valore ricorrente. Il successo dipende da una governance della configurazione difendibile e da una copertura di assistenza regionale affidabile.
Ingegnere specializzato in aree difficili e svantaggiate
Gli specialisti possono rivolgersi a fabbriche, aziende di servizi pubblici, miniere, snodi di trasporto, siti di telecomunicazione, strutture di difesa e cliniche remote, dove polvere, umidità, salsedine, vibrazioni, alimentazione elettrica instabile o manutenzione limitata limitano le soluzioni IT convenzionali. Le priorità di investimento includono l'ingresso dei cavi sigillato, materiali resistenti alla corrosione, filtri sostituibili, ampi intervalli di temperatura ambiente, ventole ridondanti, integrazione sicura delle batterie e diagnostica remota. Le partnership locali per l'installazione e i pezzi di ricambio possono essere più vantaggiose rispetto all'aggiunta di varianti di prodotto. I fornitori dovrebbero validare i sistemi in condizioni termiche e ambientali realistiche e documentare le procedure di ripristino. Un prezzo più elevato è sostenibile quando l'involucro evita interruzioni della produzione, guasti alle apparecchiature o costose costruzioni in luoghi non adatti alle sale server standard.
Sviluppi recenti
- Gennaio 2026: Trane Technologies ha lanciato la sua nuova serie DCDA di unità di distribuzione del refrigerante (CDU), sviluppata specificamente per i data center della regione Asia-Pacifico. La soluzione è progettata per soddisfare le crescenti esigenze di raffreddamento generate dall'intelligenza artificiale (IA), dal calcolo ad alte prestazioni e da infrastrutture server sempre più dense. Con l'aumento dei carichi di lavoro di calcolo nei data center, i sistemi di raffreddamento ad aria convenzionali faticano a gestire il crescente calore generato. Il raffreddamento a liquido viene sempre più adottato come alternativa efficiente per gli ambienti di calcolo ad alta densità.
- Marzo 2026: Schneider Electric ha presentato la sua nuova famiglia di azionamenti Altivar per sistemi HVAC, composta dagli azionamenti a velocità variabile ATH200 e ATH600, progettati per aiutare gli edifici commerciali e le strutture critiche a migliorare l'efficienza energetica, l'affidabilità del sistema e l'integrazione con la gestione degli edifici. L'azienda afferma che i nuovi azionamenti possono offrire un risparmio energetico superiore al 30% nelle applicazioni HVAC idonee.
- Agosto 2026: Bosch Home Comfort Group ha presentato una nuova gamma di sistemi di riscaldamento e raffreddamento Evcon e Guardian, progettati specificamente per progetti residenziali multifamiliari negli Stati Uniti e in Canada. L'offerta mira a fornire a sviluppatori, ingegneri e installatori maggiore flessibilità nella progettazione e installazione di sistemi HVAC per appartamenti, condomini e villette a schiera.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -