
Markt für HVDC Wandler: Größe, Marktanteil & Prognose 2034
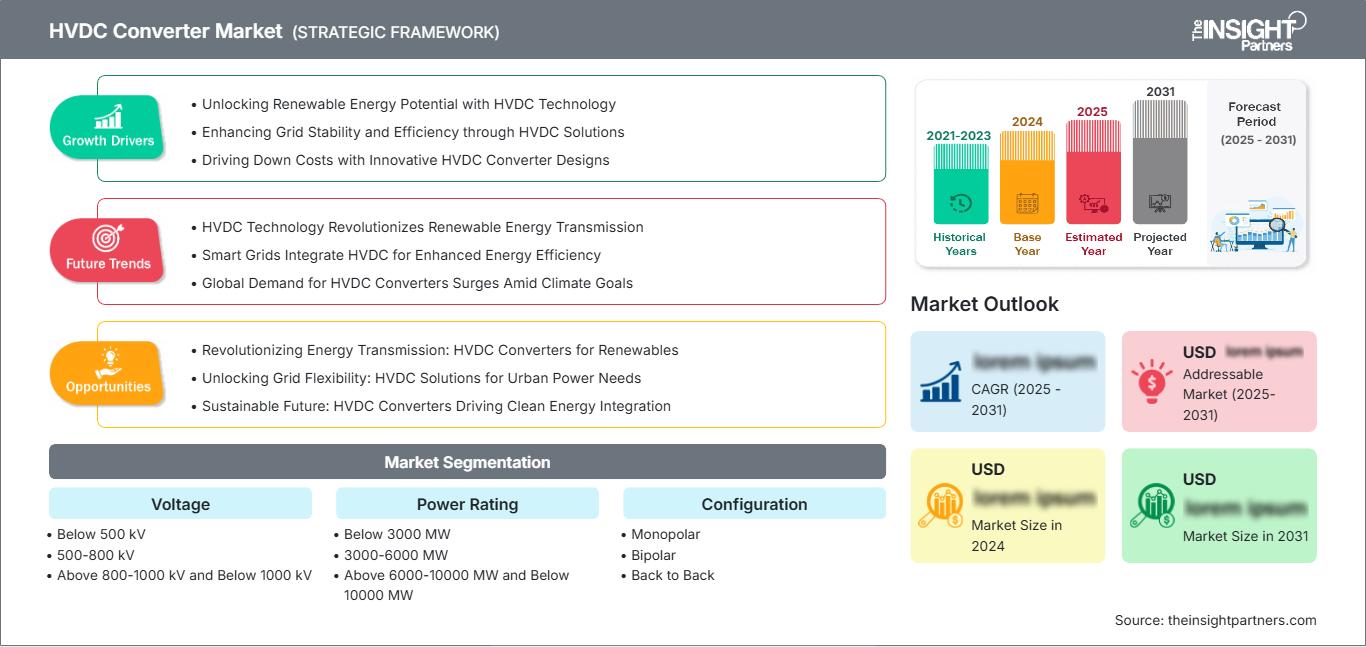
Marktgröße und Prognosen für HGÜ-Umrichter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Spannung (unter 500 kV, 500–800 kV, über 800–1000 kV und unter 1000 kV); Nennleistung (unter 3000 MW, 3000–6000 MW, über 6000–10000 MW und unter 10000 MW); Konfiguration (monopolar, bipolar, Back-to-Back, Sonstige); Umrichter (LCC, VSC, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027600
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
12,91 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
18,43 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,55 %
Wachstumsrate
Adressierbarer Markt
146,10 Mrd. US-Dollar
(2026–2034)
Der Markt für HGÜ-Umrichter wurde 2025 auf 12,91 Milliarden US-Dollar geschätzt und soll bis 2034 auf 18,43 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,55 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Umrichtersysteme verschiedener Spannungsklassen, Nennleistungen, Konfigurationen sowie LCC- und VSC-Technologien. Die Nachfrage ist mit der Übertragung großer Strommengen über weite Strecken, der Einspeisung erneuerbarer Energien, grenzüberschreitenden Verbindungen, dem Netzausbau und der Erneuerung veralteter Übertragungsanlagen verbunden.
Für Nordamerika wird bis 2034 ein modelliertes jährliches Wachstum von 4,1–4,8 % erwartet, das durch die Modernisierung des Übertragungsnetzes und den steigenden Strombedarf von Rechenzentren, der industriellen Elektrifizierung und der Erzeugung erneuerbarer Energien begünstigt wird. Der Markt für HGÜ-Umrichter in der Region profitiert zudem von etablierten Beschaffungsstrukturen der Energieversorger und dem zunehmenden Interesse an Fernübertragungskorridoren, die abgelegene Erzeugungsanlagen mit konzentrierten Verbrauchszentren verbinden können.
Marktanalyse und Einblicke für HGÜ-Umrichter
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 21–25 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,1–4,8 % wachsen wird, unterstützt durch den Ersatz des Übertragungsnetzes, die Integration erneuerbarer Energien, interregionale Verbindungen und die steigende Stromnachfrage.
- USA: Die USA machen im Jahr 2025 82–86 % der nordamerikanischen Einnahmen aus und werden laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,9 % wachsen, unterstützt durch die Modernisierung der Stromnetze und neue Übertragungskorridore.
- Europa: Europa wird im Jahr 2025 einen Anteil von 25–29 % haben und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,3–5,0 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch Offshore-Windkraft- und Interkonnektionsprojekte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 38–42 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,7 % wachsen. China, Indien, Japan, Südkorea und Australien unterstützen groß angelegte Investitionen in die Stromübertragung.
- Größtes Segment: Die Kategorie 500–800 kV hält im Jahr 2025 einen modellierten Marktanteil von 41–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen.
- Segment mit hohem Wachstumspotenzial: VSC repräsentiert im Modell einen Marktanteil von 38–42 % im Jahr 2025 und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation, NR Electric Co., Ltd., C-EPRI, China XD Group Co., Ltd., C-EPRI Power Engineering Company, XJ Electric Co., Ltd., Hyosung Heavy Industries Corporation, LS Electric Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
HGÜ-Umrichter haben sich zu dynamischeren Systemen weiterentwickelt, die erneuerbare Energien integrieren und Netzausfälle aus den bisher vorherrschenden großflächigen Übertragungsprojekten ausgleichen. Technologische Fortschritte bei Thyristoren, IGBTs, modularen Multilevel-Umrichtern, digitalen Steuerungs- und Schutzsystemen haben die Anwendungsmöglichkeiten der Umrichter weiter ausgebaut. Zudem findet eine stärkere Lokalisierung der Fertigung statt, da Energieversorger kürzere Lieferketten für Transformatoren, Ventile, Steuerungs- und Hochspannungstechnik bevorzugen.
Zukünftige Investitionen werden voraussichtlich von der Region Asien-Pazifik, Nordamerika und Europa getragen, wo erneuerbare Energien und Elektrifizierung neue Investitionen in die Übertragungsinfrastruktur erfordern. Die regulatorische Unterstützung von Verbindungsleitungen, Offshore-Windkraft, Netzstabilität und Dekarbonisierung kann die Projektpipeline stärken. Auch die Beschaffungstrends entwickeln sich weiter, bedingt durch lange Lieferzeiten für Ausrüstung, begrenzte Engineering-Kapazitäten und die Koordination von Umrichterstationen mit Kabeln und Umspannwerken.
Berichtsumfang zum Markt für HGÜ-Umrichter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 12,91 Milliarden US-Dollar |
| Marktgröße bis 2034 | 18,43 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,55 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für HGÜ-Umrichter
Das Wachstum des Marktes für HGÜ-Umrichter hängt maßgeblich von der zunehmenden Entfernung zwischen Standorten erneuerbarer Energieerzeugung und Stromverbrauchern ab. Umrichteranlagen stellen ein wichtiges Glied in der Wertschöpfungskette dar und verbinden Erzeugungsstandorte, Übertragungsleitungen, Offshore-Windparks und Stromabnehmer. Laut der Internationalen Energieagentur (IEA) müssen bis 2040 im Rahmen der nationalen Klima- und Energieziele mindestens 80 Millionen Kilometer Stromnetze neu gebaut oder modernisiert werden. Dies unterstreicht den Bedarf an Übertragungslösungen, die große Strommengen effizient transportieren können.
Die Lieferkette umfasst Leistungshalbleiter, Umrichtertransformatoren, Thyristoren, IGBT-Module, Drosselspulen, Filter, Kühlsysteme, Schutzeinrichtungen, Steuerungsplattformen und Ingenieurdienstleistungen. Es bestehen weiterhin Lieferengpässe, vor allem im Bereich großer Transformatoren und Hochspannungstechnik. Die Internationale Energieagentur (IEA) wies 2025 darauf hin, dass sich die Beschaffungszeit für Kabel und große Leistungstransformatoren seit 2021 nahezu verdoppelt hat.
Der Marktbericht für HGÜ-Umrichter zeigt eine hohe Marktkonzentration auf. Technische Kompetenz, Installationserfahrung, Engineering-Kapazitäten und Lifecycle-Services haben maßgeblichen Einfluss auf Kaufentscheidungen. Siemens Energy AG, ABB Ltd., GE Vernova Inc. und Mitsubishi Electric Corporation sind die Hauptakteure in allen wichtigen Anwendungsbereichen der Übertragungstechnik, während Toshiba Energy Systems & Solutions Corporation und Hyosung Heavy Industries Corporation ihre Präsenz in Asien ausbauen. NR Electric Co., Ltd., XJ Electric Co., Ltd. und China XD Group Co., Ltd. profitieren vom dynamischen Entwicklungsumfeld des chinesischen Übertragungsnetzes.
Die Investitionen verlagern sich hin zu VSC-Umrichtern, digitalen Steuerungen, der Modernisierung von Umrichtern und Anwendungen auf höheren Spannungsebenen. Die IEA schätzte die weltweiten Investitionen in Übertragungsnetze im Jahr 2023 auf rund 140 Milliarden US-Dollar und stellte zunehmende Engpässe in der Ausrüstungslieferkette fest. Wettbewerbsvorteile werden daher künftig stärker von Integration, Umsetzungskompetenz, Zugang zu Halbleitern und langfristigem Service-Support abhängen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für HGÜ-Umrichter: Strategische Einblicke
Regionale Einblicke
Markt für HGÜ-Konverter in Nordamerika
Nordamerika wird laut Prognosen im Jahr 2025 einen Anteil von 21–25 % am globalen Stromumsatz erzielen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,8 % wachsen. Der Ausbau des Übertragungsnetzes gewinnt zunehmend an Bedeutung, da der Strombedarf durch Rechenzentren, die Fertigungsindustrie, die Elektrifizierung und die Erzeugung erneuerbarer Energien steigt. Große interregionale Projekte können die Übertragungskapazität zwischen Gebieten mit unterschiedlichen Erzeugungs- und Bedarfsprofilen verbessern.
Die USA sind der Hauptlieferant regionaler Nachfrage, während Kanada über Wasserkraftübertragung und -verbindungen an diesem Prozess beteiligt ist. Der Kauf von Umrichtern steht zunehmend im Zusammenhang mit Projekten im Bereich erneuerbarer Energien, der Netzstabilität und dem Austausch von Anlagen. Die Region verfügt bereits über eine gut ausgebaute Versorgungsinfrastruktur, die die Durchführung von Beschaffungsprozessen und die Aufrechterhaltung langfristiger Serviceverträge ermöglicht.
US-Markt für HGÜ-Umrichter
Die USA repräsentieren im Jahr 2025 etwa 82–86 % des nordamerikanischen Umsatzes und werden laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,9 % wachsen. Der Ausbau von Rechenzentren, die Elektrifizierung der Industrie, die Erzeugung erneuerbarer Energien und die Überlastung des Übertragungsnetzes untermauern die Notwendigkeit von Hochleistungskorridoren, die geografisch getrennte Ressourcen verbinden.
Im Bereich der relevanten Technologie und des Ingenieurwissens für die Übertragung verfügen Siemens Energy AG, ABB Ltd, GE Vernova Inc. und Mitsubishi Electric Corp. über die entsprechende Expertise. US-Projekte konzentrieren sich aktuell verstärkt auf die Systemsteuerbarkeit und -zuverlässigkeit sowie die Integration fluktuierender Erzeugungskapazitäten. Zudem gewinnen Umrichtermodernisierungen zunehmend an strategischer Bedeutung, da Energieversorger die Lebensdauer ihrer bestehenden HGÜ-Systeme verlängern und die Steuerungs-, Schutz- und Ventiltechnik modernisieren möchten.
Europäischer Markt für HGÜ-Umrichter
Europa wird laut Prognosen im Jahr 2025 einen Marktanteil von 25–29 % erreichen und aufgrund der starken Nachfrage aus Deutschland voraussichtlich von 2025 bis 2034 ein durchschnittliches jährliches Wachstum von 4,3–5,0 % verzeichnen. Auch Großbritannien, Frankreich, Italien und Spanien werden durch Offshore-Windkraft, grenzüberschreitende Verbindungen, die Integration erneuerbarer Energien und den Netzausbau Umsätze generieren.
In Deutschland wird der Ausbau der Offshore-Windenergie zusammen mit dem Bedarf an grenzüberschreitender Stromübertragung eine stetige Nachfrage nach Umrichterstationen und zugehöriger Netzausrüstung generieren. In Großbritannien werden Investitionen in das Stromnetz getätigt, um den Anschluss von Offshore-Anlagen zu erleichtern und die regionalen Netze zu stärken. In Frankreich, Italien und Spanien werden durch den Bedarf an Netzverbindungen, der Integration erneuerbarer Energien und dem Ausbau der Infrastruktur neue Chancen entstehen.
APAC-Markt für HGÜ-Umrichter
Es wird erwartet, dass die APAC-Region im Jahr 2025 einen Marktanteil von 38-42 % am Markt für HGÜ-Umrichter halten und bis 2034 ein Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0-5,7 % verzeichnen wird. Der chinesische Markt ist aufgrund seiner Übertragungskorridore führend, während Indien, Japan, Südkorea und Australien durch die Integration erneuerbarer Energien, Verbindungsleitungen und die Elektrifizierung der Industrie Beiträge leisten.
Chinas umfangreiche UHV-Übertragungsprogramme tragen zur Nachfrage nach Umrichtern bei, während Indien Übertragungsnetze für die Abführung erneuerbarer Energien aus entlegenen Gebieten aufbaut. Japan und Südkorea konzentrieren sich auf Netzstabilität und -sicherheit, während Australien Übertragungskapazitäten benötigt, um entfernte erneuerbare Energiequellen mit den Verbrauchszentren zu verbinden. Staatliche Förderprogramme für die Produktion erneuerbarer Energien und den Netzausbau unterstützen die Projektpipeline, wobei Indien allein im Jahr 2024 83 % der Investitionen des Energiesektors in saubere Energie ausmachte.
Markt für HGÜ-Umrichter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 3,8–4,6 % erwartet. Saudi-Arabien ist der führende regionale Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Große Projekte im Bereich erneuerbarer Energien, die Diversifizierung der Industrie und der Bedarf an interregionaler Stromübertragung fördern die schrittweise Einführung dieser Technologien.
Sowohl Saudi-Arabien als auch die Vereinigten Arabischen Emirate investieren parallel zum Ausbau erneuerbarer Energien und der Industrialisierung in die Strominfrastruktur. Südafrika muss sein Übertragungsnetz stärken, um die Diversifizierung und Zuverlässigkeit der Stromerzeugung zu verbessern. Die RoMEA-Region ist stark fragmentiert, wobei die meisten Wachstumschancen mit der Erzeugung im Versorgungsmaßstab, der Fernverbindung und dem Infrastrukturausbau zusammenhängen. Die Nachfrage nach Umrichtern wird voraussichtlich projektbezogen sein, wobei aufgrund der Trennung von Erzeugung und Verbrauch größere Projekte bevorzugt werden.
Segmentierungsanalyse
Stromspannung
Der Spannungsbereich des Marktes für HGÜ-Umrichter wird von 500-800-kV-Systemen angeführt, für die ein jährliches Wachstum von 4,8–5,4 % im Zeitraum 2026–2034 prognostiziert wird. Dieser Spannungsbereich deckt sich mit den Anforderungen an die Übertragung großer Mengen an Fernenergie und berücksichtigt gleichzeitig die Komplexität der Anlagen, die Anforderungen an die Isolierung und die Wirtschaftlichkeit der Projekte. Hochspannungssysteme bleiben für die Übertragung extrem großer Mengen erneuerbarer Energien weiterhin wichtig.
- Unter 500 kV: Systeme unter 500 kV eignen sich für kürzere Verbindungen, Direktverbindungen, regionale Zusammenschaltungen und Projekte, bei denen der Übertragungsbedarf keine Höchstspannungsinfrastruktur rechtfertigt. Ihre Flexibilität unterstützt vielfältige Anwendungen im Energieversorgungsbereich.
- 500–800 kV: 500–800-kV -Systeme bilden die Kernkategorie der großflächigen Übertragungsnetze und ermöglichen den Betrieb von Hochleistungskorridoren über große Entfernungen. Ihre etablierte Netzinfrastruktur und ihre Eignung für die Einspeisung erneuerbarer Energien unterstreichen ihre strategische Bedeutung.
- Über 800 kV: Systeme über 800 kV decken besonders große Übertragungsanforderungen ab, bei denen die Minimierung von Übertragungsverlusten und die Maximierung der Korridorkapazität eine höhere Komplexität der Ausrüstung rechtfertigen. Sie sind weiterhin hauptsächlich in großen Kraftwerksprojekten zu finden.
- 1000 kV und darunter: Anwendungen im Bereich von 1000 kV und darunter stellen spezielle Höchstspannungskonfigurationen dar. Ihre Bedeutung liegt in den sehr großen Leistungsübertragungen und Netzwerkarchitekturen, die eine außergewöhnliche Kapazität erfordern.
Nennleistung
Das Leistungssegment soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,0 % wachsen. Projekte mit höherer Kapazität werden bevorzugt dort eingesetzt, wo große Gebiete mit erneuerbaren Energien, bedeutende Kraftwerkskomplexe oder Verbundnetze einen hohen Energietransferbedarf haben. Bei der Entwicklung von Umrichtern wird zunehmend Wert auf Skalierbarkeit, Redundanz, Regelbarkeit und effizientes Wärmemanagement gelegt.
- Unter 3000 MW: Systeme unter 3000 MW eignen sich für Verbindungsleitungen mittlerer Kapazität und spezielle Übertragungsprojekte. Ihre vergleichsweise flexible Projektdimensionierung macht sie geeignet für regionale Netze und ausgewählte Anschlüsse für erneuerbare Energien.
- 3000–6000 MW: Systeme mit einer Leistung von 3000–6000 MW stellen eine wichtige Großkategorie für die Einspeisung erneuerbarer Energien und die überregionale Übertragung dar. Sie vereinen hohe Übertragungskapazität mit etablierten Verfahren im Bereich der Umrichter- und Netztechnik.
- Über 6000–10000 MW: Systeme mit einer Leistung über 6000–10000 MW decken einen besonders hohen Übertragungsbedarf ab. Ihre strategische Bedeutung steigt dort, wo mehrere Erzeugungsanlagen einen gemeinsamen Hochleistungskorridor speisen.
- Unter 10000 MW: Systeme unter 10000 MW umfassen den breiten oberen Bereich von Übertragungsanwendungen mit hoher Kapazität und bieten Energieversorgungsunternehmen skalierbare Optionen für große Projekte im Bereich erneuerbarer Energien und interregionaler Energietransfer.
Konfiguration
Die Nachfrage nach diesen Konfigurationen wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,1 % prognostiziert. Bipolare Systeme bleiben für die Massenübertragung wichtig, da sie eine hohe Übertragungskapazität und operative Flexibilität bieten, während monopolare und Back-to-Back-Anordnungen spezifischere Netzwerkanforderungen und Verbindungsarchitekturen abdecken.
- Monopolar: Monopolare Konfigurationen bieten eine vergleichsweise einfache Architektur für bestimmte Übertragungsanforderungen. Sie eignen sich, wenn Projektkapazität, Redundanzbedarf und Netzbedingungen eine einfachere Gleichstromanordnung zulassen.
- Bipolar: Bipolare Systeme bieten eine hohe Übertragungskapazität und operative Flexibilität und sind weiterhin wichtig für große Fernleitungsprojekte. Ihre Fähigkeit, den Betrieb unter bestimmten Fehlerbedingungen aufrechtzuerhalten, unterstützt Investitionen von Energieversorgungsunternehmen.
- Back -to -Back -Konfigurationen verbinden asynchrone oder unterschiedlich gesteuerte Wechselstromnetze, ohne dass eine lange Gleichstromübertragungsleitung erforderlich ist. Sie sind weiterhin wertvoll für die Netzverbindung und das regionale Lastflussmanagement.
Konverter
Für das Segment der Umrichter wird bis 2034 ein jährliches Wachstum von 5,4–6,2 % prognostiziert. LCC ist weiterhin im Bereich der Übertragung von sehr hohen Übertragungskapazitäten etabliert, während VSC aufgrund der Steuerbarkeit, des Blindleistungsmanagements, des Schwarzstartpotenzials und der Eignung für Offshore-Windparks und schwächere Netze an strategischer Bedeutung gewinnt.
- LCC: Die LCC- Technologie bleibt zentral für die Übertragung von Übertragungsleitungen mit hoher Kapazität über große Entfernungen, wo ausgereifte Thyristortechnologie, etablierte Betriebserfahrung und eine starke Wirtschaftlichkeit der Projekte den Einsatz unterstützen.
- VSC: Die VSC- Technologie wird zunehmend für die Integration erneuerbarer Energien, Offshore-Anschlüsse, kompakte Anlagen und Netze mit Bedarf an unabhängiger Wirk- und Blindleistungsregelung eingesetzt. Ihre Flexibilität stärkt ihre langfristige strategische Relevanz.
Momentaufnahme der Chancen
|
Konfiguration |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Monopolar |
Medium |
Regionale Links |
Reifen |
|
Bipolar |
Hoch |
Massentransfer |
Reifen |
|
Rücken an Rücken |
Medium |
Netzkopplung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für HGÜ-Umrichter
Großflächige Einführung erneuerbarer Energien
Der rasante Ausbau erneuerbarer Energien vergrößert die Entfernung zwischen Erzeugungsstandorten und großen Verbrauchszentren. Solar- und Windprojekte werden häufig dort realisiert, wo Land, Ressourcenqualität oder Netzverfügbarkeit günstig sind, anstatt in der Nähe von Städten und Industriegebieten. HGÜ-Umrichter ermöglichen die effiziente Übertragung großer Strommengen über lange Strecken und gewährleisten gleichzeitig einen steuerbaren Leistungsfluss. Die wirtschaftlichen Auswirkungen sind am größten für großflächige Projekte zur Erzeugung erneuerbarer Energien, die eine eigene Übertragungsinfrastruktur benötigen. Umrichterhersteller profitieren, da die Projekte integrierte Terminals, Transformatoren, Ventile, Filter, Steuerungen und Schutzsysteme erfordern. Die IEA hat den Netzausbau als entscheidende Voraussetzung für die Integration erneuerbarer Energien und die Erreichung der Dekarbonisierungsziele des Stromsektors identifiziert. Dies schafft eine nachhaltige Projektpipeline für Umrichter, da Energieversorger ihre Investitionen in die Übertragungsnetze mit dem Ausbau der Kapazitäten für erneuerbare Energien abstimmen.
Netzmodernisierung und interregionaler Stromtransfer
Die alternde Übertragungsinfrastruktur schafft parallel zum Neubau von Kraftwerken die Möglichkeit zur Erneuerung. Energieversorger benötigen zunehmend Anlagen, die Steuerbarkeit, Zuverlässigkeit und Übertragungskapazität verbessern, ohne dass komplett neue Erzeugungsanlagen errichtet werden müssen. HGÜ-Umrichterstationen können asynchrone Netze verbinden, Engpässe beheben und ein gezieltes Lastflussmanagement ermöglichen. Die wirtschaftlichen Auswirkungen sind weitreichend, da Modernisierungsprojekte Umrichterventile, Steuerungssysteme, Schutzeinrichtungen, Transformatoren und Hilfssysteme umfassen können. Digitale Modernisierungen können zudem die Lebensdauer der Anlagen verlängern und gleichzeitig das Betriebsrisiko reduzieren. Die IEA berichtete, dass die weltweiten Investitionen in die Übertragungsinfrastruktur bis 2023 auf rund 140 Milliarden US-Dollar gestiegen sind und erwartet, dass der Bedarf an Netzinvestitionen mit dem zunehmenden Strombedarf und dem Ausbau erneuerbarer Energien weiter steigen wird. Dies fördert sowohl Neubau- als auch Modernisierungsprojekte.
Wachstum des Strombedarfs und Elektrifizierung
Der steigende Stromverbrauch erhöht den Druck auf die Übertragungsnetze und verstärkt den Bedarf an Hochleistungs-Übertragungsinfrastruktur. Die IEA prognostiziert für 2025 ein weltweites Stromnachfragewachstum von 3,3 % und für 2026 von 3,7 %. Treiber dieser Entwicklung sind Industrie, Kühlung, Rechenzentren, Elektrofahrzeuge, Haushaltsgeräte und die zunehmende Elektrifizierung. Für Umrichterhersteller ergeben sich durch die höhere Nachfrage neue Möglichkeiten, insbesondere dort, wo die bestehende Übertragungskapazität die Verbindung zwischen Erzeugung und Verbrauch nicht effizient gewährleisten kann. Rechenzentrumscluster und Industrieanlagen können lokale Übertragungsengpässe verschärfen, während die Elektrifizierung die Lastprofile zusätzlich variabel macht. HGÜ-Projekte können durch kontrollierte Massenübertragung und interregionalen Ausgleich ausgewählte Engpässe beheben. Die Auswirkungen reichen daher über die Erzeugung erneuerbarer Energien hinaus und unterstützen Investitionen in die Übertragungsinfrastruktur im Zuge des gesamten Netzausbaus.
Markt für HGÜ-Umrichter: Zukunftstrends
Hochspannungs- und Mehranschlussarchitekturen
Zukünftige Trends im Markt für HGÜ-Umrichter werden voraussichtlich höhere Spannungen mit Mehrterminal- oder flexibleren Netzwerkarchitekturen kombinieren. Da die Erzeugung erneuerbarer Energien geografisch verteilter wird, bieten Punkt-zu-Punkt-Verbindungen möglicherweise nicht immer die optimale Netzwerkstruktur. Mehrterminal-Konfigurationen ermöglichen es mehreren Erzeugungs- und Verbrauchsknoten, die Übertragungsinfrastruktur gemeinsam zu nutzen, wodurch die Auslastung verbessert und zusätzliche Flexibilität bei der Leitungsführung geschaffen wird. Umrichtersteuerungssysteme werden wichtiger, da mehrere Terminals ein koordiniertes Leistungsflussmanagement, Schutzmaßnahmen und Fehlerbehandlung erfordern. Höherspannungsauslegungen unterstützen zudem größere Übertragungskapazitäten bei gleichzeitig reduziertem Strombedarf für eine gegebene Leistung. Langfristig geht die Entwicklung hin zu einer stärker vernetzten Gleichstrominfrastruktur anstelle isolierter Übertragungskorridore, wobei Schutzstandards, Interoperabilität, Systemplanung und Projektfinanzierung das Tempo der kommerziellen Einführung bestimmen werden.
Steuerung digitaler Wandler und vorausschauendes Anlagenmanagement
Die Digitalisierung wird voraussichtlich ein prägendes Merkmal von Umrichterstationen der nächsten Generation sein. Fortschrittliche Überwachungssysteme kombinieren elektrische Messungen, thermische Informationen, Ventilleistung, Transformatorzustand und Leitsystemdiagnose, um sich anbahnende Fehler zu erkennen, bevor es zu Ausfällen kommt. Digitale Zwillinge und Fernwartungstools können die Inbetriebnahme, die Wartungsplanung und die Lebenszyklusoptimierung weiter verbessern. Diese Funktionen sind besonders wertvoll für Umrichterstationen auf See, in abgelegenen Gebieten mit erneuerbaren Energien oder in strategisch wichtigen Verbundnetzen. Anbieter werden sich voraussichtlich eher durch integrierte Steuerungsplattformen, Cybersicherheit, Dateninteroperabilität und Analysen als allein durch Hardware-Spezifikationen differenzieren. Da Energieversorger längere Anlagenlebensdauern anstreben, kann die vorausschauende Wartung auch Modernisierungsentscheidungen unterstützen, indem sie Komponenten identifiziert, die vor einem Ausfall ausgetauscht werden müssen. Dieser Trend schafft neben dem Anlagenverkauf auch wiederkehrende Serviceaufträge.
Marktchancen für HGÜ-Umrichter
Lokale Fertigung strategischer Netzkomponenten
Lokale Fertigung bietet Lieferanten, die ihre Marktposition in wichtigen Übertragungsnetzmärkten stärken wollen, erhebliche Chancen. Energieversorger und Regierungen sind zunehmend besorgt über lange Beschaffungszyklen für Transformatoren, Kabel, Ventile und zugehörige Ausrüstung. Die Etablierung regionaler Fertigungs- oder Montagestätten kann das logistische Risiko verringern, die Reaktionsfähigkeit des Service verbessern und die Lieferanten an die Anforderungen an den Inlandsanteil anpassen. Indien, China, Europa und die USA bieten besonders relevante Möglichkeiten, da sie alle erhebliche Investitionen in die Stromnetze mit einem politischen Interesse an resilienten Lieferketten verbinden. Lieferanten können Umrichtertransformatoren, Halbleitermodule, Ventilbaugruppen, Steuerungstechnik und Serviceleistungen entsprechend der lokalen Nachfrage priorisieren. Partnerschaften mit Energieversorgern und Ingenieurbüros können die Qualifizierungshürden weiter senken. Das strategische Ziel der Marktprognose für HGÜ-Umrichter ist nicht nur die Senkung der Produktionskosten, sondern auch eine höhere Liefersicherheit für Projekte, bei denen Verzögerungen die Inbetriebnahme von Kraftwerken und die Netzverfügbarkeit erheblich beeinträchtigen können.
Sanierung und Lebenszyklusverlängerung bestehender Verbindungen
Die wachsende installierte Basis von HGÜ-Systemen eröffnet Möglichkeiten, die über den Bau neuer Umrichterstationen hinausgehen. Ältere Verbindungen erfordern unter Umständen den Austausch von Ventilen, Steuerungsplattformen, Schutzeinrichtungen, Umrichtertransformatoren, Kühlsystemen und Kommunikationsinfrastruktur, während große Teile des bestehenden Übertragungskorridors erhalten bleiben. Durch eine Modernisierung können Energieversorger somit zusätzliche Kapazität, höhere Zuverlässigkeit und moderne Steuerungsmöglichkeiten erhalten, ohne eine komplett neue Trasse entwickeln zu müssen. Anbieter mit Erfahrung aus früheren Projekten sind im Vorteil, da die technischen Entscheidungen die Eigenschaften der vorhandenen Anlagen und Betriebsdaten berücksichtigen können. Digitale Überwachung hilft, die kritischsten Komponenten vor Beginn der Modernisierung zu identifizieren. Da die Übertragungsinfrastruktur immer wertvoller wird, kann die Verlängerung der Lebensdauer zu einer wichtigen Kapitalallokationsstrategie werden, insbesondere dort, wo die Genehmigung neuer Korridore schwierig ist. Dies schafft neben Investitionen in neue HGÜ-Anlagen einen wachsenden Markt für Service und Nachrüstung.
Aktuelle Entwicklungen
- April 2026: Adani Energy Solutions nahm eine 1.000-MW-HGÜ-Übertragungsverbindung zwischen Kudus und Aarey in Betrieb, wodurch die Widerstandsfähigkeit des Stromnetzes von Mumbai gestärkt und eine stärkere Integration erneuerbarer Energien durch kontrollierte Stromflüsse mit hoher Kapazität ermöglicht wird.
- Oktober 2023: Hitachi kündigte eine neue Entwicklung im Bereich seiner Stromnetztechnologie an, die den Ausbau der Netzinfrastruktur und die Verbesserung der Leistungsfähigkeit von Stromnetzen unterstützt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -