
Mercado de convertidores HVDC: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de convertidores HVDC y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por voltaje (menos de 500 kV, 500-800 kV, más de 800-1000 kV y menos de 1000 kV); potencia nominal (menos de 3000 MW, 3000-6000 MW, más de 6000-10000 MW y menos de 10000 MW); configuración (monopolar, bipolar, back-to-back, otros); convertidor (LCC, VSC, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027600
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
12.910 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
18.430 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,55 %
Índice de crecimiento
Mercado potencial
146.100 millones de dólares estadounidenses
(2026-2034)
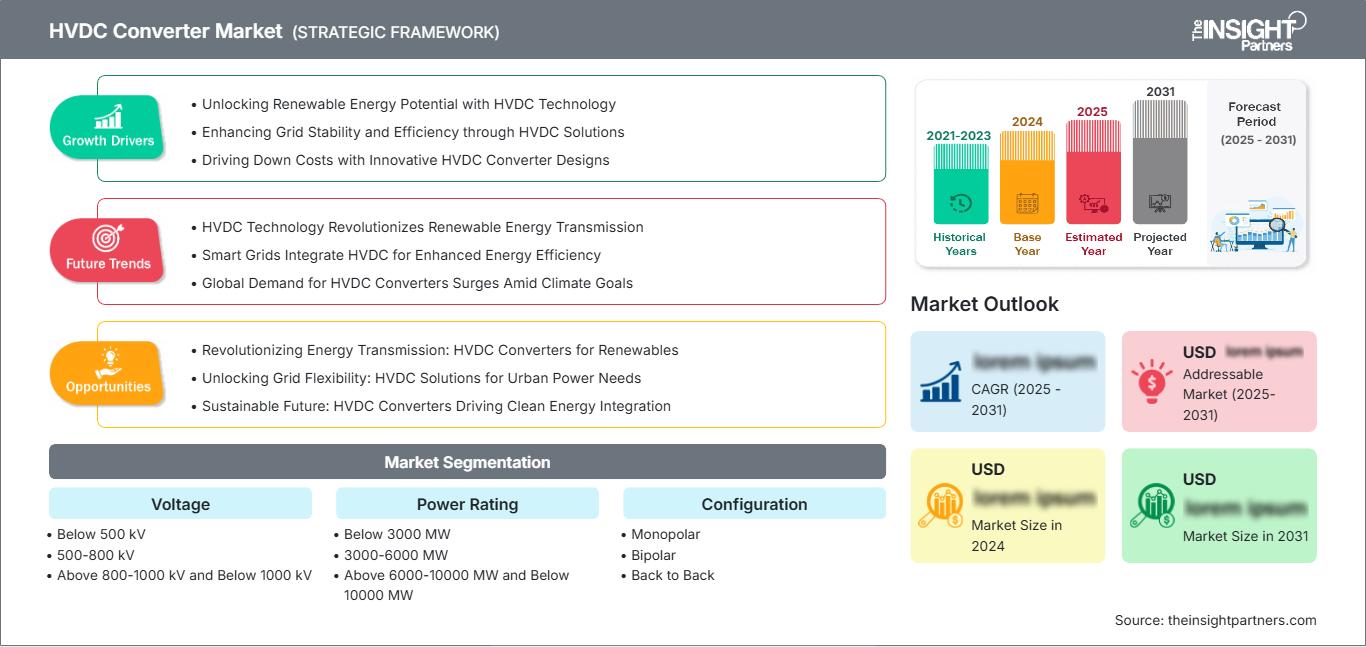
El mercado de convertidores HVDC alcanzó un valor de 12.910 millones de dólares en 2025 y se prevé que llegue a los 18.430 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,55 % entre 2026 y 2034. Este mercado abarca sistemas de convertidores de diversas clases de voltaje, potencias, configuraciones y tecnologías LCC y VSC. La demanda está vinculada a la transmisión de energía eléctrica a gran escala a larga distancia, la evacuación de energía renovable, las interconexiones transfronterizas, el refuerzo de la red eléctrica y la sustitución de activos de transmisión obsoletos.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,8 % hasta 2034, impulsada por la modernización de la transmisión y el aumento de la demanda de electricidad de los centros de datos, la electrificación industrial y la generación de energía renovable. El mercado de convertidores HVDC en la región también se beneficia de las estructuras de adquisición de servicios públicos ya establecidas y del creciente interés en los corredores de transmisión de larga distancia que conectan los recursos de generación remotos con los centros de demanda concentrada.
Evaluación y perspectivas del mercado de convertidores HVDC
- América del Norte: Se estima que América del Norte tendrá una participación del 21-25% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,1-4,8% entre 2026 y 2034, impulsada por la sustitución de la red de transmisión, la integración de energías renovables, las conexiones interregionales y el aumento de la demanda de electricidad.
- EE. UU.: Estados Unidos representa entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,9 % hasta 2034, gracias a la modernización de la red eléctrica y a los nuevos corredores de transmisión.
- Europa: Europa representa una cuota del 25-29% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3-5,0% durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España a través de proyectos de energía eólica marina e interconexión.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,7 %, con China, India, Japón, Corea del Sur y Australia impulsando inversiones en transmisión a gran escala.
- Segmento más grande: La categoría de 500 a 800 kV representa una cuota de mercado estimada del 41 al 45 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 al 5,4 % durante el período 2026-2034.
- Segmento de alto crecimiento: El VSC representa una cuota de mercado estimada del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2-7,0% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation, NR Electric Co., Ltd., C-EPRI, China XD Group Co., Ltd., C-EPRI Power Engineering Company, XJ Electric Co., Ltd., Hyosung Heavy Industries Corporation, LS Electric Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los convertidores HVDC han evolucionado hacia sistemas más dinámicos que integran energía renovable y equilibran las redes, alejándose de los proyectos de transmisión masiva que se han utilizado hasta ahora. El progreso tecnológico en válvulas de tiristores, transistores bipolares de puerta aislada, convertidores multinivel modulares, control digital y sistemas de protección ha permitido una mayor expansión de las aplicaciones de los convertidores. Asimismo, se observa una mayor localización de la fabricación, ya que las empresas de servicios públicos prefieren cadenas de suministro más cortas para transformadores, válvulas, equipos de control y de alta tensión.
Se prevé que la inversión futura esté impulsada por la región Asia-Pacífico, Norteamérica y Europa, donde las energías renovables y la electrificación requerirán nuevas inversiones en transmisión. El apoyo regulatorio a las interconexiones, la energía eólica marina, la fiabilidad de la red y la descarbonización puede contribuir a fortalecer la cartera de proyectos. Las tendencias de adquisición también están evolucionando en respuesta a los largos plazos de entrega de los equipos, la capacidad de ingeniería y la coordinación de las estaciones convertidoras con los cables y las subestaciones.
Alcance del informe de mercado de convertidores HVDC
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.910 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 18.430 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,55% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de convertidores HVDC
El crecimiento del mercado de convertidores HVDC depende en gran medida del aumento de las distancias entre las zonas de generación de energía renovable y los centros de consumo eléctrico. Las plantas convertidoras representan un eslabón fundamental en la cadena de valor, ya que conectan las centrales generadoras, las líneas de transmisión, los parques eólicos marinos y los receptores de energía. Según la Agencia Internacional de Energía, se deberán construir o reconstruir al menos 80 millones de kilómetros de redes eléctricas para 2040, de acuerdo con los objetivos climáticos y energéticos nacionales, lo que subraya la necesidad de soluciones de transmisión capaces de transferir grandes volúmenes de energía de forma eficaz.
La cadena de suministro abarca semiconductores de potencia, transformadores convertidores, válvulas de tiristores, módulos IGBT, reactores, filtros, sistemas de refrigeración, equipos de protección, plataformas de control y servicios de ingeniería. Persisten desafíos en el suministro, principalmente relacionados con transformadores de gran tamaño y equipos de alta tensión. La Agencia Internacional de Energía señaló en 2025 que el tiempo de adquisición de cables y transformadores de gran potencia casi se había duplicado desde 2021.
El informe de mercado de convertidores HVDC revela un alto grado de concentración, donde la competencia técnica, la experiencia en instalación, las capacidades de ingeniería y los servicios de ciclo de vida influyen significativamente en las decisiones de compra. Siemens Energy AG, ABB Ltd, GE Vernova Inc. y Mitsubishi Electric Corporation son los principales actores en todas las áreas de aplicación de transmisión más importantes, mientras que Toshiba Energy Systems & Solutions Corporation y Hyosung Heavy Industries Corporation contribuyen a consolidar su presencia en Asia. NR Electric Co., Ltd., XJ Electric Co., Ltd. y China XD Group Co., Ltd. se benefician del sólido entorno de desarrollo de la transmisión en China.
La inversión de capital se está orientando hacia convertidores VSC, controles digitales, reacondicionamiento de convertidores y aplicaciones a niveles de voltaje más altos. La AIE estimó que la inversión mundial en transmisión ascendería a aproximadamente 140 mil millones de dólares en 2023, y detectó crecientes limitaciones en la cadena de suministro de equipos. Por lo tanto, la ventaja competitiva dependerá cada vez más de la integración, la capacidad de ejecución, el acceso a semiconductores y el soporte técnico a largo plazo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de convertidores HVDC: Perspectivas estratégicas
Perspectivas regionales
Mercado de convertidores HVDC en Norteamérica
América del Norte representará entre el 21 % y el 25 % de los ingresos globales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,8 % hasta 2034. El refuerzo de la red de transmisión cobra cada vez más importancia a medida que aumenta la demanda de electricidad proveniente de centros de datos, manufactura, electrificación y generación de energía renovable. Los grandes proyectos interregionales pueden mejorar la capacidad de transferencia entre áreas con diferentes perfiles de generación y demanda.
Estados Unidos es la principal fuente de demanda regional, mientras que Canadá participa en este proceso mediante la transmisión e interconexión de energía hidroeléctrica. Las compras de convertidores se vinculan cada vez más a proyectos de energías renovables, la fiabilidad de la red y la sustitución de equipos. La región ya cuenta con una infraestructura de servicios públicos consolidada que permite llevar a cabo procesos de adquisición y mantener contratos de servicio a largo plazo.
Mercado de convertidores HVDC de EE. UU.
Estados Unidos representa aproximadamente entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,9 % hasta 2034. La expansión de los centros de datos, la electrificación industrial, la generación de energía renovable y la congestión de la transmisión están reforzando la necesidad de corredores de alta capacidad que conecten recursos geográficamente separados.
En lo que respecta a la experiencia tecnológica y de ingeniería relevante para la transmisión, Siemens Energy AG, ABB Ltd, GE Vernova Inc. y Mitsubishi Electric Corp. cuentan con la experiencia tecnológica pertinente en este ámbito. Los proyectos en EE. UU. se centran ahora más en la controlabilidad y la fiabilidad del sistema, así como en la integración de la generación variable. Además, la modernización de los convertidores se está convirtiendo en una estrategia cada vez más importante, ya que las empresas de servicios públicos buscan aumentar la vida útil de sus sistemas HVDC existentes y actualizar la tecnología de control, protección y válvulas.
Mercado europeo de convertidores HVDC
Europa representa una cuota de mercado estimada del 25-29% en 2025 y se prevé que experimente un crecimiento anual compuesto del 4,3-5,0% entre 2025 y 2034, debido a la fuerte demanda de Alemania. El Reino Unido, Francia, Italia y España también generarán ingresos a través de la energía eólica marina, las interconexiones transfronterizas, la integración de energías renovables y la modernización de la red eléctrica.
En Alemania, el desarrollo de la energía eólica marina, junto con las necesidades de transmisión eléctrica transfronteriza, impulsará una demanda constante de estaciones convertidoras y equipos de red relacionados. En el Reino Unido, se están realizando inversiones en la red eléctrica para facilitar la conexión de la generación eólica marina y el fortalecimiento de las redes regionales. La interconexión, la integración de energías renovables y las necesidades de modernización de infraestructuras generarán oportunidades en Francia, Italia y España.
Mercado de convertidores HVDC en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado de convertidores HVDC del 38-42% en 2025 y experimente un crecimiento anual compuesto (CAGR) del 5,0-5,7% hasta 2034. El mercado chino lidera el sector gracias a sus corredores de transmisión, mientras que India, Japón, Corea del Sur y Australia contribuyen mediante la integración de energías renovables, las interconexiones y la electrificación industrial.
Los importantes programas de transmisión de ultra alta tensión de China contribuyen a la demanda de convertidores, mientras que India está construyendo redes de transmisión para la evacuación de energía renovable desde ubicaciones remotas. Japón y Corea del Sur se centran en la estabilidad y la seguridad de la red, mientras que Australia requiere capacidad de transmisión para conectar los recursos renovables remotos con los centros de consumo. El apoyo gubernamental a la producción de energía renovable y la expansión de la red impulsa la cartera de proyectos, y solo India representó el 83 % de la inversión del sector eléctrico en energía limpia en 2024.
Mercado de convertidores HVDC de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) del 3,8 % al 4,6 % hasta 2034. Arabia Saudita es el principal mercado regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. Los grandes proyectos de energías renovables, la diversificación industrial y las necesidades de transmisión interregional favorecen la adopción gradual de estas tecnologías.
Tanto Arabia Saudita como los Emiratos Árabes Unidos están invirtiendo en infraestructura eléctrica en paralelo con el desarrollo de energías renovables y la industrialización. Sudáfrica necesita reforzar su sistema de transmisión para facilitar la diversificación y la fiabilidad de la generación. La región RoMEA está bastante fragmentada, y la mayoría de las oportunidades de crecimiento se relacionan con la generación a gran escala, la interconexión a larga distancia y la modernización de la infraestructura. Es probable que la demanda de convertidores esté ligada a proyectos específicos, con preferencia por los proyectos de mayor envergadura debido a la separación entre generación y consumo.
Análisis de segmentación
Voltaje
El segmento de voltaje del mercado de convertidores HVDC está liderado por sistemas de 500 a 800 kV, con un crecimiento anual compuesto proyectado del 4,8 % al 5,4 % entre 2026 y 2034. Este rango se ajusta a las principales necesidades de transmisión de energía a gran escala a larga distancia, al tiempo que equilibra la complejidad de los equipos, las exigencias de aislamiento y la viabilidad económica de los proyectos. Los sistemas de mayor voltaje siguen siendo importantes para los corredores de evacuación de energía renovable de gran alcance.
- Sistemas de menos de 500 kV: Estos sistemas se utilizan para enlaces de corta distancia, conexiones directas, interconexiones regionales y proyectos donde los requisitos de transmisión no justifican una infraestructura de ultra alta tensión. Su flexibilidad permite diversas aplicaciones en el sector energético.
- 500-800 kV: Los sistemas de 500-800 kV constituyen la categoría principal de transmisión a gran escala, y dan soporte a corredores de alta capacidad a largas distancias. Su infraestructura consolidada y su idoneidad para la evacuación de energía renovable refuerzan su importancia estratégica.
- Sistemas superiores a 800 kV: Estos sistemas satisfacen necesidades de transferencia excepcionalmente grandes, donde minimizar las pérdidas de transmisión y maximizar la capacidad del corredor justifica una mayor complejidad de los equipos. Suelen concentrarse en grandes proyectos a escala industrial.
- 1000 kV y menos de 1000 kV: Las aplicaciones de 1000 kV y menos de 1000 kV representan configuraciones especializadas de ultra alta tensión. Su importancia radica en las transferencias de potencia muy grandes y en las arquitecturas de red que requieren una capacidad excepcional.
Potencia nominal
Se prevé que el segmento de potencia nominal crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 5,0 % hasta 2034. Se priorizan los proyectos de mayor capacidad en zonas con grandes extensiones de energías renovables, complejos de generación importantes o redes interconectadas que requieren transferencia de grandes volúmenes de energía. El diseño de convertidores hace cada vez más hincapié en la escalabilidad, la redundancia, la controlabilidad y la gestión térmica eficiente.
- Por debajo de 3000 MW: Los sistemas de menos de 3000 MW están diseñados para interconexiones de capacidad moderada y proyectos de transmisión especializados. Su dimensionamiento relativamente flexible los hace adecuados para redes regionales y conexiones de energías renovables específicas.
- 3000-6000 MW: Los sistemas de 3000-6000 MW representan una importante categoría a gran escala para la evacuación de energía renovable y la transmisión interregional. Combinan una alta capacidad de transferencia con prácticas consolidadas de ingeniería de convertidores y redes eléctricas.
- Por encima de 6000-10000 MW: Los sistemas con una potencia superior a 6000-10000 MW satisfacen necesidades de transmisión excepcionalmente grandes. Su importancia estratégica aumenta cuando múltiples fuentes de generación alimentan un corredor compartido de alta capacidad.
- Por debajo de 10 000 MW: Los sistemas con una potencia inferior a 10 000 MW abarcan el amplio rango superior de aplicaciones de transmisión de alta capacidad, lo que proporciona a las empresas de servicios públicos opciones escalables para importantes proyectos de transferencia interregional y de energías renovables.
Configuración
Se estima que la demanda de configuraciones crecerá a una tasa compuesta anual del 4,4 % al 5,1 % hasta 2034. Los sistemas bipolares siguen siendo importantes para la transmisión a gran escala porque proporcionan una alta capacidad de transferencia y flexibilidad operativa, mientras que las configuraciones monopolares y de conexión directa satisfacen requisitos de red y arquitecturas de interconexión más específicas.
- Monopolar: Las configuraciones monopolares ofrecen una arquitectura relativamente sencilla para determinados requisitos de transmisión. Pueden ser apropiadas cuando la capacidad del proyecto, las necesidades de redundancia y las condiciones de la red permiten una configuración de CC más simple.
- Bipolar: Los sistemas bipolares ofrecen una alta capacidad de transferencia y flexibilidad operativa, y siguen siendo importantes para los grandes proyectos de larga distancia. Su capacidad para mantener el servicio en determinadas condiciones de falla respalda la inversión de las empresas de servicios públicos.
- Conexión en cadena: Las configuraciones en cadena conectan redes de CA asíncronas o con control diferente sin necesidad de una larga línea de transmisión de CC. Siguen siendo valiosas para la interconexión de redes y la gestión del flujo de energía regional.
Convertidor
Se prevé que el segmento de convertidores crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4 % al 6,2 % hasta 2034. Los convertidores LCC siguen consolidados en la transmisión a granel de muy alta capacidad, mientras que los convertidores VSC están adquiriendo importancia estratégica debido a su controlabilidad, la gestión de la potencia reactiva, el potencial de arranque en negro y su idoneidad para la energía eólica marina y las redes eléctricas más débiles.
- LCC: La tecnología LCC sigue siendo fundamental para la transmisión de larga distancia y alta capacidad, donde la tecnología de tiristores madura, la experiencia operativa establecida y la sólida viabilidad económica del proyecto respaldan su implementación.
- VSC: La tecnología VSC se elige cada vez más para la integración de energías renovables, conexiones marinas, instalaciones compactas y redes que requieren un control independiente de la potencia activa y reactiva. Su flexibilidad refuerza su relevancia estratégica a largo plazo.
Resumen de la oportunidad
|
Configuración |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Monopolar |
Medio |
Enlaces regionales |
Maduro |
|
Bipolar |
Alto |
Transferencia a granel |
Maduro |
|
De espaldas |
Medio |
Acoplamiento a la red |
Escalada |
Factores de crecimiento del mercado de convertidores HVDC y análisis de su impacto
Evacuación de energía renovable a gran escala
El rápido despliegue de energías renovables está aumentando la distancia entre los centros de generación y los principales centros de consumo. Los proyectos solares y eólicos se desarrollan con frecuencia en zonas con terrenos, recursos de calidad o disponibilidad de red favorables, en lugar de cerca de ciudades y polos industriales. Los convertidores HVDC permiten la transferencia eficiente de grandes volúmenes de electricidad a través de largos corredores, a la vez que proporcionan un flujo de potencia controlable. El impacto comercial es mayor en las zonas de energías renovables a gran escala que requieren infraestructura de transmisión dedicada. Los proveedores de convertidores se benefician, ya que los proyectos requieren terminales, transformadores, válvulas, filtros, controles y sistemas de protección integrados. La AIE ha identificado la expansión de la transmisión como un requisito fundamental para integrar la generación de energías renovables y cumplir los objetivos de descarbonización del sector eléctrico. Esto crea una cartera sólida de proyectos de convertidores, a medida que las empresas de servicios públicos alinean la inversión en transmisión con la incorporación de capacidad renovable.
Modernización de la red eléctrica y transferencia de energía interregional
El envejecimiento de la infraestructura de transmisión está generando una oportunidad de reemplazo paralela al desarrollo de nuevas instalaciones. Las empresas de servicios públicos necesitan cada vez más equipos que mejoren la controlabilidad, la fiabilidad y la capacidad de transferencia sin necesidad de construir activos de generación completamente nuevos. Las estaciones convertidoras HVDC pueden conectar redes asíncronas, reforzar corredores con limitaciones y permitir una gestión precisa del flujo de potencia. El impacto comercial es amplio, ya que los proyectos de modernización pueden incluir válvulas convertidoras, sistemas de control, equipos de protección, transformadores y sistemas auxiliares. Las actualizaciones digitales también pueden prolongar la vida útil de los activos y reducir el riesgo operativo. La AIE informó que la inversión global en transmisión aumentó a aproximadamente 140 mil millones de dólares en 2023 y prevé que los requisitos de gasto en la red aumenten aún más a medida que se acelere la demanda de electricidad y las conexiones de energías renovables. Esto respalda la demanda tanto de nuevas construcciones como de renovación.
Crecimiento de la demanda de electricidad y electrificación
El creciente consumo de electricidad está ejerciendo mayor presión sobre las redes de transmisión y reforzando la necesidad de infraestructuras de transferencia de alta capacidad. La AIE prevé un crecimiento de la demanda mundial de electricidad del 3,3 % en 2025 y del 3,7 % en 2026, impulsado por la industria, la refrigeración, los centros de datos, los vehículos eléctricos, los electrodomésticos y la electrificación en general. Para los proveedores de convertidores, una mayor demanda crea oportunidades allí donde la capacidad de transmisión existente no puede conectar eficientemente la generación y la carga. Los clústeres de centros de datos y las instalaciones industriales pueden acelerar las limitaciones de la transmisión local, mientras que la electrificación crea una variabilidad adicional en los perfiles de carga. Los proyectos HVDC pueden abordar ciertas limitaciones mediante la transferencia controlada de grandes volúmenes y el equilibrio interregional. Por lo tanto, el impacto se extiende más allá de la generación renovable, respaldando la inversión en transmisión asociada con la expansión general del sistema eléctrico.
Tendencias futuras del mercado de convertidores HVDC
Arquitecturas de alto voltaje y multiterminales
Se prevé que las tendencias futuras del mercado de convertidores HVDC combinen cada vez más voltajes más altos con arquitecturas de red multiterminal o más flexibles. A medida que la generación de energía renovable se dispersa geográficamente, los enlaces punto a punto no siempre ofrecen la estructura de red óptima. Las configuraciones multiterminal permiten que varios nodos de generación y demanda compartan la infraestructura de transmisión, mejorando la utilización y creando mayor flexibilidad de enrutamiento. Los sistemas de control de convertidores adquirirán mayor importancia, ya que múltiples terminales requieren una gestión coordinada del flujo de potencia, protección y manejo de fallas. Los diseños de mayor voltaje también admitirán mayores capacidades de transferencia, al tiempo que reducen los requisitos de corriente para un nivel de potencia determinado. La tendencia a largo plazo apunta hacia una infraestructura de CC más interconectada en lugar de corredores de transmisión aislados, si bien las normas de protección, la interoperabilidad, la planificación del sistema y la financiación de proyectos determinarán el ritmo de la adopción comercial.
Control de convertidores digitales y gestión predictiva de activos
Se prevé que la digitalización se convierta en una característica definitoria de las estaciones convertidoras de próxima generación. El monitoreo avanzado puede combinar mediciones eléctricas, información térmica, rendimiento de válvulas, estado de transformadores y diagnósticos de sistemas de control para identificar fallas incipientes antes de que provoquen interrupciones. Los gemelos digitales y las herramientas de ingeniería remota pueden mejorar aún más la puesta en marcha, la planificación del mantenimiento y la optimización del ciclo de vida. Estas capacidades pueden ser particularmente valiosas para estaciones convertidoras ubicadas en alta mar, en zonas remotas de energías renovables o dentro de interconexiones estratégicamente importantes. Es probable que los proveedores se diferencien a través de plataformas de control integradas, ciberseguridad, interoperabilidad de datos y análisis, en lugar de solo especificaciones de hardware. A medida que las empresas de servicios públicos buscan una mayor vida útil de los activos, el mantenimiento predictivo también puede respaldar las decisiones de renovación al identificar componentes que requieren reemplazo antes de fallar. Esta tendencia crea oportunidades de servicio recurrentes junto con la venta de equipos.
Oportunidades de mercado para convertidores HVDC
Fabricación localizada de componentes estratégicos para redes eléctricas.
La fabricación local representa una oportunidad significativa para los proveedores que buscan consolidar su posición en los principales mercados de transmisión. Las empresas de servicios públicos y los gobiernos están cada vez más preocupados por los largos ciclos de adquisición de transformadores, cables, válvulas y equipos relacionados. Establecer la fabricación o el ensamblaje regional puede reducir la exposición logística, mejorar la capacidad de respuesta del servicio y alinear a los proveedores con los requisitos de contenido nacional. India, China, Europa y Estados Unidos ofrecen oportunidades particularmente relevantes, ya que cada uno combina una inversión sustancial en la red eléctrica con un interés político en cadenas de suministro resilientes. Los proveedores pueden priorizar los transformadores convertidores, los módulos semiconductores, los conjuntos de válvulas, los equipos de control y las capacidades de servicio según la demanda local. Las alianzas con empresas de servicios públicos y de ingeniería pueden reducir aún más las barreras de calificación. El objetivo estratégico en el Pronóstico del Mercado de Convertidores HVDC no es simplemente reducir el costo de producción, sino lograr una mayor certeza en la entrega para proyectos donde los retrasos pueden afectar significativamente la puesta en marcha de la generación y la disponibilidad de la red.
Rehabilitación y extensión del ciclo de vida de los enlaces existentes
Una base instalada cada vez mayor de sistemas HVDC crea oportunidades que van más allá de la construcción de nuevas subestaciones convertidoras. Los enlaces más antiguos pueden requerir el reemplazo de válvulas, plataformas de control, equipos de protección, transformadores convertidores, sistemas de refrigeración e infraestructura de comunicaciones, manteniendo al mismo tiempo gran parte del corredor de transmisión existente. Por lo tanto, la renovación puede proporcionar a las empresas de servicios públicos capacidad adicional, mayor confiabilidad y capacidades de control modernas sin necesidad de desarrollar una ruta completamente nueva. Los proveedores con experiencia en proyectos anteriores tienen una ventaja, ya que las decisiones de ingeniería pueden incorporar las características de los equipos existentes y los registros operativos. El monitoreo digital puede ayudar a identificar los componentes más críticos antes de que comience la modernización. A medida que la infraestructura de transmisión adquiere mayor valor, la extensión de su ciclo de vida puede convertirse en una importante estrategia de asignación de capital, particularmente donde la obtención de permisos para nuevos corredores es difícil. Esto crea un mercado creciente de servicios y modernización junto con la inversión en HVDC de nueva construcción.
Novedades recientes
- Abril de 2026: Adani Energy Solutions puso en marcha un enlace de transmisión HVDC de 1.000 MW entre Kudus y Aarey, lo que reforzó la resiliencia de la red eléctrica de Mumbai y permitió una mayor integración de la energía renovable a través de flujos de electricidad controlados y de alta capacidad.
- Octubre de 2023: Hitachi anunció un nuevo desarrollo relacionado con su cartera de tecnologías para redes eléctricas, que respalda el avance de la infraestructura de la red y las capacidades de la red eléctrica.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -