
Mercato dei convertitori HVDC: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei convertitori HVDC (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tensione (inferiore a 500 kV, 500-800 kV, superiore a 800-1000 kV e inferiore a 1000 kV); potenza nominale (inferiore a 3000 MW, 3000-6000 MW, superiore a 6000-10000 MW e inferiore a 10000 MW); configurazione (monopolare, bipolare, back-to-back, altri); convertitore (LCC, VSC, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027600
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
12,91 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
18,43 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,55 %
Tasso di crescita
Mercato di riferimento
146,10 miliardi di dollari USA
(2026-2034)
Il mercato dei convertitori HVDC aveva un valore di 12,91 miliardi di dollari nel 2025 e si prevede che raggiungerà i 18,43 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,55% nel periodo 2026-2034. Il mercato comprende sistemi di conversione in diverse classi di tensione, potenze nominali, configurazioni e tecnologie LCC e VSC. La domanda è legata alla trasmissione di energia elettrica su lunghe distanze, all'evacuazione di energia rinnovabile, alle interconnessioni transfrontaliere, al potenziamento della rete e alla sostituzione delle infrastrutture di trasmissione obsolete.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 4,1% e il 4,8% fino al 2034, sostenuto dalla modernizzazione delle reti di trasmissione e dal crescente fabbisogno di elettricità derivante da data center, elettrificazione industriale e produzione di energia da fonti rinnovabili. Le dimensioni del mercato dei convertitori HVDC nella regione beneficiano inoltre di consolidate strutture di approvvigionamento delle utility e del crescente interesse per i corridoi di trasmissione a lunga distanza in grado di collegare le risorse di generazione remote con i centri di domanda concentrati.
Analisi e approfondimenti sul mercato dei convertitori HVDC
- Nord America: si stima che il Nord America deterrà una quota del 21-25% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,1-4,8% tra il 2026 e il 2034, grazie alla sostituzione delle linee di trasmissione, all'integrazione delle energie rinnovabili, ai collegamenti interregionali e alla crescente domanda di elettricità.
- USA: Gli Stati Uniti rappresentano l'82-86% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,2-4,9% fino al 2034, grazie alla modernizzazione della rete e ai nuovi corridoi di trasmissione.
- Europa: l'Europa rappresenta una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-5,0% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie a progetti eolici offshore e di interconnessione.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 38-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,7%, con Cina, India, Giappone, Corea del Sud e Australia a sostegno di investimenti su larga scala nelle infrastrutture di trasmissione.
- Segmento più ampio: la categoria 500–800 kV detiene una quota di mercato stimata tra il 41% e il 45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8–5,4% nel periodo 2026–2034.
- Segmento ad alta crescita: il segmento VSC rappresenta una quota di mercato stimata tra il 38% e il 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation, NR Electric Co., Ltd., C-EPRI, China XD Group Co., Ltd., C-EPRI Power Engineering Company, XJ Electric Co., Ltd., Hyosung Heavy Industries Corporation, LS Electric Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I convertitori HVDC si sono evoluti in sistemi più dinamici che integrano le energie rinnovabili e bilanciano le reti, sostituendo i progetti di trasmissione su larga scala, finora ampiamente utilizzati. I progressi tecnologici nelle valvole a tiristori, nei transistor bipolari a gate isolato, nei convertitori multilivello modulari, nel controllo digitale e nei sistemi di protezione hanno permesso un'ulteriore espansione delle applicazioni dei convertitori. Si registra inoltre una maggiore localizzazione della produzione, poiché le aziende elettriche preferiscono approvvigionarsi da filiere più corte per trasformatori, valvole, sistemi di controllo e apparecchiature ad alta tensione.
Si prevede che gli investimenti futuri saranno trainati dall'area Asia-Pacifico, dal Nord America e dall'Europa, dove le energie rinnovabili e l'elettrificazione richiederanno nuovi investimenti nelle infrastrutture di trasmissione. Il supporto normativo per le interconnessioni, l'energia eolica offshore, l'affidabilità della rete e la decarbonizzazione può contribuire a rafforzare il settore. Anche le tendenze in materia di approvvigionamento si stanno evolvendo in risposta ai lunghi tempi di consegna delle apparecchiature, alla capacità ingegneristica e al coordinamento delle stazioni di conversione con i cavi e le sottostazioni.
Ambito del rapporto sul mercato dei convertitori HVDC
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,91 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 18,43 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei convertitori HVDC
La crescita del mercato dei convertitori HVDC dipende fortemente dall'aumento delle distanze tra i siti di generazione da fonti rinnovabili e i centri di consumo di energia elettrica. Gli impianti di conversione rappresentano un anello importante nella catena del valore, collegando i siti di generazione, le linee di trasmissione, gli impianti eolici offshore e i destinatari dell'energia. Secondo l'Agenzia Internazionale dell'Energia, entro il 2040 dovranno essere costruiti o ricostruiti almeno 80 milioni di km di reti elettriche in base agli obiettivi climatici ed energetici stabiliti a livello nazionale, il che sottolinea la necessità di soluzioni di trasmissione in grado di trasferire efficacemente enormi volumi di energia.
La catena di fornitura comprende semiconduttori di potenza, trasformatori di conversione, valvole a tiristori, moduli IGBT, reattori, filtri, sistemi di raffreddamento, dispositivi di protezione, piattaforme di controllo e servizi di ingegneria. Permangono tuttavia delle difficoltà di approvvigionamento, principalmente legate ai trasformatori di grandi dimensioni e alle apparecchiature ad alta tensione. L'Agenzia Internazionale dell'Energia ha evidenziato nel 2025 che i tempi di approvvigionamento di cavi e trasformatori di potenza di grandi dimensioni si erano quasi raddoppiati rispetto al 2021.
Il rapporto sul mercato dei convertitori HVDC rivela un elevato grado di concentrazione, dove la competenza tecnica, l'esperienza di installazione, le capacità ingegneristiche e i servizi per l'intero ciclo di vita hanno un impatto significativo sulle decisioni di acquisto. Siemens Energy AG, ABB Ltd, GE Vernova Inc. e Mitsubishi Electric Corporation sono i principali attori in tutte le principali aree di applicazione della trasmissione, mentre Toshiba Energy Systems & Solutions Corporation e Hyosung Heavy Industries Corporation contribuiscono a consolidare la loro presenza in Asia. NR Electric Co., Ltd., XJ Electric Co., Ltd. e China XD Group Co., Ltd. beneficiano del solido contesto di sviluppo della trasmissione in Cina.
Gli investimenti in conto capitale si stanno orientando verso i convertitori VSC, i controlli digitali, la ristrutturazione dei convertitori e le applicazioni a livelli di tensione più elevati. L'IEA ha stimato che la spesa globale in conto capitale per le reti di trasmissione si aggirerà intorno ai 140 miliardi di dollari nel 2023, rilevando crescenti vincoli nella catena di fornitura delle apparecchiature. Pertanto, il vantaggio competitivo dipenderà maggiormente dall'integrazione, dalle capacità di esecuzione, dall'accesso ai semiconduttori e dal supporto di assistenza a lungo termine.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei convertitori HVDC: approfondimenti strategici
Approfondimenti regionali
Mercato dei convertitori HVDC in Nord America
Si stima che nel 2025 il Nord America deterrà una quota del 21-25% del fatturato globale e che crescerà a un tasso annuo composto (CAGR) del 4,1-4,8% fino al 2034. Il potenziamento delle reti di trasmissione è sempre più importante a fronte dell'aumento della domanda di elettricità proveniente da data center, industria manifatturiera, elettrificazione e produzione di energia da fonti rinnovabili. Grandi progetti interregionali possono migliorare la capacità di trasferimento tra aree con profili di generazione e domanda differenti.
Gli Stati Uniti sono la principale fonte di domanda regionale, mentre il Canada partecipa a questo processo attraverso la trasmissione di energia idroelettrica e le interconnessioni. Gli acquisti di convertitori sono sempre più spesso legati a progetti di energia rinnovabile, all'affidabilità della rete e alla sostituzione delle apparecchiature. La regione ha già sviluppato un'infrastruttura di servizi pubblici ben consolidata che consente di condurre processi di approvvigionamento e di mantenere contratti di servizio a lungo termine.
Mercato statunitense dei convertitori HVDC
Nel 2025 gli Stati Uniti rappresenteranno circa l'82-86% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 4,2-4,9% fino al 2034. L'espansione dei data center, l'elettrificazione industriale, la produzione di energia da fonti rinnovabili e la congestione delle reti di trasmissione rafforzano la necessità di corridoi ad alta capacità che colleghino risorse geograficamente separate.
In termini di competenze tecnologiche e ingegneristiche rilevanti per la trasmissione, Siemens Energy AG, ABB Ltd, GE Vernova Inc. e Mitsubishi Electric Corp. possiedono tutte le competenze necessarie in questo ambito. I progetti statunitensi si concentrano ora maggiormente sulla controllabilità e sull'affidabilità del sistema e sull'integrazione della generazione variabile. Inoltre, l'ammodernamento dei convertitori sta diventando sempre più strategico, poiché le aziende di servizi pubblici mirano ad aumentare la durata utile dei loro sistemi HVDC esistenti e ad aggiornare la tecnologia di controllo, protezione e valvole.
Mercato europeo dei convertitori HVDC
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 25% e il 29% nel 2025 e che registrerà una crescita annua composta (CAGR) del 4,3-5,0% dal 2025 al 2034, grazie alla forte domanda proveniente dalla Germania. Anche Regno Unito, Francia, Italia e Spagna genereranno entrate attraverso l'energia eolica offshore, le connessioni transfrontaliere, l'integrazione delle energie rinnovabili e l'ammodernamento della rete.
In Germania, lo sviluppo dell'energia eolica offshore, unitamente alle esigenze di trasmissione transfrontaliera dell'energia elettrica, genererà una domanda costante di stazioni di conversione e relative apparecchiature di rete. Nel Regno Unito, si stanno effettuando investimenti nella rete elettrica per facilitare la connessione degli impianti di generazione offshore e il potenziamento delle reti regionali. L'interconnessione, l'integrazione delle energie rinnovabili e l'ammodernamento delle infrastrutture creeranno opportunità in Francia, Italia e Spagna.
Mercato dei convertitori HVDC nella regione Asia-Pacifico
Si prevede che la regione APAC deterrà una quota di mercato dei convertitori HVDC compresa tra il 38% e il 42% nel 2025 e registrerà una crescita a un CAGR del 5,0-5,7% fino al 2034. Il mercato cinese è leader grazie ai suoi corridoi di trasmissione, mentre India, Giappone, Corea del Sud e Australia contribuiscono attraverso l'integrazione delle energie rinnovabili, le interconnessioni e l'elettrificazione industriale.
Gli ingenti programmi cinesi di trasmissione ad altissima tensione contribuiscono alla domanda di convertitori, mentre l'India sta costruendo reti di trasmissione per il trasporto di energia rinnovabile da località remote. Giappone e Corea del Sud si concentrano sulla stabilità e la sicurezza della rete, mentre l'Australia necessita di capacità di trasmissione per collegare le risorse rinnovabili remote ai centri di consumo. Il sostegno politico governativo alla produzione di energia rinnovabile e all'espansione della rete favorisce la realizzazione di progetti, mentre l'India da sola ha rappresentato l'83% degli investimenti del settore energetico nelle energie pulite nel 2024.
Mercato dei convertitori HVDC in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) stimato tra il 3,8% e il 4,6% fino al 2034. L'Arabia Saudita è il mercato regionale leader, seguita dagli Emirati Arabi Uniti e dal Sudafrica. Grandi progetti nel settore delle energie rinnovabili, la diversificazione industriale e le esigenze di trasmissione interregionale favoriscono una graduale adozione.
Sia l'Arabia Saudita che gli Emirati Arabi Uniti stanno investendo nelle infrastrutture energetiche parallelamente allo sviluppo delle energie rinnovabili e all'industrializzazione. Il Sudafrica necessita di rafforzare il proprio sistema di trasmissione per facilitare la diversificazione e l'affidabilità della produzione. La regione ReMEA è piuttosto frammentata, con la maggior parte delle opportunità di crescita legate alla produzione su larga scala, all'interconnessione a lunga distanza e all'ammodernamento delle infrastrutture. La domanda di convertitori sarà probabilmente legata ai singoli progetti, con una preferenza per quelli di maggiori dimensioni a causa della separazione tra produzione e consumo.
Analisi di segmentazione
Voltaggio
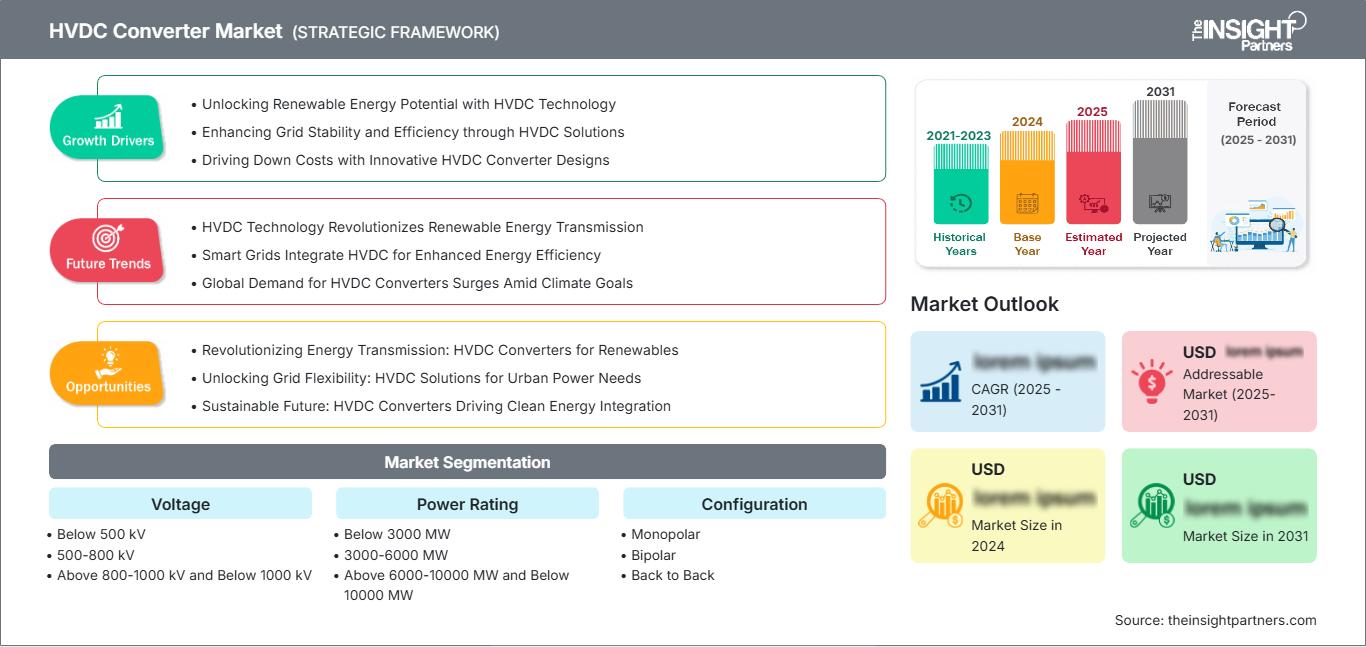
Il segmento di tensione del mercato dei convertitori HVDC è dominato dai sistemi da 500-800 kV, che dovrebbero crescere a un tasso annuo composto (CAGR) del 4,8-5,4% dal 2026 al 2034. Questo intervallo si allinea con le principali esigenze di trasmissione di energia a lunga distanza, bilanciando al contempo la complessità delle apparecchiature, i requisiti di isolamento e la redditività del progetto. I sistemi ad alta tensione rimangono importanti per i corridoi di evacuazione di energia rinnovabile di grandi dimensioni.
- Sotto i 500 kV: I sistemi al di sotto dei 500 kV sono adatti per collegamenti a breve distanza, applicazioni back-to-back, interconnessioni regionali e progetti in cui i requisiti di trasmissione non giustificano infrastrutture ad altissima tensione. La loro flessibilità supporta diverse applicazioni per le utility.
- 500-800 kV: I sistemi da 500-800 kV occupano la categoria principale delle linee di trasmissione su larga scala, supportando corridoi ad alta capacità su lunghe distanze. La loro consolidata base di installazione e l'idoneità per l'evacuazione da fonti rinnovabili ne rafforzano l'importanza strategica.
- Oltre 800 kV: I sistemi al di sopra di 800 kV rispondono a esigenze di trasmissione eccezionalmente elevate, dove la minimizzazione delle perdite di trasmissione e la massimizzazione della capacità del corridoio giustificano una maggiore complessità delle apparecchiature. Rimangono concentrati in grandi progetti su scala industriale.
- 1000 kV e inferiori a 1000 kV: le applicazioni a 1000 kV e inferiori a 1000 kV rappresentano configurazioni specializzate ad altissima tensione. La loro importanza è legata a trasferimenti di potenza molto elevati e ad architetture di rete che richiedono una capacità eccezionale.
Potenza nominale
Si prevede che il segmento dei convertitori di potenza crescerà a un tasso annuo composto (CAGR) del 4,3-5,0% fino al 2034. I progetti ad alta capacità sono privilegiati laddove ampie zone di energia rinnovabile, grandi complessi di generazione o reti interconnesse richiedono trasferimenti di grandi quantità di energia. La progettazione dei convertitori pone sempre maggiore enfasi su scalabilità, ridondanza, controllabilità e gestione termica efficiente.
- Inferiore a 3000 MW: I sistemi inferiori a 3000 MW sono destinati a interconnessioni di capacità moderata e a progetti di trasmissione specializzati. La relativa flessibilità nella scelta delle dimensioni dei progetti li rende adatti alle reti regionali e a connessioni selezionate di fonti rinnovabili.
- 3000-6000 MW: I sistemi da 3000-6000 MW rappresentano un'importante categoria su larga scala per l'evacuazione di energia rinnovabile e la trasmissione interregionale. Essi coniugano un'elevata capacità di trasferimento con consolidate pratiche di ingegneria dei convertitori e delle reti.
- Oltre 6000-10000 MW: I sistemi con potenza superiore a 6000-10000 MW soddisfano esigenze di trasmissione eccezionalmente elevate. La loro importanza strategica aumenta laddove più fonti di generazione alimentano un corridoio condiviso ad alta capacità.
- Inferiore a 10.000 MW: I sistemi inferiori a 10.000 MW comprendono l'ampia gamma superiore delle applicazioni di trasmissione ad alta capacità, offrendo alle aziende di servizi pubblici opzioni scalabili per importanti progetti di energia rinnovabile e di trasferimento interregionale.
Configurazione
Si prevede che la domanda di configurazione crescerà con un CAGR del 4,4-5,1% fino al 2034. I sistemi bipolari rimangono importanti per la trasmissione di massa perché offrono un'elevata capacità di trasferimento e flessibilità operativa, mentre le configurazioni monopolari e back-to-back rispondono a requisiti di rete e architetture di interconnessione più specifici.
- Monopolare: Le configurazioni monopolari offrono un'architettura relativamente semplice per determinati requisiti di trasmissione. Possono essere appropriate laddove la capacità del progetto, le esigenze di ridondanza e le condizioni della rete supportino una configurazione in corrente continua più semplice.
- Bipolare: I sistemi bipolari offrono un'elevata capacità di trasferimento e flessibilità operativa e rimangono importanti per i grandi progetti a lunga distanza. La loro capacità di mantenere il servizio in determinate condizioni di guasto supporta gli investimenti delle aziende di servizi pubblici.
- Configurazione back-to-back: le configurazioni back-to-back collegano reti CA asincrone o controllate in modo diverso senza richiedere una lunga linea di trasmissione CC. Rimangono preziose per l'interconnessione di rete e la gestione del flusso di energia a livello regionale.
Convertitore
Si prevede che il segmento dei convertitori crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% fino al 2034. La tecnologia LCC (Light Control Converter) rimane consolidata nel settore della trasmissione di energia ad altissima capacità, mentre la tecnologia VSC (Very High Control Converter) sta acquisendo importanza strategica grazie alla controllabilità, alla gestione della potenza reattiva, al potenziale di riavvio a freddo e all'idoneità per l'energia eolica offshore e le reti elettriche più deboli.
- LCC: La tecnologia LCC rimane fondamentale per la trasmissione ad alta capacità e a lunga distanza, dove la matura tecnologia dei tiristori, la consolidata esperienza operativa e la solida redditività del progetto ne supportano l'implementazione.
- VSC: La tecnologia VSC viene sempre più spesso scelta per l'integrazione delle energie rinnovabili, le connessioni offshore, gli impianti compatti e le reti che richiedono un controllo indipendente della potenza attiva e reattiva. La sua flessibilità ne rafforza la rilevanza strategica a lungo termine.
Panoramica dell'opportunità
|
Configurazione |
Contributo al fatturato (Alto/Medio/Basso) |
Giornata di tendenza |
Fase di adozione |
|
Monopolare |
Mezzo |
Collegamenti regionali |
Maturo |
|
Bipolare |
Alto |
Trasferimento in blocco |
Maturo |
|
Uno dietro l'altro |
Mezzo |
Accoppiamento di griglia |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei convertitori HVDC
Evacuazione di energia rinnovabile su larga scala
La rapida diffusione delle energie rinnovabili sta aumentando la distanza tra i siti di generazione e i principali centri di consumo. I progetti solari ed eolici vengono spesso sviluppati in aree con caratteristiche del territorio, qualità delle risorse o disponibilità della rete favorevoli, piuttosto che in prossimità di città e distretti industriali. I convertitori HVDC consentono il trasferimento efficiente di grandi volumi di elettricità su lunghe distanze, garantendo al contempo un flusso di energia controllabile. L'impatto commerciale è maggiore per le zone di energia rinnovabile su larga scala che richiedono infrastrutture di trasmissione dedicate. I fornitori di convertitori ne traggono vantaggio perché i progetti richiedono terminali, trasformatori, valvole, filtri, sistemi di controllo e protezione integrati. L'AIE ha identificato l'espansione della rete di trasmissione come un prerequisito fondamentale per l'integrazione della generazione da fonti rinnovabili e il raggiungimento degli obiettivi di decarbonizzazione del settore elettrico. Ciò crea un flusso costante di progetti di convertitori, poiché le aziende elettriche allineano gli investimenti nella rete di trasmissione con l'aumento della capacità di energia rinnovabile.
Modernizzazione della rete elettrica e trasferimento interregionale di energia.
L'invecchiamento delle infrastrutture di trasmissione sta creando un'opportunità di sostituzione parallela allo sviluppo di nuove infrastrutture. Le aziende di servizi pubblici necessitano sempre più di apparecchiature in grado di migliorare la controllabilità, l'affidabilità e la capacità di trasferimento senza la necessità di costruire impianti di generazione completamente nuovi. Le stazioni di conversione HVDC possono collegare reti asincrone, rafforzare i corridoi congestionati e consentire una gestione mirata del flusso di potenza. L'impatto commerciale è ampio, poiché i progetti di modernizzazione possono coinvolgere valvole di conversione, sistemi di controllo, apparecchiature di protezione, trasformatori e sistemi ausiliari. Gli aggiornamenti digitali possono inoltre prolungare la vita utile degli impianti riducendo al contempo il rischio operativo. L'AIE ha riferito che gli investimenti globali nelle infrastrutture di trasmissione sono aumentati a circa 140 miliardi di dollari nel 2023 e prevede che i requisiti di spesa per la rete aumenteranno ulteriormente con l'accelerazione della domanda di elettricità e delle connessioni alle energie rinnovabili. Ciò supporta sia la domanda di nuove costruzioni che quella di ammodernamenti.
Crescita della domanda di elettricità ed elettrificazione
L'aumento del consumo di elettricità sta esercitando una pressione crescente sulle reti di trasmissione e rafforzando la necessità di infrastrutture di trasferimento ad alta capacità. L'AIE prevede una crescita della domanda globale di elettricità del 3,3% nel 2025 e del 3,7% nel 2026, trainata da industria, raffreddamento, data center, veicoli elettrici, elettrodomestici e, più in generale, dall'elettrificazione. Per i fornitori di convertitori, una domanda più elevata crea opportunità laddove la capacità di trasmissione esistente non è in grado di collegare in modo efficiente la generazione e il carico. I cluster di data center e gli impianti industriali possono accelerare le limitazioni locali alla trasmissione, mentre l'elettrificazione crea ulteriore variabilità nei profili di carico. I progetti HVDC possono affrontare determinate limitazioni attraverso trasferimenti di massa controllati e bilanciamento interregionale. L'impatto si estende quindi oltre la generazione da fonti rinnovabili, supportando gli investimenti nella trasmissione associati all'espansione complessiva del sistema elettrico.
Tendenze future del mercato dei convertitori HVDC
Architetture ad alta tensione e multiterminali
Si prevede che le future tendenze del mercato dei convertitori HVDC combineranno sempre più tensioni nominali più elevate con architetture di rete multiterminali o più flessibili. Con la crescente dispersione geografica della generazione da fonti rinnovabili, i collegamenti punto-punto potrebbero non sempre rappresentare la struttura di rete ottimale. Le configurazioni multiterminali consentono a diversi nodi di generazione e di domanda di condividere l'infrastruttura di trasmissione, migliorandone l'utilizzo e creando maggiore flessibilità di instradamento. I sistemi di controllo dei convertitori acquisiranno maggiore importanza poiché la presenza di più terminali richiede una gestione coordinata del flusso di potenza, della protezione e della gestione dei guasti. I progetti a tensione più elevata supporteranno inoltre maggiori capacità di trasferimento, riducendo al contempo i requisiti di corrente per un dato livello di potenza. La direzione a lungo termine è verso un'infrastruttura CC più interconnessa piuttosto che verso corridoi di trasmissione isolati, sebbene gli standard di protezione, l'interoperabilità, la pianificazione del sistema e il finanziamento dei progetti determineranno il ritmo dell'adozione commerciale.
Controllo dei convertitori digitali e gestione predittiva degli asset
La digitalizzazione è destinata a diventare una caratteristica distintiva delle stazioni di conversione di prossima generazione. Il monitoraggio avanzato può combinare misurazioni elettriche, informazioni termiche, prestazioni delle valvole, condizioni dei trasformatori e diagnostica dei sistemi di controllo per identificare i guasti in fase iniziale prima che causino interruzioni. I gemelli digitali e gli strumenti di ingegneria remota possono ulteriormente migliorare la messa in servizio, la pianificazione della manutenzione e l'ottimizzazione del ciclo di vita. Queste funzionalità possono essere particolarmente preziose per le stazioni di conversione situate in mare aperto, in zone remote ricche di energie rinnovabili o all'interno di interconnessioni strategicamente importanti. I fornitori probabilmente si differenzieranno attraverso piattaforme di controllo integrate, sicurezza informatica, interoperabilità dei dati e analisi, piuttosto che basandosi esclusivamente sulle specifiche hardware. Poiché le aziende di servizi pubblici puntano a una maggiore durata degli asset, la manutenzione predittiva può anche supportare le decisioni di ristrutturazione, identificando i componenti che necessitano di essere sostituiti prima del guasto. Questa tendenza crea opportunità di assistenza ricorrenti, oltre alla vendita di apparecchiature.
Opportunità di mercato per i convertitori HVDC
Produzione localizzata di componenti strategici per la rete elettrica.
La produzione localizzata rappresenta un'opportunità significativa per i fornitori che mirano a rafforzare la propria posizione nei principali mercati della trasmissione. Le aziende di servizi pubblici e i governi sono sempre più preoccupati per i lunghi cicli di approvvigionamento di trasformatori, cavi, valvole e apparecchiature correlate. L'istituzione di impianti di produzione o assemblaggio regionali può ridurre i rischi logistici, migliorare la reattività del servizio e allineare i fornitori ai requisiti di contenuto locale. India, Cina, Europa e Stati Uniti offrono opportunità particolarmente rilevanti, poiché ciascuno di essi combina ingenti investimenti nelle reti elettriche con un interesse politico per catene di approvvigionamento resilienti. I fornitori possono dare priorità a trasformatori di conversione, moduli a semiconduttore, gruppi di valvole, apparecchiature di controllo e capacità di assistenza in base alla domanda locale. Le partnership con aziende di servizi pubblici e società di ingegneria possono ulteriormente ridurre le barriere di qualificazione. L'obiettivo strategico delle previsioni di mercato sui convertitori HVDC non è semplicemente la riduzione dei costi di produzione, ma una maggiore certezza di consegna per i progetti in cui i ritardi possono influire significativamente sulla messa in servizio degli impianti di generazione e sulla disponibilità della rete.
Ristrutturazione e prolungamento del ciclo di vita dei collegamenti esistenti
La crescente diffusione di sistemi HVDC installati crea opportunità che vanno oltre la costruzione di nuove sottostazioni di conversione. I collegamenti più datati possono richiedere la sostituzione di valvole, piattaforme di controllo, apparecchiature di protezione, trasformatori di conversione, sistemi di raffreddamento e infrastrutture di comunicazione, pur mantenendo ampie porzioni del corridoio di trasmissione esistente. La ristrutturazione può quindi fornire alle aziende elettriche maggiore capacità, maggiore affidabilità e moderne funzionalità di controllo senza la necessità di realizzare un percorso completamente nuovo. I fornitori con una conoscenza pregressa dei progetti godono di un vantaggio, poiché le decisioni ingegneristiche possono integrare le caratteristiche delle apparecchiature esistenti e i dati operativi. Il monitoraggio digitale può aiutare a identificare i componenti più critici prima dell'inizio della modernizzazione. Con l'aumentare del valore delle infrastrutture di trasmissione, l'estensione del ciclo di vita può diventare un'importante strategia di allocazione del capitale, soprattutto laddove l'ottenimento dei permessi per nuovi corridoi è difficoltoso. Ciò crea un mercato in crescita per i servizi e gli interventi di ammodernamento, parallelamente agli investimenti in nuovi progetti HVDC.
Sviluppi recenti
- Aprile 2026: Adani Energy Solutions ha inaugurato un collegamento di trasmissione HVDC da 1.000 MW tra Kudus e Aarey, rafforzando la resilienza della rete di Mumbai e consentendo una maggiore integrazione delle energie rinnovabili attraverso flussi di elettricità controllati e ad alta capacità.
- Ottobre 2023: Hitachi ha annunciato un nuovo sviluppo relativo al suo portafoglio di tecnologie per le reti elettriche, a supporto del miglioramento delle infrastrutture di rete e delle capacità delle reti elettriche.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -