
Marché des convertisseurs HVDC : taille, part de marché et prévisions 2034
Taille et prévisions du marché des convertisseurs HVDC (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : tension (inférieure à 500 kV, 500-800 kV, supérieure à 800-1000 kV et inférieure à 1000 kV) ; puissance nominale (inférieure à 3000 MW, 3000-6000 MW, supérieure à 6000-10000 MW et inférieure à 10000 MW) ; configuration (monopolaire, bipolaire, dos à dos, autres) ; type de convertisseur (LCC, VSC, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027600
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
12,91 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
18,43 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,55 %
taux de croissance
Marché adressable
146,10 milliards de dollars américains
(2026-2034)
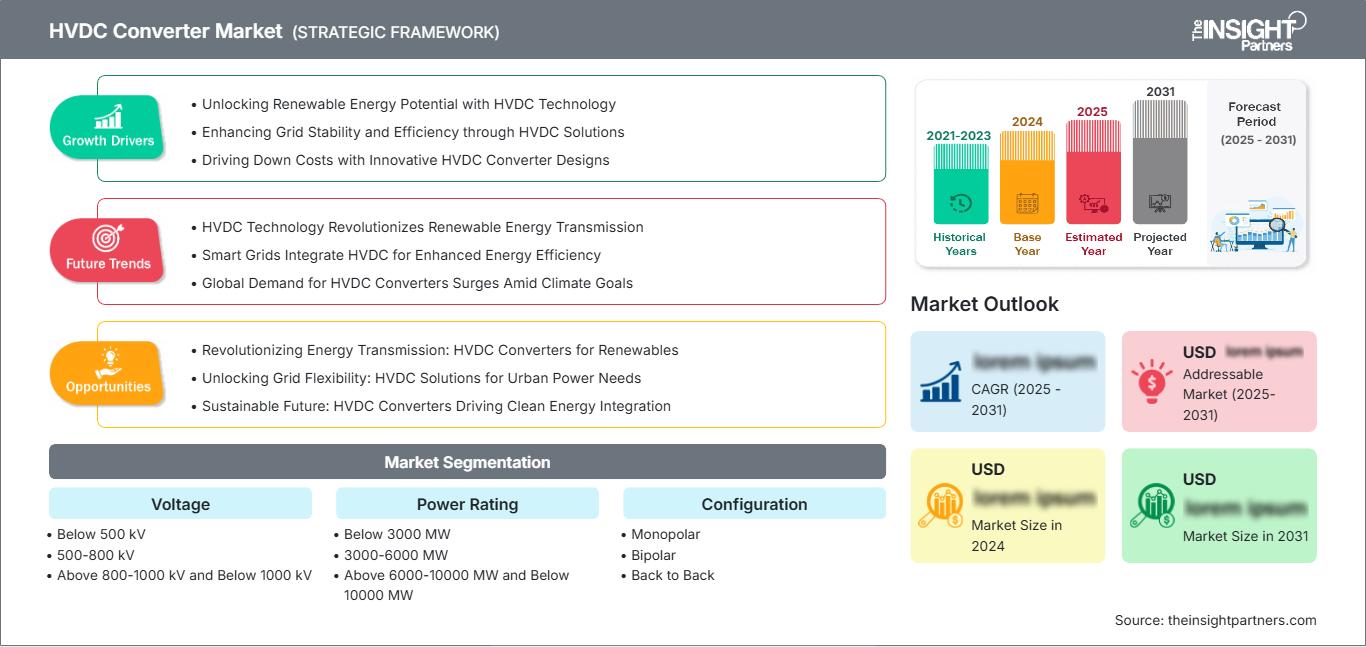
Le marché des convertisseurs HVDC était évalué à 12,91 milliards de dollars US en 2025 et devrait atteindre 18,43 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,55 % sur la période 2026-2034. Ce marché couvre les systèmes de conversion pour différentes classes de tension, puissances, configurations et technologies LCC et VSC. La demande est liée au transport d'électricité à grande échelle sur de longues distances, à l'évacuation des énergies renouvelables, aux interconnexions transfrontalières, au renforcement du réseau et au remplacement des infrastructures de transport vieillissantes.
L’Amérique du Nord devrait enregistrer un TCAC modélisé de 4,1 % à 4,8 % jusqu’en 2034, soutenu par la modernisation du réseau de transport et la demande croissante d’électricité liée aux centres de données, à l’électrification industrielle et à la production d’énergie renouvelable. La taille du marché des convertisseurs HVDC dans la région bénéficie également de structures d’approvisionnement bien établies chez les services publics et d’un intérêt croissant pour les corridors de transport longue distance permettant de relier les centrales électriques éloignées aux centres de consommation concentrés.
Analyse et perspectives du marché des convertisseurs HVDC
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de 21 à 25 % en 2025 et connaîtra une croissance annuelle composée de 4,1 à 4,8 % entre 2026 et 2034, grâce au remplacement des infrastructures de transport, à l'intégration des énergies renouvelables, aux interconnexions interrégionales et à la demande croissante d'électricité.
- États-Unis : Les États-Unis représentent 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,2 à 4,9 % jusqu’en 2034, grâce à la modernisation du réseau et à la création de nouveaux corridors de transport d’électricité.
- Europe : L'Europe représente une part de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 4,3 à 5,0 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne grâce aux projets éoliens offshore et d'interconnexion.
- Asie-Pacifique : La part de l'Asie-Pacifique devrait se situer entre 38 et 42 % en 2025 et devrait croître à un TCAC de 5,0 à 5,7 %, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie soutenant des investissements importants dans le transport d'électricité.
- Segment le plus important : La catégorie 500–800 kV détient une part de marché estimée à 41–45 % en 2025 et devrait connaître une croissance annuelle composée de 4,8–5,4 % entre 2026 et 2034.
- Segment à forte croissance : VSC représente une part de marché modélisée de 38 à 42 % en 2025 et devrait croître à un TCAC de 6,2 à 7,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation, NR Electric Co., Ltd., C-EPRI, China XD Group Co., Ltd., C-EPRI Power Engineering Company, XJ Electric Co., Ltd., Hyosung Heavy Industries Corporation, LS Electric Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les convertisseurs HVDC ont évolué vers des systèmes plus dynamiques intégrant les énergies renouvelables et l'équilibrage des réseaux grâce aux grands projets de transport d'électricité largement utilisés jusqu'à présent. Les progrès technologiques réalisés dans les domaines des thyristors, des transistors bipolaires à grille isolée, des convertisseurs multiniveaux modulaires, de la commande numérique et des systèmes de protection ont permis un élargissement des applications des convertisseurs. On observe également une plus grande localisation de la production, les entreprises de services publics privilégiant les chaînes d'approvisionnement courtes pour les transformateurs, les tubes électroniques, les systèmes de commande et les équipements haute tension.
Les investissements futurs devraient être principalement tirés par la région Asie-Pacifique, l'Amérique du Nord et l'Europe, où les énergies renouvelables et l'électrification nécessiteront de nouveaux investissements dans les infrastructures de transport d'électricité. Le soutien réglementaire aux interconnexions, à l'éolien offshore, à la fiabilité du réseau et à la décarbonation peut contribuer à consolider ces investissements. Les pratiques d'approvisionnement évoluent également en raison des longs délais de livraison des équipements, des capacités d'ingénierie et de la nécessité de coordonner les stations de conversion avec les câbles et les sous-stations.
Rapport sur le marché des convertisseurs HVDC
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 12,91 milliards de dollars américains |
| Taille du marché d'ici 2034 | 18,43 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des convertisseurs HVDC
La croissance du marché des convertisseurs HVDC est fortement tributaire de l'allongement des distances entre les sites de production d'énergie renouvelable et les centres de consommation d'électricité. Les centrales de conversion constituent un maillon essentiel de la chaîne de valeur, reliant les sites de production, les lignes de transport, les parcs éoliens offshore et les points de consommation. Selon l'Agence internationale de l'énergie, au moins 80 millions de kilomètres de réseaux électriques devront être construits ou reconstruits d'ici 2040 pour atteindre les objectifs climatiques et énergétiques nationaux, ce qui souligne la nécessité de solutions de transport capables d'acheminer efficacement d'importants volumes d'énergie.
La chaîne d'approvisionnement comprend les semi-conducteurs de puissance, les transformateurs de conversion, les thyristors, les modules IGBT, les réacteurs, les filtres, les systèmes de refroidissement, les équipements de protection, les plateformes de contrôle et les services d'ingénierie. Des difficultés d'approvisionnement persistent, principalement liées aux transformateurs de grande puissance et aux équipements haute tension. L'Agence internationale de l'énergie a souligné en 2025 que les délais d'approvisionnement en câbles et en transformateurs de grande puissance avaient quasiment doublé depuis 2021.
Le rapport sur le marché des convertisseurs HVDC révèle une forte concentration de ce secteur, où la compétence technique, l'expérience en installation, les capacités d'ingénierie et les services de cycle de vie influencent fortement les décisions d'achat. Siemens Energy AG, ABB Ltd, GE Vernova Inc. et Mitsubishi Electric Corporation sont les acteurs clés dans tous les principaux domaines d'application du transport d'énergie, tandis que Toshiba Energy Systems & Solutions Corporation et Hyosung Heavy Industries Corporation contribuent à renforcer leur présence en Asie. NR Electric Co., Ltd., XJ Electric Co., Ltd. et China XD Group Co., Ltd. profitent du dynamisme du secteur du transport d'énergie en Chine.
Les investissements se tournent vers les convertisseurs VSC, les commandes numériques, la rénovation des convertisseurs et les applications à plus haute tension. L'AIE estimait les investissements mondiaux dans le transport d'électricité à environ 140 milliards de dollars américains en 2023 et constatait des contraintes croissantes sur la chaîne d'approvisionnement en équipements. Par conséquent, l'avantage concurrentiel dépendra davantage de l'intégration, des capacités d'exécution, de l'accès aux semi-conducteurs et du support technique à long terme.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des convertisseurs HVDC : Perspectives stratégiques
Perspectives régionales
Marché des convertisseurs HVDC en Amérique du Nord
L'Amérique du Nord devrait représenter entre 21 et 25 % des revenus mondiaux en 2025 et sa part devrait croître à un taux de croissance annuel composé (TCAC) de 4,1 à 4,8 % jusqu'en 2034. Le renforcement du réseau de transport est de plus en plus crucial face à la demande croissante d'électricité liée aux centres de données, à l'industrie manufacturière, à l'électrification et à la production d'énergies renouvelables. Les grands projets interrégionaux peuvent améliorer les capacités de transfert entre les zones présentant des profils de production et de consommation différents.
Les États-Unis constituent la principale source de demande régionale, tandis que le Canada y contribue par le biais du transport et de l'interconnexion de l'énergie hydroélectrique. Les achats de convertisseurs sont de plus en plus souvent liés à des projets d'énergies renouvelables, à la fiabilité du réseau et au remplacement d'équipements. La région dispose déjà d'une infrastructure de services publics bien établie qui permet de mener à bien les processus d'approvisionnement et de maintenir des contrats de service à long terme.
Marché américain des convertisseurs HVDC
Les États-Unis représentent environ 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,2 à 4,9 % jusqu'en 2034. L'expansion des centres de données, l'électrification industrielle, la production d'énergie renouvelable et la congestion du réseau de transport renforcent l'argumentaire en faveur de corridors à haute capacité reliant des ressources géographiquement séparées.
En matière d'expertise technologique et d'ingénierie pour le transport d'électricité, Siemens Energy AG, ABB Ltd, GE Vernova Inc. et Mitsubishi Electric Corp. possèdent toutes le savoir-faire nécessaire. Aux États-Unis, les projets privilégient désormais la contrôlabilité et la fiabilité du système, ainsi que l'intégration de la production d'énergie variable. Par ailleurs, la modernisation des convertisseurs devient un enjeu stratégique majeur, les entreprises de services publics cherchant à prolonger la durée de vie de leurs systèmes HVDC existants et à moderniser les technologies de contrôle, de protection et de vannes.
Marché européen des convertisseurs HVDC
L'Europe devrait représenter entre 25 et 29 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 4,3 à 5 % entre 2025 et 2034, portée par une forte demande allemande. Le Royaume-Uni, la France, l'Italie et l'Espagne généreront également des revenus grâce à l'éolien offshore, aux interconnexions transfrontalières, à l'intégration des énergies renouvelables et à la modernisation des réseaux électriques.
En Allemagne, le développement de l'éolien en mer, conjugué aux besoins transfrontaliers de transport d'électricité, générera une demande soutenue en stations de conversion et en équipements de réseau associés. Au Royaume-Uni, des investissements sont réalisés dans le réseau électrique afin de faciliter le raccordement des centrales offshore et de renforcer les réseaux régionaux. L'interconnexion, l'intégration des énergies renouvelables et la modernisation des infrastructures créeront des opportunités en France, en Italie et en Espagne.
Marché des convertisseurs HVDC de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 38 à 42 % pour les convertisseurs HVDC en 2025 et connaître une croissance annuelle composée de 5,0 à 5,7 % jusqu'en 2034. Le marché chinois domine le marché grâce à ses corridors de transport d'électricité, tandis que l'Inde, le Japon, la Corée du Sud et l'Australie y contribuent par l'intégration des énergies renouvelables, les interconnexions et l'électrification industrielle.
Les importants programmes de transport d'énergie à très haute tension (UHT) de la Chine contribuent à la demande de convertisseurs, tandis que l'Inde construit des réseaux de transport pour l'évacuation de l'énergie renouvelable produite dans des régions éloignées. Le Japon et la Corée du Sud privilégient la stabilité et la sécurité du réseau, tandis que l'Australie a besoin de capacités de transport pour relier les ressources renouvelables isolées aux centres de consommation. Le soutien politique des gouvernements à la production d'énergie renouvelable et à l'expansion du réseau alimente le développement des projets, et l'Inde représentait à elle seule 83 % des investissements du secteur de l'énergie dans les énergies propres en 2024.
Marché des convertisseurs HVDC au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée (TCAC) de 3,8 % à 4,6 % d'ici à 2034. L'Arabie saoudite est le principal marché régional, suivie des Émirats arabes unis et de l'Afrique du Sud. Les grands projets d'énergies renouvelables, la diversification industrielle et les besoins en matière de transport interrégional favorisent une adoption progressive.
L’Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures électriques parallèlement au développement des énergies renouvelables et à l’industrialisation. L’Afrique du Sud doit renforcer son réseau de transport d’électricité afin de faciliter la diversification de la production et d’en améliorer la fiabilité. La région RoMEA est relativement fragmentée, la plupart des opportunités de croissance étant liées à la production d’électricité à grande échelle, à l’interconnexion à longue distance et à la modernisation des infrastructures. La demande de convertisseurs sera probablement liée aux projets, avec une préférence pour les projets de grande envergure en raison de la séparation entre production et consommation.
Analyse de segmentation
Tension
Le segment de tension du marché des convertisseurs HVDC est dominé par les systèmes de 500 à 800 kV, dont la croissance annuelle composée (TCAC) devrait se situer entre 4,8 et 5,4 % entre 2026 et 2034. Cette gamme de tensions répond aux principaux besoins en matière de transport d'énergie sur de longues distances, tout en conciliant la complexité des équipements, les exigences en matière d'isolation et la rentabilité des projets. Les systèmes à plus haute tension demeurent essentiels pour les très grands corridors d'évacuation des énergies renouvelables.
- En dessous de 500 kV : Les systèmes de moins de 500 kV desservent les liaisons à courte distance, les applications en tandem, les interconnexions régionales et les projets où les exigences de transport ne justifient pas une infrastructure à très haute tension. Leur flexibilité permet de répondre à diverses applications de distribution d’électricité.
- 500-800 kV : Les systèmes de 500 à 800 kV constituent le cœur du réseau de transport d’électricité à grande échelle, assurant des corridors à haute capacité sur de longues distances. Leur infrastructure de déploiement établie et leur capacité à gérer les évacuations renouvelables renforcent leur importance stratégique.
- Au-dessus de 800 kV : Les systèmes de plus de 800 kV répondent à des besoins de transport d’énergie exceptionnellement importants, où la minimisation des pertes de transmission et l’optimisation de la capacité du corridor justifient une plus grande complexité des équipements. Ils restent concentrés dans les grands projets de réseaux électriques.
- 1 000 kV et moins : les applications de 1 000 kV et moins représentent des configurations ultra-haute tension spécialisées. Leur importance est liée aux transferts de puissance très importants et aux architectures de réseau nécessitant une capacité exceptionnelle.
Puissance nominale
Le segment des convertisseurs de puissance devrait connaître une croissance annuelle composée de 4,3 % à 5,0 % jusqu'en 2034. Les projets de grande capacité sont privilégiés là où de vastes zones d'énergies renouvelables, d'importants complexes de production ou des réseaux interconnectés nécessitent des transferts d'énergie en grande quantité. La conception des convertisseurs met de plus en plus l'accent sur l'évolutivité, la redondance, la contrôlabilité et une gestion thermique efficace.
- Moins de 3 000 MW : Les systèmes de moins de 3 000 MW concernent les interconnexions de capacité moyenne et les projets de transport spécialisés. Leur dimensionnement relativement flexible les rend adaptés aux réseaux régionaux et à certains raccordements d’énergies renouvelables.
- 3 000 à 6 000 MW : Les systèmes de 3 000 à 6 000 MW constituent une catégorie importante pour l’évacuation de l’énergie renouvelable et le transport interrégional. Ils allient une capacité de transfert élevée aux pratiques éprouvées en matière de conversion et d’ingénierie du réseau.
- Au-delà de 6 000 à 10 000 MW : Les systèmes de plus de 6 000 à 10 000 MW répondent à des besoins de transport d’électricité exceptionnellement importants. Leur importance stratégique s’accroît lorsque plusieurs sources de production alimentent un corridor à haute capacité partagé.
- Moins de 10 000 MW : Les systèmes de moins de 10 000 MW englobent la large gamme supérieure des applications de transport à haute capacité, offrant aux services publics des options évolutives pour les grands projets d’énergies renouvelables et de transfert interrégional.
Configuration
La demande de configuration est modélisée à un TCAC de 4,4 à 5,1 % jusqu'en 2034. Les systèmes bipolaires restent importants pour la transmission en masse car ils offrent une capacité de transfert élevée et une grande flexibilité opérationnelle, tandis que les configurations monopolaire et dos à dos répondent à des exigences de réseau et des architectures d'interconnexion plus spécifiques.
- Monopolaire : Les configurations monopolaire offrent une architecture relativement simple pour certaines exigences de transmission. Elles peuvent convenir lorsque la capacité du projet, les besoins de redondance et les conditions du réseau permettent une configuration CC plus simple.
- Bipolaire : Les systèmes bipolaires offrent une capacité de transfert élevée et une grande flexibilité opérationnelle, et demeurent essentiels pour les grands projets longue distance. Leur capacité à maintenir le service dans certaines conditions de défaut justifie les investissements des entreprises de services publics.
- Interconnexion dos à dos : les configurations dos à dos permettent de connecter des réseaux CA asynchrones ou à commande différente sans nécessiter de longue ligne de transport CC. Elles restent précieuses pour l’interconnexion des réseaux et la gestion régionale des flux d’énergie.
Convertisseur
Le segment des convertisseurs devrait connaître une croissance annuelle composée de 5,4 à 6,2 % jusqu'en 2034. Le LCC reste bien implanté dans le transport d'électricité en vrac à très haute capacité, tandis que le VSC gagne en importance stratégique grâce à sa contrôlabilité, sa gestion de la puissance réactive, son potentiel de redémarrage après une panne générale et son adéquation à l'éolien offshore et aux réseaux plus faibles.
- LCC : La technologie LCC reste essentielle à la transmission à grande capacité et longue distance, où la maturité de la technologie des thyristors, l’expérience opérationnelle établie et la forte rentabilité des projets soutiennent son déploiement.
- La technologie VSC est de plus en plus choisie pour l'intégration des énergies renouvelables, les raccordements en mer, les installations compactes et les réseaux nécessitant un contrôle indépendant de la puissance active et réactive. Sa flexibilité renforce sa pertinence stratégique à long terme.
Aperçu des opportunités
|
Configuration |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Monopolaire |
Moyen |
Liens régionaux |
Mature |
|
Bipolaire |
Haut |
Transfert en masse |
Mature |
|
Dos à dos |
Moyen |
Couplage au réseau |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des convertisseurs HVDC
Évacuation de l'énergie renouvelable à grande échelle
Le déploiement rapide des énergies renouvelables accroît la distance entre les sites de production et les principaux centres de consommation. Les projets solaires et éoliens sont souvent développés là où le foncier, la qualité des ressources ou la disponibilité du réseau sont favorables, plutôt qu'à proximité des villes et des zones industrielles. Les convertisseurs HVDC permettent un transport efficace de grands volumes d'électricité sur de longs corridors, tout en assurant un flux de puissance contrôlable. L'impact commercial est maximal pour les zones de production d'énergie renouvelable à grande échelle nécessitant une infrastructure de transport dédiée. Les fournisseurs de convertisseurs en bénéficient car les projets requièrent des terminaux, des transformateurs, des vannes, des filtres, des systèmes de contrôle et de protection intégrés. L'AIE a identifié l'extension du réseau de transport comme une condition essentielle à l'intégration de la production d'énergie renouvelable et à la réalisation des objectifs de décarbonation du secteur électrique. Cela crée un flux continu de projets de convertisseurs, les entreprises de services publics alignant leurs investissements dans le réseau sur les ajouts de capacité renouvelable.
Modernisation du réseau et transfert interrégional d'énergie
Le vieillissement des infrastructures de transport d'électricité crée une opportunité de remplacement parallèle aux nouveaux projets. Les entreprises de services publics ont de plus en plus besoin d'équipements capables d'améliorer la contrôlabilité, la fiabilité et la capacité de transfert sans avoir à construire de nouvelles centrales. Les stations de conversion HVDC permettent de connecter des réseaux asynchrones, de renforcer les corridors saturés et de gérer efficacement les flux de puissance. L'impact commercial est important car les projets de modernisation peuvent concerner les vannes de conversion, les systèmes de contrôle, les équipements de protection, les transformateurs et les systèmes auxiliaires. La numérisation permet également de prolonger la durée de vie des installations tout en réduisant les risques opérationnels. L'AIE a indiqué que les investissements mondiaux dans le transport d'électricité ont atteint environ 140 milliards de dollars américains en 2023 et prévoit une nouvelle augmentation des dépenses de réseau, portée par l'accélération de la demande d'électricité et le développement des énergies renouvelables. Cette situation soutient la demande tant pour les nouvelles constructions que pour la rénovation des infrastructures existantes.
Croissance de la demande d'électricité et électrification
La consommation croissante d'électricité exerce une pression accrue sur les réseaux de transport et renforce le besoin d'infrastructures de transfert à haute capacité. L'AIE prévoit une croissance de la demande mondiale d'électricité de 3,3 % en 2025 et de 3,7 % en 2026, tirée par l'industrie, le refroidissement, les centres de données, les véhicules électriques, les appareils électroménagers et l'électrification en général. Pour les fournisseurs de convertisseurs, cette demande accrue crée des opportunités là où les capacités de transport existantes ne permettent pas de connecter efficacement la production et la consommation. Les pôles de centres de données et les installations industrielles peuvent accentuer les contraintes locales sur le réseau de transport, tandis que l'électrification engendre une variabilité supplémentaire des profils de charge. Les projets de transport en courant continu haute tension (CCHT) peuvent répondre à certaines contraintes grâce à des transferts de masse contrôlés et à l'équilibrage interrégional. L'impact s'étend donc au-delà de la production d'énergie renouvelable, soutenant les investissements dans les infrastructures de transport liés à l'expansion globale du réseau électrique.
Tendances futures du marché des convertisseurs HVDC
Architectures à haute tension et multi-bornes
Les tendances futures du marché des convertisseurs HVDC devraient s'orienter de plus en plus vers une combinaison de tensions nominales plus élevées et d'architectures de réseau multi-terminaux ou plus flexibles. Face à la dispersion géographique croissante de la production d'énergie renouvelable, les liaisons point à point ne constituent pas toujours la structure de réseau optimale. Les configurations multi-terminaux permettent à plusieurs nœuds de production et de consommation de partager l'infrastructure de transport, améliorant ainsi son utilisation et offrant une plus grande flexibilité d'acheminement. Les systèmes de contrôle des convertisseurs gagneront en importance, car la présence de plusieurs terminaux exige une gestion coordonnée des flux de puissance, une protection renforcée et une gestion des défauts efficace. Les convertisseurs haute tension permettront également de supporter des capacités de transfert plus importantes tout en réduisant les besoins en courant pour un niveau de puissance donné. À long terme, la tendance est à la mise en réseau des infrastructures CC plutôt qu'à l'utilisation de corridors de transport isolés, même si les normes de protection, l'interopérabilité, la planification des systèmes et le financement des projets détermineront le rythme de leur adoption commerciale.
Contrôle des convertisseurs numériques et gestion prédictive des actifs
La numérisation devrait devenir un élément déterminant des stations de conversion de nouvelle génération. La surveillance avancée permet de combiner mesures électriques, informations thermiques, performances des vannes, état des transformateurs et diagnostics des systèmes de contrôle afin d'identifier les défauts naissants avant qu'ils n'entraînent des pannes. Les jumeaux numériques et les outils d'ingénierie à distance peuvent améliorer la mise en service, la planification de la maintenance et l'optimisation du cycle de vie. Ces capacités peuvent s'avérer particulièrement précieuses pour les stations de conversion situées en mer, dans des zones d'énergies renouvelables isolées ou au sein d'interconnexions stratégiques. Les fournisseurs devraient se différencier par des plateformes de contrôle intégrées, la cybersécurité, l'interopérabilité des données et l'analyse de données, plutôt que par les seules spécifications matérielles. Dans un contexte où les entreprises de services publics recherchent une durée de vie plus longue de leurs actifs, la maintenance prédictive peut également faciliter les décisions de rénovation en identifiant les composants à remplacer avant toute défaillance. Cette tendance crée des opportunités de service récurrentes, parallèlement aux ventes d'équipements.
Opportunités du marché des convertisseurs HVDC
Fabrication localisée pour les composants stratégiques du réseau
La production locale représente une opportunité majeure pour les fournisseurs souhaitant renforcer leur position sur les principaux marchés du transport d'électricité. Les entreprises de services publics et les gouvernements sont de plus en plus préoccupés par la longueur des cycles d'approvisionnement des transformateurs, câbles, vannes et équipements connexes. L'implantation d'unités de production ou d'assemblage régionales permet de réduire les risques logistiques, d'améliorer la réactivité du service et de garantir le respect des exigences en matière de contenu local par les fournisseurs. L'Inde, la Chine, l'Europe et les États-Unis offrent des opportunités particulièrement pertinentes, car chacun de ces marchés conjugue des investissements importants dans les réseaux électriques à une volonté politique de garantir la résilience des chaînes d'approvisionnement. Les fournisseurs peuvent ainsi adapter leurs priorités en matière de transformateurs de conversion, de modules semi-conducteurs, d'ensembles de vannes, d'équipements de contrôle et de services en fonction de la demande locale. Des partenariats avec les entreprises de services publics et les sociétés d'ingénierie peuvent contribuer à réduire les obstacles à la qualification. L'objectif stratégique des prévisions du marché des convertisseurs HVDC n'est pas seulement de réduire les coûts de production, mais aussi d'assurer une plus grande certitude de livraison pour les projets où les retards peuvent impacter significativement la mise en service des centrales et la disponibilité du réseau.
Remise à neuf et prolongation de la durée de vie des liens existants
L'augmentation du parc installé de systèmes HVDC crée des opportunités qui vont au-delà de la simple construction de nouvelles stations de conversion. Les liaisons plus anciennes peuvent nécessiter le remplacement de vannes, de plateformes de contrôle, d'équipements de protection, de transformateurs de conversion, de systèmes de refroidissement et d'infrastructures de communication, tout en conservant une grande partie du corridor de transport existant. La rénovation permet ainsi aux gestionnaires de réseau d'accroître leur capacité, d'améliorer leur fiabilité et de moderniser leurs systèmes de contrôle, sans avoir à construire un tracé entièrement nouveau. Les fournisseurs disposant d'une expérience des projets antérieurs bénéficient d'un avantage certain, car leurs décisions d'ingénierie peuvent intégrer les caractéristiques des équipements existants et les données d'exploitation. La surveillance numérique permet d'identifier les composants les plus critiques avant le début de la modernisation. À mesure que les infrastructures de transport prennent de la valeur, l'extension de leur cycle de vie peut devenir une stratégie d'allocation de capital importante, notamment lorsque l'obtention de nouveaux permis est complexe. Il en résulte un marché en pleine expansion pour les services et la rénovation, parallèlement aux investissements dans les nouveaux projets HVDC.
Développements récents
- Avril 2026 : Adani Energy Solutions a mis en service une liaison de transport HVDC de 1 000 MW entre Kudus et Aarey, renforçant ainsi la résilience du réseau électrique de Mumbai et permettant une plus grande intégration des énergies renouvelables grâce à des flux d’électricité contrôlés et de grande capacité.
- Octobre 2023 : Hitachi a annoncé un nouveau développement concernant son portefeuille de technologies de réseau électrique, soutenant l’avancement des infrastructures de réseau et des capacités des réseaux électriques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -