
HVDC変換器市場:シェア・成長・予測 2034
HVDCコンバータ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:電圧別(500kV未満、500~800kV、800~1000kV超、1000kV未満)、電力定格別(3000MW未満、3000~6000MW、6000~10000MW超、10000MW未満)、構成別(単極、双極、バックツーバック、その他)、コンバータ別(LCC、VSC、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00027600
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
129億1000 万米ドル
基準年値
2034年の予測
184億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.55 %
成長率
対象市場
1461 億米ドル
(2026年~2034年)
HVDCコンバータ市場は、2025年に129億1,000万米ドルと評価され、2034年には184億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.55%で拡大する見込みです。この市場は、複数の電圧クラス、電力定格、構成、LCCおよびVSC技術にわたるコンバータシステムを網羅しています。需要は、長距離大容量送電、再生可能エネルギーの送電、国境を越えた相互接続、送電網の強化、老朽化した送電設備の更新などに関連しています。
北米では、送電網の近代化、データセンター、産業用電化、再生可能エネルギー発電による電力需要の増加を背景に、2034年まで年平均成長率(CAGR)4.1~4.8%を記録すると予測されています。また、同地域のHVDCコンバータ市場規模は、確立された電力会社の調達体制と、遠隔地の発電設備と集中需要地を結ぶ長距離送電回廊への関心の高まりによっても拡大しています。
HVDCコンバーター市場の評価と洞察
- 北米:北米は、送電網の更新、再生可能エネルギーの統合、地域間の接続、電力需要の増加に支えられ、2025年には21~25%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.8%で成長すると予測されている。
- 米国:米国は2025年には北米全体の収益の82~86%を占め、送電網の近代化と新たな送電回廊の整備に支えられ、2034年まで年平均成長率(CAGR)4.2~4.9%で成長すると予測されている。
- 欧州:欧州は2025年には25~29%のシェアを占め、2026~2034年にはドイツ、英国、フランス、イタリア、スペインが洋上風力発電や電力網接続プロジェクトを主導し、年平均成長率(CAGR)4.3~5.0%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には38~42%のシェアを占めると推定され、年平均成長率(CAGR)5.0~5.7%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアが大規模な送電網投資を支えている。
- 最大のセグメント: 500~800kVのカテゴリーは、2025年には41~45%の市場シェアを占めると予測されており、2026~2034年には年平均成長率(CAGR)4.8~5.4%で拡大すると見込まれています。
- 高成長セグメント: VSCは2025年には市場シェアの38~42%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.2~7.0%で成長すると予測されています。
- 詳細に分析された主要企業:シーメンス・エナジーAG、ABB Ltd、GE Vernova Inc.、三菱電機株式会社、東芝エネルギーシステムズ&ソリューションズ株式会社、NR Electric Co., Ltd.、C-EPRI、China XD Group Co., Ltd.、C-EPRI Power Engineering Company、XJ Electric Co., Ltd.、Hyosung Heavy Industries Corporation、LS Electric Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
HVDCコンバータは、これまで主に用いられてきた大規模送電プロジェクトから、再生可能エネルギーを統合し、電力系統のバランスを取る、よりダイナミックなシステムへと移行してきました。サイリスタバルブ、絶縁ゲートバイポーラトランジスタ、モジュラーマルチレベルコンバータ、デジタル制御、保護システムにおける技術進歩により、コンバータの用途はさらに拡大しています。また、電力会社は変圧器、バルブ、制御装置、高電圧機器などのサプライチェーンを短縮することを好むため、製造の現地化も進んでいます。
将来の投資は、再生可能エネルギーと電化の進展に伴い新たな送電設備投資が必要となるアジア太平洋地域、北米、欧州が牽引すると予想される。相互接続、洋上風力発電、送電網の信頼性向上、脱炭素化に対する規制面での支援は、投資パイプラインの強化に貢献するだろう。また、機器のリードタイムの長期化、エンジニアリング能力の向上、変換所とケーブル・変電所との連携といった課題に対応するため、調達動向も変化しつつある。
HVDCコンバータ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 129億1000万米ドル |
| 2034年までの市場規模 | 184億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.55% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
HVDCコンバーター市場分析
HVDCコンバータ市場の成長は、再生可能エネルギー発電所と電力消費地との距離の拡大に大きく左右されます。コンバータプラントは、発電所、送電線、洋上風力発電施設、受電設備を結ぶバリューチェーンの重要なリンクです。国際エネルギー機関(IEA)によると、各国が設定した気候・エネルギー目標に基づき、2040年までに少なくとも8,000万kmの送電網を建設または再構築する必要があり、膨大な電力を効率的に送電できるソリューションの必要性が高まっています。
サプライチェーンは、パワー半導体、コンバータトランス、サイリスタバルブ、IGBTモジュール、リアクトル、フィルタ、冷却システム、保護装置、制御プラットフォーム、およびエンジニアリングサービスを対象としています。供給上の課題は依然として存在し、主に大型変圧器と高電圧機器に関連しています。国際エネルギー機関は2025年に、ケーブルと大型電力変圧器の調達期間が2021年以降ほぼ倍増していると指摘しました。
HVDCコンバータ市場レポートによると、この市場は高度に集中しており、技術力、設置経験、エンジニアリング能力、ライフサイクルサービスが購入決定に大きな影響を与えています。シーメンスエナジーAG、ABB Ltd、GE Vernova Inc.、三菱電機株式会社は、主要な送電アプリケーション分野すべてにおいて主要プレーヤーであり、東芝エナジーシステムズ&ソリューションズ株式会社と暁星重工業株式会社は、アジアでのプレゼンス構築に貢献しています。NR Electric Co., Ltd.、XJ Electric Co., Ltd.、China XD Group Co., Ltd.は、中国の堅調な送電開発環境により恩恵を受けています。
設備投資は、VSCコンバータ、デジタル制御、コンバータの改修、および高電圧レベルでのアプリケーションへとシフトしている。IEAは、2023年の世界の送電設備投資額を約1400億米ドルと推定し、機器サプライチェーンにおける制約の増大を指摘した。したがって、競争優位性は、統合、実行能力、半導体へのアクセス、および長期的なサービスサポートにますます依存するようになるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
HVDCコンバータ市場:戦略的洞察
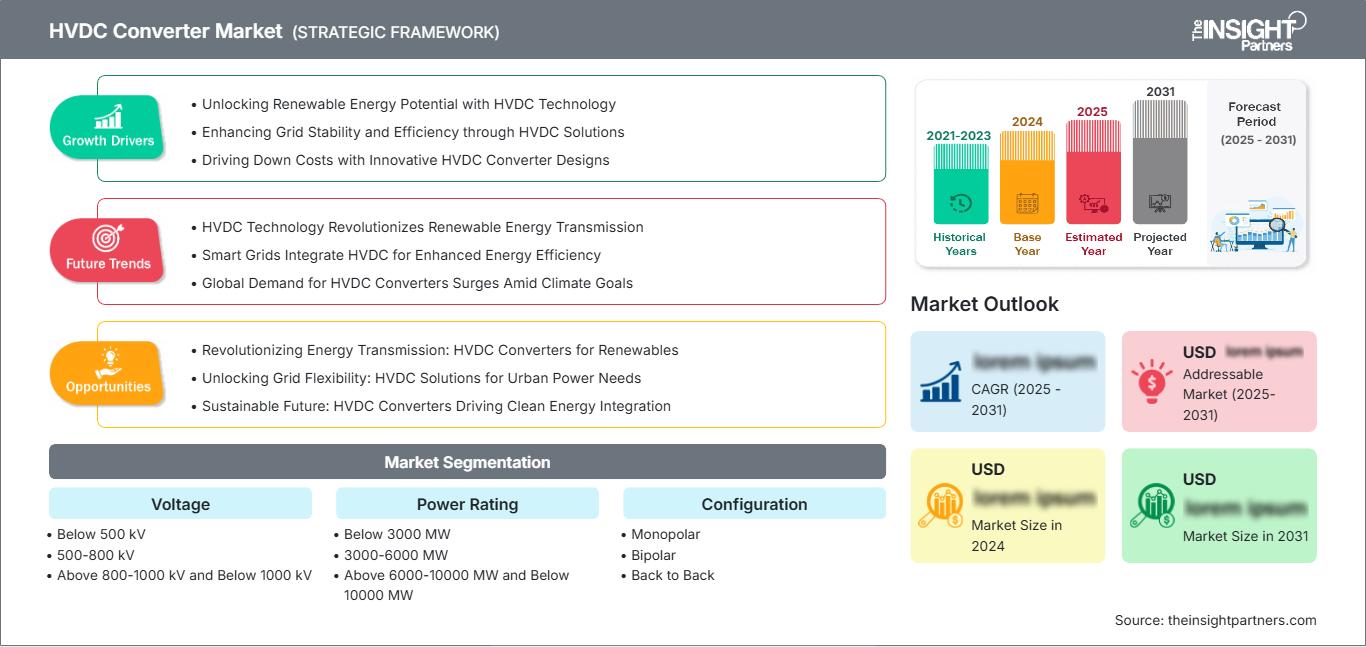
地域別分析
北米HVDCコンバータ市場
北米は2025年には世界の収益の21~25%を占めると予測されており、2034年まで年平均成長率(CAGR)4.1~4.8%で拡大すると見込まれています。データセンター、製造業、電化、再生可能エネルギー発電などによる電力需要の増加に伴い、送電網の強化はますます重要になっています。大規模な地域間プロジェクトは、発電量と需要プロファイルが異なる地域間の送電能力を向上させることができます。
米国は地域需要の主要な供給源であり、カナダは水力発電の送電と相互接続を通じてこのプロセスに参加している。コンバータの購入は、再生可能エネルギープロジェクト、送電網の信頼性、および機器の更新とますます密接に関連している。この地域には既に、調達プロセスを実施し、長期サービス契約を維持できる、十分に整備された公益事業インフラが存在する。
米国HVDCコンバータ市場
米国は2025年には北米全体の収益の約82~86%を占め、2034年まで年平均成長率(CAGR)4.2~4.9%で成長すると予測されている。データセンターの拡張、産業の電化、再生可能エネルギー発電、送電網の混雑といった要因が、地理的に離れた資源を結ぶ大容量送電回廊の必要性を高めている。
送電に関する関連技術およびエンジニアリングの専門知識という点では、シーメンス・エナジーAG、ABB Ltd、GE Vernova Inc.、三菱電機株式会社がいずれもこの分野における関連技術の専門知識を有しています。米国のプロジェクトは現在、システムの制御性および信頼性、そして変動型発電の統合に重点を置いています。さらに、電力会社が既存のHVDCシステムの寿命を延ばし、制御、保護、およびバルブ技術をアップグレードしようとしているため、コンバータのアップグレードはますます戦略的なものとなっています。
欧州HVDCコンバータ市場
欧州は2025年には市場シェアの25~29%を占めると予測されており、ドイツからの強い需要により、2025年から2034年にかけて年平均成長率(CAGR)4.3~5.0%の成長が見込まれています。英国、フランス、イタリア、スペインも、洋上風力発電、国境を越えた接続、再生可能エネルギーの統合、送電網のアップグレードなどを通じて収益を生み出すでしょう。
ドイツでは、洋上風力発電の開発と国境を越えた送電需要により、変換所および関連送電網機器への需要が継続的に高まるでしょう。英国では、洋上発電の接続と地域送電網の強化を円滑化するために、送電網への投資が行われています。フランス、イタリア、スペインでは、相互接続、再生可能エネルギーの統合、インフラのアップグレードのニーズが新たなビジネスチャンスを生み出すでしょう。
アジア太平洋地域のHVDCコンバータ市場
アジア太平洋地域は、2025年にはHVDCコンバーター市場の38~42%のシェアを占めると予想されており、2034年まで年平均成長率(CAGR)5.0~5.7%で成長すると見込まれています。中国市場は送電回廊の整備により市場をリードしており、インド、日本、韓国、オーストラリアは再生可能エネルギーの統合、相互接続、産業用電化を通じて貢献しています。
中国の大規模な超高圧送電計画はコンバータの需要を支えており、インドは遠隔地からの再生可能エネルギー送電のための送電網を構築している。日本と韓国は送電網の安定性と安全性に重点を置いている一方、オーストラリアは遠隔地の再生可能エネルギー資源を需要地に接続するための送電容量を必要としている。再生可能エネルギー生産と送電網拡張に対する政府の政策支援はプロジェクトのパイプラインを後押ししており、2024年にはインドだけで電力部門のクリーンエネルギー投資の83%を占める見込みである。
中東・アフリカのHVDCコンバータ市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)3.8~4.6%で拡大すると予測されている。サウジアラビアが地域最大の市場であり、次いでアラブ首長国連邦、南アフリカが続く。大規模な再生可能エネルギープロジェクト、産業の多角化、地域間送電網の整備などが、段階的な導入を後押ししている。
サウジアラビアとアラブ首長国連邦は、再生可能エネルギーの開発と工業化と並行して、電力インフラへの投資を進めている。南アフリカは、発電の多様化と信頼性向上を図るため、送電システムの強化が必要である。RoMEA地域はやや細分化されており、成長機会の大部分は大規模発電、長距離送電網の相互接続、インフラの近代化に関連している。コンバータの需要はプロジェクト関連となる可能性が高く、発電と消費の分離が可能な大規模プロジェクトが優先されるだろう。
セグメンテーション分析
電圧
HVDCコンバータ市場の電圧セグメントは、500~800kVシステムが中心で、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されています。この電圧範囲は、主要な長距離送電需要に対応しつつ、機器の複雑さ、絶縁要件、プロジェクトの経済性といった要素をバランス良く満たしています。さらに高電圧システムは、超大規模な再生可能エネルギー送電回廊にとって依然として重要です。
- 500kV未満: 500kV未満のシステムは、短距離送電線、バックツーバック方式、地域間相互接続、および送電要件が超高圧インフラを必要としないプロジェクトに対応します。その柔軟性により、多様な電力会社の用途をサポートします。
- 500~800kV: 500~800kVシステムは、大規模送電の中核を担い、長距離にわたる大容量送電回廊を支えています。確立された導入基盤と再生可能エネルギー送電への適合性により、その戦略的重要性はさらに高まっています。
- 800kV超: 800kV超のシステムは、送電損失を最小限に抑え、送電回廊の容量を最大化するために、より複雑な機器が必要となる、極めて大規模な送電要件に対応します。これらのシステムは、依然として大規模な公益事業プロジェクトに集中しています。
- 1000kVおよび1000kV未満: 1000kVおよび1000kV未満の用途は、特殊な超高電圧構成を表します。これらの用途の重要性は、非常に大規模な電力送電と、並外れた容量を必要とするネットワークアーキテクチャに起因します。
電力定格
出力定格セグメントは、2034年まで年平均成長率(CAGR)4.3~5.0%で成長すると予測されています。大規模な再生可能エネルギー地域、主要発電施設、または相互接続された送電網において大容量送電が必要な場合、高容量プロジェクトが好まれます。コンバータの設計においては、拡張性、冗長性、制御性、および効率的な熱管理がますます重視されるようになっています。
- 3000MW未満: 3000MW未満のシステムは、中規模容量の系統連系や特殊な送電プロジェクトに対応します。比較的柔軟なプロジェクト規模設定が可能であるため、地域送電網や特定の再生可能エネルギー接続に適しています。
- 3000~6000MW: 3000~6000MWシステムは、再生可能エネルギーの送電および地域間送電において重要な大規模カテゴリーを構成します。これらのシステムは、高い送電能力と確立されたコンバータおよびグリッドエンジニアリングの手法とのバランスが取れています。
- 6000~10000MW以上: 6000~10000MWを超えるシステムは、非常に大規模な送電需要に対応します。複数の発電源が共通の大容量送電回廊に電力を供給する場合、その戦略的重要性は高まります。
- 10000MW未満: 10000MW未満のシステムは、大容量送電用途の上限範囲を幅広く網羅しており、電力会社に主要な再生可能エネルギーおよび地域間送電プロジェクト向けの拡張可能な選択肢を提供します。
構成
構成需要は、2034年まで年平均成長率(CAGR)4.4~5.1%で推移すると予測されている。バイポーラシステムは、高い伝送能力と運用上の柔軟性を提供するため、大容量送電において依然として重要である一方、モノポーラシステムやバックツーバックシステムは、より具体的なネットワーク要件や相互接続アーキテクチャに対応する。
- 単極構成: 単極構成は、特定の伝送要件に対して比較的シンプルなアーキテクチャを提供します。プロジェクトの容量、冗長性の必要性、およびネットワーク状況がよりシンプルな直流構成を許容する場合に適しています。
- 双極性システム: 双極性システムは高い送電容量と運用上の柔軟性を備えており、大規模な長距離送電プロジェクトにおいて依然として重要な役割を果たしています。特定の障害条件下でもサービスを維持できる能力は、電力会社の投資を支えています。
- バック・トゥ・バック構成: バック・トゥ・バック構成は、長い直流送電線を必要とせずに、非同期または制御方式の異なる交流ネットワークを接続します。これは、電力系統の相互接続や地域的な電力潮流管理において依然として重要な役割を担っています。
コンバータ
コンバータセグメントは、2034年まで年平均成長率(CAGR)5.4~6.2%で拡大すると予測されている。LCCは超大容量送電において依然として確固たる地位を築いている一方、VSCは制御性、無効電力管理、ブラックスタート機能、洋上風力発電や脆弱な電力網への適合性といった利点から、戦略的に重要性を増している。
- LCC: LCC技術は、成熟したサイリスタ技術、確立された運用経験、そして強力なプロジェクト経済性が導入を後押しする、大容量長距離送電において依然として中心的な役割を担っています。
- VSC: VSC技術は、再生可能エネルギーの統合、洋上接続、コンパクトな設備、および独立した有効電力と無効電力の制御を必要とする電力系統において、ますます採用されるようになっています。その柔軟性により、長期的な戦略的重要性が高まります。
機会の概要
|
構成 |
収益貢献度(高/中/低) |
トレンドデー |
導入段階 |
|
単極 |
中くらい |
地域リンク |
成熟した |
|
バイポーラ |
高い |
一括転送 |
成熟した |
|
連続 |
中くらい |
グリッド結合 |
スケーリング |
HVDCコンバータ市場の成長要因と影響分析
大規模再生可能エネルギー送電
再生可能エネルギーの急速な普及により、発電所と主要消費地との距離が広がっています。太陽光発電や風力発電プロジェクトは、都市や工業地帯の近くではなく、土地、資源の質、送電網の利用可能性が有利な場所で開発されることが多くなっています。HVDCコンバータは、制御可能な電力の流れを提供しながら、長距離送電線路を介して大量の電力を効率的に送電することを可能にします。商業的な影響は、専用の送電インフラを必要とする公益事業規模の再生可能エネルギー地域で最大となります。コンバータ供給業者は、プロジェクトに統合された端末、変圧器、バルブ、フィルタ、制御装置、および保護システムが必要となるため、恩恵を受けています。IEAは、送電網の拡張を再生可能エネルギー発電の統合と電力部門の脱炭素化目標達成のための重要な前提条件として特定しています。これにより、電力会社が送電網への投資を再生可能エネルギー容量の増加と整合させるにつれて、コンバータプロジェクトの持続的なパイプラインが構築されます。
送電網の近代化と地域間電力送電
老朽化した送電インフラは、新規開発と並行して代替の機会を生み出しています。電力会社は、全く新しい発電設備を建設することなく、制御性、信頼性、送電能力を向上させることができる機器をますます必要としています。HVDC変換所は、非同期ネットワークを接続し、制約のある回廊を強化し、ターゲットを絞った電力潮流管理を可能にします。近代化プロジェクトには、変換弁、制御システム、保護装置、変圧器、補助システムが含まれる可能性があるため、商業的な影響は広範囲に及びます。デジタルアップグレードは、運用リスクを低減しながら資産寿命を延ばすこともできます。IEAは、世界の送電投資が2023年に約1,400億米ドルに増加したと報告しており、電力需要と再生可能エネルギーの接続が加速するにつれて、送電網への支出要件がさらに増加すると予想しています。これは、新規建設と改修の両方の需要を支えています。
電力需要の増加と電化
電力消費量の増加は送電網への圧力を高め、大容量送電インフラの必要性を強めています。国際エネルギー機関(IEA)は、産業、冷房、データセンター、電気自動車、家電製品、そして電化の拡大を背景に、世界の電力需要が2025年に3.3%、2026年に3.7%増加すると予測しています。コンバーター供給業者にとって、需要の増加は、既存の送電容量では発電と負荷を効率的に接続できない分野に新たな機会を生み出します。データセンター群や産業施設は、地域的な送電制約を加速させる可能性があり、電化は負荷プロファイルの変動性をさらに高めます。HVDCプロジェクトは、制御された大量送電と地域間バランス調整によって、特定の制約に対処することができます。したがって、その影響は再生可能エネルギー発電にとどまらず、電力システム全体の拡張に伴う送電投資を支えるものとなります。
HVDCコンバーター市場の将来動向
高電圧および多端子アーキテクチャ
将来のHVDCコンバータ市場の動向としては、より高い電圧定格とマルチターミナルまたはより柔軟なネットワークアーキテクチャの組み合わせがますます増えると予想されます。再生可能エネルギー発電が地理的に分散するにつれて、ポイントツーポイントリンクでは必ずしも最適なネットワーク構造を提供できなくなる可能性があります。マルチターミナル構成では、複数の発電ノードと需要ノードが送電インフラを共有できるため、利用率が向上し、ルーティングの柔軟性が高まります。複数のターミナルでは、電力潮流管理、保護、および故障処理の協調が必要となるため、コンバータ制御システムの重要性が増します。また、高電圧設計は、一定の電力レベルにおける電流要件を低減しながら、より大きな送電容量をサポートします。長期的な方向性としては、孤立した送電回廊ではなく、よりネットワーク化されたDCインフラが主流となるでしょう。ただし、保護規格、相互運用性、システム計画、およびプロジェクト資金調達が、商用化のペースを左右することになります。
デジタルコンバータ制御と予測資産管理
デジタル化は、次世代変換所の決定的な特徴になると予想されています。高度な監視により、電気計測、熱情報、バルブ性能、変圧器の状態、制御システム診断を組み合わせることで、停電を引き起こす前に故障の兆候を特定できます。デジタルツインとリモートエンジニアリングツールは、試運転、保守計画、ライフサイクル最適化をさらに改善する可能性があります。これらの機能は、洋上、遠隔地の再生可能エネルギー地域、または戦略的に重要な相互接続地点にある変換所にとって特に価値があります。サプライヤーは、ハードウェア仕様だけでなく、統合制御プラットフォーム、サイバーセキュリティ、データ相互運用性、および分析機能によって差別化を図るでしょう。電力会社が資産寿命の延長を求めるにつれ、予知保全は、故障する前に交換が必要なコンポーネントを特定することで、改修の意思決定を支援することもできます。この傾向は、機器販売に加えて、継続的なサービス機会を生み出します。
HVDCコンバーター市場の機会
戦略的グリッドコンポーネントの現地生産
地域生産は、主要送電市場でより強固な地位を築こうとするサプライヤーにとって大きなチャンスとなります。電力会社や政府は、変圧器、ケーブル、バルブ、および関連機器の調達サイクルが長期化することにますます懸念を抱いています。地域での製造または組立を行うことで、物流リスクを軽減し、サービス対応力を向上させ、サプライヤーを国内調達要件に適合させることができます。インド、中国、ヨーロッパ、米国は、それぞれ大規模な送電網投資と強靭なサプライチェーンへの政策的関心を兼ね備えているため、特に有望な機会を提供します。サプライヤーは、地域の需要に応じて、コンバータ変圧器、半導体モジュール、バルブアセンブリ、制御機器、およびサービス能力を優先することができます。電力会社やエンジニアリング会社とのパートナーシップにより、資格取得の障壁をさらに低減できます。HVDCコンバータ市場予測における戦略目標は、単に生産コストを削減することではなく、遅延が発電設備の試運転やネットワークの可用性に重大な影響を与える可能性があるプロジェクトにおいて、納入の確実性を高めることです。
既存リンクの改修および耐用年数延長
HVDCシステムの設置台数の増加は、新たな変換所建設にとどまらない機会を生み出しています。既存の送電線では、バルブ、制御プラットフォーム、保護装置、変換変圧器、冷却システム、通信インフラの交換が必要となる場合があり、既存の送電回廊の大部分はそのまま維持されます。そのため、改修によって、電力会社は全く新しいルートを開発することなく、容量の増強、信頼性の向上、最新の制御機能を実現できます。過去のプロジェクトに関する知識を持つサプライヤーは、既存の機器特性や運用記録を設計に反映させることができるため、有利です。デジタル監視は、近代化を開始する前に最も重要なコンポーネントを特定するのに役立ちます。送電インフラの価値が高まるにつれ、特に新たな回廊の許可取得が困難な地域では、ライフサイクルの延長が重要な資本配分戦略となる可能性があります。これにより、新規HVDC投資と並行して、サービスおよび改修市場が拡大しています。
最近の動向
- 2026年4月:アダニ・エナジー・ソリューションズは、クドゥスとアレイを結ぶ1,000MWの高圧直流送電線を稼働させ、ムンバイの電力網の安定性を強化するとともに、制御された大容量の電力の流れを通じて再生可能エネルギーの統合をさらに促進した。
- 2023年10月:日立は、電力網技術ポートフォリオに関連する新たな開発を発表し、電力網インフラと電力ネットワーク機能の向上を支援します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -