
Markt für Wasserstoff Generator: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wasserstoffgeneratoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Vor-Ort-Erzeugung, tragbar); Prozesstyp (Dampfreformer, Elektrolyse); Kapazität (1–100 W, 100–300 W, 300–700 W, 700 W–1 kW, 1–3 kW, über 3 kW); Anwendung (chemische Verarbeitung, Brennstoffzellen, Erdölgewinnung, Raffinerie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009375
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
784,00 Mio. US$
Basisjahrwert
Prognose für 2034
1.499,40 Mio. US$
Prognose bis 2034
CAGR 2026-2034
7,47 %
Wachstumsrate
Adressierbarer Markt
10.291,57 Mio. US$
(2026–2034)
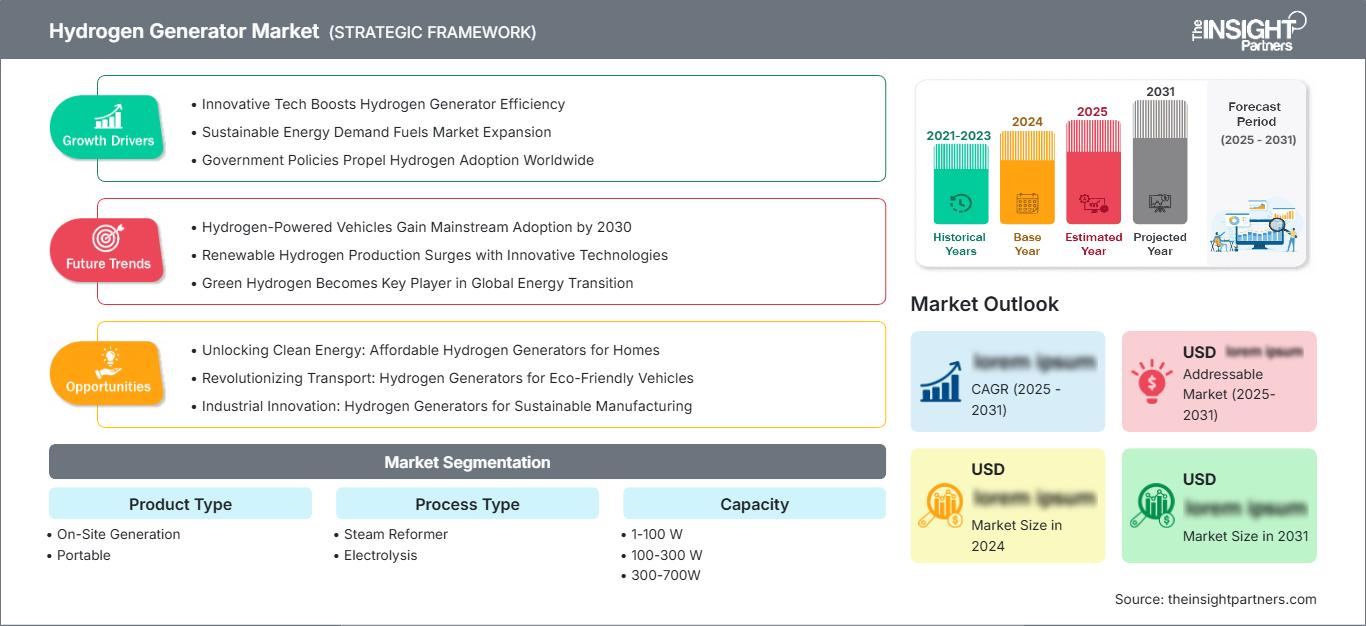
Der Markt für Wasserstoffgeneratoren wurde 2025 auf 784,00 Mio. US-Dollar geschätzt und soll bis 2034 auf 1.499,40 Mio. US-Dollar anwachsen. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 7,47 % erwartet. Dieses Wachstum spiegelt die steigende Nachfrage nach zuverlässiger Wasserstoffversorgung in Industrieanlagen, das wachsende Interesse an emissionsarmer Produktion und den breiteren Einsatz kompakter Erzeugungssysteme in der chemischen Industrie, Raffinerien, Brennstoffzellen und Erdölgewinnung wider.
Der nordamerikanische Markt für Wasserstoffgeneratoren wird bis 2034 voraussichtlich ein jährliches Wachstum von 6,8–7,4 % verzeichnen. Die regionale Dynamik wird durch eine gut ausgebaute Infrastruktur für sauberen Wasserstoff, eine etablierte Nachfrage von Raffinerien und öffentliche Förderprogramme zur Reduzierung des Projektrisikos in der Anfangsphase unterstützt. Die Region profitiert zudem von einer breiten Basis an Elektrolyseur-Anbietern, Ingenieurbüros, Industriegasbetreibern und Brennstoffzellenintegratoren, wodurch Kunden komplette Vor-Ort-Systeme anstelle einzelner Erzeugungsanlagen erwerben können.
Marktanalyse und Einblicke zum Thema Wasserstoffgeneratoren
- Nordamerika hatte 2025 einen Anteil von 29–33 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen, unterstützt durch Raffinerieumrüstungsprojekte, regionale Wasserstoffzentren und die Erweiterung der Elektrolyseur-Produktionskapazitäten.
- Die USA repräsentierten im Jahr 2025 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,9–7,5 % verzeichnen.
- Europa hielt 2025 einen Marktanteil von 25–29 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,2–7,8 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 8,1–8,7 % wachsen, wobei China, Japan, Südkorea, Indien und Australien die industriellen und politisch unterstützten Investitionen lenken.
- Größtes Segment: Die Vor-Ort-Stromerzeugung hielt 2025 einen Marktanteil von 68–72 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,1–7,7 % wachsen.
- Das Wachstumssegment Elektrolyse hielt im Jahr 2025 einen Marktanteil von 41–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Air Products and Chemicals, Inc., Linde plc, Air Liquide SA, Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA und Siemens Energy AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologie hat sich von der zentralen Versorgung durch externe Lieferanten hin zur modularen Vor-Ort-Produktion entwickelt, um den schwankenden Bedarf einzelner Anlagen im Zuge der Wasserstoffproduktion zu decken. Die Dampfreformierung dominiert weiterhin überall dort, wo ein bestehendes Gasnetz vorhanden ist und die Lastbedingungen konstant sind, was wirtschaftlich sinnvoll ist. Die Elektrolyse wird zunehmend als Beschaffungsoption in Betracht gezogen, da Verträge für erneuerbaren Strom und die Emissionsbilanzierung verbessert werden. Anbieter bündeln ihre Leistungen vermehrt um Reinigungs-, Kompressions-, Steuerungs- und Wartungssysteme. Dadurch verlagert sich der Wettbewerbsfokus von den Investitionskosten hin zu Zuverlässigkeit, Effizienz, Platzbedarf und Lebenszyklus.
Bis 2034 werden die Investitionen voraussichtlich über traditionelle Industrieparks hinausgehend diversifiziert und Häfen, Logistikzentren, dezentrale Brennstoffzellenstandorte sowie neue Produktionscluster umfassen. Die Wirtschaftlichkeit und die Mechanismen von Projekten verbessern sich dank politischer Unterstützung in den USA, der EU, Japan, Indien und dem Nahen Osten. Projekte benötigen jedoch weiterhin eine verlässliche Abnahme und Stromversorgung. Erfolgreiche, bankfähige Projekte zeichnen sich durch standardisierte Module, lokale Servicekapazitäten, Berechnungen der CO₂-Intensität und stufenweise Kapazitätserweiterungen aus.
Berichtsumfang zum Markt für Wasserstoffgeneratoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 784,00 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.499,40 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,47 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserstoffgeneratoren
Das Wachstum des Marktes für Wasserstoffgeneratoren wird durch die Reduzierung der Lieferabhängigkeit, das Reinheitsmanagement und die bedarfsgerechte Produktion angetrieben. Raffinerien und Chemieanlagen bleiben die Hauptabnehmer von Wasserstoffgeneratoren, da Wasserstoff für die Entschwefelung, das Hydrocracken sowie die Ammoniak- und Methanolproduktion unerlässlich ist. Brennstoffzellenbetreiber vor Ort stellen ein weiteres Kundensegment dar, dem Zuverlässigkeit und Selbstversorgung wichtig sind. Hersteller von Wasserstofferzeugungsanlagen bieten Stacks, Katalysatoren, Reformer, Leistungswandlermodule, Wasseraufbereitungssysteme, Kompressoren und Steuerungssysteme an und kombinieren diese Produkte mit Engineering-, Installations- und Wartungsdienstleistungen.
Die Versorgungslage variiert je nach Technologie. Dampfreformer bieten Vorteile durch etablierte Produktionsanlagen und geschultes Fachpersonal, unterliegen jedoch Auflagen zum CO₂-Management. Elektrolyseanlagen sind stärker von der Verfügbarkeit von Kaminen, Strom und Wasser sowie der projektspezifischen Anlagenplanung abhängig. Vormontierte Anlagen sparen Zeit bei der Inbetriebnahme, während Fernüberwachung die vorbeugende Wartung unterstützt. Käufer berücksichtigen neben der Anlagengröße in der Regel die Gesamtkosten des Wasserstoffs, seine Flexibilität und Emissionsintensität.
Die Marktanalyse für Wasserstoffgeneratoren verdeutlicht die Wettbewerbsdynamik zwischen Industriegasanbietern, Herstellern von Elektrolyseanlagen, Stromerzeugungsanlagen und Brennstoffzellenherstellern. Air Products and Chemicals, Inc., Linde plc und Air Liquide SA verfügen über Projektierungskompetenz, Expertise im Bereich Gasanlagen und einen entsprechenden Kundenstamm. Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA und Siemens Energy AG erzielen Wettbewerbsvorteile durch Stack-Technologie, Plattform- und Fertigungsskalierbarkeit sowie Partnerschaften.
Die Finanzierung konzentriert sich auf wiederholbare Plattformen, im Inland hergestellte Produkte und Projekte mit gesicherter Stromversorgung und -abnahme. Die Wettbewerbsposition hängt nun davon ab, die Installationskosten des Systems zu senken, ohne dessen Effizienz und Wartungsfreundlichkeit zu beeinträchtigen. Während große Unternehmen Finanzierung, Engineering, Kompression, Speicherung und Wartung für den gesamten Lebenszyklus des Systems bereitstellen können, verfügen Spezialisten über Wettbewerbsvorteile durch bessere Technologie und schnellere Produktentwicklung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Wasserstoffgeneratoren: Strategische Einblicke
Regionale Einblicke
Markt für Wasserstoffgeneratoren in Nordamerika
Nordamerika hielt 2025 einen Anteil von 29–33 % am globalen Markt für Wasserstoffgeneratoren und wird voraussichtlich bis 2034 ein jährliches Wachstum von 6,8–7,4 % verzeichnen. Die USA profitieren von ihrer Wasserstoffnutzung in Raffinerien, der chemischen Produktion, der Brennstoffzellenlogistik und dem Aufbau regionaler Logistikzentren. Die bestehende Infrastruktur für Industriegase gewährleistet die Projektdurchführung; die zunehmende heimische Produktion und Entwicklung von Elektrolyseuren verkürzt die Lieferzeiten für das modulare System.
Kanada engagiert sich über Projekte zur Erzeugung kohlenstoffarmen Wasserstoffs in den Bereichen Wasserkraft, Erdgas mit CO₂-Management und Ressourcenverarbeitung. Mexiko bietet langfristiges Potenzial in den Bereichen Raffinerie und exportorientierte Fertigung. Die Energieverfügbarkeit und die Genehmigungsverfahren sind jedoch entscheidend für die Projektfinanzierung. In der gesamten Region wird ein System bevorzugt, das Erzeugung, Reinigung, Kompression, Steuerung und Service vor Ort umfasst.
US-Wasserstoffgeneratorenmarkt
Die USA repräsentierten 2025 78–82 % der nordamerikanischen Nachfrage und werden Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % wachsen. Die Raffineriebranche bleibt hinsichtlich des Marktvolumens der größte Anwendungsfall, während brennstoffzellenbetriebene Materialhandhabung, Notstromversorgung, Initiativen für nachhaltige Kraftstoffe und dezentrale industrielle Fertigung den Markt erweitern.
Die Finanzierung von Wasserstoffzentren und -produktionsstätten aus öffentlichen Quellen treibt die lokale Beschaffung und Demonstration voran.
Air Products and Chemicals Inc., Cummins Inc., Plug Power Inc. und die US-Tochtergesellschaften von Linde plc, Air Liquide SA, Nel ASA, thyssenkrupp nucera AG & Co. KGaA und Siemens Energy AG haben den Wettbewerb auf allen Systemebenen verstärkt. Verbraucher entscheiden sich zunehmend für schrittweise Implementierungen, die mit dem vertraglich vereinbarten Bedarf skalierbar sind, insbesondere bei der Integration von Strom und Wasseraufbereitung.
Europäischer Markt für Wasserstoffgeneratoren
Europa erreichte 2025 einen Anteil von 25–29 % und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 7,2–7,8 % verzeichnen. Deutschland ist führend bei der Dekarbonisierung der Industrie, der Elektrolyseurtechnologie und der Umrüstung von Raffinerien. In Großbritannien ergänzt die Nutzung von Offshore-Windenergie die Wasserstoffcluster, während in Frankreich die Kernenergie in Verbindung mit einem umfassenden Industriegasnetz die Produktion von CO₂-armem Strom ermöglicht.
Italien und Spanien entwickeln Projekte zur Erzeugung von erneuerbarem Wasserstoff in Verbindung mit Häfen, Chemieanlagen, Raffinerien und Exportrouten. Während Spaniens Profil im Bereich erneuerbarer Energien die Wettbewerbsfähigkeit seiner Elektrolyse sichert, unterstützen das italienische Gasnetz und die Lage im Mittelmeerraum eine integrierte Lieferkette. Verbesserte regulatorische Rahmenbedingungen für Definitionen, Zertifizierungen und Auktionen erhöhen die Transparenz, doch Stromkosten und Abnahmemengen sind entscheidend für Investitionsentscheidungen.
Markt für Wasserstoffgeneratoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 31–35 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % wachsen. China ist führend dank seiner Elektrolyseur-Produktion und des industriellen Einsatzes dieser Technologie. Japan und Südkorea konzentrieren sich auf importierte und inländische Lieferketten für kohlenstoffarmen Wasserstoff, Brennstoffzellen, Mobilität und Energieanwendungen.
Indiens nationale Mission fördert die heimische Ausrüstungsproduktion sowie die Nachfrage nach Raffinerien, Düngemitteln und Stahl, während Australien auf Exporte auf Basis erneuerbarer Energien und die lokale industrielle Nutzung setzt. In der gesamten Region ist die politische Unterstützung umfangreich, doch der Projekterfolg hängt von den Energiekosten, der Zertifizierung, der Infrastruktur und der festen Abnahme ab.
Markt für Wasserstoffgeneratoren im Nahen Osten und Afrika
Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 7,6–8,2 % prognostiziert. Saudi-Arabien ist führend durch große Projekte im Bereich erneuerbarer Energien, Industriecluster und Exportambitionen, während die VAE Häfen, Raffinerien, Initiativen im Bereich Flugkraftstoff und den Zugang zu Projektkapital kombinieren.
Südafrika bietet Nachfrage aus den Bereichen Bergbau, Chemie und Schwerindustrie sowie starke erneuerbare Ressourcen. In den übrigen MEA-Staaten konzentrieren sich die Chancen auf Düngemittel, Raffinerien und exportorientierte Projekte, wobei die Netzqualität, die Wasserverfügbarkeit, die Finanzierung und die Transportinfrastruktur die Anlagenkonfiguration und die Ausführungspläne beeinflussen.
Segmentierungsanalyse
Produkttyp
Der Markt für Wasserstoffgeneratoren weist über alle Produkttypen hinweg ein durchschnittliches jährliches Wachstum von 6,9–7,5 % im Zeitraum 2026–2034 auf. Stationäre Systeme dominieren den kontinuierlichen industriellen Bedarf, da sie die Exposition gegenüber zugeführtem Gas minimieren, während mobile Einheiten in Laboren, bei Wartungsarbeiten, zur Stromversorgung abgelegener Gebiete und für temporäre Einsätze eingesetzt werden. Die Marktdurchdringung hängt von der erforderlichen Reinheit, dem Betriebszyklus, dem Platzbedarf, den benötigten Versorgungsleistungen, dem Sicherheitsdesign und der Verfügbarkeit von Serviceleistungen ab.
- Die Vor-Ort-Stromerzeugung unterstützt eine stabile Nachfrage mit hoher Auslastung in Raffinerien, Chemieanlagen und Brennstoffzellenzentren, wodurch Integration, Verfügbarkeitsgarantien und erweiterbare Kapazität zu zentralen Kaufkriterien werden.
- Tragbare Systeme eignen sich für intermittierende und mobile Anforderungen, bei denen kompaktes Design, schneller Start, vereinfachte Bedienung und geringer Wartungsaufwand die Wirtschaftlichkeit größerer fester Installationen überwiegen.
Prozesstyp
Für den jeweiligen Prozesstyp wird bis 2034 ein durchschnittliches jährliches Wachstum von 7,3–7,9 % erwartet. Die Dampfreformierung bleibt relevant für die kontinuierliche Produktion, sofern die Gasversorgung gesichert ist, während die Elektrolyse mit zunehmender Nutzung erneuerbarer Energien, verbesserter CO₂-Bilanzierung und modularer Einsatzmöglichkeiten an strategischer Bedeutung gewinnt. Bei der Auswahl des Verfahrens werden zunehmend Lebenszyklusemissionen, Auslastung, Rohstoffvolatilität, dynamischer Betrieb und Kosten des CO₂-Managements berücksichtigt.
- Die Dampfreformierung hat sich in der Raffinerie- und chemischen Verarbeitung etabliert und bietet ausgereifte Leistung und hohe Auslastung, doch bei der Beschaffung spielen Emissionskontrollen und die Bereitschaft zur Kohlenstoffabscheidung eine immer wichtigere Rolle.
- Die Elektrolyse ermöglicht eine emissionsarme Produktion in Verbindung mit qualifiziertem Strom, ist modular skalierbar und unterstützt dezentrale Anlagen, die eine reaktionsschnelle Leistung und eine nachweisbare Kohlenstoffintensität erfordern.
Kapazität
Die Kapazitätssegmentierung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen. Kleine Systeme eignen sich für analytische und mobile Anwendungen, mittelgroße Einheiten werden in Laboren und dezentralen Brennstoffzellen eingesetzt, und Anlagen im Kilowattbereich sind für industrielle Prozesse geeignet. Die Anbieter differenzieren sich durch modulare Bauweise, Regelbarkeit, Ausgangsdruck, Reinheit, Stellfläche und Wartungsfreundlichkeit.
- 1-1 W -Systeme dienen speziellen Anforderungen im Mikromaßstab und der Analytik, bei denen Kompaktheit, kontrollierte Leistung und einfache Integration wichtiger sind als das Produktionsvolumen.
- Geräte mit einer Leistung von 1-3 W eignen sich für Labor- und Instrumentierungsanwendungen mit geringer Leistungsaufnahme und zeichnen sich durch stabile Reinheit, sicheren Betrieb und niedrigen Energieverbrauch aus.
- Generatoren mit 3-7 W eignen sich für kompakte technische Anwendungen, die einen etwas höheren Durchfluss, eine vorhersehbare Steuerung und einen minimalen Eingriff des Bedieners erfordern.
- Die 7W-1 KW- Geräte unterstützen Pilotanlagen, Labore und kleine Brennstoffzelleninstallationen und bieten ein ausgewogenes Verhältnis zwischen Portabilität, Steuerbarkeit und moderater Leistung.
- Systeme mit 1-3 kW dienen der Nutzung in dezentralen industriellen und kommerziellen Anwendungen, wo modulare Erweiterung, Fernüberwachung und integrierte Reinigung die Wirtschaftlichkeit des Betriebs verbessern.
- Anlagen ab 3 kW decken den anhaltenden industriellen Bedarf ab und setzen dabei auf eine durchdachte Anlagenkonstruktion, Redundanz, Serviceverträge und die Integration mit Kompressions- und Speichersystemen.
Anwendung
Die Nachfrage nach diesen Anwendungen wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % steigen. Chemische Verarbeitung und Raffinerie decken einen wiederkehrenden Grundlastbedarf, Brennstoffzellen belohnen dezentrale Produktion und hohe Reinheit, und die Erdölgewinnung erzeugt projektspezifische Nachfrage. Der Erfolg der Anbieter hängt davon ab, Druck, Reinheit, Reaktionszeit und Servicemodelle an die jeweilige Betriebsumgebung anzupassen.
- Die chemische Verfahrenstechnik ist auf zuverlässigen Wasserstoff für Ammoniak, Methanol, Spezialchemikalien und Prozessreaktionen angewiesen, wobei kontinuierlicher Betrieb, Reinheitssicherung und Integration in die Anlagensteuerung Priorität haben.
- Brennstoffzellen begünstigen die dezentrale Energieerzeugung in der Nähe des Verbrauchsortes, insbesondere dort, wo Logistik, Verfügbarkeit und Emissionsziele modulare Elektrolyseur- oder Reformersysteme rechtfertigen.
- Bei der Erdölgewinnung wird Wasserstoff in ausgewählten Upstream- und Verarbeitungsbereichen eingesetzt, wobei der Bedarf durch projektspezifische Spezifikationen, Fernsteuerung und Infrastrukturbeschränkungen gekennzeichnet ist.
- Die Raffinerieindustrie bleibt ein wichtiger Anwendungsbereich für Entschwefelung und Hydrocracken und unterstützt damit Ersatz-, Engpassbeseitigungs- und CO2-ärmere Versorgungsprojekte in bestehenden Anlagen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Chemische Verarbeitung |
Hoch |
Rohstoffsicherheit |
Reifen |
|
Brennstoffzellen |
Medium |
Dezentrale Versorgung |
Skalierung |
|
Erdölgewinnung |
Niedrig |
Fernbetrieb |
Aufkommen |
|
Raffinerie |
Hoch |
Sauberere Kraftstoffe |
Reifen |
Markttreiber und Wirkungsanalyse für Wasserstoffgeneratoren
Die industrielle Dekarbonisierung verlagert die Produktion näher an die Nachfrage.
Wasserstoff als Rohstoff für Raffinerien, Chemieanlagen, Düngemittelwerke und neue Anlagen zur Herstellung kohlenstoffarmer Kraftstoffe muss lokal produziert werden, anstatt ihn als Energieträger zu nutzen. Die lokale Produktion reduziert Risiken durch Lkw-Lieferungen, Transportprobleme und die Kosten von Gashändlern und trägt zur Regulierung von Reinheit und Druck bei. Der wirtschaftliche Nutzen zeigt sich dort, wo ein kontinuierlicher Verbrauch, eine entsprechende Infrastruktur und die Einhaltung von CO₂-Emissionszielen gewährleistet sind. Der Einkauf umfasst heute die Integration von Produktion, Reinigung, Kompression, Speicherung und CO₂-Bilanzierung. Dies begünstigt Hersteller, die integrierte Lösungen und Verfügbarkeitsgarantien bieten können. Auch Nachrüstungslösungen profitieren von diesem Trend, da Käufer ihre alten Produktionsanlagen modernisieren oder ihre bestehende Versorgung modular erweitern können.
Der Einsatz von Brennstoffzellen schafft eine verteilte, auf Zuverlässigkeit ausgerichtete Nachfrage
Wasserstoff für Brennstoffzellenfahrzeuge, Materialtransport, Notstromaggregate und ausgewählte Mobilitätszentren muss zuverlässig und von gleichbleibender Qualität sein. Wenn Lieferkosten oder Versorgungsengpässe die Wirtschaftlichkeit gefährden, kann die Produktion im kleinen Maßstab vor Ort eine sinnvolle Lösung darstellen. Diese Nachfrage unterscheidet sich von industriellen Grundlastanwendungen dadurch, dass die Produktion phasenweise, dupliziert und mit dem Flottenwachstum synchronisiert werden kann. Anlagenlieferanten, die Produktion, Abgabe, Speicherung, Steuerungssysteme und Fernüberwachung integrieren, verschaffen sich einen Wettbewerbsvorteil und minimieren die Risiken in der Kundenschnittstelle. Eine erfolgreiche Einführung gelingt am einfachsten bei planbarer Anlagennutzung und Zugang zu geeigneten Strom-, Erdgas- oder Wasserquellen.
Fertigungsskalierung und modulares Design verringern das Ausführungsrisiko
Die Wirtschaftlichkeit von Generatoren ist für Anbieter vorteilhaft, die von kundenspezifischen Lösungen auf standardisierte Anlagen, Systeme, Steuerungen und Anlagenkomponenten umsteigen. Serienfertigung verkürzt die Entwicklungszeit, vereinfacht die Ersatzteilverwaltung und beschleunigt die Technikerschulung. Für den Käufer erleichtert die Modularität den Übergang von der Pilot- zur Serienproduktion, wodurch Kapitalrisiken minimiert und gleichzeitig Flexibilität erhalten bleibt. Die Überwachung mittels digitaler Technologie erhöht die Verfügbarkeit durch die frühzeitige Erkennung von Verschleiß, Wasserqualitätsproblemen und Komponentenausfällen vor ungeplanten Ausfallzeiten. Diese Aspekte beseitigen zwar nicht die Risiken im Zusammenhang mit Strompreisen, Rohstoffen und Abnahme, tragen aber zu einer höheren Planungssicherheit der Anlagenleistung bei.
Zukunftstrends auf dem Markt für Wasserstoffgeneratoren
Hybride Produktionsportfolios werden zum Standard
Die Trends im Markt für Wasserstoffgeneratoren werden zunehmend hybride Portfolios begünstigen, die Elektrolyse, Reformierung, Speicherung und vertraglich vereinbarte Lieferungen kombinieren. Anstatt sich dauerhaft auf einen einzigen Weg festzulegen, werden industrielle Anwender die Produktion hinsichtlich Strompreisen, Gasverfügbarkeit, CO₂-Intensität, Wartungsplänen und Bedarfsspitzen optimieren. Steuerungssysteme werden die kostengünstigste, konforme Energiequelle bereitstellen und gleichzeitig die Reservekapazität erhalten. Diese Architektur kann die Auslastung von Elektrolyseuren in Zeiten günstiger Stromerzeugung verbessern und Überdimensionierung vermeiden. Sie fördert zudem die Entwicklung interoperabler Steuerungen, standardisierter Schnittstellen und Serviceverträge für verschiedene Technologien. Käufer werden Flexibilität als finanzielles Kriterium bewerten, insbesondere in Zeiten unsicherer Regulierungen und Energiepreise.
Daten zur Kohlenstoffintensität werden zur Beschaffungsanforderung
Kunden werden künftig nicht mehr nur auf die Nennleistung achten, sondern verifizierte, zeitbezogene Berichte zur CO₂-Intensität pro produziertem Kilogramm fordern. Generatorsteuerungen werden Daten zur Stromquelle, Emissionen der Rohstoffe, Wasserverbrauch, Betriebslast und Speicherverluste in nachvollziehbare Aufzeichnungen integrieren. Diese Fähigkeit wird den Zugang zu Fördergeldern, Kundenansprüchen und grenzüberschreitenden Zertifizierungen beeinflussen. Anlagenhersteller können mit Software-, Mess- und Zertifizierungsanbietern zusammenarbeiten, um rückverfolgbare Produktionsdaten ab der Inbetriebnahme zu gewährleisten. Systeme ohne zuverlässige Messtechnik könnten selbst bei technischer Wettbewerbsfähigkeit mit geringerer Finanzierbarkeit konfrontiert sein. Dieser Trend wird zudem den Wettbewerb zwischen Reformierungsanlagen mit CO₂-Management und Elektrolysesystemen mit qualifizierendem, CO₂-armem Strom verschärfen.
Marktchancen für Wasserstoffgeneratoren
Nachrüstpakete für bestehende industrielle Wasserstoffnutzer
Anbieter können Raffinerien und Chemieanlagen ansprechen, die bereits Wasserstoff verbrauchen, aber veraltete Anlagen zur Erzeugung, Reinigung oder Kompression betreiben. Nachrüstpakete ermöglichen die Integration modularer Elektrolyse, die Verbesserung der Steuerung, die Steigerung der Effizienz oder die Bereitstellung von Reservekapazitäten, ohne das gesamte System ersetzen zu müssen. Die Investitionsargumentation ist besonders vorteilhaft, wenn die Stillstandskosten hoch sind und Kunden die Investitionen um Wartungszyklen herum planen können. Prognosen für den Markt für Wasserstoffgeneratoren sprechen für ein serviceorientiertes Modell, das Audits, Engineering, Installation, Leistungsüberwachung und langfristige Wartung kombiniert. Anbieter, die vermiedene Lieferkosten, reduzierte Ausfallzeiten und Emissionsverbesserungen quantifizieren, können Nachrüstungen als Projekte mit operativem Risiko und nicht als spekulative Dekarbonisierungsinvestitionen positionieren.
Lokalisierte Systeme für Häfen und Logistikkorridore
Häfen, Lagerhallen und Güterverkehrskorridore weisen eine konzentrierte Nachfrage aus den Bereichen Materialumschlag, Notstromversorgung, Schwerlastverkehr und nahegelegenen Industrieunternehmen auf. Projektentwickler können diese Lasten auf einer gemeinsamen Plattform für Erzeugung, Speicherung und Abgabe bündeln und so die Auslastung im Vergleich zu isolierten Anlagen verbessern. Investitionen sollten mit Ankerkunden und erweiterbaren Modulen beginnen und die Kapazität anschließend mit zunehmender Flottenumstellung und steigender Nachfrage aus der Umgebung ausbauen. Partnerschaften zwischen Generatorenherstellern, Energieversorgern, Terminalbetreibern, Brennstoffzellenanbietern und Infrastrukturinvestoren können das Risiko verteilen. Erfolgreiche Projekte priorisieren Genehmigungsverfahren, sichere Standortwahl, Stromnetzanschluss und Versorgungssicherheit und schaffen so übertragbare Konzepte für andere Logistikcluster.
Aktuelle Entwicklungen
- Juli 2026: Plug Power Inc. sicherte sich einen Auftrag über einen 50-MW-Elektrolyseur für Oricas Wasserstoff-Hub im Hunter Valley in Australien, nachdem das Projekt die endgültige Investitionsentscheidung erreicht hatte. Dies stärkt die Rolle des Unternehmens bei großen Industrieanlagen und unterstreicht die bankfähige Nachfrage in den Wertschöpfungsketten der Chemie- und Bergbauindustrie.
- Mai 2026: Nel ASA hat eine neue Generation von druckbeaufschlagten alkalischen Plattformen vorgestellt, die die Anlagenarchitektur vereinfachen und die Kosteneffizienz bei der Produktion von erneuerbarem Wasserstoff verbessern sollen. Diese Ankündigung stärkt Nels Angebot für größere Vor-Ort-Projekte, die standardisierte Module, eine geringere Anlagenkomplexität und skalierbare Fertigung erfordern.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -