
Mercado de generadores de hidrógeno: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de generadores de hidrógeno (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (generación in situ, portátil); tipo de proceso (reformador de vapor, electrólisis); capacidad (1-100 W, 100-300 W, 300-700 W, 700 W-1 kW, 1-3 kW, 3 kW o más); aplicación (procesamiento químico, pilas de combustible, recuperación de petróleo, refinación) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009375
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
784 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.499,40 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,47 %
Índice de crecimiento
Mercado potencial
10.291,57 millones de dólares estadounidenses
(2026-2034)
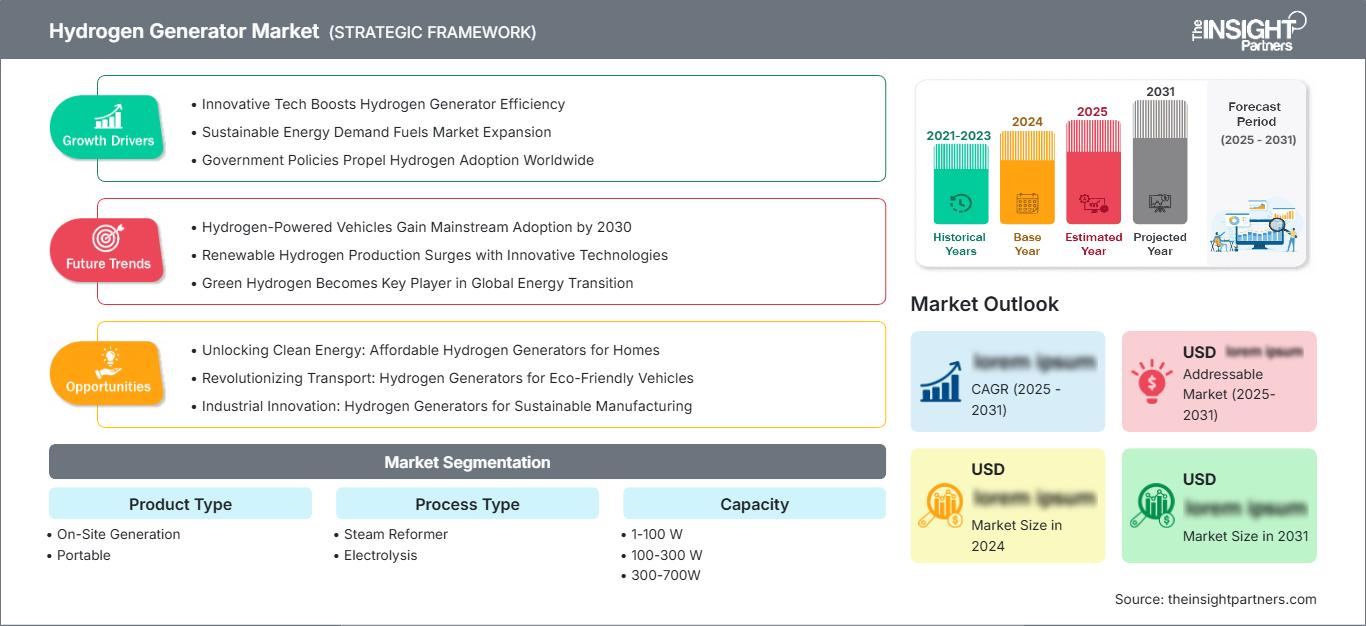
El mercado de generadores de hidrógeno alcanzó un valor de 784 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 1.499,4 millones de dólares estadounidenses en 2034. Se espera que el mercado registre una tasa de crecimiento anual compuesta (TCAC) del 7,47 % entre 2026 y 2034. Esta expansión refleja la creciente demanda de un suministro fiable de hidrógeno en instalaciones industriales, un mayor interés en la producción con bajas emisiones y una mayor implementación de sistemas de generación compactos en aplicaciones de procesamiento químico, refinación, pilas de combustible y recuperación de petróleo.
Se estima que el mercado de generadores de hidrógeno en Norteamérica experimentará un crecimiento anual compuesto (CAGR) del 6,8 % al 7,4 % hasta 2034. El dinamismo regional se ve impulsado por la infraestructura concentrada de hidrógeno limpio, la demanda consolidada de refinerías y los programas públicos que reducen el riesgo inicial de los proyectos. La región también se beneficia de una amplia red de proveedores de electrolizadores, contratistas de ingeniería, operadores de gases industriales e integradores de pilas de combustible, lo que permite a los clientes adquirir sistemas completos in situ en lugar de equipos de generación independientes.
Evaluación y perspectivas del mercado de generadores de hidrógeno
- América del Norte representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el período 2026-2034, gracias a los proyectos de conversión de refinerías, los centros regionales de hidrógeno y la creciente capacidad de fabricación de electrolizadores.
- En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 % durante el período 2026-2034.
- Europa representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 7,8 % hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que avance a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,7 %, con China, Japón, Corea del Sur, India y Australia dirigiendo la inversión industrial y la respaldada por políticas públicas.
- El segmento más grande, la generación in situ, representó entre el 68 % y el 72 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,7 % hasta 2034.
- El segmento de electrólisis, de alto crecimiento , representó entre el 41 % y el 45 % de la cuota de mercado en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,0 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Air Products and Chemicals, Inc., Linde plc, Air Liquide SA, Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA y Siemens Energy AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología ha evolucionado desde el suministro centralizado a la producción modular in situ, en consonancia con la producción de hidrógeno, para satisfacer las demandas variables a nivel de planta. El reformado con vapor sigue predominando donde existe una red de gas y condiciones de carga constantes que resultan económicamente viables, mientras que la electrólisis se considera cada vez más para la adquisición a medida que mejoran los contratos de electricidad renovable y la contabilidad de emisiones. Los proveedores han ampliado sus ofertas para incluir purificación, compresión, sistemas de control y mantenimiento, desplazando el enfoque competitivo del coste de capital a la fiabilidad, la eficiencia, el impacto ambiental y el ciclo de vida.
Se prevé que, hasta 2034, las inversiones se diversifiquen, pasando de los parques industriales tradicionales a incluir puertos, centros logísticos, instalaciones de pilas de combustible distribuidas y nuevos clústeres de fabricación. La viabilidad económica y los mecanismos de los proyectos están mejorando gracias al apoyo político de Estados Unidos, la Unión Europea, Japón, India y Oriente Medio. No obstante, los proyectos siguen requiriendo una capacidad de compra de energía fiable y conectividad eléctrica. Los proyectos viables y con posibilidades de financiación serían aquellos que utilicen módulos estándar, capacidad de servicio local, cálculos de intensidad de carbono y expansiones de capacidad por etapas.
Alcance del informe de mercado de generadores de hidrógeno
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 784 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.499,40 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,47% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de generadores de hidrógeno
El crecimiento del mercado de generadores de hidrógeno se debe a la reducción de la dependencia de la distribución, la gestión de la pureza y la producción a nivel de consumo. Las refinerías y las plantas químicas siguen siendo los principales compradores de generadores de hidrógeno, ya que este gas es fundamental para la desulfuración, el hidrocraqueo y la producción de amoníaco y metanol. Los usuarios de pilas de combustible in situ representan un segmento de clientes adicional que valora la fiabilidad y la autosuficiencia del suministro. Los fabricantes de equipos de generación de hidrógeno ofrecen pilas, catalizadores, unidades de reformado, módulos de conversión de energía, sistemas de purificación de agua, compresores y controles, y combinan estos productos con servicios de ingeniería, instalación y mantenimiento.
La situación del suministro varía según la tecnología. Los reformadores de vapor ofrecen ventajas como una producción consolidada y técnicos capacitados, pero se ven afectados por las restricciones en la gestión del carbono. Los generadores de electrólisis dependen más de la disponibilidad de la pila, la energía eléctrica, la disponibilidad de agua y el diseño del resto de la planta, específico para cada proyecto. Los módulos preensamblados ahorran tiempo durante la puesta en marcha, mientras que la monitorización remota facilita el mantenimiento preventivo. Los compradores suelen considerar el coste total del hidrógeno, su flexibilidad y la intensidad de las emisiones, además del tamaño del equipo.
El análisis del mercado de generadores de hidrógeno revela la dinámica competitiva entre los proveedores de gases industriales, los fabricantes de equipos de electrólisis, los proveedores de equipos de generación de energía y los proveedores de pilas de combustible. Air Products and Chemicals, Inc., Linde plc y Air Liquide SA cuentan con capacidades de ingeniería de proyectos, experiencia en equipos de gas y una cartera de clientes. Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA y Siemens Energy AG tienen una ventaja competitiva gracias a su tecnología de pilas de combustible, la escalabilidad de su plataforma, la escalabilidad de su fabricación y sus alianzas estratégicas.
La financiación se centra ahora en plataformas replicables, productos de fabricación nacional y proyectos con suministro y compra de electricidad garantizados. La competitividad depende ahora de reducir el coste de instalación del sistema sin comprometer su eficiencia ni su facilidad de mantenimiento. Si bien las grandes empresas pueden proporcionar financiación, ingeniería, compresión, almacenamiento y mantenimiento durante todo el ciclo de vida del sistema, los especialistas cuentan con una ventaja competitiva gracias a una mejor tecnología de almacenamiento y una mayor rapidez en el desarrollo de productos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de generadores de hidrógeno: Perspectivas estratégicas
Perspectivas regionales
Mercado de generadores de hidrógeno en Norteamérica
América del Norte representó entre el 29 % y el 33 % de la cuota de mercado mundial de generadores de hidrógeno en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % hasta 2034. Estados Unidos cuenta con el respaldo de su utilización de hidrógeno en refinerías, la fabricación de productos químicos, la logística de pilas de combustible y el desarrollo de centros regionales. La infraestructura actual de gases industriales garantiza la implementación de proyectos; el aumento de la producción nacional y el diseño de electrolizadores reduce los plazos de entrega del sistema modular.
Canadá participa a través de proyectos de hidrógeno con bajas emisiones de carbono relacionados con la energía hidroeléctrica, el gas natural con gestión de carbono y el procesamiento de recursos. En México, existe potencial a largo plazo en relación con el refinado y la manufactura orientada a la exportación. Sin embargo, la disponibilidad de energía y los permisos son cruciales para la financiación de proyectos. En toda la región, se prefiere el sistema que incluye generación, purificación, compresión, control y servicio en campo.
Mercado estadounidense de generadores de hidrógeno
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que crezca a una tasa compuesta anual del 6,9 % al 7,5 % hasta 2034. El refinado sigue siendo el principal caso de uso en términos de tamaño de mercado, mientras que la manipulación de materiales mediante pilas de combustible, el suministro de energía de respaldo, las iniciativas de combustibles sostenibles y la fabricación industrial distribuida amplían el alcance del mercado.
La financiación procedente de fuentes públicas para los centros de producción y fabricación de hidrógeno está impulsando el abastecimiento local y la realización de proyectos piloto.
Air Products and Chemicals Inc., Cummins Inc., Plug Power Inc. y las filiales estadounidenses de Linde plc, Air Liquide SA, Nel ASA, thyssenkrupp nucera AG & Co. KGaA y Siemens Energy AG han intensificado la competencia en todos los niveles de sistemas. Los consumidores optan cada vez más por despliegues por fases que pueden crecer con las cargas contratadas, especialmente cuando se trata de integración eléctrica y tratamiento de agua.
Mercado europeo de generadores de hidrógeno
Europa representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % hasta 2034. Alemania se sitúa a la vanguardia en cuanto a descarbonización industrial, tecnología de electrolizadores y reconversión de refinerías. En el Reino Unido, la capacidad de aprovechar la energía eólica marina complementa los clústeres de hidrógeno, mientras que en Francia, la ventaja de la energía nuclear permite la producción de electricidad con bajas emisiones de carbono, junto con una extensa red de gases industriales.
Italia y España están desarrollando proyectos de hidrógeno renovable en relación con puertos, industrias químicas, refinerías y rutas de exportación. Si bien el perfil de energías renovables de España garantiza la competitividad de su electrólisis, la red de gas italiana y su posición en el Mediterráneo favorecen una cadena de suministro integrada. Unos mejores marcos regulatorios para definiciones, certificación y subastas aumentan la transparencia, pero los costes de la electricidad y el consumo son clave para la toma de decisiones de inversión.
Mercado de generadores de hidrógeno en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,7 % hasta 2034. China lidera el mercado gracias a la escala de fabricación de electrolizadores y su despliegue industrial. Japón y Corea del Sur hacen hincapié en las cadenas de suministro de hidrógeno bajas en carbono, tanto importadas como nacionales, así como en las aplicaciones de pilas de combustible, movilidad y energía.
La misión nacional de la India apoya la producción nacional de equipos y la demanda de refinerías, fertilizantes y acero, mientras que Australia se centra en las exportaciones basadas en recursos renovables y el uso industrial local. En toda la región, el apoyo político es sustancial, pero los resultados de los proyectos dependen del costo de la energía, la certificación, la infraestructura y los contratos de compra.
Mercado de generadores de hidrógeno en Oriente Medio y África
Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % hasta 2034. Arabia Saudita lidera el sector gracias a sus grandes proyectos de energías renovables, clústeres industriales y ambiciones exportadoras, mientras que los Emiratos Árabes Unidos combinan puertos, refinerías, iniciativas de combustible para la aviación y acceso a capital para proyectos.
Sudáfrica ofrece demanda en los sectores de minería, química e industria pesada, además de contar con importantes recursos renovables. Las oportunidades en el resto de Oriente Medio y África se centran en fertilizantes, refinación y proyectos orientados a la exportación, si bien la calidad de la red eléctrica, la disponibilidad de agua, la financiación y la infraestructura de transporte influyen en la configuración de los equipos y los plazos de ejecución.
Análisis de segmentación
Tipo de producto
El mercado de generadores de hidrógeno, según el tipo de producto, presenta una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % durante el periodo 2026-2034. Los sistemas in situ dominan la demanda industrial continua al limitar la exposición al gas suministrado, mientras que las unidades portátiles se utilizan en laboratorios, mantenimiento, suministro eléctrico remoto y operaciones temporales. La adopción depende de la pureza requerida, el ciclo de trabajo, el tamaño, los servicios públicos, el diseño de seguridad y el acceso al servicio técnico.
- La generación in situ permite una demanda estable y de alta utilización en refinerías, plantas químicas y centros de pilas de combustible, lo que convierte la integración, las garantías de tiempo de actividad y la capacidad ampliable en criterios de compra fundamentales.
- Los sistemas portátiles satisfacen las necesidades intermitentes y móviles, donde el diseño compacto, la puesta en marcha rápida, los controles simplificados y el bajo mantenimiento compensan los costes de las instalaciones fijas de mayor tamaño.
Tipo de proceso
Se prevé que este tipo de proceso registre una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,9 % hasta 2034. El reformado con vapor sigue siendo relevante para la producción continua donde el acceso al gas está garantizado, mientras que la electrólisis adquiere importancia estratégica a medida que mejoran la electricidad renovable, la contabilidad del carbono y el despliegue modular. La selección tiene cada vez más en cuenta las emisiones del ciclo de vida, la utilización, la volatilidad de la materia prima, la operación dinámica y el coste de la gestión del carbono.
- El reformador de vapor sigue estando consolidado en el refinado y el procesamiento químico, ofreciendo un rendimiento probado y una alta utilización, pero las adquisiciones incorporan cada vez más controles de emisiones y preparación para la captura de carbono.
- La electrólisis permite una producción con bajas emisiones cuando se combina con electricidad que cumple los requisitos, se adapta de forma modular y admite instalaciones distribuidas que requieren una producción adaptable y una intensidad de carbono verificable.
Capacidad
Se prevé que la segmentación de capacidad crezca a una tasa compuesta anual del 7,0-7,6 % durante el periodo 2026-2034. Los sistemas pequeños son compatibles con aplicaciones analíticas y portátiles, las unidades de gama media se utilizan en laboratorios y pilas de combustible distribuidas, y los equipos de kilovatios se emplean en procesos industriales. Los proveedores se diferencian mediante el apilamiento modular, la capacidad de modulación, la presión de salida, la pureza, el tamaño y la facilidad de mantenimiento.
- Los sistemas 1-1 W satisfacen necesidades analíticas y de microescala especializadas donde la compacidad, la salida controlada y la integración sencilla son más importantes que el volumen de producción.
- Las unidades de 1 a 3 W satisfacen las necesidades de laboratorios e instrumentación de baja exigencia, haciendo hincapié en la pureza estable, el funcionamiento seguro y el bajo consumo energético.
- Los generadores de 3 a 7 W son adecuados para aplicaciones técnicas compactas que requieren un caudal algo mayor, un control predecible y una mínima intervención del operador.
- Los equipos de 7 W a 1 kW son compatibles con sistemas piloto, laboratorios e instalaciones de pilas de combustible pequeñas, y ofrecen un equilibrio entre portabilidad, controlabilidad y una potencia de salida moderada.
- Los sistemas de 1 a 3 kW se utilizan en aplicaciones industriales y comerciales distribuidas donde la expansión modular, la monitorización remota y la purificación integrada mejoran la rentabilidad operativa.
- Las unidades de 3 kW o superiores satisfacen la demanda industrial sostenida, favoreciendo el equilibrio de planta diseñado a medida, la redundancia, los contratos de servicio y la integración con la compresión y el almacenamiento.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % hasta 2034. El procesamiento y refinación de productos químicos proporciona requisitos de carga base recurrentes, las pilas de combustible favorecen la producción distribuida y la pureza, y la recuperación de petróleo genera una demanda específica para cada proyecto. El éxito de los proveedores depende de la adaptación de la presión, la pureza, el tiempo de respuesta y los modelos de servicio a cada entorno operativo.
- El procesamiento químico depende de un suministro fiable de hidrógeno para la producción de amoníaco, metanol, productos químicos especializados y reacciones de proceso, priorizando el funcionamiento continuo, la garantía de pureza y la integración con los controles de la planta.
- Las pilas de combustible favorecen la generación distribuida cerca del punto de consumo, especialmente cuando la logística, el tiempo de actividad y los objetivos de emisiones justifican la implementación de sistemas modulares de electrolizadores o reformadores.
- La industria de recuperación de petróleo utiliza hidrógeno en determinados contextos de exploración y producción, con una demanda caracterizada por especificaciones propias de cada proyecto, operaciones remotas y limitaciones de infraestructura.
- El refinado sigue siendo una aplicación importante para la desulfuración y el hidrocraqueo, y respalda los proyectos de sustitución, eliminación de cuellos de botella y suministro con bajas emisiones de carbono en las instalaciones existentes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Procesamiento químico |
Alto |
Seguridad de las materias primas |
Maduro |
|
Pilas de combustible |
Medio |
Suministro distribuido |
Escalada |
|
Recuperación de petróleo |
Bajo |
Operaciones remotas |
Emergente |
|
Refinación |
Alto |
Combustibles más limpios |
Maduro |
Factores que impulsan el crecimiento del mercado de generadores de hidrógeno y análisis de su impacto
La descarbonización industrial acerca la producción a la demanda.
El hidrógeno, como materia prima en refinerías, plantas químicas, fábricas de fertilizantes y plantas de combustibles bajos en carbono en desarrollo, debe producirse localmente para su uso, en lugar de utilizarse como portador de energía. La producción local reducirá los riesgos derivados de las entregas por camión, los problemas de transporte y los costes de los distribuidores de gas, además de ayudar a regular la pureza y la presión. El valor comercial es evidente donde existe un uso constante, servicios públicos y objetivos de reducción de emisiones de carbono. La compra ahora implica la integración entre producción, purificación, compresión, almacenamiento y contabilidad de carbono. Esto favorece a los fabricantes capaces de proporcionar soluciones integradas y garantías de disponibilidad. Las soluciones de modernización también se benefician de esta tendencia, ya que los compradores pueden actualizar sus equipos de producción antiguos o mejorar su suministro actual de forma modular.
El despliegue de pilas de combustible crea una demanda distribuida y basada en la fiabilidad.
El hidrógeno para vehículos de pila de combustible, manipulación de materiales, centrales eléctricas de respaldo y centros de movilidad específicos debe ser fiable y de calidad constante. En los casos en que los costes de entrega o las interrupciones comprometan la viabilidad económica, la producción in situ a pequeña escala puede ofrecer una solución sensata. Esta demanda se diferenciará de las aplicaciones industriales de carga base en que la producción puede planificarse, duplicarse y sincronizarse con el crecimiento de la flota. Los proveedores de equipos que integren sistemas de producción, dispensación, almacenamiento, control y capacidades de monitorización remota obtendrán una ventaja competitiva y mitigarán los riesgos asociados a la interacción con el cliente. La adopción exitosa se producirá con mayor facilidad cuando exista un uso predecible del equipo y acceso a fuentes adecuadas de electricidad, gas natural o agua.
La escala de producción y el diseño modular reducen el riesgo de ejecución.
La rentabilidad de los generadores es favorable para los proveedores que se alejan de la personalización y se centran en conjuntos estandarizados, plataformas, sistemas de control y módulos auxiliares. La fabricación repetida reduce el tiempo de diseño, facilita la gestión de repuestos y permite una capacitación más rápida de los técnicos. Desde la perspectiva del comprador, la modularidad facilita el paso de la producción a escala piloto a la producción a escala comercial, donde se minimizan los riesgos de capital sin comprometer la flexibilidad. El monitoreo mediante tecnología digital aumenta la disponibilidad al detectar el deterioro, los problemas de calidad del agua y los fallos en los componentes antes de que se produzcan paradas no planificadas. Si bien estas consideraciones no eliminan los riesgos asociados con el precio de la electricidad, la materia prima y el consumo, sí permiten una mayor certeza en el rendimiento de los equipos.
Tendencias futuras del mercado de generadores de hidrógeno
Las carteras de producción híbridas se convierten en la norma
Las tendencias del mercado de generadores de hidrógeno favorecerán cada vez más las soluciones híbridas que combinan electrólisis, reformado, almacenamiento y suministro comercial contratado. En lugar de optar por una única vía de forma permanente, los usuarios industriales optimizarán la producción en función de los precios de la electricidad, la disponibilidad de gas, la intensidad de carbono, los programas de mantenimiento y los picos de demanda. Las plataformas de control seleccionarán la fuente que cumpla con la normativa y ofrezca el menor coste, manteniendo al mismo tiempo la capacidad de respaldo. Esta arquitectura puede mejorar la utilización de los electrolizadores durante los periodos de suministro eléctrico favorables y reducir el sobredimensionamiento. Además, incentiva a los proveedores a desarrollar controles interoperables, interfaces estandarizadas y contratos de servicio que abarquen múltiples tecnologías. Los compradores valorarán la flexibilidad como un factor financiero, especialmente en entornos donde la normativa y los precios de la energía siguen siendo inciertos.
Los datos de intensidad de carbono se convierten en un requisito de contratación.
Los clientes irán más allá de la eficiencia nominal y se centrarán en informes verificados y vinculados al tiempo sobre la intensidad de carbono por cada kilogramo producido. Los sistemas de control de los generadores integrarán datos de la fuente de electricidad, emisiones de la materia prima, consumo de agua, carga operativa y pérdidas de almacenamiento en registros auditables. Esta capacidad influirá en el acceso a incentivos, reclamaciones de clientes y certificación transfronteriza. Los proveedores de equipos podrán asociarse con proveedores de software, medición y garantía para ofrecer datos de producción trazables desde la puesta en marcha. Los sistemas que carezcan de una medición sólida podrían enfrentar una menor rentabilidad, incluso siendo técnicamente competitivos. Esta tendencia también intensificará la competencia entre las configuraciones de reformado con gestión de carbono y los sistemas de electrólisis que utilizan energía baja en carbono que cumpla con los requisitos.
Oportunidades de mercado para generadores de hidrógeno
Paquetes de modernización para usuarios industriales de hidrógeno ya existentes
Los proveedores pueden dirigirse a refinerías y plantas químicas que ya consumen hidrógeno, pero que operan con sistemas de generación, purificación o compresión obsoletos. Los paquetes de modernización pueden incorporar electrólisis modular, mejorar los controles, recuperar la eficiencia o proporcionar capacidad de respaldo sin necesidad de reemplazar todo el sistema. La inversión resulta más rentable donde los costos de parada son elevados y los clientes pueden escalonar el gasto de capital en torno a los ciclos de mantenimiento. Las previsiones del mercado de generadores de hidrógeno respaldan un modelo centrado en el servicio que combina auditorías, ingeniería, instalación, monitorización del rendimiento y mantenimiento a largo plazo. Los proveedores que cuantifican los costos de entrega evitados, la reducción del tiempo de inactividad y la mejora de las emisiones pueden posicionar las modernizaciones como proyectos de riesgo operativo en lugar de inversiones especulativas en descarbonización.
Sistemas localizados para puertos y corredores logísticos
Los puertos, almacenes y corredores de carga concentran una demanda de manejo de materiales, suministro eléctrico de respaldo, transporte pesado y usuarios industriales cercanos. Los desarrolladores pueden agrupar estas cargas en torno a una plataforma compartida de generación, almacenamiento y distribución, mejorando la utilización en comparación con instalaciones aisladas. La inversión debe comenzar con clientes ancla y módulos ampliables, para luego aumentar la capacidad a medida que la conversión de flotas y la demanda vecina se consoliden. Las alianzas entre proveedores de generadores, empresas de servicios públicos, operadores de terminales, proveedores de pilas de combustible e inversores en infraestructura pueden distribuir el riesgo. Los proyectos exitosos priorizarán los permisos, la ubicación segura, la interconexión eléctrica y el acceso a los servicios, creando modelos replicables para otros clústeres logísticos.
Novedades recientes
- Julio de 2026: Plug Power Inc. obtuvo un pedido de electrolizadores de 50 MW para el centro de hidrógeno renovable de Orica en Hunter Valley, Australia, después de que el proyecto alcanzara la decisión final de inversión, ampliando así el papel de la empresa en grandes sistemas industriales y demostrando una demanda viable vinculada a las cadenas de valor de los sectores químico y minero.
- Mayo de 2026: Nel ASA lanzó una plataforma alcalina presurizada de última generación diseñada para simplificar la arquitectura de la planta y mejorar la rentabilidad de la producción de hidrógeno renovable. Este anuncio refuerza la oferta de Nel para proyectos in situ de mayor envergadura que requieren módulos estandarizados, menor complejidad en el resto de la planta y fabricación escalable.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -