
Marché des générateurs d’hydrogène : taille, part de marché et prévisions 2034
Taille et prévisions du marché des générateurs d'hydrogène (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (production sur site, portable) ; par procédé (reformage à la vapeur, électrolyse) ; par puissance (1-100 W, 100-300 W, 300-700 W, 700 W-1 kW, 1-3 kW, 3 kW et plus) ; par application (traitement chimique, piles à combustible, récupération du pétrole, raffinage) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009375
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
784 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
1 499,40 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,47 %
taux de croissance
Marché adressable
10 291,57 millions de dollars américains
(2026-2034)
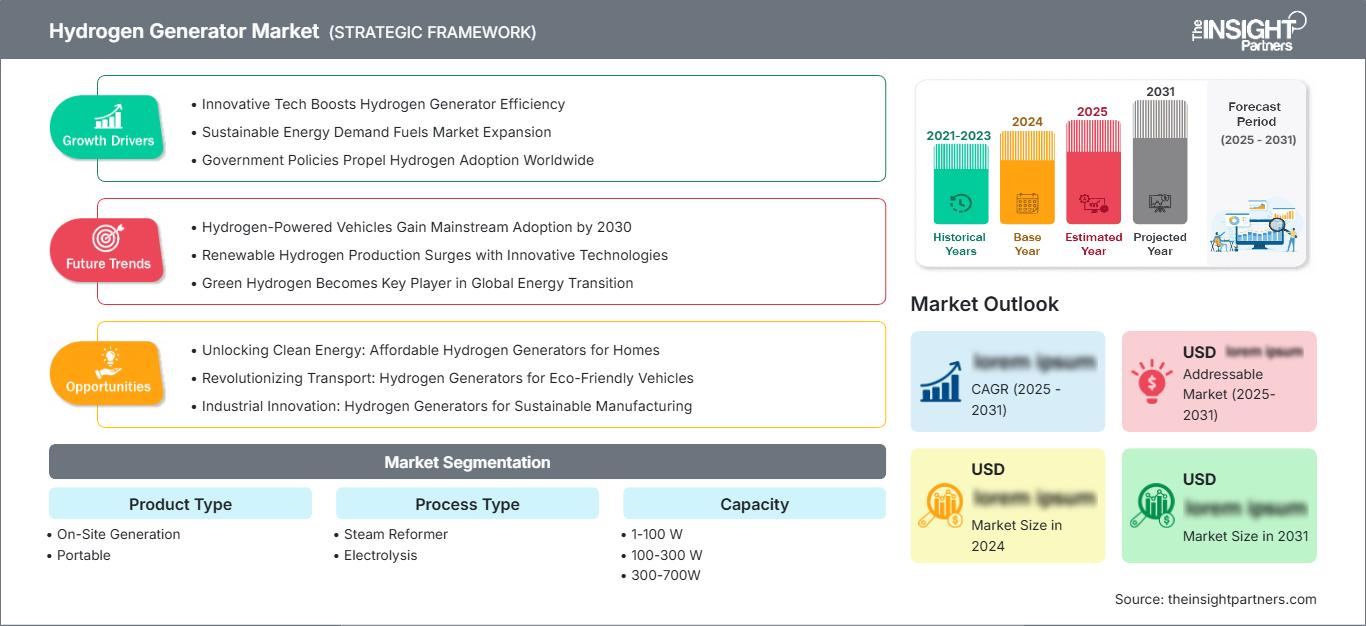
Le marché des générateurs d'hydrogène était évalué à 784 millions de dollars américains en 2025 et devrait atteindre 1 499,4 millions de dollars américains d'ici 2034. Ce marché devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,47 % entre 2026 et 2034. Cette expansion reflète la demande croissante d'un approvisionnement fiable en hydrogène sur les sites industriels, un intérêt accru pour la production à faibles émissions et un déploiement plus large de systèmes de production compacts dans les secteurs du traitement chimique, du raffinage, des piles à combustible et de la récupération du pétrole.
Le marché nord-américain des générateurs d'hydrogène devrait connaître une croissance annuelle composée (TCAC) estimée entre 6,8 % et 7,4 % d'ici 2034. Cette dynamique régionale est soutenue par une infrastructure d'hydrogène propre bien développée, une demande établie des raffineries et des programmes publics qui réduisent les risques liés aux projets initiaux. La région bénéficie également d'un important réseau de fournisseurs d'électrolyseurs, d'entreprises d'ingénierie, d'exploitants de gaz industriels et d'intégrateurs de piles à combustible, permettant ainsi aux clients d'acquérir des systèmes complets sur site plutôt que des équipements de production autonomes.
Analyse et perspectives du marché des générateurs d'hydrogène
- L'Amérique du Nord représentait une part de 29 à 33 % en 2025 et devrait croître à un TCAC de 6,8 à 7,4 % entre 2026 et 2034, grâce aux projets de conversion de raffineries, aux pôles régionaux d'hydrogène et à l'expansion des capacités de production d'électrolyseurs.
- Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient enregistrer un TCAC de 6,9 à 7,5 % entre 2026 et 2034.
- L'Europe détenait une part de marché de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % jusqu'en 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique a capté une part de 31 à 35 % en 2025 et devrait progresser à un TCAC de 8,1 à 8,7 %, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie étant les principaux moteurs des investissements industriels et des politiques publiques.
- Le segment le plus important, la production sur site, détenait 68 à 72 % de parts de marché en 2025 et devrait croître à un TCAC de 7,1 à 7,7 % jusqu'en 2034.
- Le segment à forte croissance de l'électrolyse représentait 41 à 45 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 8,4 à 9,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Air Products and Chemicals, Inc., Linde plc, Air Liquide SA, Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA et Siemens Energy AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie a évolué, passant d'un approvisionnement centralisé à une production modulaire sur site, en phase avec la production d'hydrogène, afin de répondre aux variations de la demande au niveau de l'usine. Le reformage à la vapeur reste prédominant là où un réseau de gaz est existant et où la charge est stable et économiquement viable. L'électrolyse est de plus en plus envisagée pour l'approvisionnement, à mesure que les contrats d'électricité renouvelable et la comptabilisation des émissions s'améliorent. Les fournisseurs proposent désormais des offres intégrant la purification, la compression, les systèmes de contrôle et la maintenance, déplaçant ainsi l'enjeu concurrentiel du coût d'investissement vers la fiabilité, l'efficacité, l'encombrement et le cycle de vie.
D’ici 2034, les investissements devraient se diversifier, passant des parcs industriels traditionnels aux ports, centres logistiques, sites de production décentralisée de piles à combustible et nouveaux pôles de fabrication. La rentabilité et les mécanismes des projets s’améliorent grâce au soutien politique des États-Unis, de l’UE, du Japon, de l’Inde et du Moyen-Orient. Cependant, les projets nécessitent toujours des débouchés crédibles et un raccordement au réseau électrique. Les projets bancables et rentables seraient ceux qui utilisent des modules standardisés, des services locaux, des calculs d’intensité carbone et une expansion progressive des capacités.
Rapport sur le marché des générateurs d'hydrogène
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 784 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 499,40 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,47% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des générateurs d'hydrogène
La croissance du marché des générateurs d'hydrogène est portée par la réduction de la dépendance aux fournisseurs, la gestion de la pureté et la production au plus près des besoins. Les raffineries et les usines chimiques demeurent les principaux acheteurs de générateurs d'hydrogène, ce gaz étant essentiel à la désulfuration, à l'hydrocraquage et à la production d'ammoniac et de méthanol. Les utilisateurs de piles à combustible sur site constituent un segment de clientèle supplémentaire, soucieux de la fiabilité et de l'autonomie de leur approvisionnement. Les fabricants d'équipements de production d'hydrogène proposent des piles à combustible, des catalyseurs, des unités de reformage, des modules de conversion d'énergie, des systèmes de purification d'eau, des compresseurs et des systèmes de contrôle, auxquels s'ajoutent des services d'ingénierie, d'installation et de maintenance.
L'approvisionnement varie selon la technologie. Les reformeurs à vapeur bénéficient d'une production établie et de techniciens qualifiés, mais sont soumis à des contraintes liées à la gestion du carbone. Les générateurs par électrolyse dépendent davantage de la disponibilité des cheminées, de l'alimentation électrique, de l'approvisionnement en eau et de la conception des autres installations, spécifiques à chaque projet. Les unités pré-assemblées permettent un gain de temps lors de la mise en service, tandis que la surveillance à distance facilite la maintenance préventive. Outre la taille des équipements, les acheteurs prennent généralement en compte le coût total de l'hydrogène, sa flexibilité et son intensité d'émissions.
L'analyse du marché des générateurs d'hydrogène révèle une dynamique concurrentielle entre les acteurs du secteur des gaz industriels, les fabricants d'équipements d'électrolyse, les producteurs d'énergie et les fabricants de piles à combustible. Air Products and Chemicals, Inc., Linde plc et Air Liquide SA disposent de capacités d'ingénierie de projets, d'une expertise en équipements gaziers et d'une clientèle établie. Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA et Siemens Energy AG bénéficient d'un avantage concurrentiel grâce à leur technologie de piles à combustible, l'évolutivité de leurs plateformes et de leurs capacités de production, ainsi que leurs partenariats.
Les financements se concentrent sur les plateformes reproductibles, les produits fabriqués localement et les projets garantissant un approvisionnement et un débouché électriques sécurisés. La compétitivité repose désormais sur la réduction du coût d'installation du système sans compromettre son efficacité ni sa maintenabilité. Si les grands acteurs peuvent assurer le financement, l'ingénierie, la compression, le stockage et la maintenance tout au long du cycle de vie du système, les spécialistes bénéficient d'un avantage concurrentiel grâce à une technologie de stockage plus performante et à une plus grande rapidité de développement produit.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des générateurs d'hydrogène : Perspectives stratégiques
Perspectives régionales
marché des générateurs d'hydrogène en Amérique du Nord
L'Amérique du Nord détenait entre 29 et 33 % du marché mondial des générateurs d'hydrogène en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,8 à 7,4 % jusqu'en 2034. Les États-Unis s'appuient sur l'utilisation de l'hydrogène dans leurs raffineries, leur production chimique, leur logistique des piles à combustible et le développement de plateformes régionales. L'infrastructure existante pour les gaz industriels garantit la mise en œuvre des projets ; l'essor de la production et de la conception nationales d'électrolyseurs réduit les délais de livraison des systèmes modulaires.
Le Canada participe à des projets d'hydrogène à faible émission de carbone liés à l'hydroélectricité, au gaz naturel avec gestion du carbone et aux ressources de traitement. Au Mexique, le raffinage et la fabrication axée sur l'exportation présentent un potentiel à long terme. Toutefois, la disponibilité de l'énergie et l'obtention des permis sont essentielles au financement des projets. Dans toute la région, un système intégrant la production, la purification, la compression, le contrôle et les services sur site est privilégié.
Marché américain des générateurs à hydrogène
Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,9 à 7,5 % jusqu'en 2034. Le raffinage demeure le principal secteur d'utilisation en termes de taille de marché, tandis que la manutention de matériaux alimentée par des piles à combustible, l'alimentation de secours, les initiatives en matière de carburants durables et la fabrication industrielle distribuée élargissent le champ d'application du marché.
Le financement public des pôles de production et de fabrication d'hydrogène favorise l'approvisionnement local et la démonstration de leur potentiel.
Air Products and Chemicals Inc., Cummins Inc., Plug Power Inc. et les filiales américaines de Linde plc, Air Liquide SA, Nel ASA, thyssenkrupp nucera AG & Co. KGaA et Siemens Energy AG ont intensifié la concurrence à toutes les échelles des systèmes. Les consommateurs privilégient de plus en plus les déploiements progressifs, évolutifs en fonction des besoins contractuels, notamment lorsque l'intégration de l'électricité et le traitement de l'eau sont concernés.
Marché européen des générateurs à hydrogène
L'Europe représentait 25 à 29 % de la production mondiale en 2025 et devrait enregistrer une croissance annuelle composée (TCAC) de 7,2 à 7,8 % jusqu'en 2034. L'Allemagne est à la pointe de la décarbonation industrielle, de la technologie des électrolyseurs et de la reconversion des raffineries. Au Royaume-Uni, le potentiel de l'éolien offshore complète les pôles de production d'hydrogène, tandis qu'en France, l'avantage du nucléaire permet une production d'électricité bas carbone, conjugué à un vaste réseau de gaz industriels.
L'Italie et l'Espagne développent des projets d'hydrogène renouvelable liés aux ports, aux industries chimiques, aux raffineries et aux voies d'exportation. Si le potentiel des énergies renouvelables en Espagne garantit la compétitivité de son électrolyse, le réseau gazier italien et sa position méditerranéenne favorisent une chaîne de valeur intégrée. Des cadres réglementaires plus efficaces en matière de définition, de certification et d'appels d'offres améliorent la transparence, mais le coût de l'électricité et les volumes d'achat restent des facteurs clés pour les décisions d'investissement.
Marché des générateurs d'hydrogène de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 31 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 8,1 à 8,7 % jusqu'en 2034. La Chine est en tête grâce à son importante production d'électrolyseurs et à leur déploiement industriel. Le Japon et la Corée du Sud privilégient les chaînes d'approvisionnement en hydrogène bas carbone, importées et produites localement, les piles à combustible, la mobilité et les applications énergétiques.
La mission nationale de l'Inde soutient la production nationale d'équipements et la demande en raffineries, engrais et acier, tandis que l'Australie cible les exportations issues des énergies renouvelables et la consommation industrielle locale. Dans toute la région, le soutien politique est important, mais la réussite des projets dépend du coût de l'énergie, des certifications, des infrastructures et des contrats d'achat fermes.
Marché des générateurs à hydrogène au Moyen-Orient et en Afrique
La région devrait enregistrer un TCAC de 7,6 à 8,2 % jusqu'en 2034. L'Arabie saoudite est en tête grâce à d'importants projets d'énergies renouvelables, des pôles industriels et des ambitions à l'exportation, tandis que les Émirats arabes unis combinent ports, raffinage, initiatives en matière de carburants d'aviation et accès aux capitaux de projets.
L'Afrique du Sud offre une forte demande dans les secteurs minier, chimique et de l'industrie lourde, ainsi que d'importantes ressources renouvelables. Dans le reste du Moyen-Orient et de l'Afrique, les opportunités se concentrent sur les engrais, le raffinage et les projets orientés vers l'exportation, même si la qualité du réseau électrique, la disponibilité de l'eau, le financement et les infrastructures de transport influencent la configuration des équipements et les calendriers d'exécution.
Analyse de segmentation
Type de produit
Le marché des générateurs d'hydrogène, tous types de produits confondus, devrait connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,5 % entre 2026 et 2034. Les systèmes sur site répondent majoritairement à la demande industrielle continue en limitant l'exposition au gaz transporté, tandis que les unités portables sont utilisées dans les laboratoires, pour la maintenance, l'alimentation électrique de sites isolés et les opérations temporaires. L'adoption de ces systèmes dépend de la pureté requise, du cycle de fonctionnement, de l'encombrement, des utilités, de la conception en matière de sécurité et de l'accessibilité pour la maintenance.
- La production d'énergie sur site répond à une demande stable et à forte utilisation dans les raffineries, les usines chimiques et les centres de production de piles à combustible, faisant de l'intégration, des garanties de disponibilité et de la capacité extensible des critères d'achat centraux.
- Les systèmes portables répondent aux besoins intermittents et mobiles où la conception compacte, le démarrage rapide, les commandes simplifiées et la faible maintenance l'emportent sur les aspects économiques des installations fixes plus importantes.
Type de processus
Le type de procédé devrait enregistrer un TCAC de 7,3 à 7,9 % jusqu'en 2034. Le reformage à la vapeur reste pertinent pour la production en continu lorsque l'approvisionnement en gaz est assuré, tandis que l'électrolyse acquiert une importance stratégique grâce au développement des énergies renouvelables, à la comptabilisation du carbone et au déploiement modulaire. Le choix du procédé prend de plus en plus en compte les émissions du cycle de vie, le taux d'utilisation, la volatilité des matières premières, le fonctionnement dynamique et le coût de la gestion du carbone.
- Le reformeur à vapeur reste bien implanté dans le raffinage et le traitement chimique, offrant des performances éprouvées et un taux d'utilisation élevé, mais son approvisionnement intègre de plus en plus les contrôles des émissions et la capacité de captage du carbone.
- L'électrolyse permet une production à faibles émissions lorsqu'elle est associée à une électricité qualifiée, elle est évolutive de manière modulaire et prend en charge les installations distribuées nécessitant une production réactive et une intensité carbone vérifiable.
Capacité
La segmentation par capacité devrait connaître une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034. Les petits systèmes sont destinés aux applications analytiques et portables, les unités de moyenne capacité aux laboratoires et aux piles à combustible distribuées, et les équipements de plusieurs kilowatts aux procédés industriels. Les fournisseurs se différencient par la modularité de leurs systèmes, leur flexibilité, leur pression de sortie, leur pureté, leur encombrement et leur facilité d'entretien.
- Les systèmes 1-1 W répondent à des exigences spécialisées en micro-échelle et en analyse où la compacité, le débit contrôlé et l'intégration simple sont plus importants que le volume de production.
- Les unités de 1 à 3 W répondent aux besoins des laboratoires et des instruments à faible consommation, en mettant l'accent sur une pureté stable, un fonctionnement sûr et une faible consommation d'énergie.
- Les générateurs de 3 à 7 W conviennent aux applications techniques compactes nécessitant un débit légèrement supérieur, un contrôle prévisible et une intervention minimale de l'opérateur.
- L'équipement 7W-1 KW prend en charge les systèmes pilotes, les laboratoires et les petites installations de piles à combustible, en équilibrant portabilité, contrôlabilité et puissance modérée.
- Les systèmes de 1 à 3 kW desservent des applications industrielles et commerciales distribuées où l'extension modulaire, la surveillance à distance et la purification intégrée améliorent la rentabilité d'exploitation.
- Les unités de plus de 3 kW répondent à une demande industrielle soutenue, en privilégiant une ingénierie des systèmes auxiliaires optimisée, la redondance, les contrats de service et l'intégration avec la compression et le stockage.
Application
La demande d'applications devrait croître à un TCAC de 7,2 à 7,8 % jusqu'en 2034. Le traitement et le raffinage chimiques génèrent des besoins de base récurrents, les piles à combustible privilégient une production distribuée et une grande pureté, et la récupération du pétrole crée une demande spécifique à chaque projet. La réussite des fournisseurs repose sur leur capacité à adapter la pression, la pureté, le temps de réponse et les modèles de service à chaque environnement opérationnel.
- Le traitement chimique repose sur un approvisionnement fiable en hydrogène pour l'ammoniac, le méthanol, les produits chimiques de spécialité et les réactions de traitement, en privilégiant le fonctionnement continu, l'assurance de la pureté et l'intégration avec les systèmes de contrôle de l'usine.
- Les piles à combustible privilégient la production décentralisée à proximité des lieux de consommation, notamment lorsque les objectifs de logistique, de disponibilité et d'émissions justifient des systèmes modulaires d'électrolyseurs ou de reformeurs.
- Petroleum Recovery utilise l'hydrogène dans certains contextes de production et de traitement en amont, la demande étant caractérisée par des spécifications propres à chaque projet, des opérations à distance et des contraintes d'infrastructure.
- Le raffinage demeure une application majeure de la désulfuration et de l'hydrocraquage, soutenant les projets de remplacement, de décongestionnement et d'approvisionnement à plus faible émission de carbone dans les installations existantes.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Traitement chimique |
Haut |
Sécurité des matières premières |
Mature |
|
Piles à combustible |
Moyen |
Approvisionnement distribué |
Mise à l'échelle |
|
Récupération du pétrole |
Faible |
Opérations à distance |
Émergent |
|
Raffinage |
Haut |
Carburants plus propres |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des générateurs d'hydrogène
La décarbonation industrielle rapproche la production de la demande
L'hydrogène, utilisé comme matière première dans les raffineries, les usines chimiques, les usines d'engrais et les nouvelles usines de carburants bas carbone, doit être produit localement pour être consommé tel quel, plutôt que d'être utilisé comme vecteur énergétique. La production locale permettra de réduire les risques liés au transport routier, les problèmes de transport et les coûts des distributeurs de gaz, tout en contribuant à réguler la pureté et la pression de l'hydrogène. La valeur commerciale est manifeste lorsque la consommation, les services publics et les objectifs de réduction des émissions de carbone sont constants. L'achat d'hydrogène implique désormais une intégration de la production, de la purification, de la compression, du stockage et de la comptabilisation du carbone. Ceci avantage les fabricants capables de fournir des solutions intégrées et des garanties de disponibilité. Les solutions de modernisation bénéficient également de cette tendance, les acheteurs pouvant mettre à jour leurs anciens équipements de production ou améliorer leur approvisionnement actuel grâce à des modules.
Le déploiement des piles à combustible crée une demande distribuée et axée sur la fiabilité
L'hydrogène destiné aux véhicules à pile à combustible, à la manutention, aux centrales électriques de secours et à certains centres de mobilité doit être fiable et de qualité constante. Lorsque les coûts de livraison ou les interruptions compromettent la viabilité économique, une production locale à petite échelle peut constituer une solution pertinente. Cette demande diffère des applications industrielles de base, car la production peut être échelonnée, dupliquée et synchronisée avec la croissance du parc de véhicules. Les fournisseurs d'équipements intégrant la production, la distribution, le stockage, les systèmes de contrôle et la télésurveillance sont assurés d'un avantage concurrentiel et d'une réduction des risques liés à l'interface client. L'adoption de cette technologie sera facilitée par une utilisation prévisible des équipements et un accès à des sources d'électricité, de gaz naturel ou d'eau appropriées.
L'échelle de production et la conception modulaire réduisent les risques d'exécution
L'économie des générateurs est avantageuse pour les fournisseurs qui privilégient les solutions standardisées (composants, châssis, systèmes de contrôle et modules auxiliaires) à la personnalisation. La fabrication en série réduit le temps de conception, simplifie la gestion des pièces détachées et accélère la formation des techniciens. Du point de vue de l'acheteur, la modularité facilite le passage de la production pilote à la production industrielle, minimisant ainsi les risques financiers tout en préservant la flexibilité. La surveillance numérique accroît la disponibilité en détectant la détérioration, les problèmes de qualité de l'eau et les défaillances de composants avant tout arrêt imprévu. Ces considérations ne suppriment pas les risques liés au prix de l'électricité, aux matières premières et à l'écoulement de la production, mais elles permettent d'améliorer la fiabilité des équipements.
Tendances futures du marché des générateurs d'hydrogène
Les portefeuilles de production hybrides deviennent la norme
Les tendances du marché des générateurs d'hydrogène privilégieront de plus en plus les solutions hybrides combinant électrolyse, reformage, stockage et approvisionnement contractuel. Plutôt que de choisir une seule voie de manière permanente, les industriels optimiseront leur production en fonction des prix de l'électricité, de la disponibilité du gaz, de l'intensité carbone, des calendriers de maintenance et des pics de demande. Les plateformes de contrôle privilégieront la source conforme la plus économique tout en préservant une capacité de secours. Cette architecture permet d'améliorer l'utilisation des électrolyseurs pendant les périodes de production d'électricité favorable et de réduire le surdimensionnement. Elle encourage également les fournisseurs à développer des systèmes de contrôle interopérables, des interfaces standardisées et des contrats de service couvrant plusieurs technologies. Les acheteurs considéreront la flexibilité comme un atout financier, notamment face à l'incertitude persistante des réglementations et des prix de l'énergie.
Les données sur l'intensité carbone deviennent une exigence en matière d'approvisionnement
Les clients ne se contenteront plus de l'efficacité nominale et exigeront un reporting vérifié et temporel de l'intensité carbone pour chaque kilogramme produit. Les systèmes de contrôle des générateurs intégreront les données relatives à la source d'électricité, aux émissions des matières premières, à la consommation d'eau, à la charge opérationnelle et aux pertes de stockage dans des enregistrements vérifiables. Cette capacité influencera l'accès aux incitations, les demandes de remboursement des clients et la certification transfrontalière. Les fournisseurs d'équipements pourront s'associer à des éditeurs de logiciels, des fournisseurs de systèmes de comptage et des organismes de certification afin de fournir des données de production traçables dès la mise en service. Les systèmes dépourvus de mesures fiables pourraient voir leur financement réduit, même s'ils sont techniquement compétitifs. Cette tendance intensifiera également la concurrence entre les configurations de reformage avec gestion du carbone et les systèmes d'électrolyse utilisant de l'électricité bas carbone qualifiée.
Opportunités du marché des générateurs d'hydrogène
Solutions de modernisation pour les utilisateurs industriels d'hydrogène existants
Les fournisseurs peuvent cibler les raffineries et les usines chimiques qui consomment déjà de l'hydrogène mais exploitent des installations de production, de purification ou de compression vieillissantes. Les solutions de modernisation permettent d'ajouter des modules d'électrolyse, d'améliorer les systèmes de contrôle, de récupérer de l'efficacité ou de fournir une capacité de secours sans remplacer l'ensemble du système. L'investissement est particulièrement rentable lorsque les coûts d'arrêt sont élevés et que les clients peuvent échelonner leurs dépenses d'investissement en fonction des cycles de maintenance. Les prévisions du marché des générateurs d'hydrogène privilégient un modèle axé sur les services, combinant audits, ingénierie, installation, suivi des performances et maintenance à long terme. Les fournisseurs qui quantifient les économies réalisées sur les coûts de livraison, la réduction des temps d'arrêt et l'amélioration des émissions peuvent présenter les modernisations comme des projets à risque opérationnel plutôt que comme des investissements spéculatifs dans la décarbonation.
Systèmes localisés pour les ports et les corridors logistiques
Les ports, les entrepôts et les axes de transport de marchandises concentrent la demande en énergie liée à la manutention, à l'alimentation de secours, aux transports lourds et aux industries voisines. Les développeurs peuvent regrouper ces besoins autour d'une plateforme partagée de production, de stockage et de distribution, optimisant ainsi l'utilisation de l'énergie par rapport aux installations isolées. Les investissements devraient débuter par des clients clés et des modules extensibles, puis augmenter la capacité à mesure que la conversion des flottes et la demande des zones voisines se concrétisent. Les partenariats entre fournisseurs de générateurs, services publics, exploitants de terminaux, fournisseurs de piles à combustible et investisseurs en infrastructures permettent de répartir les risques. Les projets réussis privilégieront l'obtention des permis, le choix d'un emplacement sûr, l'interconnexion électrique et l'accès aux services, créant ainsi des modèles reproductibles pour d'autres pôles logistiques.
Développements récents
- Juillet 2026 : Plug Power Inc. a décroché une commande d’électrolyseur de 50 MW pour le centre d’hydrogène renouvelable d’Orica dans la Hunter Valley en Australie, après que le projet a atteint la décision finale d’investissement, élargissant ainsi le rôle de l’entreprise dans les grands systèmes industriels et démontrant une demande bancable liée aux chaînes de valeur des produits chimiques et miniers.
- Mai 2026 : Nel ASA a lancé une plateforme alcaline pressurisée de nouvelle génération, conçue pour simplifier l’architecture des installations et améliorer la rentabilité de la production d’hydrogène renouvelable. Cette annonce renforce l’offre de Nel pour les projets de grande envergure sur site nécessitant des modules standardisés, une complexité réduite des autres composants et une production évolutive.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -