
水素発電機市場:動向・需要・予測 2034
水素発生器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(オンサイト生成、ポータブル)、プロセスタイプ別(蒸気改質、電解)、容量別(1~100W、100~300W、300~700W、700W~1KW、1~3KW、3KW以上)、用途別(化学処理、燃料電池、石油回収、精製)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009375
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
7億8400 万米ドル
基準年値
2034年の予測
14億9940 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.47 %
成長率
対象市場
102億9157 万米ドル
(2026年~2034年)
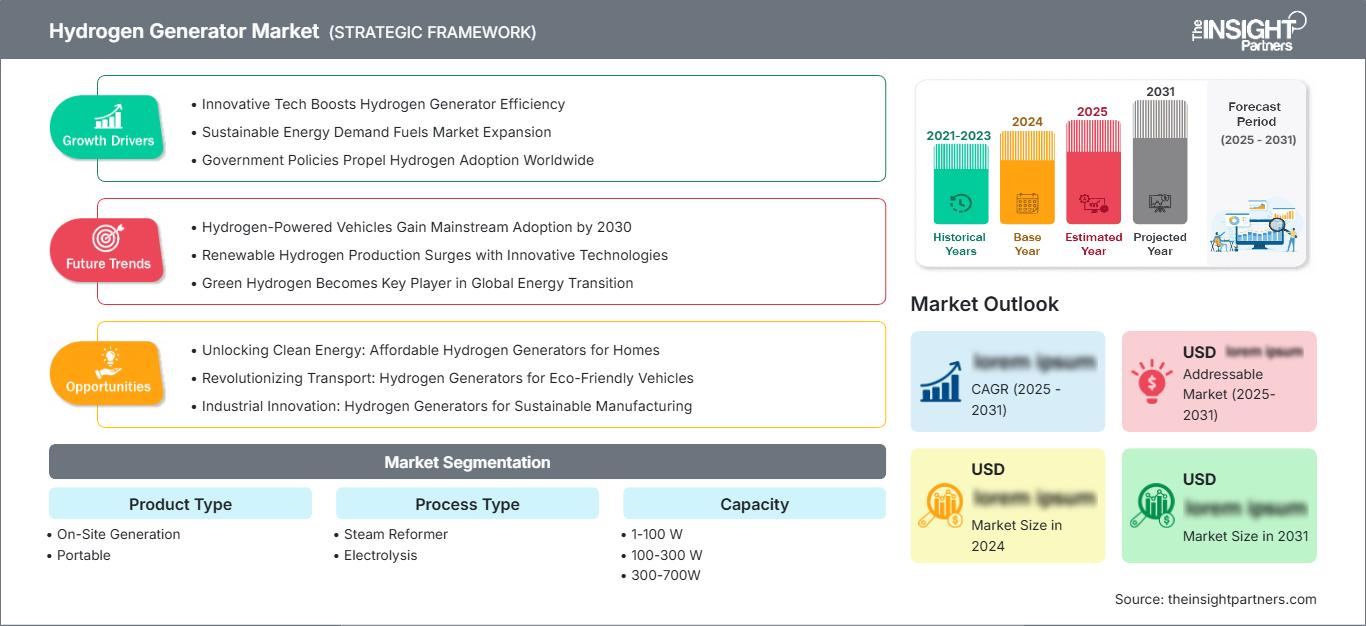
水素発生装置市場は、2025年には7億8,400万米ドルと評価され、2034年には14億9,940万米ドルに達すると予測されています。市場は2026年から2034年にかけて年平均成長率(CAGR)7.47%で成長すると見込まれています。この成長は、産業現場における安定した水素供給への需要の高まり、低排出生産への関心の高まり、そして化学処理、精製、燃料電池、石油回収といった用途における小型発生システムの普及拡大を反映しています。
北米の水素発生装置市場規模は、2034年まで年平均成長率(CAGR)6.8~7.4%で成長すると予測されています。この地域の成長を支えているのは、クリーン水素インフラの集積、確立された製油所の需要、そして初期プロジェクトのリスクを軽減する公的プログラムです。また、この地域には電解槽サプライヤー、エンジニアリング請負業者、産業ガス事業者、燃料電池インテグレーターといった有力な企業基盤があり、顧客は単体の発電設備ではなく、完全なオンサイトシステムを調達できるというメリットもあります。
水素発生器市場の評価と洞察
- 北米は2025年には29~33%のシェアを占め、製油所の転換プロジェクト、地域的な水素ハブ、電解槽製造能力の拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。
- 米国は2025年には北米の需要の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%を記録すると予測されている。
- 欧州は2025年には25~29%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインを筆頭に、2034年まで年平均成長率7.2~7.8%で拡大すると予測されている。
- アジア太平洋地域は2025年には31~35%のシェアを獲得し、年平均成長率(CAGR)8.1~8.7%で成長すると予測されており、中国、日本、韓国、インド、オーストラリアが産業投資と政策支援投資を主導する見込みである。
- 最大のセグメントであるオンサイト発電は、2025年には市場シェアの68~72%を占め、2034年まで年平均成長率(CAGR)7.1~7.7%で成長すると予測されている。
- 高成長分野である電気分解は、2025年には市場シェアの41~45%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.0%で拡大すると予測されている。
- 詳細に分析された主要企業: Air Products and Chemicals, Inc.、Linde plc、Air Liquide SA、Cummins Inc.、Nel ASA、Plug Power Inc.、ITM Power PLC、McPhy Energy SA、thyssenkrupp nucera AG & Co. KGaA、およびSiemens Energy AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
水素製造技術は、プラントレベルでの変動する需要に対応するため、中央集権型の卸売業者による供給から、モジュール式のオンサイト生産へと進化を遂げてきました。既存のガスネットワークがあり、負荷条件が安定していて経済的に合理的な場所では、水蒸気改質法が依然として主流となっています。一方、再生可能電力の契約条件や排出量算定方法が改善されるにつれ、電解法も調達対象として検討されるようになってきています。サプライヤーは、精製、圧縮、制御システム、メンテナンスを含むパッケージ製品を提供するようになり、競争の焦点は設備投資コストから、信頼性、効率性、設置面積、ライフサイクルへと移っています。
2034年まで、投資は従来の工業団地から港湾、物流センター、分散型燃料電池施設、新たな製造クラスターへと多様化すると予想されている。米国、EU、日本、インド、中東における政策支援により、プロジェクトの経済性や仕組みは改善されつつある。しかし、プロジェクトには依然として確実な電力購入と電力接続が不可欠である。融資を受けられる成功事例としては、標準モジュールの使用、現地サービス能力、炭素強度計算、段階的な設備拡張などが挙げられます。
水素発生器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億8400万米ドル |
| 2034年までの市場規模 | 14億9940万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.47% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
水素発生器市場分析
水素発生装置市場の成長は、供給依存度の低減、純度管理、および使用レベルでの生産によって牽引されています。製油所や化学プラントは、脱硫、水素化分解、アンモニア、メタノール製造に不可欠な水素ガスを引き続き主要な顧客としています。オンサイト燃料電池の利用者は、供給の信頼性と自給自足を重視する新たな顧客層を形成しています。水素発生装置メーカーは、スタック、触媒、改質装置、電力変換モジュール、水浄化システム、コンプレッサー、制御装置などを提供し、これらの製品に加えて、エンジニアリング、設置、保守サービスも提供しています。
供給状況は技術によって異なります。蒸気改質装置は、確立された生産体制と熟練した技術者という利点がありますが、炭素管理上の制約を受けます。電解式水素発生装置は、煙突の稼働状況、電力、水の供給状況、および各プロジェクト固有のプラント設計に大きく依存します。組み立て済みのスキッドは試運転時の時間を節約し、遠隔監視は予防保全に役立ちます。購入者は、装置のサイズに加えて、水素の総コスト、柔軟性、排出強度を考慮する傾向があります。
水素発生器市場の評価では、産業ガス関連企業、電解装置メーカー、発電装置メーカー、燃料電池メーカー間の競争力学が明らかになった。Air Products and Chemicals, Inc.、Linde plc、Air Liquide SAは、プロジェクトエンジニアリング能力、ガス機器に関する専門知識、顧客基盤を有している。Cummins Inc.、Nel ASA、Plug Power Inc.、ITM Power PLC、McPhy Energy SA、thyssenkrupp nucera AG & Co. KGaA、Siemens Energy AGは、スタック技術、プラットフォームの拡張性、製造の拡張性、パートナーシップを通じて競争優位性を獲得している。
資金提供は、再現可能なプラットフォーム、国内製造製品、そして安定した電力供給と引き取りが可能なプロジェクトに集中している。競争力は、システムの効率性と保守性を損なうことなく、設置コストを削減できるかどうかにかかっている。大手企業は、システムのライフサイクル全体にわたって資金提供、エンジニアリング、圧縮、貯蔵、保守を行うことができるが、専門企業は、より優れたスタック技術と製品開発スピードによって競争優位性を獲得している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
水素発生装置市場:戦略的洞察
地域別分析
北米の水素発生装置市場
北米は2025年までに世界の水素発生装置市場の29~33%を占め、2034年まで年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。米国は、製油所における水素利用、化学製造、燃料電池物流、地域ハブ開発といった強みに支えられている。既存の産業ガスインフラはプロジェクトの実施を確実なものとし、国内における電解槽の生産・設計の進展はモジュール式システムの納期短縮に貢献している。
カナダは、水力発電、炭素管理を伴う天然ガス、および処理資源に関連する低炭素水素プロジェクトを通じて関与している。メキシコでは、精製および輸出志向型製造業に関して長期的な可能性が期待されている。しかし、エネルギーの確保と許認可はプロジェクト資金調達において極めて重要である。地域全体では、発電、精製、圧縮、制御、および現場サービスを含むシステムが好まれている。
米国水素発生装置市場
2025年には北米の需要の78~82%を米国が占め、2034年まで年平均成長率(CAGR)6.9~7.5%で拡大すると予測されている。市場規模の面では、精製が引き続き最大の用途となる一方、燃料電池駆動のマテリアルハンドリング、バックアップ電源、持続可能な燃料イニシアチブ、分散型産業製造などが市場の範囲を広げている。
水素ハブや製造に対する公的資金援助は、地域での水素調達と実証実験を促進している。
エア・プロダクツ・アンド・ケミカルズ、カミンズ、プラグ・パワー、そしてリンデ、エア・リキード、ネル、ティッセンクルップ・ヌセラ、シーメンス・エナジーの米国子会社は、あらゆるシステム規模で競争を激化させている。消費者は、特に電力統合や水処理が関係する場合、契約負荷に応じて段階的に拡張できる導入を選択する傾向が強まっている。
欧州水素発生装置市場
欧州は2025年には25~29%のシェアを占め、2034年まで年平均成長率(CAGR)7.2~7.8%を記録すると予測されている。ドイツは産業の脱炭素化、電解槽技術、製油所の用途転換において最先端を走っている。英国では、洋上風力発電の活用能力が水素クラスターを補完し、フランスでは、原子力エネルギーの優位性により低炭素電力生産が可能となり、広範な産業ガスネットワークも整備されている。
イタリアとスペインは、港湾、化学工場、製油所、輸出ルートに関連した再生可能水素プロジェクトの開発を進めている。スペインは再生可能エネルギーの利用実績が豊富であり、電解技術の競争力を確保している一方、イタリアはガスネットワークと地中海沿岸という地理的優位性を活かし、統合的な供給体制を構築している。定義、認証、入札に関する規制枠組みの改善は透明性を高めるが、投資判断においては電力コストと電力購入量が重要な要素となる。
アジア太平洋地域の水素発生装置市場
アジア太平洋地域は2025年に31~35%のシェアを占め、2034年まで年平均成長率(CAGR)8.1~8.7%で成長すると予測されている。中国は電解槽の製造規模と産業展開において主導的な役割を果たしている。日本と韓国は、輸入および国内の低炭素水素サプライチェーン、燃料電池、モビリティ、電力用途に重点を置いている。
インドの国家ミッションは、国内の設備生産と精製、肥料、鉄鋼需要を支援する一方、オーストラリアは再生可能資源を基盤とした輸出と国内産業利用を目標としている。地域全体で政策支援は充実しているものの、プロジェクトの成果は電力コスト、認証、インフラ、そして確実な電力購入に左右される。
中東・アフリカの水素発生装置市場
この地域は2034年まで年平均成長率(CAGR)7.6~8.2%を記録すると予測されている。サウジアラビアは大規模な再生可能エネルギープロジェクト、産業クラスター、輸出への意欲によって主導的な役割を果たしており、一方、アラブ首長国連邦は港湾、精製、航空燃料事業、プロジェクト資金へのアクセスといった強みを兼ね備えている。
南アフリカは、鉱業、化学工業、重工業からの需要に加え、豊富な再生可能エネルギー資源を有している。中東・アフリカのその他の地域では、肥料、精製、輸出志向型プロジェクトが主な事業機会となっているが、送電網の品質、水の供給状況、資金調達、輸送インフラなどが設備構成や実施スケジュールに影響を与える。
セグメンテーション分析
製品タイプ
水素発生器市場は、製品タイプ別に見ると、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%で成長すると予測されています。オンサイトシステムは、供給ガスへの曝露を最小限に抑えることで、継続的な産業需要を牽引する一方、ポータブルユニットは、研究室、メンテナンス、遠隔地への電力供給、一時的な操業などに利用されています。導入の可否は、必要な純度、稼働時間、設置面積、ユーティリティ、安全設計、サービスアクセスなどによって左右されます。
- オンサイト発電は、製油所、化学工場、燃料電池拠点における安定した高稼働率の需要を支え、統合性、稼働保証、拡張可能な容量を主要な購買基準とする。
- ポータブルシステムは、コンパクトな設計、迅速な起動、簡素化された制御、および低メンテナンスといった利点が、大型の固定設備よりも経済的なメリットとなる、断続的かつ移動的なニーズに対応します。
プロセスタイプ
プロセスタイプ別では、2034年まで年平均成長率(CAGR)7.3~7.9%で成長すると予測されている。ガス供給が安定している連続生産においては、水蒸気改質法が依然として重要な役割を果たす一方、再生可能電力、炭素会計、モジュール式導入の進展に伴い、電解法は戦略的に重要性を増している。プロセス選択においては、ライフサイクル排出量、利用率、原料価格の変動性、動的運転、炭素管理コストなどがますます重視されるようになっている。
- 蒸気改質装置は、精製および化学処理において依然として確立された技術であり、成熟した性能と高い稼働率を提供しているが、調達においては排出ガス規制や二酸化炭素回収への対応がますます重視されるようになっている。
- 電気分解は、適格な電力と組み合わせることで低排出生産を可能にし、モジュール式で拡張可能であり、応答性の高い出力と検証可能な炭素強度を必要とする分散型設備をサポートする。
容量
容量別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で拡大すると予測されている。小型システムは分析用途や携帯用途に対応し、中型ユニットは研究所や分散型燃料電池に、キロワット級機器は産業プロセスに対応する。ベンダーは、モジュール式構成、出力範囲、出力圧力、純度、設置面積、メンテナンスの容易さといった点で差別化を図っている。
- 1-1Wシステムは、生産量よりもコンパクトさ、制御された出力、容易な統合が重要な、特殊なマイクロスケールおよび分析要件に対応します。
- 1~3Wのユニットは、安定した純度、安全な操作、低消費電力を重視し、低負荷の実験室および計測機器のニーズに対応します。
- 3~7Wの発電機は、やや高い流量、予測可能な制御、および最小限の操作介入を必要とするコンパクトな技術用途に適しています。
- 7W-1 KW装置は、パイロットシステム、研究室、小型燃料電池設備をサポートし、携帯性、制御性、適度な出力のバランスが取れています。
- 1~3kWのシステムは、モジュール式の拡張性、遠隔監視、統合された浄化機能によって運用経済性を向上させる、分散型の産業および商業用途向けに設計されています。
- 3kW以上のユニットは、持続的な産業需要に対応し、プラント全体の設計、冗長性、保守契約、圧縮・貯蔵設備との統合を重視しています。
応用
用途別需要は2034年まで年平均成長率7.2~7.8%で成長すると予測されています。化学処理・精製は安定したベースロード需要を生み出し、燃料電池は分散型生産と高純度化が求められ、石油回収はプロジェクト固有の需要を生み出します。サプライヤーの成功は、圧力、純度、応答時間、サービスモデルをそれぞれの運用環境に合わせて調整できるかどうかにかかっています。
- 化学プロセスにおいては、アンモニア、メタノール、特殊化学品、およびプロセス反応のために信頼性の高い水素が不可欠であり、連続運転、純度保証、およびプラント制御との統合が最優先事項となる。
- 燃料電池は、特に物流、稼働時間、排出量削減といった目標がモジュール式の電解槽や改質器システムの導入を正当化する場合、消費地に近い場所での分散型発電に適している。
- 石油回収事業では、特定の石油精製・加工工程において水素が利用されており、その需要はプロジェクト固有の仕様、遠隔地での操業、インフラの制約によって特徴づけられる。
- 製油は脱硫および水素化分解の主要な用途であり続け、既存施設における代替、ボトルネック解消、および低炭素供給プロジェクトを支えている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
化学処理 |
高い |
原料の安全性 |
成熟した |
|
燃料電池 |
中くらい |
分散型供給 |
スケーリング |
|
石油回収 |
低い |
リモートオペレーション |
新興 |
|
精製 |
高い |
よりクリーンな燃料 |
成熟した |
水素発生器市場の成長要因と影響分析
産業の脱炭素化は、生産を需要地により近づける。
製油所、化学工場、肥料工場、そして新興の低炭素燃料工場における原料としての水素は、エネルギーキャリアとして利用するのではなく、現地で生産して使用する必要がある。現地生産は、トラック輸送に伴うリスク、輸送上の問題、ガス販売業者のコストを削減するだけでなく、純度と圧力の調整にも役立つ。安定した使用、電力供給、そして炭素排出削減目標が存在する場合、その商業的価値は明らかである。現在、購入には生産、精製、圧縮、貯蔵、そして炭素会計の統合が不可欠となっている。これは、統合ソリューションと供給保証を提供できるメーカーにとって有利となる。購入者が古い生産設備を更新したり、既存の供給をモジュール式で強化したりできるため、改修ソリューションもこの傾向の恩恵を受ける。
燃料電池の導入により、分散型で信頼性重視の需要が生まれる
燃料電池車、マテリアルハンドリング、バックアップ電源、および一部のモビリティセンター向けの水素は、安定した品質で信頼性が高くなければなりません。配送コストや供給の中断が経済的実現可能性を損なう場合、小規模なオンサイト生産が賢明な解決策となります。この需要は、生産を段階的に、複製し、車両台数の増加に合わせて同期させることができるという点で、産業用ベースロード用途とは異なります。生産、供給、貯蔵、制御システム、および遠隔監視機能を統合した機器サプライヤーは、優位性を獲得し、顧客インターフェースのリスクを軽減できます。機器の使用が予測可能で、適切な電力、天然ガス、または水源へのアクセスがある場合、導入が最も容易になります。
製造規模とモジュール設計により、実行リスクが低減される
発電機の経済性は、カスタマイズから標準的なスタック、スキッド、制御システム、およびプラント全体のモジュールへと移行するサプライヤーにとって有利です。繰り返し製造することで設計時間が短縮され、スペアパーツの管理が容易になり、技術者のトレーニングも迅速化されます。購入者の視点から見ると、モジュール化により、パイロットスケール生産から商業スケール生産への移行が容易になり、資本リスクを最小限に抑えつつ柔軟性を維持できます。デジタル技術による監視は、計画外のダウンタイムが発生する前に劣化、水質問題、およびコンポーネントの問題を検出することで、稼働率を向上させます。これらの考慮事項は、電力価格、原料、および電力購入に関連するリスクを排除するものではありませんが、機器の性能をより確実にします。
水素発生器市場の将来動向
ハイブリッド生産ポートフォリオが標準となる
水素発生装置の市場動向は、電解、改質、貯蔵、契約による商用供給を組み合わせたハイブリッドポートフォリオをますます重視するようになるでしょう。産業ユーザーは、単一の経路を恒久的に選択するのではなく、電力価格、ガス供給量、炭素強度、メンテナンススケジュール、需要ピークなどを考慮して生産を最適化します。制御プラットフォームは、バックアップ機能を維持しながら、最もコスト効率の良い適合電源を供給します。このアーキテクチャにより、電力供給が有利な時間帯における電解装置の利用率が向上し、過剰設備投資を削減できます。また、サプライヤーは、相互運用可能な制御システム、標準化されたインターフェース、複数の技術を網羅するサービス契約の開発を促されます。購入者は、特に規制やエネルギー価格が不確実な状況下では、柔軟性を財務上の重要な要素として評価するでしょう。
炭素強度データは調達要件となる
顧客は、銘板上の効率性にとどまらず、生産された1キログラムあたりの検証済みかつ時間軸に沿った炭素強度報告へと移行するでしょう。発電機制御システムは、電力源データ、原料排出量、水使用量、運転負荷、貯蔵損失を監査可能な記録に統合します。この機能は、インセンティブへのアクセス、顧客の請求、国境を越えた認証に影響を与えます。機器ベンダーは、ソフトウェア、計測、保証プロバイダーと提携し、試運転以降、追跡可能な生産データを提供する可能性があります。堅牢な計測機能を持たないシステムは、技術的に競争力があっても、融資の可否が問われる可能性があります。この傾向は、炭素管理機能を備えた改質構成と、適格な低炭素電力を使用する電解システムとの間の競争も激化させるでしょう。
水素発生器市場の機会
既存の産業用水素ユーザー向け改修パッケージ
供給業者は、既に水素を消費しているものの、発電、精製、圧縮設備が老朽化している製油所や化学プラントをターゲットにすることができます。改修パッケージでは、モジュール式電解装置の追加、制御機能の改善、効率の回復、システム全体の交換を伴わないバックアップ容量の提供などが可能です。投資のメリットが最も大きいのは、操業停止コストが高く、顧客がメンテナンスサイクルに合わせて設備投資を段階的に行える場合です。水素発生器市場の予測では、監査、エンジニアリング、設置、性能監視、長期メンテナンスを組み合わせたサービス主導型モデルが支持されています。配送コストの削減、ダウンタイムの短縮、排出量の改善を定量化できるベンダーは、改修を投機的な脱炭素化投資ではなく、運用リスクを伴うプロジェクトとして位置づけることができます。
港湾および物流回廊向けの地域システム
港湾、倉庫、貨物輸送回廊は、資材運搬、バックアップ電源、大型車両の移動、近隣の産業ユーザーからの需要が集中する場所です。開発者は、これらの負荷を共有の発電、貯蔵、供給プラットフォームに集約することで、個別の設備に比べて利用率を向上させることができます。投資は、まず主要顧客と拡張可能なモジュールから始め、車両の転換や近隣の需要が確定するにつれて容量を増設していくべきです。発電機供給業者、電力会社、ターミナル運営会社、燃料電池供給業者、インフラ投資家間のパートナーシップは、リスク分散に役立ちます。成功するプロジェクトは、許認可、安全な立地選定、電力相互接続、サービスアクセスを優先し、他の物流クラスターにも応用可能な設計図を作成します。
最近の動向
- 2026年7月:プラグパワー社は、オーストラリアのハンターバレーにあるオリカ社の再生可能水素ハブ向けに50MWの電解槽を受注した。これは、同プロジェクトが最終投資決定に達したことを受けたもので、同社の大規模産業システムにおける役割を拡大し、化学および鉱業のバリューチェーンに関連した確実な需要を実証した。
- 2026年5月:Nel ASAは、再生可能水素製造プラントのアーキテクチャを簡素化し、コスト効率を向上させるために設計された次世代加圧アルカリプラットフォームを発表しました。この発表により、標準化されたモジュール、プラント全体の複雑さの軽減、および拡張可能な製造を必要とする大規模なオンサイトプロジェクト向けのNelの製品ラインナップが強化されます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -