
Mercato dei generatori di idrogeno: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei generatori di idrogeno (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (generazione in loco, portatile); tipo di processo (reformer a vapore, elettrolisi); capacità (1-100 W, 100-300 W, 300-700 W, 700 W-1 kW, 1-3 kW, 3 kW e oltre); applicazione (processi chimici, celle a combustibile, recupero del petrolio, raffinazione) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009375
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
784,00 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.499,40 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,47 %
Tasso di crescita
Mercato di riferimento
10.291,57 milioni di dollari USA
(2026-2034)
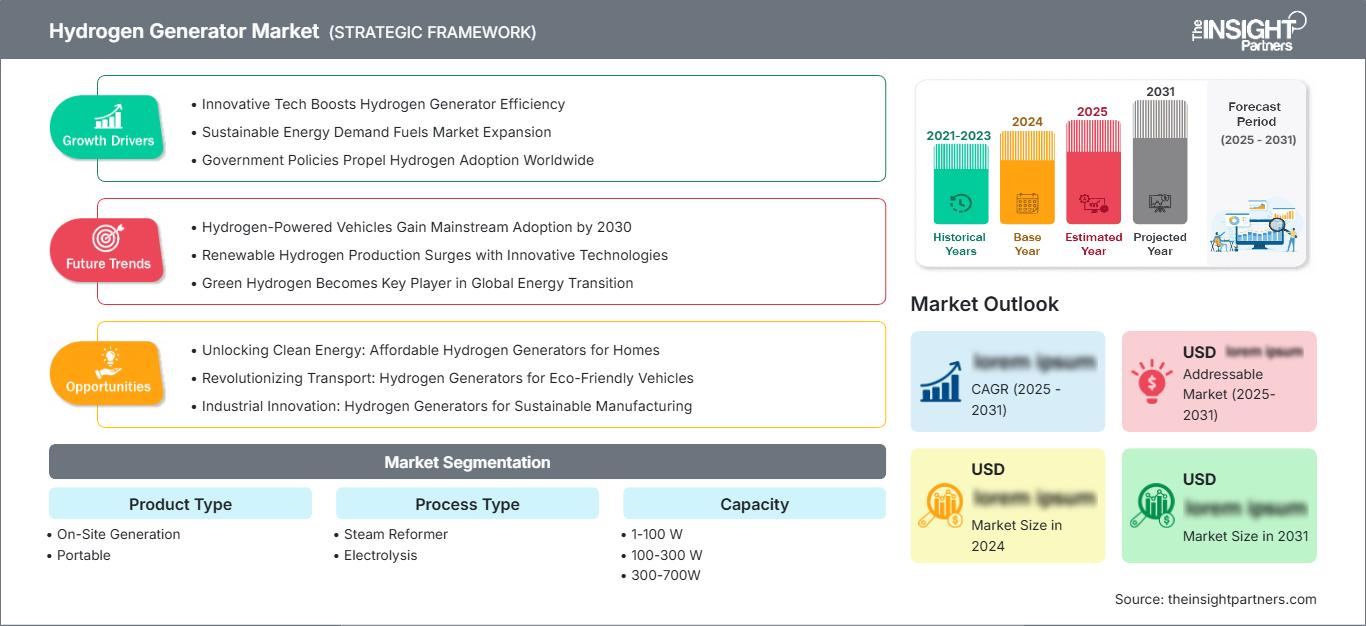
Il mercato dei generatori di idrogeno aveva un valore di 784,00 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.499,40 milioni di dollari entro il 2034. Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 7,47% nel periodo 2026-2034. L'espansione riflette la crescente domanda di una fornitura affidabile di idrogeno negli impianti industriali, il maggiore interesse per la produzione a basse emissioni e la più ampia diffusione di sistemi di generazione compatti nei settori della lavorazione chimica, della raffinazione, delle celle a combustibile e del recupero del petrolio.
Il mercato nordamericano dei generatori di idrogeno è destinato a crescere a un tasso annuo composto (CAGR) stimato tra il 6,8% e il 7,4% fino al 2034. La crescita regionale è supportata da un'infrastruttura per l'idrogeno pulito ben consolidata, da una domanda di raffinazione già presente e da programmi pubblici che riducono i rischi iniziali dei progetti. La regione beneficia inoltre di una solida base di fornitori di elettrolizzatori, imprese di ingegneria, operatori di gas industriali e integratori di celle a combustibile, il che consente ai clienti di acquistare sistemi completi in loco anziché singole apparecchiature di generazione.
Analisi e approfondimenti sul mercato dei generatori di idrogeno
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 29% e il 33% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034, grazie ai progetti di conversione delle raffinerie, agli hub regionali per l'idrogeno e all'espansione della capacità produttiva di elettrolizzatori.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,9-7,5% nel periodo 2026-2034.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-7,8% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 31% e il 35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,1-8,7%, con Cina, Giappone, Corea del Sud, India e Australia a guidare gli investimenti industriali e le politiche di sostegno.
- Il segmento più ampio, quello della generazione in loco, deteneva una quota di mercato del 68-72% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,1-7,7% fino al 2034.
- Il segmento in forte crescita dell'elettrolisi rappresentava una quota di mercato del 41-45% nel 2025 e si prevede che si espanderà a un tasso annuo composto (CAGR) dell'8,4-9,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Air Products and Chemicals, Inc., Linde plc, Air Liquide SA, Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA e Siemens Energy AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia si è evoluta dalla fornitura centralizzata da parte dei commercianti alla produzione modulare in loco, in linea con la produzione di idrogeno, per soddisfare le esigenze variabili a livello di impianto. Il reforming a vapore continua a dominare laddove esiste una rete del gas e le condizioni di carico costanti risultano economicamente vantaggiose, mentre l'elettrolisi viene sempre più considerata per l'approvvigionamento man mano che i contratti per l'elettricità da fonti rinnovabili e la contabilità delle emissioni diventano più favorevoli. I fornitori hanno sempre più spesso integrato le loro offerte includendo purificazione, compressione, sistemi di controllo e manutenzione, spostando l'attenzione competitiva dal costo di capitale all'affidabilità, all'efficienza, all'ingombro e al ciclo di vita.
Entro il 2034, si prevede che gli investimenti si diversificheranno dai tradizionali parchi industriali per includere porti, centri logistici, siti di celle a combustibile distribuite e nuovi distretti manifatturieri. L'economia e i meccanismi dei progetti stanno migliorando grazie al sostegno politico di Stati Uniti, Unione Europea, Giappone, India e Medio Oriente. Tuttavia, i progetti continuano a richiedere un'effettiva capacità di assorbimento e connettività elettrica. I progetti di successo e finanziabili saranno quelli che utilizzano moduli standard, capacità di servizio locale, calcoli dell'intensità di carbonio ed espansioni di capacità a fasi.
Ambito del rapporto sul mercato dei generatori di idrogeno
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 784,00 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.499,40 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,47% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei generatori di idrogeno
La crescita del mercato dei generatori di idrogeno è trainata dalla riduzione della dipendenza dalle forniture, dalla gestione della purezza e dalla produzione a livello di utilizzo. Le raffinerie e gli impianti chimici continuano a essere i principali acquirenti di generatori di idrogeno, poiché il gas è fondamentale per la desolforazione, l'idrocracking e la produzione di ammoniaca e metanolo. I consumatori di celle a combustibile in loco rappresentano un ulteriore segmento di clientela che si preoccupa dell'affidabilità e dell'autosufficienza dell'approvvigionamento. I produttori di apparecchiature per la generazione di idrogeno forniscono stack, catalizzatori, unità di reforming, moduli di conversione di potenza, sistemi di purificazione dell'acqua, compressori e sistemi di controllo, combinando questi prodotti con servizi di ingegneria, installazione e manutenzione.
La situazione dell'offerta varia a seconda della tecnologia. I riformatori a vapore beneficiano di una produzione consolidata e di tecnici qualificati, ma risentono delle restrizioni in materia di gestione delle emissioni di carbonio. I generatori ad elettrolisi dipendono maggiormente dalla disponibilità di camini, energia elettrica, acqua e dalla progettazione degli impianti ausiliari specifici per ogni progetto. Gli skid preassemblati consentono di risparmiare tempo durante la messa in servizio, mentre il monitoraggio remoto facilita la manutenzione preventiva. Gli acquirenti tendono a considerare il costo totale dell'idrogeno, la sua flessibilità e l'intensità delle emissioni, oltre alle dimensioni delle apparecchiature.
La valutazione del mercato dei generatori di idrogeno rivela le dinamiche competitive tra i produttori di gas industriali, i produttori di apparecchiature per l'elettrolisi, i produttori di apparecchiature per la generazione di energia e i produttori di celle a combustibile. Air Products and Chemicals, Inc., Linde plc e Air Liquide SA possiedono capacità di ingegneria di progetto, esperienza nelle apparecchiature per il gas e una solida base di clienti. Cummins Inc., Nel ASA, Plug Power Inc., ITM Power PLC, McPhy Energy SA, thyssenkrupp nucera AG & Co. KGaA e Siemens Energy AG godono di un vantaggio competitivo grazie alla tecnologia degli stack, alla scalabilità delle piattaforme, alla scalabilità della produzione e alle partnership.
I finanziamenti si stanno concentrando su piattaforme replicabili, prodotti fabbricati a livello nazionale e progetti con fornitura e prelievo di energia elettrica sicuri. Il posizionamento competitivo dipende ora dalla riduzione del costo di installazione del sistema senza comprometterne l'efficienza e la manutenibilità. Mentre i grandi operatori possono fornire finanziamenti, ingegneria, compressione, stoccaggio e manutenzione per l'intero ciclo di vita del sistema, gli specialisti godono di un vantaggio competitivo grazie a una migliore tecnologia degli stack e alla velocità di sviluppo dei prodotti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei generatori di idrogeno: approfondimenti strategici
Approfondimenti regionali
Mercato dei generatori di idrogeno in Nord America
Nel 2025, il Nord America deteneva una quota di mercato globale dei generatori di idrogeno compresa tra il 29% e il 33%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,8-7,4% fino al 2034. Gli Stati Uniti sono trainati dall'utilizzo dell'idrogeno nelle raffinerie, dalla produzione chimica, dalla logistica delle celle a combustibile e dallo sviluppo di hub regionali. L'attuale infrastruttura per i gas industriali garantisce la realizzazione dei progetti; l'aumento della produzione e della progettazione interna di elettrolizzatori riduce i tempi di consegna per i sistemi modulari.
Il Canada è coinvolto in progetti di idrogeno a basse emissioni di carbonio legati all'energia idroelettrica, al gas naturale con gestione del carbonio e alle risorse di trasformazione. In Messico, esiste un potenziale a lungo termine in relazione alla raffinazione e alla produzione orientata all'esportazione. Tuttavia, la disponibilità di energia e le autorizzazioni sono cruciali per il finanziamento dei progetti. In tutta la regione, si predilige il sistema che comprende generazione, purificazione, compressione, controllo e assistenza sul campo.
Mercato statunitense dei generatori di idrogeno
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% fino al 2034. La raffinazione continua a essere il settore di applicazione principale in termini di dimensioni del mercato, mentre la movimentazione dei materiali alimentata a celle a combustibile, l'alimentazione di emergenza, le iniziative sui combustibili sostenibili e la produzione industriale distribuita ampliano la portata del mercato.
I finanziamenti pubblici destinati agli hub e alla produzione di idrogeno stanno incentivando l'approvvigionamento locale e la sperimentazione.
Air Products and Chemicals Inc., Cummins Inc., Plug Power Inc. e le filiali statunitensi di Linde plc, Air Liquide SA, Nel ASA, thyssenkrupp nucera AG & Co. KGaA e Siemens Energy AG hanno intensificato la concorrenza su tutte le scale di sistema. I consumatori optano sempre più spesso per implementazioni a fasi che possono crescere in base ai carichi contrattualizzati, soprattutto quando sono coinvolte l'integrazione dell'elettricità e il trattamento delle acque.
Mercato europeo dei generatori di idrogeno
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,2-7,8% fino al 2034. La Germania è all'avanguardia in termini di decarbonizzazione industriale, tecnologia degli elettrolizzatori e riconversione delle raffinerie. Nel Regno Unito, la capacità di sfruttare l'energia eolica offshore si affianca ai cluster dell'idrogeno, mentre in Francia il vantaggio dell'energia nucleare consente una produzione di elettricità a basse emissioni di carbonio, unitamente a un'estesa rete di gas industriali.
Italia e Spagna stanno sviluppando progetti di idrogeno rinnovabile in relazione a porti, impianti chimici, raffinerie e rotte di esportazione. Mentre il profilo spagnolo in materia di energie rinnovabili garantisce la competitività della sua tecnologia di elettrolisi, la rete del gas italiana e la sua posizione sul Mediterraneo favoriscono una filiera integrata. Un quadro normativo più chiaro per definizioni, certificazioni e aste aumenta la visibilità, ma i costi dell'elettricità e l'assorbimento di energia rimangono fattori chiave per le decisioni di investimento.
Mercato dei generatori di idrogeno nella regione Asia-Pacifico
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 31% e il 35% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,1-8,7% fino al 2034. La Cina è leader grazie alla scala di produzione degli elettrolizzatori e alla loro diffusione industriale. Giappone e Corea del Sud puntano sulle catene di approvvigionamento di idrogeno a basse emissioni di carbonio, sia importate che di produzione nazionale, sulle celle a combustibile, sulla mobilità e sulle applicazioni energetiche.
La missione nazionale indiana sostiene la produzione interna di attrezzature e la domanda di raffinerie, fertilizzanti e acciaio, mentre l'Australia punta alle esportazioni basate su risorse rinnovabili e all'uso industriale locale. In tutta la regione, il sostegno politico è considerevole, ma i risultati dei progetti dipendono dal costo dell'energia, dalla certificazione, dalle infrastrutture e dall'acquisto effettivo da parte delle aziende.
Mercato dei generatori di idrogeno in Medio Oriente e Africa
Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 7,6-8,2% fino al 2034. L'Arabia Saudita è all'avanguardia grazie a grandi progetti nel settore delle energie rinnovabili, distretti industriali e ambizioni di esportazione, mentre gli Emirati Arabi Uniti combinano porti, raffinerie, iniziative nel settore dei carburanti per l'aviazione e accesso ai capitali per i progetti.
Il Sudafrica offre una forte domanda proveniente dai settori minerario, chimico e dell'industria pesante, oltre a solide risorse rinnovabili. Le opportunità nel resto del Medio Oriente e dell'Africa si concentrano su fertilizzanti, raffinazione e progetti orientati all'esportazione, sebbene la qualità della rete elettrica, la disponibilità idrica, i finanziamenti e le infrastrutture di trasporto influenzino la configurazione delle attrezzature e le tempistiche di esecuzione.
Analisi di segmentazione
Tipo di prodotto
Il mercato dei generatori di idrogeno, considerando tutte le tipologie di prodotto, registra una crescita annua composta (CAGR) del 6,9-7,5% nel periodo 2026-2034. I sistemi in loco dominano la domanda industriale continua, limitando l'esposizione al gas erogato, mentre le unità portatili sono utilizzate in laboratori, per la manutenzione, per l'alimentazione di aree remote e per operazioni temporanee. L'adozione dipende dalla purezza richiesta, dal ciclo di lavoro, dall'ingombro, dalle utenze, dalla progettazione in termini di sicurezza e dall'accessibilità per l'assistenza.
- La generazione in loco supporta una domanda stabile e ad alto tasso di utilizzo in raffinerie, impianti chimici e centri di produzione di celle a combustibile, rendendo l'integrazione, le garanzie di operatività e la capacità espandibile criteri di acquisto fondamentali.
- I sistemi portatili rispondono alle esigenze intermittenti e mobili, dove la compattezza del design, l'avvio rapido, i comandi semplificati e la bassa manutenzione risultano più vantaggiosi rispetto ai costi di installazioni fisse di maggiori dimensioni.
Tipo di processo
Si prevede che questo tipo di processo registrerà un tasso di crescita annuo composto (CAGR) del 7,3-7,9% fino al 2034. Il reforming a vapore mantiene la sua rilevanza per la produzione continua laddove l'accesso al gas è garantito, mentre l'elettrolisi acquisisce importanza strategica con il miglioramento dell'elettricità da fonti rinnovabili, della contabilità del carbonio e dell'implementazione modulare. La scelta del processo tiene sempre più conto delle emissioni del ciclo di vita, dell'utilizzo, della volatilità delle materie prime, del funzionamento dinamico e dei costi di gestione del carbonio.
- La tecnologia di reforming a vapore rimane consolidata nei processi di raffinazione e chimica, offrendo prestazioni consolidate e un elevato tasso di utilizzo, ma gli acquisti di impianti di reforming a vapore includono sempre più spesso controlli sulle emissioni e la predisposizione alla cattura del carbonio.
- L'elettrolisi consente una produzione a basse emissioni se abbinata a energia elettrica di qualità, è modulare e supporta installazioni distribuite che richiedono una produzione reattiva e un'intensità di carbonio verificabile.
Capacità
Si prevede che la segmentazione della capacità si espanderà a un tasso di crescita annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034. I sistemi di piccole dimensioni sono destinati ad applicazioni analitiche e portatili, le unità di fascia media servono laboratori e celle a combustibile distribuite, mentre le apparecchiature su scala kilowatt sono utilizzate nei processi industriali. I fornitori si differenziano per modularità, modulabilità, pressione di uscita, purezza, ingombro e facilità di manutenzione.
- I sistemi 1-1 W soddisfano esigenze specializzate in ambito microanalitico, dove compattezza, uscita controllata e integrazione semplice sono più importanti del volume di produzione.
- Le unità da 1-3 W sono adatte alle esigenze di laboratorio e strumentazione a basso carico, privilegiando purezza stabile, funzionamento sicuro e basso consumo energetico.
- I generatori da 3-7 W sono adatti ad applicazioni tecniche compatte che richiedono una portata leggermente superiore, un controllo prevedibile e un intervento minimo da parte dell'operatore.
- Le apparecchiature da 7W-1 KW sono adatte a sistemi pilota, laboratori e piccoli impianti a celle a combustibile, offrendo un equilibrio tra portabilità, controllabilità e potenza moderata.
- I sistemi da 1-3 kW sono adatti ad applicazioni industriali e commerciali distribuite, dove l'espansione modulare, il monitoraggio remoto e la purificazione integrata migliorano la redditività operativa.
- Le unità da 3 kW e oltre rispondono alla domanda industriale costante, privilegiando impianti ausiliari progettati su misura, ridondanza, contratti di assistenza e integrazione con sistemi di compressione e stoccaggio.
Applicazione
Si prevede che la domanda di applicazioni crescerà a un tasso annuo composto (CAGR) del 7,2-7,8% fino al 2034. La lavorazione e la raffinazione chimica forniscono requisiti di base ricorrenti, le celle a combustibile premiano la produzione distribuita e la purezza, mentre il recupero del petrolio crea una domanda specifica per i progetti. Il successo dei fornitori dipende dalla capacità di adattare pressione, purezza, tempi di risposta e modelli di servizio a ciascun contesto operativo.
- Il settore della lavorazione chimica si affida a una fornitura affidabile di idrogeno per la produzione di ammoniaca, metanolo, prodotti chimici speciali e reazioni di processo, privilegiando il funzionamento continuo, la garanzia di purezza e l'integrazione con i sistemi di controllo dell'impianto.
- Le celle a combustibile favoriscono la generazione distribuita in prossimità dei punti di consumo, in particolare laddove la logistica, i tempi di attività e gli obiettivi in materia di emissioni giustificano l'utilizzo di sistemi modulari di elettrolizzazione o reforming.
- Il recupero del petrolio utilizza l'idrogeno in specifici contesti di estrazione e lavorazione, con una domanda caratterizzata da specifiche di progetto, operazioni in aree remote e vincoli infrastrutturali.
- La raffinazione rimane un'applicazione fondamentale per la desolforazione e l'idrocracking, a supporto di progetti di sostituzione, ottimizzazione e fornitura di energia a basse emissioni di carbonio negli impianti esistenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Processi chimici |
Alto |
Sicurezza delle materie prime |
Maturo |
|
Celle a combustibile |
Mezzo |
Fornitura distribuita |
Scalatura |
|
Recupero del petrolio |
Basso |
Operazioni a distanza |
Emergenti |
|
Raffinazione |
Alto |
Carburanti più puliti |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei generatori di idrogeno
La decarbonizzazione industriale sposta la produzione più vicino alla domanda
L'idrogeno, utilizzato come materia prima in raffinerie, impianti chimici, stabilimenti per la produzione di fertilizzanti e nei nascenti impianti per combustibili a basse emissioni di carbonio, deve essere prodotto localmente per il suo utilizzo, anziché essere impiegato come vettore energetico. La produzione locale ridurrà i rischi derivanti dai trasporti su camion, dai problemi di trasporto e dai costi per i fornitori di gas, contribuendo inoltre a regolamentare la purezza e la pressione. Il valore commerciale è evidente laddove vi sia un utilizzo costante, la disponibilità di servizi e il raggiungimento di obiettivi di riduzione delle emissioni di carbonio. L'acquisto ora implica l'integrazione tra produzione, purificazione, compressione, stoccaggio e contabilità del carbonio. Ciò favorisce i produttori in grado di fornire soluzioni integrate e garanzie di disponibilità. Anche le soluzioni di ammodernamento beneficiano di questa tendenza, poiché gli acquirenti possono aggiornare le loro vecchie apparecchiature di produzione o potenziare la fornitura attuale in modo modulare.
La diffusione delle celle a combustibile crea una domanda distribuita e orientata all'affidabilità.
L'idrogeno per veicoli a celle a combustibile, movimentazione materiali, centrali elettriche di riserva e centri di mobilità selezionati deve essere affidabile e di qualità costante. Nei casi in cui i costi di consegna o le interruzioni compromettano la redditività economica, la produzione in loco su piccola scala può rappresentare una soluzione valida. Questa domanda si differenzierà dalle applicazioni industriali di base in quanto la produzione può essere graduale, duplicata e sincronizzata con la crescita della flotta. I fornitori di apparecchiature che integrano produzione, erogazione, stoccaggio, sistemi di controllo e capacità di monitoraggio remoto possono ottenere un vantaggio competitivo e ridurre i rischi di interfaccia con il cliente. L'adozione di successo avverrà più facilmente in presenza di un utilizzo prevedibile delle apparecchiature e di un accesso adeguato a fonti di elettricità, gas naturale o acqua.
La scala di produzione e la progettazione modulare riducono il rischio di esecuzione.
L'economia dei generatori si rivela vantaggiosa per i fornitori che abbandonano la personalizzazione a favore di moduli standardizzati, skid, sistemi di controllo e componenti ausiliari. La produzione in serie riduce i tempi di progettazione, semplifica la gestione dei pezzi di ricambio e consente una formazione più rapida dei tecnici. Dal punto di vista dell'acquirente, la modularità facilita il passaggio dalla produzione su scala pilota a quella su scala commerciale, minimizzando i rischi di capitale e mantenendo la flessibilità. Il monitoraggio tramite tecnologia digitale aumenta la disponibilità grazie al rilevamento di deterioramenti, problemi di qualità dell'acqua e guasti ai componenti prima di fermi macchina imprevisti. Queste considerazioni non eliminano i rischi associati ai prezzi dell'energia elettrica, alle materie prime e al consumo, ma consentono di avere una maggiore certezza sulle prestazioni delle apparecchiature.
Tendenze future del mercato dei generatori di idrogeno
I portafogli di produzione ibridi diventano la norma
Le tendenze del mercato dei generatori di idrogeno privilegeranno sempre più portafogli ibridi che combinano elettrolisi, reforming, stoccaggio e fornitura commerciale a contratto. Anziché optare per un'unica soluzione permanente, gli utenti industriali ottimizzeranno la produzione in base ai prezzi dell'elettricità, alla disponibilità di gas, all'intensità di carbonio, ai programmi di manutenzione e ai picchi di domanda. Le piattaforme di controllo gestiranno la fonte conforme più economica, preservando al contempo la capacità di riserva. Questa architettura può migliorare l'utilizzo degli elettrolizzatori durante i periodi di disponibilità energetica favorevole e ridurre il sovradimensionamento. Inoltre, incoraggia i fornitori a sviluppare sistemi di controllo interoperabili, interfacce standardizzate e contratti di assistenza che coprano diverse tecnologie. Gli acquirenti valuteranno la flessibilità come un attributo finanziario, soprattutto in un contesto in cui le normative e i prezzi dell'energia rimangono incerti.
I dati sull'intensità di carbonio diventano un requisito per gli appalti.
I clienti andranno oltre la semplice efficienza nominale, orientandosi verso una rendicontazione verificata e correlata nel tempo dell'intensità di carbonio per ogni chilogrammo prodotto. I sistemi di controllo dei generatori integreranno i dati relativi alla fonte di energia elettrica, alle emissioni delle materie prime, al consumo idrico, al carico operativo e alle perdite di stoccaggio in registri verificabili. Questa capacità influenzerà l'accesso agli incentivi, le richieste di rimborso da parte dei clienti e la certificazione transfrontaliera. I fornitori di apparecchiature potrebbero collaborare con fornitori di software, sistemi di misurazione e servizi di certificazione per fornire dati di produzione tracciabili fin dalla messa in servizio. I sistemi privi di un sistema di misurazione affidabile potrebbero subire una riduzione della bancabilità, anche se tecnicamente competitivi. Questa tendenza intensificherà anche la concorrenza tra le configurazioni di reforming con gestione del carbonio e i sistemi di elettrolisi che utilizzano energia a basse emissioni di carbonio qualificata.
Opportunità di mercato per i generatori di idrogeno
Pacchetti di ammodernamento per utenti industriali di idrogeno esistenti
I fornitori possono rivolgersi a raffinerie e impianti chimici che già consumano idrogeno ma utilizzano impianti di generazione, purificazione o compressione obsoleti. I pacchetti di ammodernamento possono includere l'elettrolisi modulare, migliorare i sistemi di controllo, recuperare l'efficienza o fornire capacità di backup senza sostituire l'intero sistema. L'investimento risulta più vantaggioso laddove i costi di fermo impianto sono elevati e i clienti possono pianificare la spesa in conto capitale in base ai cicli di manutenzione. Le previsioni di mercato per i generatori di idrogeno supportano un modello orientato ai servizi che combina audit, ingegneria, installazione, monitoraggio delle prestazioni e manutenzione a lungo termine. I fornitori che quantificano i costi di consegna evitati, la riduzione dei tempi di inattività e il miglioramento delle emissioni possono presentare gli interventi di ammodernamento come progetti a rischio operativo piuttosto che come investimenti speculativi nella decarbonizzazione.
Sistemi localizzati per porti e corridoi logistici
Porti, magazzini e corridoi merci offrono una domanda concentrata derivante dalla movimentazione dei materiali, dall'alimentazione di emergenza, dalla mobilità pesante e dagli utenti industriali limitrofi. Gli sviluppatori possono aggregare questi carichi attorno a una piattaforma condivisa di generazione, stoccaggio e distribuzione, migliorando l'utilizzo rispetto a installazioni isolate. Gli investimenti dovrebbero iniziare con clienti principali e moduli espandibili, per poi aumentare la capacità man mano che la conversione delle flotte e la domanda nelle aree limitrofe si consolidano. Le partnership tra fornitori di generatori, aziende di servizi pubblici, operatori di terminal, fornitori di celle a combustibile e investitori in infrastrutture possono distribuire il rischio. I progetti di successo daranno priorità alle autorizzazioni, alla scelta di siti sicuri, all'interconnessione elettrica e all'accesso ai servizi, creando modelli replicabili per altri cluster logistici.
Sviluppi recenti
- Luglio 2026: Plug Power Inc. si è aggiudicata un ordine per un elettrolizzatore da 50 MW per l'hub di idrogeno rinnovabile di Orica nella Hunter Valley, in Australia, dopo che il progetto ha raggiunto la decisione finale di investimento, ampliando il ruolo dell'azienda nei grandi sistemi industriali e dimostrando una domanda finanziabile legata alle filiere chimiche e minerarie.
- Maggio 2026: Nel ASA ha lanciato una piattaforma alcalina pressurizzata di nuova generazione, progettata per semplificare l'architettura degli impianti e migliorare l'efficienza dei costi per la produzione di idrogeno rinnovabile. L'annuncio rafforza l'offerta di Nel per progetti on-site di maggiori dimensioni che richiedono moduli standardizzati, una minore complessità degli impianti ausiliari e una produzione scalabile.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -