
Marktwachstum, Marktanteile und Trends im Bereich Bildsensor-Halbleiter bis 2034
Marktgröße und Prognosen für Bildsensor-Halbleiter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Technik (2D, 3D), Typ (CMOS, CCD, Hybrid), Bildgebung (digital, Infrarot), Array (linear, Flächenabtastung), Spektrum (sichtbar, nicht sichtbar), Technologie (Verschluss, Laufzeit), Auflösung (1,3–3, 5–10, 12–16).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039469
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


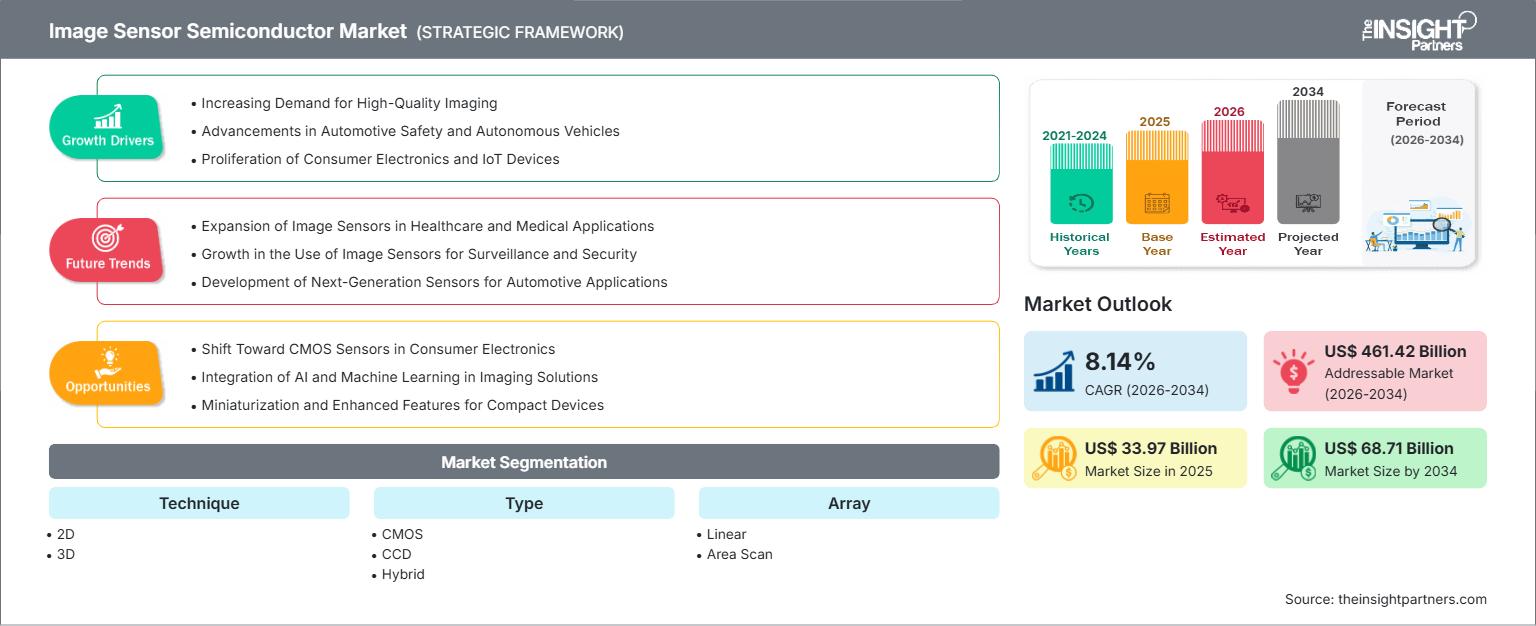
Marktgröße 2025
33,97 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
68,71 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,14 %
Wachstumsrate
Adressierbarer Markt
461,42 Mrd. US-Dollar
(2026–2034)
Der Markt für Bildsensor-Halbleiter wird im Jahr 2025 auf 33,97 Milliarden US-Dollar geschätzt und soll bis 2034 auf 68,71 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,14 % im Zeitraum 2026–2034 entspricht. Zu den Wachstumstreibern zählen Smartphones, Fahrzeugsensorik, Bildverarbeitung, Überwachung, medizinische Bildgebung, Robotik und Unterhaltungselektronik. Die Nachfrage nach hoher Auflösung, Lichtempfindlichkeit, Dynamikbereich, Miniaturisierung und integrierten Intelligenzfunktionen verändert die Designprinzipien von Sensoren und die Marktdynamik.
Nordamerika bleibt ein wichtiger Innovations- und Anwendungsstandort in diesem Segment. Das Marktwachstum für Bildsensor-Halbleiter wird maßgeblich von Automobilelektronik, Industrieautomation, Luft- und Raumfahrtbildgebung, Verteidigungssystemen, Medizintechnik und KI-Plattformen bestimmt. Die Prognosen für das geografische Wachstum von 2026 bis 2034 liegen bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,0 %.
Marktanalyse und Einblicke für Halbleiter für Bildsensoren
- Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 19–22 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,0 % wachsen , unterstützt durch Fahrzeugwahrnehmung, industrielle Automatisierung, Bildgebung im Gesundheitswesen und KI-gestützte Bildverarbeitungssysteme.
- Die USA machen im Jahr 2025 etwa 84–87 % des nordamerikanischen Umsatzes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,1 % wachsen , unterstützt durch Anwendungen in den Bereichen Automobil, Verteidigung, Gesundheitswesen und Industrie.
- Europa wird im Jahr 2025 einen Anteil von etwa 18–21 % ausmachen und soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen . Deutschland, Frankreich, Großbritannien, Italien und Spanien stellen die Nachfrage in den Bereichen Automobilindustrie, Industrie und medizinische Bildgebung dar.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von etwa 47–50 % ausmachen und voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,8–9,4 % verzeichnen , wobei China, Japan, Südkorea, Indien und Taiwan die führende Rolle in der Unterhaltungselektronik- und Automobilproduktion einnehmen.
- Das größte Segment, CMOS, hält im Jahr 2025 einen Marktanteil von ca. 82–86 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,8 % wachsen , was durch eine breite Integration und einen hohen Fertigungsumfang unterstützt wird.
- Das Wachstumssegment 3D wird im Jahr 2025 einen Marktanteil von ca. 14–18 % erreichen und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen , angetrieben durch Tiefenwahrnehmung und räumliches Rechnen.
- Detaillierte Analyse der wichtigsten Unternehmen: Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd., OMNIVISION Technologies, Inc., Semiconductor Components Industries, LLC, STMicroelectronics NV, GalaxyCore Shanghai Limited Corporation, Hamamatsu Photonics KK, Infineon Technologies AG, Canon Inc. und Teledyne Technologies Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Bildsensor-Halbleiter wandelt sich von der traditionellen Pixelerfassung hin zu einem neuen Ansatz mit gestapelter Architektur, rückseitiger Belichtung, Global-Shutter-Konfiguration, Time-of-Flight-Sensoren und zunehmend intelligentem Schnittstellendesign für Bildsensoren. Die Halbleiterindustrie konzentriert sich verstärkt auf Pixelverkleinerung, Wafer-Effizienz, Packaging und heterogene Integration. CMOS bleibt aufgrund seiner Skalierbarkeit, des geringen Stromverbrauchs und der guten Systemintegration weiterhin führend.
Zukünftig wird das Wachstum nicht mehr allein vom Smartphone-Segment, sondern von den Bereichen Automobil und Robotik, industrielle Inspektion, Medizintechnik und Spatial Computing getragen werden. Investitionen in Edge-KI erfordern Sensoren, die eine höhere Informationsqualität bei gleichzeitig geringerem Datentransport und niedrigerem Energieverbrauch liefern. Transparenz wird durch Initiativen zur Fahrzeugsicherheit und industriellen Automatisierung geschaffen. Auch eine diversifizierte regionale Lieferkette kann im Entscheidungsprozess eine Rolle spielen.
Berichtsumfang zum Markt für Bildsensor-Halbleiter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 33,97 Milliarden US-Dollar |
| Marktgröße bis 2034 | 68,71 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,14 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Bildsensor-Halbleiter
Das Wachstum des Marktes für Bildsensor-Halbleiter wird durch den zunehmenden Einsatz von Kameras in Mobiltelefonen, Autos, Fabriken, im Gesundheitswesen, in Drohnen und intelligenter Infrastruktur angetrieben. Die Lieferkette umfasst Prozesse wie Pixeldesign, Waferfertigung, Photodiodenbehandlung, Auslesen, Gehäuse, Optikintegration, Bildverarbeitung, Modulproduktion und Qualifizierung von Originalgeräteherstellern. Die steigende Komplexität der Sensoren macht die Zusammenarbeit im Designprozess zwischen Halbleiterherstellern, Kameramodulherstellern, Automobilzulieferern (Tier 1) und Endgeräteherstellern unerlässlich.
Die Anforderungen an Kamerasensoren unterscheiden sich je nach Anwendung erheblich. Smartphone-Nutzer legen Wert auf Auflösung, Pixelgröße, Dynamikumfang, Autofokus und geringen Stromverbrauch, während bei Sensoren für die Automobilindustrie Zuverlässigkeit, Hitzebeständigkeit, Lichtempfindlichkeit, Flimmerunterdrückung und Funktionssicherheit im Vordergrund stehen. Für industrielle Sensoren sind Global Shutter, hohe Bewegungsgenauigkeit, spektrale Empfindlichkeit und lange Lebensdauer entscheidend.
Der Bericht zum Markt für Bildsensor-Halbleiter zeigt eine starke Marktkonzentration bei Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd. und OMNIVISION Technologies, Inc., die im Bereich der CMOS-Anwendungen mit hohem Produktionsvolumen eine führende Position einnehmen. Semiconductor Components Industries, LLC und STMicroelectronics NV hingegen sind stark im Automobil-, Industrie- und Embedded-Sensorik-Markt engagiert. GalaxyCore Shanghai Limited Corporation dringt in ausgewählte Mobilfunk- und Automobilmärkte vor, während Hamamatsu Photonics KK über Expertise in der wissenschaftlichen und präzisen Bildgebung verfügt.
Die Wettbewerbspositionierung von Unternehmen hängt zunehmend von Prozesstechnologie, Kundenanforderungen, geistigem Eigentum, Fertigungskapazitäten und Anwendungsleistung ab. Sony treibt die Entwicklung von gestapelten und hochauflösenden Architekturen voran, Samsung verkleinert Pixel kontinuierlich, und OMNIVISION baut seine Präsenz in der Automobilindustrie und der Bildverarbeitung aus. STMicroelectronics konzentriert sich auf energieeffiziente Global-Shutter-Sensorik und Edge-Intelligence. Der Markt bietet daher ein günstiges Umfeld für Unternehmen, die neben Anwendungssoftware auch innovative Halbleiter entwickeln können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bildsensor-Halbleiter: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Bildsensor-Halbleiter
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 19–22 % am Markt für Bildsensor-Halbleiter halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,0 % wachsen. Zu den Nachfragetreibern zählen Anwendungen wie Automobilelektronik, Verteidigungsbildgebung, Medizintechnik, Fabrikautomation, Robotik und Sicherheitstechnik. Nordamerika ist zudem ein wichtiger Akteur bei Investitionen in künstliche Intelligenz und Edge Computing.
Die USA sind in der Region führend im Verbrauch, während Kanada die Nachfrage durch industrielle, automobile, luft- und raumfahrttechnische sowie wissenschaftliche Anwendungen stützt. Es besteht ein erhöhter Bedarf an Sensoren, die auch unter schwierigen Licht- und Temperaturbedingungen zuverlässig funktionieren. Insbesondere die Bereiche Fahrzeugwahrnehmung, autonomes Fahren und maschinelles Sehen sind von Bedeutung, da sie auf der Erfassung von Bildern mit hohen Bildraten basieren.
US-Markt für Bildsensor-Halbleiter
Die USA werden 2025 84–87 % des Umsatzanteils Nordamerikas generieren und voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 7,6–8,1 % verzeichnen. Die Anwendungsbereiche sind vielfältig und reichen von der Automobilindustrie über das Militär, das Gesundheitswesen und die Luft- und Raumfahrt bis hin zur Logistik und Industrieautomation. Globale Anbieter verfügen in all diesen Anwendungsgebieten über technologisches Know-how und etablierte Kundenbeziehungen.
Die Anforderungen an Anwendungen steigen hinsichtlich Dynamikumfang, Tiefenmessung, Infrarotdetektion, geringer Latenz und integrierter Datenverarbeitung. In Kamerasystemen für die Automobilindustrie ist eine zuverlässige Erfassung unter wechselnden Lichtverhältnissen erforderlich, während Industriekunden auf deterministische Bildgebung und die Verfügbarkeit von Komponenten Wert legen. Empfindlichkeit und Präzision sind in medizinischen und wissenschaftlichen Instrumenten unerlässlich.
Europäischer Markt für Bildsensor-Halbleiter
Europa wird 2025 einen Marktanteil von rund 18–21 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen, wobei Deutschland die führende Rolle einnimmt. Die Nachfrage wird aus den Bereichen Automobilproduktion, Automatisierung, Gesundheitswesen und wissenschaftliche Bildgebung kommen.
In Großbritannien liegt der Bedarf an Bildgebungsanwendungen in der Luft- und Raumfahrt, im Militär, im Gesundheitswesen und in der Forschung, während in Deutschland die Automobil- und Bildverarbeitungsindustrie den Markt bestimmt. Frankreich generiert Nachfrage aus der Luft- und Raumfahrt, der Automobilindustrie und der Medizintechnik. Italien und Spanien tragen mit ihren Anwendungen im Maschinenbau, der Automobilproduktion, der Logistik und im Sicherheitsbereich ebenfalls dazu bei. Die europäische Verbreitung wird zunehmend von Fahrzeugsicherheit, der Digitalisierung von Fabriken und energieeffizienten Edge-Computing-Geräten vorangetrieben, die Sensorik mit hoher Bildqualität bei gleichzeitig geringem Rechenaufwand und niedrigem Stromverbrauch erfordern.
APAC-Markt für Bildsensor-Halbleiter
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von etwa 47–50 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen, wobei China die führende Rolle einnimmt. Japan, Südkorea, Indien und Taiwan stärken die Region durch Halbleiterfertigung, Unterhaltungselektronik, Automobilproduktion und industrielle Automatisierung.
Chinas Stärken liegen in seinen umfangreichen Produktionskapazitäten für Elektronik und der Entwicklung von Automobiltechnologien. Japan ist weiterhin relevant im Bereich der Sensorik und Präzisionsbildgebung, und Südkorea verfügt über Expertise in der Halbleiter- und Smartphone-Produktion. Indien baut seine Produktionskapazitäten für Elektronik und Automobile aus, und Taiwan trägt zur Halbleiter-Elektronikproduktion bei. Die industrielle Digitalisierung, die Lokalisierung der Elektronikfertigung und die zunehmende Verbreitung von Automobilelektronik werden die Nachfrage in der Region aufrechterhalten.
Markt für Bildsensor-Halbleiter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird zwischen 2026 und 2034 ein jährliches Wachstum von 7,0–7,6 % erwartet, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien die wichtigsten Märkte dieser Region darstellen. Intelligente Kameralösungen finden vielfältige Anwendung in Bereichen wie Smart-City-Initiativen, Sicherheitssystemen, Energieinfrastruktur, Logistik, Gesundheitswesen und Transport.
Bergbauaktivitäten in Südafrika, industrielle Automatisierungssysteme, Sicherheitsinitiativen und das Gesundheitswesen tragen zum Wachstum dieses Segments bei. Chancen im übrigen Nahen Osten und Afrika (MEA) steigern das Wachstum zusätzlich. Der zunehmende Bedarf an Überwachung und Inspektion komplexer Umgebungen in der Energieinfrastruktur kann die steigende Nachfrage nach bildgebenden Sensoren weiter erhöhen.
Segmentierungsanalyse
Technik
Es wird erwartet, dass diese Technologie im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,2 % wachsen wird . Konventionelle zweidimensionale Bildgebung bildet weiterhin die Grundlage, während dreidimensionale Sensorik in Bereichen wie Fahrzeugwahrnehmung, Robotik, Augmented Reality, industrieller Messtechnik und Spatial Computing zunehmend an Bedeutung gewinnt. Der Markt für Bildsensor-Halbleiter erweitert sich daher von der reinen Bildaufnahme hin zur Tiefen- und Umgebungswahrnehmung.
- Die 2D- Bildgebung ist nach wie vor die primäre Bildgebungstechnik für Smartphones, Überwachungssysteme, Industriekameras, medizinische Geräte und konventionelle Bildverarbeitungssysteme, bei denen Farbe, Kontrast, Auflösung und Leistung bei schwachem Licht zentrale Anforderungen bleiben.
- 3D unterstützt Tiefenwahrnehmung, Objektmessung, räumliche Kartierung, Gestenerkennung, Robotik und Anwendungen im Automobilbereich und ist daher von strategischer Bedeutung, da Maschinen zunehmend physikalische Umgebungen interpretieren.
Typ
Es wird erwartet, dass die Anzahl der Sensortypen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,5 % steigen wird . CMOS ist aufgrund seiner Skalierbarkeit in der Fertigung und seiner Integrationsvorteile weiterhin am weitesten verbreitet. CCD bleibt in Spezialanwendungen relevant, während Hybridarchitekturen den neuen Leistungsanforderungen mit mehreren Sensormodi gerecht werden.
- CMOS dominiert Anwendungen mit hohem Durchsatz, weil es geringen Stromverbrauch, schnelles Auslesen, kompakte Integration und Kompatibilität mit fortschrittlichen Halbleiterfertigungsprozessen vereint.
- CCD-Sensoren bleiben relevant in der wissenschaftlichen, astronomischen, industriellen und spezialisierten Bildgebung, wo eine hohe Bildhomogenität, Empfindlichkeit oder etablierte Instrumentenarchitekturen den fortgesetzten Einsatz rechtfertigen.
- Hybridarchitekturen kombinieren Merkmale verschiedener Sensor- oder Ausleseverfahren und bieten so Möglichkeiten für spezialisierte Anwendungen, die einen erweiterten Dynamikbereich, eine verbesserte spektrale Empfindlichkeit oder eine höhere operative Flexibilität erfordern.
Array
Für Array- Sensoren wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,9–8,4 % erwartet . Flächenscanner spielen weiterhin eine zentrale Rolle bei der Bildaufnahme in Kameras für Endverbraucher und Industrie, während lineare Arrays in Scan-, Inspektions-, Spektroskopie- und Dokumentenverarbeitungsgeräten weiterhin von Bedeutung sind.
- Lineare Arrays unterstützen kontinuierliche Scan- und Messanwendungen, darunter industrielle Inspektion, Dokumentensysteme, Spektroskopie und förderbandbasierte Bildgebung, bei denen die sequentielle Erfassung von Zeilen von Vorteil ist.
- Area-Scan- Arrays unterstützen herkömmliche fotografische und maschinelle Bildverarbeitungsanwendungen, indem sie zweidimensionale Szenen gleichzeitig erfassen. Dadurch sind sie zentral für Smartphones, Autokameras, Überwachungssysteme, Robotik und medizinische Geräte.
Spektrum
Für den Bereich Spectrum wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,6–9,1 % prognostiziert . Sichtbare Sensorik bildet weiterhin die Grundlage der gängigen Bildgebung, während nicht-sichtbare Technologien in der industriellen Inspektion, der Landwirtschaft, der medizinischen Diagnostik, der Automobilsensorik und in wissenschaftlichen Anwendungen zunehmend an Bedeutung gewinnen. Breitere spektrale Fähigkeiten steigern den Wert der erfassten Daten.
- Sichtbare Sensoren werden in der Mainstream-Fotografie, Überwachung, Automobilkameras, Unterhaltungselektronik und maschinellen Bildverarbeitung eingesetzt, wobei die Auflösung, Farbtreue, der Dynamikumfang und die Leistung bei schwachem Licht kontinuierlich verbessert werden.
- Nicht sichtbare Sensorik umfasst Infrarot und verwandte Wellenlängen, die für thermische Analysen, Nachtsichtgeräte, Spektroskopie, industrielle Inspektionen, medizinische Anwendungen und spezielle Umweltüberwachung genutzt werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Smartphones |
Hoch |
Mehrere Räume |
Reifen |
|
Automotive Vision |
Hoch |
ADAS-Kameras |
Skalierung |
|
Industrievision |
Medium |
Kanteninspektion |
Skalierung |
|
Sicherheitsüberwachung |
Hoch |
KI-Kameras |
Reifen |
|
Medizinische Bildgebung |
Medium |
Diagnostische Bildgebung |
Skalierung |
|
Robotik |
Medium |
Räumliches Sehen |
Skalierung |
|
Endgeräte |
Hoch |
Intelligente Bildgebung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Bildsensor-Halbleiter
Zunehmender Kameraanteil in fortschrittlichen Automobilsystemen
Automobilplattformen integrieren zunehmend Kameras für Rundumsicht, Fahrerüberwachung, Einparkhilfe, Objekterkennung und automatisiertes Fahren. Dies erhöht die Anzahl der Sensoren pro Fahrzeug und steigert die Anforderungen an Dynamikbereich, Leistung bei schwachem Licht, Flimmerunterdrückung und Temperaturstabilität. Die wirtschaftlichen Auswirkungen reichen über die Stückzahlen hinaus, da die Qualifizierung für die Automobilindustrie längere Produktlebenszyklen und eine stärkere Fokussierung auf zuverlässige Lieferketten zur Folge hat. Sensorhersteller entwickeln daher dedizierte Portfolios für die Automobilindustrie, anstatt Konsumprodukte direkt anzupassen. Die Nachfrage weitet sich zudem von Premiumfahrzeugen auf Serienmodelle aus, da elektronische Sicherheitsfunktionen immer häufiger anzutreffen sind. Zulieferer mit engen Beziehungen zu Tier-1-Automobilzulieferern können von Design-Wins profitieren, die über mehrere Jahre in der Produktion bleiben. Die daraus resultierende Nachfrage bietet eine attraktive Anwendungsbasis für CMOS-Hersteller und spezialisierte Bildverarbeitungsunternehmen.
Erweiterung der industriellen Bildverarbeitung und Robotik
Fabriken setzen Kameras für Inspektion, Messung, Qualitätskontrolle, Robotersteuerung und vorausschauende Wartung ein. Dadurch entsteht Bedarf an Sensoren, die schnell bewegte Objekte verzerrungsfrei erfassen. Global-Shutter-Architekturen sind besonders nützlich, wenn es auf Bewegungsgenauigkeit ankommt, während Infrarot- und spezielle Spektralsensoren Merkmale sichtbar machen können, die herkömmliche Kameras im sichtbaren Bereich nicht erfassen. Künstliche Intelligenz am Netzwerkrand verändert die Anforderungen an Sensoren zusätzlich, indem sie einen geringeren Stromverbrauch und eine effizientere Datenverarbeitung ermöglicht. Industriekunden legen oft Wert auf Langlebigkeit der Komponenten und eine planbare Lieferkette, was Anbietern mit stabilen Produkt-Roadmaps neue Chancen eröffnet. Die Robotik stellt zusätzliche Anforderungen an Tiefenwahrnehmung, geringe Latenz und kompakte Kameramodule. Mit zunehmender Automatisierung der Fabriken werden Bildsensoren immer mehr als zentrale Wahrnehmungskomponenten und nicht mehr nur als einfache Bildgebungs-Peripheriegeräte betrachtet. Dies rechtfertigt kontinuierliche Investitionen in spezialisierte Sensordesigns.
Wachstum der hochauflösenden Bildgebung für Endverbraucher
Smartphones, Tablets, Wearables und vernetzte Kameras fordern weiterhin kleinere Pixel, höhere Auflösung, besseren Autofokus, stärkere Low-Light-Performance und einen größeren Dynamikumfang. Hersteller reagieren darauf mit rückseitiger Belichtung, gestapelten Architekturen, fortschrittlichen On-Chip-Linsen, Unterstützung für computergestützte Fotografie und immer ausgefeilteren Pixeldesigns. Der Wettbewerbsdruck verlagert sich von der reinen Megapixelzahl hin zu einer nutzbaren Bildqualität unter schwierigen Licht- und Bewegungsbedingungen. Sensoren mit höherer Auflösung ermöglichen zudem digitales Zoomen und Zuschneiden ohne so viel Detailverlust, was ihren Wert in Premiumgeräten steigert. Gleichzeitig bleibt die kompakte Bauweise wichtig, da Kameramodule um den begrenzten Platz in den Geräten konkurrieren. Die wirtschaftliche Folge ist ein anhaltender Bedarf an fortschrittlicher Prozesstechnologie und Produktionskapazitäten. Anbieter, die die Leistung verbessern können, ohne die Modulgröße oder den Stromverbrauch wesentlich zu erhöhen, sichern sich stärkere Positionen in Premium-Geräteprogrammen.
Markt für Bildsensor-Halbleiter: Zukunftstrends
Sensorintelligenz und Edge-Verarbeitung
Zukünftige Sensorarchitekturen werden voraussichtlich mehr Intelligenz nahe am Ort der Bildaufnahme integrieren. Verarbeitungsfunktionen können unnötige Datenübertragungen reduzieren, die Latenz verringern und die Reaktionsfähigkeit batteriebetriebener oder bandbreitenbeschränkter Geräte verbessern. Diese Entwicklung fördert Sensoren mit integrierten statistischen Ausgaben, spezialisierter Verarbeitung, intelligenteren Aktivierungsfunktionen und für Edge-KI optimierten Schnittstellen. Der Markt für Bildsensor-Halbleiter geht daher von passiven Pixelarrays hin zu wahrnehmungsorientierten Komponenten. Automobilindustrie, Robotik, Wearables und Smart-Home-Geräte profitieren davon, da Entscheidungen zunehmend lokal getroffen werden müssen. Hersteller werden sich voraussichtlich durch Energieeffizienz, integrierte Funktionalität und Softwarekompatibilität differenzieren. Diese Entwicklung könnte den Wettbewerb auch hin zu Systempartnerschaften verlagern, in denen Sensorhersteller mit Mikrocontroller-, Prozessor-, Kameramodul- und Softwareunternehmen zusammenarbeiten, um validierte Entwicklungsplattformen bereitzustellen.
Erweiterung der multispektralen und nicht-sichtbaren Bildgebung
Nicht-sichtbare Bildgebung wird voraussichtlich an Bedeutung gewinnen, da Industrien Informationen benötigen, die herkömmliche RGB-Kameras nicht liefern können. Nahinfrarot, kurzwelliges Infrarot und andere spezialisierte Sensorverfahren können Inspektionen, Feuchtigkeitsmessungen, die landwirtschaftliche Überwachung, medizinische Analysen, die Halbleiterfertigung und Umweltmessungen unterstützen. Die zukünftige Verbreitung hängt von geringeren Komponentenkosten, kompakten Modulen, verbesserter Empfindlichkeit und zugänglicher Verarbeitungssoftware ab. Sensorhersteller werden voraussichtlich anwendungsspezifische Architekturen entwickeln, die spektrale Selektivität mit konventioneller Bildgebung kombinieren, anstatt jede Wellenlänge als separates System zu behandeln. Auch Automobilsysteme könnten nicht-sichtbare Sensorik nutzen, um die Wahrnehmung bei Dunkelheit oder schwierigen Wetterbedingungen zu verbessern. Da immer mehr Branchen den Wert von Informationen jenseits des sichtbaren Spektrums erkennen, können spezialisierte Sensoren von Forschungsprojekten in die kommerzielle Produktion übergehen. Diese Erweiterung eröffnet ein breiteres Anwendungsfeld jenseits gängiger Kameraanwendungen.
Marktchancen für Bildsensor-Halbleiter
Automobil- und Industriesensorplattformen
Automobil- und Industriekunden bieten attraktive Chancen für Zulieferer, die komplette Sensorplattformen anstelle einzelner Komponenten liefern können. Automobilplattformen benötigen validierte Geräte, langfristige Lieferzuverlässigkeit, Funktionssicherheit und Kompatibilität mit Kameramodulen und Verarbeitungssystemen. Industriekunden legen ebenfalls Wert auf deterministische Leistung, lange Produktverfügbarkeit und Integrationsunterstützung. Prognosen für den Markt für Bildsensor-Halbleiter deuten darauf hin, dass diese Anwendungen ein wachsendes Gegengewicht zur gesättigten Nachfrage nach Konsumgeräten bilden können. Zulieferer können in Global-Shutter-, HDR-, Infrarot- und Tiefensensortechnologien investieren und gleichzeitig Anwendungsentwicklungsteams um Großkunden herum aufbauen. Partnerschaften mit Tier-1-Automobilzulieferern, Robotikentwicklern und Bildverarbeitungsunternehmen können die Qualifizierung beschleunigen. Die größten kommerziellen Chancen ergeben sich voraussichtlich dort, wo die Sensorleistung die Systemfunktionalität direkt beeinflusst und ein Lieferantenwechsel nach der Qualifizierung mit erheblichen Entwicklungskosten verbunden ist.
Spezialisierte Bildgebung für medizinische und wissenschaftliche Instrumente
Anwendungen im Gesundheitswesen und in der Wissenschaft bieten Chancen für differenzierte Sensoren, bei denen Empfindlichkeit, spektrale Empfindlichkeit, Bildhomogenität und Messgenauigkeit wichtiger sind als die Wirtschaftlichkeit für den Massenmarkt. Medizinische Endoskopie, Mikroskopie, Laborinstrumente, Life-Science-Systeme, Spektroskopie und wissenschaftliche Kameras erfordern Architekturen, die sich deutlich von denen für die Konsumgüterindustrie unterscheiden. Anbieter können diese Märkte durch spezialisierte Gehäuse, verlängerte Produktlebenszyklen, Anwendungsentwicklung und enge Zusammenarbeit mit Geräteherstellern erschließen. Regulatorische Anforderungen können die Qualifizierungszyklen verlängern, erfolgreiche Designs bleiben jedoch unter Umständen über längere Zeiträume in Produktion. Diese Chance ist besonders relevant für Unternehmen mit Expertise in nicht-sichtbaren Wellenlängen, hoher Empfindlichkeit, rauscharmem Betrieb oder Präzisionsmessung. Die Entwicklung von Referenzdesigns und Softwaretools kann die Integrationsbarrieren für Gerätehersteller senken und Halbleiterherstellern helfen, in der Wertschöpfungskette der Bildgebung aufzusteigen.
Aktuelle Entwicklungen
- Juni 2026: Die Sony Semiconductor Solutions Corporation (Sony) kündigte die bevorstehende Markteinführung, Massenproduktion und Auslieferung des IMX711 Direct Conversion Charge Integrating X-ray CMOS Image Sensor an.
- Oktober 2025: STMicroelectronics (NYSE: STM), ein weltweit führender Halbleiterhersteller, der Kunden in den unterschiedlichsten Elektronikanwendungen bedient, stellt eine neue Familie von 5-Megapixel-CMOS-Bildsensoren vor: VD1943, VB1943, VD5943 und VB5943. Diese fortschrittlichen ST BrightSense-Sensoren wurden entwickelt, um die Entwicklung innovativer Bildverarbeitungsanwendungen in verschiedenen Branchen zu beschleunigen. Dazu gehören fortschrittliche industrielle Automatisierung mit verbesserter Maschinen- und Roboterbildverarbeitung, Sicherheitslösungen der nächsten Generation wie biometrische Identifizierung und Verkehrsmanagement sowie intelligente Einzelhandelsanwendungen wie Bestandsverwaltung und automatisierte Kassensysteme.
- Oktober 2025: Sony Semiconductor Solutions Corporation (Sony) kündigte die bevorstehende Markteinführung des IMX828 an, des branchenweit ersten*1 CMOS-Bildsensors für Automobilanwendungen mit integrierter MIPI-A-PHY-Schnittstelle. Für Automobilanwendungen existieren mehrere Hochgeschwindigkeits-Übertragungsstandards. Dieses Produkt ist das erste der Branche*1, das die Schnittstelle im Bildsensor integriert.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -