
画像センサー半導体市場:シェア・成長・予測 2034
イメージセンサー半導体市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(2D、3D)、タイプ別(CMOS、CCD、ハイブリッド)、イメージング(デジタル、赤外線)、アレイ(リニア、エリアスキャン)、スペクトル(可視、非可視)、技術別(シャッター、タイムオブフライト)、解像度別(1.3~3、5~10、12~16)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039469
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
339億7000 万米ドル
基準年値
2034年の予測
687 億1000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.14 %
成長率
対象市場
4614億 2000万米ドル
(2026年~2034年)
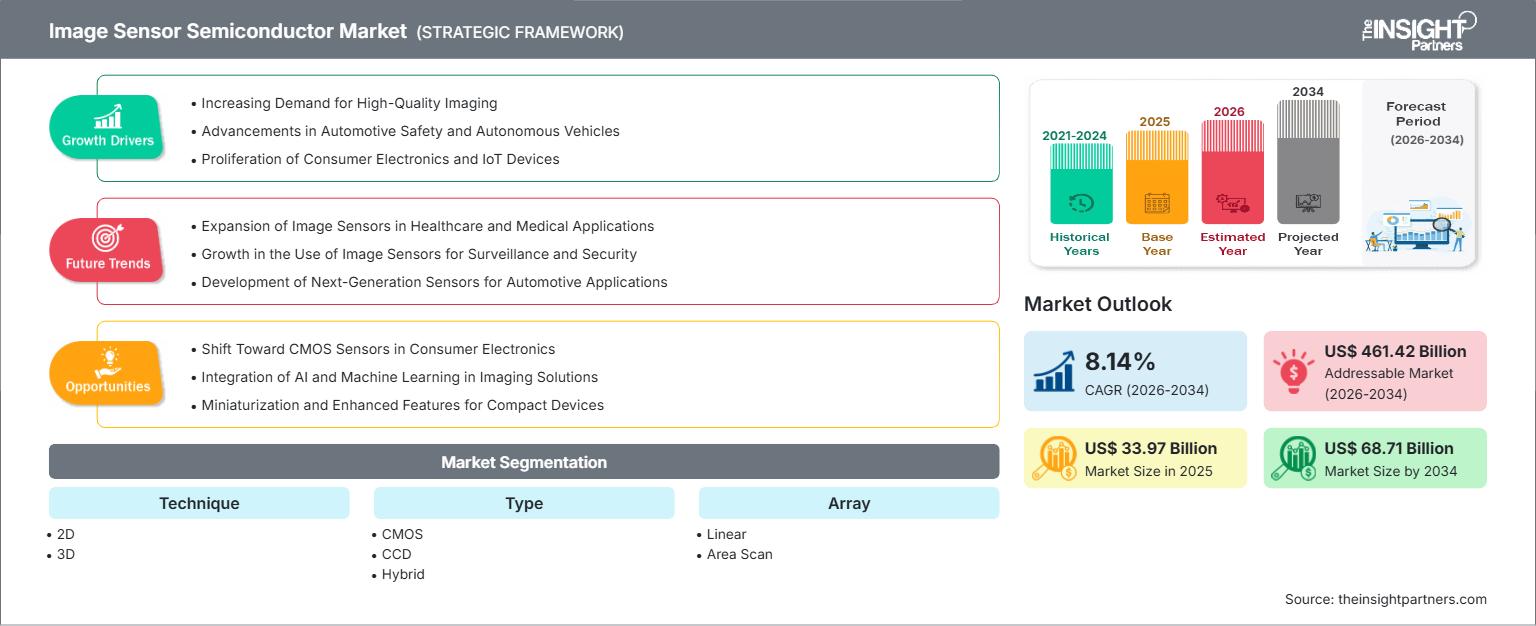
イメージセンサー半導体市場は、2025年には339億7000万米ドルと評価され、2034年には687億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.14%を記録する見込みです。成長の原動力としては、スマートフォン、自動車の知覚機能、マシンビジョンアプリケーション、監視、医療画像処理、ロボット工学、および家電製品などが挙げられます。高解像度、低照度感度、ダイナミックレンジ、小型化、および内蔵インテリジェンス機能に対する需要の高まりが、センサー設計のパラダイムとビジネスのダイナミクスを変革しています。
北米地域は、この分野におけるイノベーションと導入の重要な拠点であり続けており、イメージセンサー半導体市場の規模は、車載エレクトロニクス、産業オートメーション、航空宇宙画像処理、防衛システム、医療機器、人工知能プラットフォームによって牽引されています。2026年から2034年までの地域別成長予測は、年平均成長率(CAGR)7.5~8.0%となっています。
イメージセンサー半導体市場の評価と洞察
- 北米は2025年には19~22%のシェアを占めると推定されており、自動車の知覚、産業オートメーション、ヘルスケア画像処理、AI搭載ビジョンシステムなどの分野に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)7.5~8.0%で成長すると予想されている。
- 米国は2025年には北米全体の収益の約84~87%を占め、自動車、防衛、ヘルスケア、産業用途に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)7.6~8.1%で拡大すると予測されている。
- 欧州は2025年には約18~21%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインが自動車、産業、医療画像処理の分野で需要を牽引する。
- アジア太平洋地域は2025年には約47~50%のシェアを占め、2026年から2034年にかけては、中国、日本、韓国、インド、台湾が家電製品および自動車生産を牽引し、年平均成長率(CAGR)8.8~9.4%を記録すると予測されている。
- 最大のセグメントであるCMOSは、2025年には市場シェアの約82~86%を占め、広範な集積化と製造規模の拡大に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)8.3~8.8%で成長すると予測されている。
- 高成長分野である3Dは、2025年には市場シェアの約14~18%を占め、奥行き知覚と空間コンピューティングに牽引され、 2026年から2034年にかけて年平均成長率(CAGR)10.0~10.8%で拡大すると予測されている。
- 詳細に分析された主要企業:ソニーセミコンダクターソリューションズ株式会社、サムスン電子株式会社、オムニビジョンテクノロジーズ株式会社、セミコンダクターコンポーネンツインダストリーズ株式会社、STマイクロエレクトロニクス株式会社、ギャラクシーコア上海有限公司、浜松ホトニクス株式会社、インフィニオンテクノロジーズ株式会社、キヤノン株式会社、テレダインテクノロジーズ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
イメージセンサー半導体市場は、従来の画素キャプチャ方式から、積層構造、裏面照射型、グローバルシャッター方式、タイムオブフライトセンサー、そしてますます高度化するイメージセンサーインターフェース設計といった新しい方式へと移行しつつあります。半導体業界は、画素スケーリング、ウェハ効率、パッケージング、そして異種統合といった分野に、より一層注力しようとしています。CMOSは、その拡張性、低消費電力、そして優れたシステム統合性により、構造的な優位性を維持し続けています。
今後、成長を牽引するのはスマートフォン分野だけでなく、自動車・ロボット工学、産業検査、医療機器、空間コンピューティング分野となるでしょう。エッジAIへの投資が進むにつれ、センサーにはより質の高い情報を提供し、データ転送と消費電力の必要性を低減することが求められます。自動車の安全性や産業オートメーションの取り組みを通じて、需要の可視性を高めることも重要です。多様な地域サプライチェーンも、意思決定プロセスにおいて重要な役割を果たす可能性があります。
イメージセンサー半導体市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 339億7000万米ドル |
| 2034年までの市場規模 | 687億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.14% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
イメージセンサー半導体市場分析
イメージセンサー半導体市場の成長は、携帯電話、自動車、工場、医療機器、ドローン、スマートインフラにおけるカメラ搭載量の増加によって牽引されています。サプライチェーンには、ピクセル設計、ウェハ製造、フォトダイオード処理、読み出し、パッケージング、光学系統合、画像処理、モジュール製造、OEM(相手先ブランド製造業者)の認定といったプロセスが含まれます。センサーの複雑化に伴い、半導体メーカー、カメラモジュールメーカー、ティア1自動車部品メーカー、エンドデバイスメーカー間の設計連携がますます重要になっています。
用途によって求められる特性は大きく異なります。スマートフォン用カメラセンサーの消費者は、解像度、画素サイズ、ダイナミックレンジ、オートフォーカス、低消費電力を重視する一方、車載用カメラセンサーの消費者は、信頼性、高温環境下での動作性、低照度感度、フリッカー抑制、機能安全性を重視します。産業用センサーにおいては、グローバルシャッター、高精度な動作、分光感度、長寿命が最も重要となります。
イメージセンサー半導体市場レポートによると、ソニーセミコンダクターソリューションズ、サムスン電子、およびOMNIVISION Technologies, Inc.が市場支配力を集中させており、これらの企業は大量生産CMOSアプリケーションにおいて優位な地位を占めている。一方、Semiconductor Components Industries, LLCとSTMicroelectronics NVは、自動車、産業機器、および組み込みセンシング市場への参入度が高い。GalaxyCore Shanghai Limited Corporationは、モバイルおよび自動車市場への進出を進めており、浜松ホトニクス株式会社は、科学および精密イメージング分野で専門知識を有している。
企業の競争力は、プロセス技術、顧客のニーズ、知的財産、製造能力、そしてアプリケーション性能にますます依存するようになっている。ソニーは積層型高解像度アーキテクチャ技術で進歩を遂げ、サムスンは画素の小型化技術で革新を続け、オムニビジョンは車載およびマシンビジョン分野での存在感を高めている。STマイクロエレクトロニクスは、低消費電力グローバルシャッターセンシングとエッジインテリジェンスに注力している。したがって、アプリケーションソフトウェアに加えて半導体技術の革新も可能な企業にとって、市場は有利な状況になりつつある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
イメージセンサー半導体市場:戦略的洞察
地域別分析
北米イメージセンサー半導体市場
北米は、2025年にはイメージセンサー半導体市場の19~22%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.0%で成長すると予測されています。需要を牽引する要因としては、自動車エレクトロニクス、防衛画像処理、医療機器、工場自動化、ロボット工学、セキュリティなどの用途が挙げられます。北米は、人工知能(AI)やエッジコンピューティングへの投資においても大きな存在感を示しています。
米国は地域内で消費量をリードしており、カナダは産業、自動車、航空宇宙、科学分野における用途を通じて需要を支えている。厳しい照明環境や温度環境下でも動作可能なセンサーへのニーズが高まっている。特に、自動車の知覚、自動運転、マシンビジョンといった分野は、高フレームレートでの画像取得が不可欠であるため、重要な位置を占めている。
米国イメージセンサー半導体市場
2025年には、北米の収益シェアの84~87%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.1%の成長が見込まれています。自動車、軍事、医療、航空宇宙、物流、産業オートメーションなど、用途の需要は多岐にわたります。グローバルサプライヤーは、これらのすべての用途において、高度な技術力と顧客との良好な関係を築いています。
アプリケーションのニーズの高まりは、高ダイナミックレンジ、深度測定機能、赤外線検出、低遅延、および組み込み処理に重点を置いています。車載カメラシステムでは、様々な照明条件下での信頼性の高いセンシングが求められる一方、産業分野の顧客は、画像処理における決定論性と部品の安定供給を求めています。医療機器や科学機器では、感度と精度が不可欠です。
欧州イメージセンサー半導体市場
欧州地域は2025年時点で市場シェアの約18~21%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で成長すると予測されており、ドイツが主要国として台頭する見込みです。需要は自動車生産、自動化、ヘルスケア、科学画像処理分野から生まれるでしょう。
英国では航空宇宙、軍事、医療、研究画像処理アプリケーションが主流である一方、ドイツは自動車およびマシンビジョン産業のニーズに牽引されています。フランス諸国は航空宇宙、自動車、医療アプリケーションから需要を得ています。さらに、イタリアとスペインは産業機械、自動車生産、物流、セキュリティアプリケーションで貢献しています。ヨーロッパにおける採用は、車両の安全性、工場のデジタル化、エネルギー効率の高いエッジコンピューティングデバイスによってますます促進されており、これらは高解像度画像処理能力と低処理・低消費電力のセンシング機能を必要とします。
アジア太平洋地域のイメージセンサー半導体市場
アジア太平洋地域は2025年には約47~50%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されており、中国がその成長を牽引する。日本、韓国、インド、台湾は、半導体製造、家電製品、自動車生産、産業オートメーションといった分野でこの地域の発展を支えている。
中国の強みは、膨大な電子機器生産能力と自動車技術開発力である。日本はセンサーや精密画像処理技術において依然として重要な地位を占めており、韓国は半導体とスマートフォンに関する専門知識を有している。インドは電子機器と自動車の製造能力を強化しており、台湾は半導体電子機器の生産に貢献している。産業のデジタル化、電子機器の国産化、そして自動車用電子機器の普及が、この地域の需要を維持するだろう。
中東・アフリカのイメージセンサー半導体市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で成長すると予測されており、アラブ首長国連邦とサウジアラビアがこの地域における主要市場となる見込みです。スマートカメラソリューションは、スマートシティ構想、セキュリティシステム、エネルギーインフラ、物流、医療、運輸など、様々な分野で活用されています。
南アフリカにおける鉱業活動、産業オートメーションシステム、セキュリティ対策、ヘルスケア分野が、このセグメントの成長に貢献しています。中東・アフリカ地域(MEA)のその他の地域における機会も、成長に付加価値を与えています。エネルギーインフラにおける困難な環境の監視・検査の必要性の高まりは、イメージングセンサーの利用需要の増加につながる可能性があります。
セグメンテーション分析
技術
イメージセンサー半導体市場は、 2026年から2034年にかけて年平均成長率(CAGR)8.7~9.2%で成長すると予測されています。従来型の2次元イメージングは依然として市場の基盤となっていますが、3次元センシングは自動車の知覚、ロボット工学、拡張現実、産業計測、空間コンピューティングなどの分野で重要性を増しています。そのため、イメージセンサー半導体市場の範囲は、画像キャプチャから深度認識や環境認識へと拡大しています。
- 2Dは、スマートフォン、監視カメラ、産業用カメラ、医療機器、および従来のマシンビジョンにおいて、依然として主要な画像処理技術であり、色、コントラスト、解像度、および低照度性能が重要な要件となっている。
- 3Dは、奥行き知覚、物体計測、空間マッピング、ジェスチャー認識、ロボット工学、自動車関連アプリケーションなどをサポートしており、機械が物理環境を解釈する能力が高まるにつれて、戦略的に重要なものとなっている。
タイプ
2026年から2034年にかけて、このタイプの市場は年平均成長率(CAGR)8.0~8.5%で拡大すると予測されています。CMOSは、製造のスケーラビリティと統合性の利点から、最も幅広い商用利用を維持しています。CCDは特殊な用途において依然として重要であり、ハイブリッドアーキテクチャは、複数のセンシングモードを伴う新たな性能要件に対応しています。
- CMOSは、低消費電力、高速読み出し、小型集積化、および高度な半導体製造プロセスとの互換性を兼ね備えているため、大量生産用途において圧倒的なシェアを占めている。
- CCDは、高い画像均一性、感度、または確立された機器アーキテクチャが継続的な使用を正当化する科学、天文学、産業、および特殊な画像処理分野において、依然として重要な役割を果たしている。
- ハイブリッドアーキテクチャは、複数のセンシングまたは読み出し方式の特性を組み合わせることで、ダイナミックレンジ、スペクトル応答、または運用上の柔軟性の向上を必要とする特殊なアプリケーションに機会を提供する。
配列
アレイ型センサーは、 2026年から2034年にかけて年平均成長率(CAGR)7.9~8.4%を記録すると予想されています。エリアスキャン型センサーは、民生用カメラから産業用カメラまで、画像キャプチャにおいて依然として中心的な役割を果たしており、一方、リニアアレイ型センサーは、スキャン、検査、分光分析、文書処理機器において重要な位置を占めています。
- リニアアレイは、連続スキャンおよび測定アプリケーションをサポートしており、産業検査、文書システム、分光分析、連続的なラインキャプチャが有利なコンベアベースのイメージングなどが含まれます。
- エリアスキャンアレイは、2次元シーンを同時にキャプチャすることで、従来の写真撮影やマシンビジョンアプリケーションをサポートし、スマートフォン、車載カメラ、監視システム、ロボット工学、医療機器などの中心的な役割を担っています。
スペクトラム
スペクトル技術は、 2026年から2034年にかけて年平均成長率(CAGR)8.6~9.1%で成長すると予測されています。可視光センシングは依然として主流のイメージング技術の基盤となっていますが、非可視光技術は産業検査、農業、医療診断、自動車センシング、科学用途などで注目を集めています。より広いスペクトル範囲に対応することで、取得データの価値が拡大しています。
- 可視光センサーは、解像度、色再現性、ダイナミックレンジ、低照度性能の継続的な向上に伴い、主流の写真撮影、監視、車載カメラ、民生用電子機器、マシンビジョンなどの分野で利用されている。
- 非可視光センシングは、赤外線および関連する波長を対象とし、熱分析、暗視、分光法、工業検査、医療用途、および特殊な環境モニタリングに用いられる。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
スマートフォン |
高い |
マルチカメラ |
成熟した |
|
自動車ビジョン |
高い |
ADASカメラ |
スケーリング |
|
インダストリアルビジョン |
中くらい |
エッジ検査 |
スケーリング |
|
セキュリティ監視 |
高い |
AIカメラ |
成熟した |
|
医用画像処理 |
中くらい |
診断画像 |
スケーリング |
|
ロボット工学 |
中くらい |
空間視覚 |
スケーリング |
|
消費者向けデバイス |
高い |
スマートイメージング |
成熟した |
イメージセンサー半導体市場の成長要因と影響分析
先進自動車システムにおけるカメラ搭載機器の増加
自動車プラットフォームでは、サラウンドビュー、ドライバーモニタリング、駐車支援、物体認識、自動運転機能など、より多くのカメラが組み込まれています。これにより、車両あたりのセンサー搭載量が増加し、ダイナミックレンジ、低照度撮影、フリッカー抑制、温度信頼性といった性能要件が高まります。自動車向け認証取得は製品ライフサイクルの長期化と安定供給の重要性の高まりにつながるため、商業的な影響は販売台数にとどまりません。そのため、センサーサプライヤーは、消費者向け製品を直接自動車向けに転用するのではなく、自動車専用の製品ポートフォリオを開発しています。電子安全機能が普及するにつれ、需要は高級車から一般向けモデルへと広がっています。自動車ティア1企業との強固な関係を持つサプライヤーは、複数年にわたって生産が継続される設計採用の恩恵を受けることができます。こうした需要は、CMOSメーカーや特殊イメージング企業にとって、構造的に魅力的なアプリケーション基盤となります。
産業用マシンビジョンとロボット工学の拡大
工場では、検査、計測、品質管理、ロボット誘導、予知保全のためにカメラが導入されており、高速で移動する物体を歪みなく捉えるセンサーへの需要が高まっています。グローバルシャッター方式は、動きの精度が重要な場面で特に有効であり、赤外線や特殊な分光センシングは、通常の可視光カメラでは捉えられない特性を明らかにすることができます。エッジAIも、低消費電力と効率的なデータ処理を促進することで、センサーの要件を変えつつあります。産業顧客は、部品の長寿命と安定した供給を重視することが多く、安定した製品ロードマップを持つサプライヤーにとってビジネスチャンスが生まれます。ロボット工学は、奥行き知覚、低遅延、小型カメラモジュールといった新たな要件をもたらします。工場の自動化が進むにつれ、イメージセンサーは単なる画像処理周辺機器ではなく、コアとなる知覚コンポーネントとして扱われるようになり、特殊なセンサー設計への継続的な投資を支えています。
高解像度消費者向けイメージングの成長
スマートフォン、タブレット、ウェアラブルデバイス、コネクテッドカメラは、より小さなピクセル、より高解像度、より優れたオートフォーカス、より強力な低照度性能、そしてより広いダイナミックレンジを要求し続けています。メーカーは、裏面照射型、積層型アーキテクチャ、高度なオンチップレンズ、コンピュテーショナルフォトグラフィーのサポート、そしてますます高度化するピクセル設計によってこれに応えています。競争圧力は、メガピクセル数のみから、厳しい照明条件や動きのある状況下でも実用的な画質へとシフトしています。高解像度センサーは、ディテールをそれほど犠牲にすることなくデジタルズームやクロップにも対応できるため、プレミアムデバイスにおける価値が高まります。同時に、カメラモジュールは限られたデバイススペースを巡って競合するため、コンパクトなパッケージングも依然として重要です。商業的な影響としては、高度なプロセス技術と製造規模の継続的なニーズが挙げられます。モジュールサイズや消費電力を大幅に増加させることなく性能を向上させることができるサプライヤーは、プレミアムデバイスプログラムにおいてより有利な立場を確保できます。
イメージセンサー半導体市場の将来動向
センサーレベルのインテリジェンスとエッジ処理
将来のセンサーアーキテクチャは、画像キャプチャポイントに近い場所でより多くのインテリジェンスを組み込むことが期待されています。処理機能により、不要なデータ移動を削減し、レイテンシを低減し、バッテリー駆動または帯域幅が制限されたデバイスでの応答性を向上させることができます。この方向性により、統合された統計出力、特殊な処理、よりスマートなウェイクアップ機能、およびエッジAIに最適化されたインターフェースを備えたセンサーが促進されます。したがって、イメージセンサー半導体市場のトレンドは、受動的なピクセルアレイではなく、知覚指向のコンポーネントへと移行しています。自動車、ロボット、ウェアラブル、スマートホームデバイスは、意思決定がますますローカルで行われる必要があるため、恩恵を受けることができます。メーカーは、電力効率、組み込み機能、およびソフトウェア互換性によって差別化を図る可能性が高いです。この進化により、競争はシステムレベルのパートナーシップへと移行する可能性があり、センサーサプライヤーは、マイクロコントローラ、プロセッサ、カメラモジュール、およびソフトウェア企業と協力して、検証済みの開発プラットフォームを提供します。
マルチスペクトルおよび非可視光イメージングの拡張
非可視光イメージングは、従来のRGBカメラでは得られない情報を求める産業界において重要性を増していくと予想されます。近赤外線、短波赤外線、その他の特殊なセンシング手法は、検査、水分検出、農業モニタリング、医療分析、半導体製造、環境測定などをサポートできます。今後の普及は、部品コストの低減、モジュールの小型化、感度の向上、そして使いやすい処理ソフトウェアにかかっています。センサーサプライヤーは、各波長を個別のシステムとして扱うのではなく、スペクトル選択性と従来のイメージングを組み合わせたアプリケーション固有のアーキテクチャを追求する可能性が高いでしょう。自動車システムも、暗闇や悪天候下での視認性を向上させるために非可視光センシングを利用する可能性があります。可視光以外の情報の価値を定量化する産業界が増えるにつれ、特殊センサーは研究指向の展開から商用生産へと移行していくでしょう。この拡大は、主流のカメラアプリケーションを超えた、より幅広い機会を提供します。
イメージセンサー半導体市場の機会
自動車および産業用センサープラットフォーム
自動車および産業分野の顧客は、個々のコンポーネントではなく、完全なセンシングプラットフォームを提供できるサプライヤーにとって魅力的な機会を提供します。自動車プラットフォームでは、検証済みのデバイス、長期供給、機能的な信頼性、カメラモジュールおよび処理システムとの互換性が求められます。産業分野の顧客も同様に、確実な性能、長期にわたる製品供給、および統合サポートを重視します。イメージセンサー半導体市場予測によると、これらのアプリケーションは、成熟した民生機器の需要に対する成長的な対抗勢力となり得ます。サプライヤーは、グローバルシャッター、ハイダイナミックレンジ、赤外線、深度技術に投資すると同時に、主要顧客を中心にアプリケーションエンジニアリングチームを構築することができます。ティア1の自動車サプライヤー、ロボット開発企業、マシンビジョン企業とのパートナーシップは、認証取得を加速させます。最も強力な商業的機会は、センサーの性能がシステムの機能に直接影響し、認証取得後にサプライヤーを変更すると多大なエンジニアリングコストが発生する場合に生まれる可能性が高いです。
医療および科学機器向け特殊画像処理
医療および科学用途では、感度、分光応答、画像均一性、測定精度が大量生産の経済性よりも重要となる、差別化されたセンサーが求められます。医療用内視鏡、顕微鏡、実験機器、ライフサイエンスシステム、分光法、科学用カメラなどは、一般消費者向けイメージング機器とは大きく異なるアーキテクチャを必要とする場合があります。サプライヤーは、特殊なパッケージング、製品ライフサイクルの延長、アプリケーションエンジニアリング、機器メーカーとの緊密な連携を通じて、これらの市場を開拓できます。規制要件によって認証サイクルが長くなる可能性がありますが、成功した設計は長期間にわたって生産され続ける可能性があります。この機会は、非可視波長、高感度、低ノイズ動作、または精密測定の専門知識を持つ企業にとって特に重要です。リファレンスデザインとソフトウェアツールの開発は、機器メーカーの統合障壁を下げ、半導体サプライヤーがイメージングバリューチェーンの上位に進出するのに役立ちます。
最近の動向
- 2026年6月:ソニーセミコンダクターソリューションズ株式会社(ソニー)は、ダイレクトコンバージョン型電荷積分X線CMOSイメージセンサー「IMX711」の発売、量産、出荷開始を発表しました。
- 2025年10月:エレクトロニクスアプリケーション全般にわたる顧客にサービスを提供するグローバル半導体リーダーであるSTマイクロエレクトロニクス(NYSE:STM)は、5MP CMOSイメージセンサーの新ファミリー、VD1943、VB1943、VD5943、およびVB5943を発表しました。これらの先進的なST BrightSenseセンサーは、機械およびロボットビジョンを強化した高度な産業オートメーション、生体認証や交通管理を含む次世代セキュリティ、在庫管理や自動チェックアウトなどのスマートリテールアプリケーションなど、さまざまな業界における革新的なビジョンアプリケーションの開発を加速するように設計されています。
- 2025年10月:ソニーセミコンダクターソリューションズ株式会社(ソニー)は、車載用途向けCMOSイメージセンサーとして業界初*1となるMIPI A-PHYインターフェース内蔵型「IMX828」の発売を発表しました。車載用途向けの高速伝送インターフェース規格は複数存在しますが、本製品は業界初*1でイメージセンサーにインターフェースを内蔵しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -