
Mercato dei semiconduttori per sensori di imaging: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei semiconduttori per sensori di immagine (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnica (2D, 3D), tipo (CMOS, CCD, ibrido), imaging (digitale, infrarosso), array (lineare, scansione di area), spettro (visibile, non visibile), tecnologia (otturatore, tempo di volo), risoluzione (1,3-3, 5-10, 12-16).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039469
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
33,97 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
68,71 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,14 %
Tasso di crescita
Mercato di riferimento
461,42 miliardi di dollari USA
(2026-2034)
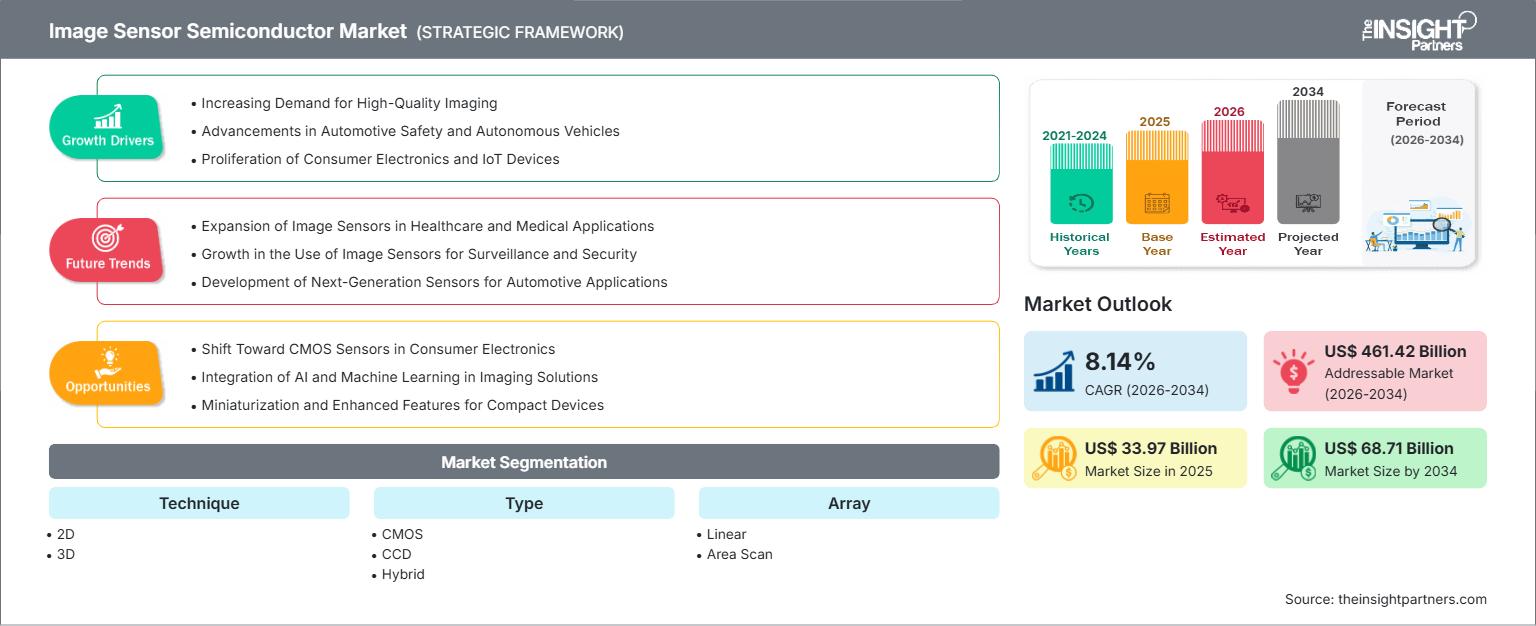
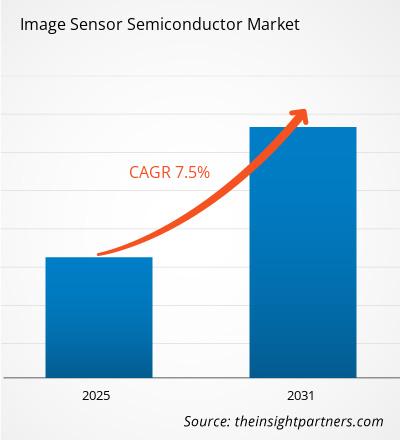
Il mercato dei semiconduttori per sensori di immagine ha un valore di 33,97 miliardi di dollari nel 2025 e si prevede che raggiungerà i 68,71 miliardi di dollari entro il 2034, registrando un CAGR dell'8,14% nel periodo 2026-2034. I fattori trainanti della crescita includono smartphone, sistemi di percezione per il settore automobilistico, applicazioni di visione artificiale, videosorveglianza, diagnostica per immagini in ambito medicale, robotica ed elettronica di consumo. La domanda di alta risoluzione, sensibilità in condizioni di scarsa illuminazione, gamma dinamica, miniaturizzazione e funzionalità intelligenti integrate sta cambiando il paradigma di progettazione dei sensori e le dinamiche di mercato.
La regione nordamericana continua a essere un importante polo per l'innovazione e l'implementazione in questo segmento, dove le dimensioni del mercato dei semiconduttori per sensori di immagine sono trainate dall'elettronica automobilistica, dall'automazione industriale, dall'imaging aerospaziale, dai sistemi di difesa, dalle apparecchiature sanitarie e dalle piattaforme di intelligenza artificiale. Le proiezioni di crescita geografica dal 2026 al 2034 indicano un CAGR del 7,5-8,0%.
Analisi e approfondimenti sul mercato dei semiconduttori per sensori di immagine
- Si stima che il Nord America deterrà una quota di mercato compresa tra il 19% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,0% tra il 2026 e il 2034 , grazie ai settori della percezione automobilistica, dell'automazione industriale, dell'imaging sanitario e dei sistemi di visione basati sull'intelligenza artificiale.
- Nel 2025 gli Stati Uniti rappresentavano circa l'84-87% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,6-8,1% tra il 2026 e il 2034 , grazie ai settori automobilistico, della difesa, sanitario e industriale.
- L'Europa rappresenta una quota di mercato pari a circa il 18-21% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034 , con Germania, Francia, Regno Unito, Italia e Spagna a trainare la domanda nei settori automobilistico, industriale e dell'imaging medicale.
- La regione Asia-Pacifico rappresenta circa il 47-50% della quota di mercato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,8-9,4% nel periodo 2026-2034 , trainata da Cina, Giappone, Corea del Sud, India e Taiwan nei settori dell'elettronica di consumo e della produzione automobilistica.
- Il segmento più ampio, quello CMOS, detiene una quota di mercato pari a circa l'82-86% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,3-8,8% nel periodo 2026-2034 , grazie all'ampia integrazione e alle economie di scala nella produzione.
- Il segmento ad alta crescita 3D rappresenta circa il 14-18% della quota di mercato nel 2025 e si prevede che si espanderà a un CAGR del 10,0-10,8% nel periodo 2026-2034 , trainato dalla percezione della profondità e dal calcolo spaziale.
- Aziende chiave analizzate nel dettaglio: Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd., OMNIVISION Technologies, Inc., Semiconductor Components Industries, LLC, STMicroelectronics NV, GalaxyCore Shanghai Limited Corporation, Hamamatsu Photonics KK, Infineon Technologies AG, Canon Inc. e Teledyne Technologies Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei semiconduttori per sensori di immagine sta passando dall'approccio tradizionale di acquisizione dei pixel a un nuovo approccio che prevede architetture a strati, retroilluminazione, configurazione global shutter, sensori time-of-flight e un design di interfaccia per sensori di immagine sempre più intelligente. L'industria dei semiconduttori punta a concentrarsi maggiormente su aree quali la scalabilità dei pixel, l'efficienza dei wafer, il packaging e l'integrazione eterogenea. La tecnologia CMOS continua a prevalere in termini di dominanza strutturale grazie alla sua scalabilità, al basso consumo energetico e alla buona integrazione di sistema.
In futuro, la crescita dovrà essere trainata dai settori automobilistico e della robotica, dell'ispezione industriale, dei dispositivi medici e del calcolo spaziale, anziché limitarsi al solo segmento degli smartphone. Con gli investimenti nell'intelligenza artificiale edge, i sensori dovranno fornire informazioni di qualità superiore e ridurre il fabbisogno di dati e il consumo energetico. La visibilità della domanda sarà garantita dalle iniziative in materia di sicurezza automobilistica e automazione industriale. Anche una catena di approvvigionamento regionale diversificata potrebbe svolgere un ruolo nel processo decisionale.
Ambito del rapporto sul mercato dei semiconduttori per sensori di immagine
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 33,97 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 68,71 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,14% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei semiconduttori per sensori di immagine
La crescita del mercato dei semiconduttori per sensori di immagine è trainata dalla crescente integrazione di fotocamere in telefoni cellulari, automobili, fabbriche, strutture sanitarie, droni e infrastrutture intelligenti. La catena di fornitura comprende processi relativi alla progettazione del pixel, alla fabbricazione dei wafer, al trattamento dei fotodiodi, alla lettura, al packaging, all'integrazione ottica, all'elaborazione delle immagini, alla produzione dei moduli e alla qualificazione dei produttori di apparecchiature originali (OEM). La crescente complessità dei sensori rende la collaborazione progettuale ancora più cruciale tra i fornitori di semiconduttori, i fornitori di moduli per fotocamere, i fornitori di primo livello del settore automobilistico e i produttori di dispositivi finali.
Esistono enormi differenze nelle caratteristiche richieste per le diverse applicazioni. I consumatori di sensori per fotocamere di smartphone sono interessati a risoluzione, dimensioni dei pixel, gamma dinamica, autofocus e basso consumo energetico, mentre i consumatori di sensori per fotocamere per autoveicoli sono interessati ad affidabilità, capacità di funzionare ad alte temperature, sensibilità alla scarsa illuminazione, soppressione dello sfarfallio e sicurezza funzionale. Per i sensori industriali, invece, i fattori più importanti sono gli otturatori globali, l'elevata precisione di movimento, la sensibilità spettrale e la lunga durata.
Il rapporto sul mercato dei semiconduttori per sensori di immagine rivela una concentrazione di potere di mercato tra Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd. e OMNIVISION Technologies, Inc., che detengono posizioni di rilievo nelle applicazioni CMOS ad alto volume. D'altro canto, Semiconductor Components Industries, LLC e STMicroelectronics NV sono fortemente presenti nei mercati automobilistico, industriale e dei sensori embedded. GalaxyCore Shanghai Limited Corporation sta penetrando in mercati selezionati come quello mobile e automobilistico, mentre Hamamatsu Photonics KK vanta una consolidata esperienza nell'imaging scientifico e di precisione.
Il posizionamento competitivo delle aziende dipende sempre più dalla tecnologia di processo, dalla qualificazione dei clienti, dalla proprietà intellettuale, dalle capacità produttive e dalle prestazioni delle applicazioni. Sony sta progredendo con la tecnologia di architettura a strati e ad alta risoluzione, Samsung continua a innovare nella miniaturizzazione dei pixel e OMNIVISION sta rafforzando la sua presenza nelle applicazioni automotive e di visione artificiale. STMicroelectronics si concentra sul rilevamento a basso consumo energetico con otturatore globale e sull'intelligenza distribuita. Il mercato sta quindi diventando favorevole alle aziende in grado di innovare non solo nel software applicativo, ma anche nei semiconduttori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei semiconduttori per sensori di immagine: approfondimenti strategici
Approfondimenti regionali
Mercato dei semiconduttori per sensori di immagine in Nord America
Si stima che il Nord America deterrà una quota di mercato dei semiconduttori per sensori di immagine compresa tra il 19% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,0% tra il 2026 e il 2034. I fattori trainanti della domanda includono applicazioni come l'elettronica automobilistica, l'imaging per la difesa, le apparecchiature mediche, l'automazione industriale, la robotica e la sicurezza. Il Nord America è anche un attore importante in termini di investimenti nell'intelligenza artificiale e nell'edge computing.
Gli Stati Uniti sono leader nella regione per consumo, mentre il Canada sostiene la domanda attraverso applicazioni industriali, automobilistiche, aerospaziali e scientifiche. Vi è una crescente necessità di sensori in grado di operare in ambienti con condizioni di illuminazione e temperatura difficili. In particolare, i segmenti relativi alla percezione, alla guida autonoma e alla visione artificiale in ambito automobilistico sono significativi, poiché si basano sull'acquisizione di immagini ad alta frequenza di fotogrammi.
Mercato statunitense dei semiconduttori per sensori di immagine
Nel 2025, gli Stati Uniti rappresentavano l'84-87% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7,6-8,1% tra il 2026 e il 2034. Le esigenze applicative sono diversificate e spaziano dai settori automobilistico, militare, sanitario, aerospaziale, logistico e dell'automazione industriale. I fornitori globali dispongono di competenze tecnologiche e solide relazioni con i clienti in tutti questi ambiti applicativi.
Le crescenti esigenze applicative si concentrano su un'elevata gamma dinamica, capacità di misurazione della profondità, rilevamento a infrarossi, bassa latenza ed elaborazione integrata. Nei sistemi di telecamere per autoveicoli, è richiesta un'affidabilità di rilevamento in condizioni di illuminazione variabili, mentre i clienti industriali ricercano determinismo nell'imaging e continuità di fornitura dei componenti. Sensibilità e precisione sono necessarie negli strumenti scientifici e sanitari.
Mercato europeo dei semiconduttori per sensori di immagine
La regione europea detiene una quota di mercato compresa tra il 18% e il 21% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% tra il 2026 e il 2034, con la Germania che si affermerà come paese leader. La domanda proverrà dalla produzione automobilistica, dall'automazione, dal settore sanitario e dalla diagnostica per immagini.
Nel Regno Unito, le applicazioni di imaging più diffuse sono quelle aerospaziali, militari, sanitarie e di ricerca, mentre in Germania la domanda è trainata dalle esigenze dell'industria automobilistica e della visione artificiale. I paesi francesi traggono la loro domanda dalle applicazioni aerospaziali, automobilistiche e mediche. Inoltre, Italia e Spagna contribuiscono con i loro macchinari industriali, la produzione automobilistica, la logistica e le applicazioni di sicurezza. L'adozione in Europa è sempre più guidata dalla sicurezza dei veicoli, dalla digitalizzazione delle fabbriche e dai dispositivi di edge computing a basso consumo energetico, che richiedono capacità di rilevamento con elevate prestazioni di imaging ma bassi consumi di elaborazione e di energia.
Mercato dei semiconduttori per sensori di immagine nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 47-50% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% nel periodo 2026-2034, con la Cina in posizione di leader. Giappone, Corea del Sud, India e Taiwan contribuiscono alla crescita della regione attraverso la produzione di semiconduttori, l'elettronica di consumo, la produzione automobilistica e l'automazione industriale.
I punti di forza della Cina sono le vaste capacità di produzione di elettronica e lo sviluppo della tecnologia automobilistica. Il Giappone rimane rilevante nei sensori e nelle tecnologie di imaging di precisione, mentre la Corea del Sud vanta competenze nel settore dei semiconduttori e degli smartphone. L'India sta sviluppando le proprie capacità produttive nel settore elettronico e automobilistico, e Taiwan contribuisce alla produzione di semiconduttori. La digitalizzazione industriale, la localizzazione della produzione di elettronica e la diffusione dell'elettronica automobilistica sosterranno la domanda nella regione.
Mercato dei semiconduttori per sensori di immagine in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 7,0-7,6% tra il 2026 e il 2034, con gli Emirati Arabi Uniti e l'Arabia Saudita come principali mercati della regione. Le iniziative per le città intelligenti, i sistemi di sicurezza, le infrastrutture energetiche, la logistica, l'assistenza sanitaria e i trasporti trovano numerose applicazioni nelle soluzioni di telecamere intelligenti.
Le attività minerarie in Sudafrica, i sistemi di automazione industriale, le iniziative in materia di sicurezza e l'assistenza sanitaria contribuiscono alla crescita del segmento. Le opportunità nel resto del Medio Oriente e Africa aggiungono valore a tale crescita. La crescente necessità di monitorare e ispezionare ambienti difficili nelle infrastrutture energetiche può incrementare la domanda di sensori di imaging.
Analisi di segmentazione
Tecnica
Si prevede che questa tecnologia crescerà a un tasso annuo composto (CAGR) dell'8,7-9,2% nel periodo 2026-2034 . L'imaging bidimensionale convenzionale rimane la base di volume, mentre il rilevamento tridimensionale sta acquisendo importanza nella percezione automobilistica, nella robotica, nella realtà aumentata, nella misurazione industriale e nel calcolo spaziale. Il mercato dei semiconduttori per sensori di immagine si sta quindi espandendo dalla cattura di immagini alla percezione della profondità e dell'ambiente.
- La fotografia 2D rimane la principale tecnica di imaging per smartphone, sistemi di sorveglianza, telecamere industriali, apparecchiature mediche e sistemi di visione artificiale convenzionali, dove colore, contrasto, risoluzione e prestazioni in condizioni di scarsa illuminazione rimangono requisiti fondamentali.
- La tecnologia 3D supporta la percezione della profondità, la misurazione degli oggetti, la mappatura spaziale, il riconoscimento dei gesti, la robotica e le applicazioni automobilistiche, risultando strategicamente importante in un momento in cui le macchine interpretano sempre più gli ambienti fisici.
Tipo
Si prevede che la tipologia crescerà a un tasso di crescita annuo composto (CAGR) dell'8,0-8,5% nel periodo 2026-2034 . La tecnologia CMOS mantiene la più ampia diffusione commerciale grazie alla scalabilità produttiva e ai vantaggi di integrazione. La tecnologia CCD rimane rilevante nelle applicazioni specializzate, mentre le architetture ibride rispondono ai nuovi requisiti prestazionali che coinvolgono molteplici modalità di rilevamento.
- La tecnologia CMOS domina le applicazioni ad alto volume perché combina basso consumo energetico, lettura rapida, integrazione compatta e compatibilità con processi di produzione di semiconduttori avanzati.
- La tecnologia CCD rimane rilevante nell'imaging scientifico, astronomico, industriale e specializzato, dove l'elevata uniformità dell'immagine, la sensibilità o le architetture strumentali consolidate giustificano il suo utilizzo continuato.
- Le architetture ibride combinano le caratteristiche di molteplici approcci di rilevamento o lettura, offrendo opportunità per applicazioni specializzate che richiedono una gamma dinamica, una risposta spettrale o una flessibilità operativa migliorate.
Vettore
Si prevede che la tecnologia array registrerà un CAGR del 7,9-8,4% nel periodo 2026-2034 . I dispositivi di scansione di area rimangono fondamentali per l'acquisizione di immagini nelle fotocamere consumer e industriali, mentre gli array lineari mantengono la loro importanza nelle apparecchiature di scansione, ispezione, spettroscopia ed elaborazione documenti.
- Gli array lineari supportano applicazioni di scansione e misurazione continue, tra cui l'ispezione industriale, i sistemi di gestione documentale, la spettroscopia e l'imaging basato su nastri trasportatori, dove l'acquisizione sequenziale di linee risulta vantaggiosa.
- Le matrici Area Scan supportano le applicazioni fotografiche e di visione artificiale convenzionali, acquisendo simultaneamente scene bidimensionali, e sono quindi fondamentali per smartphone, telecamere per autoveicoli, sistemi di sorveglianza, robotica e dispositivi medici.
Spettro
Si prevede che lo spettro crescerà a un tasso annuo composto (CAGR) dell'8,6-9,1% nel periodo 2026-2034 . Il rilevamento nel visibile rimane il fondamento dell'imaging tradizionale, mentre le tecnologie non visibili stanno guadagnando terreno nell'ispezione industriale, nell'agricoltura, nella diagnostica medica, nel rilevamento automobilistico e nelle applicazioni scientifiche. Le maggiori capacità spettrali stanno ampliando il valore dei dati acquisiti.
- I sensori a luce visibile trovano impiego nella fotografia tradizionale, nella videosorveglianza, nelle telecamere per autoveicoli, nell'elettronica di consumo e nella visione artificiale, con continui miglioramenti in termini di risoluzione, fedeltà cromatica, gamma dinamica e prestazioni in condizioni di scarsa illuminazione.
- La rilevazione non visibile comprende l'infrarosso e le lunghezze d'onda correlate, utilizzate per l'analisi termica, la visione notturna, la spettroscopia, l'ispezione industriale, le applicazioni mediche e il monitoraggio ambientale specializzato.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Smartphone |
Alto |
Multicamera |
Maturo |
|
Visione automobilistica |
Alto |
Telecamere ADAS |
Scalatura |
|
Visione industriale |
Mezzo |
Ispezione dei bordi |
Scalatura |
|
Sorveglianza di sicurezza |
Alto |
Telecamere con intelligenza artificiale |
Maturo |
|
Diagnostica per immagini |
Mezzo |
Diagnostica per immagini |
Scalatura |
|
Robotica |
Mezzo |
Visione spaziale |
Scalatura |
|
dispositivi di consumo |
Alto |
Imaging intelligente |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei semiconduttori per sensori di immagine.
L'importanza crescente dei contenuti delle telecamere nei sistemi automobilistici avanzati.
Le piattaforme automobilistiche stanno integrando un numero sempre maggiore di telecamere per la visione a 360°, il monitoraggio del conducente, l'assistenza al parcheggio, il riconoscimento degli oggetti e le funzioni di guida automatizzata. Ciò aumenta il numero di sensori per veicolo e innalza i requisiti prestazionali in termini di gamma dinamica, acquisizione in condizioni di scarsa illuminazione, mitigazione dello sfarfallio e affidabilità termica. L'impatto commerciale va oltre i volumi di vendita, poiché la qualificazione per il settore automobilistico crea cicli di vita del prodotto più lunghi e una maggiore enfasi sulla fornitura affidabile. I fornitori di sensori stanno quindi sviluppando portafogli dedicati al settore automobilistico, anziché adattare direttamente i prodotti di consumo. La domanda si sta inoltre ampliando dai veicoli premium ai modelli di fascia media, man mano che le funzionalità di sicurezza elettronica diventano più comuni. I fornitori con solide relazioni con le aziende Tier-1 del settore automobilistico possono beneficiare di commesse che rimangono in produzione per diversi anni. La domanda risultante fornisce una base applicativa strutturalmente interessante per i produttori di CMOS e le aziende specializzate nell'imaging.
Espansione della visione artificiale industriale e della robotica
Le fabbriche stanno implementando telecamere per ispezione, misurazione, controllo qualità, guida robotica e manutenzione predittiva, creando una domanda di sensori in grado di catturare oggetti in rapido movimento senza distorsioni. Le architetture con otturatore globale sono particolarmente utili laddove la precisione del movimento è importante, mentre il rilevamento a infrarossi e spettrale specializzato può rivelare caratteristiche che le normali telecamere a luce visibile non sono in grado di catturare. Anche l'intelligenza artificiale edge sta modificando i requisiti dei sensori, incoraggiando un minore consumo energetico e una gestione dei dati più efficiente. I clienti industriali spesso apprezzano la longevità dei componenti e la prevedibilità della fornitura, il che può creare opportunità per i fornitori con roadmap di prodotto stabili. La robotica introduce ulteriori requisiti per la percezione della profondità, la bassa latenza e i moduli telecamera compatti. Con l'aumento dell'automazione nelle fabbriche, i sensori di immagine vengono sempre più considerati componenti di percezione fondamentali piuttosto che semplici periferiche di imaging, supportando investimenti continui in progetti di sensori specializzati.
Crescita dell'imaging di consumo ad alta risoluzione
Smartphones, tablets, wearable devices, and connected cameras continue to demand smaller pixels, higher resolution, better autofocus, stronger low-light performance, and wider dynamic range. Manufacturers are responding through backside illumination, stacked architectures, advanced on-chip lenses, computational photography support, and increasingly sophisticated pixel designs. Competitive pressure is shifting from megapixel counts alone toward usable image quality under difficult lighting and motion conditions. Higher-resolution sensors can also support digital zoom and cropping without sacrificing as much detail, increasing their value in premium devices. At the same time, compact packaging remains important because camera modules compete for limited device space. The commercial effect is a continuing need for advanced process technology and manufacturing scale. Suppliers that can improve performance without materially increasing module size or power consumption can secure stronger positions in premium device programs.
Image Sensor Semiconductor Market Future Trends
Sensor-Level Intelligence and Edge Processing
Future sensor architectures are expected to incorporate more intelligence close to the point of image capture. Processing functions can reduce unnecessary data movement, lower latency, and improve responsiveness in battery-powered or bandwidth-constrained devices. This direction will encourage sensors with integrated statistical outputs, specialized processing, smarter wake-up functions, and interfaces optimized for edge artificial intelligence. The Image Sensor Semiconductor Market trends are therefore moving toward perception-oriented components rather than passive pixel arrays. Automotive, robotics, wearables, and smart-home devices can benefit because decisions increasingly need to occur locally. Manufacturers are likely to differentiate through power efficiency, embedded functionality, and software compatibility. This evolution may also shift competition toward system-level partnerships, where sensor suppliers collaborate with microcontroller, processor, camera-module, and software companies to deliver validated development platforms.
Expansion of Multispectral and Non-Visible Imaging
Si prevede che l'imaging non visibile acquisirà sempre più importanza, poiché le industrie cercano informazioni che le telecamere RGB convenzionali non sono in grado di fornire. Il vicino infrarosso, l'infrarosso a onde corte e altri approcci di rilevamento specializzati possono supportare l'ispezione, il rilevamento dell'umidità, il monitoraggio agricolo, l'analisi medica, la produzione di semiconduttori e la misurazione ambientale. La futura adozione dipenderà dalla riduzione dei costi dei componenti, dalla compattezza dei moduli, dal miglioramento della sensibilità e dalla disponibilità di software di elaborazione accessibile. I fornitori di sensori probabilmente perseguiranno architetture specifiche per le applicazioni che combinano la selettività spettrale con l'imaging convenzionale, piuttosto che trattare ciascuna lunghezza d'onda come un sistema separato. Anche i sistemi automobilistici potrebbero utilizzare il rilevamento non visibile per migliorare la percezione al buio o in condizioni meteorologiche avverse. Man mano che un numero crescente di industrie quantifica il valore delle informazioni che vanno oltre le immagini visibili, i sensori specializzati possono passare da implementazioni orientate alla ricerca alla produzione commerciale. Questa espansione offre maggiori opportunità di applicazione, al di là delle tradizionali telecamere.
Opportunità di mercato per i semiconduttori dei sensori di immagine
Piattaforme di sensori per il settore automobilistico e industriale
I clienti del settore automobilistico e industriale offrono interessanti opportunità per i fornitori in grado di offrire piattaforme di rilevamento complete anziché singoli componenti. Le piattaforme automotive richiedono dispositivi validati, fornitura a lungo termine, affidabilità funzionale e compatibilità con moduli telecamera e sistemi di elaborazione. Allo stesso modo, i clienti industriali apprezzano le prestazioni deterministiche, la disponibilità a lungo termine dei prodotti e il supporto all'integrazione. Le previsioni di mercato sui semiconduttori per sensori di immagine indicano che queste applicazioni possono fornire un contrappeso crescente alla domanda matura di dispositivi di consumo. I fornitori possono investire in tecnologie global-shutter, high dynamic range, infrarossi e di profondità, creando al contempo team di ingegneri applicativi dedicati ai principali clienti. Le partnership con fornitori di primo livello del settore automotive, sviluppatori di robotica e aziende di visione artificiale possono accelerare la qualificazione. Le maggiori opportunità commerciali emergeranno probabilmente laddove le prestazioni del sensore influiscono direttamente sulla funzionalità del sistema e dove il cambio di fornitore dopo la qualificazione comporta costi di ingegneria considerevoli.
Diagnostica per immagini specializzata per il settore sanitario e per strumenti scientifici.
Le applicazioni in ambito sanitario e scientifico offrono opportunità per sensori differenziati, dove sensibilità, risposta spettrale, uniformità dell'immagine e precisione di misurazione contano più dei vantaggi economici del mercato di massa. Endoscopia medica, microscopia, strumenti di laboratorio, sistemi per le scienze biologiche, spettroscopia e fotocamere scientifiche possono richiedere architetture sostanzialmente diverse da quelle utilizzate nel settore dell'imaging di consumo. I fornitori possono conquistare questi mercati attraverso packaging specializzato, cicli di vita del prodotto estesi, ingegneria applicativa e una stretta collaborazione con i produttori di strumenti. I requisiti normativi possono allungare i cicli di qualificazione, ma i progetti di successo possono rimanere in produzione per periodi prolungati. L'opportunità è particolarmente rilevante per le aziende con esperienza in lunghezze d'onda non visibili, alta sensibilità, funzionamento a basso rumore o misurazione di precisione. Lo sviluppo di progetti di riferimento e strumenti software può ridurre le barriere all'integrazione per i produttori di apparecchiature e aiutare i fornitori di semiconduttori a posizionarsi più in alto nella catena del valore dell'imaging.
Sviluppi recenti
- Giugno 2026: Sony Semiconductor Solutions Corporation (Sony) ha annunciato l'imminente lancio, la produzione di massa e la spedizione del sensore di immagine CMOS a raggi X a integrazione di carica a conversione diretta IMX711.
- Ottobre 2025: STMicroelectronics (NYSE: STM), leader globale nel settore dei semiconduttori al servizio di clienti in tutto lo spettro delle applicazioni elettroniche, presenta una nuova famiglia di sensori di immagine CMOS da 5 MP: VD1943, VB1943, VD5943 e VB5943. Questi sensori avanzati ST BrightSense sono progettati per accelerare lo sviluppo di applicazioni di visione innovative in diversi settori, tra cui l'automazione industriale avanzata con visione migliorata per macchine e robot, la sicurezza di nuova generazione, inclusa l'identificazione biometrica e la gestione del traffico, e applicazioni di vendita al dettaglio intelligenti come la gestione dell'inventario e il checkout automatizzato.
- Ottobre 2025: Sony Semiconductor Solutions Corporation (Sony) ha annunciato l'imminente lancio dell'IMX828, il primo*1 sensore di immagine CMOS del settore per applicazioni automotive con interfaccia MIPI A-PHY integrata. Esistono diversi standard di interfaccia di trasmissione ad alta velocità per le applicazioni automotive. Questo prodotto è il primo del settore*1 a includere l'interfaccia nel sensore di immagine.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -