
Marché des semi-conducteurs de capteurs d’image : taille et prévisions 2034
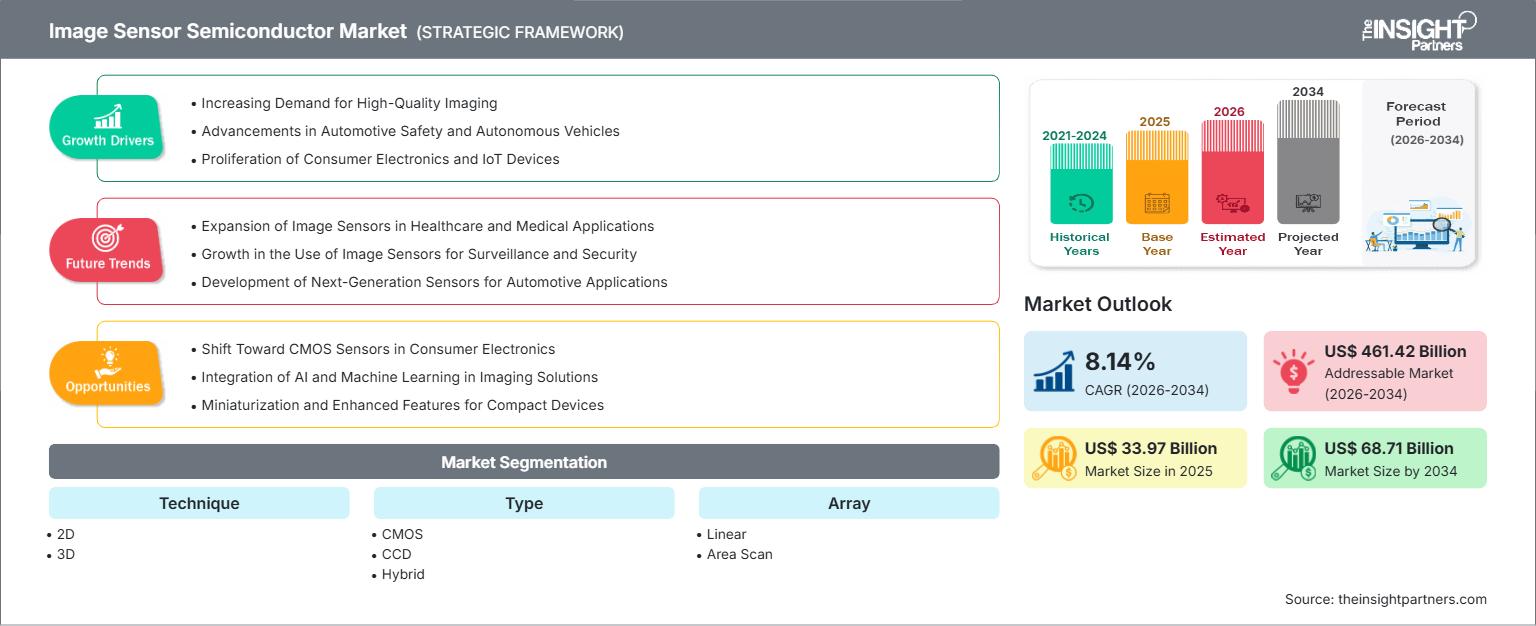
Rapport d'analyse du marché des semi-conducteurs pour capteurs d'image : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technique (2D, 3D), type (CMOS, CCD, hybride), imagerie (numérique, infrarouge), matrice (linéaire, à balayage matriciel), spectre (visible, invisible), technologie (obturateur, temps de vol), résolution (1,3-3, 5-10, 12-16).
- Statut : Données publiées
- Code du rapport : TIPRE00039469
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
33,97 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
68,71 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,14 %
taux de croissance
Marché adressable
461,42 milliards de dollars américains
(2026-2034)
Le marché des semi-conducteurs pour capteurs d'image était évalué à 33,97 milliards de dollars américains en 2025 et devrait atteindre 68,71 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,14 % entre 2026 et 2034. Les smartphones, les systèmes de perception automobile, les applications de vision industrielle, la surveillance, l'imagerie médicale, la robotique et l'électronique grand public sont autant de moteurs de croissance. La demande croissante en matière de haute résolution, de sensibilité à la faible luminosité, de plage dynamique étendue, de miniaturisation et de capacités d'intelligence intégrées transforme la conception des capteurs et la dynamique du marché.
L'Amérique du Nord demeure un pôle d'innovation et de déploiement majeur dans ce segment, où la croissance du marché des semi-conducteurs pour capteurs d'image est portée par l'électronique automobile, l'automatisation industrielle, l'imagerie aérospatiale, les systèmes de défense, les équipements médicaux et les plateformes d'intelligence artificielle. Les projections de croissance géographique pour la période 2026-2034 tablent sur un TCAC de 7,5 % à 8,0 %.
Analyse et perspectives du marché des semi-conducteurs pour capteurs d'image
- On estime que l'Amérique du Nord détiendra une part de marché de 19 à 22 % en 2025 et devrait connaître une croissance annuelle composée de 7,5 à 8 % entre 2026 et 2034 , soutenue par la perception automobile, l'automatisation industrielle, l'imagerie médicale et les systèmes de vision basés sur l'IA.
- Les États-Unis représentent environ 84 à 87 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,6 à 8,1 % entre 2026 et 2034 , soutenue par les secteurs de l'automobile, de la défense, de la santé et des applications industrielles.
- L'Europe représente environ 18 à 21 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034 , l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne assurant la demande dans les secteurs de l'automobile, de l'industrie et de l'imagerie médicale.
- La région Asie-Pacifique représente environ 47 à 50 % du marché en 2025 et devrait enregistrer un TCAC de 8,8 à 9,4 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud, l'Inde et Taïwan dans les secteurs de l'électronique grand public et de la production automobile.
- Le segment CMOS, le plus important, détenait environ 82 à 86 % de parts de marché en 2025 et devrait croître à un TCAC de 8,3 à 8,8 % entre 2026 et 2034 , grâce à une large intégration et à une grande échelle de production.
- Le segment à forte croissance 3D représente environ 14 à 18 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 10,0 à 10,8 % entre 2026 et 2034 , grâce à la perception de la profondeur et à l'informatique spatiale.
- Principales entreprises analysées en détail : Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd., OMNIVISION Technologies, Inc., Semiconductor Components Industries, LLC, STMicroelectronics NV, GalaxyCore Shanghai Limited Corporation, Hamamatsu Photonics KK, Infineon Technologies AG, Canon Inc. et Teledyne Technologies Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des semi-conducteurs pour capteurs d'image évolue d'une approche traditionnelle de capture de pixels vers une nouvelle approche intégrant une architecture empilée, l'illumination par l'arrière, une configuration à obturateur global, des capteurs de temps de vol et une conception d'interface de capteur d'image de plus en plus intelligente. L'industrie des semi-conducteurs cherche à se concentrer davantage sur la réduction de la taille des pixels, l'efficacité des plaquettes, le conditionnement et l'intégration hétérogène. La technologie CMOS reste dominante en termes de structure grâce à son évolutivité, sa faible consommation d'énergie et son excellente intégration système.
À l'avenir, la croissance devra être portée par les secteurs de l'automobile et de la robotique, du contrôle industriel, des dispositifs médicaux et de l'informatique spatiale, et non plus seulement par celui des smartphones. Les investissements dans l'intelligence artificielle embarquée exigeront des capteurs une meilleure qualité d'information, ainsi qu'une réduction des besoins en transport de données et en consommation d'énergie. La visibilité de la demande sera essentielle grâce aux initiatives en matière de sécurité automobile et d'automatisation industrielle. La diversification des chaînes d'approvisionnement régionales pourrait également jouer un rôle dans la prise de décision.
Rapport sur le marché des semi-conducteurs pour capteurs d'image : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 33,97 milliards de dollars américains |
| Taille du marché d'ici 2034 | 68,71 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,14% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des semi-conducteurs pour capteurs d'image
La croissance du marché des semi-conducteurs pour capteurs d'image est alimentée par la présence croissante de caméras dans les téléphones mobiles, les automobiles, les usines, le secteur de la santé, les drones et les infrastructures intelligentes. La chaîne d'approvisionnement comprend les processus liés à la conception des pixels, la fabrication des plaquettes, le traitement des photodiodes, la lecture, le conditionnement, l'intégration optique, le traitement d'image, la production des modules et la qualification des fabricants d'équipement d'origine (OEM). La complexité croissante des capteurs rend la collaboration en matière de conception plus cruciale entre les fournisseurs de semi-conducteurs, les fournisseurs de modules de caméra, les équipementiers automobiles de premier rang et les fabricants de dispositifs finaux.
Les exigences varient considérablement selon les applications. Les utilisateurs de capteurs pour appareils photo de smartphones privilégient la résolution, la taille des pixels, la plage dynamique, l'autofocus et la faible consommation d'énergie, tandis que ceux des capteurs pour appareils photo automobiles recherchent la fiabilité, la résistance aux hautes températures, la sensibilité en faible luminosité, la réduction du scintillement et la sécurité fonctionnelle. Enfin, pour les capteurs industriels, l'obturateur global, la haute précision de mouvement, la sensibilité spectrale et la longue durée de vie sont des critères primordiaux.
Le rapport sur le marché des semi-conducteurs pour capteurs d'image révèle une forte concentration du pouvoir de marché entre les mains de Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd. et OMNIVISION Technologies, Inc., qui occupent des positions prépondérantes dans les applications CMOS à grand volume. Par ailleurs, Semiconductor Components Industries, LLC et STMicroelectronics NV sont fortement présents sur les marchés de la détection automobile, industrielle et embarquée. GalaxyCore Shanghai Limited Corporation se développe sur certains marchés du mobile et de l'automobile, tandis que Hamamatsu Photonics KK possède une expertise en imagerie scientifique et de précision.
Le positionnement concurrentiel des entreprises dépend de plus en plus de leurs technologies de fabrication, des qualifications de leurs clients, de leur propriété intellectuelle, de leurs capacités de production et des performances de leurs applications. Sony progresse dans le développement d'architectures empilées et haute résolution, Samsung poursuit ses innovations en matière de miniaturisation des pixels et OMNIVISION renforce sa présence dans les applications automobiles et de vision industrielle. STMicroelectronics se concentre sur la détection à obturateur global basse consommation et l'intelligence embarquée. Le marché devient donc favorable aux entreprises capables d'innover aussi bien dans le domaine des semi-conducteurs que dans celui des logiciels d'application.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des semi-conducteurs pour capteurs d'image : Perspectives stratégiques
Perspectives régionales
Marché des semi-conducteurs pour capteurs d'image en Amérique du Nord
L'Amérique du Nord devrait détenir entre 19 et 22 % des parts de marché des semi-conducteurs pour capteurs d'image en 2025 et connaître une croissance annuelle composée (TCAC) de 7,5 à 8 % entre 2026 et 2034. La demande est notamment portée par des applications telles que l'électronique automobile, l'imagerie de défense, les équipements médicaux, l'automatisation industrielle, la robotique et la sécurité. L'Amérique du Nord est également un acteur majeur en matière d'investissements dans l'intelligence artificielle et l'informatique de périphérie.
Les États-Unis dominent la consommation dans la région, tandis que le Canada soutient la demande grâce à ses applications industrielles, automobiles, aérospatiales et scientifiques. On observe un besoin croissant de capteurs capables de fonctionner dans des environnements lumineux et thermiques difficiles. Les segments de la perception automobile, de la conduite autonome et de la vision industrielle sont particulièrement importants, car ils reposent sur la capture d'images à haute fréquence.
Marché américain des semi-conducteurs pour capteurs d'image
Les États-Unis représentaient 84 à 87 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,6 % à 8,1 % entre 2026 et 2034. Les besoins en applications sont diversifiés et couvrent les secteurs de l'automobile, de la défense, de la santé, de l'aérospatiale, de la logistique et de l'automatisation industrielle. Les fournisseurs mondiaux disposent d'une expertise technologique et d'un réseau de clients étendus dans tous ces domaines.
Les besoins croissants en applications mettent l'accent sur la plage dynamique étendue, la mesure de profondeur, la détection infrarouge, la faible latence et le traitement embarqué. Dans les systèmes de caméras automobiles, une détection fiable dans des conditions d'éclairage variables est essentielle, tandis que les clients industriels recherchent une imagerie déterministe et la continuité d'approvisionnement des composants. La sensibilité et la précision sont indispensables dans les instruments médicaux et scientifiques.
Marché européen des semi-conducteurs pour capteurs d'image
La région Europe détenait environ 18 à 21 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034, l'Allemagne s'imposant comme le principal moteur de ce marché. La demande proviendra des secteurs de l'automobile, de l'automatisation, de la santé et de l'imagerie scientifique.
Au Royaume-Uni, les applications d'imagerie proviennent des secteurs de l'aérospatiale, de la défense, de la santé et de la recherche, tandis qu'en Allemagne, elles sont principalement motivées par les besoins des industries automobile et de la vision industrielle. La France, quant à elle, tire sa demande des applications aérospatiales, automobiles et médicales. L'Italie et l'Espagne contribuent également à ce marché grâce à leurs applications dans les domaines des machines industrielles, de la production automobile, de la logistique et de la sécurité. En Europe, l'adoption de ces technologies est de plus en plus stimulée par la sécurité des véhicules, la numérisation des usines et les dispositifs de calcul en périphérie à faible consommation d'énergie, qui requièrent des capacités de détection alliant haute résolution d'imagerie et faible consommation de puissance et de traitement.
Marché des semi-conducteurs pour capteurs d'image en Asie-Pacifique
La région Asie-Pacifique représentait environ 47 à 50 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,4 % entre 2026 et 2034, la Chine étant le principal moteur de cette croissance. Le Japon, la Corée du Sud, l'Inde et Taïwan contribuent également à la croissance de la région grâce à leurs activités dans les secteurs des semi-conducteurs, de l'électronique grand public, de l'automobile et de l'automatisation industrielle.
Les atouts de la Chine résident dans ses vastes capacités de production électronique et son développement technologique dans le secteur automobile. Le Japon demeure un acteur majeur dans le domaine des capteurs et des technologies d'imagerie de précision, tandis que la Corée du Sud possède une expertise reconnue dans les semi-conducteurs et les smartphones. L'Inde développe ses capacités de production électronique et automobile, et Taïwan contribue à la production de semi-conducteurs. La numérisation industrielle, la localisation de la production électronique et la pénétration de l'électronique automobile maintiendront la demande dans la région.
Marché des semi-conducteurs pour capteurs d'image au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034, les Émirats arabes unis et l'Arabie saoudite constituant les principaux marchés de cette région. Les initiatives de villes intelligentes, les systèmes de sécurité, les infrastructures énergétiques, la logistique, la santé et les transports offrent de nombreuses applications pour les solutions de caméras intelligentes.
Les activités minières en Afrique du Sud, les systèmes d'automatisation industrielle, les initiatives de sécurité et les soins de santé contribuent à la croissance de ce segment. Les opportunités offertes par le reste de la région MENA ajoutent de la valeur à cette croissance. Le besoin croissant de surveiller et d'inspecter les environnements difficiles des infrastructures énergétiques pourrait alimenter la demande croissante de capteurs d'imagerie.
Analyse de segmentation
Technique
Le marché des technologies de détection d'images devrait connaître une croissance annuelle composée (TCAC) de 8,7 % à 9,2 % entre 2026 et 2034. L'imagerie bidimensionnelle conventionnelle demeure la principale technologie, tandis que la détection tridimensionnelle prend de l'importance dans les domaines de la perception automobile, de la robotique, de la réalité augmentée, des mesures industrielles et de l'informatique spatiale. Le marché des semi-conducteurs pour capteurs d'images s'étend donc de la simple capture d'images à la perception de la profondeur et de l'environnement.
- L'imagerie 2D reste la principale technique d'imagerie pour les smartphones, la surveillance, les caméras industrielles, les équipements médicaux et la vision industrielle conventionnelle, où la couleur, le contraste, la résolution et les performances en faible luminosité restent des exigences essentielles.
- La 3D prend en charge la perception de la profondeur, la mesure des objets, la cartographie spatiale, la reconnaissance gestuelle, la robotique et les applications automobiles, ce qui la rend stratégiquement importante à mesure que les machines interprètent de plus en plus les environnements physiques.
Taper
Le marché des capteurs hybrides devrait croître à un TCAC de 8,0 à 8,5 % entre 2026 et 2034. La technologie CMOS reste la plus répandue sur le marché grâce à son évolutivité et à ses avantages en matière d'intégration. La technologie CCD demeure pertinente pour des applications spécialisées, tandis que les architectures hybrides répondent aux nouvelles exigences de performance liées à la combinaison de plusieurs modes de détection.
- La technologie CMOS domine les applications à grand volume car elle combine une faible consommation d'énergie, une lecture rapide, une intégration compacte et une compatibilité avec les procédés de fabrication de semi-conducteurs avancés.
- La technologie CCD reste pertinente dans l'imagerie scientifique, astronomique, industrielle et spécialisée où l'uniformité élevée de l'image, la sensibilité ou les architectures d'instruments établies justifient son utilisation continue.
- Les architectures hybrides combinent les caractéristiques de plusieurs approches de détection ou de lecture, offrant des possibilités pour des applications spécialisées nécessitant une plage dynamique, une réponse spectrale ou une flexibilité opérationnelle accrues.
Tableau
On prévoit que le marché des matrices enregistrera un TCAC de 7,9 à 8,4 % entre 2026 et 2034. Les dispositifs de balayage matriciel restent essentiels à la capture d'images dans les appareils photo grand public et industriels, tandis que les matrices linéaires conservent leur importance dans les équipements de numérisation, d'inspection, de spectroscopie et de traitement de documents.
- Les réseaux linéaires prennent en charge les applications de balayage et de mesure en continu, notamment l'inspection industrielle, les systèmes de documents, la spectroscopie et l'imagerie sur convoyeur, où la capture séquentielle de lignes est avantageuse.
- Les matrices de balayage de zone prennent en charge les applications photographiques et de vision industrielle classiques en capturant simultanément des scènes bidimensionnelles, ce qui les rend essentielles aux smartphones, aux caméras automobiles, à la surveillance, à la robotique et aux dispositifs médicaux.
Spectre
Le marché des technologies spectrales devrait croître à un TCAC de 8,6 % à 9,1 % entre 2026 et 2034. La détection visible demeure la base de l'imagerie courante, tandis que les technologies non visibles gagnent du terrain dans le contrôle industriel, l'agriculture, le diagnostic médical, la détection automobile et les applications scientifiques. L'élargissement des capacités spectrales accroît la valeur des données acquises.
- Les capteurs visibles sont utilisés dans la photographie grand public, la surveillance, les caméras automobiles, l'électronique grand public et la vision industrielle, avec des améliorations constantes en matière de résolution, de fidélité des couleurs, de plage dynamique et de performances en faible luminosité.
- La détection non visible englobe l'infrarouge et les longueurs d'onde apparentées utilisées pour l'analyse thermique, la vision nocturne, la spectroscopie, l'inspection industrielle, les applications médicales et la surveillance environnementale spécialisée.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Smartphones |
Haut |
Multicaméra |
Mature |
|
Vision automobile |
Haut |
Caméras ADAS |
Mise à l'échelle |
|
Vision industrielle |
Moyen |
Inspection des bords |
Mise à l'échelle |
|
Surveillance de sécurité |
Haut |
Caméras IA |
Mature |
|
Imagerie médicale |
Moyen |
Imagerie diagnostique |
Mise à l'échelle |
|
Robotique |
Moyen |
Vision spatiale |
Mise à l'échelle |
|
Appareils grand public |
Haut |
Imagerie intelligente |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des semi-conducteurs pour capteurs d'image
Contenu de caméra croissant dans les systèmes automobiles avancés
Les plateformes automobiles intègrent de plus en plus de caméras pour la vision panoramique, la surveillance du conducteur, l'aide au stationnement, la reconnaissance d'objets et les fonctions de conduite automatisée. Cela accroît le nombre de capteurs par véhicule et renforce les exigences de performance en matière de plage dynamique, de performances en basse lumière, de réduction du scintillement et de fiabilité en température. L'impact commercial dépasse le simple volume des ventes, car la qualification automobile allonge le cycle de vie des produits et met davantage l'accent sur la fiabilité de l'approvisionnement. Les fournisseurs de capteurs développent donc des gammes dédiées à l'automobile plutôt que d'adapter directement leurs produits grand public. La demande s'étend également des véhicules haut de gamme aux modèles grand public, à mesure que les systèmes de sécurité électroniques se généralisent. Les fournisseurs entretenant des relations solides avec les équipementiers automobiles de premier rang peuvent tirer profit de contrats remportés qui restent en production pendant plusieurs années. La demande qui en résulte offre un marché d'applications structurellement attractif pour les fabricants de capteurs CMOS et les entreprises spécialisées dans l'imagerie.
Développement de la vision industrielle et de la robotique
Les usines déploient des caméras pour l'inspection, la mesure, le contrôle qualité, le guidage robotique et la maintenance prédictive, créant ainsi une demande pour des capteurs capables de capturer des objets en mouvement rapide sans distorsion. Les architectures à obturateur global sont particulièrement utiles lorsque la précision du mouvement est cruciale, tandis que la détection infrarouge et spectrale spécialisée peut révéler des caractéristiques invisibles à l'œil nu. L'intelligence artificielle embarquée modifie également les exigences en matière de capteurs en favorisant une consommation d'énergie réduite et un traitement des données plus efficace. Les clients industriels privilégient souvent la longévité des composants et la prévisibilité de l'approvisionnement, ce qui peut créer des opportunités pour les fournisseurs disposant de feuilles de route produits stables. La robotique introduit des exigences supplémentaires en matière de perception de la profondeur, de faible latence et de modules de caméra compacts. À mesure que les usines s'automatisent, les capteurs d'image sont de plus en plus considérés comme des composants de perception essentiels plutôt que comme de simples périphériques d'imagerie, justifiant ainsi un investissement durable dans la conception de capteurs spécialisés.
Croissance de l'imagerie grand public haute résolution
Les smartphones, tablettes, objets connectés et caméras connectées exigent toujours plus de pixels plus petits, une résolution plus élevée, un autofocus plus performant, de meilleures performances en basse lumière et une plage dynamique étendue. Les fabricants répondent à ces exigences par le biais de l'illumination arrière, d'architectures empilées, de lentilles intégrées avancées, de la photographie computationnelle et de conceptions de pixels toujours plus sophistiquées. La concurrence se déplace du simple nombre de mégapixels vers la qualité d'image exploitable dans des conditions d'éclairage difficiles et en mouvement. Les capteurs à plus haute résolution peuvent également prendre en charge le zoom numérique et le recadrage sans trop sacrifier les détails, ce qui accroît leur valeur dans les appareils haut de gamme. Parallèlement, la compacité demeure essentielle, car les modules de caméra se disputent un espace limité. Il en résulte un besoin constant de technologies de pointe et d'une production à grande échelle. Les fournisseurs capables d'améliorer les performances sans augmenter sensiblement la taille des modules ni leur consommation d'énergie peuvent consolider leur position sur le marché des appareils haut de gamme.
Tendances futures du marché des semi-conducteurs pour capteurs d'image
Intelligence au niveau des capteurs et traitement en périphérie
Les futures architectures de capteurs devraient intégrer davantage d'intelligence au plus près du point de capture d'image. Les fonctions de traitement permettront de réduire les transferts de données inutiles, de diminuer la latence et d'améliorer la réactivité des appareils alimentés par batterie ou à bande passante limitée. Cette évolution favorisera le développement de capteurs dotés de sorties statistiques intégrées, d'un traitement spécialisé, de fonctions de réveil plus intelligentes et d'interfaces optimisées pour l'intelligence artificielle embarquée. Le marché des semi-conducteurs pour capteurs d'image s'oriente donc vers des composants axés sur la perception plutôt que vers des matrices de pixels passives. Les secteurs de l'automobile, de la robotique, des objets connectés et de la domotique pourront en bénéficier, car les décisions devront de plus en plus être prises localement. Les fabricants devraient se différencier par l'efficacité énergétique, les fonctionnalités embarquées et la compatibilité logicielle. Cette évolution pourrait également orienter la concurrence vers des partenariats au niveau système, où les fournisseurs de capteurs collaboreront avec les fabricants de microcontrôleurs, de processeurs, de modules de caméra et de logiciels afin de proposer des plateformes de développement validées.
Développement de l'imagerie multispectrale et non visible
L'imagerie non visible devrait gagner en importance à mesure que les industries recherchent des informations que les caméras RVB classiques ne peuvent fournir. Le proche infrarouge, l'infrarouge à ondes courtes et d'autres techniques de détection spécialisées peuvent faciliter l'inspection, la détection d'humidité, la surveillance agricole, les analyses médicales, la fabrication de semi-conducteurs et les mesures environnementales. Leur adoption future dépendra de la baisse des coûts des composants, de la compacité des modules, de l'amélioration de la sensibilité et de l'accessibilité des logiciels de traitement. Les fournisseurs de capteurs privilégieront probablement des architectures spécifiques à chaque application, combinant la sélectivité spectrale à l'imagerie conventionnelle, plutôt que de traiter chaque longueur d'onde comme un système distinct. Les systèmes automobiles pourraient également exploiter la détection non visible pour améliorer la perception dans l'obscurité ou par conditions météorologiques difficiles. À mesure que les industries quantifient la valeur des informations au-delà de l'imagerie visible, les capteurs spécialisés pourront passer des applications axées sur la recherche à la production commerciale. Cette expansion offre un potentiel plus vaste, au-delà des applications grand public des caméras.
Opportunités du marché des semi-conducteurs pour capteurs d'image
Plateformes de capteurs automobiles et industrielles
Les clients des secteurs automobile et industriel offrent des opportunités intéressantes aux fournisseurs capables de proposer des plateformes de détection complètes plutôt que des composants individuels. Les plateformes automobiles exigent des dispositifs validés, un approvisionnement à long terme, une fiabilité fonctionnelle et une compatibilité avec les modules de caméra et les systèmes de traitement. De même, les clients industriels privilégient des performances constantes, une longue disponibilité des produits et un support à l'intégration. Les prévisions du marché des semi-conducteurs pour capteurs d'image indiquent que ces applications peuvent compenser en partie la maturité de la demande des appareils grand public. Les fournisseurs peuvent investir dans les technologies à obturateur global, à grande gamme dynamique, infrarouges et de profondeur, tout en constituant des équipes d'ingénierie d'application autour des principaux clients. Les partenariats avec les équipementiers automobiles de premier rang, les développeurs de robots et les entreprises de vision industrielle peuvent accélérer la qualification. Les meilleures opportunités commerciales devraient émerger là où les performances des capteurs influent directement sur la fonctionnalité du système et où le changement de fournisseur après qualification engendre des coûts d'ingénierie importants.
Imagerie spécialisée pour les instruments de santé et scientifiques
Les applications médicales et scientifiques offrent des opportunités pour des capteurs différenciés où la sensibilité, la réponse spectrale, l'uniformité de l'image et la précision de mesure priment sur les considérations économiques liées au marché de masse. L'endoscopie médicale, la microscopie, les instruments de laboratoire, les systèmes de sciences de la vie, la spectroscopie et les caméras scientifiques peuvent nécessiter des architectures très différentes de celles utilisées pour l'imagerie grand public. Les fournisseurs peuvent conquérir ces marchés grâce à des solutions d'encapsulation spécialisées, des cycles de vie produits prolongés, l'ingénierie d'application et une collaboration étroite avec les fabricants d'instruments. Les exigences réglementaires peuvent allonger les cycles de qualification, mais les conceptions performantes peuvent rester en production pendant de longues périodes. Cette opportunité est particulièrement pertinente pour les entreprises expertes dans les longueurs d'onde non visibles, la haute sensibilité, le fonctionnement à faible bruit ou les mesures de précision. Le développement de conceptions de référence et d'outils logiciels peut faciliter l'intégration pour les fabricants d'équipements et aider les fournisseurs de semi-conducteurs à se positionner plus haut dans la chaîne de valeur de l'imagerie.
Développements récents
- Juin 2026 : Sony Semiconductor Solutions Corporation (Sony) a annoncé la sortie prochaine, la production en série et l’expédition du capteur d’image CMOS à rayons X à conversion directe et intégration de charge IMX711.
- Octobre 2025 : STMicroelectronics (NYSE : STM), leader mondial des semi-conducteurs au service de clients couvrant l’ensemble du secteur de l’électronique, lance une nouvelle famille de capteurs d’image CMOS 5 MP : VD1943, VB1943, VD5943 et VB5943. Ces capteurs ST BrightSense de pointe sont conçus pour accélérer le développement d’applications de vision innovantes dans divers secteurs, notamment l’automatisation industrielle avancée avec une vision améliorée pour les machines et les robots, la sécurité de nouvelle génération incluant l’identification biométrique et la gestion du trafic, ainsi que les applications de vente au détail intelligentes telles que la gestion des stocks et les caisses automatiques.
- Octobre 2025 : Sony Semiconductor Solutions Corporation (Sony) a annoncé la sortie prochaine de l’IMX828, le premier capteur d’image CMOS du secteur*1 destiné aux applications automobiles et doté d’une interface MIPI A-PHY intégrée. De nombreuses normes d’interface de transmission haut débit existent pour les applications automobiles. Ce produit est le premier du secteur*1 à intégrer cette interface directement dans le capteur d’image.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -