
Mercado de semiconductores para sensores de imagen: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de semiconductores para sensores de imagen y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por técnica (2D, 3D), tipo (CMOS, CCD, híbrido), imagen (digital, infrarrojo), matriz (lineal, escaneo de área), espectro (visible, no visible), tecnología (obturador, tiempo de vuelo), resolución (1,3-3, 5-10, 12-16).
- Estado : Datos publicados
- Código de informe : TIPRE00039469
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


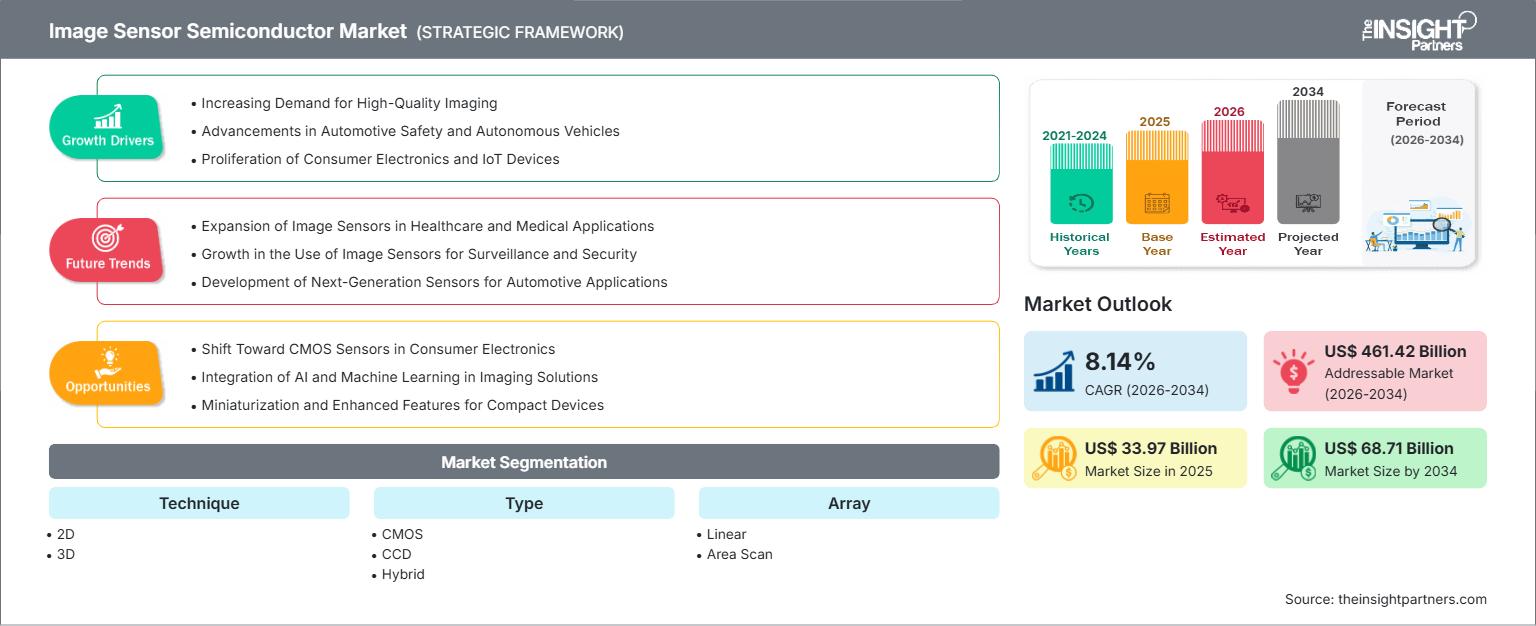
Tamaño del mercado en 2025
33.970 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
68.710 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,14 %
Índice de crecimiento
Mercado potencial
461.420 millones de dólares estadounidenses
(2026-2034)
El mercado de semiconductores para sensores de imagen alcanzó un valor de 33.970 millones de dólares en 2025 y se prevé que llegue a los 68.710 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,14 % entre 2026 y 2034. Entre los factores que impulsan este crecimiento se encuentran los teléfonos inteligentes, la percepción en el sector automotriz, las aplicaciones de visión artificial, la vigilancia, las imágenes médicas, la robótica y la electrónica de consumo. La demanda de alta resolución, sensibilidad a la luz tenue, rango dinámico, miniaturización y capacidades de inteligencia integrada está transformando el paradigma de diseño de sensores y la dinámica empresarial.
La región de Norteamérica sigue siendo un importante centro de innovación y desarrollo en este segmento, donde el mercado de semiconductores para sensores de imagen está impulsado por la electrónica automotriz, la automatización industrial, la imagen aeroespacial, los sistemas de defensa, los equipos médicos y las plataformas de inteligencia artificial. Las proyecciones de crecimiento geográfico para el período 2026-2034 se sitúan en una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,0 %.
Evaluación y perspectivas del mercado de semiconductores para sensores de imagen
- Se estima que Norteamérica tendrá una cuota de mercado del 19-22% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,0% entre 2026 y 2034 , impulsada por la percepción en la industria automotriz, la automatización industrial, las imágenes sanitarias y los sistemas de visión basados en inteligencia artificial.
- Estados Unidos representa aproximadamente entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,1 % durante el período 2026-2034 , impulsado por las aplicaciones en los sectores automotriz, de defensa, sanitario e industrial.
- Europa representará aproximadamente entre el 18 % y el 21 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,6 % durante el período 2026-2034 , con Alemania, Francia, el Reino Unido, Italia y España proporcionando demanda en los sectores de automoción, industria e imagen médica.
- La región de Asia-Pacífico representa aproximadamente entre el 47 % y el 50 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,4 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur, India y Taiwán en los sectores de electrónica de consumo y producción automotriz.
- El segmento más grande, CMOS, ostenta aproximadamente entre el 82 % y el 86 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,3 % al 8,8 % durante el período 2026-2034 , gracias a la amplia integración y la escala de fabricación.
- El segmento de alto crecimiento 3D representa aproximadamente entre el 14 % y el 18 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 10,8 % durante el período 2026-2034 , impulsado por la percepción de profundidad y la computación espacial.
- Empresas clave analizadas en detalle: Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd., OMNIVISION Technologies, Inc., Semiconductor Components Industries, LLC, STMicroelectronics NV, GalaxyCore Shanghai Limited Corporation, Hamamatsu Photonics KK, Infineon Technologies AG, Canon Inc. y Teledyne Technologies Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de semiconductores para sensores de imagen está transitando del enfoque tradicional de captura de píxeles a un nuevo enfoque que incluye arquitectura apilada, iluminación posterior, configuración de obturador global, sensores de tiempo de vuelo y un diseño de interfaz de sensor de imagen cada vez más inteligente. La industria de semiconductores busca centrarse más en áreas como la miniaturización de píxeles, la eficiencia de las obleas, el encapsulado y la integración heterogénea. La tecnología CMOS continúa predominando en términos de dominio estructural debido a su escalabilidad, bajo consumo de energía y buena integración de sistemas.
En adelante, el crecimiento deberá impulsarse en los sectores de automoción y robótica, inspección industrial, dispositivos médicos y computación espacial, en lugar de depender únicamente del segmento de los teléfonos inteligentes. Con las inversiones en inteligencia artificial de borde, se requerirán sensores que proporcionen información de mayor calidad y reduzcan la necesidad de transporte de datos y el consumo de energía. La visibilidad de la demanda se logrará mediante iniciativas de seguridad automotriz y automatización industrial. Una cadena de suministro regional diversificada también podría influir en el proceso de toma de decisiones.
Alcance del informe de mercado de semiconductores para sensores de imagen
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 33.970 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 68.710 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,14% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de semiconductores para sensores de imagen
El crecimiento del mercado de semiconductores para sensores de imagen se debe al creciente uso de cámaras en teléfonos móviles, automóviles, fábricas, el sector sanitario, drones e infraestructuras inteligentes. La cadena de suministro abarca procesos relacionados con el diseño del píxel, la fabricación de obleas, el tratamiento de fotodiodos, la lectura, el encapsulado, la integración óptica, el procesamiento de imágenes, la producción de módulos y la cualificación de los fabricantes de equipos originales. La mayor complejidad de los sensores hace que la colaboración en el diseño sea fundamental entre los proveedores de semiconductores, los proveedores de módulos de cámara, los proveedores de primer nivel del sector automotriz y los fabricantes de dispositivos finales.
Existe una gran diferencia en las características de demanda para distintas aplicaciones. Los consumidores de sensores para cámaras de smartphones valoran la resolución, el tamaño de píxel, el rango dinámico, el autoenfoque y el bajo consumo de energía, mientras que los consumidores de sensores para cámaras de automóviles priorizan la fiabilidad, la capacidad de funcionar a altas temperaturas, la baja sensibilidad a la luz, la supresión del parpadeo y la seguridad funcional. Para los sensores industriales, los obturadores globales, la alta precisión de movimiento, la sensibilidad espectral y la larga vida útil son los aspectos más importantes.
El informe del mercado de semiconductores para sensores de imagen revela una concentración del poder de mercado entre Sony Semiconductor Solutions Corporation, Samsung Electronics Co., Ltd. y OMNIVISION Technologies, Inc., que ocupan posiciones destacadas en aplicaciones CMOS de alto volumen. Por otro lado, Semiconductor Components Industries, LLC y STMicroelectronics NV tienen una fuerte presencia en los mercados de sensores para automoción, industria y sistemas embebidos. GalaxyCore Shanghai Limited Corporation está incursionando en mercados selectos de telefonía móvil y automoción, mientras que Hamamatsu Photonics KK cuenta con experiencia en imagen científica y de precisión.
El posicionamiento competitivo de las empresas depende cada vez más de la tecnología de procesos, la cualificación de los clientes, la propiedad intelectual, la capacidad de fabricación y el rendimiento de las aplicaciones. Sony avanza con la tecnología de arquitectura apilada y de alta resolución, Samsung continúa innovando en la miniaturización de píxeles y OMNIVISION incrementa su presencia en aplicaciones de automoción y visión artificial. STMicroelectronics se centra en la detección de obturador global de bajo consumo y la inteligencia en el borde. Por lo tanto, el mercado se vuelve favorable para aquellas empresas que pueden innovar en semiconductores además de en software de aplicaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de semiconductores para sensores de imagen: Perspectivas estratégicas
Perspectivas regionales
Mercado de semiconductores para sensores de imagen en Norteamérica
Se estima que Norteamérica tendrá una cuota de mercado de semiconductores para sensores de imagen de entre el 19 % y el 22 % en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,0 % entre 2026 y 2034. Entre los factores que impulsan la demanda se incluyen aplicaciones como la electrónica automotriz, la imagen para la defensa, los equipos médicos, la automatización industrial, la robótica y la seguridad. Norteamérica también es un actor importante en términos de inversiones en inteligencia artificial y computación perimetral.
Estados Unidos lidera la región en consumo, mientras que Canadá satisface la demanda mediante aplicaciones industriales, automotrices, aeroespaciales y científicas. Existe una creciente necesidad de sensores que puedan operar en entornos con condiciones de iluminación y temperatura extremas. En particular, los segmentos de percepción, autonomía y visión artificial para automóviles son importantes, ya que dependen de la captura de imágenes a altas velocidades de fotogramas.
Mercado estadounidense de semiconductores para sensores de imagen
Estados Unidos representa entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,1 % entre 2026 y 2034. Existe una gran diversidad en las demandas de las aplicaciones en los sectores automotriz, militar, sanitario, aeroespacial, logístico y de automatización industrial. Los proveedores globales cuentan con experiencia tecnológica y sólidas relaciones con los clientes en todas estas aplicaciones.
Las crecientes necesidades en las aplicaciones se centran en un alto rango dinámico, capacidades de medición de profundidad, detección infrarroja, baja latencia y procesamiento integrado. En los sistemas de cámaras para automóviles, se requiere una detección fiable en diversas condiciones de iluminación, mientras que los clientes industriales buscan determinismo en la obtención de imágenes y continuidad en el suministro de componentes. La sensibilidad y la precisión son esenciales en los instrumentos científicos y sanitarios.
Mercado europeo de semiconductores para sensores de imagen
La región de Europa ostenta una cuota de mercado de entre el 18 % y el 21 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 % entre 2026 y 2034, con Alemania como principal país de referencia. La demanda provendrá de la producción automotriz, la automatización, la atención médica y la imagenología científica.
En el Reino Unido, la demanda se centra en aplicaciones de imagen para los sectores aeroespacial, militar, sanitario y de investigación, mientras que en Alemania predominan las necesidades de la industria automotriz y de visión artificial. Francia obtiene su demanda de aplicaciones aeroespaciales, automotrices y médicas. Además, Italia y España contribuyen con sus aplicaciones en maquinaria industrial, producción automotriz, logística y seguridad. La adopción europea está cada vez más impulsada por la seguridad vehicular, la digitalización de fábricas y los dispositivos de computación perimetral de bajo consumo energético, que requieren capacidades de detección con alta resolución de imagen, pero con bajo consumo de procesamiento y energía.
Mercado de semiconductores para sensores de imagen en la región Asia-Pacífico
La región de Asia-Pacífico representa aproximadamente entre el 47 % y el 50 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,4 % entre 2026 y 2034, con China como país líder. Japón, Corea del Sur, India y Taiwán refuerzan la presencia de la región a través de la fabricación de semiconductores, la electrónica de consumo, la producción automotriz y la automatización industrial.
Las fortalezas de China radican en su vasta capacidad de producción electrónica y el desarrollo de tecnología automotriz. Japón sigue siendo relevante en sensores y tecnologías de imagen de precisión, y Corea del Sur cuenta con experiencia en semiconductores y teléfonos inteligentes. India está fortaleciendo su capacidad de fabricación de productos electrónicos y automotrices, y Taiwán contribuye a la producción de semiconductores electrónicos. La digitalización industrial, la localización de la electrónica y la penetración de la electrónica automotriz mantendrán la demanda en la región.
Mercado de semiconductores para sensores de imagen en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,6% entre 2026 y 2034, siendo los Emiratos Árabes Unidos y Arabia Saudita los principales mercados de la región. Las iniciativas de ciudades inteligentes, los sistemas de seguridad, la infraestructura energética, la logística, la atención médica y el transporte tienen diversas aplicaciones para las soluciones de cámaras inteligentes.
Las actividades mineras en Sudáfrica, los sistemas de automatización industrial, las iniciativas de seguridad y la atención médica contribuyen al crecimiento del segmento. Las oportunidades en el resto de Oriente Medio y África (MEA) aportan valor añadido a dicho crecimiento. La creciente necesidad de monitorizar e inspeccionar entornos complejos en la infraestructura energética puede incrementar la demanda de sensores de imagen.
Análisis de segmentación
Técnica
Se prevé que esta tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,2 % durante el período 2026-2034 . La imagen bidimensional convencional sigue siendo la base del volumen, mientras que la detección tridimensional está adquiriendo importancia en la percepción automotriz, la robótica, la realidad aumentada, la medición industrial y la computación espacial. Por lo tanto, el alcance del mercado de semiconductores para sensores de imagen se está expandiendo, pasando de la captura de imágenes a la percepción de profundidad y del entorno.
- La tecnología 2D sigue siendo la técnica de imagen principal para teléfonos inteligentes, sistemas de vigilancia, cámaras industriales, equipos médicos y visión artificial convencional, donde el color, el contraste, la resolución y el rendimiento en condiciones de poca luz siguen siendo requisitos fundamentales.
- La tecnología 3D permite la percepción de profundidad, la medición de objetos, el mapeo espacial, el reconocimiento de gestos, la robótica y las aplicaciones automotrices, lo que la convierte en una tecnología estratégicamente importante a medida que las máquinas interpretan cada vez más los entornos físicos.
Tipo
Se prevé que la tecnología CMOS crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,5% durante el periodo 2026-2034 . La tecnología CMOS mantiene la mayor adopción comercial debido a su escalabilidad de fabricación y sus ventajas de integración. La tecnología CCD sigue siendo relevante en aplicaciones especializadas, mientras que las arquitecturas híbridas satisfacen los requisitos de rendimiento emergentes que implican múltiples modos de detección.
- La tecnología CMOS domina las aplicaciones de gran volumen porque combina un bajo consumo de energía, una lectura rápida, una integración compacta y compatibilidad con los procesos avanzados de fabricación de semiconductores.
- La tecnología CCD sigue siendo relevante en la obtención de imágenes científicas, astronómicas, industriales y especializadas, donde la alta uniformidad de la imagen, la sensibilidad o las arquitecturas de instrumentos establecidas justifican su uso continuado.
- Las arquitecturas híbridas combinan características de múltiples métodos de detección o lectura, lo que brinda oportunidades para aplicaciones especializadas que requieren un rango dinámico mejorado, una respuesta espectral o una mayor flexibilidad operativa.
Formación
Se prevé que el mercado de matrices registre una tasa de crecimiento anual compuesta (CAGR) del 7,9 % al 8,4 % durante el período 2026-2034 . Los dispositivos de escaneo de área siguen siendo fundamentales para la captura de imágenes en cámaras de consumo e industriales, mientras que las matrices lineales conservan su importancia en equipos de escaneo, inspección, espectroscopia y procesamiento de documentos.
- Los conjuntos lineales admiten aplicaciones de escaneo y medición continua, incluyendo inspección industrial, sistemas de documentos, espectroscopia e imágenes basadas en cintas transportadoras donde la captura secuencial de líneas resulta ventajosa.
- Los sensores de área son compatibles con las aplicaciones fotográficas y de visión artificial convencionales, ya que capturan escenas bidimensionales simultáneamente, lo que los convierte en un elemento fundamental para los teléfonos inteligentes, las cámaras de automóviles, la vigilancia, la robótica y los dispositivos médicos.
Espectro
Se prevé que el espectro crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,6 % al 9,1 % durante el período 2026-2034 . La detección visible sigue siendo la base de la imagenología convencional, mientras que las tecnologías no visibles están ganando terreno en la inspección industrial, la agricultura, el diagnóstico médico, la detección automotriz y las aplicaciones científicas. Las capacidades espectrales más amplias están incrementando el valor de los datos capturados.
- Los sensores visibles se utilizan en fotografía convencional, vigilancia, cámaras para automóviles, electrónica de consumo y visión artificial, con mejoras continuas en resolución, fidelidad de color, rango dinámico y rendimiento en condiciones de poca luz.
- La detección no visible abarca el infrarrojo y longitudes de onda relacionadas que se utilizan para el análisis térmico, la visión nocturna, la espectroscopia, la inspección industrial, las aplicaciones médicas y la monitorización ambiental especializada.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
teléfonos inteligentes |
Alto |
Cámara múltiple |
Maduro |
|
Visión Automotriz |
Alto |
Cámaras ADAS |
Escalada |
|
Visión industrial |
Medio |
Inspección de bordes |
Escalada |
|
Vigilancia de seguridad |
Alto |
Cámaras con IA |
Maduro |
|
Imágenes médicas |
Medio |
Imágenes diagnósticas |
Escalada |
|
Robótica |
Medio |
Visión espacial |
Escalada |
|
Dispositivos de consumo |
Alto |
Imágenes inteligentes |
Maduro |
Factores que impulsan el crecimiento del mercado de semiconductores para sensores de imagen y análisis de su impacto
Mayor presencia de cámaras en sistemas automotrices avanzados.
Las plataformas automotrices están incorporando más cámaras para visión periférica, monitoreo del conductor, asistencia al estacionamiento, reconocimiento de objetos y funciones de conducción automatizada. Esto aumenta la cantidad de sensores por vehículo y eleva los requisitos de rendimiento en cuanto a rango dinámico, captura con poca luz, mitigación del parpadeo y fiabilidad de la temperatura. El impacto comercial va más allá del volumen de unidades, ya que la certificación para el sector automotriz crea ciclos de vida de producto más largos y un mayor énfasis en un suministro confiable. Por lo tanto, los proveedores de sensores están desarrollando carteras específicas para el sector automotriz en lugar de adaptar directamente los productos de consumo. La demanda también se está ampliando desde los vehículos premium hacia los modelos convencionales a medida que las características de seguridad electrónica se vuelven más comunes. Los proveedores con sólidas relaciones con las empresas Tier 1 del sector automotriz pueden beneficiarse de los proyectos de diseño que se mantienen en producción durante varios años. La demanda resultante proporciona una base de aplicación estructuralmente atractiva para los fabricantes de CMOS y las empresas de imagen especializadas.
Expansión de la visión artificial industrial y la robótica.
Las fábricas están implementando cámaras para inspección, medición, control de calidad, guiado robótico y mantenimiento predictivo, lo que genera demanda de sensores que capturen objetos en movimiento rápido sin distorsión. Las arquitecturas de obturador global son particularmente útiles donde la precisión del movimiento es importante, mientras que la detección infrarroja y espectral especializada puede revelar características que las cámaras visibles convencionales no pueden capturar. La inteligencia artificial en el borde también está cambiando los requisitos de los sensores al fomentar un menor consumo de energía y un manejo de datos más eficiente. Los clientes industriales suelen valorar la longevidad de los componentes y un suministro predecible, lo que puede crear oportunidades para los proveedores con planes de desarrollo de productos estables. La robótica introduce requisitos adicionales para la percepción de profundidad, la baja latencia y los módulos de cámara compactos. A medida que las fábricas se automatizan, los sensores de imagen se consideran cada vez más componentes de percepción esenciales en lugar de simples periféricos de imagen, lo que respalda la inversión continua en diseños de sensores especializados.
Crecimiento de la imagen de consumo de alta resolución
Los smartphones, las tabletas, los dispositivos portátiles y las cámaras conectadas siguen exigiendo píxeles más pequeños, mayor resolución, mejor autoenfoque, un rendimiento superior en condiciones de poca luz y un rango dinámico más amplio. Los fabricantes responden mediante la retroiluminación, arquitecturas apiladas, lentes avanzadas integradas en el chip, compatibilidad con fotografía computacional y diseños de píxeles cada vez más sofisticados. La presión competitiva se está desplazando de la mera cantidad de megapíxeles a la calidad de imagen útil en condiciones de iluminación y movimiento difíciles. Los sensores de mayor resolución también permiten el zoom digital y el recorte sin sacrificar tanto detalle, lo que aumenta su valor en dispositivos de gama alta. Al mismo tiempo, el empaquetado compacto sigue siendo importante, ya que los módulos de cámara compiten por el espacio limitado del dispositivo. El efecto comercial es una necesidad constante de tecnología de procesos avanzada y escala de fabricación. Los proveedores que pueden mejorar el rendimiento sin aumentar significativamente el tamaño del módulo ni el consumo de energía pueden consolidar una posición más sólida en los programas de dispositivos de gama alta.
Tendencias futuras del mercado de semiconductores para sensores de imagen
Inteligencia a nivel de sensor y procesamiento en el borde
Se espera que las futuras arquitecturas de sensores incorporen mayor inteligencia cerca del punto de captura de la imagen. Las funciones de procesamiento pueden reducir el movimiento innecesario de datos, disminuir la latencia y mejorar la capacidad de respuesta en dispositivos alimentados por batería o con ancho de banda limitado. Esta tendencia impulsará sensores con salidas estadísticas integradas, procesamiento especializado, funciones de activación más inteligentes e interfaces optimizadas para la inteligencia artificial en el borde. Por lo tanto, las tendencias del mercado de semiconductores para sensores de imagen se orientan hacia componentes centrados en la percepción, en lugar de matrices de píxeles pasivas. Los sectores automotriz, robótico, de dispositivos portátiles y de hogares inteligentes pueden beneficiarse, ya que las decisiones cada vez requieren mayor atención local. Es probable que los fabricantes se diferencien mediante la eficiencia energética, la funcionalidad integrada y la compatibilidad de software. Esta evolución también podría orientar la competencia hacia colaboraciones a nivel de sistema, donde los proveedores de sensores colaboren con empresas de microcontroladores, procesadores, módulos de cámara y software para ofrecer plataformas de desarrollo validadas.
Expansión de la obtención de imágenes multiespectrales y no visibles.
Se prevé que la obtención de imágenes no visibles adquiera mayor importancia a medida que las industrias busquen información que las cámaras RGB convencionales no pueden proporcionar. El infrarrojo cercano, el infrarrojo de onda corta y otros métodos de detección especializados pueden ser útiles para la inspección, la detección de humedad, el monitoreo agrícola, el análisis médico, la fabricación de semiconductores y la medición ambiental. Su futura adopción dependerá de la reducción de los costos de los componentes, la compacidad de los módulos, la mejora de la sensibilidad y la accesibilidad del software de procesamiento. Es probable que los proveedores de sensores opten por arquitecturas específicas para cada aplicación que combinen la selectividad espectral con la obtención de imágenes convencionales, en lugar de tratar cada longitud de onda como un sistema independiente. Los sistemas automotrices también podrían utilizar la detección no visible para mejorar la percepción en la oscuridad o en condiciones climáticas adversas. A medida que más industrias cuantifican el valor de la información más allá de las imágenes visibles, los sensores especializados podrán pasar de las aplicaciones orientadas a la investigación a la producción comercial. Esta expansión ofrece una oportunidad de mercado más amplia que la de las aplicaciones de cámaras convencionales.
Oportunidades de mercado en el sector de semiconductores para sensores de imagen
Plataformas de sensores para la industria automotriz e industrial
Los clientes de los sectores automotriz e industrial ofrecen atractivas oportunidades para los proveedores que pueden ofrecer plataformas de detección completas en lugar de componentes individuales. Las plataformas automotrices requieren dispositivos validados, suministro a largo plazo, fiabilidad funcional y compatibilidad con módulos de cámara y sistemas de procesamiento. Los clientes industriales valoran de manera similar el rendimiento determinista, la disponibilidad prolongada del producto y el soporte para la integración. Las previsiones del mercado de semiconductores para sensores de imagen indican que estas aplicaciones pueden contrarrestar la creciente demanda de dispositivos de consumo ya consolidados. Los proveedores pueden invertir en tecnologías de obturador global, alto rango dinámico, infrarrojos y profundidad, al tiempo que desarrollan equipos de ingeniería de aplicaciones en torno a los principales clientes. Las alianzas con proveedores automotrices de primer nivel, desarrolladores de robótica y empresas de visión artificial pueden acelerar la cualificación. Es probable que las mejores oportunidades comerciales surjan donde el rendimiento del sensor afecte directamente a la funcionalidad del sistema y donde el cambio de proveedor tras la cualificación implique costes de ingeniería sustanciales.
Imágenes especializadas para instrumentos científicos y sanitarios.
Las aplicaciones sanitarias y científicas ofrecen oportunidades para sensores diferenciados donde la sensibilidad, la respuesta espectral, la uniformidad de la imagen y la precisión de la medición son más importantes que la rentabilidad del mercado masivo. La endoscopia médica, la microscopía, los instrumentos de laboratorio, los sistemas de ciencias biológicas, la espectroscopia y las cámaras científicas pueden requerir arquitecturas que difieren sustancialmente de las de los sistemas de imagen de consumo. Los proveedores pueden acceder a estos mercados mediante encapsulados especializados, ciclos de vida de producto extendidos, ingeniería de aplicaciones y una estrecha colaboración con los fabricantes de instrumentos. Los requisitos normativos pueden alargar los ciclos de cualificación, pero los diseños exitosos pueden permanecer en producción durante períodos prolongados. Esta oportunidad es particularmente relevante para las empresas con experiencia en longitudes de onda no visibles, alta sensibilidad, funcionamiento con bajo nivel de ruido o medición de precisión. El desarrollo de diseños de referencia y herramientas de software puede reducir las barreras de integración para los fabricantes de equipos y ayudar a los proveedores de semiconductores a ascender en la cadena de valor de la imagen.
Novedades recientes
- Junio de 2026: Sony Semiconductor Solutions Corporation (Sony) anunció el próximo lanzamiento, la producción en masa y el envío del sensor de imagen CMOS de rayos X de conversión directa e integración de carga IMX711.
- Octubre de 2025: STMicroelectronics (NYSE: STM), líder mundial en semiconductores que presta servicios a clientes en todo el espectro de aplicaciones electrónicas, presenta una nueva familia de sensores de imagen CMOS de 5 MP: VD1943, VB1943, VD5943 y VB5943. Estos avanzados sensores ST BrightSense están diseñados para acelerar el desarrollo de aplicaciones de visión innovadoras en diversos sectores, incluyendo la automatización industrial avanzada con visión artificial y robótica mejorada, la seguridad de próxima generación, que incluye la identificación biométrica y la gestión del tráfico, y aplicaciones de comercio minorista inteligente, como la gestión de inventario y el pago automatizado.
- Octubre de 2025: Sony Semiconductor Solutions Corporation (Sony) anunció el próximo lanzamiento del IMX828, el primer sensor de imagen CMOS*1 del sector para aplicaciones automotrices con interfaz MIPI A-PHY integrada. Existen varios estándares de interfaz de transmisión de alta velocidad para aplicaciones automotrices. Este producto es el primero del sector*1 en incluir dicha interfaz en el sensor de imagen.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -