
Markt für in-Schaltung Test: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für In-Circuit-Tests (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Analoger In-Circuit-Test, Gemischter In-Circuit-Test); Portabilität (Kompakt, Tischgerät); Anwendung (Unterhaltungselektronik, Luft- und Raumfahrt, Medizintechnik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009544
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
1,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1,59 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,75 %
Wachstumsrate
Adressierbarer Markt
12,92 Mrd. US-Dollar
(2026–2034)
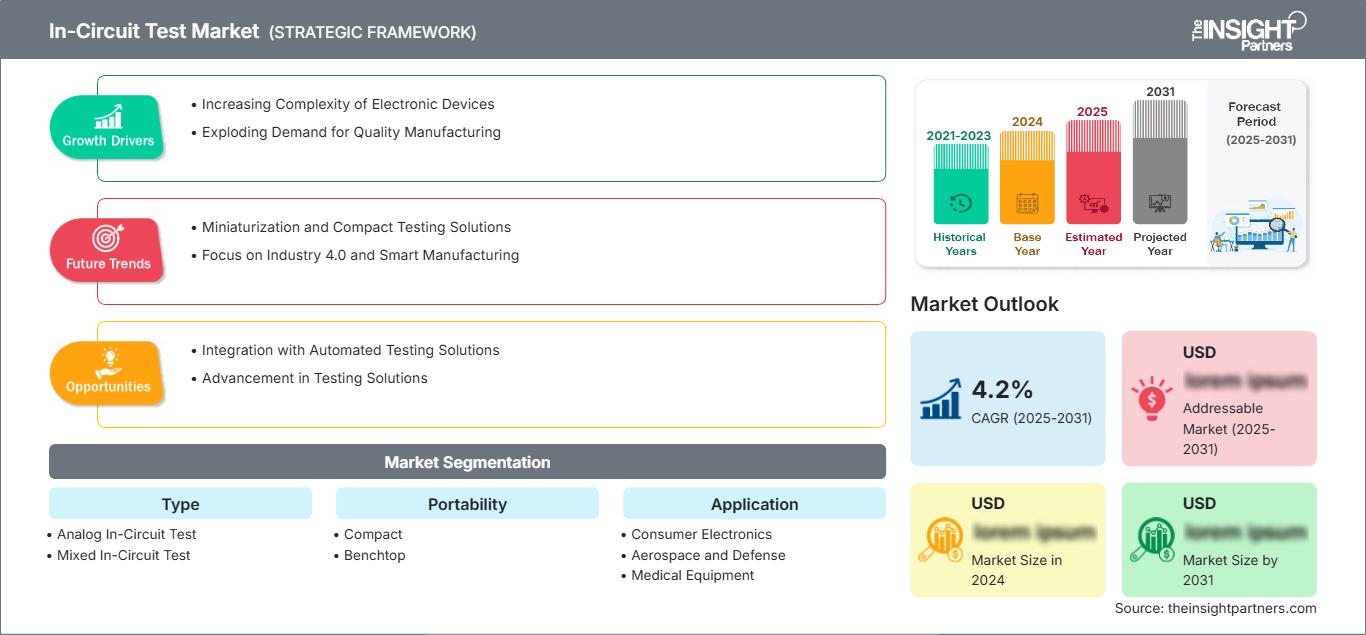
Der Markt für In-Circuit-Tests wurde 2025 auf 1,25 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1,59 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,75 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst analoge und gemischte In-Circuit-Testsysteme in kompakter und Tischbauweise für Anwendungen in der Unterhaltungselektronik, der Luft- und Raumfahrt, der Medizintechnik und weiteren Branchen. Die Nachfrage ist auf die Komplexität von Leiterplattenbestückungen (PCBAs), die Anforderungen an die Fertigungsqualität, kürzere Produktionszyklen und die Notwendigkeit, Bauteil- und Montagefehler vor der endgültigen Systemintegration zu erkennen, zurückzuführen.
Nordamerika bleibt ein strukturell bedeutendes Zentrum für Fertigung und Technologie. Der Markt für In-Circuit-Tests wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,4 % wachsen. Die Nachfrage wird durch die Bereiche Luft- und Raumfahrtelektronik, Verteidigungselektronik, hochzuverlässige Medizintechnik und lokale Elektronikfertigung gedeckt. Die zunehmende Komplexität von Leiterplatten und der Druck, Fehler zu minimieren, veranlassen Hersteller dazu, automatisierte elektrische Tests in ihre Produktionsabläufe zu integrieren und diese mit funktionalen und Boundary-Scan-Verfahren zu kombinieren.
Marktanalyse und Einblicke zum In-Circuit-Test
- Nordamerika : Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 35–39 % am In-Circuit-Testmarkt halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,4 % wachsen wird. Elektronik für die Luft- und Raumfahrt, Medizintechnik, industrielle Steuerungstechnik und eine etablierte automatisierte Fertigungsinfrastruktur unterstützen nachhaltige Investitionen in Testverfahren.
- USA : Schätzungen zufolge werden die USA im Jahr 2025 78–82 % der nordamerikanischen Nachfrage ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,5 % im Zeitraum 2026–2034, wobei die Bereiche Verteidigungselektronik und die Fertigung hochzuverlässiger Produkte führend sind.
- Europa : Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 27–30 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,8–3,3 % wachsen. Deutschland, Frankreich, Großbritannien und Italien profitieren von der Produktion von Industrieelektronik und Luft- und Raumfahrttechnik.
- Asien-Pazifik : Es wird geschätzt, dass der Anteil Asien-Pazifiks im Jahr 2025 bei 27–31 % liegen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,1–3,6 % verzeichnen wird. China, Japan, Südkorea, Taiwan und Indien stützen die Nachfrage durch eine umfangreiche Elektronikfertigung.
- Größtes Segment : Der Markt für gemischte In-Circuit-Tests wird voraussichtlich im Jahr 2025 einen Anteil von 58–62 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,4 % wachsen, da Leiterplatten zunehmend unterschiedliche Signalarten enthalten.
- Wachstumsstarkes Segment : Es wird geschätzt, dass Kompaktsysteme im Jahr 2025 einen Marktanteil von 36–40 % erreichen und in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,7 % wachsen werden, unterstützt durch flexible Produktionsumgebungen.
- Detaillierte Analyse der wichtigsten Unternehmen : Acculogic Inc., Digitaltest GmbH, HIOKI EE CORPORATION, Keysight Technologies, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd., Seika Machinery, Inc., SPEA SpA, Teradyne, Inc. und Test Research, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionsprüfung hat sich von der Fehlererkennung in elektrischen Schaltungen hin zur Qualitätskontrolle in der Fertigung entwickelt. Moderne Produktionsprüfungen umfassen In-Circuit-Tests, Boundary-Scan-Tests, Programmierung, Funktionsprüfung und Diagnose. Diese Entwicklung ist auf die höhere Packungsdichte von Leiterplatten, kleinere Bauteilgehäuse, Mixed-Signal-Designs und die steigenden Kosten unentdeckter Fehler zurückzuführen. Vorrichtungen, Softwarebibliotheken, Testpunktoptimierung und die automatisierte Fehlerisolierung sind weiterhin entscheidende Faktoren für den wirtschaftlichen Einsatz von Testsystemen.
Die zukünftige Nachfrage im Markt für In-Circuit-Tests wird maßgeblich von der Fertigung im asiatisch-pazifischen Raum, insbesondere der lokalen Elektronikproduktion in der Region, und Investitionen in hochzuverlässige Produktionslinien getragen. Hersteller in Nordamerika und Europa konzentrieren sich auf die Robustheit ihrer Lieferketten und die Automatisierung von Prüfprozessen. Regulatorische Anforderungen in der Luft- und Raumfahrt, der Verteidigungsindustrie, der Medizintechnik und der Industrieelektronik erhöhen den Bedarf an Rückverfolgbarkeit und Qualitätskontrolle. All dies fördert Investitionen in Testgeräte, die eine höhere Testabdeckung ermöglichen, ohne die Produktionsfläche und die erforderlichen Bedienerkenntnisse zu erweitern.
Berichtsumfang zum Markt für In-Circuit-Tests
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1,59 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,75 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für In-Circuit-Tests
Die Entwicklung des Marktes für In-Circuit-Testing wird durch die zunehmende Komplexität von Schaltungen, höhere Qualitätsanforderungen und die wirtschaftlichen Vorteile der Fehlererkennung in der Fertigung anstelle der nachgelagerten Montage vorangetrieben. Die Automatisierung elektrischer Tests ermöglicht die reproduzierbare Messung von Bauteilwerten, Verbindungen, Polarität, Kurzschlüssen, Unterbrechungen und ausgewählten Parameterzuständen. Unterhaltungselektronik stellt ein wichtiges Anwendungssegment dar, während Hersteller in der Luft- und Raumfahrt, der Verteidigungsindustrie und der Medizintechnik verstärkt Wert auf Rückverfolgbarkeit, Zuverlässigkeit und die Kontrolle von Fertigungsprozessen legen.
Die Wertschöpfungskette umfasst Hersteller von Testsystemen, Anbieter von Testvorrichtungen, Softwareunternehmen, Anbieter von Messspitzen und Schnittstellen, Elektronikhersteller, Auftragsfertiger und Dienstleister. Die Wirtschaftlichkeit eines Testsystems hängt von der Testabdeckung, dem Durchsatz, den Kosten für Testvorrichtungen, dem Programmieraufwand, den Wartungskosten und der Häufigkeit von Produktänderungen ab. Die Angebotsdynamik wird daher zunehmend von der Modularität und den Software-Wiederverwendungsmöglichkeiten der Plattformen beeinflusst.
Die Marktprognose für In-Circuit-Tests zeigt, dass das Wettbewerbsumfeld von spezialisierten ICT-Anbietern bis hin zu diversifizierten Elektroniktestunternehmen reicht. Teradyne, Inc. bietet ein breites Spektrum an Lösungen für die Leiterplattenprüfung, während Keysight Technologies, Inc. Leiterplattenprüfgeräte mit umfangreichen Messfunktionen bereitstellt. Acculogic Inc. bietet neben Testgeräten auch Entwicklungsdienstleistungen für automatisierte Testsysteme an, während Digitaltest GmbH und SPEA SpA spezialisierte Testgeräte für die Elektronikfertigung anbieten. HIOKI EE CORPORATION, Test Research, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd. und Seika Machinery, Inc. bedienen spezielle Anforderungen.
Der Investitionsschwerpunkt hat sich auf einen höheren Testdurchsatz, Software-Diagnosetools, Modularität und die Integration in Manufacturing Execution Systems (MES) verlagert. Die Anbieter bieten ihre Ausrüstung auch für Anwendungen mit gemischten Stückzahlen an, bei denen die Hersteller schnelle Umrüstzeiten ohne Kompromisse beim Testprozess fordern. Laut dem Bericht zum Markt für In-Circuit-Tests verschiebt sich die Wettbewerbsdifferenzierung weg von der Hardware-Leistung hin zu Wirtschaftlichkeit des gesamten Testprozesses, einfacher Programmierung, schnellem Service, flexibler Testvorrichtung und Kompatibilität mit der Testarchitektur.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für In-Circuit-Tests: Strategische Einblicke
Regionale Einblicke
Markt für In-Circuit-Tests in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 35–39 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,4 % wachsen. Die USA bleiben dank ihrer Produktionsstätten für Luft- und Raumfahrtelektronik, Verteidigungselektronik, Medizintechnik, Kommunikation und Fertigung der wichtigste Standort in dieser Region. Die hohen Zuverlässigkeitsanforderungen erfordern einen hohen Automatisierungsgrad bei der elektrischen Prüfung komplexer Leiterplatten.
Kanada kann mit seinen Kompetenzen in den Bereichen Luft- und Raumfahrt, Industrieelektronik und spezialisierte Fertigung einen Beitrag leisten, während Mexiko von der Elektronikmontage und dem Nearshoring profitiert. Im Hinblick auf den Fertigungsbedarf liegt der Fokus zunehmend auf Diagnostik, Rückverfolgbarkeit und flexibler Testprogrammierung. Die Rückverlagerung und Diversifizierung der Lieferkette kann zu erhöhten Investitionen in die heimische Fertigungsausrüstung führen.
US-Markt für In-Circuit-Tests
Die Vereinigten Staaten repräsentieren schätzungsweise 78–82 % der nordamerikanischen Nachfrage im Jahr 2025 und werden laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,5 % wachsen. Elektronik für die Luft- und Raumfahrt sowie die Verteidigungsindustrie bleibt jedoch relevant, da Qualifizierung, Rückverfolgbarkeit und geringere Fehlertoleranz automatisierte Leiterplattentests wünschenswert machen.
Medizintechnik, industrielle Steuerungstechnik und die Herstellung von Unterhaltungselektronik sind weitere Anwendungsgebiete dieser Technologie. Unternehmen wie Acculogic Inc., Keysight Technologies Inc. und Teradyne Inc. sind durch ihre Testlösungen, Programmierfunktionen und elektronischen Messgeräte am Markt präsent. Hersteller interessieren sich zunehmend für Technologien, die In-Circuit-Tests mit Funktionstests, Programmierung und Boundary-Scanning kombinieren.
Europäischer Markt für In-Circuit-Tests
Europa wird voraussichtlich 2025 einen Marktanteil von 27–30 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,3 % wachsen. Deutschland ist der führende Markt, gestützt durch Industrieautomation, Automobilelektronik, Medizintechnik und die Fertigung hochzuverlässiger Produkte. Frankreich und Großbritannien tragen mit ihrer Nachfrage im Bereich Luft- und Raumfahrt sowie Verteidigung zusätzlich zur Nachfrage bei.
Deutschland hat aufgrund der Konzentration der Elektronikfertigung und des dortigen Ingenieurwissens einen Vorteil. Die Nachfrage in Frankreich wird mithilfe der Branchen Luft- und Raumfahrt, Verteidigung, Transport und Industrieelektronik ermittelt. Großbritannien deckt die Bereiche Luft- und Raumfahrt, Medizintechnik, Kommunikation und Spezialelektronik ab. Italien profitiert von seiner Industriemaschinen- und Elektronikfertigung. Spanien wiederum ist durch seine Automobil- und Industrieproduktion im Vorteil. Rückverfolgbarkeit, Diagnostik und Flexibilität sind für regionale Hersteller unerlässlich geworden.
APAC In-Circuit-Testmarkt
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 27–31 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,6 % wachsen. China ist führend in der Region, gefolgt von Japan, Südkorea, Taiwan und Indien. Die umfangreiche Elektronikfertigung schafft eine große installierte Basis für automatisierte Leiterplattentests.
China hat einen Vorteil in der Massenproduktion von Elektronik, während Japan über fortschrittliche Systeme für die Fertigung von Industrie- und Unterhaltungselektronik verfügt. Südkorea und Taiwan leisten ebenfalls Beiträge zur Elektronik- und Halbleiterfertigung, während Indien seine Kapazitäten zur Elektronikmontage ausbaut. Australien hat einen geringeren, aber spezialisierten Bedarf. Lokalisierungsprogramme, Exportfertigung und verbesserte Qualitätsanforderungen fördern die Einführung automatisierter Testgeräte. Die Hersteller setzen zunehmend auf Plattformen, die mehrere Produktvarianten verarbeiten können.
Markt für In-Circuit-Tests im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 2,4–2,9 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die Haupttreiber der regionalen Nachfrage, gestützt durch industrielle Diversifizierung und Investitionen in die Elektronikindustrie. Südafrika verfügt über eine vergleichsweise gut entwickelte Basis für die Elektronikfertigung, während der Rest der MEA-Region anwendungsspezifisch bleibt.
Die Region bietet Chancen in den Bereichen Industrieautomation, Telekommunikationssysteme, Verteidigungselektronik und der Aufbau neuer Fertigungsprogramme. Saudi-Arabien und die Vereinigten Arabischen Emirate etablieren fortschrittliche Industriesysteme, während Südafrika seine Luft- und Raumfahrtindustrie, die Verteidigungsindustrie, den Bergbau und die Industrieelektronik fördert. Die Nachfrage ist geringer als in entwickelten Fertigungsregionen, da viele komplexe Baugruppen importiert werden. Lokalisierungsprogramme und Infrastrukturinvestitionen können jedoch dazu beitragen, die Nachfrage nach Produktionsprüfgeräten an bestimmten Standorten zu steigern.
Segmentierungsanalyse
Typ
Für den jeweiligen Produkttyp wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,8–3,3 % prognostiziert. Der Markt für In-Circuit-Tests, der sowohl analoge als auch Mixed-Signal-In-Circuit-Tests umfasst, spiegelt die sich wandelnden PCBA-Architekturen und Anforderungen an die Testabdeckung wider. Mixed-Signal-Leiterplatten erfordern zunehmend Messverfahren, die diverse elektrische Eigenschaften erfassen können, ohne dabei übermäßige Komplexität bei der Testvorrichtung oder der Programmierung zu verursachen.
- Analoge In-Circuit-Tests : Analoge Systeme sind weiterhin wichtig für Leiterplatten mit überwiegend resistiven, kapazitiven, induktiven und analogen Halbleiterbauelementen. Sie ermöglichen effiziente Struktur- und Parameterprüfungen, bei denen analoge Messungen die wichtigste Anforderung an die Produktionsqualität darstellen.
- Gemischter In-Circuit-Test : Der gemischte In-Circuit-Test befasst sich mit Leiterplatten, die analoge und digitale Schaltungen kombinieren. Seine strategische Bedeutung nimmt zu, da Elektronikhersteller eine umfassendere Abdeckung mit weniger Testeinsätzen anstreben und gleichzeitig immer komplexere PCBA-Architekturen berücksichtigen müssen.
Portabilität
Die Portabilität wird im Zeitraum 2026–2034 voraussichtlich um 2,9–3,4 % jährlich steigen. Kompakte und Tischgeräte eignen sich für unterschiedliche Fertigungsumgebungen. Kaufentscheidungen werden durch Durchsatz, verfügbare Stellfläche, Leiterplattenkomplexität, Produktmix und die Häufigkeit von Produktionsumstellungen beeinflusst. Der Markt für In-Circuit-Tests setzt zunehmend auf flexible Gerätearchitekturen.
- Kompakt : Kompakte Plattformen sind attraktiv für Hersteller mit begrenztem Produktionsraum und vielfältigen Produktkonfigurationen. Ihre Flexibilität unterstützt verteilte Test-, Entwicklungs- und Fertigungsumgebungen, in denen die Mobilität und schnelle Einsatzbereitschaft der Anlagen von strategischem Wert sind.
- Tischgeräte : Tischgeräte sind nach wie vor relevant für die Entwicklung, die Kleinserienfertigung, die Fehlersuche und die Spezialproduktion. Ihre einfache Konfiguration unterstützt Hersteller, die kontrollierte Tests benötigen, ohne die Infrastruktur größerer automatisierter Produktionsanlagen.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 2,7–3,2 % prognostiziert. Die Nachfrage im Bereich Unterhaltungselektronik ist volumengetrieben, während in der Luft- und Raumfahrt sowie der Medizintechnik Zuverlässigkeit und Rückverfolgbarkeit im Vordergrund stehen. Das Wachstum des Marktes für In-Circuit-Tests hängt anwendungsübergreifend von der Komplexität der Leiterplatten, dem Produktionsumfang, der Wirtschaftlichkeit von Fehlern und dem erforderlichen Grad an automatisierter Qualitätssicherung ab.
- Unterhaltungselektronik : Hersteller von Unterhaltungselektronik legen Wert auf hohen Durchsatz, Wiederholgenauigkeit und schnelle Produktwechsel. Informations- und Kommunikationstechnologie (IKT) bleibt strategisch relevant, wo hohe Produktionsvolumina eine frühzeitige Fehlererkennung wirtschaftlich sinnvoll machen und die Programmierung automatisierter Tests rechtfertigen.
- Luft- und Raumfahrt/Verteidigung : Anwendungen in der Luft- und Raumfahrt/Verteidigung legen Wert auf Zuverlässigkeit, Dokumentation, Rückverfolgbarkeit und strenge Fertigungskontrollen. Die Informations- und Kommunikationstechnologie (IKT) unterstützt diese Prioritäten, indem sie Fehler in Komponenten und Baugruppen identifiziert, bevor die Leiterplatten in höherwertige Systemintegrationsphasen gelangen.
- Medizintechnik : Hersteller von Medizintechnik benötigen eine gleichbleibende Produktionsqualität und nachvollziehbare Prozesse. Automatisierte elektrische Prüfungen unterstützen die kontrollierte Fertigung, indem sie Fehler vor der Montage klinischer Geräte erkennen und so Nacharbeiten und potenzielle Zuverlässigkeitsrisiken reduzieren.
- Weitere Anwendungsgebiete umfassen industrielle Steuerungen, Kommunikationsgeräte, Automobilelektronik und Spezialelektronik. Die Nachfrage variiert je nach Produktionsumfang und Zuverlässigkeitsanforderungen, wodurch sich Möglichkeiten für flexible Testsysteme mit konfigurierbarer Abdeckung ergeben.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Hoher Durchsatz |
Reifen |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Zuverlässigkeitsprüfung |
Skalierung |
|
Medizinische Geräte |
Medium |
Rückverfolgbare Qualitätssicherung |
Skalierung |
|
Andere |
Niedrig |
Industriesteuerungen |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für In-Circuit-Tests
Die zunehmende Komplexität von Leiterplattenbestückungen (PCBAs) erhöht den Bedarf an automatisierter Fehlererkennung.
Moderne Leiterplattenbestückungen (PCBAs) integrieren mehr Komponenten, weisen ein engeres Layout, eine höhere Pin-Anzahl und gemischte elektrische Funktionen auf. Dadurch steigt die Wahrscheinlichkeit, dass manuelle Prüfungen allein Fertigungsfehler übersehen. Automatisierte elektrische Prüfungen liefern konsistente Messergebnisse und Diagnoseverfahren und sind somit bereits vor dem kostenintensiven Montageprozess sinnvoll. Dieser Effekt wird besonders deutlich, wenn eine fehlerhafte Leiterplattenbestückung Nacharbeiten in verschiedenen Produktionsphasen nach sich ziehen oder sogar das hochwertige Endprodukt beschädigen kann. Unternehmen berücksichtigen daher neben der Prüfabdeckung auch die Geschwindigkeit und den Programmieraufwand der Geräte, anstatt die Informations- und Kommunikationstechnologie (IKT) als eigenständiges Prüfverfahren zu betrachten. Geräte, die sich flexibel an Änderungen im Leiterplattendesign anpassen lassen, tragen dazu bei, die Kosten für häufige Produktänderungen zu minimieren.
Höhere Qualitätsanforderungen erhöhen den Wert der frühzeitigen Fehlererkennung.
Hersteller in der Luft- und Raumfahrt, der Verteidigungsindustrie, der Medizintechnik, der Industrie und der Kommunikationsbranche sehen sich mit erheblichen Kosten konfrontiert, wenn elektrische Defekte erst spät im Montageprozess entdeckt werden. Die frühzeitige Fehlersuche verkürzt die benötigte Zeit und ermöglicht es dem Hersteller, die Fehlerursache – Bauteile, Lötstellen, Verbindungen oder die Montage – zu ermitteln. Die automatisierte Informations- und Kommunikationstechnologie (IKT) ist daher nicht nur für die Prozesssteuerung in der Fertigung, sondern auch für die Qualitätskontrolle am Ende der Produktionslinie von Vorteil. Ihre Bedeutung wird besonders deutlich, wenn die Dokumentation durchgeführter Tests, die Konsistenz der angewandten Verfahren und die Qualitätssicherung erforderlich sind. In Branchen mit hohen Zuverlässigkeitsanforderungen ist die IKT aufgrund der damit verbundenen hohen Kosten selbst bei geringeren Produktionsmengen im Vergleich zur Unterhaltungselektronik unerlässlich.
Flexible Fertigungsmethoden erhöhen die Nachfrage nach skalierbaren Testplattformen.
Elektronikhersteller setzen zunehmend auf vielfältige Produktvarianten, kürzere Produktionsläufe und geografisch verteilte Fertigungslinien. Dies schafft Bedarf an Testplattformen, die sich schnell und ohne großen Aufwand an Vorrichtungen, Programmierung oder Bedienereingriffen konfigurieren lassen. Kompakte Systeme eignen sich für flexible Produktionszellen, während größere automatisierte Plattformen für die Serienfertigung weiterhin wichtig sind. Die wirtschaftliche Folge ist ein schrittweiser Wandel hin zu modularen Architekturen, die es Herstellern ermöglichen, die Kapazität zu skalieren oder Testfunktionen hinzuzufügen, ohne die gesamte Plattform austauschen zu müssen. Softwarekompatibilität gewinnt ebenfalls an strategischer Bedeutung, da Hersteller Bibliotheken, Diagnosetools und Teststrategien generationsübergreifend wiederverwenden können. Anbieter, die Hardwareflexibilität mit technischer Unterstützung kombinieren, können daher sowohl bei Neuanschaffungen als auch bei laufenden Programmänderungen Mehrwert generieren. Dies unterstreicht die Bedeutung von Service, Programmierung, Vorrichtungsdesign und Lifecycle-Support.
Zukunftstrends im Markt für In-Circuit-Tests
Konvergenz von IKT mit funktionalen und Grenzscan-Tests
Die Trends im Markt für In-Circuit-Tests (ICT) deuten darauf hin, dass zunehmend einheitliche Plattformen eingesetzt werden, die Struktur-, Parametrik-, Programmier-, Boundary-Scan- und ausgewählte Funktionstests kombinieren. Hersteller wünschen sich eine umfassendere Fehlerabdeckung, ohne zusätzliche Produktionsengpässe zu verursachen oder Leiterplatten zwischen verschiedenen Stationen zu transferieren. Software-Orchestrierung ermöglicht die Koordination verschiedener Testmethoden und die Zusammenführung der Ergebnisse in einem einzigen Produktionsdatensatz. Dieser Ansatz ist besonders relevant für komplexe Elektronik, bei der herkömmliche ICT-Verfahren das Verhalten im Hochgeschwindigkeits- oder Missionsbetrieb möglicherweise nicht vollständig erfassen. Der zukünftige Wettbewerbsvorteil hängt daher davon ab, wie effektiv Anbieter komplementäre Methoden kombinieren und gleichzeitig Durchsatz und diagnostische Klarheit gewährleisten. Plattformen, die eine schrittweise Erweiterung unterstützen, können zudem das Kapitalrisiko reduzieren und es Herstellern ermöglichen, Funktionen entsprechend den sich ändernden Produktanforderungen hinzuzufügen. Solche Architekturen sollten die Geräteauslastung über Produktfamilien und Produktionsvolumina hinweg verbessern.
Datengestützte Diagnostik verändert die Wirtschaftlichkeit von Produktionstests.
Zukünftige Systeme werden voraussichtlich umfangreichere Testdaten nutzen, um wiederkehrende Fertigungsmuster zu identifizieren, Prozessabweichungen zu isolieren und ein vorausschauendes Qualitätsmanagement zu unterstützen. Anstatt jeden Fehler als unabhängiges Ereignis zu betrachten, können Hersteller Messungen über Komponenten, Leiterplattenrevisionen, Produktionslinien und Zeiträume hinweg korrelieren. Dies verbessert die Fehlersuche und hilft Ingenieuren, systematische Ursachen zu erkennen, bevor die Fehlerraten ansteigen. Die Integration mit Manufacturing Execution Systems (MES) und Factory Analytics wird mit zunehmender Vernetzung der Produktionsumgebungen immer wichtiger. Künstliche Intelligenz kann die Diagnose unterstützen, ihre praktische Anwendung hängt jedoch von zuverlässigen Datensätzen, Nachvollziehbarkeit und Kompatibilität mit bestehender Testsoftware ab. Anbieter, die neben Testhardware auch strukturierten Datenzugriff, Visualisierung und Analysen bereitstellen, können die Kundenbindung stärken. Daraus ergibt sich eine breitere Rolle der Informations- und Kommunikationstechnologie (IKT) in digitalen Fertigungsqualitätssystemen.
Marktchancen für In-Circuit-Tests
Ausbau der Elektronikfertigung in Indien und Südostasien
Die Marktprognosen für In-Circuit-Tests weisen auf Chancen in aufstrebenden Elektronikfertigungsstandorten hin, wo die Produktionskapazitäten wachsen und Hersteller formalisierte Qualitätssicherungssysteme einführen. Indien und Südostasien sind besonders relevant, da sich dort die Bereiche Elektronikmontage, Auftragsfertigung und Komponenten-Ökosysteme über verschiedene Produktkategorien hinweg entwickeln. Geräteanbieter können diese Märkte durch lokale technische Unterstützung, Schulungen, Vorrichtungsbau und modulare Plattformen, die sich an unterschiedliche Produktionsvolumina anpassen, gezielt ansprechen. Partnerschaften mit Auftragsfertigern ermöglichen den Zugang zu verschiedenen Programmen und senken die Kundengewinnungskosten. Anbieter sollten zudem regionale Servicezentren in Betracht ziehen, da eine schnelle Fehlerbehebung entscheidend ist, wenn automatisierte Testgeräte zum Produktionsengpass werden. Ein lokales Supportmodell kann somit die Geräteauslastung verbessern und durch Programmierung, Wartung, Kalibrierung und Upgrades wiederkehrende Einnahmen generieren und gleichzeitig langfristige Kundenbeziehungen fördern.
Testmodernisierung für hochzuverlässige Elektronik
Hersteller von Elektronik für die Luft- und Raumfahrt, die Verteidigungsindustrie und die Medizintechnik bieten Zulieferern die Möglichkeit, fortschrittliche Informations- und Kommunikationstechnologie (IKT) als Teil einer umfassenderen Modernisierung der Qualitätssicherung zu positionieren. Diese Kunden fordern zunehmend dokumentierte Prozesse, kontrolliertes Konfigurationsmanagement, zuverlässige Diagnostik und Nachweise für Produktionskonsistenz. Zulieferer können darauf mit Systemen reagieren, die ein stärkeres Datenmanagement, sichere Softwareumgebungen, konfigurierbare Testabdeckung und die Integration in Fertigungsplattformen ermöglichen. Die Möglichkeiten beschränken sich nicht auf den Austausch veralteter Anlagen. Bestehende Produktionslinien können durch neue Vorrichtungen, Software, Messmodule oder ergänzende Testtechnologien modernisiert werden. Anbieter von Programmen zur Lebenszyklusmodernisierung können Kapitalengpässe beheben und gleichzeitig die Nutzungsdauer installierter Anlagen verlängern. Dieser Ansatz schafft zudem wiederkehrende Serviceaufträge und kann die Beziehungen zu Kunden stärken, deren Produkte über viele Jahre im Einsatz bleiben.
Aktuelle Entwicklungen
- Juli 2026: Mixx Technologies übernahm das in Bengaluru ansässige Unternehmen Sophic Silicon Technologies und ging eine mehrjährige Fertigungskooperation mit Kaynes Semicon ein. Diese Transaktionen stärken die Kompetenzen von Mixx im Bereich Halbleiterdesign und -fertigung in Indien, unterstützen die Entwicklung einer KI-Siliziumplattform der nächsten Generation und erweitern die Forschungs- und Entwicklungsaktivitäten in Bengaluru.
- August 2025: Circuit Check übernahm Solution Sources Programming (SSP) und vereinte damit SSPs Expertise in den Bereichen Testdesign, Boundary Scan, In-Circuit-Test und Funktionstest mit Circuit Checks Kompetenzen in der Vorrichtungsentwicklung und automatisierten Testtechnik. Durch die Übernahme stärkt Circuit Check seine Präsenz im Silicon Valley und bietet eine integrierte Lösung für Test, Programmierung und Fertigung.
- Januar 2025: Die Agile Circuit Technologies Group (ACT Group) übernahm das britische Unternehmen Active-PCB Solutions und erweiterte damit ihre Dienstleistungen im Bereich der Elektronikfertigung. Die neuen Kompetenzen umfassen elektronische und mechanische Montage, Prototypenbau und Serienproduktion. Durch die Übernahme stärkt die ACT Group ihre Fähigkeit, integrierte Fertigungsunterstützung für Produktentwicklung und Produktion bereitzustellen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -