
Mercado de pruebas en circuito: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (prueba analógica en circuito, prueba mixta en circuito); portabilidad (compacto, de sobremesa); aplicación (electrónica de consumo, aeroespacial y defensa, equipos médicos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009544
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
1.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.590 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,75 %
Índice de crecimiento
Mercado potencial
12.920 millones de dólares estadounidenses
(2026-2034)
El mercado de pruebas en circuito (In-Circuit Test) alcanzó un valor de 1250 millones de dólares en 2025 y se prevé que llegue a los 1590 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 2,75 % entre 2026 y 2034. Este mercado abarca sistemas de pruebas en circuito analógicas y mixtas, tanto compactos como de sobremesa, y se utiliza en aplicaciones de electrónica de consumo, aeroespacial y defensa, equipos médicos y otros sectores. La demanda está ligada a la complejidad de las placas de circuito impreso (PCBA), los requisitos de calidad de fabricación, los ciclos de producción más cortos y la necesidad de detectar defectos en los componentes y el ensamblaje antes de la integración final del sistema.
América del Norte sigue siendo un centro tecnológico y de fabricación de gran importancia estructural, y se prevé que el mercado de pruebas en circuito crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,9 % al 3,4 % durante el período 2026-2034. La demanda se ve impulsada por la electrónica aeroespacial y de defensa, los equipos médicos de alta fiabilidad y la fabricación local de productos electrónicos. La creciente complejidad de las placas y la presión por reducir los defectos están impulsando a los fabricantes a mantener las pruebas eléctricas automatizadas dentro de los flujos de trabajo de producción, integrándolas con métodos funcionales y de escaneo de límites.
Análisis y perspectivas del mercado de pruebas en circuito
- América del Norte : Se estima que América del Norte tendrá una cuota de mercado de pruebas en circuito del 35-39% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 2,9-3,4% entre 2026 y 2034. La electrónica aeroespacial, los equipos médicos, los controles industriales y la infraestructura de fabricación automatizada ya establecida respaldan la inversión sostenida en pruebas.
- EE. UU .: Se estima que Estados Unidos representará entre el 78 % y el 82 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,5 % durante el período 2026-2034, impulsada por la electrónica de defensa y la fabricación de alta fiabilidad.
- Europa : Se estima que Europa representará entre el 27 % y el 30 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,3 % durante el período 2026-2034. Alemania, Francia, el Reino Unido e Italia se benefician de la producción de electrónica industrial y aeroespacial.
- Asia Pacífico : Se estima que Asia Pacífico representará una participación del 27-31% en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 3,1-3,6% durante el período 2026-2034. China, Japón, Corea del Sur, Taiwán e India respaldan la demanda mediante una extensa fabricación de productos electrónicos.
- Segmento más grande : Se estima que las pruebas mixtas en circuito tendrán una cuota de mercado del 58-62% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 2,9-3,4% durante el período 2026-2034, a medida que las placas incorporen tipos de señales cada vez más diversos.
- Segmento de alto crecimiento : Se estima que los sistemas compactos capturarán una cuota de mercado del 36-40% en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 3,2-3,7% durante el período 2026-2034, gracias a entornos de producción flexibles.
- Empresas clave analizadas en detalle : Acculogic Inc., Digitaltest GmbH, HIOKI EE CORPORATION, Keysight Technologies, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd., Seika Machinery, Inc., SPEA SpA, Teradyne, Inc. y Test Research, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las pruebas de producción han evolucionado desde la detección de fallos eléctricos hasta el control de calidad en la fabricación. La generación actual de pruebas de producción incluye pruebas en circuito, pruebas de escaneo de límites, programación, verificación de funcionalidad y diagnóstico. Este desarrollo se debe a la mayor densidad de empaquetado de las placas de circuito impreso (PCBA), el tamaño reducido de los componentes, el diseño de señales mixtas y el aumento del coste derivado de la falta de detección de defectos. La fijación de dispositivos, la biblioteca de software, la optimización de los puntos de prueba y el aislamiento automatizado de fallos siguen siendo aspectos cruciales para la implementación económica de los sistemas de prueba.
La demanda futura en el mercado de pruebas en circuito provendrá principalmente de la fabricación en Asia Pacífico, la producción local de electrónica en la región y la inversión en líneas de producción de alta fiabilidad. Los fabricantes en Norteamérica y Europa se centrarán en la solidez de sus cadenas de suministro y la automatización de los procesos de inspección. Las normativas en los sectores aeroespacial, de defensa, de dispositivos médicos y de electrónica industrial aumentan la necesidad de trazabilidad y control de calidad. Todo ello impulsa las inversiones en equipos de prueba que amplían la cobertura de las pruebas sin incrementar la infraestructura de producción ni las habilidades de los operarios.
Alcance del informe de mercado sobre pruebas en circuito
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.590 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,75% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de pruebas en circuito
El desarrollo del mercado de pruebas en circuito se ve impulsado por la creciente complejidad de los circuitos, los objetivos de mayor calidad y los beneficios económicos de detectar fallos en la fabricación en lugar de en el ensamblaje posterior. La automatización de las pruebas eléctricas permite la medición reproducible de los valores de los componentes, la conectividad, la polaridad, los cortocircuitos, los circuitos abiertos y determinadas condiciones paramétricas. La electrónica de consumo representa un segmento clave del mercado, mientras que los fabricantes aeroespaciales, de defensa y médicos prestan mayor atención a la trazabilidad, la fiabilidad y el control de los procesos de fabricación.
La cadena de valor comprende fabricantes de sistemas de prueba, proveedores de accesorios, empresas de software, proveedores de sondas e interfaces, fabricantes de electrónica, fabricantes por contrato y proveedores de servicios. La rentabilidad de un sistema de prueba depende de la cobertura de las pruebas, el rendimiento, los costos de los accesorios, el esfuerzo de programación, los costos de mantenimiento y la frecuencia de los cambios de producto. Por lo tanto, la dinámica de la oferta se ve cada vez más influenciada por la modularidad y la capacidad de reutilización del software de las plataformas.
El pronóstico del mercado de pruebas en circuito muestra que el posicionamiento competitivo abarca desde proveedores especializados en TIC hasta empresas de pruebas electrónicas diversificadas. Teradyne, Inc. ofrece una amplia gama de soluciones de prueba de placas de producción, y Keysight Technologies, Inc. proporciona equipos de prueba de placas con amplias funciones de medición. Acculogic Inc. ofrece equipos de prueba junto con servicios de desarrollo en sistemas de prueba automatizados, mientras que Digitaltest GmbH y SPEA SpA ofrecen equipos de prueba específicos para la fabricación de productos electrónicos. HIOKI EE CORPORATION, Test Research, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd. y Seika Machinery, Inc. atienden necesidades especiales.
La inversión se ha centrado en aumentar el rendimiento de las pruebas, las herramientas de diagnóstico por software, la modularidad y la integración con los sistemas de ejecución de fabricación (MES). Los proveedores también ofrecen sus equipos para aplicaciones de volumen mixto, donde los fabricantes exigen rapidez en los cambios de configuración sin comprometer el proceso de prueba. Según el informe del mercado de pruebas en circuito, la diferenciación competitiva se está alejando de la capacidad del hardware para incluir la rentabilidad general de las pruebas, la facilidad de programación, la rapidez del servicio, la flexibilidad de los dispositivos de prueba y la compatibilidad con la arquitectura de prueba.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
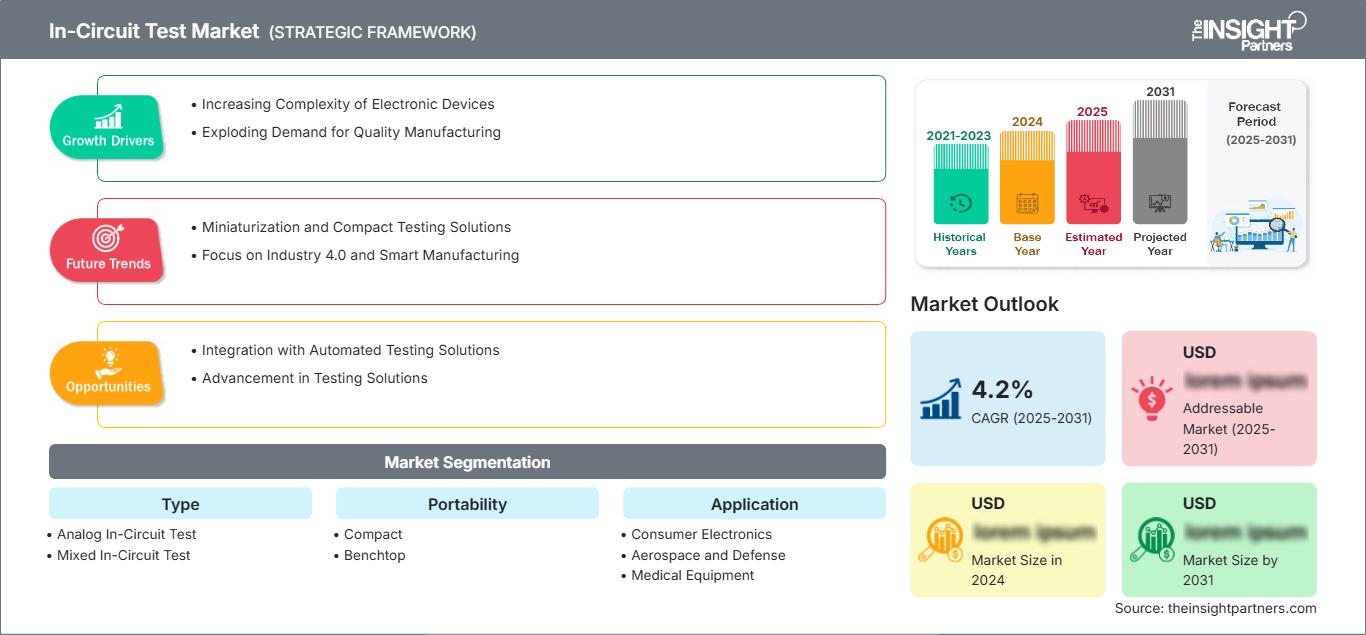
Mercado de pruebas en circuito: Perspectivas estratégicas
Perspectivas regionales
Mercado de pruebas en circuito en Norteamérica
Se estima que Norteamérica representará una cuota de mercado del 35-39% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,9-3,4% hasta 2034. Estados Unidos sigue siendo el pilar de esta región gracias a sus instalaciones en los sectores aeroespacial, de electrónica de defensa, médico, de comunicaciones y de fabricación. Las altas exigencias de fiabilidad hacen que las pruebas eléctricas de las placas de circuito impreso complejas estén altamente automatizadas.
Canadá puede aportar su experiencia en los sectores aeroespacial, de electrónica industrial y de manufactura especializada, mientras que México se beneficia del ensamblaje de productos electrónicos y la deslocalización cercana. En cuanto a las necesidades de manufactura, se observa un creciente interés en el diagnóstico, la trazabilidad y la programación flexible de pruebas. La relocalización y la diversificación de la cadena de suministro pueden generar una mayor inversión en equipos de manufactura a nivel nacional.
Mercado de pruebas en circuito en EE. UU.
Se estima que Estados Unidos representará entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,5 % hasta 2034. Sin embargo, la electrónica aeroespacial y de defensa sigue siendo relevante, ya que la cualificación, la trazabilidad y la menor tolerancia a los defectos hacen que las pruebas automatizadas de placas de circuito impreso sean deseables.
Los dispositivos médicos, los controles industriales y la fabricación de electrónica de consumo son otros ámbitos de aplicación para este tipo de tecnología. Empresas como Acculogic Inc., Keysight Technologies Inc. y Teradyne Inc. mantienen su presencia en el mercado gracias a sus soluciones de prueba, capacidades de programación y productos de medición electrónica. Los fabricantes muestran un creciente interés en tecnologías que combinan las pruebas en circuito con las pruebas funcionales, la programación y el escaneo de límites.
Mercado europeo de pruebas en circuito
Se estima que Europa tendrá una cuota de mercado del 27-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,8-3,3% hasta 2034. Alemania es el mercado líder, impulsado por la automatización industrial, la electrónica automotriz, la tecnología médica y la fabricación de alta fiabilidad. Francia y el Reino Unido aportan la demanda del sector aeroespacial y de defensa.
Alemania cuenta con una ventaja gracias a la concentración de su producción electrónica y su experiencia en ingeniería. Francia se beneficia de la demanda en los sectores aeroespacial, de defensa, transporte y electrónica industrial. El Reino Unido se especializa en el sector aeroespacial, dispositivos médicos, comunicaciones y electrónica especializada. Italia aporta su experiencia en la fabricación de maquinaria industrial y electrónica. España, por su parte, cuenta con una ventaja gracias a su industria automotriz e industrial. La trazabilidad, el diagnóstico y la flexibilidad se han vuelto esenciales para los fabricantes regionales.
Mercado de pruebas en circuito en la región Asia-Pacífico
Se estima que la región APAC representará entre el 27 % y el 31 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,1 % al 3,6 % hasta 2034. China lidera la región, seguida de Japón, Corea del Sur, Taiwán e India. La extensa industria de fabricación de productos electrónicos genera una amplia base instalada para pruebas automatizadas de placas de circuitos impresos.
China tiene ventaja en la producción en masa de productos electrónicos, mientras que Japón cuenta con sistemas avanzados para la fabricación de electrónica industrial y de consumo. Corea del Sur y Taiwán también contribuyen a la fabricación de productos electrónicos y semiconductores, mientras que India está desarrollando sus capacidades de ensamblaje electrónico. Australia tiene una demanda menor, pero especializada. Los programas de localización, la fabricación para la exportación y los requisitos de calidad mejorados impulsan la adopción de equipos de prueba automatizados. Los fabricantes están adoptando plataformas que gestionan múltiples variantes de productos.
Mercado de pruebas en circuito de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 2,9 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda regional, impulsada por la diversificación industrial y la inversión en electrónica. Sudáfrica ofrece una base de fabricación de productos electrónicos relativamente desarrollada, mientras que el resto de Oriente Medio y África se centra en aplicaciones específicas.
Las oportunidades en la región están relacionadas con la automatización industrial, los sistemas de telecomunicaciones, la electrónica de defensa y el surgimiento de nuevos programas de manufactura. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando sistemas industriales avanzados, mientras que Sudáfrica impulsa su industria aeroespacial, la industria de defensa, la minería y la electrónica industrial. La demanda es menor que en las regiones manufactureras desarrolladas, ya que muchos componentes avanzados se importan del extranjero. Sin embargo, los programas de localización y las inversiones en infraestructura pueden contribuir a aumentar la demanda de equipos de prueba de producción en ciertas ubicaciones.
Análisis de segmentación
Tipo
Se estima que el tipo de prueba tendrá una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,3 % durante el período 2026-2034. El alcance del mercado de pruebas en circuito, que abarca tanto las pruebas analógicas como las mixtas, refleja la evolución de las arquitecturas de las placas de circuito impreso (PCBA) y los requisitos de cobertura de las pruebas. Las placas de señales mixtas requieren cada vez más métodos de medición capaces de gestionar diversas características eléctricas sin generar una complejidad excesiva en los dispositivos de fijación o la programación.
- Prueba analógica en circuito : Los sistemas analógicos siguen siendo importantes para placas con predominio de componentes semiconductores resistivos, capacitivos, inductivos y analógicos. Proporcionan comprobaciones estructurales y paramétricas eficientes, donde las mediciones analógicas constituyen el principal requisito de calidad de producción.
- Prueba mixta en circuito : Esta prueba se aplica a placas que combinan circuitos analógicos y digitales. Su importancia estratégica aumenta a medida que los fabricantes de electrónica buscan una mayor cobertura con menos puntos de prueba, al tiempo que se adaptan a arquitecturas de PCBA cada vez más complejas.
Portabilidad
Se prevé que la portabilidad crezca a un ritmo anual compuesto del 2,9 % al 3,4 % durante el periodo 2026-2034. Las configuraciones compactas y de sobremesa se adaptan a diferentes entornos de fabricación, y las decisiones de compra están influenciadas por el rendimiento, el espacio disponible, la complejidad de la placa, la combinación de productos y la frecuencia de los cambios de producción. El mercado de pruebas en circuito favorece cada vez más las arquitecturas de equipos flexibles.
- Compactas : Las plataformas compactas resultan atractivas para fabricantes con espacios de producción limitados y configuraciones de producto variadas. Su flexibilidad permite realizar pruebas distribuidas, trabajar en entornos de ingeniería y en células de fabricación donde la movilidad y el despliegue rápido de los equipos tienen un valor estratégico.
- Sistemas de sobremesa : Los sistemas de sobremesa siguen siendo relevantes para la ingeniería, la fabricación de bajo volumen, la resolución de problemas y la producción especializada. Su configuración accesible permite a los fabricantes realizar pruebas controladas sin la infraestructura asociada a las estaciones de producción automatizadas de mayor tamaño.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,7 % al 3,2 % durante el periodo 2026-2034. La electrónica de consumo impulsa la demanda por volumen, mientras que los sectores aeroespacial y de defensa, así como el de equipos médicos, priorizan la fiabilidad y la trazabilidad. El crecimiento del mercado de pruebas en circuito en todas las aplicaciones depende de la complejidad de la placa, la escala de producción, la rentabilidad de los defectos y el nivel requerido de garantía de calidad automatizada.
- Electrónica de consumo : Los fabricantes de electrónica de consumo priorizan la productividad, la repetibilidad y los cambios rápidos de producto. Las TIC siguen siendo estratégicamente relevantes en entornos de altos volúmenes de producción, donde la detección temprana de defectos resulta económicamente valiosa y justifica la programación de pruebas automatizadas.
- Aeroespacial y Defensa : Las aplicaciones aeroespaciales y de defensa priorizan la fiabilidad, la documentación, la trazabilidad y los estrictos controles de fabricación. Las TIC respaldan estas prioridades al identificar fallos en componentes y ensamblajes antes de que las placas avancen a etapas de integración de sistemas de mayor valor.
- Equipos médicos : Los fabricantes de equipos médicos requieren una calidad de producción constante y procesos trazables. Las pruebas eléctricas automatizadas facilitan una fabricación controlada al identificar defectos antes del ensamblaje de los equipos clínicos, lo que reduce las repeticiones de trabajo y los posibles riesgos de fiabilidad.
- Otras aplicaciones incluyen controles industriales, equipos de comunicaciones, electrónica automotriz y electrónica especializada. La demanda varía según la escala de producción y los requisitos de confiabilidad, lo que genera oportunidades para sistemas de prueba flexibles con cobertura configurable.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Alto rendimiento |
Maduro |
|
Aeroespacial y Defensa |
Medio |
Pruebas de confiabilidad |
Escalada |
|
Equipos médicos |
Medio |
Control de calidad trazable |
Escalada |
|
Otros |
Bajo |
Controles industriales |
Emergente |
Factores que impulsan el crecimiento del mercado de pruebas en circuito y análisis de su impacto
La creciente complejidad de las placas de circuito impreso aumenta la demanda de detección automatizada de fallos.
Las placas de circuito impreso modernas integran más componentes, diseños más compactos, mayor número de pines y funciones eléctricas mixtas, lo que aumenta la probabilidad de que la inspección manual por sí sola no detecte defectos de fabricación. Las pruebas eléctricas automatizadas proporcionan resultados de medición y procedimientos de diagnóstico consistentes, lo que las hace útiles incluso antes de que la placa pase por el costoso proceso de ensamblaje. El efecto se nota más cuando una placa defectuosa puede provocar retrabajos en diferentes etapas de producción o incluso dañar el producto final de alto valor. Actualmente, las empresas consideran la cobertura de las pruebas junto con la velocidad y el esfuerzo invertido en la programación del equipo, en lugar de ver las pruebas de circuitos integrados como un procedimiento de inspección independiente. Los equipos que se adaptan fácilmente a los cambios en el diseño de la placa pueden ayudar a minimizar los costos derivados de los cambios frecuentes en el diseño del producto.
Los requisitos de mayor calidad aumentan el valor del aislamiento temprano de defectos.
Los fabricantes de los sectores aeroespacial, de defensa, médico, industrial y de comunicaciones se enfrentan a costes sustanciales cuando se detectan defectos eléctricos en etapas avanzadas del ensamblaje. El aislamiento inicial reduce el tiempo necesario para la resolución de problemas y permite al fabricante determinar si el problema se debe a los componentes, la soldadura, la conexión o el ensamblaje. Por lo tanto, la automatización de las TIC no solo resulta beneficiosa en términos de control de procesos en la fabricación, sino también en el control de calidad al final de la línea de producción. Su importancia se ve reforzada en escenarios donde se requiere documentación de las pruebas realizadas, consistencia en los procedimientos utilizados y registro de calidad. En industrias con un alto nivel de fiabilidad, las TIC se convierten en una necesidad, incluso con niveles de producción bajos en comparación con la electrónica de consumo, debido a los elevados costes asociados.
La fabricación flexible aumenta la demanda de plataformas de prueba escalables.
Los fabricantes de productos electrónicos operan cada vez más con múltiples variantes de producto, ciclos de producción más cortos y líneas de fabricación distribuidas geográficamente. Este entorno genera demanda de plataformas de prueba que puedan configurarse rápidamente sin necesidad de una intervención excesiva de utillaje, programación o operarios. Los sistemas compactos pueden servir a las células de producción flexibles, mientras que las plataformas automatizadas de mayor tamaño siguen siendo importantes para la fabricación de alto volumen. El impacto comercial se traduce en una transición gradual hacia arquitecturas modulares que permiten a los fabricantes aumentar la capacidad o añadir funcionalidades de prueba sin reemplazar toda la plataforma. La compatibilidad del software también adquiere una importancia estratégica, ya que los fabricantes pueden reutilizar bibliotecas, diagnósticos y estrategias de prueba entre generaciones de productos. Por lo tanto, los proveedores que combinan la flexibilidad del hardware con el soporte de ingeniería pueden obtener valor tanto de la compra de nuevos equipos como de los cambios continuos en los programas. Esto refuerza la importancia del servicio, la programación, el diseño de utillaje y el soporte durante todo el ciclo de vida.
Tendencias futuras del mercado de pruebas en circuito
Convergencia de las TIC con las pruebas funcionales y de escaneo de límites.
Es probable que las tendencias del mercado de pruebas en circuito favorezcan cada vez más las plataformas unificadas que combinan pruebas estructurales, paramétricas, de programación, de escaneo de límites y funcionales seleccionadas. Los fabricantes buscan una mayor cobertura de defectos sin generar cuellos de botella adicionales en la producción ni tener que transferir placas entre varias estaciones. La orquestación de software puede coordinar diferentes métodos de prueba y consolidar los resultados en un único registro de producción. Este enfoque es particularmente relevante para la electrónica compleja, donde las pruebas en circuito convencionales pueden no caracterizar completamente el comportamiento a alta velocidad o en modo de misión. Por lo tanto, la ventaja competitiva futura dependerá de la eficacia con la que los proveedores combinen métodos complementarios, manteniendo al mismo tiempo el rendimiento y la claridad del diagnóstico. Las plataformas que admiten la expansión incremental también pueden reducir el riesgo de capital, permitiendo a los fabricantes añadir capacidades a medida que evolucionan los requisitos del producto. Dichas arquitecturas deberían mejorar la utilización de los equipos en todas las familias de productos y volúmenes de producción.
Los diagnósticos basados en datos transforman la economía de las pruebas de producción.
Se espera que los sistemas futuros utilicen datos de prueba más completos para identificar patrones de fabricación recurrentes, aislar desviaciones en los procesos y respaldar la gestión predictiva de la calidad. En lugar de tratar cada fallo como un evento independiente, los fabricantes pueden correlacionar mediciones entre componentes, revisiones de placas, líneas de producción y periodos de tiempo. Esto puede mejorar la resolución de problemas y ayudar a los ingenieros a identificar causas sistemáticas antes de que aumenten las tasas de defectos. La integración con los sistemas de ejecución de fabricación y el análisis de fábrica será cada vez más importante a medida que los entornos de producción se vuelvan más conectados. La inteligencia artificial puede ayudar en el diagnóstico, aunque su implementación práctica dependerá de conjuntos de datos fiables, explicabilidad y compatibilidad con el software de prueba existente. Los proveedores que ofrecen acceso a datos estructurados, visualización y análisis junto con el hardware de prueba pueden fortalecer la fidelización de clientes. El resultado es un papel más amplio para las TIC dentro de los sistemas de calidad de fabricación digital.
Oportunidades de mercado para pruebas en circuito
Expansión de la fabricación de productos electrónicos en India y el sudeste asiático.
Las previsiones del mercado de pruebas en circuito apuntan a oportunidades en las nuevas regiones de fabricación de productos electrónicos, donde la capacidad de producción se está expandiendo y los fabricantes están adoptando sistemas de calidad más formalizados. India y el sudeste asiático son particularmente relevantes, ya que el ensamblaje de productos electrónicos, la fabricación por contrato y los ecosistemas de componentes se están desarrollando en múltiples categorías de productos. Los proveedores de equipos pueden dirigirse a estos mercados mediante soporte de ingeniería local, capacitación, servicios de utillaje y plataformas modulares adaptadas a distintos volúmenes de producción. Las alianzas con fabricantes por contrato pueden proporcionar acceso a múltiples programas y reducir los costes de adquisición de clientes. Los proveedores también deberían considerar centros de servicio regionales, ya que la resolución rápida de problemas es fundamental cuando los equipos de prueba automatizados se convierten en un cuello de botella en la producción. Por lo tanto, un modelo de soporte local puede mejorar la utilización de los equipos y generar ingresos recurrentes mediante la programación, el mantenimiento, la calibración y las actualizaciones, al tiempo que fomenta las relaciones a largo plazo con los clientes.
Modernización de las pruebas para electrónica de alta fiabilidad
Los fabricantes de electrónica aeroespacial, de defensa y médica ofrecen a los proveedores la oportunidad de integrar las TIC avanzadas en una modernización integral de la garantía de calidad. Estos clientes exigen cada vez más procesos documentados, una gestión de configuración controlada, diagnósticos fiables y pruebas de la consistencia de la producción. Los proveedores pueden responder con sistemas que ofrecen una gestión de datos más sólida, entornos de software seguros, cobertura de pruebas configurable e integración con plataformas de ejecución de fabricación. La oportunidad no se limita a la sustitución de equipos obsoletos. Las líneas de producción existentes pueden actualizarse mediante nuevos dispositivos, software, módulos de medición o tecnologías de prueba complementarias. Los proveedores que ofrecen programas de modernización del ciclo de vida pueden abordar las limitaciones de capital al tiempo que extienden la vida útil de los equipos instalados. Este enfoque también crea oportunidades de servicio recurrentes y puede fortalecer las relaciones de los proveedores con los clientes cuyos productos permanecen en producción durante muchos años.
Novedades recientes
- Julio de 2026: Mixx Technologies adquirió Sophic Silicon Technologies, con sede en Bengaluru, e inició una colaboración plurianual de fabricación con Kaynes Semicon. Estas transacciones fortalecen las capacidades de diseño y fabricación de semiconductores de Mixx en India, impulsando el desarrollo de una plataforma de silicio para IA de próxima generación y expandiendo sus operaciones de I+D en Bengaluru.
- Agosto de 2025: Circuit Check adquirió Solution Sources Programming (SSP), combinando la experiencia de SSP en diseño para pruebas, escaneo de límites, pruebas en circuito y pruebas funcionales con las capacidades de diseño de dispositivos y de ingeniería de pruebas automatizadas de Circuit Check. Esta adquisición amplía la presencia de Circuit Check en Silicon Valley y crea una solución integrada de pruebas, programación y fabricación.
- Enero de 2025: Agile Circuit Technologies Group adquirió la empresa británica Active-PCB Solutions, ampliando así sus servicios de fabricación electrónica mediante capacidades que abarcan el ensamblaje electrónico y mecánico, la creación de prototipos y la producción en volumen. Esta adquisición refuerza la capacidad de ACT Group para brindar soporte integral a la fabricación, abarcando desde el desarrollo de productos hasta la producción.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -