
Mercato dei test in circuito: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei test in-circuit (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (test in-circuit analogico, test in-circuit misto); portabilità (compatto, da banco); applicazione (elettronica di consumo, aerospaziale e difesa, apparecchiature mediche, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009544
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
1,25 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1,59 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,75 %
Tasso di crescita
Mercato di riferimento
12,92 miliardi di dollari USA
(2026-2034)
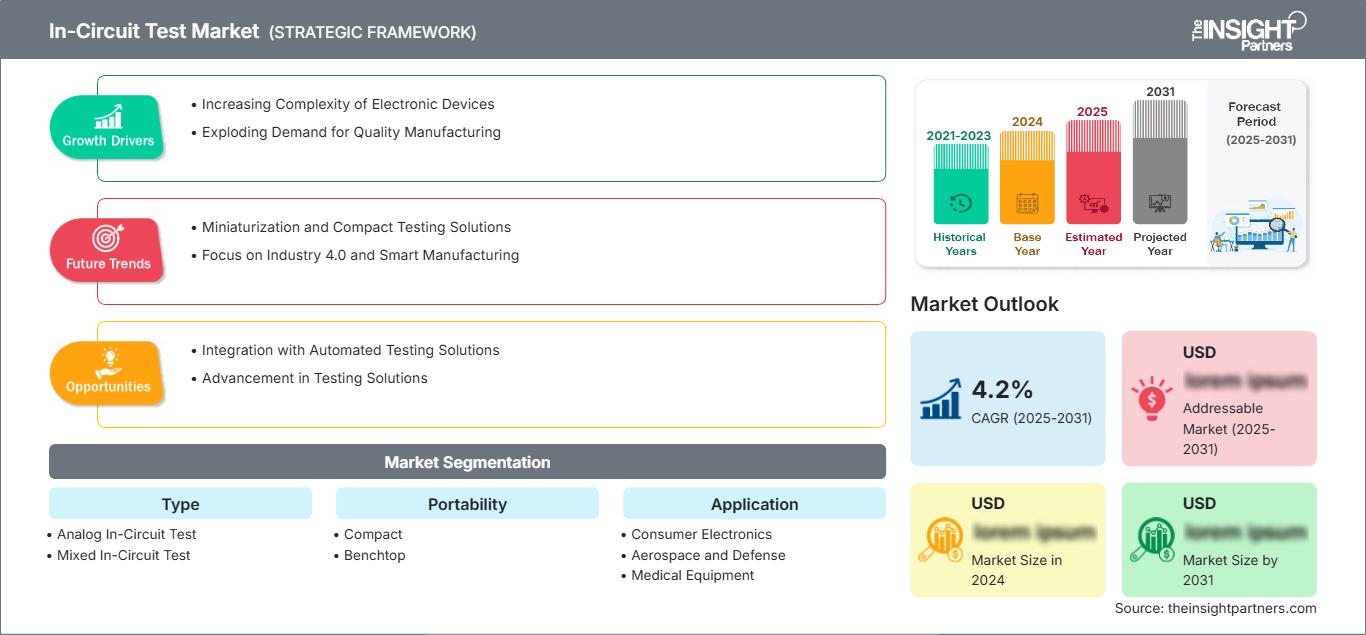
Il mercato dei test in-circuit (In-Circuit Test) ha un valore di 1,25 miliardi di dollari nel 2025 e si prevede che raggiungerà 1,59 miliardi di dollari entro il 2034, registrando un CAGR del 2,75% nel periodo 2026-2034. Il mercato comprende sistemi di test in-circuit analogici e misti, in configurazioni compatte e da banco, destinati ad applicazioni nei settori dell'elettronica di consumo, aerospaziale e della difesa, delle apparecchiature mediche e altri. La domanda è legata alla complessità dei PCBA, ai requisiti di qualità della produzione, ai cicli di produzione più brevi e alla necessità di rilevare difetti di componenti e assemblaggi prima dell'integrazione finale del sistema.
Il Nord America rimane un polo manifatturiero e tecnologico di fondamentale importanza strutturale, con un mercato dei test in-circuit (In-Circuit Test) che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 2,9-3,4% nel periodo 2026-2034. La domanda è sostenuta dall'elettronica aerospaziale e della difesa, dalle apparecchiature mediche ad alta affidabilità e dalla produzione locale di componenti elettronici. La crescente complessità delle schede e la pressione per ridurre i difetti non rilevati incoraggiano i produttori a mantenere i test elettrici automatizzati all'interno dei flussi di lavoro di produzione, integrandoli con metodi funzionali e boundary-scan.
Analisi e approfondimenti sul mercato dei test in-circuit.
- Nord America : Si stima che il Nord America deterrà una quota di mercato del 35-39% nel settore dei test in-circuit nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,9-3,4% tra il 2026 e il 2034. L'elettronica aerospaziale, le apparecchiature mediche, i controlli industriali e le consolidate infrastrutture di produzione automatizzata supportano investimenti costanti nel settore dei test.
- USA : Si stima che gli Stati Uniti rappresenteranno il 78-82% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,0-3,5% nel periodo 2026-2034, trainati dall'elettronica per la difesa e dalla produzione ad alta affidabilità.
- Europa : si stima che l'Europa rappresenterà una quota del 27-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,8-3,3% nel periodo 2026-2034. Germania, Francia, Regno Unito e Italia trarranno vantaggio dalla produzione di elettronica industriale e aerospaziale.
- Asia-Pacifico : si stima che la regione Asia-Pacifico rappresenterà una quota del 27-31% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 3,1-3,6% nel periodo 2026-2034. Cina, Giappone, Corea del Sud, Taiwan e India sostengono la domanda grazie alla loro estesa produzione di componenti elettronici.
- Il segmento più ampio , quello dei test in-circuit misti, dovrebbe detenere una quota di mercato del 58-62% nel 2025 e crescere a un CAGR del 2,9-3,4% nel periodo 2026-2034, man mano che le schede integrano tipologie di segnale sempre più diversificate.
- Segmento ad alta crescita : si stima che i sistemi compatti conquisteranno una quota di mercato del 36-40% nel 2025 e si espanderanno a un tasso di crescita annuo composto (CAGR) del 3,2-3,7% nel periodo 2026-2034, grazie ad ambienti di produzione flessibili.
- Aziende chiave analizzate nel dettaglio : Acculogic Inc., Digitaltest GmbH, HIOKI EE CORPORATION, Keysight Technologies, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd., Seika Machinery, Inc., SPEA SpA, Teradyne, Inc. e Test Research, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I test di produzione si sono evoluti dal rilevamento dei guasti elettrici al controllo qualità nella produzione. I test di produzione di ultima generazione includono test in-circuit, test boundary-scan, programmazione, verifica della funzionalità e diagnostica. Questa evoluzione è dovuta alla maggiore densità di componenti nei PCBA, alle dimensioni ridotte dei componenti, alla progettazione a segnale misto e all'aumento dei costi derivanti dalla mancata individuazione dei difetti. L'allestimento, la libreria di software, l'ottimizzazione dei punti di test e l'isolamento automatico dei guasti continuano a essere considerazioni critiche per un'implementazione economica dei sistemi di test.
La domanda futura nel mercato dei test in-circuit proverrà in gran parte dalla produzione nella regione Asia-Pacifico, dalla produzione locale di elettronica nella regione e dagli investimenti in linee di produzione ad alta affidabilità. I produttori in Nord America ed Europa si concentreranno sulla robustezza delle loro catene di fornitura e sull'automazione dei processi di ispezione. I requisiti normativi nei settori aerospaziale, della difesa, dei dispositivi medici e dell'elettronica industriale aumentano la necessità di tracciabilità e controllo qualità. Tutto ciò supporta gli investimenti in apparecchiature di test che aumentano la copertura dei test senza incrementare l'ingombro della produzione e le competenze degli operatori.
Ambito del rapporto sul mercato dei test in-circuit
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,25 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 1,59 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,75% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei test in-circuit
Lo sviluppo del mercato dei test in-circuit è trainato dalla crescente complessità dei circuiti, da obiettivi di qualità più elevati e dai vantaggi economici derivanti dall'individuazione dei guasti in fase di produzione anziché in fase di assemblaggio. L'automazione dei test elettrici consente la misurazione riproducibile dei valori dei componenti, della connettività, della polarità, dei cortocircuiti, dei circuiti aperti e di determinate condizioni parametriche. L'elettronica di consumo rappresenta un segmento di mercato chiave, mentre i produttori dei settori aerospaziale, della difesa e medicale prestano maggiore attenzione alla tracciabilità, all'affidabilità e al controllo dei processi produttivi.
La catena del valore comprende produttori di sistemi di test, fornitori di dispositivi di fissaggio, aziende di software, fornitori di sonde e interfacce, produttori di componenti elettronici, produttori a contratto e fornitori di servizi. L'economicità di un sistema di test dipende dalla copertura dei test, dalla produttività, dai costi dei dispositivi di fissaggio, dall'impegno di programmazione, dai costi di manutenzione e dalla frequenza delle modifiche al prodotto. Le dinamiche dell'offerta sono quindi sempre più influenzate dalla modularità e dalle capacità di riutilizzo del software delle piattaforme.
Le previsioni del mercato dei test in-circuit (I-CUT) mostrano che il posizionamento competitivo spazia dai fornitori specializzati di ICT alle aziende diversificate nel settore dei test elettronici. Teradyne, Inc. offre una vasta gamma di soluzioni per il collaudo di schede di produzione, mentre Keysight Technologies, Inc. fornisce apparecchiature di test per schede con funzionalità di misurazione avanzate. Acculogic Inc. offre apparecchiature di test e servizi di sviluppo per sistemi di test automatizzati, mentre Digitaltest GmbH e SPEA SpA offrono apparecchiature di test dedicate alla produzione di componenti elettronici. HIOKI EE CORPORATION, Test Research, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd. e Seika Machinery, Inc. si rivolgono a esigenze specifiche.
L'attenzione degli investimenti si è spostata verso una maggiore produttività dei test, strumenti di diagnostica software, modularità e integrazione con i sistemi MES (Manufacturing Execution System). I fornitori offrono inoltre le proprie apparecchiature per applicazioni a volumi misti, in cui i produttori richiedono velocità di cambio formato senza compromettere il processo di test. Secondo il rapporto In-Circuit Test Market, la differenziazione competitiva si sta spostando dalle sole capacità hardware a fattori quali l'economicità complessiva del test, la facilità di programmazione, la rapidità di assistenza, la flessibilità delle apparecchiature e la compatibilità con l'architettura di test.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei test in-circuit: spunti strategici
Approfondimenti regionali
Mercato nordamericano dei test in-circuit
Si stima che il Nord America rappresenterà una quota del 35-39% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,9-3,4% fino al 2034. Gli Stati Uniti continuano a essere il punto di riferimento in questa regione, grazie ai loro impianti per l'elettronica aerospaziale e della difesa, il settore medicale, le telecomunicazioni e la produzione. Gli elevati requisiti di affidabilità rendono i test elettrici di schede a circuito stampato (PCBA) complesse altamente automatizzati.
Il Canada può fornire contributi grazie alle sue competenze nei settori aerospaziale, dell'elettronica industriale e della produzione specializzata, mentre il Messico trae vantaggio dall'assemblaggio di componenti elettronici e dal nearshoring. In termini di esigenze produttive, si registra una crescente attenzione alla diagnostica, alla tracciabilità e alla programmazione flessibile dei test. Il rientro della produzione in patria e la diversificazione della catena di approvvigionamento possono comportare un aumento degli investimenti in attrezzature di produzione a livello nazionale.
Mercato statunitense dei test in-circuit
Si stima che gli Stati Uniti rappresenteranno il 78-82% della domanda nordamericana nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 3,0-3,5% fino al 2034. Tuttavia, l'elettronica per il settore aerospaziale e della difesa continua a essere rilevante, poiché la qualificazione, la tracciabilità e la minore tolleranza ai difetti rendono auspicabili i test automatizzati dei PCB.
I dispositivi medici, i controlli industriali e la produzione di elettronica di consumo sono altri settori di applicazione per questo tipo di tecnologia. Aziende come Acculogic Inc., Keysight Technologies Inc. e Teradyne Inc. mantengono la loro presenza sul mercato grazie alle soluzioni di test, alle capacità di programmazione e ai prodotti di misurazione elettronica. I produttori sono sempre più interessati alle tecnologie che uniscono il test in-circuit con il test funzionale, la programmazione e il boundary scan.
Mercato europeo dei test in-circuit
Si stima che l'Europa deterrà una quota di mercato del 27-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,3% fino al 2034. La Germania è il mercato leader, trainata dall'automazione industriale, dall'elettronica automobilistica, dalla tecnologia medica e dalla produzione ad alta affidabilità. Francia e Regno Unito contribuiscono con la domanda proveniente dai settori aerospaziale e della difesa.
La Germania gode di un vantaggio grazie alla concentrazione della produzione di elettronica e alla sua competenza ingegneristica. In Francia, la valutazione della domanda avviene grazie ai settori aerospaziale, della difesa, dei trasporti e dell'elettronica industriale. Il Regno Unito si occupa dei settori aerospaziale, dei dispositivi medici, delle comunicazioni e dell'elettronica specializzata. L'Italia contribuisce grazie alla sua produzione di macchinari industriali ed elettronica. Infine, la Spagna ha un vantaggio grazie alla sua produzione automobilistica e industriale. Tracciabilità, diagnostica e flessibilità sono diventate essenziali per i produttori regionali.
Mercato dei test in-circuit nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,6% fino al 2034. La Cina è leader nella regione, seguita da Giappone, Corea del Sud, Taiwan e India. L'intensa attività manifatturiera nel settore dell'elettronica crea una vasta base installata per il collaudo automatizzato delle schede.
La Cina ha un vantaggio nella produzione di massa di componenti elettronici, mentre il Giappone possiede sistemi avanzati per la produzione di elettronica industriale e di consumo. Anche la Corea del Sud e Taiwan contribuiscono alla produzione di elettronica e semiconduttori, mentre l'India sta sviluppando le proprie capacità di assemblaggio di componenti elettronici. L'Australia ha una domanda inferiore ma specializzata. I programmi di localizzazione, la produzione per l'esportazione e i requisiti di qualità più rigorosi favoriscono l'adozione di apparecchiature di test automatizzate. I produttori si stanno orientando verso piattaforme in grado di gestire molteplici varianti di prodotto.
Mercato dei test in-circuit in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 2,4-2,9% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti guideranno la domanda regionale, sostenuti dalla diversificazione industriale e dagli investimenti nel settore dell'elettronica. Il Sudafrica offre una base produttiva di elettronica relativamente sviluppata, mentre il resto del Medio Oriente e dell'Africa rimarrà caratterizzato da una focalizzazione su applicazioni specifiche.
Le opportunità nella regione sono legate all'automazione industriale, ai sistemi di telecomunicazione, all'elettronica per la difesa e all'emergere di nuovi programmi di produzione. L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando sistemi industriali avanzati, mentre il Sudafrica punta sui settori aerospaziale, della difesa, minerario ed elettronico industriale. La domanda è inferiore rispetto alle regioni manifatturiere più sviluppate, poiché molti assemblaggi complessi vengono importati dall'estero. Tuttavia, i programmi di localizzazione e gli investimenti infrastrutturali possono contribuire a incrementare la domanda di apparecchiature per il collaudo della produzione in determinate aree.
Analisi di segmentazione
Tipo
Si prevede che questo tipo di prodotto crescerà con un CAGR del 2,8-3,3% nel periodo 2026-2034. L'ambito del mercato dei test in-circuit, che comprende test in-circuit analogici e test in-circuit misti, riflette l'evoluzione delle architetture PCBA e dei requisiti di copertura dei test. Le schede a segnale misto richiedono sempre più spesso approcci di misurazione in grado di gestire diverse caratteristiche elettriche senza creare un'eccessiva complessità di fissaggio o programmazione.
- Test analogico in circuito : i sistemi analogici rimangono importanti per le schede dominate da componenti resistivi, capacitivi, induttivi e a semiconduttore analogici. Forniscono verifiche strutturali e parametriche efficienti laddove le misurazioni analogiche costituiscono il principale requisito di qualità della produzione.
- Test in-circuit misto : il test in-circuit misto si applica alle schede che combinano circuiti analogici e digitali. La sua importanza strategica aumenta in quanto i produttori di elettronica cercano una copertura più ampia con un minor numero di test, pur dovendo gestire architetture PCBA sempre più complesse.
Portabilità
Si prevede che la portabilità crescerà con un CAGR del 2,9-3,4% nel periodo 2026-2034. Le configurazioni compatte e da banco si adattano a diversi ambienti di produzione, con decisioni di acquisto influenzate dalla produttività, dallo spazio disponibile, dalla complessità delle schede, dal mix di prodotti e dalla frequenza dei cambi di produzione. Il mercato dei test in-circuit (I-CTS) privilegia sempre più architetture di apparecchiature flessibili.
- Compatte : Le piattaforme compatte sono ideali per i produttori con spazi di produzione limitati e configurazioni di prodotto varie. La loro flessibilità supporta ambienti di test, ingegneria e celle di produzione distribuiti, dove la mobilità delle apparecchiature e la rapida implementazione rivestono un'importanza strategica.
- Sistemi da banco : I sistemi da banco rimangono rilevanti per l'ingegneria, la produzione di piccoli volumi, la risoluzione dei problemi e la produzione specializzata. La loro configurazione accessibile può supportare i produttori che necessitano di test controllati senza l'infrastruttura associata alle stazioni di produzione automatizzate più grandi.
Applicazione
Si prevede che il mercato dei test in-circuit (I-CST) crescerà con un CAGR (tasso di crescita annuale composto) del 2,7-3,2% nel periodo 2026-2034. L'elettronica di consumo è trainata dai volumi di produzione, mentre i settori aerospaziale e della difesa e delle apparecchiature mediche privilegiano l'affidabilità e la tracciabilità. La crescita del mercato dei test in-circuit, a seconda delle applicazioni, dipende dalla complessità delle schede, dalla scala di produzione, dall'economia dei difetti e dal livello richiesto di garanzia di qualità automatizzata.
- Elettronica di consumo : i produttori di elettronica di consumo danno priorità alla produttività, alla ripetibilità e alla rapidità dei cambi di prodotto. Le tecnologie dell'informazione e della comunicazione (TIC) rimangono strategicamente rilevanti laddove gli elevati volumi di produzione rendono economicamente vantaggioso il rilevamento precoce dei difetti e giustificano la programmazione automatizzata dei test.
- Settore aerospaziale e della difesa : le applicazioni aerospaziali e della difesa pongono l'accento su affidabilità, documentazione, tracciabilità e rigorosi controlli di produzione. Le tecnologie dell'informazione e della comunicazione (TIC) supportano queste priorità identificando i difetti dei componenti e degli assemblaggi prima che le schede passino alle fasi di integrazione di sistema a maggior valore aggiunto.
- Apparecchiature mediche : i produttori di apparecchiature mediche richiedono una qualità di produzione costante e processi tracciabili. I test elettrici automatizzati supportano una produzione controllata, identificando i difetti prima dell'assemblaggio delle apparecchiature cliniche, riducendo le rilavorazioni a valle e i potenziali rischi per l'affidabilità.
- Altri ambiti di applicazione: Tra le altre applicazioni si annoverano i controlli industriali, le apparecchiature di comunicazione, l'elettronica automobilistica e l'elettronica specializzata. La domanda varia in base alla scala di produzione e ai requisiti di affidabilità, creando opportunità per sistemi di test flessibili con copertura configurabile.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Elevata produttività |
Maturo |
|
Aerospazio e Difesa |
Mezzo |
Test di affidabilità |
Scalatura |
|
Apparecchiature mediche |
Mezzo |
Controllo qualità tracciabile |
Scalatura |
|
Altri |
Basso |
Controlli industriali |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei test in-circuit.
La crescente complessità delle schede a circuiti stampati (PCBA) aumenta la domanda di sistemi automatizzati di rilevamento dei guasti.
Le moderne schede a circuito stampato (PCBA) integrano un numero maggiore di componenti, layout più compatti, un numero più elevato di pin e funzioni elettriche miste, aumentando la probabilità che la sola ispezione manuale non rilevi difetti di fabbricazione. I test elettrici automatizzati forniscono risultati di misurazione e procedure diagnostiche coerenti, rendendo la procedura utile anche prima che la scheda venga sottoposta al costoso processo di assemblaggio. L'impatto è maggiore quando una PCBA difettosa può comportare rilavorazioni in diverse fasi di produzione o addirittura compromettere il prodotto finale di alto valore. Le aziende ora considerano la copertura dei test insieme alla velocità e all'impegno impiegato nella programmazione delle apparecchiature, piuttosto che considerare i test di controllo qualità (ICT) come una procedura di ispezione indipendente. Le apparecchiature in grado di adattarsi facilmente alle modifiche nella progettazione della scheda possono contribuire a minimizzare i costi derivanti da frequenti modifiche alla progettazione del prodotto.
Requisiti di qualità più elevati aumentano il valore dell'individuazione precoce dei difetti.
I produttori dei settori aerospaziale, della difesa, medicale, industriale e delle telecomunicazioni si trovano ad affrontare costi considerevoli quando i difetti elettrici vengono rilevati in fase avanzata di assemblaggio. L'isolamento iniziale riduce i tempi necessari per la risoluzione dei problemi e consente al produttore di determinare se il problema è dovuto a componenti, saldature, connessioni o assemblaggio. Le tecnologie dell'informazione e della comunicazione (TIC), essendo automatizzate, risultano quindi vantaggiose non solo in termini di controllo dei processi produttivi, ma anche per il controllo qualità a fine linea. La loro importanza è ulteriormente accresciuta in contesti in cui è necessaria la documentazione dei test effettuati, la coerenza delle procedure utilizzate e la registrazione della qualità. Nei settori in cui è richiesto un elevato livello di affidabilità, le TIC diventano indispensabili, a prescindere dai bassi livelli di produzione rispetto all'elettronica di consumo, a causa degli elevati costi associati.
La produzione flessibile aumenta la domanda di piattaforme di test scalabili.
I produttori di elettronica utilizzano sempre più spesso varianti di prodotto multiple, cicli di produzione più brevi e linee di produzione distribuite geograficamente. Questo contesto crea una domanda di piattaforme di test che possano essere configurate rapidamente senza eccessivi interventi di attrezzature, programmazione o operatore. I sistemi compatti possono essere utilizzati in celle di produzione flessibili, mentre le piattaforme automatizzate più grandi rimangono importanti per la produzione ad alto volume. L'impatto commerciale si traduce in un graduale spostamento verso architetture modulari che consentono ai produttori di scalare la capacità o aggiungere funzionalità di test senza sostituire l'intera piattaforma. Anche la compatibilità del software diventa strategicamente importante, poiché i produttori possono riutilizzare librerie, diagnostica e strategie di test tra le diverse generazioni di prodotto. I fornitori che combinano la flessibilità hardware con il supporto ingegneristico possono quindi trarre valore sia dai nuovi acquisti di apparecchiature sia dalle continue modifiche ai programmi. Ciò rafforza il ruolo dei servizi, della programmazione, della progettazione di attrezzature e del supporto per l'intero ciclo di vita del prodotto.
Tendenze future del mercato dei test in-circuit
Convergenza delle tecnologie dell'informazione e della comunicazione (TIC) con i test funzionali e di boundary-scan.
È probabile che il mercato dei test in-circuit (I-CUT) si orienti sempre più verso piattaforme unificate che combinano test strutturali, parametrici, di programmazione, boundary-scan e test funzionali selezionati. I produttori desiderano una copertura più ampia dei difetti senza creare ulteriori colli di bottiglia nella produzione o trasferire schede tra diverse stazioni. L'orchestrazione software può coordinare diversi metodi di test e consolidare i risultati in un unico record di produzione. Questo approccio è particolarmente rilevante per l'elettronica complessa, dove i test I-CUT convenzionali potrebbero non essere in grado di caratterizzare completamente il comportamento ad alta velocità o in modalità mission-critical. Il vantaggio competitivo futuro dipenderà quindi da quanto efficacemente i fornitori combineranno metodi complementari, preservando al contempo la produttività e la chiarezza diagnostica. Le piattaforme che supportano l'espansione incrementale possono anche ridurre il rischio di capitale, consentendo ai produttori di aggiungere funzionalità man mano che i requisiti del prodotto si evolvono. Tali architetture dovrebbero migliorare l'utilizzo delle apparecchiature tra le diverse famiglie di prodotti e i volumi di produzione.
La diagnostica basata sui dati ridefinisce l'economia dei test di produzione.
Si prevede che i sistemi futuri utilizzeranno dati di test più ricchi per identificare modelli di produzione ricorrenti, isolare le deviazioni di processo e supportare la gestione predittiva della qualità. Invece di trattare ogni guasto come un evento indipendente, i produttori possono correlare le misurazioni tra componenti, revisioni delle schede, linee di produzione e periodi di tempo. Ciò può migliorare la risoluzione dei problemi e aiutare gli ingegneri a identificare le cause sistemiche prima che i tassi di difettosità aumentino. L'integrazione con i sistemi di gestione della produzione (MES) e l'analisi dei dati di fabbrica diventerà sempre più importante man mano che gli ambienti di produzione diventeranno più interconnessi. L'intelligenza artificiale può essere d'aiuto nella diagnosi, sebbene l'implementazione pratica dipenderà da set di dati affidabili, interpretabilità e compatibilità con il software di test esistente. I fornitori che offrono accesso a dati strutturati, visualizzazione e analisi insieme all'hardware di test possono rafforzare la fidelizzazione dei clienti. Il risultato è un ruolo più ampio per le tecnologie dell'informazione e della comunicazione (TIC) all'interno dei sistemi di qualità della produzione digitale.
Opportunità di mercato per i test in circuito
Espansione della produzione di elettronica in India e nel Sud-est asiatico
Le previsioni di mercato per i test in-circuit indicano opportunità nelle aree emergenti della produzione elettronica, dove la capacità produttiva è in espansione e i produttori stanno adottando sistemi di qualità più formalizzati. L'India e il Sud-est asiatico sono particolarmente rilevanti, poiché si stanno sviluppando ecosistemi di assemblaggio elettronico, produzione conto terzi e componenti in diverse categorie di prodotto. I fornitori di apparecchiature possono rivolgersi a questi mercati attraverso supporto ingegneristico localizzato, formazione, servizi di attrezzaggio e piattaforme modulari adatte a diversi volumi di produzione. Le partnership con i produttori conto terzi possono fornire accesso a molteplici programmi e ridurre i costi di acquisizione clienti. I fornitori dovrebbero anche prendere in considerazione centri di assistenza regionali, poiché una rapida risoluzione dei problemi è fondamentale quando le apparecchiature di test automatizzate diventano un collo di bottiglia nella produzione. Un modello di supporto localizzato può quindi migliorare l'utilizzo delle apparecchiature e generare entrate ricorrenti attraverso programmazione, manutenzione, calibrazione e aggiornamenti, supportando al contempo relazioni a lungo termine con i clienti.
Modernizzazione dei test per l'elettronica ad alta affidabilità
I produttori di elettronica per i settori aerospaziale, della difesa e medicale offrono ai fornitori l'opportunità di posizionare le tecnologie ICT avanzate come parte integrante di una più ampia modernizzazione del controllo qualità. Questi clienti richiedono sempre più processi documentati, una gestione controllata della configurazione, una diagnostica affidabile e la dimostrazione della coerenza della produzione. I fornitori possono rispondere con sistemi che offrono una gestione dei dati più efficace, ambienti software sicuri, copertura di test configurabile e integrazione con le piattaforme di gestione della produzione (MES). L'opportunità non si limita alla sostituzione delle apparecchiature obsolete. Le linee di produzione esistenti possono essere aggiornate con nuove attrezzature, software, moduli di misurazione o tecnologie di test complementari. I fornitori che offrono programmi di modernizzazione del ciclo di vita possono affrontare i vincoli di capitale, estendendo al contempo la durata utile delle apparecchiature installate. Questo approccio crea inoltre opportunità di assistenza ricorrenti e può rafforzare i rapporti tra i fornitori e i clienti i cui prodotti rimangono in produzione per molti anni.
Sviluppi recenti
- Luglio 2026: Mixx Technologies ha acquisito Sophic Silicon Technologies, con sede a Bengaluru, e ha avviato una collaborazione pluriennale per la produzione con Kaynes Semicon. Queste operazioni rafforzano le capacità di progettazione e produzione di semiconduttori di Mixx in India, supportando lo sviluppo di una piattaforma di silicio per l'intelligenza artificiale di nuova generazione ed espandendo le sue attività di ricerca e sviluppo a Bengaluru.
- Agosto 2025: Circuit Check ha acquisito Solution Sources Programming (SSP), combinando l'esperienza di SSP in Design for Test, Boundary Scan, In-Circuit Test e Functional Test con le capacità di Circuit Check in materia di progettazione di dispositivi e ingegneria di test automatizzati. L'acquisizione amplia la presenza di Circuit Check nella Silicon Valley e crea una soluzione integrata di test, programmazione e produzione.
- Gennaio 2025: Agile Circuit Technologies Group ha acquisito l'azienda britannica Active-PCB Solutions, ampliando i propri servizi di produzione elettronica grazie a competenze che spaziano dall'assemblaggio elettronico e meccanico alla prototipazione e alla produzione in serie. L'acquisizione rafforza la capacità di ACT Group di fornire un supporto produttivo integrato per le esigenze di sviluppo e produzione dei prodotti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -