
Marché des tests en circuit : taille, part de marché et prévisions 2034
Taille et prévisions du marché des tests en circuit (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (tests en circuit analogiques, tests en circuit mixtes) ; portabilité (compact, de table) ; application (électronique grand public, aérospatiale et défense, équipements médicaux, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009544
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
1,25 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
1,59 milliard de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,75 %
taux de croissance
Marché adressable
12,92 milliards de dollars américains
(2026-2034)
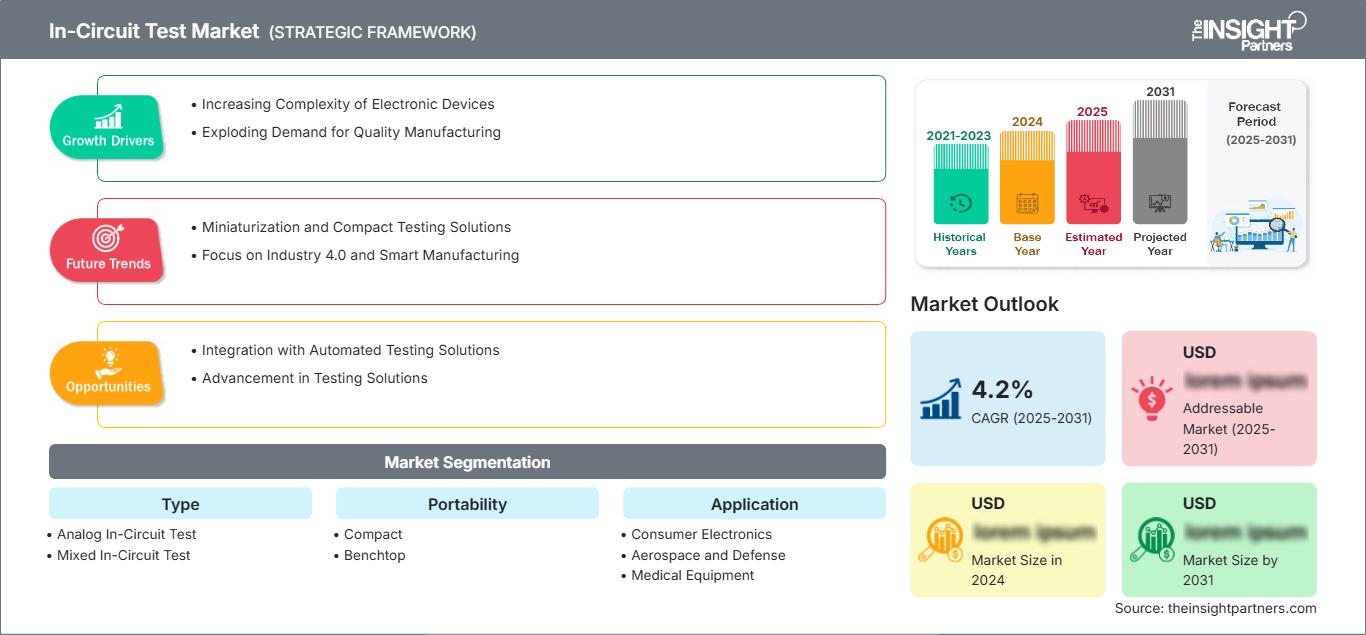
Le marché des tests en circuit était évalué à 1,25 milliard de dollars américains en 2025 et devrait atteindre 1,59 milliard de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 2,75 % sur la période 2026-2034. Ce marché couvre les systèmes de tests en circuit analogiques et mixtes, disponibles en configurations compactes et de table, et destinés aux secteurs de l'électronique grand public, de l'aérospatiale et de la défense, des équipements médicaux et autres. La demande est liée à la complexité des cartes électroniques, aux exigences de qualité de fabrication, à la réduction des cycles de production et à la nécessité de détecter les défauts des composants et de l'assemblage avant l'intégration finale au système.
L'Amérique du Nord demeure un pôle manufacturier et technologique structurellement important, le marché des tests en circuit devant connaître une croissance annuelle composée (TCAC) de 2,9 % à 3,4 % entre 2026 et 2034. La demande est soutenue par l'électronique aérospatiale et de défense, les équipements médicaux de haute fiabilité et la production électronique locale. La complexité croissante des cartes électroniques et la nécessité de réduire les défauts non détectés incitent les fabricants à maintenir les tests électriques automatisés dans leurs processus de production, tout en les intégrant aux méthodes de test fonctionnel et de test aux limites.
Évaluation et perspectives du marché des tests en circuit
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 35 à 39 % pour les tests en circuit en 2025 et connaîtra une croissance annuelle composée de 2,9 à 3,4 % entre 2026 et 2034. L'électronique aérospatiale, les équipements médicaux, les commandes industrielles et une infrastructure de fabrication automatisée établie soutiennent un investissement soutenu dans les tests.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % de la demande nord-américaine en 2025, avec un TCAC de 3,0 à 3,5 % entre 2026 et 2034, tiré par l'électronique de défense et la fabrication à haute fiabilité.
- Europe : On estime que l'Europe représentera une part de 27 à 30 % en 2025 et connaîtra une croissance annuelle composée de 2,8 à 3,3 % entre 2026 et 2034. L'Allemagne, la France, le Royaume-Uni et l'Italie bénéficieront de la production d'électronique industrielle et aérospatiale.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 27 à 31 % en 2025 et enregistrer un TCAC de 3,1 à 3,6 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, Taïwan et l'Inde soutiennent la demande grâce à une importante production électronique.
- Segment le plus important : Le test en circuit mixte devrait représenter une part de marché de 58 à 62 % en 2025 et croître à un TCAC de 2,9 à 3,4 % entre 2026 et 2034, à mesure que les cartes intègrent des types de signaux de plus en plus diversifiés.
- Segment à forte croissance : Les systèmes compacts devraient capter une part de marché de 36 à 40 % en 2025 et connaître une croissance annuelle composée de 3,2 à 3,7 % entre 2026 et 2034, grâce à des environnements de production flexibles.
- Principales entreprises analysées en détail : Acculogic Inc., Digitaltest GmbH, HIOKI EE CORPORATION, Keysight Technologies, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd., Seika Machinery, Inc., SPEA SpA, Teradyne, Inc. et Test Research, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tests de production ont évolué, passant de la détection de défauts électriques au contrôle qualité en fabrication. Les tests de production modernes incluent les tests en circuit, les tests de balayage de limites, la programmation, la vérification fonctionnelle et les diagnostics. Cette évolution est due à la densification des cartes de circuits imprimés, à la miniaturisation des composants, à la conception de circuits mixtes et à l'augmentation du coût des défauts non détectés. Le montage, la bibliothèque logicielle, l'optimisation des points de test et l'isolation automatisée des défauts restent des éléments essentiels pour un déploiement économique des systèmes de test.
La demande future sur le marché des tests en circuit proviendra principalement de la production en Asie-Pacifique, de la fabrication locale de produits électroniques dans la région et des investissements dans des lignes de production à haute fiabilité. Les fabricants d'Amérique du Nord et d'Europe privilégieront la robustesse de leurs chaînes d'approvisionnement et l'automatisation des processus d'inspection. Les exigences réglementaires dans les secteurs de l'aérospatiale, de la défense, des dispositifs médicaux et de l'électronique industrielle renforcent le besoin de traçabilité et de contrôle qualité. Tous ces facteurs encouragent les investissements dans des équipements de test permettant d'accroître la couverture des tests sans augmenter l'empreinte de production ni les compétences requises des opérateurs.
Portée du rapport sur le marché des tests en circuit
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,25 milliard de dollars américains |
| Taille du marché d'ici 2034 | 1,59 milliard de dollars américains |
| TCAC mondial (2026 - 2034) | 2,75% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tests en circuit
Le développement du marché des tests en circuit est stimulé par la complexité croissante des circuits, des exigences de qualité plus élevées et les avantages économiques liés à la détection des défauts en production plutôt qu'en aval. L'automatisation des tests électriques permet une mesure reproductible des valeurs des composants, de la connectivité, de la polarité, des courts-circuits, des circuits ouverts et de certaines conditions paramétriques. L'électronique grand public représente un segment de marché clé, tandis que les fabricants des secteurs de l'aérospatiale, de la défense et du médical accordent une importance accrue à la traçabilité, à la fiabilité et au contrôle des processus de fabrication.
La chaîne de valeur comprend les fabricants de systèmes de test, les fournisseurs de dispositifs de test, les éditeurs de logiciels, les fournisseurs de sondes et d'interfaces, les fabricants de composants électroniques, les sous-traitants et les prestataires de services. La rentabilité d'un système de test dépend de la couverture des tests, du débit, du coût des dispositifs de test, de l'effort de programmation, des coûts de maintenance et de la fréquence des modifications apportées au produit. La dynamique de l'offre est donc de plus en plus influencée par la modularité et les capacités de réutilisation logicielle des plateformes.
Les prévisions du marché des tests en circuit montrent que le positionnement concurrentiel s'étend des fournisseurs spécialisés en TIC aux entreprises de tests électroniques diversifiées. Teradyne, Inc. propose une vaste gamme de solutions de test de cartes de production, tandis que Keysight Technologies, Inc. fournit des équipements de test de cartes dotés de nombreuses fonctionnalités de mesure. Acculogic Inc. propose des équipements de test ainsi que des services de développement de systèmes de test automatisés, tandis que Digitaltest GmbH et SPEA SpA proposent des équipements de test dédiés à la fabrication électronique. HIOKI EE CORPORATION, Test Research, Inc., Konrad GmbH, Kyoritsu Test System Co., Ltd. et Seika Machinery, Inc. répondent à des besoins spécifiques.
Les investissements se concentrent désormais sur l'augmentation du débit de test, les outils de diagnostic logiciel, la modularité et l'intégration aux systèmes d'exécution de la production (MES). Les fournisseurs proposent également leurs équipements pour les applications à volumes mixtes, où les fabricants exigent des vitesses de changement de format rapides sans compromettre le processus de test. Selon le rapport sur le marché des tests en circuit, la différenciation concurrentielle ne repose plus uniquement sur les capacités matérielles, mais inclut désormais la rentabilité globale des tests, la facilité de programmation, la rapidité du service, la flexibilité des montages et la compatibilité avec l'architecture de test.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tests en circuit : Perspectives stratégiques
Perspectives régionales
Marché des tests en circuit en Amérique du Nord
L'Amérique du Nord devrait représenter entre 35 et 39 % du marché en 2025 et sa croissance annuelle composée (TCAC) devrait se situer entre 2,9 et 3,4 % jusqu'en 2034. Les États-Unis demeurent le pilier de cette région, grâce à leurs industries aérospatiales et de défense, à leurs systèmes électroniques, médicaux et de communication, ainsi qu'à leurs installations de production. Les exigences élevées en matière de fiabilité rendent les tests électriques des cartes électroniques complexes hautement automatisés.
Le Canada contribue grâce à ses capacités dans les secteurs de l'aérospatiale, de l'électronique industrielle et de la fabrication spécialisée, tandis que le Mexique tire profit de l'assemblage électronique et de la relocalisation de la production. En matière de besoins de fabrication, l'accent est de plus en plus mis sur le diagnostic, la traçabilité et la programmation flexible des tests. La relocalisation et la diversification de la chaîne d'approvisionnement peuvent entraîner une augmentation des investissements dans les équipements de fabrication nationaux.
Marché de test en circuit aux États-Unis
Les États-Unis représentent environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,5 % jusqu'en 2034. Cependant, l'électronique aérospatiale et de défense reste pertinente car la qualification, la traçabilité et une tolérance aux défauts plus faible rendent les tests automatisés de circuits imprimés souhaitables.
Les dispositifs médicaux, les systèmes de contrôle industriels et la fabrication de produits électroniques grand public constituent d'autres domaines d'application de ce type de technologie. Des entreprises telles qu'Acculogic Inc., Keysight Technologies Inc. et Teradyne Inc. se distinguent sur le marché grâce à leurs solutions de test, leurs capacités de programmation et leurs produits de mesure électronique. Les fabricants s'intéressent de plus en plus aux technologies qui combinent les tests en circuit avec les tests fonctionnels, la programmation et le test de limites.
Marché européen des tests en circuit
L'Europe devrait détenir une part de marché de 27 à 30 % en 2025 et afficher une croissance annuelle composée (TCAC) de 2,8 à 3,3 % jusqu'en 2034. L'Allemagne est le principal marché, portée par l'automatisation industrielle, l'électronique automobile, les technologies médicales et la production de haute fiabilité. La France et le Royaume-Uni contribuent également à la demande grâce aux secteurs de l'aérospatiale et de la défense.
L'Allemagne bénéficie d'un avantage grâce à la concentration de sa production électronique et à son expertise en ingénierie. En France, la demande est évaluée grâce aux secteurs de l'aérospatiale, de la défense, des transports et de l'électronique industrielle. Le Royaume-Uni se concentre sur l'aérospatiale, les dispositifs médicaux, les communications et l'électronique spécialisée. L'Italie apporte son expertise grâce à sa production de machines industrielles et de produits électroniques. Enfin, l'Espagne se distingue par son industrie automobile et industrielle. La traçabilité, le diagnostic et la flexibilité sont devenus essentiels pour les fabricants régionaux.
Marché des tests en circuit de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 3,1 à 3,6 % jusqu'en 2034. La Chine domine la région, suivie du Japon, de la Corée du Sud, de Taïwan et de l'Inde. L'important secteur de la fabrication de produits électroniques y génère une vaste infrastructure pour les tests automatisés de cartes électroniques.
La Chine bénéficie d'un avantage en matière de production de masse de produits électroniques, tandis que le Japon dispose de systèmes avancés pour la fabrication d'électronique industrielle et grand public. La Corée du Sud et Taïwan contribuent également à la fabrication de produits électroniques et de semi-conducteurs, tandis que l'Inde développe ses capacités d'assemblage électronique. L'Australie a des besoins moins importants, mais plus spécifiques. Les programmes de localisation, la production destinée à l'exportation et les exigences de qualité accrues favorisent l'adoption d'équipements de test automatisés. Les fabricants s'orientent vers des plateformes capables de gérer de multiples variantes de produits.
Marché test en circuit au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 2,4 % à 2,9 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande régionale, grâce à la diversification industrielle et aux investissements dans l'électronique. L'Afrique du Sud dispose d'une base de production électronique relativement développée, tandis que le reste de la région Moyen-Orient et Afrique demeure spécialisé dans des applications spécifiques.
Les opportunités dans la région sont liées à l'automatisation industrielle, aux systèmes de télécommunications, à l'électronique de défense et à l'émergence de nouveaux programmes de fabrication. L'Arabie saoudite et les Émirats arabes unis mettent en place des systèmes industriels de pointe, tandis que l'Afrique du Sud soutient son industrie aérospatiale, son industrie de défense, ses activités minières et son secteur de l'électronique industrielle. La demande est moindre que dans les régions manufacturières développées, car de nombreux assemblages complexes sont importés. Cependant, les programmes de localisation et les investissements dans les infrastructures peuvent contribuer à stimuler la demande d'équipements de test de production dans certaines régions.
Analyse de segmentation
Taper
Le marché des tests en circuit (ITT) devrait connaître une croissance annuelle composée ( TCAC) de 2,8 % à 3,3 % entre 2026 et 2034. Ce marché, qui englobe les tests IIT analogiques et mixtes, reflète l'évolution des architectures de cartes électroniques et des exigences en matière de couverture de test. Les cartes à signaux mixtes nécessitent de plus en plus des méthodes de mesure capables de gérer diverses caractéristiques électriques sans engendrer une complexité excessive des dispositifs de montage ou de la programmation.
- Tests analogiques en circuit : Les systèmes analogiques restent essentiels pour les cartes électroniques composées principalement de composants résistifs, capacitifs, inductifs et semi-conducteurs analogiques. Ils permettent des contrôles structurels et paramétriques efficaces, les mesures analogiques constituant le principal critère de qualité de production.
- Tests mixtes en circuit : Les tests mixtes en circuit concernent les cartes combinant circuits analogiques et numériques. Leur importance stratégique s’accroît à mesure que les fabricants de composants électroniques recherchent une couverture plus large avec moins d’insertions de test, tout en prenant en charge des architectures de cartes électroniques de plus en plus complexes.
Portabilité
La portabilité devrait connaître une croissance annuelle composée (TCAC) de 2,9 % à 3,4 % entre 2026 et 2034. Les configurations compactes et de table répondent aux besoins de différents environnements de production, les décisions d'achat étant influencées par le débit, l'espace disponible, la complexité des cartes, la gamme de produits et la fréquence des changements de production. Le marché des tests en circuit privilégie de plus en plus les architectures d'équipements flexibles.
- Compactes : Les plateformes compactes séduisent les fabricants disposant d’espaces de production restreints et de configurations de produits variées. Leur flexibilité favorise les tests distribués, les environnements d’ingénierie et les cellules de production où la mobilité des équipements et le déploiement rapide revêtent une importance stratégique.
- Systèmes de paillasse : Les systèmes de paillasse restent pertinents pour l’ingénierie, la production en petites séries, le dépannage et la production spécialisée. Leur configuration accessible permet aux fabricants d’effectuer des tests contrôlés sans avoir besoin de l’infrastructure associée aux grandes stations de production automatisées.
Application
Le marché des tests en circuit devrait connaître une croissance annuelle composée ( TCAC ) de 2,7 % à 3,2 % entre 2026 et 2034. L'électronique grand public génère une demande axée sur les volumes, tandis que les secteurs de l'aérospatiale, de la défense et des équipements médicaux privilégient la fiabilité et la traçabilité. La croissance de ce marché, tous secteurs confondus, dépend de la complexité des cartes électroniques, de l'échelle de production, du coût des défauts et du niveau requis d'assurance qualité automatisée.
- Électronique grand public : Les fabricants d’électronique grand public privilégient le débit, la reproductibilité et la rapidité des changements de produits. Les technologies de l’information et de la communication (TIC) restent stratégiquement pertinentes là où les volumes de production élevés rendent la détection précoce des défauts économiquement rentable et justifient la programmation de tests automatisés.
- Aérospatiale et défense : Les applications aérospatiales et de défense mettent l’accent sur la fiabilité, la documentation, la traçabilité et des contrôles de fabrication rigoureux. Les TIC contribuent à répondre à ces priorités en identifiant les défauts des composants et d’assemblage avant que les cartes ne passent aux étapes d’intégration système à plus forte valeur ajoutée.
- Équipements médicaux : Les fabricants d’équipements médicaux exigent une qualité de production constante et des processus traçables. Les tests électriques automatisés contribuent à une fabrication maîtrisée en identifiant les défauts avant l’assemblage des équipements cliniques, réduisant ainsi les retouches en aval et les risques potentiels pour la fiabilité.
- Autres applications : Parmi les autres applications, on peut citer les commandes industrielles, les équipements de communication, l’électronique automobile et l’électronique spécialisée. La demande varie selon l’échelle de production et les exigences de fiabilité, ce qui ouvre la voie à des systèmes de test flexibles à couverture configurable.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|
Électronique grand public |
Haut |
Débit élevé |
Mature |
|
Aérospatiale et défense |
Moyen |
Tests de fiabilité |
Mise à l'échelle |
|
Équipement médical |
Moyen |
Assurance qualité traçable |
Mise à l'échelle |
|
Autres |
Faible |
Commandes industrielles |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des tests en circuit
La complexité croissante des cartes de circuits imprimés (PCBA) accroît la demande en matière de détection automatisée des pannes.
Les cartes électroniques modernes intègrent davantage de composants, des agencements plus compacts, un nombre de broches plus élevé et des fonctions électriques mixtes, ce qui accroît le risque de passer à côté de défauts de fabrication lors d'une simple inspection manuelle. Les tests électriques automatisés offrent des résultats de mesure et des procédures de diagnostic cohérents, rendant ainsi la procédure utile avant même l'assemblage, processus coûteux. L'impact est d'autant plus important qu'une carte électronique défectueuse peut entraîner des retouches à différentes étapes de la production, voire compromettre la qualité du produit final. Les entreprises prennent désormais en compte la couverture des tests, la rapidité et le temps de programmation des équipements, au lieu de considérer les tests de conformité comme une procédure d'inspection indépendante. Un équipement capable de s'adapter facilement aux modifications de conception des cartes contribue à minimiser les coûts liés aux changements fréquents de conception des produits.
Des exigences de qualité plus élevées augmentent l'importance de la détection précoce des défauts.
Les fabricants des secteurs de l'aérospatiale, de la défense, du médical, de l'industrie et des communications sont confrontés à des coûts importants lorsque des défauts électriques sont détectés tardivement lors de l'assemblage. L'isolation initiale réduit le temps de dépannage et permet au fabricant de déterminer si le problème provient des composants, de la soudure, de la connexion ou de l'assemblage. L'isolation des composants, étant automatisée, est donc bénéfique non seulement pour le contrôle des processus de fabrication, mais aussi pour le contrôle qualité en fin de chaîne. Son importance est accrue lorsqu'il est nécessaire de documenter les tests effectués, de garantir la cohérence des procédures et de tenir un registre de la qualité. Dans les industries exigeant une fiabilité élevée, l'isolation des composants devient indispensable, même à des volumes de production inférieurs à ceux de l'électronique grand public, en raison des coûts élevés associés.
La fabrication flexible accroît la demande de plateformes de test évolutives.
Les fabricants d'électronique exploitent de plus en plus de variantes de produits, des séries de production plus courtes et des lignes de fabrication géographiquement dispersées. Ce contexte engendre une demande pour des plateformes de test configurables rapidement, sans intervention excessive des opérateurs, ni en matière de montage, de programmation ou d'utilisation. Les systèmes compacts conviennent aux cellules de production flexibles, tandis que les plateformes automatisées de plus grande envergure restent essentielles pour la production en grande série. L'impact commercial se traduit par une transition progressive vers des architectures modulaires permettant aux fabricants d'augmenter leur capacité ou d'ajouter des fonctionnalités de test sans remplacer l'intégralité de la plateforme. La compatibilité logicielle devient également un enjeu stratégique, car elle permet aux fabricants de réutiliser les bibliothèques, les diagnostics et les stratégies de test d'une génération de produits à l'autre. Les fournisseurs qui associent flexibilité matérielle et support technique peuvent ainsi tirer profit des nouveaux achats d'équipements et des modifications de programmes en cours. Ceci renforce l'importance des services, de la programmation, de la conception des montages et du support tout au long du cycle de vie.
Tendances futures du marché des tests en circuit
Convergence des TIC avec les tests fonctionnels et de détection des limites
Les tendances du marché des tests en circuit devraient favoriser de plus en plus les plateformes unifiées combinant tests structurels, paramétriques, de programmation, de limites et fonctionnels sélectionnés. Les fabricants recherchent une couverture de défauts plus étendue sans créer de goulots d'étranglement supplémentaires dans la production ni transférer les cartes entre plusieurs stations. L'orchestration logicielle permet de coordonner différentes méthodes de test et de consolider les résultats dans un seul enregistrement de production. Cette approche est particulièrement pertinente pour l'électronique complexe, où les tests en circuit conventionnels peuvent ne pas caractériser pleinement le comportement à haute vitesse ou en mode mission. L'avantage concurrentiel futur dépendra donc de la capacité des fournisseurs à combiner efficacement des méthodes complémentaires tout en préservant le débit et la clarté des diagnostics. Les plateformes prenant en charge l'extension progressive peuvent également réduire les risques financiers, permettant aux fabricants d'ajouter des fonctionnalités à mesure que les exigences des produits évoluent. De telles architectures devraient améliorer l'utilisation des équipements pour l'ensemble des familles de produits et des volumes de production.
Les diagnostics basés sur les données transforment l'économie des tests de production
Les futurs systèmes devraient exploiter des données de test plus riches pour identifier les schémas de fabrication récurrents, isoler les dérives de processus et faciliter la gestion prédictive de la qualité. Au lieu de traiter chaque défaillance comme un événement isolé, les fabricants pourront corréler les mesures effectuées sur différents composants, révisions de cartes, lignes de production et périodes. Ceci permettra d'améliorer le dépannage et d'aider les ingénieurs à identifier les causes systémiques avant que les taux de défauts n'augmentent. L'intégration avec les systèmes d'exécution de la production et les outils d'analyse d'usine deviendra de plus en plus cruciale à mesure que les environnements de production se connectent davantage. L'intelligence artificielle pourrait faciliter le diagnostic, mais son déploiement pratique dépendra de la fiabilité des ensembles de données, de leur interprétabilité et de leur compatibilité avec les logiciels de test existants. Les fournisseurs qui proposent un accès structuré aux données, leur visualisation et leur analyse, en complément du matériel de test, peuvent fidéliser leur clientèle. Il en résulte un rôle accru des TIC au sein des systèmes de qualité de la fabrication numérique.
Opportunités de marché des tests en circuit
Expansion de la production électronique en Inde et en Asie du Sud-Est
Les prévisions du marché des tests en circuit mettent en évidence des opportunités dans les régions émergentes de production électronique, où les capacités de production augmentent et où les fabricants adoptent des systèmes de qualité plus formalisés. L'Inde et l'Asie du Sud-Est sont particulièrement pertinentes, car l'assemblage électronique, la sous-traitance et les écosystèmes de composants s'y développent pour de nombreuses catégories de produits. Les fournisseurs d'équipements peuvent cibler ces marchés grâce à un support technique localisé, des formations, des services d'outillage et des plateformes modulaires adaptées à différents volumes de production. Les partenariats avec les sous-traitants permettent d'accéder à de multiples programmes et de réduire les coûts d'acquisition de clients. Les fournisseurs devraient également envisager des centres de service régionaux, car un dépannage rapide est essentiel lorsque les équipements de test automatisés constituent un goulot d'étranglement dans la production. Un modèle de support localisé peut ainsi améliorer l'utilisation des équipements et générer des revenus récurrents grâce à la programmation, la maintenance, l'étalonnage et les mises à niveau, tout en favorisant des relations clients durables.
Modernisation des tests pour l'électronique haute fiabilité
Les fabricants des secteurs de l'aérospatiale, de la défense et de l'électronique médicale offrent aux fournisseurs l'opportunité d'intégrer les technologies de l'information et de la communication (TIC) avancées à une modernisation plus globale de l'assurance qualité. Ces clients exigent de plus en plus des processus documentés, une gestion de la configuration maîtrisée, des diagnostics fiables et des preuves de la constance de la production. Les fournisseurs peuvent répondre à ces exigences en proposant des systèmes offrant une gestion des données renforcée, des environnements logiciels sécurisés, une couverture de tests configurable et une intégration aux plateformes d'exécution de la production (MES). Cette opportunité ne se limite pas au remplacement des équipements vieillissants. Les lignes de production existantes peuvent être modernisées grâce à de nouveaux dispositifs, logiciels, modules de mesure ou technologies de test complémentaires. Les fournisseurs proposant des programmes de modernisation du cycle de vie peuvent pallier les contraintes d'investissement tout en prolongeant la durée de vie des équipements installés. Cette approche génère également des opportunités de services récurrents et renforce les relations des fournisseurs avec les clients dont les produits restent en production pendant de nombreuses années.
Développements récents
- Juillet 2026 : Mixx Technologies acquiert Sophic Silicon Technologies, basée à Bengaluru, et conclut un accord de collaboration pluriannuel avec Kaynes Semicon pour la fabrication de semi-conducteurs. Ces opérations renforcent les capacités de Mixx en matière de conception et de fabrication de semi-conducteurs en Inde, soutiennent le développement d’une plateforme de semi-conducteurs pour l’IA de nouvelle génération et étendent ses activités de R&D à Bengaluru.
- Août 2025 : Circuit Check fait l’acquisition de Solution Sources Programming (SSP), combinant ainsi l’expertise de SSP en matière de conception pour les tests, de test aux limites, de tests en circuit et de tests fonctionnels avec les capacités de Circuit Check en matière de conception de bancs d’essai et d’ingénierie des tests automatisés. Cette acquisition renforce la présence de Circuit Check dans la Silicon Valley et crée une solution intégrée de test, de programmation et de fabrication.
- Janvier 2025 : Agile Circuit Technologies Group a fait l’acquisition de la société britannique Active-PCB Solutions, élargissant ainsi son offre de services de fabrication électronique grâce à des compétences couvrant l’assemblage électronique et mécanique, le prototypage et la production en série. Cette acquisition renforce la capacité du groupe ACT à fournir un soutien intégré à la fabrication, couvrant l’ensemble des besoins en matière de développement et de production de produits.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -