
インサーキット試験市場:規模・シェア・予測 2034
インサーキットテスト市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(アナログインサーキットテスト、混合インサーキットテスト)、携帯性別(コンパクト、ベンチトップ)、用途別(家電、航空宇宙・防衛、医療機器、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009544
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
12億5000 万米ドル
基準年値
2034年の予測
15億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.75 %
成長率
対象市場
129億 2000万米ドル
(2026年~2034年)
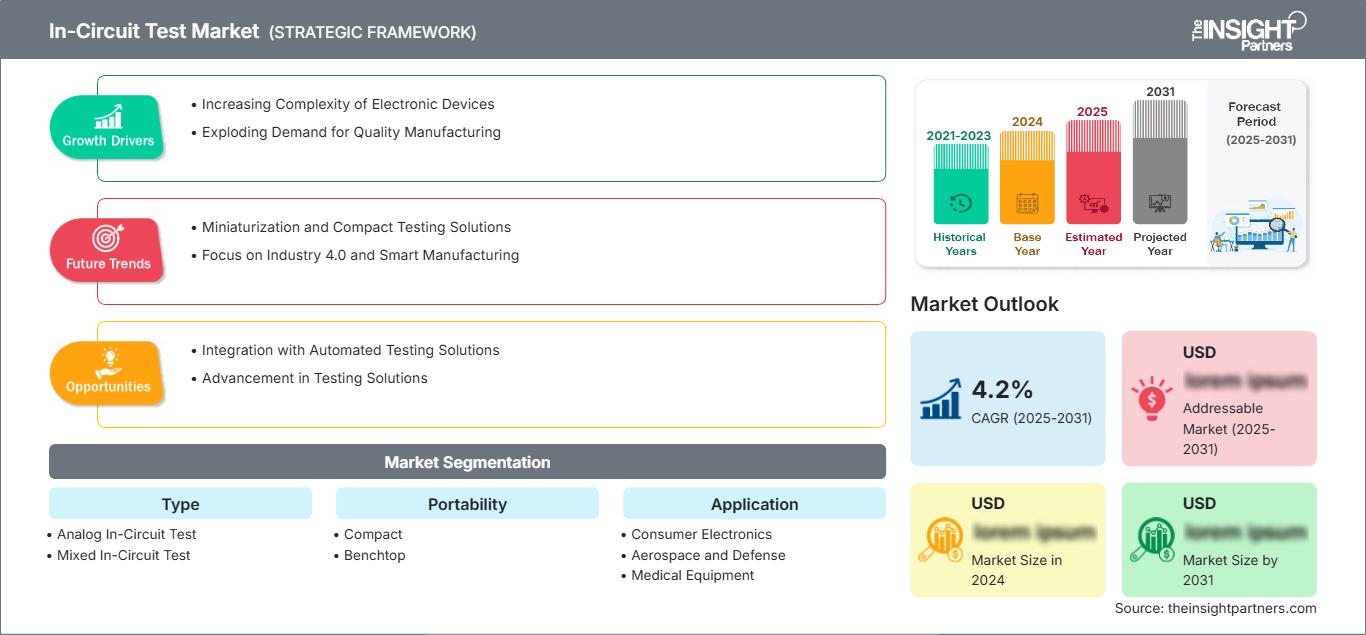
インサーキットテスト市場は、2025年には12億5,000万米ドルと評価され、2034年には15億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)2.75%を記録する見込みです。この市場は、コンパクト型とベンチトップ型の両方の構成で、アナログ・インサーキットテストシステムと混合インサーキットテストシステムを網羅しており、家電、航空宇宙・防衛、医療機器、その他の用途に対応しています。需要は、PCBAの複雑化、製造品質要件、生産サイクルの短縮、最終システム統合前に部品やアセンブリの欠陥を検出する必要性に関連しています。
北米は依然として構造的に重要な製造・技術拠点であり、インサーキットテスト市場規模は2026年から2034年にかけて年平均成長率(CAGR)2.9~3.4%で拡大すると予測されています。需要は、航空宇宙・防衛エレクトロニクス、高信頼性医療機器、および地域密着型の電子機器製造によって支えられています。基板の複雑化と欠陥漏れの削減圧力の高まりにより、メーカーは生産ワークフロー内に自動電気テストを維持し、機能スキャンおよび境界スキャン手法と統合する傾向にあります。
インサーキットテスト市場の評価と洞察
- 北米:北米は2025年にはインサーキットテスト市場の35~39%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)2.9~3.4%で成長すると予測されています。航空宇宙エレクトロニクス、医療機器、産業用制御機器、および確立された自動化製造インフラが、テストへの継続的な投資を支えています。
- 米国:米国は2025年には北米の需要の78~82%を占めると推定され、2026~2034年の年平均成長率は3.0~3.5%で、防衛電子機器と高信頼性製造が牽引役となる。
- ヨーロッパ:ヨーロッパは2025年には27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)2.8~3.3%で拡大すると予測されている。ドイツ、フランス、英国、イタリアは、産業用電子機器および航空宇宙産業の生産から恩恵を受けている。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占め、2026~2034年には年平均成長率(CAGR)3.1~3.6%を記録すると予測されている。中国、日本、韓国、台湾、インドは、大規模な電子機器製造を通じて需要を支えている。
- 最大のセグメント:混合インサーキットテストは、2025年には58~62%の市場シェアを占めると推定され、ボードにますます多様な信号タイプが組み込まれるにつれて、2026~2034年には2.9~3.4%のCAGRで成長すると予測されています。
- 高成長分野:コンパクトシステムは、柔軟な生産環境に支えられ、2025年には市場シェアの36~40%を獲得し、2026~2034年には年平均成長率(CAGR)3.2~3.7%で拡大すると予測されています。
- 詳細に分析された主要企業:Acculogic Inc.、Digitaltest GmbH、HIOKI EE CORPORATION、Keysight Technologies, Inc.、Konrad GmbH、Kyoritsu Test System Co., Ltd.、Seika Machinery, Inc.、SPEA SpA、Teradyne, Inc.、およびTest Research, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生産テストは、電気的な故障検出から製造における品質管理へと進化を遂げてきました。現代の生産テストには、インサーキットテスト、バウンダリスキャンテスト、プログラミング、機能チェック、診断などが含まれます。この進化は、PCBAの高密度化、部品パッケージの小型化、ミックスドシグナル設計、そして欠陥検出漏れによるコスト増といった要因によるものです。テストシステムの経済的な導入においては、治具、ソフトウェアライブラリ、テストポイントの最適化、自動故障分離といった要素が引き続き重要な検討事項となります。
インサーキットテスト市場の将来的な需要は、主にアジア太平洋地域の製造業、同地域における現地電子機器製造業、および高信頼性生産ラインへの投資から生まれると予想されます。北米およびヨーロッパの製造業者は、サプライチェーンの堅牢性と検査プロセスの自動化に注力するでしょう。航空宇宙、防衛、医療機器、産業用電子機器における規制要件により、トレーサビリティと品質管理の必要性が高まっています。これらすべてが、生産規模やオペレーターのスキルを向上させることなくテスト範囲を拡大できるテスト機器への投資を後押ししています。
インサーキットテスト市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 12億5000万米ドル |
| 2034年までの市場規模 | 15億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.75% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インサーキットテスト市場分析
インサーキットテスト市場の発展は、回路の複雑化、品質目標の引き上げ、そして下流工程での組み立てではなく製造段階で欠陥を検出することによる経済的メリットによって推進されています。電気テストの自動化により、部品値、接続性、極性、短絡、断線、および選択されたパラメータ条件を再現性高く測定することが可能になります。家電製品は主要なアプリケーション市場セグメントであり、航空宇宙、防衛、医療機器メーカーは、トレーサビリティ、信頼性、および製造プロセスの管理に特に注力しています。
バリューチェーンは、テストシステムメーカー、治具プロバイダー、ソフトウェア会社、プローブおよびインターフェースプロバイダー、電子機器メーカー、受託製造業者、サービスプロバイダーから構成されます。テストシステムの経済性は、テストカバレッジ、スループット、治具コスト、プログラミング作業量、保守コスト、製品変更の頻度によって左右されます。そのため、サプライチェーンの動向は、プラットフォームのモジュール性やソフトウェアの再利用性によってますます影響を受けるようになっています。
インサーキットテスト市場の予測によると、競争上のポジショニングは、専門のICTサプライヤーから多角的な電子テスト企業まで多岐にわたります。Teradyne, Inc.は幅広い生産基板テストソリューションを提供しており、Keysight Technologies, Inc.は豊富な測定機能を備えた基板テスト装置を提供しています。Acculogic Inc.はテスト装置と自動テストシステムの開発サービスを提供しており、Digitaltest GmbHとSPEA SpAは電子機器製造専用のテスト装置を提供しています。HIOKI EE CORPORATION、Test Research, Inc.、Konrad GmbH、Kyoritsu Test System Co., Ltd.、Seika Machinery, Inc.は、特殊なニーズに対応しています。
投資の重点は、テストスループットの向上、ソフトウェア診断ツール、モジュール性、および製造実行システムとの統合へと移行しています。サプライヤーはまた、テストプロセスを損なうことなく切り替え速度を求めるメーカーのニーズに応えるため、混合生産用途向けの機器も提供しています。インサーキットテスト市場レポートによると、競争上の差別化要因はハードウェア機能から、テスト全体の経済性、プログラミングの容易さ、迅速なサービス、治具の柔軟性、テストアーキテクチャの互換性へと移行しつつあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インサーキットテスト市場:戦略的洞察
地域別分析
北米インサーキットテスト市場
北米は2025年には35~39%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)2.9~3.4%で拡大すると予測されている。米国は、航空宇宙・防衛エレクトロニクス、医療、通信、製造施設のおかげで、この地域における中心的な役割を担い続けている。高い信頼性が求められるため、複雑なプリント基板アセンブリ(PCBA)の電気試験は高度に自動化されている。
カナダは航空宇宙、産業用電子機器、特殊製造能力といった形で貢献できる一方、メキシコは電子機器組立とニアショアリングの恩恵を受けている。製造ニーズに関しては、診断、トレーサビリティ、柔軟なテストプログラミングへの注目が高まっている。サプライチェーンの国内回帰と多様化は、国内における製造設備への投資増加につながる可能性がある。
米国インサーキットテスト市場
米国は2025年には北米全体の需要の78~82%を占めると推定されており、2034年まで年平均成長率(CAGR)3.0~3.5%で成長すると予測されている。しかし、航空宇宙および防衛エレクトロニクス分野では、品質保証、トレーサビリティ、および低い欠陥許容度といった要件から、自動プリント基板テストが望ましいため、引き続き重要な位置を占める。
医療機器、産業用制御機器、家電製品の製造なども、この種の技術の応用分野です。Acculogic Inc.、Keysight Technologies Inc.、Teradyne Inc.といった企業は、テストソリューション、プログラミング機能、電子計測製品などを通じて市場で存在感を示しています。メーカー各社は、インサーキットテストと機能テスト、プログラミング、バウンダリスキャンを統合した技術にますます関心を寄せています。
欧州インサーキットテスト市場
欧州は2025年には27~30%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)2.8~3.3%で成長すると予測されている。ドイツが主要市場であり、産業オートメーション、自動車エレクトロニクス、医療技術、高信頼性製造業が市場を牽引している。フランスと英国は航空宇宙および防衛分野の需要を支えている。
ドイツは電子機器製造の集中と高度な技術力により優位に立っている。フランスでは航空宇宙、防衛、輸送、産業用電子機器の分野で需要調査が行われている。英国は航空宇宙、医療機器、通信、特殊電子機器を担当している。イタリアは産業機械と電子機器製造で貢献している。スペインは自動車と産業機器製造で優位に立っている。トレーサビリティ、診断、柔軟性は、地域メーカーにとって不可欠な要素となっている。
アジア太平洋地域におけるインサーキットテスト市場
アジア太平洋地域は2025年には27~31%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)3.1~3.6%で成長すると予測されている。この地域では中国が首位で、次いで日本、韓国、台湾、インドが続く。電子機器製造が盛んなため、自動基板テストの導入基盤が非常に大きい。
中国は電子機器の量産において優位性を持ち、日本は産業用および民生用電子機器の製造において高度なシステムを有している。韓国と台湾も電子機器および半導体製造に貢献しており、インドは電子機器組立能力の開発を進めている。オーストラリアは需要は低いものの、専門性の高い製品を提供している。現地化プログラム、輸出向け製造、そして品質要件の向上により、自動テスト装置の導入が進んでいる。製造業者は、複数の製品バリエーションに対応できるプラットフォームへと移行しつつある。
中東・アフリカのインサーキットテスト市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)2.4~2.9%で成長すると予測されている。サウジアラビアとアラブ首長国連邦が、産業の多様化と電子機器への投資に支えられ、地域需要を牽引している。南アフリカは比較的発達した電子機器製造基盤を有している一方、中東・アフリカのその他の地域は用途特化型にとどまっている。
この地域におけるビジネスチャンスは、産業オートメーション、通信システム、防衛エレクトロニクス、そして新たな製造プログラムの出現に関連しています。サウジアラビアとアラブ首長国連邦は先進的な産業システムを構築しており、南アフリカは航空宇宙産業、防衛産業、鉱業、産業用エレクトロニクスを支援しています。多くの高度な組立品が海外から輸入されているため、先進的な製造地域に比べて需要は低いものの、現地化プログラムやインフラ投資によって、特定の地域における生産試験装置の需要を高めることが可能です。
セグメンテーション分析
タイプ
2026年から2034年にかけて、このタイプの市場は年平均成長率(CAGR)2.8~3.3%で成長すると予測されています。アナログ・イン・サーキット・テストとミックスド・イン・サーキット・テストを含むイン・サーキット・テスト市場の範囲は、変化するPCBAアーキテクチャとテストカバレッジ要件を反映しています。ミックスドシグナル基板では、治具やプログラミングの複雑さを過度に高めることなく、多様な電気的特性に対応できる測定手法がますます求められています。
- アナログ回路内テスト:抵抗、容量、誘導、およびアナログ半導体部品が大部分を占める基板においては、アナログシステムは依然として重要です。アナログ測定が主要な生産品質要件となる場合、効率的な構造およびパラメータチェックを提供します。
- 混合インサーキットテスト:混合インサーキットテストは、アナログ回路とデジタル回路を組み合わせた基板に対応します。電子機器メーカーが、より少ないテスト挿入でより広いカバレッジを実現しつつ、ますます複雑化するPCBAアーキテクチャに対応しようとする中で、その戦略的重要性は高まっています。
携帯性
携帯性は、2026年から2034年にかけて年平均成長率(CAGR)2.9~3.4%で成長すると予測されています。コンパクト型と卓上型は、それぞれ異なる製造環境に対応しており、購入決定は、処理能力、利用可能な床面積、基板の複雑さ、製品構成、および生産切り替えの頻度によって左右されます。インサーキットテスト市場の範囲は、柔軟な装置アーキテクチャをますます重視する傾向にあります。
- コンパクト:コンパクトなプラットフォームは、生産スペースが限られ、製品構成が多様な製造業者にとって魅力的です。その柔軟性により、分散型テスト、エンジニアリング環境、および機器の移動性と迅速な展開が戦略的に重要な製造セルをサポートします。
- 卓上型:卓上型システムは、エンジニアリング、少量生産、トラブルシューティング、特殊生産において依然として重要な役割を果たしています。そのアクセスしやすい構成により、大規模な自動生産ステーションに伴うインフラを必要とせずに、管理されたテストを必要とする製造業者をサポートできます。
応用
2026年から2034年にかけて、アプリケーション市場は年平均成長率(CAGR)2.7~3.2%で成長すると予測されています。家電製品は数量主導型の需要を牽引する一方、航空宇宙・防衛および医療機器分野では信頼性とトレーサビリティが重視されます。インサーキットテスト市場の成長は、基板の複雑さ、生産規模、欠陥経済性、および必要とされる自動化された品質保証レベルによって左右されます。
- 家電製品:家電メーカーは、生産量、再現性、迅速な製品切り替えを最優先事項としています。生産量が多い場合、早期の欠陥検出が経済的に価値があり、自動テストプログラミングが正当化されるため、ICTは戦略的に重要な役割を担います。
- 航空宇宙・防衛分野:航空宇宙・防衛分野では、信頼性、文書化、トレーサビリティ、そして厳格な製造管理が重視されます。ICTは、基板がより高付加価値のシステム統合段階に進む前に、部品やアセンブリの欠陥を特定することで、これらの優先事項をサポートします。
- 医療機器:医療機器メーカーは、一貫した生産品質と追跡可能なプロセスを必要とします。自動電気検査は、臨床機器の組み立て前に欠陥を特定することで、管理された製造を支援し、後工程での手戻りや潜在的な信頼性リスクを低減します。
- その他:その他の用途としては、産業用制御機器、通信機器、車載用電子機器、特殊電子機器などがあります。需要は生産規模や信頼性要件によって異なるため、構成可能なカバレッジを備えた柔軟なテストシステムが求められています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|
家電 |
高い |
高スループット |
成熟した |
|
航空宇宙・防衛 |
中くらい |
信頼性試験 |
スケーリング |
|
医療機器 |
中くらい |
追跡可能な品質保証 |
スケーリング |
|
その他 |
低い |
産業用制御機器 |
新興 |
インサーキットテスト市場の成長要因と影響分析
PCBAの複雑化に伴い、自動故障検出の需要が高まっている。
最新のPCBAは、より多くの部品、より密なレイアウト、より多くのピン数、そして多様な電気機能を統合しているため、手動検査だけでは製造上の欠陥を見落とす可能性が高くなります。自動電気テストは、一貫した測定結果と診断手順を提供するため、基板が高コストな組み立て工程に入る前からこの手順が有効です。欠陥のあるPCBAがさまざまな生産段階で手直しを余儀なくされたり、高価な最終製品を台無しにしたりする可能性がある場合、その効果はより顕著になります。企業は現在、ICTを独立した検査手順とみなすのではなく、テストカバレッジと、装置のプログラミングにかかる速度と労力を考慮に入れています。基板設計の変更に容易に対応できる装置は、製品設計の頻繁な変更に伴うコストを最小限に抑えるのに役立ちます。
品質要件の厳格化は、早期の欠陥分離の価値を高める。
航空宇宙、防衛、医療、産業、通信機器メーカーは、組み立ての後半で電気的欠陥が発見された場合、多大なコストを負担することになります。初期段階で問題を切り分けることで、トラブルシューティングに必要な時間を短縮し、問題の原因が部品、はんだ付け、接続、組み立てのいずれにあるかをメーカーが判断できるようになります。自動化されたICTは、製造工程におけるプロセス制御だけでなく、最終工程における品質管理においても有益です。実施されたテストの文書化、使用された手順の一貫性、品質記録が必要なシナリオでは、ICTの重要性がさらに高まります。高い信頼性が求められる業界では、関連するコストが高いため、民生用電子機器に比べて生産量が少なくても、ICTは不可欠となります。
柔軟な製造プロセスにより、拡張可能なテストプラットフォームへの需要が高まる
電子機器メーカーは、ますます多くの製品バリエーション、短い生産ロット、地理的に分散した製造ラインを運用するようになっています。このような環境では、過剰な治具、プログラミング、またはオペレーターの介入なしに迅速に構成できるテストプラットフォームへの需要が高まります。コンパクトなシステムは柔軟な生産セルに対応できますが、より大型の自動化プラットフォームは大量生産において依然として重要です。商業的な影響としては、メーカーがプラットフォーム全体を交換することなく、容量を拡張したりテスト機能を追加したりできるモジュール型アーキテクチャへの緩やかな移行が挙げられます。メーカーはライブラリ、診断、およびテスト戦略を製品世代間で再利用できるため、ソフトウェアの互換性も戦略的に重要になります。ハードウェアの柔軟性とエンジニアリングサポートを組み合わせたサプライヤーは、新しい機器の購入と継続的なプログラム変更の両方から価値を獲得できます。これは、サービス、プログラミング、治具設計、およびライフサイクルサポートの役割を強化します。
インサーキットテスト市場の将来動向
ICTと機能テストおよび境界スキャンテストの融合
インサーキットテスト市場の動向は、構造テスト、パラメータテスト、プログラミングテスト、バウンダリスキャンテスト、および選択された機能テストを組み合わせた統合プラットフォームをますます重視する傾向にある。メーカーは、生産上のボトルネックを増やしたり、複数のステーション間で基板を移動させたりすることなく、より広範囲の欠陥検出を実現したいと考えている。ソフトウェアオーケストレーションにより、さまざまなテスト方法を調整し、結果を単一の生産記録に統合できる。このアプローチは、従来のICTでは高速動作やミッションモード動作を十分に特性評価できない複雑な電子機器において特に有効である。したがって、将来の競争優位性は、サプライヤーがスループットと診断の明確性を維持しながら、補完的な方法をいかに効果的に組み合わせるかにかかっている。段階的な拡張をサポートするプラットフォームは、資本リスクを軽減し、メーカーが製品要件の変化に応じて機能を追加できるようにする。このようなアーキテクチャは、製品ファミリーや生産量全体にわたって設備利用率を向上させるはずである。
データ駆動型診断が生産検査の経済性を変革する
将来のシステムでは、より豊富なテストデータを使用して、繰り返し発生する製造パターンを特定し、プロセスのずれを分離し、予測的な品質管理をサポートすることが期待されます。製造業者は、各故障を独立した事象として扱うのではなく、コンポーネント、基板の改訂版、生産ライン、および期間にわたる測定値を関連付けることができます。これにより、トラブルシューティングが改善され、エンジニアは欠陥率が上昇する前に体系的な原因を特定できるようになります。製造環境の接続性が高まるにつれて、製造実行システムや工場分析との統合がますます重要になります。人工知能は診断に役立つ可能性がありますが、実際の導入は、信頼性の高いデータセット、説明可能性、および既存のテストソフトウェアとの互換性に依存します。テストハードウェアに加えて、構造化データへのアクセス、視覚化、および分析を提供するサプライヤーは、顧客維持を強化できます。その結果、デジタル製造品質システムにおけるICTの役割は拡大します。
インサーキットテスト市場の機会
インドおよび東南アジアにおける電子機器製造業の拡大
インサーキットテスト市場の予測では、生産能力が拡大し、メーカーがより体系化された品質システムを採用している新興電子機器製造拠点にビジネスチャンスがあると指摘されています。特にインドと東南アジアは、電子機器の組立、受託製造、部品エコシステムが複数の製品カテゴリーで発展しているため、重要な市場です。機器サプライヤーは、地域密着型のエンジニアリングサポート、トレーニング、治具サービス、さまざまな生産量に対応したモジュール式プラットフォームなどを通じて、これらの市場をターゲットにすることができます。受託製造業者とのパートナーシップにより、複数のプログラムへのアクセスが可能になり、顧客獲得コストを削減できます。また、自動テスト機器が生産のボトルネックになった場合、迅速なトラブルシューティングが重要となるため、サプライヤーは地域サービスセンターの設置も検討すべきです。地域密着型のサポートモデルは、機器の利用率を向上させ、プログラミング、メンテナンス、校正、アップグレードを通じて継続的な収益を生み出すとともに、長期的な顧客関係の構築にも貢献します。
高信頼性電子機器向け試験システムの近代化
航空宇宙、防衛、医療用電子機器のメーカーは、サプライヤーにとって、より広範な品質保証の近代化の一環として高度なICTを位置づける機会を提供します。これらの顧客は、文書化されたプロセス、管理された構成管理、信頼性の高い診断、および生産の一貫性の証明をますます要求しています。サプライヤーは、より強力なデータ管理、安全なソフトウェア環境、構成可能なテストカバレッジ、および製造実行プラットフォームとの統合を提供するシステムで対応できます。この機会は、老朽化した機器の交換に限定されません。既存の生産ラインは、新しい治具、ソフトウェア、測定モジュール、または補完的なテスト技術によってアップグレードできます。ライフサイクル近代化プログラムを提供するベンダーは、設備投資の制約に対処しながら、設置済みの機器の有効期間を延長できます。このアプローチは、継続的なサービス機会を生み出し、製品が長年にわたって生産され続ける顧客とのサプライヤー関係を強化することにもつながります。
最近の動向
- 2026年7月:Mixx Technologiesは、バンガロールを拠点とするSophic Silicon Technologiesを買収し、Kaynes Semiconと複数年にわたる製造提携契約を締結しました。これらの取引により、Mixxのインドにおける半導体設計および製造能力が強化され、次世代AIシリコンプラットフォームの開発を支援するとともに、バンガロールの研究開発拠点の拡大が図られます。
- 2025年8月:サーキットチェックは、ソリューション・ソース・プログラミング(SSP)を買収しました。これにより、SSPのテスト容易性設計(DFT)、バウンダリスキャン、インサーキットテスト、機能テストにおける専門知識と、サーキットチェックの治具設計および自動テストエンジニアリング能力が融合されます。この買収により、サーキットチェックのシリコンバレーにおける事業基盤が拡大し、テスト、プログラミング、製造を統合したソリューションが実現します。
- 2025年1月:アジャイル・サーキット・テクノロジーズ・グループは、英国に拠点を置くアクティブPCBソリューションズを買収し、電子部品および機械部品の組立、試作、量産といった幅広い能力を通じて、電子機器製造サービスを拡大しました。この買収により、ACTグループは製品開発から生産まで、あらゆるニーズに対応する統合的な製造サポートを提供する能力を強化しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -