
Markt für Industrie Elektronisch Chip: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für industrielle Elektronikchips (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Digitalchip, Analogchip); Anwendung (Automobilindustrie, Medizintechnik, Militär, Luft- und Raumfahrt, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021276
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
48,87 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
114,59 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,93 %
Wachstumsrate
Adressierbarer Markt
727,38 Mrd. US-Dollar
(2026–2034)
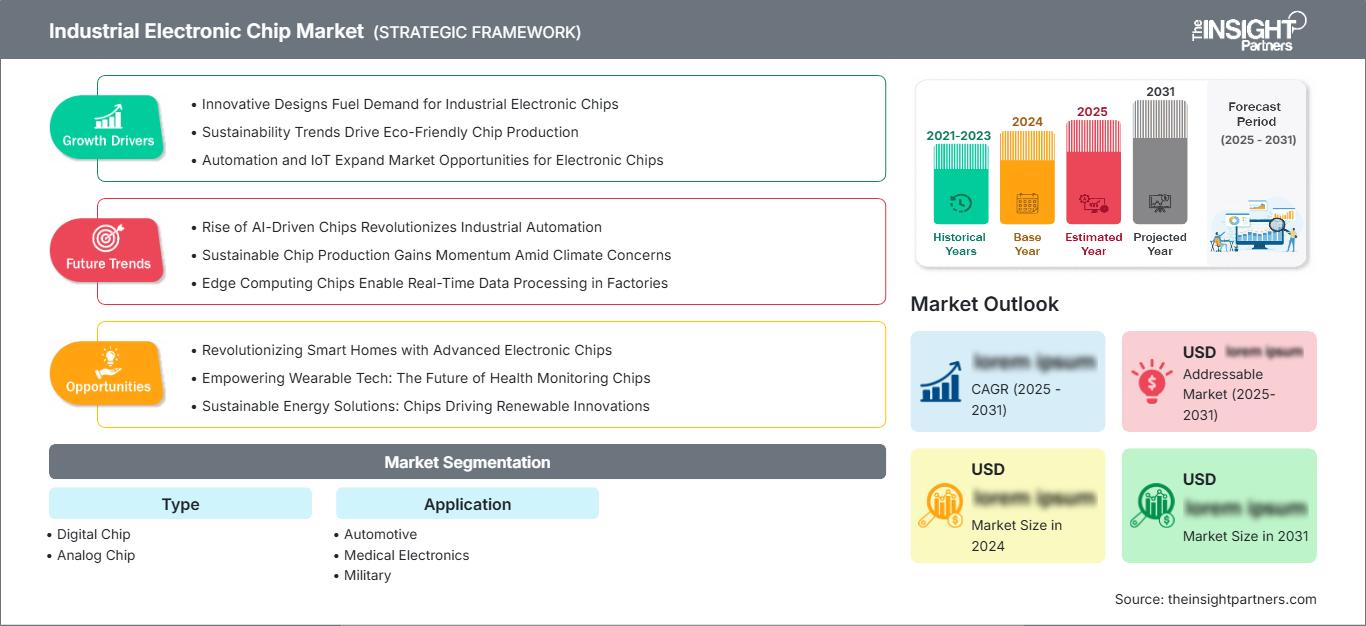
Der Markt für industrielle Elektronikchips wurde 2025 auf 48,87 Milliarden US-Dollar geschätzt und soll bis 2034 auf 114,59 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,93 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den steigenden Halbleiteranteil in der Industrieautomation, vernetzten Fahrzeugen, Medizintechnik, Luft- und Raumfahrt sowie Verteidigungssystemen begünstigt. Zudem führen höhere Anforderungen an die Rechenleistung am Netzwerkrand zu einer Verschiebung der Chiparchitekturen hin zu höherer Integration, geringerem Stromverbrauch und Echtzeitfähigkeit.
Nordamerika bietet strukturell attraktive Perspektiven, gestützt durch den Ausbau der heimischen Halbleiterkapazitäten, die Rückverlagerung der Elektronikfertigung und kontinuierliche Investitionen in Automobilelektronik und die Modernisierung der Verteidigungsindustrie. Die Region profitiert zudem von etablierten Design-Ökosystemen, fortschrittlichen Packaging-Technologien und der Nachfrage nach industriellem Edge Computing. Diese Faktoren sprechen für ein geschätztes regionales durchschnittliches jährliches Wachstum von 8,8–9,4 % bis 2034.
Marktanalyse und Einblicke für industrielle Elektronikchips
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen Marktanteil von 30–34 % am Markt für industrielle Elektronikchips und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen, unterstützt durch die Lokalisierung der Fertigung und Investitionen in Verteidigungselektronik.
- USA: Die USA machten 2025 80–84 % des nordamerikanischen Marktes aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,5 % wachsen, angeführt von der Industrieautomation und der Automobilelektronik.
- Europa: Europa hielt im Jahr 2025 einen Anteil von 22–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,9 % wachsen, wobei Deutschland, Frankreich, Italien und Großbritannien die Nachfrage in den Bereichen Automobil, Industrie und Luft- und Raumfahrt stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 34–38 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,8–11,6 % erreichen, angeführt von China, Japan, Südkorea, Indien und der expandierenden Elektronikproduktion.
- Größtes Segment: Analog Chip hielt im Jahr 2025 einen Marktanteil von 54–58 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,2 % wachsen, was die breiten Anforderungen an Sensorik, Energiemanagement und Signalaufbereitung widerspiegelt.
- Wachstumsstarkes Segment: Medizinelektronik hielt 2025 einen Marktanteil von 13–17 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,0 % wachsen, unterstützt durch vernetzte Diagnose- und Patientenüberwachungsgeräte.
- Die wichtigsten analysierten Unternehmen: Intel Corporation, Broadcom Inc., Qualcomm Technologies, Inc., Texas Instruments Incorporated, MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc., STMicroelectronics und NXP Semiconductors NV
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für industrielle Elektronikchips hat sich von diskreten Verarbeitungs- und Steuerungselementen hin zu hochintegrierten Systemen entwickelt, in denen Rechenleistung, Sensorik, Konnektivität und Energiemanagement in einem einzigen Chip vereint sind. Trends wie Edge-KI, softwaregesteuerte Systeme, Mikrocontroller, SoCs und verbesserte analoge Schnittstellen definieren die Spezifikationen neu. Der Fertigungsansatz umfasst die Entwicklung hin zu 300-mm-Wafern, geografischer Nähe, fortschrittlichen Gehäusetechnologien und längeren Qualifizierungszyklen für Anwendungen in der Automobil-, Luft- und Raumfahrt-, Militär- und Gesundheitsbranche.
Zukünftig wird der Markt für industrielle Elektronikchips von einer geografisch diversifizierten Fertigung, Fördermaßnahmen und Programmen zur Digitalisierung der Industrie profitieren. Produktionsstätten in Indien und Südostasien tragen zusätzlich zur geografischen Diversifizierung bei, während die politischen Rahmenbedingungen in Europa und Nordamerika das Wachstum der Halbleiterindustrie in ihren jeweiligen Regionen begünstigen. Vorschriften zur Fahrzeugsicherheit, Zuverlässigkeit medizinischer Geräte, Cybersicherheit und Energieeffizienz werden die Nachfrage nach qualifizierten und anwendungsspezifischen Chips mit längeren Produktzyklen erhöhen.
Berichtsumfang zum Markt für industrielle Elektronikchips
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 48,87 Milliarden US-Dollar |
| Marktgröße bis 2034 | 114,59 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,93 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Elektronikchips
Die Nachfrage nach Industrieelektronik hängt zunehmend von der Anzahl und Komplexität der in Maschinen, Fahrzeugen, Instrumenten und Steuerungen verbauten Chips ab. Automatisierungssysteme benötigen Prozessoren, Motorsteuerungen, Schnittstellenschaltungen, Energiemanagementschaltungen, Verbindungschips und Sicherheitsfunktionen. Die Lieferkette umfasst daher Halbleiterdesign, Lizenzierung von geistigem Eigentum, Waferfertigung, Verpackung, Prüfung, Vertrieb, OEMs und Systemintegration, wobei die Qualifizierung stark anwendungsspezifisch ist.
Die Angebotsstruktur von Industriechips wird weiterhin von Auslastungsgraden, Wirtschaftlichkeit der Wafer-Technologien, Packaging und regionaler Konzentration bestimmt. Die Halbleiterindustrie insgesamt erwirtschaftete 2025 einen Umsatz von 791,7 Milliarden US-Dollar, wobei die Auftragseingänge für Halbleiteranlagen 135,1 Milliarden US-Dollar betrugen, was erhebliche Investitionen in die Kapazitäten bedeutet. Bei der Produktion von Industriechips liegt der Fokus tendenziell eher auf Zuverlässigkeit, Wirtschaftlichkeit ausgereifter Technologien, langer Verfügbarkeit und Anwendungsqualifizierung als auf hoher Transistordichte.
Die Wettbewerbspositionierung der Unternehmen im Markt für industrielle Elektronikchips wird durch Produktportfoliobreite, Fertigungskompetenz, Anwendungsentwicklung und erfolgreiche Kundenprojekte bestimmt. Analoge und eingebettete Signalverarbeitung ist die Stärke von Texas Instruments Incorporated, während STMicroelectronics und NXP Semiconductors NV im Bereich der Automobil- und Industriesysteme präsent sind. Edge-Computing-Technologien werden von Intel Corporation und Qualcomm Technologies, Inc. entwickelt, während Broadcom Inc., MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc. und andere sich auf spezialisierte Chips für Signalverarbeitung, Konnektivität, Speicher und eingebettete Systeme konzentrieren.
Laut dem Marktbericht für industrielle Elektronikchips gewinnen vertikale Investitionsstrategien zunehmend an Bedeutung. Führende Anbieter erweitern ihre internen Fertigungskapazitäten, pflegen Partnerschaften mit Foundry-Partnern, entwickeln Anwendungssoftware und bauen regionale Kundendienstkapazitäten aus. Investitionen in Konnektivität, Sensoren und eingebettete Software durch Akquisitionen ermöglichen Unternehmen einen schnelleren Markteintritt, während Kapazitätsinvestitionen Lieferrisiken minimieren. Die Wettbewerbspositionierung hängt somit vom Gesamtwert und nicht mehr allein von der Chip-Performance ab. Kunden bewerten Kosten und Gesamtwert unter Berücksichtigung von Energieeffizienz, Lebenszyklus, Cybersicherheit, Qualifizierung und Komplexität.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Elektronikchips: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Elektronikchips in Nordamerika
Nordamerika repräsentierte 2025 30–34 % des Marktes für industrielle Elektronikchips und wird voraussichtlich bis 2034 ein jährliches Wachstum von 8,8–9,4 % verzeichnen. Zu den Stärken dieser Region zählen die hohe Dichte an Halbleiterdesigns, die Elektrifizierung der Automobilindustrie, die industrielle Automatisierung, die Modernisierung des Militärs und neue Investitionen in die heimische Fertigung. Die Regierung fördert die Herstellung, Verpackung und Teileproduktion und stärkt so das lokale Lieferkettenökosystem.
Die Vereinigten Staaten bleiben dank ihrer gestiegenen Halbleiterkapazitäten und der Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung, Medizintechnik, Robotik und vernetzte Fahrzeuge der wichtigste regionale Lieferant. Kanada unterstützt die Branche durch die Bereiche Luft- und Raumfahrt, industrielle Automatisierung und spezielle Elektroniksegmente. Mexiko trägt aufgrund seiner Automobil- und Elektronikfertigung zur Nachfrage nach Produktionskapazitäten bei. Regionale Kunden legen zunehmend Wert auf Lieferkettensicherheit, zuverlässige Beschaffung und langfristige Produktverfügbarkeit.
US-Markt für industrielle Elektronikchips
Die USA hielten 2025 einen Marktanteil von 80–84 % am nordamerikanischen Markt für industrielle Elektronikchips und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,5 % wachsen. Die Nachfrage ist breit gefächert und erstreckt sich auf Industrieautomation, Verteidigungselektronik, Medizintechnik, Automobiltechnologie und die intensive Datenverarbeitung im Edge Computing. Inländische Investitionen tragen zur Stabilität des Halbleiter-Ökosystems bei.
Die Marktprognose für industrielle Elektronikchips zeigt, dass große Anbieter in den USA über umfangreiche Entwicklungs-, Produktions- und Kundendienstaktivitäten verfügen. Die Nachfrage nach diesen Anwendungen verlagert sich hin zu intelligenten Sensoren, industriellen Steuerungen, Fahrzeugcomputersystemen, Energiemanagement-Chips und sicheren Kommunikationschips. Auch die militärische Beschaffung umfasst strahlungsresistente und zuverlässige elektronische Komponenten. Medizingeräte setzen zunehmend auf kleinere Prozessor- und Kommunikationschips.
Markt für industrielle Elektronikchips in Europa
Europa hielt 2025 einen Marktanteil von 22–26 % am Markt für industrielle Elektronikchips und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,9 % wachsen. Deutschland ist weiterhin Marktführer in den Bereichen Automobilproduktion, Fabrikautomation, Industrieprodukte und eingebettete Technologien. Die Märkte in Großbritannien, Frankreich, Italien und Spanien weisen spezifische Anforderungen in den Bereichen Luft- und Raumfahrt, Verteidigung, Medizintechnik, Energiesysteme und Industriemaschinen auf.
Der britische Markt wird von der Luft- und Raumfahrt, der Verteidigungselektronik, der Medizintechnik und der Digitalisierung der Industrie getragen. Zu den Anforderungen zählen sichere Verarbeitungsprozesse, lange Produktlebensdauer und hochzuverlässige Komponenten. Darüber hinaus bestehen spezifische Anforderungen in der Automobilelektronik und in Technologieclustern, die Forschungsbedarf erfordern.
Deutschland bleibt der führende Markt für Industrieelektronik in der Region, da Automobil- und Maschinenhersteller zunehmend Halbleiter in Antriebssträngen, Fabriktechnologien, Robotik und der Steuerungsarchitektur von Fahrzeugen einsetzen.
Frankreich, Italien und Spanien ergänzen sich in den Bereichen Luft- und Raumfahrt, Verteidigung, Automobilindustrie, Energie, Industriemaschinen und Medizintechnik. Frankreich profitiert von Luft- und Raumfahrtprogrammen, Italien von Industriemaschinen und der Automobilzulieferkette und Spanien von der Automobilproduktion und dem Ausbau der Infrastruktur für erneuerbare Energien. Gemeinsam erweitern diese Märkte die Anwendungsbasis Europas über Pkw und die allgemeine industrielle Automatisierung hinaus.
Markt für industrielle Elektronikchips im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) machte 2025 34–38 % des Marktes für industrielle Elektronikchips aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,6 % wachsen. China bleibt führend, gestützt durch die Elektronikfertigung und die industrielle Automatisierung. Japan und Südkorea tragen mit ihren hochentwickelten Ökosystemen in den Bereichen Automobil, Industrie und Halbleiter zum Wachstum bei, während Indien und Australien die Nachfrage weiter steigern.
Industrielle Digitalisierung, lokale Elektronikfertigung, Elektromobilität, Robotik und Halbleiterpolitik fördern die regionale Expansion. China bleibt ein zentraler Markt für die Fertigungsnachfrage, Japan für Präzisionsgeräte, Südkorea für Speicher und Elektronik, Indien für wachsende Fertigungskapazitäten und Australien für Elektronik im Bergbau und in der Infrastruktur. Regionale Diversifizierung steigert zudem die Nachfrage nach lokal verfügbaren Komponenten.
Markt für industrielle Elektronikchips im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen. Saudi-Arabien ist der größte Nachfragetreiber der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Energieinfrastruktur, industrielle Modernisierung, Smart-City-Programme, Telekommunikation, Logistik und Bergbau fördern die Verbreitung von Chips in den Bereichen Steuerung, Sensorik, Konnektivität und Energiemanagement.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in automatisierte Infrastruktur und digitalisierte Industrieanlagen, während Südafrika durch Bergbau, Energie, Fertigung und Transportwesen zur Nachfrage beiträgt. Der Rest der MEA-Region ist zwar kleiner, bietet aber Chancen durch Netzmodernisierung, Wasserinfrastruktur und industrielle Entwicklung. Energieintensive Anwendungen schaffen einen besonderen Bedarf an effizienter Steuerungs- und Überwachungselektronik.
Segmentierungsanalyse
Typ
Die Segmentierung nach Chiptypen unterscheidet digitale und analoge Chip- Anwendungen in industriellen Elektroniksystemen. Analoge Chips werden voraussichtlich ihre führende Position mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,2 % im Zeitraum 2026–2034 beibehalten, da Sensorik, Leistungsregelung, Signalaufbereitung und Schnittstellen zur physischen Welt auch bei zunehmender Komplexität der digitalen Verarbeitung unerlässlich bleiben.
- Digitalchips: Digitale Bauelemente unterstützen Datenverarbeitung, Steuerlogik, Kommunikation, Edge-Intelligenz und Systemintegration. Die Nachfrage wird zunehmend durch höhere Verarbeitungsanforderungen, eingebettete KI, industrielle Vernetzung und zentralisierte Automobilarchitekturen bestimmt.
- Analogchips: Analoge Bauelemente verbinden digitale Systeme mit der physikalischen Umgebung durch Sensorik, Verstärkung, Wandlung, Energiemanagement und Signalaufbereitung. Ihr breites Anwendungsspektrum deckt die anhaltend hohe Nachfrage in den Bereichen Automobil, Medizin, Industrie, Luft- und Raumfahrt sowie Verteidigung ab.
Anwendung
Die Anwendungssegmentierung umfasst die Bereiche Automobilindustrie, Medizintechnik, Militär und Luft- und Raumfahrt . Die Medizintechnik gilt als der am schnellsten wachsende Anwendungsbereich mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–12,0 % im Zeitraum 2026–2034. Dies spiegelt den zunehmenden Elektronikanteil in Diagnose-, Überwachungs-, Bildgebungs- und vernetzten Medizingeräten wider.
- Automobilindustrie: Die Automobilelektronik integriert zunehmend Prozessoren, Sensoren, Energiemanagement-Komponenten, Konnektivitäts- und Sicherheitssteuerungen. Elektrifizierung, Fahrerassistenzsysteme (ADAS), zentralisierte Datenverarbeitung und softwaredefinierte Architekturen erhöhen den Halbleiteranteil und verstärken die Nachfrage nach qualifizierten Bauteilen.
- Medizinelektronik: Medizinische Systeme benötigen kompakte, zuverlässige und energieeffiziente Elektronik für Patientenüberwachung, Bildgebung, Diagnostik und vernetzte Geräte. Die zunehmende Digitalisierung im Gesundheitswesen und die Fernüberwachung erhöhen die Anforderungen an die Chips und erfordern gleichzeitig höchste Zuverlässigkeit und umfassenden Support über den gesamten Lebenszyklus.
- Militär: Militärische Elektronik legt Wert auf sichere Datenverarbeitung, robuste Komponenten, hohe Zuverlässigkeit und lange Verfügbarkeit. Die Nachfrage wird durch die Modernisierung von Kommunikations-, Radar-, Navigations-, Überwachungs-, unbemannten Systemen und Missionsrechnerplattformen gedeckt.
- Luft- und Raumfahrt: Anwendungen in der Luft- und Raumfahrt erfordern hochzuverlässige Elektronik für Datenverarbeitung, Sensorik, Kommunikation und Steuerung. Die zunehmende Vernetzung von Flugzeugen, autonome Systeme, der Einsatz von Satelliten und die Modernisierung von Flugzeugflotten schaffen Bedarf an spezialisierten Komponenten mit strengen Qualifikationsanforderungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Automobil |
Hoch |
Fahrzeug-KI |
Skalierung |
|
Medizinische Elektronik |
Medium |
Fernüberwachung |
Skalierung |
|
Militär |
Medium |
Missionsrechner |
Reifen |
|
Luft- und Raumfahrt |
Medium |
Autonomer Flug |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle Elektronikchips
Steigender Halbleiteranteil pro Industriesystem
Die Anzahl der in Anlagen verwendeten Chips steigt, da Unternehmen vernetzte Steuerungssysteme einsetzen, die Funktionen wie Sensorik, Diagnose, vorausschauende Wartung und Optimierung ermöglichen. Eine automatisierte Plattform benötigt diverse Prozessoren, Analogbausteine, Verbindungskomponenten und Energiemanagement-Chips, wodurch der Wert der Bauteile steigt, ohne dass die Stückzahlen der Maschinen erhöht werden müssen. Dies erhöht die Nachfragestabilität, da die Anzahl der verwendeten Halbleiter auf der Systemfunktionalität und nicht nur auf der Anzahl der hergestellten Anlagen basiert. Automobilplattformen weisen einen ähnlichen Trend auf, da die Zentralisierung von Rechenkapazitäten, Elektrifizierung und Fahrerassistenzsystemen (ADAS) die Fahrzeuge elektronisch komplexer macht. Für Halbleiterhersteller bedeutet dies einen Anstieg der Auftragserfolge in verschiedenen Subsystemkategorien.
Industrielle Automatisierung und Edge-Intelligence-Einsatz
Die Trends im Markt für industrielle Elektronikchips zeigen, dass Fabrikmodernisierungen die Integration intelligenterer Maschinen erfordern. Dies ermöglicht geringere Latenzzeiten, lokale Entscheidungen und die kontinuierliche Überwachung der Anlagen. Daher werden Edge-Prozessoren, Mikrocontroller, analoge Komponenten, Sensoren und Kommunikations-ICs in Robotik, Bildverarbeitung, Motorsteuerung, Lageranwendungen und verteilten industriellen Netzwerken unverzichtbar. Die Auswirkungen auf den Markt gehen über den reinen Prozessorbedarf hinaus, da die Edge-Architektur auch Elemente wie Stromwandlung, Datenerfassung, Sicherheit und Kommunikation benötigt. Für Hersteller bietet die Nutzung einer solchen Architektur Vorteile, da wichtige Entscheidungen lokal und unabhängig vom Netzwerk getroffen werden können. Industrieunternehmen legen Wert auf Effizienz und vorausschauende Wartung und bieten Chipherstellern mit Hardware und Entwicklungsumgebungen somit die Möglichkeit, auch bei wiederkehrenden Designs erfolgreich zu sein.
Staatlich geförderte Lokalisierung der Halbleiterindustrie und Stärkung der Lieferketten
Initiativen zur Lokalisierung der Halbleiterfertigung verändern die Investitionskriterien entlang der gesamten Wertschöpfungskette der Elektronikindustrie. Staatliche Förderprogramme begünstigen die Bereiche Fertigung, Verpackung, Forschung und Entwicklung, Qualifizierung von Fachkräften und regionale Beschaffung. Gleichzeitig suchen Hersteller verstärkt nach mehreren qualifizierten Zulieferern für wichtige Bauteile. Dies steigert die Nachfrage nach Industriechips, die mit ausgereiften und spezialisierten Prozesstechnologien gefertigt werden und Kosteneffizienz sowie lange Lebenszyklen gewährleisten. Dieser Trend wird erhebliche Auswirkungen auf Branchen wie die Automobil-, Verteidigungs-, Luft- und Raumfahrt- sowie Medizintechnik haben, in denen Qualifizierung und Lieferkontinuität wichtiger sind als geringfügige Preisunterschiede pro Einheit. Der Ausbau regionaler Kapazitäten führt zudem zu einer stärkeren Integration von Chipherstellern, Erstausrüstern und Systemintegratoren.
Zukunftstrends auf dem Markt für industrielle Elektronikchips
KI-gestützte analoge und Mixed-Signal-Integration
KI-Funktionalitäten werden zunehmend in Steuerungen und Mixed-Signal-Bausteine integriert, anstatt auf eigenständige Prozessoren beschränkt zu bleiben. Zukünftige industrielle Systeme werden voraussichtlich Sensorik, Signalaufbereitung, lokale Inferenz, Konnektivität und Steuerung auf kleinstem Raum vereinen. Diese Architektur kann Latenz, Kommunikationsaufwand und Systemkomplexität reduzieren und gleichzeitig Maschinen ermöglichen, lokal auf sich ändernde Bedingungen zu reagieren. Die Automobilelektronik wird diesen Trend voraussichtlich beschleunigen, da Sicherheit und Autonomie Echtzeitverarbeitung in unmittelbarer Nähe von Sensoren und Aktoren erfordern. Auch medizinische Geräte können von lokaler Analyse profitieren, da hier kontinuierliche Überwachung und geringer Stromverbrauch Priorität haben. Anbieter, die neuronale Verarbeitung in etablierte analoge oder eingebettete Systeme integrieren, können sich einen Wettbewerbsvorteil verschaffen, da Kunden das Systemdesign vereinfachen und gleichzeitig vertraute Entwicklungsumgebungen und Qualifizierungswege beibehalten können.
Anwendungsspezifische Chipplattformen für intelligente Maschinen
Die nächste Entwicklungsstufe der Industrieelektronik dürfte konfigurierbare Plattformen bevorzugen, die auf spezifische Maschinenklassen zugeschnitten sind, anstatt vollständig generische Prozessoren zu verwenden. Robotik, autonome Fahrzeuge, Medizintechnik, Luft- und Raumfahrtsysteme sowie industrielle Steuerungen stellen unterschiedliche Anforderungen an Latenz, Sicherheit, Energieverbrauch, Konnektivität und Zuverlässigkeit. Anwendungsspezifische System-on-Chip- und Mikrocontroller-Familien können diese Unterschiede berücksichtigen und gleichzeitig eine gemeinsame Software- und Entwicklungsinfrastruktur beibehalten. Dieser Ansatz ermöglicht es Herstellern, die Funktionalität über verschiedene Produktebenen hinweg zu skalieren, ohne die gesamte Elektronikarchitektur neu entwickeln zu müssen. Er stärkt zudem die Lieferantenbeziehungen, da Softwarebibliotheken, Referenzdesigns, Sicherheitsdokumentationen und Lebenszyklusverpflichtungen in die Kaufentscheidung einfließen. Langfristig dürfte die Differenzierung auf Plattformebene wichtiger werden als die reinen Verarbeitungsspezifikationen, insbesondere dort, wo Qualifizierungskosten und Investitionen in eingebettete Software den Komponentenaustausch erschweren.
Marktchancen für industrielle Elektronikchips
Regionale Produktionsökosysteme und lokale Versorgung
Die Expansion der Halbleiterfertigung über traditionelle Zentren hinaus eröffnet Chancen für Zulieferer, die ihre Kapazitäten an die regionale OEM-Nachfrage anpassen können. Indien, Südostasien, Nordamerika und ausgewählte europäische Märkte stärken ihre Elektronik-Ökosysteme und schaffen damit Bedarf an lokalem Vertrieb, Verpackung, Tests, technischem Support und Anwendungsentwicklung. Investoren können sich auf Unternehmen konzentrieren, die zwischen Waferproduktion und Endgerätefertigung positioniert sind, da diese Verbindungen durch die Lokalisierung der Lieferkette Mehrwert generieren können, ohne die vollständige Fertigung selbst betreiben zu müssen. Industriekunden schätzen zudem regionale Lagerbestände und technische Unterstützung, insbesondere bei langen Qualifizierungszyklen. Die größten Chancen ergeben sich daher voraussichtlich dort, wo Halbleiterzulieferer Anwendungszentren parallel zu ihren Fertigungs- oder Verpackungsinvestitionen errichten. Solche Modelle verbessern die Kundenorientierung, fördern eine breitere Diversifizierung der Produktion und reduzieren die Abhängigkeit von der Beschaffung aus einem einzigen Land.
Eingebettete Konnektivität und intelligente Infrastruktur
Vernetzte Fabriken, Energiesysteme, Transportnetze und medizinische Infrastrukturen bieten Investitionsmöglichkeiten jenseits des herkömmlichen Wachstums der Chip-Produktion. Diese Systeme benötigen sichere Konnektivität, Datenverarbeitung, Sensorik, Energiemanagement und zunehmend ausgefeilte Edge-Intelligence. Investoren und Zulieferer können Chancen durch integrierte Referenzplattformen nutzen, die Hardware, Software, Cybersicherheit und Lifecycle-Support vereinen. Konnektivität ist besonders wichtig, da Industrieanlagen von einem isolierten Betrieb hin zu einem kontinuierlichen Datenaustausch mit Unternehmens- und Cloud-Systemen wechseln. Anbieter, die die Integrationskomplexität reduzieren, können die Implementierungszyklen verkürzen und die Kundenbindung verbessern. Das größte Potenzial besteht dort, wo Infrastrukturbetreiber installierte Anlagen modernisieren, anstatt ganze Systeme zu ersetzen. Denn die Nachrüstung von Elektronik kann die Nachfrage nach Halbleitern in einem großen bestehenden Anlagenbestand steigern und die Einführung über mehrere Modernisierungszyklen verteilen.
Aktuelle Entwicklungen
- Juli 2026: Tata Electronics bereitet die Inbetriebnahme der ersten Halbleiterwafer-Produktion Indiens in seinem Werk in Dholera, Gujarat, vor. Dabei kommt die 90-Nanometer-Prozesstechnologie zum Einsatz – eine ältere und ausgereiftere Technologie als ursprünglich geplant. Sie eignet sich für industrielle Anwendungen, die Automobilindustrie und andere Bereiche, in denen fortschrittliche Strukturgrößen nicht zwingend erforderlich sind. Tata plant, schrittweise fortschrittlichere 28-Nanometer-Chips einzuführen.
- Juli 2026: Die indische Regierung genehmigte zwölf Halbleiterfertigungsprojekte mit einem Gesamtinvestitionsvolumen von rund 17,2 Milliarden US-Dollar. Diese umfassen ein Mikrochip-Werk, zwei Produktionsstätten für Halbleiterkomponenten sowie neun Anlagen für Verpackung und Prüfung. Die Projekte sollen dazu beitragen, ein durchgängiges Ökosystem für die Halbleiterproduktion in Indien aufzubauen und gleichzeitig die heimischen Kapazitäten in den Bereichen Chipfertigung, Ausrüstung, Materialien, proprietäre Technologien und resiliente Lieferketten zu stärken.
- Juni 2026: Bosch hat in Indien seine Siliziumkarbid-Halbleiterchips (SiC) der dritten Generation eingeführt, um das Wachstum der Elektromobilität zu fördern. Die Chips bieten eine um rund 20 % höhere Leistung als die Vorgängergeneration. Sie verbessern die Effizienz der Leistungselektronik von Elektrofahrzeugen, indem sie Energieverluste reduzieren, die thermische Leistung verbessern und den Kühlbedarf senken. Dies ermöglicht größere Reichweiten, schnellere Ladezeiten und eine bessere Batterienutzung ohne größere Batterien.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -