
Mercato dei chip elettronici industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei chip elettronici industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (chip digitali, chip analogici); per applicazione (settore automobilistico, elettronica medicale, militare, aerospaziale, altro) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021276
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
48,87 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
114,59 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,93 %
Tasso di crescita
Mercato di riferimento
727,38 miliardi di dollari USA
(2026-2034)
Il mercato dei chip elettronici industriali (IEC) aveva un valore di 48,87 miliardi di dollari nel 2025 e si prevede che raggiungerà i 114,59 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 9,93% nel periodo 2026-2034. L'espansione è supportata dal crescente contenuto di semiconduttori nell'automazione industriale, nei veicoli connessi, nell'elettronica medicale, nelle piattaforme aerospaziali e nei sistemi di difesa. Anche le maggiori esigenze di elaborazione in ambito edge computing stanno spingendo le architetture dei chip verso una maggiore integrazione, un minore consumo energetico e l'intelligenza in tempo reale.
Il Nord America presenta prospettive strutturalmente interessanti, supportate dall'espansione della capacità produttiva interna di semiconduttori, dal rientro in patria della produzione di elettronica e da investimenti costanti nell'elettronica automobilistica e nella modernizzazione della difesa. La regione beneficia inoltre di ecosistemi di progettazione consolidati, capacità di packaging avanzate e domanda di edge computing industriale. Questi fattori supportano un tasso di crescita annuo composto (CAGR) regionale stimato tra l'8,8% e il 9,4% fino al 2034.
Analisi e approfondimenti sul mercato dei chip elettronici industriali
- Nord America: Nel 2025, la regione rappresentava una quota di mercato del 30-34% nel settore dei chip elettronici industriali e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% tra il 2026 e il 2034, grazie alla localizzazione della produzione e agli investimenti nell'elettronica per la difesa.
- USA: Nel 2025 gli Stati Uniti rappresentavano l'80-84% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,9-9,5% fino al 2034, trainati dall'automazione industriale e dall'elettronica automobilistica.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-8,9%, con Germania, Francia, Italia e Regno Unito a sostenere la domanda nei settori automobilistico, industriale e aerospaziale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 34-38% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,8-11,6%, trainata da Cina, Giappone, Corea del Sud, India e dalla crescente produzione di elettronica.
- Segmento più ampio: i chip analogici detenevano una quota di mercato del 54-58% nel 2025 e si prevede che cresceranno a un CAGR del 9,6-10,2%, a causa delle ampie esigenze di rilevamento, gestione dell'alimentazione e condizionamento del segnale.
- Segmento ad alta crescita: l'elettronica medicale deteneva una quota di mercato del 13-17% nel 2025 e si prevede che crescerà a un CAGR dell'11,2-12,0%, grazie alla diagnostica connessa e alle apparecchiature per il monitoraggio dei pazienti.
- Aziende chiave analizzate nel dettaglio: Intel Corporation, Broadcom Inc., Qualcomm Technologies, Inc., Texas Instruments Incorporated, MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc., STMicroelectronics e NXP Semiconductors NV.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei chip elettronici industriali si è evoluto da elementi di elaborazione e controllo discreti a livelli di integrazione elevati, in cui elaborazione, rilevamento, connettività e gestione dell'alimentazione sono consolidati in un unico chip. Le tendenze verso l'intelligenza artificiale edge, i sistemi basati su software, i microcontrollori, i SoC e le interfacce analogiche avanzate stanno ridefinendo le specifiche. L'approccio produttivo include la spinta verso wafer da 300 mm, la prossimità geografica, il packaging avanzato e cicli di qualificazione più lunghi per applicazioni automobilistiche, aerospaziali, militari e sanitarie.
In futuro, il mercato dei chip elettronici industriali beneficerà della diversificazione geografica della produzione, delle misure di incentivazione e dei programmi di digitalizzazione industriale. Gli impianti produttivi in crescita in India e nel Sud-Est asiatico contribuiranno ulteriormente alla diversificazione geografica, mentre le politiche in Europa e Nord America favoriranno la crescita delle industrie dei semiconduttori nelle rispettive regioni. Le normative in materia di sicurezza dei veicoli, affidabilità dei dispositivi medici, sicurezza informatica ed efficienza energetica creeranno una maggiore domanda di chip qualificati e specifici per determinate applicazioni, con cicli di vita del prodotto più lunghi.
Ambito del rapporto sul mercato dei chip elettronici industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 48,87 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 114,59 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei chip elettronici industriali
La domanda di elettronica industriale dipende sempre più dal numero e dal livello di complessità dei chip installati in macchine, veicoli, strumentazione e sistemi di controllo. I sistemi di automazione necessitano di processori, controllori per motori, circuiti di interfaccia, circuiti di gestione dell'alimentazione, chip di connettività e sistemi di sicurezza. Pertanto, la catena di fornitura comprende la progettazione di semiconduttori, la concessione di licenze di proprietà intellettuale, la produzione di wafer, il confezionamento, il collaudo, la distribuzione, gli OEM e l'integrazione di sistema, con una qualificazione altamente specifica per ogni applicazione.
Le caratteristiche di fornitura dei chip industriali continuano a essere determinate dai tassi di utilizzo, dalla convenienza economica dei nodi di produzione dei wafer, dal packaging e dalla concentrazione regionale. L'industria dei semiconduttori nel suo complesso ha generato un fatturato di 791,7 miliardi di dollari nel 2025, con un fatturato derivante dalle apparecchiature per semiconduttori pari a 135,1 miliardi di dollari, il che implica un considerevole investimento in capacità produttiva. La produzione di chip industriali tende a privilegiare l'affidabilità, la convenienza economica dei nodi di produzione maturi, la disponibilità a lungo termine e la qualificazione delle applicazioni rispetto all'elevata densità di transistor.
Il posizionamento competitivo delle aziende nel mercato dei chip elettronici industriali sarà caratterizzato dall'ampiezza del portafoglio, dalla capacità produttiva, dall'ingegneria applicativa e dal successo nell'acquisizione di nuovi clienti. Texas Instruments Incorporated eccelle nell'elaborazione analogica e embedded, mentre STMicroelectronics e NXP Semiconductors NV sono presenti nel settore automobilistico e dei sistemi industriali. Intel Corporation e Qualcomm Technologies, Inc. stanno sviluppando tecnologie di edge computing, mentre Broadcom Inc., MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc. e altre aziende si concentrano su chip specializzati per l'elaborazione, la connettività, la memoria e i sistemi embedded.
Secondo il rapporto sul mercato dei chip elettronici industriali, anche le strategie di investimento verticali stanno guadagnando terreno. I principali fornitori stanno aggiungendo capacità produttive interne, rapporti con le fonderie, sviluppo di software applicativo e servizi di assistenza clienti regionali. Gli investimenti in connettività, sensori e software embedded tramite acquisizioni aiuteranno le aziende ad entrare più rapidamente nel mercato, mentre gli investimenti in capacità produttiva ridurranno al minimo i rischi di fornitura. Il posizionamento competitivo dipenderà quindi dal valore totale piuttosto che dalle sole prestazioni del chip, con i clienti che valuteranno costi e valore complessivo, inclusi efficienza energetica, considerazioni sul ciclo di vita, sicurezza informatica, qualificazione e complessità.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
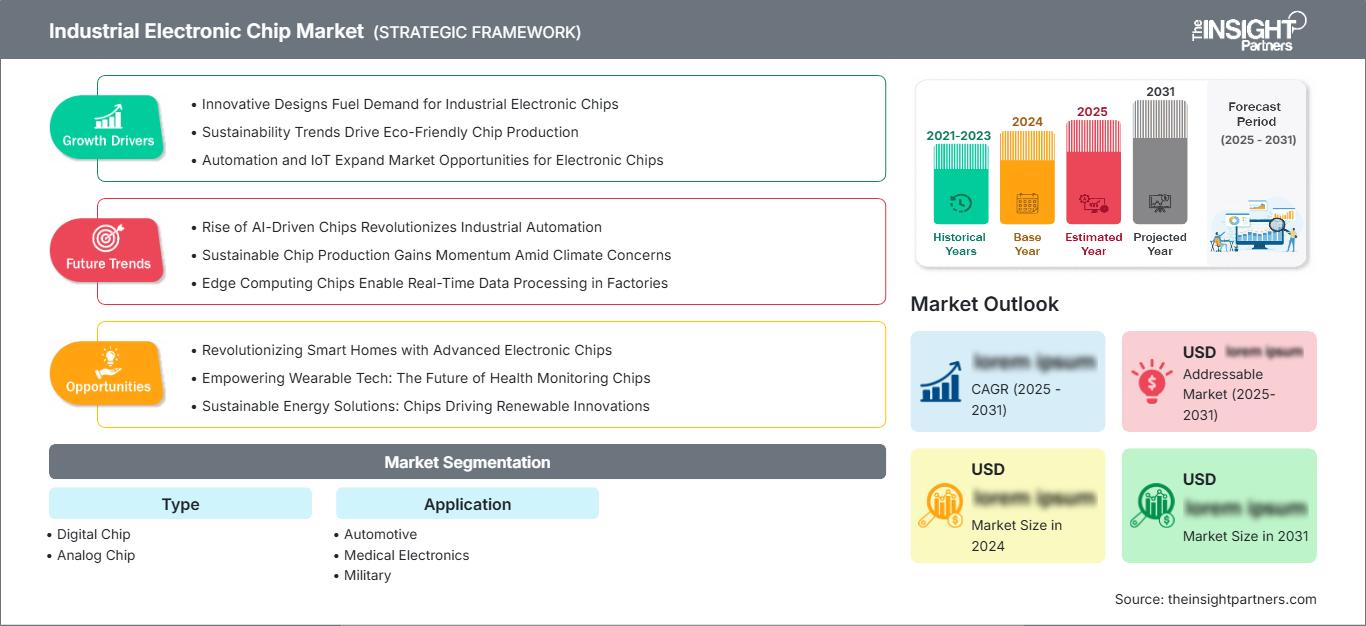
Mercato dei chip elettronici industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei chip elettronici industriali
Nel 2025, il Nord America rappresentava il 30-34% del mercato dei chip elettronici industriali e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,8-9,4% fino al 2034. I punti di forza di questa regione includono la densità di progettazione dei semiconduttori, l'elettrificazione del settore automobilistico, l'automazione industriale, l'ammodernamento delle tecnologie militari e i nuovi investimenti nella produzione nazionale. Il governo sta incentivando la fabbricazione, il confezionamento e la produzione di componenti, rafforzando così l'ecosistema locale della catena di fornitura.
Gli Stati Uniti continuano a essere il principale contributore regionale, grazie all'aumento delle capacità nel settore dei semiconduttori e alla domanda proveniente dai settori aerospaziale, della difesa, dei dispositivi medici, della robotica e delle auto connesse. Il Canada contribuisce attraverso i segmenti aerospaziale, dell'automazione industriale e dell'elettronica specializzata. Il Messico incrementa la domanda di produzione grazie alla produzione automobilistica ed elettronica. I clienti regionali sono sempre più alla ricerca di sicurezza della catena di approvvigionamento, fonti di approvvigionamento affidabili e disponibilità di prodotti a lungo termine.
Mercato statunitense dei chip elettronici industriali
Nel 2025, gli Stati Uniti rappresentavano l'80-84% del mercato nordamericano dei chip elettronici industriali e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,9-9,5% fino al 2034. La domanda è diversificata e proviene da settori quali l'automazione industriale, l'elettronica per la difesa, le apparecchiature mediche, la tecnologia automobilistica e la gestione intensiva dei dati nell'ambito dell'edge computing. Gli investimenti interni contribuiscono alla solidità dell'ecosistema dell'industria dei semiconduttori.
Le previsioni del mercato dei chip elettronici industriali mostrano che i grandi fornitori hanno importanti attività di progettazione, produzione o assistenza clienti negli Stati Uniti. La domanda di applicazioni si sta spostando verso sensori intelligenti, controllori industriali, sistemi informatici per veicoli, chip per la gestione dell'energia e chip per la comunicazione sicura. Inoltre, gli appalti militari includono componenti elettronici resistenti alle radiazioni e affidabili. Le apparecchiature mediche si stanno orientando verso chip di elaborazione e comunicazione più piccoli.
Mercato europeo dei chip elettronici industriali
Nel 2025, l'Europa deteneva una quota di mercato dei chip elettronici industriali compresa tra il 22% e il 26%, con una crescita prevista a un tasso annuo composto (CAGR) dell'8,2-8,9%. La Germania continua a essere leader di mercato grazie alla produzione automobilistica, all'automazione industriale, ai prodotti industriali e alla tecnologia embedded. I mercati di Regno Unito, Francia, Italia e Spagna presentano esigenze specifiche nei settori aerospaziale, della difesa, degli strumenti medicali, dei sistemi energetici e dei macchinari industriali.
Il mercato del Regno Unito si basa sui settori aerospaziale, dell'elettronica per la difesa, della strumentazione medica e della digitalizzazione industriale. Le esigenze includono processi sicuri, lunga durata dei prodotti e componenti altamente affidabili. Inoltre, vi sono esigenze specifiche nei settori dell'elettronica automobilistica e dei cluster tecnologici che richiedono attività di ricerca.
La Germania continua a essere il mercato leader nell'elettronica industriale nella regione, poiché i produttori di automobili e macchinari integrano sempre più i semiconduttori nei sistemi di propulsione, nelle tecnologie di fabbrica, nella robotica e nell'architettura di controllo dei veicoli.
Francia, Italia e Spagna offrono una domanda complementare nei settori aerospaziale, della difesa, automobilistico, energetico, dei macchinari industriali e dell'elettronica medicale. La Francia beneficia dei programmi aerospaziali e di difesa, l'Italia di quelli relativi ai macchinari industriali e alle filiere di fornitura del settore automobilistico, e la Spagna di quelli legati alla produzione automobilistica e alle infrastrutture per le energie rinnovabili. Insieme, questi mercati ampliano la base applicativa europea al di là dei veicoli passeggeri e dell'automazione industriale in generale.
Mercato dei chip elettronici industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava il 34-38% del mercato dei chip elettronici industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,6%. La Cina rimane il paese leader, grazie alla produzione di elettronica e all'automazione industriale. Giappone e Corea del Sud contribuiscono con ecosistemi avanzati nei settori automobilistico, industriale e dei semiconduttori, mentre India e Australia registrano una domanda in espansione.
La digitalizzazione industriale, la localizzazione dell'elettronica, la mobilità elettrica, la robotica e le politiche sui semiconduttori favoriscono l'espansione regionale. La Cina rimane centrale per la domanda manifatturiera, il Giappone per le apparecchiature di precisione, la Corea del Sud per le memorie e l'elettronica, l'India per le capacità manifatturiere emergenti e l'Australia per l'elettronica mineraria e infrastrutturale. La diversificazione regionale aumenta anche la domanda di componenti supportati localmente.
Mercato dei chip elettronici industriali in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,1-7,8%. L'Arabia Saudita è leader nella domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica. Le infrastrutture energetiche, la modernizzazione industriale, i programmi per le città intelligenti, le telecomunicazioni, la logistica e l'industria mineraria favoriscono l'adozione dei chip in applicazioni di controllo, rilevamento, connettività e gestione dell'energia.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture automatizzate e in impianti industriali digitalizzati, mentre il Sudafrica contribuisce alla domanda proveniente dai settori minerario, energetico, manifatturiero e dei trasporti. Il resto del Medio Oriente e dell'Africa rimane di dimensioni più ridotte, ma offre opportunità grazie alla modernizzazione della rete elettrica, alle infrastrutture idriche e allo sviluppo industriale. Le applicazioni ad alta intensità energetica creano una domanda particolare di elettronica di controllo e monitoraggio efficiente.
Analisi di segmentazione
Tipo
La segmentazione per tipologia distingue le applicazioni dei chip digitali da quelle dei chip analogici nei sistemi elettronici industriali. Si stima che i chip analogici manterranno la quota maggiore, con un CAGR del 9,6-10,2% nel periodo 2026-2034, poiché il rilevamento, la regolazione della potenza, il condizionamento del segnale e le interfacce con il mondo fisico rimangono essenziali anche con la crescente sofisticazione dell'elaborazione digitale.
- Chip digitali: i dispositivi digitali supportano l'elaborazione, la logica di controllo, le comunicazioni, l'intelligenza distribuita e l'integrazione di sistema. La domanda è sempre più influenzata da requisiti di elaborazione più elevati, intelligenza artificiale integrata, reti industriali e architetture automobilistiche centralizzate.
- Chip analogici: i dispositivi analogici collegano i sistemi digitali con gli ambienti fisici attraverso il rilevamento, l'amplificazione, la conversione, la gestione dell'alimentazione e il condizionamento del segnale. La loro ampia gamma di applicazioni supporta una domanda costante nei settori automobilistico, medicale, industriale, aerospaziale e della difesa.
Applicazione
La segmentazione per applicazioni comprende i settori Automotive, Elettronica medicale, Militare e Aerospaziale . L'elettronica medicale si posiziona come l'applicazione a più rapida crescita, con un CAGR stimato tra l'11,2% e il 12,0% nel periodo 2026-2034, a testimonianza del crescente contenuto elettronico nelle apparecchiature per la diagnostica, il monitoraggio, l'imaging e la sanità connessa.
- Settore automobilistico: l'elettronica automobilistica integra sempre più processori, sensori, dispositivi di gestione dell'alimentazione, connettività e sistemi di controllo della sicurezza. L'elettrificazione, i sistemi avanzati di assistenza alla guida (ADAS), l'elaborazione centralizzata e le architetture definite dal software aumentano il contenuto di semiconduttori e rafforzano la domanda di componenti qualificati.
- Elettronica medicale: i sistemi medicali richiedono componenti elettronici compatti, affidabili e a basso consumo energetico per il monitoraggio dei pazienti, l'imaging, la diagnostica e i dispositivi connessi. L'adozione della sanità digitale e il monitoraggio remoto ampliano i requisiti dei chip, richiedendo al contempo rigorosi standard di affidabilità e supporto per l'intero ciclo di vita.
- Settore militare: l'elettronica militare privilegia l'elaborazione sicura, i componenti robusti, l'elevata affidabilità e la lunga disponibilità. La domanda è supportata dalla modernizzazione delle comunicazioni, dei radar, della navigazione, della sorveglianza, dei sistemi senza pilota e delle piattaforme di elaborazione per le missioni.
- Settore aerospaziale: le applicazioni aerospaziali richiedono elettronica di elaborazione, rilevamento, comunicazione e controllo ad alta affidabilità. La crescente connettività degli aeromobili, i sistemi autonomi, il dispiegamento di satelliti e la modernizzazione delle flotte creano opportunità per componenti specializzati con rigorosi requisiti di qualificazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Automobilistico |
Alto |
Intelligenza artificiale dei veicoli |
Scalatura |
|
Elettronica medicale |
Mezzo |
Monitoraggio remoto |
Scalatura |
|
Militare |
Mezzo |
Mission Compute |
Maturo |
|
Aerospaziale |
Mezzo |
Volo autonomo |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei chip elettronici industriali.
Aumento del contenuto di semiconduttori per sistema industriale
Il numero di chip utilizzati nelle apparecchiature è in aumento poiché le aziende stanno adottando sistemi di controllo interconnessi in grado di svolgere funzioni quali rilevamento, diagnostica, manutenzione predittiva e ottimizzazione. Una piattaforma automatizzata richiederà diversi processori, componenti analogici, di connettività e di gestione dell'alimentazione, aumentando così il valore dei componenti senza un corrispondente aumento del numero di unità prodotte nei macchinari. Ciò aumenta la resilienza della domanda, in quanto il numero di semiconduttori utilizzati si basa sulla funzionalità del sistema e non solo sul numero di apparecchiature prodotte. Le piattaforme automobilistiche mostrano una tendenza simile a causa della centralizzazione delle capacità di elaborazione, dell'elettrificazione e delle funzionalità ADAS, che rendono le apparecchiature elettronicamente più complesse. L'implicazione commerciale per i fornitori di semiconduttori è un aumento del successo nella progettazione in diverse categorie di sottosistemi.
Implementazione dell'automazione industriale e dell'intelligenza distribuita (edge intelligence)
Le tendenze del mercato dei chip elettronici industriali indicano che gli aggiornamenti degli stabilimenti prevedono l'integrazione di una maggiore intelligenza nelle macchine, consentendo latenze inferiori, decisioni locali e monitoraggio costante delle apparecchiature. Pertanto, processori edge, microcontrollori, componenti analogici, sensori e circuiti integrati di comunicazione diventano essenziali in applicazioni di robotica, visione artificiale, controllo motori, gestione magazzino e reti industriali distribuite. Gli effetti sul mercato vanno oltre la semplice necessità di processori, poiché l'architettura edge richiede anche altri elementi come la conversione di potenza, l'acquisizione dati, la sicurezza e le comunicazioni. L'utilizzo di tale architettura offre vantaggi ai produttori, in quanto non dipendono dalla rete quando vengono prese decisioni importanti a livello locale. Le aziende industriali sono attente all'efficienza e alla manutenzione predittiva e, di conseguenza, offrono ai produttori di chip l'opportunità di ottenere successo nella progettazione di prodotti replicabili grazie all'hardware e agli ambienti di sviluppo.
Localizzazione della produzione di semiconduttori e resilienza dell'offerta con il supporto del governo
Le iniziative legate alla localizzazione della produzione di semiconduttori stanno modificando le considerazioni sugli investimenti nella catena del valore dell'elettronica. Gli incentivi offerti dal settore pubblico favoriranno la fabbricazione, il confezionamento, la ricerca e sviluppo, la formazione della forza lavoro e l'approvvigionamento regionale, mentre i produttori cercheranno sempre più fornitori qualificati per i componenti essenziali. Ciò aumenterà la domanda di chip industriali prodotti utilizzando tecnologie di processo mature e specializzate che garantiscono economicità e lunghi cicli di vita. Questa tendenza avrà un impatto significativo su settori come quello automobilistico, della difesa, aerospaziale e dei dispositivi medici, dove la qualificazione e la continuità della fornitura saranno più importanti delle piccole differenze di costo unitario. Lo sviluppo delle capacità regionali porterà anche a una maggiore integrazione tra fornitori di chip, produttori di apparecchiature originali e integratori di sistemi.
Tendenze future del mercato dei chip elettronici industriali
Integrazione analogica e a segnale misto abilitata dall'intelligenza artificiale
Le funzionalità di intelligenza artificiale si sposteranno sempre più verso i controller e i dispositivi a segnale misto, anziché rimanere concentrate in processori dedicati. È probabile che i futuri sistemi industriali combinino rilevamento, condizionamento del segnale, inferenza locale, connettività e controllo all'interno di dispositivi di dimensioni ridotte. Questa architettura può ridurre la latenza, il sovraccarico di comunicazione e la complessità del sistema, consentendo al contempo alle macchine di rispondere localmente alle condizioni mutevoli. Si prevede che l'elettronica automobilistica accelererà questa tendenza, poiché la sicurezza e l'autonomia richiedono l'elaborazione in tempo reale in prossimità di sensori e attuatori. Anche i dispositivi medicali possono trarre vantaggio dall'analisi localizzata, dove il monitoraggio continuo e il basso consumo energetico sono prioritari. I fornitori che integrano l'elaborazione neurale con portafogli analogici o embedded consolidati possono ottenere un vantaggio competitivo, poiché i clienti possono semplificare la progettazione del sistema, preservando al contempo ambienti di sviluppo e percorsi di qualificazione familiari.
Piattaforme di chip specifiche per applicazioni in macchine intelligenti
La prossima fase dello sviluppo dell'elettronica industriale probabilmente privilegerà piattaforme configurabili e personalizzate per specifiche classi di macchine, piuttosto che processori completamente generici. Robotica, veicoli autonomi, strumenti medicali, sistemi aerospaziali e controllori industriali presentano requisiti diversi in termini di latenza, sicurezza, consumo energetico, connettività e affidabilità. Famiglie di system-on-chip e microcontrollori specifici per applicazione possono rispondere a queste differenze, mantenendo al contempo un'infrastruttura software e di sviluppo comune. Questo approccio consente ai produttori di scalare le funzionalità tra i diversi livelli di prodotto senza dover riprogettare l'intera architettura elettronica. Inoltre, rafforza i rapporti con i fornitori, poiché librerie software, progetti di riferimento, documentazione sulla sicurezza e impegni relativi al ciclo di vita diventano parte integrante del processo decisionale di acquisto. Nel tempo, la differenziazione a livello di piattaforma dovrebbe diventare più importante delle pure specifiche di elaborazione, soprattutto laddove i costi di qualificazione e gli investimenti in software embedded rendono difficile la sostituzione dei componenti.
Opportunità di mercato per i chip elettronici industriali
Ecosistemi manifatturieri regionali e fornitura localizzata
L'espansione della produzione di semiconduttori al di fuori dei tradizionali hub crea opportunità per i fornitori in grado di allineare la propria capacità produttiva alla domanda regionale degli OEM. India, Sud-est asiatico, Nord America e alcuni mercati europei stanno rafforzando i propri ecosistemi elettronici, creando esigenze di distribuzione locale, confezionamento, collaudo, supporto tecnico e ingegneria applicativa. Gli investitori possono puntare su aziende posizionate tra la produzione di wafer e la produzione di apparecchiature finali, poiché questi collegamenti possono trarre vantaggio dalla localizzazione della catena di fornitura senza richiedere la piena proprietà della produzione. Anche i clienti industriali apprezzano la disponibilità di scorte regionali e il supporto ingegneristico quando i cicli di qualificazione sono lunghi. Le maggiori opportunità si presenteranno quindi probabilmente laddove i fornitori di semiconduttori creeranno centri applicativi a fianco degli investimenti nella produzione o nel confezionamento. Tali modelli possono migliorare la reattività nei confronti dei clienti, favorendo al contempo una maggiore diversificazione della produzione e riducendo la dipendenza dall'approvvigionamento da un singolo paese.
Connettività integrata e infrastruttura intelligente
Fabbriche connesse, sistemi energetici, reti di trasporto e infrastrutture mediche offrono un percorso di investimento che va oltre la tradizionale crescita dei volumi di chip. Questi sistemi richiedono connettività sicura, elaborazione, rilevamento, gestione dell'energia e un'intelligenza periferica sempre più sofisticata. Investitori e fornitori possono cogliere queste opportunità attraverso piattaforme di riferimento integrate che combinano hardware, software, sicurezza informatica e supporto per l'intero ciclo di vita. La connettività è particolarmente importante perché le apparecchiature industriali stanno passando da un funzionamento isolato a uno scambio continuo di dati con i sistemi aziendali e cloud. I fornitori che riducono la complessità dell'integrazione possono accorciare i cicli di implementazione e migliorare la fidelizzazione dei clienti. L'opportunità è maggiore laddove gli operatori infrastrutturali modernizzano le risorse installate anziché sostituire interi sistemi, perché l'elettronica di retrofit può creare una domanda incrementale di semiconduttori su un'ampia base di apparecchiature esistenti, distribuendo l'adozione su più cicli di aggiornamento.
Sviluppi recenti
- Luglio 2026: Tata Electronics si prepara ad avviare la prima produzione di wafer di semiconduttori in India presso il suo stabilimento di Dholera, nel Gujarat, utilizzando la tecnologia di processo a 90 nanometri, una tecnologia più datata e matura rispetto a quella inizialmente prevista. Questa tecnologia è adatta ad applicazioni industriali, automobilistiche e di altro tipo in cui i nodi tecnologici avanzati non sono essenziali, mentre Tata prevede di introdurre progressivamente chip più avanzati a 28 nanometri.
- Luglio 2026: Il governo indiano ha approvato 12 progetti per la produzione di semiconduttori con un investimento complessivo di circa 17,2 miliardi di dollari, comprendenti un impianto di fabbricazione di microchip, due impianti per la produzione di componenti a semiconduttore e nove impianti di confezionamento e collaudo. Si prevede che questi progetti contribuiranno a creare un ecosistema completo per la produzione di semiconduttori in India, rafforzando al contempo le capacità nazionali nella produzione di chip, nelle attrezzature, nei materiali, nelle tecnologie proprietarie e nelle catene di approvvigionamento resilienti.
- Giugno 2026: Bosch ha introdotto in India i suoi chip semiconduttori al carburo di silicio (SiC) di terza generazione per supportare la crescita della mobilità elettrica, offrendo prestazioni superiori di circa il 20% rispetto alla generazione precedente. I chip migliorano l'efficienza dell'elettronica di potenza dei veicoli elettrici riducendo le perdite di energia, ottimizzando le prestazioni termiche e diminuendo il fabbisogno di raffreddamento, consentendo autonomie di guida più elevate, ricariche più rapide e un migliore utilizzo della batteria senza la necessità di batterie di dimensioni maggiori.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -