
Marché des puces électroniques industrielles : taille et croissance 2034
Rapport d'analyse du marché des puces électroniques industrielles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (puce numérique, puce analogique) ; application (automobile, électronique médicale, militaire, aérospatiale, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021276
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
48,87 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
114,59 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,93 %
taux de croissance
Marché adressable
727,38 milliards de dollars américains
(2026-2034)
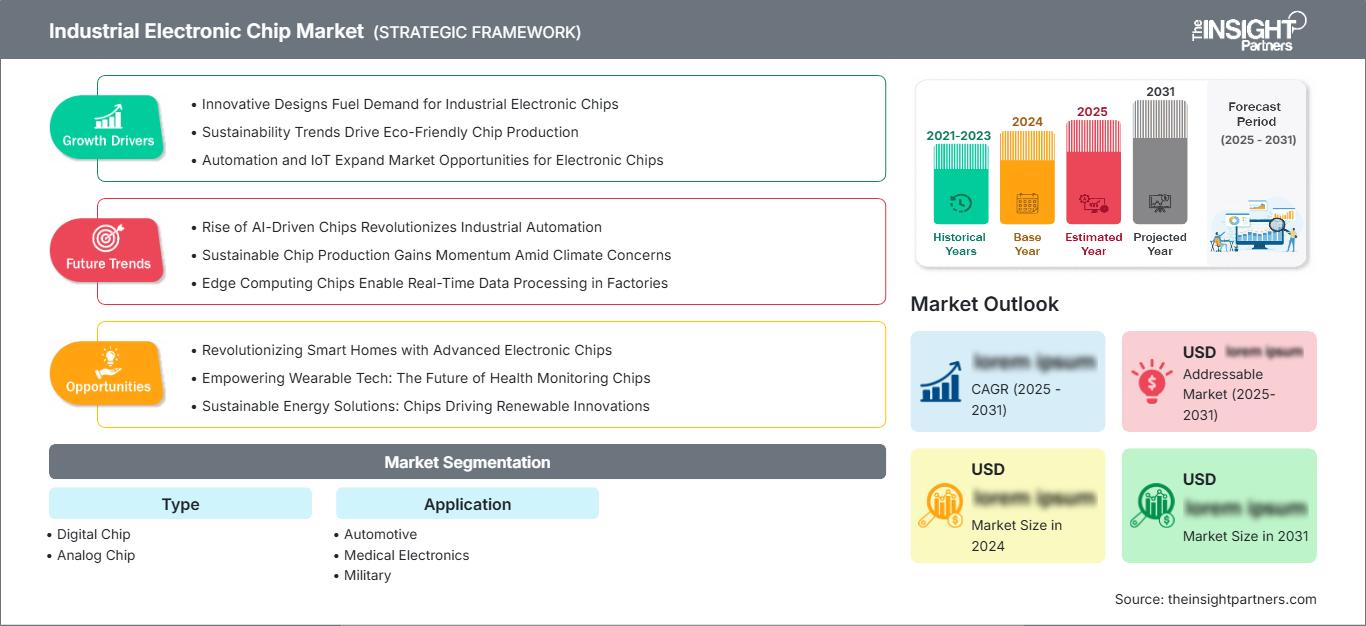
Le marché des puces électroniques industrielles était évalué à 48,87 milliards de dollars américains en 2025 et devrait atteindre 114,59 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 9,93 % sur la période 2026-2034. Cette expansion est soutenue par l'intégration croissante des semi-conducteurs dans l'automatisation industrielle, les véhicules connectés, l'électronique médicale, les plateformes aérospatiales et les systèmes de défense. Les exigences accrues en matière de traitement en périphérie de réseau orientent également les architectures de puces vers une intégration plus poussée, une consommation d'énergie réduite et une intelligence en temps réel.
L’Amérique du Nord présente des perspectives structurellement favorables, soutenues par l’expansion des capacités de production de semi-conducteurs nationales, la relocalisation de la fabrication électronique et des investissements constants dans l’électronique automobile et la modernisation de la défense. La région bénéficie également d’écosystèmes de conception établis, de capacités d’encapsulation avancées et d’une forte demande en informatique de périphérie industrielle. Ces facteurs permettent d’anticiper un taux de croissance annuel composé (TCAC) régional de 8,8 % à 9,4 % jusqu’en 2034.
Analyse et perspectives du marché des puces électroniques industrielles
- Amérique du Nord : La région représentait une part de marché de 30 à 34 % des puces électroniques industrielles en 2025 et devrait croître à un TCAC de 8,8 à 9,4 % entre 2026 et 2034, soutenue par la localisation de la production et les investissements dans l'électronique de défense.
- États-Unis : Les États-Unis représentaient 80 à 84 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,9 à 9,5 % jusqu'en 2034, tirée par l'automatisation industrielle et l'électronique automobile.
- Europe : L'Europe détenait une part de 22 à 26 % en 2025 et devrait croître à un TCAC de 8,2 à 8,9 %, l'Allemagne, la France, l'Italie et le Royaume-Uni soutenant la demande des secteurs automobile, industriel et aérospatial.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 34 à 38 % en 2025 et devrait enregistrer un TCAC de 10,8 à 11,6 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et la production électronique en expansion.
- Segment le plus important : les puces analogiques détenaient une part de marché de 54 à 58 % en 2025 et devraient croître à un TCAC de 9,6 à 10,2 %, reflétant de larges exigences en matière de détection, de gestion de l’alimentation et de conditionnement du signal.
- Segment à forte croissance : L'électronique médicale détenait une part de marché de 13 à 17 % en 2025 et devrait croître à un TCAC de 11,2 à 12,0 %, soutenue par les équipements de diagnostic connectés et de surveillance des patients.
- Principales entreprises analysées en détail : Intel Corporation, Broadcom Inc., Qualcomm Technologies, Inc., Texas Instruments Incorporated, MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc., STMicroelectronics et NXP Semiconductors NV
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des puces électroniques industrielles a évolué, passant d'éléments de traitement et de contrôle discrets à une intégration poussée où le calcul, la détection, la connectivité et la gestion de l'énergie sont regroupés sur une seule puce. L'essor de l'IA embarquée, des systèmes pilotés par logiciel, des microcontrôleurs, des SoC et des interfaces analogiques améliorées redéfinit les spécifications. L'approche de fabrication se caractérise par le recours aux plaquettes de 300 mm, la proximité géographique, le packaging avancé et des cycles de qualification plus longs pour les applications automobiles, aérospatiales, militaires et médicales.
À l'avenir, le marché des puces électroniques industrielles bénéficiera d'une production géographiquement diversifiée, de mesures incitatives et de programmes de numérisation des industries. L'émergence d'usines en Inde et en Asie du Sud-Est contribuera à cette diversification géographique, tandis que les politiques mises en place en Europe et en Amérique du Nord favoriseront la croissance des industries des semi-conducteurs dans leurs régions. Les réglementations relatives à la sécurité des véhicules, à la fiabilité des dispositifs médicaux, à la cybersécurité et à l'efficacité énergétique engendreront une demande accrue de puces qualifiées et adaptées à des applications spécifiques, avec des cycles de vie plus longs.
Portée du rapport sur le marché des puces électroniques industrielles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 48,87 milliards de dollars américains |
| Taille du marché d'ici 2034 | 114,59 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,93% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des puces électroniques industrielles
La demande en électronique industrielle dépend de plus en plus du nombre et de la complexité des puces intégrées aux machines, véhicules, instruments et systèmes de contrôle. Les systèmes d'automatisation nécessitent des processeurs, des contrôleurs de moteurs, des circuits d'interface, des circuits de gestion de l'énergie, des puces de connectivité et des solutions de sécurité. La chaîne d'approvisionnement englobe ainsi la conception de semi-conducteurs, l'octroi de licences de propriété intellectuelle, la fabrication de plaquettes, le conditionnement, les tests, la distribution, les équipementiers et l'intégration système, la qualification étant fortement dépendante de l'application.
Les caractéristiques de l'offre de puces industrielles restent déterminées par les taux d'utilisation, la rentabilité des différentes technologies de gravure, le conditionnement et la concentration régionale. L'industrie des semi-conducteurs a généré un chiffre d'affaires global de 791,7 milliards de dollars US en 2025, dont 135,1 milliards de dollars US facturés pour les équipements, ce qui représente un investissement considérable en capacités de production. La production de puces industrielles privilégie généralement la fiabilité, la rentabilité des technologies matures, la disponibilité à long terme et la qualification des applications plutôt que la densité de transistors haut de gamme.
Le positionnement concurrentiel des entreprises sur le marché des puces électroniques industrielles sera caractérisé par l'étendue de leur portefeuille, leurs capacités de production, leur expertise en ingénierie d'application et les contrats remportés auprès de leurs clients. Le traitement analogique et embarqué est le point fort de Texas Instruments Incorporated, tandis que STMicroelectronics et NXP Semiconductors NV sont présents sur les marchés des systèmes automobiles et industriels. Les technologies de calcul en périphérie sont développées par Intel Corporation et Qualcomm Technologies, Inc., tandis que Broadcom Inc., MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc. et d'autres se concentrent sur le traitement spécialisé, la connectivité, la mémoire et les puces embarquées.
D'après le rapport sur le marché des puces électroniques industrielles, les stratégies d'investissement vertical gagnent du terrain. Les principaux fournisseurs renforcent leurs capacités de production interne, leurs partenariats avec les fonderies, le développement de logiciels d'application et leurs services clients régionaux. Les investissements dans la connectivité, les capteurs et les logiciels embarqués, réalisés par le biais d'acquisitions, permettront aux entreprises d'accéder plus rapidement au marché, tandis que les investissements dans les capacités de production minimiseront les risques d'approvisionnement. Le positionnement concurrentiel dépendra donc de la valeur totale plutôt que des seules performances de la puce. Les clients évalueront le coût et la valeur totale en tenant compte de l'efficacité énergétique, du cycle de vie, de la cybersécurité, des qualifications et de la complexité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des puces électroniques industrielles : Perspectives stratégiques
Perspectives régionales
Marché des puces électroniques industrielles en Amérique du Nord
L'Amérique du Nord représentait 30 à 34 % du marché des puces électroniques industrielles en 2025 et devrait enregistrer un TCAC de 8,8 à 9,4 % jusqu'en 2034. Ses atouts résident dans la densité de conception des semi-conducteurs, l'électrification automobile, l'automatisation industrielle, la modernisation des équipements militaires et les nouveaux investissements dans la production nationale. Le gouvernement encourage la fabrication, le conditionnement et la production de composants, renforçant ainsi l'écosystème de la chaîne d'approvisionnement locale.
Les États-Unis demeurent le principal contributeur régional, grâce à l'augmentation de leurs capacités de production de semi-conducteurs et à la demande des secteurs de l'aérospatiale, de la défense, des dispositifs médicaux, de la robotique et des véhicules connectés. Le Canada apporte son soutien par le biais de l'aérospatiale, de l'automatisation industrielle et de segments électroniques spécifiques. Le Mexique contribue à la demande de fabrication grâce à ses industries automobile et électronique. De plus en plus, les clients de la région recherchent la sécurité de leur chaîne d'approvisionnement, un approvisionnement fiable et une disponibilité des produits à long terme.
Marché américain des puces électroniques industrielles
En 2025, les États-Unis représentaient 80 à 84 % du marché nord-américain des puces électroniques industrielles et devraient connaître une croissance annuelle composée de 8,9 à 9,5 % jusqu'en 2034. La demande est diversifiée et se manifeste notamment dans l'automatisation industrielle, l'électronique de défense, les équipements médicaux, les technologies automobiles et le traitement intensif des données dans le domaine du calcul en périphérie. Les investissements nationaux contribuent à la résilience de l'écosystème de l'industrie des semi-conducteurs.
Les prévisions du marché des puces électroniques industrielles indiquent que les principaux fournisseurs disposent d'importantes activités de conception, de production ou de service client aux États-Unis. La demande s'oriente vers les capteurs intelligents, les contrôleurs industriels, les systèmes informatiques embarqués, les puces de gestion de l'énergie et les puces de communication sécurisées. Par ailleurs, les acquisitions militaires incluent des composants électroniques fiables et résistants aux radiations. Le secteur médical privilégie quant à lui les puces de traitement et de communication plus petites.
Marché européen des puces électroniques industrielles
En 2025, l'Europe détenait entre 22 et 26 % du marché des puces électroniques industrielles et devrait connaître une croissance annuelle composée (TCAC) de 8,2 à 8,9 %. L'Allemagne demeure le leader du marché grâce à ses applications dans la production automobile, l'automatisation industrielle, les produits industriels et les technologies embarquées. Les marchés du Royaume-Uni, de la France, de l'Italie et de l'Espagne présentent des besoins spécifiques dans les secteurs de l'aérospatiale, de la défense, des instruments médicaux, des systèmes énergétiques et des machines industrielles.
Le marché britannique est soutenu par les secteurs de l'aérospatiale, de l'électronique de défense, de l'instrumentation médicale et de la numérisation industrielle. Les exigences portent notamment sur la sécurité des processus, la longue durée de vie des produits et la haute fiabilité des composants. Par ailleurs, des besoins spécifiques existent dans les domaines de l'électronique automobile et des pôles technologiques, qui nécessitent des recherches approfondies.
L'Allemagne demeure le principal marché de l'électronique industrielle dans la région, car les constructeurs automobiles et de machines intègrent de plus en plus de semi-conducteurs dans les groupes motopropulseurs, les technologies d'usine, la robotique et l'architecture de contrôle des véhicules.
La France, l'Italie et l'Espagne présentent une demande complémentaire dans les secteurs de l'aérospatiale, de la défense, de l'automobile, de l'énergie, des machines industrielles et de l'électronique médicale. La France bénéficie des programmes aérospatiaux et de défense, l'Italie des chaînes d'approvisionnement des machines industrielles et de l'automobile, et l'Espagne de la production automobile et des infrastructures d'énergies renouvelables. Ensemble, ces marchés élargissent le champ d'application européen au-delà des véhicules particuliers et de l'automatisation industrielle générale.
Marché des puces électroniques industrielles de la région Asie-Pacifique
La région Asie-Pacifique représentait 34 à 38 % du marché des puces électroniques industrielles en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 11,6 %. La Chine demeure le leader, grâce à son secteur de la fabrication électronique et à l'automatisation industrielle. Le Japon et la Corée du Sud contribuent à ce marché par leurs écosystèmes automobiles, industriels et de semi-conducteurs de pointe, tandis que l'Inde et l'Australie alimentent une demande croissante.
La numérisation industrielle, la localisation de la production électronique, la mobilité électrique, la robotique et les politiques relatives aux semi-conducteurs favorisent l'expansion régionale. La Chine demeure un acteur clé de la demande manufacturière, le Japon des équipements de précision, la Corée du Sud de la mémoire et de l'électronique, l'Inde des capacités de production émergentes et l'Australie de l'électronique minière et d'infrastructure. La diversification régionale accroît également la demande de composants fabriqués localement.
Marché des puces électroniques industrielles au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 7,1 % à 7,8 %. L'Arabie saoudite domine la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. Les infrastructures énergétiques, la modernisation industrielle, les programmes de villes intelligentes, les télécommunications, la logistique et l'exploitation minière favorisent l'adoption des puces dans les applications de contrôle, de détection, de connectivité et de gestion de l'énergie.
L’Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures automatisées et les actifs industriels numérisés, tandis que l’Afrique du Sud contribue à la demande grâce aux secteurs minier, énergétique, manufacturier et des transports. Le reste de la région MENA, bien que plus petit, offre des opportunités grâce à la modernisation des réseaux électriques, des infrastructures hydrauliques et au développement industriel. Les applications énergivores engendrent une demande particulière en systèmes électroniques de contrôle et de surveillance performants.
Analyse de segmentation
Taper
La segmentation par type distingue les applications à puce numérique et à puce analogique dans les systèmes électroniques industriels. On estime que la puce analogique conservera la position dominante, avec un TCAC de 9,6 à 10,2 % entre 2026 et 2034, car la détection, la régulation de puissance, le conditionnement du signal et les interfaces avec le monde physique restent essentiels malgré la sophistication croissante du traitement numérique.
- Puce numérique : Les dispositifs numériques prennent en charge le calcul, la logique de contrôle, les communications, l’intelligence embarquée et l’intégration système. La demande est de plus en plus influencée par des exigences de traitement accrues, l’IA embarquée, les réseaux industriels et les architectures automobiles centralisées.
- Puce analogique : Les dispositifs analogiques connectent les systèmes numériques à l’environnement physique grâce à la détection, l’amplification, la conversion, la gestion de l’alimentation et le conditionnement du signal. Leur large éventail d’applications permet de répondre à une demande soutenue dans les secteurs de l’automobile, du médical, de l’industrie, de l’aérospatiale et de la défense.
Application
La segmentation des applications couvre l'automobile, l'électronique médicale, le secteur militaire et l'aérospatiale . L'électronique médicale se positionne comme l'application à la croissance la plus rapide, avec un TCAC estimé entre 11,2 et 12,0 % entre 2026 et 2034, reflétant la part croissante de l'électronique dans les équipements de diagnostic, de surveillance, d'imagerie et de soins de santé connectés.
- Automobile : L’électronique automobile intègre de plus en plus de processeurs, de capteurs, de dispositifs de gestion de l’énergie, de systèmes de connectivité et de contrôleurs de sécurité. L’électrification, les systèmes avancés d’aide à la conduite (ADAS), l’informatique centralisée et les architectures logicielles augmentent la part des semi-conducteurs et renforcent la demande en composants qualifiés.
- Électronique médicale : Les systèmes médicaux nécessitent des composants électroniques compacts, fiables et basse consommation pour la surveillance des patients, l’imagerie, le diagnostic et les dispositifs connectés. L’adoption de la santé numérique et la télésurveillance accroissent les exigences relatives aux puces, tout en imposant une fiabilité et un support tout au long de leur cycle de vie irréprochables.
- Secteur militaire : L’électronique militaire privilégie la sécurité des traitements, la robustesse des composants, la haute fiabilité et une longue disponibilité. Cette demande est soutenue par la modernisation des systèmes de communication, des radars, de la navigation, de la surveillance, des systèmes sans pilote et des plateformes informatiques de mission.
- Aérospatiale : Les applications aérospatiales exigent une électronique de traitement, de détection, de communication et de contrôle d’une grande fiabilité. L’accroissement de la connectivité des aéronefs, les systèmes autonomes, le déploiement de satellites et la modernisation des flottes créent des opportunités pour des composants spécialisés soumis à des exigences de qualification rigoureuses.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Automobile |
Haut |
IA des véhicules |
Mise à l'échelle |
|
Électronique médicale |
Moyen |
Surveillance à distance |
Mise à l'échelle |
|
Militaire |
Moyen |
Calcul de mission |
Mature |
|
Aérospatial |
Moyen |
Vol autonome |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des puces électroniques industrielles
Augmentation de la teneur en semi-conducteurs par système industriel
Le nombre de puces utilisées dans les équipements augmente car les entreprises adoptent des systèmes de contrôle interconnectés capables d'effectuer des fonctions telles que la détection, le diagnostic, la maintenance prédictive et l'optimisation. Une plateforme automatisée nécessite divers processeurs, composants analogiques, composants de connectivité et puces de gestion de l'énergie, ce qui accroît la valeur des composants sans pour autant augmenter le nombre d'unités produites. Cette évolution renforce la résilience de la demande, car le nombre de semi-conducteurs utilisés est basé sur la fonctionnalité du système et non plus seulement sur le nombre d'équipements fabriqués. Les plateformes automobiles présentent une tendance similaire du fait de la centralisation des capacités de calcul, de l'électrification et des systèmes avancés d'aide à la conduite (ADAS), ce qui rend les équipements plus complexes sur le plan électronique. Pour les fournisseurs de semi-conducteurs, cela se traduit par une augmentation des contrats remportés dans diverses catégories de sous-systèmes.
Automatisation industrielle et déploiement de l'intelligence en périphérie
Les tendances du marché des puces électroniques industrielles indiquent que la modernisation des usines passe par une intelligence accrue des machines, permettant ainsi de réduire la latence, de prendre des décisions localement et d'assurer une surveillance constante des équipements. De ce fait, les processeurs de périphérie, les microcontrôleurs, les composants analogiques, les capteurs et les circuits intégrés de communication deviennent essentiels en robotique, vision, commande de moteurs, gestion d'entrepôt et réseaux industriels distribués. L'impact sur le marché dépasse le simple besoin en processeurs, car l'architecture de périphérie requiert également d'autres éléments tels que la conversion de puissance, l'acquisition de données, la sécurité et les communications. Cette architecture présente des avantages pour le fabricant, car elle lui permet de s'affranchir du réseau pour les décisions importantes prises localement. Les entreprises industrielles, soucieuses d'efficacité et de maintenance prédictive, offrent ainsi aux fabricants de puces, grâce à leurs environnements de développement et matériels, l'opportunité de réussir la réutilisation de leurs conceptions.
Localisation et résilience de l'approvisionnement en semi-conducteurs soutenues par le gouvernement
Les initiatives de localisation de la production de semi-conducteurs modifient les critères d'investissement dans la chaîne de valeur de l'électronique. Les incitations publiques favoriseront la fabrication, le conditionnement, la recherche et le développement, la formation de la main-d'œuvre et les achats régionaux, tandis que les fabricants rechercheront de plus en plus plusieurs fournisseurs qualifiés pour les composants essentiels. Cette situation entraînera une augmentation de la demande de puces industrielles fabriquées selon des procédés de fabrication éprouvés et spécialisés, garantissant rentabilité et longue durée de vie. Cette tendance aura un impact significatif sur des secteurs tels que l'automobile, la défense, l'aérospatiale et les dispositifs médicaux, où la qualification et la continuité d'approvisionnement primeront sur de faibles écarts de coût unitaire. Le développement des capacités régionales se traduira également par une plus grande intégration des fournisseurs de puces, des fabricants d'équipement d'origine (OEM) et des intégrateurs de systèmes.
Tendances futures du marché des puces électroniques industrielles
Intégration analogique et mixte grâce à l'IA
Les fonctionnalités d'IA seront de plus en plus intégrées aux contrôleurs et aux dispositifs à signaux mixtes, au lieu de rester concentrées dans des processeurs autonomes. Les futurs systèmes industriels combineront probablement détection, conditionnement du signal, inférence locale, connectivité et contrôle dans des dispositifs plus compacts. Cette architecture permet de réduire la latence, les coûts de communication et la complexité du système, tout en permettant aux machines de réagir localement aux variations de leur environnement. L'électronique automobile devrait accélérer cette tendance, car la sécurité et l'autonomie exigent un traitement en temps réel au plus près des capteurs et des actionneurs. Les dispositifs médicaux peuvent également tirer profit d'une analyse localisée, notamment lorsque la surveillance continue et la faible consommation d'énergie sont primordiales. Les fournisseurs qui intègrent le traitement neuronal à leurs gammes de produits analogiques ou embarqués existantes peuvent se démarquer, car leurs clients peuvent simplifier la conception de leurs systèmes tout en conservant leurs environnements de développement et leurs procédures de qualification habituels.
Plateformes de puces spécifiques à l'application pour machines intelligentes
La prochaine étape du développement de l'électronique industrielle privilégiera probablement les plateformes configurables adaptées à des classes de machines spécifiques plutôt que les processeurs génériques. La robotique, les véhicules autonomes, les instruments médicaux, les systèmes aérospatiaux et les contrôleurs industriels présentent des exigences différentes en matière de latence, de sécurité, de consommation d'énergie, de connectivité et de fiabilité. Les systèmes sur puce (SoC) et les familles de microcontrôleurs dédiés à une application permettent de répondre à ces différences tout en conservant une infrastructure logicielle et de développement commune. Cette approche permet aux fabricants d'adapter les fonctionnalités à différents niveaux de gamme sans avoir à repenser l'ensemble de l'architecture électronique. Elle renforce également les relations avec les fournisseurs, car les bibliothèques logicielles, les conceptions de référence, la documentation de sécurité et les engagements relatifs au cycle de vie deviennent des éléments déterminants dans la décision d'achat. À terme, la différenciation au niveau de la plateforme devrait primer sur les spécifications de traitement brutes, notamment lorsque les coûts de qualification et les investissements dans les logiciels embarqués rendent difficile le remplacement des composants.
Opportunités du marché des puces électroniques industrielles
Écosystèmes de fabrication régionaux et approvisionnement localisé
L'expansion de la production de semi-conducteurs en dehors des pôles traditionnels offre des opportunités aux fournisseurs capables d'adapter leurs capacités à la demande régionale des équipementiers. L'Inde, l'Asie du Sud-Est, l'Amérique du Nord et certains marchés européens renforcent les écosystèmes électroniques, engendrant des besoins en distribution locale, conditionnement, tests, support technique et ingénierie d'application. Les investisseurs peuvent cibler les entreprises positionnées entre la production de plaquettes et la fabrication d'équipements finaux, car ces maillons permettent de tirer profit de la localisation de la chaîne d'approvisionnement sans nécessiter la pleine maîtrise de la fabrication. Les clients industriels apprécient également la disponibilité de stocks régionaux et le support technique, notamment lorsque les cycles de qualification sont longs. Les meilleures opportunités devraient donc émerger là où les fournisseurs de semi-conducteurs établissent des centres d'application parallèlement à leurs investissements dans la fabrication ou le conditionnement. De tels modèles permettent d'améliorer la réactivité client tout en favorisant une plus grande diversification de la production et en réduisant la dépendance à un approvisionnement national unique.
Connectivité intégrée et infrastructure intelligente
Les usines, les systèmes énergétiques, les réseaux de transport et les infrastructures médicales connectés offrent des perspectives d'investissement qui dépassent la simple croissance des volumes de production de puces. Ces systèmes requièrent une connectivité sécurisée, des capacités de traitement, de détection et de gestion de l'énergie, ainsi qu'une intelligence embarquée de plus en plus sophistiquée. Investisseurs et fournisseurs peuvent saisir ces opportunités grâce à des plateformes de référence intégrées combinant matériel, logiciel, cybersécurité et support tout au long du cycle de vie. La connectivité est particulièrement importante car les équipements industriels évoluent d'un fonctionnement isolé vers un échange continu de données avec les systèmes d'entreprise et le cloud. Les fournisseurs qui simplifient l'intégration peuvent raccourcir les cycles de déploiement et fidéliser leurs clients. Le potentiel est maximal lorsque les opérateurs d'infrastructures modernisent leurs équipements existants plutôt que de remplacer des systèmes entiers, car la modernisation des systèmes électroniques existants peut générer une demande supplémentaire de semi-conducteurs sur un parc d'équipements important, tout en étalant l'adoption sur plusieurs cycles de mise à niveau.
Développements récents
- Juillet 2026 : Tata Electronics se prépare à lancer la première production de plaquettes de semi-conducteurs en Inde, sur son site de Dholera (Gujarat), en utilisant une technologie de gravure de 90 nanomètres, plus ancienne et plus mature que prévu initialement. Cette technologie est adaptée aux applications industrielles, automobiles et autres où les nœuds technologiques avancés ne sont pas indispensables, tandis que Tata prévoit d'introduire progressivement des puces de 28 nanomètres plus performantes.
- Juillet 2026 : Le gouvernement indien a approuvé 12 projets de fabrication de semi-conducteurs, représentant un investissement total d’environ 17,2 milliards de dollars américains. Ces projets comprennent une usine de fabrication de microprocesseurs, deux usines de composants semi-conducteurs et neuf usines d’encapsulation et de test. Ils devraient contribuer à la mise en place d’un écosystème de production de semi-conducteurs complet en Inde, tout en renforçant les capacités nationales en matière de fabrication de puces, d’équipements, de matériaux, de technologies propriétaires et de chaînes d’approvisionnement résilientes.
- Juin 2026 : Bosch a lancé en Inde ses puces semi-conductrices en carbure de silicium (SiC) de troisième génération afin de soutenir le développement de la mobilité électrique. Offrant des performances supérieures d’environ 20 % à celles de la génération précédente, ces puces améliorent l’efficacité de l’électronique de puissance des véhicules électriques en réduisant les pertes d’énergie, en optimisant les performances thermiques et en diminuant les besoins en refroidissement. Il en résulte une autonomie accrue, une recharge plus rapide et une meilleure utilisation de la batterie, sans pour autant augmenter sa capacité.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -