
産業用電子チップ市場:動向・予測 2034
産業用電子チップ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(デジタルチップ、アナログチップ)、用途別(自動車、医療用電子機器、軍事、航空宇宙、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021276
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
488億7000 万米ドル
基準年値
2034年の予測
1,145億9,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.93 %
成長率
対象市場
7,273億8,000 万米ドル
(2026年~2034年)
産業用電子チップ市場の規模は、2025年には488億7000万米ドルと評価され、2034年には1145億9000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.93%を記録する見込みです。この拡大は、産業オートメーション、コネクテッドカー、医療用電子機器、航空宇宙プラットフォーム、防衛システムなどにおける半導体使用量の増加によって支えられています。また、エッジにおける処理要件の増大により、チップアーキテクチャはより高度な集積化、低消費電力化、リアルタイムインテリジェンスへとシフトしています。
北米は、国内半導体生産能力の拡大、電子機器製造の国内回帰、自動車用電子機器および防衛近代化への継続的な投資に支えられ、構造的に魅力的な見通しを示している。また、確立された設計エコシステム、高度なパッケージング能力、産業用エッジコンピューティングへの需要も同地域の強みとなっている。これらの要因により、2034年までの地域全体の年平均成長率(CAGR)は8.8~9.4%と予測される。
産業用電子チップ市場の評価と洞察
- 北米: この地域は2025年には産業用電子チップ市場の30~34%のシェアを占め、製造の現地化と防衛電子機器への投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されている。
- 米国: 米国は2025年の北米市場の80~84%を占め、産業オートメーションと車載エレクトロニクスに牽引され、2034年まで年平均成長率(CAGR)8.9~9.5%で拡大すると予測されている。
- 欧州: 欧州は2025年に22~26%のシェアを占め、年平均成長率(CAGR)8.2~8.9%で成長すると予想されており、ドイツ、フランス、イタリア、英国が自動車、産業、航空宇宙分野の需要を牽引する。
- アジア太平洋地域: アジア太平洋地域は2025年には34~38%のシェアを占め、中国、日本、韓国、インド、そして拡大する電子機器生産に牽引され、年平均成長率(CAGR)は10.8~11.6%を記録すると予測されている。
- 最大のセグメントである アナログチップは、2025年には市場シェアの54~58%を占め、センシング、電力管理、信号調整といった幅広いニーズを反映して、年平均成長率(CAGR)9.6~10.2%で拡大すると予測されている。
- 高成長分野: 医療用電子機器は、2025年には市場シェアの13~17%を占め、コネクテッド診断機器や患者モニタリング機器に支えられ、年平均成長率(CAGR)11.2~12.0%で成長すると予測されている。
- 詳細に分析された主要企業: インテル、ブロードコム、クアルコム、テキサス・インスツルメンツ、メディアテック、東芝、サムスン電子、SKハイニックス、STマイクロエレクトロニクス、NXPセミコンダクターズ
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業用電子チップ市場は、個別の処理・制御要素から、コンピューティング、センシング、接続性、電力管理を1つのチップに統合した高度な集積化へと進化を遂げています。エッジAI、ソフトウェア駆動型システム、マイクロコントローラ、SoC、そして高度なアナログインターフェースといったトレンドが、仕様を再定義しています。製造アプローチとしては、自動車、航空宇宙、軍事、ヘルスケア分野向けに、300mmウェハの採用、地理的な近接性、高度なパッケージング、そしてより長い認証サイクルといった取り組みが進められています。
今後、産業用電子チップ市場は、地理的に分散した製造拠点、インセンティブ措置、および産業のデジタル化に関するプログラムによって促進されるでしょう。インドと東南アジアに新たに建設される製造施設は、さらなる地理的分散をもたらす一方、欧州と北米の政策は、それぞれの地域における半導体産業の成長を後押しします。自動車の安全性、医療機器の信頼性、サイバーセキュリティ、エネルギー効率に関する規制は、より長い製品サイクルを持つ、高品質かつ用途特化型のチップに対する需要を高めるでしょう。
産業用電子チップ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 488億7000万米ドル |
| 2034年までの市場規模 | 1145億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.93% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用電子チップ市場分析
産業用電子機器の需要は、機械、車両、計測機器、制御装置に搭載されるチップの数と複雑さのレベルにますます依存するようになっている。自動化システムには、プロセッサ、モータコントローラ、インターフェース回路、電源管理回路、接続チップ、セキュリティ機能などが必要となる。そのため、サプライチェーンには半導体設計、知的財産ライセンス供与、ウェハ製造、パッケージング、テスト、流通、OEM、システムインテグレーションが含まれ、認証は用途に応じて高度に個別化される。
産業用チップの供給特性は、引き続き利用率、ウェハノードの経済性、パッケージング、地域集中度によって決定されます。半導体業界全体の売上高は2025年に7917億米ドルに達し、半導体製造装置の売上高は1351億米ドルとなり、相当な設備投資が見込まれます。産業用チップの生産においては、ハイエンドのトランジスタ密度よりも、信頼性、成熟したノードの経済性、長期供給、およびアプリケーションの認定が重視される傾向があります。
産業用電子チップ市場における企業の競争力は、製品ポートフォリオの幅広さ、製造能力、アプリケーションエンジニアリング、顧客設計の成功事例によって特徴づけられるでしょう。アナログおよび組み込み処理はテキサス・インスツルメンツの強みであり、STマイクロエレクトロニクスとNXPセミコンダクターズは自動車および産業システム分野で存在感を示しています。エッジコンピューティング技術はインテルとクアルコム・テクノロジーズが開発しており、ブロードコム、メディアテック、東芝、サムスン電子、SKハイニックスなどは、特殊処理、接続性、メモリ、組み込みチップに注力しています。
産業用電子チップ市場レポートによると、垂直統合型投資戦略も勢いを増している。主要サプライヤーは、社内製造能力、ファウンドリとの関係、アプリケーションソフトウェア開発、地域顧客サービス能力を強化している。買収を通じて接続性、センサー、組み込みソフトウェアに投資することで、企業はより迅速に市場に参入できる一方、設備投資によって供給リスクを最小限に抑えることができる。したがって、競争上の優位性は、チップの性能だけでなく、総価値によって決まるようになるだろう。顧客は、コストと総価値に加え、電力効率、ライフサイクル、サイバーセキュリティ、認証、複雑さといった要素も評価することになる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
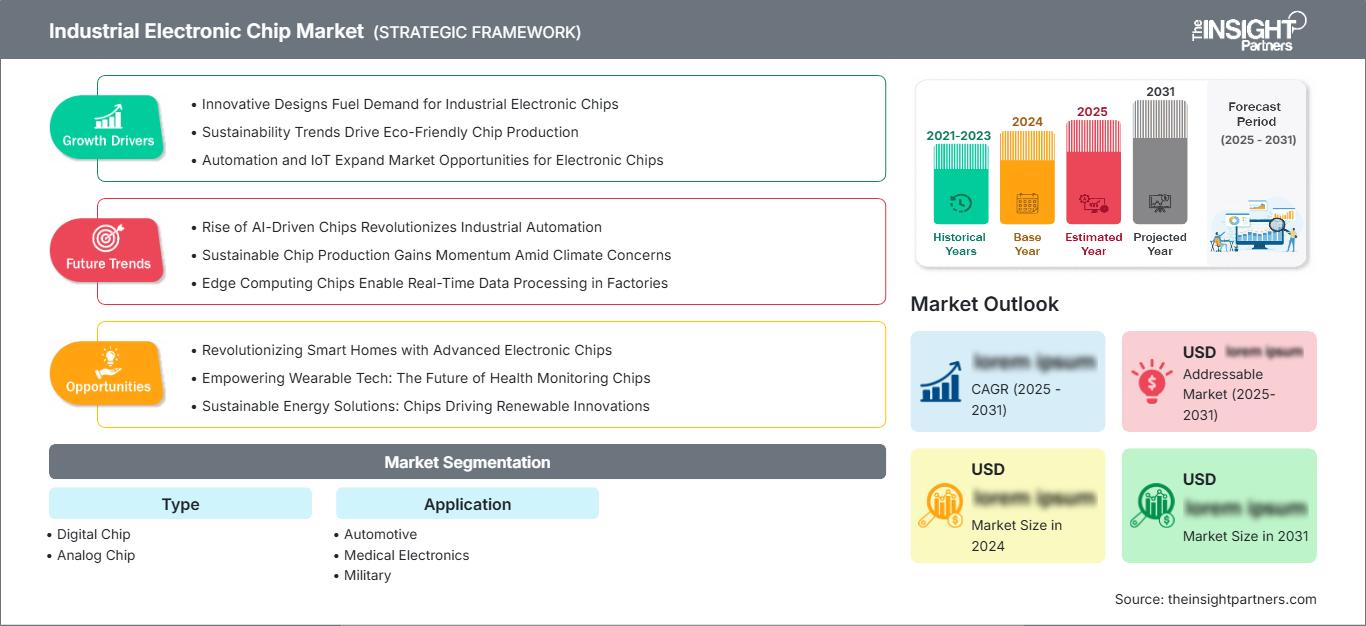
産業用電子チップ市場:戦略的洞察
地域別分析
北米産業用電子チップ市場
北米は2025年時点で産業用電子チップ市場の30~34%を占め、2034年まで年平均成長率(CAGR)8.8~9.4%を記録すると予測されている。この地域の強みとしては、半導体設計の高密度化、自動車の電動化、産業オートメーション、軍事技術の近代化、国内製造業への新規投資などが挙げられる。政府は製造、パッケージング、部品生産を奨励しており、これにより地域サプライチェーンのエコシステムが強化されている。
米国は、半導体製造能力の向上と、航空宇宙、防衛、医療機器、ロボット、コネクテッドカーといった分野からの需要の高まりにより、引き続き地域における主要な貢献国となっています。カナダは、航空宇宙、産業オートメーション、そして独自の電子機器分野を通じて貢献しています。メキシコは、自動車および電子機器製造業によって製造需要に貢献しています。地域顧客は、サプライチェーンの安定性、信頼できる調達先、そして長期的な製品供給体制をますます重視するようになっています。
米国産業用電子チップ市場
2025年には、北米の産業用電子チップ市場の80~84%を米国が占め、2034年まで年平均成長率(CAGR)8.9~9.5%で成長すると予測されている。需要は、産業オートメーション、防衛エレクトロニクス、医療機器、自動車技術、エッジコンピューティングにおける高度なデータ処理など、多岐にわたる。国内投資は、半導体産業エコシステムの強靭性に貢献している。
産業用電子チップ市場の予測によると、大手サプライヤーは米国に設計、生産、または顧客サービス拠点を多数有しています。用途の需要は、インテリジェントセンサー、産業用コントローラー、車両コンピューティングシステム、電力管理チップ、セキュア通信チップへと移行しています。さらに、軍事調達には耐放射線性と信頼性を備えた電子部品が含まれています。医療機器は、より小型の処理チップと通信チップへと移行しています。
欧州産業用電子チップ市場
2025年時点で、欧州は産業用電子チップ市場の22~26%のシェアを占め、年平均成長率(CAGR)は8.2~8.9%と予測されている。ドイツは自動車生産、工場自動化、工業製品、組み込み技術の分野で引き続き市場を牽引する。英国、フランス、イタリア、スペインの市場では、航空宇宙、防衛、医療機器、エネルギーシステム、産業機械といった分野で特有の需要が存在する。
英国市場は、航空宇宙、防衛電子機器、医療機器、産業のデジタル化によって支えられています。求められるのは、安全な処理、長い製品寿命、そして高い信頼性を備えた部品です。さらに、自動車用電子機器や技術クラスターにおける特有のニーズがあり、研究開発が不可欠です。
自動車や機械のメーカーがパワートレイン、工場技術、ロボット工学、車両の制御アーキテクチャに半導体をますます組み込むようになっているため、ドイツは引き続きこの地域における産業用電子機器の主要市場であり続けている。
フランス、イタリア、スペインは、航空宇宙、防衛、自動車、エネルギー、産業機械、医療用電子機器といった分野を通じて、相互補完的な需要を生み出している。フランスは航空宇宙・防衛プログラム、イタリアは産業機械・自動車サプライチェーン、スペインは自動車製造・再生可能エネルギーインフラから恩恵を受けている。これらの市場が一体となることで、欧州の応用分野は乗用車や一般的な産業オートメーションにとどまらず、さらに拡大する。
アジア太平洋地域の産業用電子チップ市場
アジア太平洋地域は、2025年には産業用電子チップ市場の34~38%を占め、年平均成長率(CAGR)10.8~11.6%で成長すると予測されている。中国は電子機器製造と産業オートメーションに支えられ、引き続き市場を牽引する。日本と韓国は高度な自動車、産業、半導体エコシステムを提供し、インドとオーストラリアは需要拡大に貢献している。
産業のデジタル化、電子機器の国産化、電気自動車、ロボット工学、半導体政策は、地域的な拡大を後押ししている。製造業需要の中心は依然として中国であり、精密機器は日本、メモリと電子機器は韓国、新興製造能力はインド、鉱業とインフラ電子機器はオーストラリアがそれぞれ担っている。地域的な多様化は、現地でサポートされる部品への需要も高める。
中東・アフリカの産業用電子チップ市場
中東・アフリカ市場は、年平均成長率(CAGR)7.1~7.8%で拡大すると予測されています。地域需要を牽引するのはサウジアラビアで、次いでアラブ首長国連邦、南アフリカとなっています。エネルギーインフラ、産業近代化、スマートシティプログラム、通信、物流、鉱業といった分野が、制御、センシング、接続性、電力管理といったアプリケーションにおけるチップ採用を後押ししています。
サウジアラビアとアラブ首長国連邦は自動化インフラとデジタル対応産業資産への投資を進めており、南アフリカは鉱業、エネルギー、製造業、運輸業からの需要を牽引している。中東・アフリカのその他の地域は規模こそ小さいものの、送電網の近代化、水インフラ整備、産業開発を通じてビジネスチャンスを提供している。エネルギー集約型の用途では、効率的な制御・監視用電子機器に対する需要が特に高まる。
セグメンテーション分析
タイプ
タイプ 別セグメンテーションでは、 産業用電子システムにおけるデジタルチップ と アナログチップ の用途が区別されます。アナログチップは、デジタル処理が高度化しても、センシング、電力調整、信号調整、物理世界とのインターフェースが依然として不可欠であるため、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.2%で、より大きなシェアを維持すると予測されています。
- デジタルチップ: デジタルデバイスは、演算処理、制御ロジック、通信、エッジインテリジェンス、システム統合をサポートします。需要は、処理能力の向上、組み込みAI、産業用ネットワーク、集中型車載アーキテクチャによってますます形成されています。
- アナログチップ: アナログデバイスは、センシング、増幅、変換、電力管理、信号調整などを通じて、デジタルシステムと物理環境を接続します。その幅広い用途は、自動車、医療、産業、航空宇宙、防衛機器など、多岐にわたる分野で安定した需要を支えています。
応用
用途 別分類は 、自動車、医療用電子機器、軍事、航空宇宙の4分野に及びます。医療用電子機器は最も成長率の高い分野として位置づけられており、2026年から2034年にかけて年平均成長率(CAGR)は11.2~12.0%と予測されています。これは、診断、モニタリング、画像処理、およびコネクテッドヘルスケア機器における電子機器の搭載量増加を反映したものです。
- 自動車分野: 車載エレクトロニクスには、プロセッサ、センサー、電源管理デバイス、接続機能、安全コントローラなどがますます多く組み込まれています。電動化、先進運転支援システム(ADAS)、集中型コンピューティング、ソフトウェア定義アーキテクチャの普及により、半導体部品の使用量が増加し、認定部品への需要が高まっています。
- 医療用電子機器: 医療システムには、患者モニタリング、画像処理、診断、および接続機器のための、小型で信頼性の高い低消費電力の電子機器が求められます。デジタルヘルスの普及と遠隔モニタリングにより、チップの要件は拡大する一方で、厳格な信頼性とライフサイクルサポートが要求されます。
- 軍事分野: 軍事用電子機器は、安全な処理、堅牢な部品、高い信頼性、および長期稼働を最優先事項としています。通信、レーダー、航法、監視、無人システム、およびミッションコンピューティングプラットフォームの近代化が、こうした需要を支えています。
- 航空宇宙分野: 航空宇宙用途では、高い信頼性を備えた処理、センシング、通信、および制御エレクトロニクスが求められます。航空機の接続性の向上、自律システム、衛星の配備、および機材の近代化により、厳格な認証要件を満たす特殊部品の需要が高まっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
自動車 |
高い |
車両AI |
スケーリング |
|
医療用電子機器 |
中くらい |
遠隔監視 |
スケーリング |
|
軍隊 |
中くらい |
ミッションコンピューティング |
成熟した |
|
航空宇宙 |
中くらい |
自律飛行 |
スケーリング |
産業用電子チップ市場の成長要因と影響分析
産業システムあたりの半導体含有量の増加
企業がセンシング、診断、予知保全、最適化などの機能を実行できる相互接続制御システムを採用するにつれ、機器に使用されるチップの数が増加しています。自動化プラットフォームには、さまざまなプロセッサ、アナログ、接続コンポーネント、および電源管理チップが必要となるため、機械のユニット数を増やすことなく部品の価値が高まります。これにより、使用される半導体の数が製造される機器の数だけでなく、システムの機能に基づいて決定されるため、需要の回復力が高まります。自動車プラットフォームも、コンピューティング機能の集中化、電動化、およびADAS機能により機器の電子的な複雑さが増しているため、同様の傾向を示しています。半導体プロバイダーにとってのビジネス上の意味は、さまざまなカテゴリのサブシステムで設計採用が増加することです。
産業オートメーションとエッジインテリジェンスの導入
産業用電子チップ市場の動向を見ると、工場のアップグレードには、機械に高度なインテリジェンスを導入し、低遅延、ローカルでの意思決定、機器の常時監視を可能にすることが含まれることがわかります。そのため、エッジプロセッサ、マイクロコントローラ、アナログコンポーネント、センサー、通信ICは、ロボット工学、ビジョン、モーター制御、倉庫管理アプリケーション、分散型産業ネットワークにおいて不可欠なものとなっています。市場への影響はプロセッサの需要にとどまらず、エッジアーキテクチャには電力変換、データ収集、セキュリティ、通信などの要素も必要となります。このようなアーキテクチャは、重要な意思決定をローカルで行う際にネットワークに依存しないため、メーカーにとってメリットがあります。産業企業は効率性と予知保全を重視しており、ハードウェアと開発環境を備えたチップメーカーにとっては、繰り返し設計で成功を収める機会となります。
政府支援による半導体の国産化と供給の安定性
半導体の地域化に関する取り組みは、エレクトロニクスのバリューチェーンにおける投資判断を変革しつつあります。公共部門によるインセンティブは、製造、パッケージング、研究開発、人材育成、地域調達を優遇する一方、メーカーは重要な部品について複数の有資格サプライヤーを求めるようになるでしょう。これにより、コスト効率と長寿命を実現する成熟した特殊プロセス技術を用いて製造された産業用チップへの需要が高まります。この傾向は、自動車、防衛、航空宇宙、医療機器といった産業に大きな影響を与えるでしょう。これらの産業では、わずかな単価差よりも、サプライヤーの資格と供給の継続性がより重要になります。地域における生産能力の発展は、チップサプライヤー、OEM(相手先ブランドによる製造)、システムインテグレーターの統合をさらに促進することにもつながります。
産業用電子チップ市場の将来動向
AIを活用したアナログおよびミックスドシグナル統合
AI機能は、スタンドアロンプロセッサに集中するのではなく、コントローラやミックスドシグナルデバイスへと移行していくでしょう。将来の産業システムは、センシング、信号調整、ローカル推論、接続性、制御といった機能を、より小型のデバイスに統合していくと考えられます。このアーキテクチャにより、レイテンシ、通信オーバーヘッド、システム複雑性を低減できるだけでなく、機械が変化する状況にローカルで対応できるようになります。自動車エレクトロニクスは、安全性と自律性を実現するためにセンサーやアクチュエータの近くでリアルタイム処理が必要となるため、この傾向を加速させると予想されます。医療機器も同様に、継続的なモニタリングと低消費電力が優先されるローカル分析の恩恵を受けることができます。ニューラル処理を既存のアナログまたは組み込み製品ポートフォリオに統合するサプライヤーは、顧客が使い慣れた開発環境と認証プロセスを維持しながらシステム設計を簡素化できるため、優位に立つ可能性があります。
インテリジェントマシン向け特定用途向けチッププラットフォーム
産業用電子機器開発の次の段階では、汎用プロセッサよりも、特定の機器クラスに合わせて構成可能なプラットフォームが主流となる可能性が高い。ロボット、自動運転車、医療機器、航空宇宙システム、産業用コントローラは、レイテンシ、安全性、電力、接続性、信頼性など、それぞれ異なる要件を持つ。アプリケーション固有のシステムオンチップ(SoC)やマイクロコントローラ(MC)ファミリは、共通のソフトウェアと開発インフラストラクチャを維持しながら、これらの違いに対応できる。このアプローチにより、メーカーは電子機器アーキテクチャ全体を再設計することなく、製品階層全体で機能を拡張できる。また、ソフトウェアライブラリ、リファレンスデザイン、安全に関するドキュメント、ライフサイクルコミットメントが購入決定の一部となるため、サプライヤーとの関係も強化される。将来的には、特に認証コストや組み込みソフトウェアへの投資によって部品の代替が困難な場合、プラットフォームレベルの差別化が、処理仕様そのものよりも重要になるだろう。
産業用電子チップ市場の機会
地域的な製造エコシステムと地域密着型の供給
半導体製造が従来の拠点以外で拡大するにつれ、地域のOEM需要に合わせて生産能力を調整できるサプライヤーにとってチャンスが生まれています。インド、東南アジア、北米、そして一部の欧州市場ではエレクトロニクス・エコシステムが強化されており、現地での流通、パッケージング、テスト、技術サポート、アプリケーション・エンジニアリングに対するニーズが高まっています。投資家は、ウェハー製造と最終製品製造の中間に位置する企業をターゲットにすることができます。なぜなら、これらの企業は製造全体を所有することなく、サプライチェーンの現地化から価値を引き出すことができるからです。また、産業顧客は、認証サイクルが長い場合、地域在庫とエンジニアリング・サポートを重視します。したがって、半導体サプライヤーが製造やパッケージングへの投資と並行してアプリケーション・センターを設立する場合に、最も大きなチャンスが生まれる可能性が高いと言えます。このようなモデルは、顧客対応力を向上させると同時に、生産の多様化を促進し、単一国からの調達への依存度を低減することができます。
組み込み型接続機能とインテリジェントインフラストラクチャ
コネクテッドファクトリー、エネルギーシステム、輸送ネットワーク、医療インフラは、従来のチップ量増加を超えた投資機会を提供します。これらのシステムには、セキュアな接続性、処理能力、センシング能力、電力管理能力、そしてますます高度化するエッジインテリジェンスが求められます。投資家とサプライヤーは、ハードウェア、ソフトウェア、サイバーセキュリティ、ライフサイクルサポートを組み合わせた統合リファレンスプラットフォームを通じて、ビジネスチャンスを追求できます。産業機器は、孤立した運用からエンタープライズシステムやクラウドシステムとの継続的なデータ交換へと移行しているため、接続性は特に重要です。統合の複雑さを軽減できるベンダーは、導入サイクルを短縮し、顧客維持率を向上させることができます。インフラ事業者がシステム全体を交換するのではなく、既存の資産を近代化する場合、この機会は最も大きくなります。なぜなら、既存の大規模な機器ベース全体で、改修用電子機器によって半導体需要を段階的に増加させ、複数のアップグレードサイクルにわたって導入を分散させることができるからです。
最近の動向
- 2026年7月:タタ・エレクトロニクスは、当初計画していたよりも古く成熟した技術である90ナノメートルプロセス技術を用いて、グジャラート州ドーレラにある工場でインド初の半導体ウェハー生産を開始する準備を進めている。この技術は、高度なノードが必須ではない産業、自動車、その他の用途に適しており、タタはより高度な28ナノメートルチップを段階的に導入していく計画だ。
- 2026年7月:インド政府は、マイクロチップ製造工場1ヶ所、半導体部品製造施設2ヶ所、パッケージング・テスト工場9ヶ所を含む、総額約172億米ドルの半導体製造プロジェクト12件を承認した。これらのプロジェクトは、インドにおけるエンドツーエンドの半導体生産エコシステムの確立に貢献するとともに、チップ製造、設備、材料、独自技術、そして強靭なサプライチェーンにおける国内能力の強化が期待されている。
- 2026年6月:ボッシュは、電気自動車の普及を支援するため、第3世代の炭化ケイ素(SiC)半導体チップをインドで発売しました。このチップは、従来世代に比べて約20%高い性能を実現しています。エネルギー損失の低減、熱性能の向上、冷却要件の低減により、EVのパワーエレクトロニクスの効率が向上し、大型バッテリーを使用せずに航続距離の延長、充電時間の短縮、バッテリー利用効率の向上が可能になります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -