
Mercado de chips electrónicos industriales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de chips electrónicos industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (chip digital, chip analógico); aplicación (automotriz, electrónica médica, militar, aeroespacial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021276
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
48.870 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
114.590 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,93 %
Índice de crecimiento
Mercado potencial
727.380 millones de dólares estadounidenses
(2026-2034)
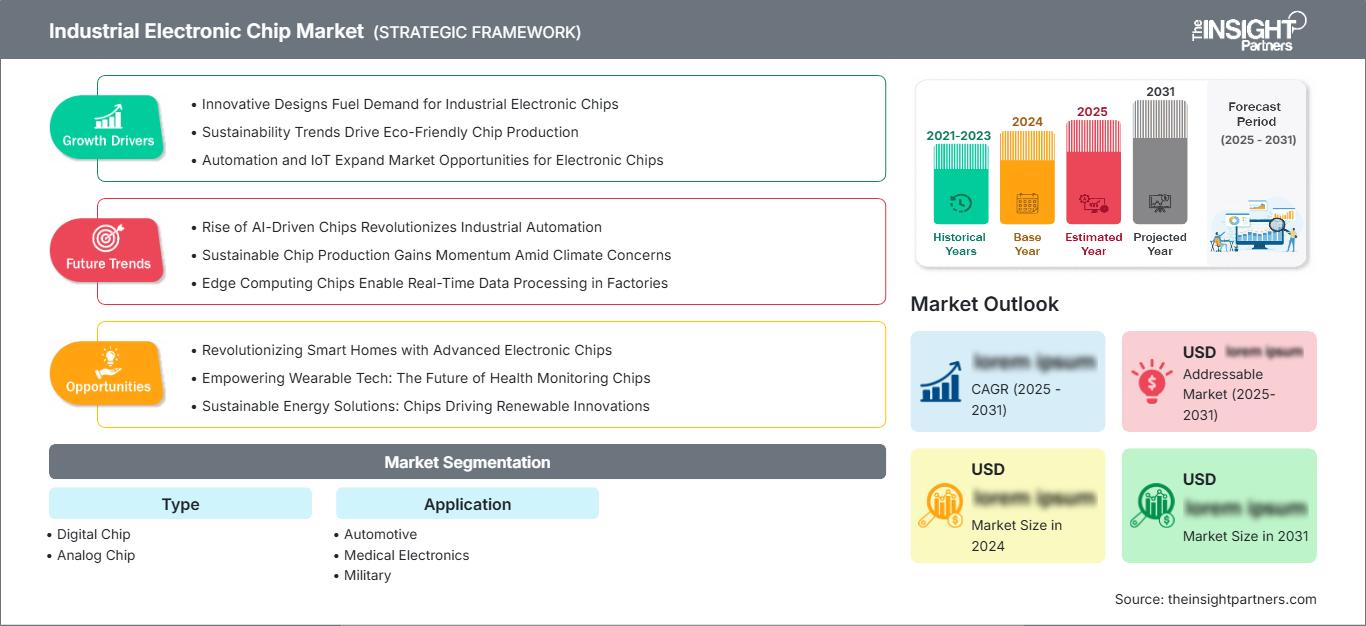
El mercado de chips electrónicos industriales alcanzó un valor de 48.870 millones de dólares en 2025 y se prevé que llegue a los 114.590 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 9,93 % entre 2026 y 2034. Esta expansión se ve impulsada por el creciente uso de semiconductores en la automatización industrial, los vehículos conectados, la electrónica médica, las plataformas aeroespaciales y los sistemas de defensa. Las mayores exigencias de procesamiento en el extremo de la red también están impulsando la evolución de las arquitecturas de chips hacia una mayor integración, un menor consumo energético y la inteligencia en tiempo real.
América del Norte presenta un panorama estructuralmente atractivo, impulsado por la expansión de la capacidad de producción nacional de semiconductores, la relocalización de la fabricación de productos electrónicos y el gasto sostenido en electrónica automotriz y modernización de la defensa. La región también se beneficia de ecosistemas de diseño consolidados, capacidades avanzadas de empaquetado y la demanda de computación perimetral industrial. Estos factores respaldan una tasa de crecimiento anual compuesta (TCAC) regional estimada del 8,8 % al 9,4 % hasta 2034.
Evaluación y perspectivas del mercado de chips electrónicos industriales
- América del Norte: La región representó una cuota de mercado del 30-34% en el sector de chips electrónicos industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,4% entre 2026 y 2034, impulsada por la localización de la producción y la inversión en electrónica de defensa.
- EE. UU.: Estados Unidos representó entre el 80 % y el 84 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,5 % hasta 2034, impulsado por la automatización industrial y la electrónica automotriz.
- Europa: Europa representó entre el 22 % y el 26 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,9 %, con Alemania, Francia, Italia y el Reino Unido impulsando la demanda de los sectores automotriz, industrial y aeroespacial.
- Asia Pacífico: La región de Asia Pacífico representó una participación del 34-38% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,8-11,6%, liderada por China, Japón, Corea del Sur, India y la creciente producción de productos electrónicos.
- Segmento más grande: Los chips analógicos representaron una cuota de mercado del 54-58% en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 9,6-10,2%, lo que refleja las amplias necesidades de detección, gestión de energía y acondicionamiento de señales.
- Segmento de alto crecimiento: La electrónica médica representó una cuota de mercado del 13-17% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,2-12,0%, impulsada por los equipos de diagnóstico conectados y de monitorización de pacientes.
- Empresas clave analizadas en detalle: Intel Corporation, Broadcom Inc., Qualcomm Technologies, Inc., Texas Instruments Incorporated, MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc., STMicroelectronics y NXP Semiconductors NV.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de chips electrónicos industriales ha evolucionado desde elementos de procesamiento y control discretos hasta altos niveles de integración, donde la computación, la detección, la conectividad y la gestión de energía se consolidan en un solo chip. Las tendencias hacia la IA en el borde, los sistemas controlados por software, los microcontroladores, los SoC y las interfaces analógicas mejoradas están redefiniendo las especificaciones. El enfoque de fabricación incluye el impulso hacia obleas de 300 mm, la proximidad geográfica, el empaquetado avanzado y ciclos de cualificación más largos para aplicaciones en los sectores automotriz, aeroespacial, militar y sanitario.
En el futuro, el mercado de chips electrónicos industriales se verá impulsado por la diversificación geográfica de la fabricación, las medidas de incentivo y los programas de digitalización de las industrias. Las instalaciones de fabricación que surjan en India y el sudeste asiático aportarán una mayor diversificación geográfica, mientras que las políticas en Europa y Norteamérica favorecen el crecimiento de las industrias de semiconductores en sus respectivas regiones. Las regulaciones en materia de seguridad vehicular, fiabilidad de dispositivos médicos, ciberseguridad y eficiencia energética generarán una mayor demanda de chips cualificados y específicos para cada aplicación, con ciclos de vida más largos.
Alcance del informe del mercado de chips electrónicos industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 48.870 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 114.590 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,93% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de chips electrónicos industriales
La demanda de electrónica industrial depende cada vez más del número y la complejidad de los chips instalados en máquinas, vehículos, instrumentación y sistemas de control. Los sistemas de automatización requieren procesadores, controladores de motor, circuitos de interfaz, circuitos de gestión de energía, chips de conectividad y seguridad. Por lo tanto, la cadena de suministro abarca el diseño de semiconductores, la concesión de licencias de propiedad intelectual, la fabricación de obleas, el empaquetado, las pruebas, la distribución, los fabricantes de equipos originales (OEM) y la integración de sistemas, con una cualificación altamente específica para cada aplicación.
Las características de la oferta de chips industriales siguen estando determinadas por las tasas de utilización, la economía de los nodos de obleas, el empaquetado y la concentración regional. La industria de semiconductores generó ventas por valor de 791.700 millones de dólares en 2025, con una facturación total de 135.100 millones de dólares en equipos para semiconductores, lo que implica una considerable inversión en capacidad. La producción de chips industriales tiende a priorizar la fiabilidad, la economía de los nodos maduros, la larga disponibilidad y la cualificación de aplicaciones por encima de la alta densidad de transistores.
El posicionamiento competitivo de las empresas en el mercado de chips electrónicos industriales se caracterizará por la amplitud de su cartera de productos, su capacidad de fabricación, su ingeniería de aplicaciones y los contratos de diseño con clientes. El procesamiento analógico y embebido es el punto fuerte de Texas Instruments Incorporated, mientras que STMicroelectronics y NXP Semiconductors NV tienen presencia en el sector de sistemas automotrices e industriales. Intel Corporation y Qualcomm Technologies, Inc. están desarrollando tecnologías de computación perimetral, mientras que Broadcom Inc., MediaTek Inc., Toshiba Corporation, Samsung Electronics Co., Ltd., SK hynix Inc. y otras se centran en el procesamiento especializado, la conectividad, la memoria y los chips embebidos.
Según el informe del mercado de chips electrónicos industriales, las estrategias de inversión vertical también están ganando terreno. Los principales proveedores están incorporando capacidad de fabricación interna, relaciones con fundiciones, desarrollo de software de aplicación y servicios de atención al cliente regionales. Las inversiones en conectividad, sensores y software embebido mediante adquisiciones ayudarán a las empresas a ingresar más rápidamente al mercado, mientras que las inversiones en capacidad minimizarán los riesgos de suministro. Por lo tanto, el posicionamiento competitivo dependerá del valor total, más que del rendimiento del chip únicamente, ya que los clientes evaluarán el costo y el valor total, incluyendo la eficiencia energética, las consideraciones del ciclo de vida, la ciberseguridad, la certificación y la complejidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de chips electrónicos industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de chips electrónicos industriales de Norteamérica
América del Norte representó entre el 30 % y el 34 % del mercado de chips electrónicos industriales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,4 % hasta 2034. Entre las fortalezas de esta región se incluyen la densidad de diseño de semiconductores, la electrificación del sector automotriz, la automatización industrial, la modernización militar y las nuevas inversiones en la fabricación nacional. El gobierno está incentivando la fabricación, el empaquetado y la producción de componentes, lo que refuerza el ecosistema de la cadena de suministro local.
Estados Unidos sigue siendo el principal contribuyente regional, gracias al aumento de su capacidad de producción de semiconductores y a la demanda de los sectores aeroespacial, de defensa, de dispositivos médicos, de robótica y de vehículos conectados. Canadá aporta apoyo a través de los sectores aeroespacial, de automatización industrial y de electrónica especializada. México contribuye a la demanda de manufactura gracias a su industria automotriz y electrónica. Cada vez más, los clientes regionales buscan seguridad en la cadena de suministro, abastecimiento confiable y disponibilidad de productos a largo plazo.
Mercado estadounidense de chips electrónicos industriales
En 2025, Estados Unidos representó entre el 80 % y el 84 % del mercado norteamericano de chips electrónicos industriales, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 9,5 % hasta 2034. La demanda está diversificada gracias a la automatización industrial, la electrónica de defensa, los equipos médicos, la tecnología automotriz y el procesamiento intensivo de datos en la computación perimetral. Las inversiones nacionales contribuyen a la solidez del ecosistema de la industria de semiconductores.
El pronóstico del mercado de chips electrónicos industriales muestra que los grandes proveedores cuentan con importantes operaciones de diseño, producción o servicio al cliente en EE. UU. La demanda de aplicaciones se orienta hacia sensores inteligentes, controladores industriales, sistemas informáticos para vehículos, chips de gestión de energía y chips de comunicación segura. Además, las adquisiciones militares incluyen componentes electrónicos resistentes a la radiación y de alta fiabilidad. Los equipos médicos están adoptando chips de procesamiento y comunicación más pequeños.
Mercado europeo de chips electrónicos industriales
Europa representó entre el 22 % y el 26 % del mercado de chips electrónicos industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,9 %. Alemania continúa liderando el mercado con la producción automotriz, la automatización industrial, los productos industriales y la tecnología integrada. Los mercados del Reino Unido, Francia, Italia y España presentan demandas específicas en los sectores aeroespacial, de defensa, de instrumentos médicos, de sistemas energéticos y de maquinaria industrial.
El mercado del Reino Unido se sustenta en los sectores aeroespacial, de electrónica de defensa, instrumentación médica y digitalización industrial. Las exigencias incluyen procesamiento seguro, larga vida útil del producto y componentes de alta fiabilidad. Además, existen demandas específicas en electrónica automotriz y clústeres tecnológicos que requieren investigación.
Alemania sigue siendo el mercado líder en electrónica industrial en la región, ya que los fabricantes de automóviles y maquinaria incorporan cada vez más semiconductores en los sistemas de propulsión, las tecnologías de fábrica, la robótica y la arquitectura de control de los vehículos.
Francia, Italia y España ofrecen una demanda complementaria a través de los sectores aeroespacial, de defensa, automoción, energía, maquinaria industrial y electrónica médica. Francia se beneficia de los programas aeroespaciales y de defensa, Italia de las cadenas de suministro de maquinaria industrial y automoción, y España de la fabricación de automóviles y la infraestructura de energías renovables. En conjunto, estos mercados amplían la base de aplicaciones de Europa más allá de los vehículos de pasajeros y la automatización industrial general.
Mercado de chips electrónicos industriales de APAC
La región Asia-Pacífico representó entre el 34 % y el 38 % del mercado de chips electrónicos industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,6 %. China sigue siendo el país líder, impulsada por la fabricación de productos electrónicos y la automatización industrial. Japón y Corea del Sur contribuyen con ecosistemas avanzados para los sectores automotriz, industrial y de semiconductores, mientras que India y Australia aportan una demanda creciente.
La digitalización industrial, la localización de la electrónica, la movilidad eléctrica, la robótica y las políticas de semiconductores impulsan la expansión regional. China sigue siendo fundamental para la demanda manufacturera, Japón para los equipos de precisión, Corea del Sur para la memoria y la electrónica, India para la capacidad manufacturera emergente y Australia para la minería y la electrónica de infraestructura. La diversificación regional también incrementa la demanda de componentes con soporte local.
Mercado de chips electrónicos industriales de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,8 %. Arabia Saudita lidera la demanda regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. La infraestructura energética, la modernización industrial, los programas de ciudades inteligentes, las telecomunicaciones, la logística y la minería impulsan la adopción de chips en aplicaciones de control, detección, conectividad y gestión de energía.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura automatizada y activos industriales digitalizados, mientras que Sudáfrica aporta demanda de los sectores de minería, energía, manufactura y transporte. El resto de Oriente Medio y África sigue siendo más pequeño, pero ofrece oportunidades a través de la modernización de la red eléctrica, la infraestructura hídrica y el desarrollo industrial. Las aplicaciones de alto consumo energético generan una demanda particular de electrónica eficiente para el control y la monitorización.
Análisis de segmentación
Tipo
La segmentación por tipo distingue las aplicaciones de chips digitales y analógicos en los sistemas electrónicos industriales. Se estima que los chips analógicos mantendrán una posición más preferente, con una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,2 % durante el período 2026-2034, debido a que la detección, la regulación de potencia, el acondicionamiento de señales y las interfaces con el mundo físico siguen siendo esenciales, incluso a medida que el procesamiento digital se vuelve más sofisticado.
- Chip digital: Los dispositivos digitales admiten computación, lógica de control, comunicaciones, inteligencia en el borde y la integración de sistemas. La demanda está cada vez más condicionada por mayores requisitos de procesamiento, IA integrada, redes industriales y arquitecturas automotrices centralizadas.
- Chips analógicos: Los dispositivos analógicos conectan los sistemas digitales con entornos físicos mediante detección, amplificación, conversión, gestión de energía y acondicionamiento de señales. Su amplia gama de aplicaciones satisface la demanda constante en equipos automotrices, médicos, industriales, aeroespaciales y de defensa.
Solicitud
La segmentación de aplicaciones abarca los sectores de automoción, electrónica médica, militar y aeroespacial . La electrónica médica se posiciona como la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) estimada del 11,2 % al 12,0 % durante el período 2026-2034, lo que refleja el aumento del contenido electrónico en diagnósticos, monitorización, diagnóstico por imagen y equipos sanitarios conectados.
- Automoción: La electrónica automotriz incorpora cada vez más procesadores, sensores, dispositivos de gestión de energía, conectividad y controladores de seguridad. La electrificación, los sistemas avanzados de asistencia al conductor (ADAS), la computación centralizada y las arquitecturas definidas por software aumentan el uso de semiconductores y fortalecen la demanda de componentes cualificados.
- Electrónica médica: Los sistemas médicos requieren componentes electrónicos compactos, fiables y de bajo consumo para la monitorización de pacientes, la obtención de imágenes, el diagnóstico y los dispositivos conectados. La adopción de la salud digital y la monitorización remota amplían los requisitos de los chips, a la vez que exigen una fiabilidad rigurosa y un soporte integral durante todo su ciclo de vida.
- Militar: La electrónica militar prioriza el procesamiento seguro, los componentes robustos, la alta fiabilidad y la larga disponibilidad. La demanda se ve impulsada por la modernización de las comunicaciones, el radar, la navegación, la vigilancia, los sistemas no tripulados y las plataformas informáticas de misión.
- Aeroespacial: Las aplicaciones aeroespaciales requieren electrónica de procesamiento, detección, comunicación y control de alta fiabilidad. La creciente conectividad de las aeronaves, los sistemas autónomos, el despliegue de satélites y la modernización de la flota generan oportunidades para componentes especializados con rigurosos requisitos de cualificación.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Automotor |
Alto |
IA de vehículos |
Escalada |
|
Electrónica médica |
Medio |
Monitoreo remoto |
Escalada |
|
Militar |
Medio |
Computación de misión |
Maduro |
|
Aeroespacial |
Medio |
Vuelo autónomo |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de chips electrónicos industriales
Aumento del contenido de semiconductores por sistema industrial
El número de chips utilizados en los equipos está aumentando, ya que las empresas están adoptando sistemas de control interconectados que pueden realizar funciones como detección, diagnóstico, mantenimiento predictivo y optimización. Una plataforma automatizada requerirá varios procesadores, componentes analógicos, de conectividad y chips de gestión de energía, lo que incrementa el valor de las piezas sin aumentar la cantidad de unidades en la maquinaria. Esto aumenta la resiliencia de la demanda, ya que la cantidad de semiconductores utilizados se basa en la funcionalidad del sistema y no solo en la cantidad de equipos fabricados. Las plataformas automotrices muestran una tendencia similar debido a la centralización de las capacidades de computación, la electrificación y las capacidades ADAS, lo que hace que los equipos sean más complejos electrónicamente. La implicación comercial para los proveedores de semiconductores es un mayor éxito en el diseño de diversas categorías de subsistemas.
Implementación de automatización industrial e inteligencia perimetral
Las tendencias del mercado de chips electrónicos industriales indican que las actualizaciones de fábrica implican dotar a las máquinas de mayor inteligencia, lo que permite reducir la latencia, tomar decisiones localmente y supervisar constantemente los equipos. Por lo tanto, los procesadores de borde, los microcontroladores, los componentes analógicos, los sensores y los circuitos integrados de comunicación se vuelven esenciales en robótica, visión artificial, control de motores, aplicaciones de almacenamiento y redes industriales distribuidas. El impacto en el mercado va más allá de la necesidad de procesadores, ya que la arquitectura de borde también requiere otros elementos como conversión de energía, adquisición de datos, seguridad y comunicaciones. El uso de dicha arquitectura ofrece ventajas para el fabricante, ya que no depende de la red cuando se toman decisiones importantes localmente. Las empresas industriales se preocupan por la eficiencia y el mantenimiento predictivo, lo que brinda a los fabricantes de chips la oportunidad de lograr el éxito en diseños repetitivos gracias a sus entornos de desarrollo y hardware.
Localización de semiconductores respaldada por el gobierno y resiliencia en el suministro
Las iniciativas relacionadas con la localización de semiconductores están modificando las consideraciones de inversión en la cadena de valor de la electrónica. Los incentivos del sector público favorecerán la fabricación, el empaquetado, la investigación y el desarrollo, la formación de personal y la contratación regional, mientras que los fabricantes buscarán cada vez más proveedores cualificados para componentes esenciales. Esto incrementará la demanda de chips industriales fabricados con tecnologías de proceso maduras y especializadas que ofrecen rentabilidad y una larga vida útil. Esta tendencia tendrá un impacto significativo en sectores como el automotriz, la defensa, el aeroespacial y el de dispositivos médicos, donde la cualificación y la continuidad del suministro serán más importantes que las pequeñas diferencias en el coste unitario. El desarrollo de la capacidad regional también propiciará una mayor integración de los proveedores de chips, los fabricantes de equipos originales y los integradores de sistemas.
Tendencias futuras del mercado de chips electrónicos industriales
Integración analógica y de señales mixtas habilitada por IA
La funcionalidad de la IA se integrará cada vez más en controladores y dispositivos de señal mixta, en lugar de concentrarse en procesadores independientes. Es probable que los futuros sistemas industriales combinen detección, acondicionamiento de señales, inferencia local, conectividad y control en dispositivos más compactos. Esta arquitectura puede reducir la latencia, la sobrecarga de comunicaciones y la complejidad del sistema, al tiempo que permite que las máquinas respondan a las condiciones cambiantes localmente. Se espera que la electrónica automotriz acelere esta tendencia, ya que la seguridad y la autonomía requieren procesamiento en tiempo real cerca de los sensores y actuadores. Los dispositivos médicos también pueden beneficiarse del análisis localizado, donde la monitorización continua y el bajo consumo de energía son prioritarios. Los proveedores que integren el procesamiento neuronal con carteras analógicas o integradas ya establecidas pueden obtener una ventaja, ya que los clientes pueden simplificar el diseño del sistema, manteniendo entornos de desarrollo y procesos de cualificación familiares.
Plataformas de chips específicas para aplicaciones en máquinas inteligentes
La siguiente etapa del desarrollo de la electrónica industrial probablemente favorecerá las plataformas configurables adaptadas a clases de máquinas específicas, en lugar de procesadores completamente genéricos. La robótica, los vehículos autónomos, los instrumentos médicos, los sistemas aeroespaciales y los controladores industriales tienen diferentes requisitos de latencia, seguridad, potencia, conectividad y fiabilidad. Las familias de sistemas en chip y microcontroladores específicos para cada aplicación pueden abordar estas diferencias manteniendo una infraestructura de desarrollo y software común. Este enfoque permite a los fabricantes escalar la funcionalidad entre los distintos niveles de producto sin rediseñar toda la arquitectura electrónica. Además, fortalece las relaciones con los proveedores, ya que las bibliotecas de software, los diseños de referencia, la documentación de seguridad y los compromisos de ciclo de vida se integran en la decisión de compra. Con el tiempo, la diferenciación a nivel de plataforma debería adquirir mayor importancia que las especificaciones de procesamiento básicas, especialmente cuando los costes de cualificación y las inversiones en software embebido dificultan la sustitución de componentes.
Oportunidades de mercado de chips electrónicos industriales
Ecosistemas de fabricación regionales y suministro localizado
La expansión de la fabricación de semiconductores fuera de los centros tradicionales crea oportunidades para los proveedores que pueden alinear su capacidad con la demanda regional de los fabricantes de equipos originales (OEM). India, el sudeste asiático, Norteamérica y algunos mercados europeos están fortaleciendo sus ecosistemas electrónicos, lo que genera la necesidad de distribución, empaquetado, pruebas, soporte técnico e ingeniería de aplicaciones a nivel local. Los inversores pueden centrarse en empresas ubicadas entre la producción de obleas y la fabricación de equipos finales, ya que estos vínculos permiten obtener valor de la localización de la cadena de suministro sin necesidad de poseer la totalidad de la planta de fabricación. Los clientes industriales también valoran el inventario regional y el soporte de ingeniería cuando los ciclos de cualificación son prolongados. Por lo tanto, es probable que las mejores oportunidades surjan donde los proveedores de semiconductores establezcan centros de aplicaciones junto con sus inversiones en fabricación o empaquetado. Estos modelos pueden mejorar la capacidad de respuesta al cliente, al tiempo que fomentan una mayor diversificación de la producción y reducen la dependencia del abastecimiento en un solo país.
Conectividad integrada e infraestructura inteligente
Las fábricas conectadas, los sistemas energéticos, las redes de transporte y la infraestructura médica ofrecen una vía de inversión que va más allá del crecimiento convencional del volumen de chips. Estos sistemas requieren conectividad segura, procesamiento, detección, gestión de energía e inteligencia perimetral cada vez más sofisticada. Los inversores y proveedores pueden aprovechar las oportunidades mediante plataformas de referencia integradas que combinan hardware, software, ciberseguridad y soporte durante todo el ciclo de vida. La conectividad es especialmente importante, ya que los equipos industriales están pasando de un funcionamiento aislado a un intercambio continuo de datos con sistemas empresariales y en la nube. Los proveedores que reducen la complejidad de la integración pueden acortar los ciclos de implementación y mejorar la fidelización de los clientes. La oportunidad es mayor cuando los operadores de infraestructura modernizan los activos instalados en lugar de reemplazar sistemas completos, ya que la electrónica de modernización puede generar una demanda incremental de semiconductores en una amplia base de equipos existente, a la vez que distribuye la adopción a lo largo de múltiples ciclos de actualización.
Novedades recientes
- Julio de 2026: Tata Electronics se prepara para iniciar la primera producción de obleas de semiconductores de la India en su planta de Dholera, Gujarat, utilizando tecnología de proceso de 90 nanómetros, una tecnología más antigua y madura que la prevista inicialmente. Esta tecnología es adecuada para aplicaciones industriales, automotrices y otras donde no se requieren nodos avanzados, mientras que Tata planea introducir progresivamente chips más avanzados de 28 nanómetros.
- Julio de 2026: El Gobierno de la India aprobó 12 proyectos de fabricación de semiconductores con una inversión total de aproximadamente 17.200 millones de dólares estadounidenses, que incluyen una planta de fabricación de microchips, dos instalaciones de componentes semiconductores y nueve plantas de empaquetado y pruebas. Se espera que estos proyectos contribuyan a establecer un ecosistema integral de producción de semiconductores en la India, al tiempo que fortalecen las capacidades nacionales en la fabricación de chips, equipos, materiales, tecnologías patentadas y cadenas de suministro resilientes.
- Junio de 2026: Bosch presentó en India sus chips semiconductores de carburo de silicio (SiC) de tercera generación para impulsar el crecimiento de la movilidad eléctrica, ofreciendo un rendimiento aproximadamente un 20 % superior al de la generación anterior. Estos chips mejoran la eficiencia de la electrónica de potencia de los vehículos eléctricos al reducir las pérdidas de energía, optimizar el rendimiento térmico y disminuir los requisitos de refrigeración, lo que permite una mayor autonomía, una carga más rápida y una mejor utilización de la batería sin necesidad de baterías de mayor tamaño.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -