
Markt für Industrie Fasteners: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Industriebefestigungselemente (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typen, Material und Branchen sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000335
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
101,84 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
164,78 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,49 %
Wachstumsrate
Adressierbarer Markt
1.208,77 Mrd. US-Dollar
(2026–2034)
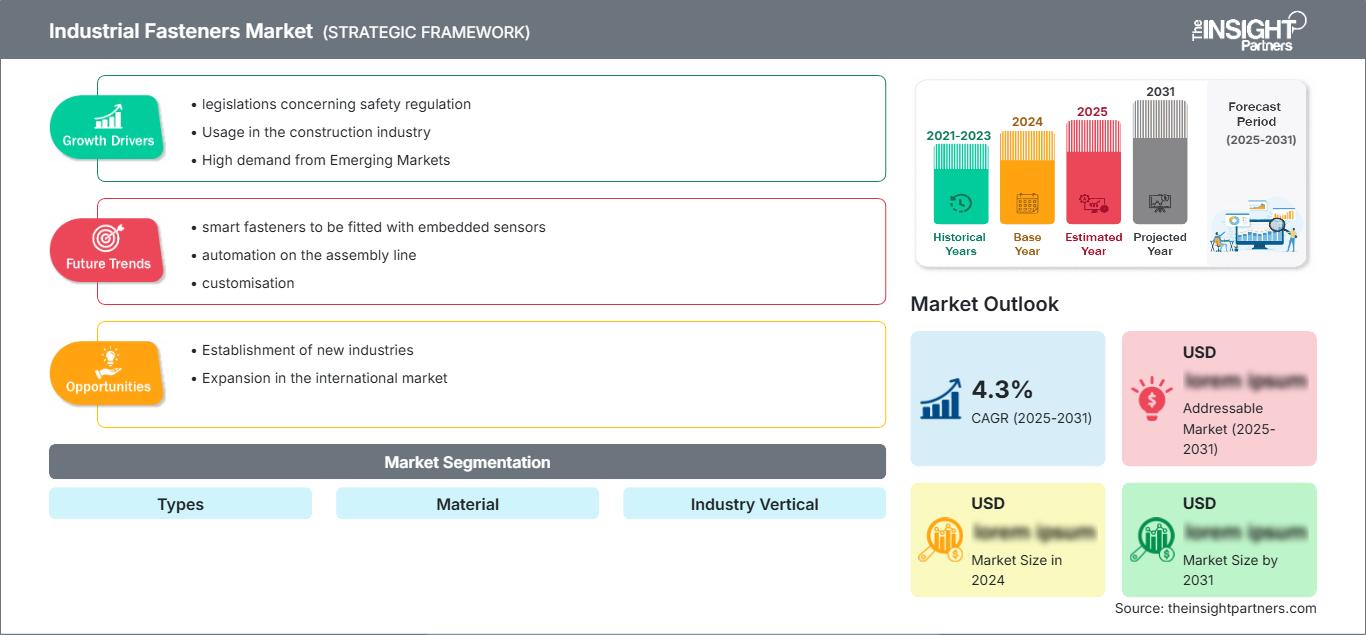
Der Markt für industrielle Verbindungselemente wurde im Jahr 2025 auf 101,84 Milliarden US-Dollar geschätzt und soll bis 2034 auf 164,78 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,49 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch wiederkehrende Montageanforderungen in der Automobil-, Luft- und Raumfahrt-, Bau-, Maschinenbau-, Konsumgüter- und Energiesystemindustrie gestützt, während Produktqualifizierung, Verbindungszuverlässigkeit, Korrosionsbeständigkeit und Fertigungskonstanz weiterhin entscheidende Kaufkriterien für Anwendungen mit hohem Volumen und sicherheitskritischen Anwendungen darstellen.
In Nordamerika wird für den Markt für industrielle Verbindungselemente bis 2034 ein jährliches Wachstum von 4,8–5,4 % erwartet. Die Nachfrage wird durch die Erneuerung von Fahrzeugplattformen, die Wiederaufnahme der Luft- und Raumfahrtproduktion, die Sanierung der Infrastruktur und die Rückverlagerung der Präzisionsfertigung gestützt. Regionale Abnehmer bevorzugen zunehmend die dokumentierte Rückverfolgbarkeit von Materialien, automatisierte lieferantengesteuerte Bestandsverwaltung und anwendungsspezifische Beschichtungen, die die Installationszeit verkürzen und die Lebensdauerleistung in anspruchsvollen Industrieumgebungen verbessern.
Marktanalyse und Einblicke für Industriebefestigungen
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen Marktanteil von 24–27 % am Markt für industrielle Befestigungselemente und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen, unterstützt durch die Bereiche Luft- und Raumfahrt, Fahrzeuge, Maschinenbau und Infrastrukturerneuerung.
- USA: Die USA trugen im Jahr 2025 76–79 % zum nordamerikanischen Umsatz bei und dürften bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,9–5,5 % aufgrund fortschrittlicher Fertigungs- und Bautätigkeiten wachsen.
- Europa: Europa machte im Jahr 2025 22–25 % aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,3–4,9 % verzeichnen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 43–46 % und dürfte im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,1–6,7 % erzielen, wobei China, Japan, Indien und Südkorea führend in Produktion und Verbrauch sind.
- Größtes Segment: Produkte mit Außengewinde hielten 2025 einen Marktanteil von 47–50 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen.
- Wachstumsstarkes Segment: Der Marktanteil von Kunststoffrohstoffen lag 2025 bei 7–10 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % steigen.
- Detaillierte Analyse der wichtigsten Unternehmen: Illinois Tool Works Inc., Howmet Aerospace Inc., LISI SA, Nifco Inc., Hilti Aktiengesellschaft, Stanley Black & Decker, Inc., Würth Group, Bossard Holding AG, Bulten AB und KAMAX Holding GmbH & Co. KG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktion ist nicht mehr kataloggetriebene Massenproduktion, sondern vielmehr eine Verschmelzung von Systementwicklung und Kaltumformung, Bearbeitung, Prüfung und Anwendungssimulation. Hochfeste Stähle, Aluminium, Titan, Polymere, Beschichtungen und digitale Qualitätshistorie sind für viele Zulieferer zum Standard geworden. Dies führt zu höherer Zuverlässigkeit und Gewichtsreduzierungen sowie zu regionaler Fertigung und lieferantengesteuerten Lagerbeständen, wodurch die Abhängigkeit von Häfen, Legierungsmärkten und Produktionsstillständen verringert wird.
Die Marktentwicklung im Bereich industrieller Verbindungselemente deutet darauf hin, dass Investitionen künftig in Indien, Südostasien, Mexiko, Osteuropa und den Produktionszentren am Golf mit wachsenden Industriekapazitäten und einer vielversprechenden Projektpipeline getätigt werden. Trends in den Bereichen Transport, Energie und Gebäudezertifizierung unterstützen Anbieter bei der Dokumentation von Metallurgie, Drehmomenteigenschaften, Recyclingfähigkeit und CO₂-Fußabdruck. Elektromobilität, erneuerbare Energien, Halbleiter und Förderprogramme für die Fertigungsindustrie können die Nachfrage nach speziellen Verbindungselementen und lokalen technischen Dienstleistungen steigern.
Marktbericht für industrielle Verbindungselemente – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 101,84 Milliarden US-Dollar |
| Marktgröße bis 2034 | 164,78 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,49 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industriebefestigungselemente
Das Wachstum des Marktes für Verbindungselemente ist mit der zunehmenden Montagetätigkeit in der Fahrzeug-, Gebäude-, Flugzeug-, Maschinen- und Energieanlagenfertigung verbunden. Die Geometrie der Verbindungen beeinflusst Gewicht, Wartungsfreundlichkeit, Vibrationen und Haftungsfragen während des Fertigungsprozesses. Daher wählen OEMs die Verbindungselemente bereits in der frühen Produktentwicklungsphase aus. Es besteht eine enge Zusammenarbeit zwischen Stahlwerken, Legierungsherstellern, Drahtziehereien, Kaltumformungsbetrieben, Beschichtungsanlagen und Vertriebshändlern.
Die Marktprognose für Industriebefestigungselemente zeigt, dass Lieferanten von Rohstoffen wie Stahl, Nickel, Chrom, Aluminium und Energie abhängig sind. Sie werden voraussichtlich ihre qualifizierte Lieferantenbasis diversifizieren, Rahmenaufträge vergeben und Lagerbestände in der Nähe ihrer Produktionsstätten halten. Automatisierte optische Inspektion und statistische Prozesskontrolle haben zu einer höheren Chargenkonsistenz beigetragen. Die Nachschubversorgung mit kostengünstigen Artikeln wird durch Verfügbarkeit, Verpackung und Rückverfolgbarkeit sichergestellt.
Der Markt für industrielle Verbindungselemente ist durch eine fragmentierte Branchenstruktur gekennzeichnet, in der globale Anbieter neben anwendungsspezialisierten Unternehmen konkurrieren. Illinois Tool Works Inc., Würth Group, Stanley Black & Decker, Inc. und Hilti Aktiengesellschaft setzen auf ein flächendeckendes Vertriebsnetz und ihre Markenbekanntheit, während Howmet Aerospace Inc. und LISI SA von ihren Zulassungen für die Luft- und Raumfahrt profitieren. KAMAX Holding GmbH & Co. KG, Bulten AB, Nifco Inc. und Bossard Holding AG nutzen ihrerseits ihre Ingenieurskompetenz und ihr Logistik-Know-how.
Die Kapitalallokation im Markt für industrielle Verbindungselemente konzentriert sich zunehmend auf Automatisierung, Wärmebehandlung, digitale Lagerhaltung, Beschichtungen und regionale Produktionsstätten. Die Positionierung hängt stärker von der Integration in bestehende Systeme, regionalen Qualifikationen und der Möglichkeit ab, Standardprodukte mit kundenspezifischen Lösungen zu kombinieren. Skaleneffekte verbessern die Beschaffungs- und Servicequalität, wobei Spezialisten bei Problemen mit Ermüdungsfestigkeit, Gewicht, Maßtoleranzen oder Audits weiterhin Preissetzungsmacht besitzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industriebefestigungselemente: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Verbindungselemente in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 24–27 % am weltweiten Umsatz und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Der Marktanteil von Industriebefestigungselementen ist auf eine breite Nachfragebasis zurückzuführen, die unter anderem Pkw, Verkehrsflugzeuge, Verteidigungssysteme, Rechenzentren, Energiesysteme, Industriemaschinen und den Nichtwohnungsbau umfasst. Die Rückverlagerung der Komponentenfertigung fördert die lokale Beschaffung, kurze Qualifizierungszeiten und Investitionen in die Automatisierung von Kaltumformungs- und Prüfprozessen.
Mexiko steigert die Wertschöpfungskette durch die Herstellung von Fahrzeugen und Haushaltsgeräten, während Kanada durch Anwendungen in den Bereichen Luft- und Raumfahrt, Bergbau, Energie und Infrastruktur Mehrwert schafft. Die Nachfrage nach Verbindungselementen steigt kontinuierlich, wobei Korrosionsbeständigkeit, Chargenverfolgung und Verfügbarkeit direkt am Produktionsstandort im Fokus stehen. Lieferanten, die technische Unterstützung im Inland, ein Vertriebsnetz und die Einhaltung von Zertifizierungsstandards bieten können, sind gut positioniert, um Aufträge zu gewinnen, bei denen Logistik und Produktivität wichtiger sind als geringe Preisunterschiede pro Stück.
US-Markt für Industriebefestigungselemente
Die USA generierten 2025 76–79 % des Marktes für industrielle Verbindungselemente und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen. Prozesse wie die Umrüstung von Fahrzeugen, die kommerzielle Flugzeugproduktion, staatliche Infrastrukturinvestitionen, der Bau von Halbleiterwerken, Lagerlogistik und der Ausbau von Stromnetzen tragen zu einem starken Absatzvolumen bei. Der Bedarf an Verbindungselementen konzentriert sich zunehmend auf hochfeste Schrauben, Strukturankerbolzen, selbstbohrende Schrauben, Verbindungselemente für die Luft- und Raumfahrt sowie Polymerclips.
Unternehmen wie Illinois Tool Works Inc., Stanley Black & Decker, Inc., Howmet Aerospace Inc., Hilti Aktiengesellschaft und die Würth-Gruppe sind in diesem Markt stark vertreten. Importe aus dem Inland erhöhen die Marktchancen lokaler Hersteller trotz der Preisvorteile importierter Verbindungselemente. Wachstum wird von Anbietern getragen, die technische Unterstützung, automatisierte Nachschubsysteme, Zertifizierungen und schnelle Lieferungen gewährleisten können.
Markt für industrielle Verbindungselemente in Europa
Europa repräsentierte 2025 22–25 % des Marktes für industrielle Verbindungselemente und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 4,3–4,9 % verzeichnen. Deutschland ist mit seinen Branchen Automobil, Maschinenbau, Eisenbahn und Anlagenbau führend. Großbritannien trägt durch den Verbrauch in der Luft- und Raumfahrt sowie im Baugewerbe bei, während Frankreich mit seinen Branchen Flugzeuge, Automobile, Energie und Verkehrsinfrastruktur einen wichtigen Beitrag leistet. Strenge Qualitätskontrollen der Produkte gewährleisten hochwertige Beschichtungen, hohe Legierungsfestigkeit und dokumentierte Fertigungsprozesse.
Italien und Spanien sind über Fahrzeugteile, Haushaltsgeräte, Fertigung, erneuerbare Energien und das Baugewerbe beteiligt. Hohe Energiepreise und lange Industriezyklen behindern den Transport von Massenlegierungen; Elektrifizierung, Offshore-Windenergie, der Ausbau des Schienennetzes und Automatisierung fördern jedoch die Entwicklung spezialisierter Legierungen. Europäische Hersteller konzentrieren sich auf die Lokalisierung der Legierungsproduktion, die Steigerung der Effizienz von Wärmebehandlungsprozessen und die Dokumentation.
Markt für industrielle Verbindungselemente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 43–46 % aus und dürfte im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,1–6,7 % verzeichnen. China ist führend durch seine Produktionskapazitäten, die Automobilproduktion, den Maschinenbau, die Elektronikindustrie und das Baugewerbe, während Japan und Südkorea die Nachfrage nach präzisen, qualitätskontrollierten Produkten aufrechterhalten.
Indien bietet das größte Wachstumspotenzial durch Investitionen in Infrastruktur, Fahrzeuge, Schienenverkehr, Elektronik und produktionsbezogene Bereiche. Australien trägt mit Bergbau, Energie und Bauwesen zur Nachfrage bei. Regionale Förderprogramme für Lokalisierung, Elektromobilität, erneuerbare Energien und fortschrittliche Fertigung begünstigen Kapazitätserweiterungen und die Entwicklung von Befestigungssystemen mit höheren Spezifikationen.
Markt für Industriebefestigungselemente im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,1 % prognostiziert. Saudi-Arabien ist führend durch industrielle Diversifizierung, Transport, Versorgungsunternehmen und große Bauprogramme, während die VAE Logistik, Luftfahrt, Energie und kommerzielle Projekte unterstützen.
Südafrika ist der wichtigste Markt für Bergbau, Automobilindustrie, Energiewirtschaft und die allgemeine Industrie. Der Rest der MEA-Region ist weiterhin projektorientiert und abhängig von Distributoren. Die Chancen konzentrieren sich auf korrosionsbeständige, strukturelle und energietechnische Verbindungselemente, die durch zuverlässige Lagerhaltung, technische Dokumentation und Unterstützung für Auftragnehmer abgesichert sind.
Segmentierungsanalyse
Typ
Die Nachfrage nach diesen Bauteilen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % steigen. Die Auswahl hängt von Lastpfad, Demontagefähigkeit, Montagegeschwindigkeit, Zugänglichkeit der Verbindungen, Vibrationsfestigkeit und Korrosionsbeständigkeit ab. Standardisierung unterstützt die Wirtschaftlichkeit der Serienfertigung, während sicherheitskritische Baugruppen eine präzise Geometrie, kontrollierte Vorspannung, Spezialbeschichtungen und dokumentierte Prozessfähigkeit erfordern. Automatisierungslösungen begünstigen Produkte, die eine gleichmäßige Zuführung und ein reproduzierbares Drehmoment gewährleisten.
- Schrauben: Schrauben spielen eine zentrale Rolle in Konstruktionen, Maschinen, Fahrzeugen und Energieanlagen, da sie hohe Klemmkräfte, Demontage, standardisierte Montage und überprüfbare Drehmomentverfahren ermöglichen.
- Schrauben: Schrauben bieten Vorteile wie automatisierte Montage, Selbstbohrfähigkeit und breite Anwendung in der Blechbearbeitung, Elektronik, im Bauwesen, bei Haushaltsgeräten und im Innenausbau, wo Montagegeschwindigkeit und Zugänglichkeit wichtig sind.
- Muttern: Muttern spielen bei Schraubverbindungen weiterhin eine strategisch wichtige Rolle. Drehmoment-, Flansch-, Sicherungs- und Schweißkonstruktionen berücksichtigen Vibrationen, Platzbeschränkungen, Lastverteilung und Anforderungen an die wiederholbare Wartung.
- Unterlegscheiben: Unterlegscheiben verteilen die Last, schützen die Kontaktflächen, kontrollieren die Reibung und verbessern die Verriegelungsleistung. Dadurch sind sie unverzichtbare Bestandteile in Konstruktionen, Maschinenbau, Transportwesen und wartungsintensiven Baugruppen.
- Nieten: Nieten werden in der Luft- und Raumfahrt, im Transportwesen, in der Blechbearbeitung und im Bauwesen für dauerhafte und verdeckte Verbindungen eingesetzt, insbesondere dort, wo Schweißhitze oder der Zugang von hinten unerwünscht sind.
Produkt
Die Produktnachfrage dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,7 % steigen. Der Markt für industrielle Verbindungselemente umfasst sowohl lösbare Gewindeverbindungen als auch dauerhafte, nicht gewindete Verbindungen. Bei der Konstruktion werden Klemmkraft, Montagezugänglichkeit, Dauerfestigkeit, Gewicht, Prüfbarkeit und Wartungsfreundlichkeit optimal aufeinander abgestimmt. Produkte mit Außengewinde sind führend, da Schrauben und Bolzen in nahezu allen wichtigen Endverbraucherbranchen in wiederholbare, automatisierte Arbeitsabläufe integriert werden können.
- Außengewinde: Diese Kategorie nimmt aufgrund der weitverbreiteten Verwendung von Bolzen, Schrauben und Gewindebolzen in Fahrzeugen, Geräten, Bauwerken und Energieanlagen, die starke und wartungsfreundliche Verbindungen erfordern, eine führende Position ein.
- Innengewinde: Produkte mit Innengewinde ermöglichen eine sichere Verbindung und modulare Montage mittels Muttern und Einsätzen. Die Nachfrage hängt mit leichten Substraten, Reparierbarkeit, Vibrationsfestigkeit und platzsparender Bauweise zusammen.
- Gewindelos: Gewindelose Produkte eignen sich für schnelle oder dauerhafte Verbindungen mittels Nieten, Stiften, Clips und Haltevorrichtungen und unterstützen die Bereiche Blechbearbeitung, Luft- und Raumfahrt, Elektronik, Innenausbau und Hochdurchsatzmontage.
Rohstoff
Die Rohstoffnachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % steigen. Ingenieure wählen Werkstoffe anhand von Kriterien wie Zugfestigkeit, Dauerfestigkeit, Temperaturbeständigkeit, Korrosionsbeständigkeit, Gewicht, elektrischem Verhalten, Verarbeitbarkeit und Gesamtinstallationskosten aus. Metalle dominieren kritische, tragende Anwendungen, während technische Kunststoffe dort an Bedeutung gewinnen, wo Isolierung, geringes Gewicht, Schnappverbindungen, Farbkennzeichnung und chemische Beständigkeit wesentliche Systemvorteile bieten.
- Metall: Metall bleibt die dominierende Werkstoffgruppe, da es Festigkeit, Formbarkeit, Wärmebehandlungsverhalten, Beschichtungskompatibilität und etablierte Standards für strukturelle und mechanische Anwendungen vereint.
- Legierter Stahl: Legierter Stahl wird für hochbelastete und ermüdungsempfindliche Verbindungen in der Automobilindustrie, im Maschinenbau, in der Luft- und Raumfahrttechnik sowie in Energiesystemen eingesetzt, wo kontrollierte Härtbarkeit und Festigkeit unerlässlich sind.
- Kohlenstoffstahl: Kohlenstoffstahl eignet sich aufgrund seiner Kosteneffizienz, guten Kaltumformbarkeit, breiten Verfügbarkeit und vielfältigen Oberflächenbehandlungsmöglichkeiten für die Herstellung standardisierter Verbindungselemente in großen Stückzahlen und findet Anwendung im Bauwesen, bei Haushaltsgeräten, Fahrzeugen und Maschinen.
- Speziallegierungen: Speziallegierungen erfüllen die anspruchsvollen Anforderungen an Temperatur, Korrosion, Ermüdung und Gewicht in Flugzeugen, Turbinen, der chemischen Verarbeitung, Offshore-Anlagen und Premium-Mobilitätsanwendungen.
- Kunststoff: Kunststoffbefestigungselemente gewinnen in der Elektronik, im Innenausbau, bei Haushaltsgeräten und in elektrischen Systemen an strategischer Bedeutung, da sie elektrische Isolierung, Korrosionsbeständigkeit, geringe Masse, geräuscharmen Betrieb und schnelle Montage ermöglichen.
Endverbrauchsbranche
Die Endnachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % steigen. Die Automobil- und Bauindustrie generieren hohe Absatzmengen, während die Luft- und Raumfahrt- sowie die Energiebranche einen höheren Qualifizierungsaufwand erfordern. Maschinenbau und Konsumgüter erweitern die Basis für wiederkehrende Ersatzteile. Branchenübergreifend erzielen Lieferanten Erfolge, indem sie Produktdesign, Zertifizierung, Verpackung und Nachschub an den wirtschaftlichen Anforderungen der Kundenmontage ausrichten, anstatt ausschließlich über den Komponentenpreis zu konkurrieren.
- Luft- und Raumfahrt: In der Luft- und Raumfahrtbranche werden leichte, ermüdungsbeständige und rückverfolgbare Verbindungselemente mit strengen Qualifizierungskriterien bevorzugt. Dadurch entstehen trotz langer Zulassungszyklen und anspruchsvoller Audits dauerhafte Lieferantenbeziehungen und eine attraktive Wertschöpfungsdichte.
- Automobilindustrie: Die Automobilindustrie bleibt ein wichtiger Volumenmotor, der eine schnelle Zuführung, ein kontrolliertes Drehmoment, Leichtbauweise und plattformspezifische Entwicklung in den Bereichen Antriebsstrang, Karosserie, Batterie, Fahrgestell und Innenausstattung erfordert.
- Hoch- und Tiefbau: Die Nachfrage im Baubereich umfasst Konstruktionsbolzen, Anker, Schrauben, Unterlegscheiben und Dachsysteme. Der Einkauf wird von Bauvorschriften, der Produktivität der Monteure, der Korrosionsgefährdung und der Infrastruktur (Pipelines) beeinflusst.
- Industriemaschinen: Der Einsatz von Maschinen erfordert langlebige und wartungsfreundliche Verbindungen in der gesamten Anlagenproduktion und -wartung. Dies unterstützt die Nachfrage nach standardisierten Hardwarekomponenten, Verriegelungslösungen und lieferantengesteuerten Bestandsverwaltungsprogrammen.
- Konsumgüter: Bei Konsumgütern werden kostengünstige Schrauben, Clips, Einsätze und Muttern in Haushaltsgeräten, Möbeln, Werkzeugen und Vorrichtungen verwendet, wobei besonderer Wert auf Aussehen, Montagegeschwindigkeit, Geräuschdämpfung und Recyclingfähigkeit gelegt wird.
- Energie und Strom: Anwendungen im Energiebereich erfordern hochfeste und korrosionsbeständige Befestigungselemente für Wind-, Solar-, Netz-, konventionelle Kraftwerke und Speichersysteme, wobei die Zuverlässigkeit durch abgelegene Standorte und lange Lebensdauern bestimmt wird.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Luft- und Raumfahrt |
Medium |
Flottenerneuerung |
Skalierung |
|
Automobil |
Hoch |
EV-Plattformen |
Reifen |
|
Hochbau und Konstruktion |
Hoch |
Strukturanker |
Reifen |
|
Industriemaschinen |
Hoch |
Fabrikautomatisierung |
Reifen |
|
Konsumgüter |
Medium |
Schnappverschlüsse |
Skalierung |
|
Energie und Strom |
Medium |
Windkraft-Repowering |
Skalierung |
|
Andere |
Niedrig |
Nischenmontage |
Aufkommen |
Markt für Industriebefestigungen: Wachstumstreiber und Wirkungsanalyse
Fahrzeugelektrifizierung und Plattformneugestaltung
Elektrofahrzeuge haben einen erheblichen Einfluss auf die Anforderungen an Befestigungselemente in Batterien, Thermomanagement, Karosserien, Elektronik und Leichtbau-Innenausstattungen. Automobilhersteller benötigen korrosionsbeständige, elektrisch isolierende, lasttragende und für Materialmixe geeignete Verbindungen. Mit zunehmender Automatisierung ergeben sich Chancen für Befestigungselemente, die für die robotergestützte Zuführung und Online-Prüfung ausgelegt sind. Die Auswirkungen reichen weit über die reine Fahrzeuganzahl hinaus, denn die Einführung neuer Plattformen bietet Absatzmöglichkeiten für Spezialschrauben, -bolzen, -einsätze und Kunststoffclips. Zulieferer, die sich an diesem Prozess beteiligen, können die Konstruktion von Verbindungen beeinflussen und während des gesamten Produktlebenszyklus Einnahmen generieren. Eine multiregionale Fertigung ist besonders vorteilhaft, da die Produktion von Fahrzeugplattformen üblicherweise in mehreren Werken anläuft.
Infrastrukturmodernisierung und Städtebau
Verkehrsinfrastruktur, Energieversorgungsunternehmen, Rechenzentren, Produktionsstätten, Lagerhallen und Wohngebäude benötigen eine große Anzahl an Ankerbolzen, Konstruktionsbolzen, Schrauben, Unterlegscheiben und Spezialverbindungen. Die alternde Infrastruktur in Industrieländern schafft den Markt für Sanierungen, während Urbanisierung und Industriegebiete den Markt für Neubauten in Schwellenländern generieren. Die Befestigungsmittel machen zwar nur einen geringen Anteil der Projektkosten aus, beeinflussen aber direkt Zeitaufwand und Qualität der Installation. Daher bietet sich in dieser Nische die Möglichkeit, sich durch ein Produkt zu differenzieren, das Arbeitskosten spart und eine Leistungszertifizierung ermöglicht.
Automatisierung, Rückverfolgbarkeit und Qualitätssicherung
Da die Prozesskontrolle aufgrund schnellerer Fertigungslinien immer strenger wird und fehlerhafte Verbindungselemente für Hersteller teurer werden, setzen diese auf automatisierte optische Inspektion, Drehmomentkontrolle, serialisierte Chargen und digitale Zertifikate, um eine höhere Einheitlichkeit und schnellere Fehlerbehebung zu gewährleisten. Diese Möglichkeiten erhöhen die Markteintrittsbarrieren in der Luft- und Raumfahrt, der Automobilindustrie, der Energiebranche und dem Maschinenbau, wo der Ausfall einer Verbindung Sicherheitsrisiken, Gewährleistungsansprüche und Produktionsausfälle nach sich ziehen kann. Wirtschaftlich gesehen ermöglicht dies Unternehmen, langfristige Lieferverträge abzuschließen, anstatt kurzfristig einzukaufen.
Markt für Industriebefestigungen: Zukunftstrends
Intelligente Befestigung und vernetzte Montage
Die Entwicklungen im Markt für industrielle Verbindungselemente werden zunehmend Verbindungen mit Sensoren, RFID-Tags, digitalen Drehmomentdaten und intelligenten Werkzeugen zur Validierung der Montageparameter umfassen. Erste Anwendungsfälle betreffen Premium-Anwendungen, beispielsweise in der Luft- und Raumfahrt, der Mobilität, der Windenergie und im Maschinenbau, wo die Inspektionskosten höher und die Folgen von Ausfällen gravierend sind. Langfristig sollen standardisierte Datenanschlüsse die Identität des Verbindungselements mit dem Produktionsprozess und der Wartungshistorie verknüpfen. Solche Entwicklungen können eine Wertschöpfungsverlagerung von der Hardware hin zur Überwachung von Verbindungen ermöglichen und so neue Serviceeinnahmen für Anbieter generieren.
Kohlenstoffarme Materialien und Kreislaufdesign
Der Schwerpunkt liegt auf recyceltem Stahl, kohlenstoffarmen Metalltechnologien, Beschichtungstechnologien, Gewichtseinsparung und demontagefreundlicher Konstruktion. Der CO₂-Fußabdruck von Produkten dürfte beim Kauf eine wichtige Rolle spielen, da Automobilhersteller den CO₂-Fußabdruck ihrer Lieferkette analysieren und Aufsichtsbehörden strengere Berichtspflichten einführen. Hersteller reagieren darauf, indem sie alternative Legierungen qualifizieren, Wärmebehandlungen optimieren, Beschichtungsabfälle minimieren und die Leistung über den gesamten Lebenszyklus erfassen. Demontierbare Verbindungselemente werden voraussichtlich gegenüber fest verbundenen Verbindungselementen bevorzugt, wenn Wiederaufbereitung oder Demontage sinnvoll sind.
Marktchancen für Industriebefestigungselemente
Lokalisierte Präzisionskapazität in aufstrebenden Fertigungszentren
Die Marktprognosen für industrielle Verbindungselemente sprechen für Investitionen in Indien, Mexiko, Südostasien und bestimmte Länder der Golfregion, wo die Kapazitäten für die Herstellung von Fahrzeugen, Elektronik, erneuerbaren Energien und Maschinenbau deutlich ausgebaut sind. Es bietet sich nicht nur die Chance, die Produktionskapazitäten für Standardprodukte zu erhöhen, sondern auch Kompetenzen in den Bereichen Kaltumformung, Wärmebehandlung, Beschichtung, Prüfung und anwendungstechnische Dienstleistungen in Kundennähe aufzubauen. Investoren können hochspezialisierte Produkte wählen, die derzeit importiert werden, die Lieferzeiten verkürzen und zwei Bezugsquellen schaffen. Investitionen in Partnerschaft mit lokalen Händlern oder Erstausrüstern beschleunigen die Qualifizierung, und modulare Fertigungsanlagen halten die Investitionskosten niedrig.
Fortschrittliche Polymer- und Leichtbau-Befestigungssysteme
Die Entwicklung von Befestigungssystemen aus Polymeren, Aluminium, Titan und Verbundwerkstoffen erweist sich als vielversprechender Wachstumsbereich im Markt für industrielle Befestigungselemente. Entwicklungsteams streben nach Gewichtsreduzierung und der Verarbeitung von Bauteilen aus verschiedenen Materialien. Potenzielle Anwendungsgebiete sind der Innenraum von Elektrofahrzeugen und deren Akkus, elektronische Bauteile, Haushaltsgeräte, Flugzeuginnenausstattungen, Medizingeräte und andere korrosionsgefährdete Umgebungen. Der wirtschaftliche Erfolg basiert auf Expertise in den Bereichen Konstruktion, Werkzeugbau, Materialkunde und Prüfung – nicht nur auf grundlegenden Fähigkeiten. Wertschöpfung lässt sich durch den Ersatz komplexer Metallbaugruppen durch Clips, Einsätze oder andere Befestigungstechnologien erzielen, die die Montagezeiten verkürzen. Schutz wird durch Kooperationsvereinbarungen und proprietäre Designs gewährleistet, jedoch sind in bestimmten Anwendungen fundierte Qualifizierungsverfahren unerlässlich.
Aktuelle Entwicklungen
- Juni 2025: Bulten AB – Das Unternehmen leitete eine strategische Überprüfung ein, die Eigenfertigungs- oder Fremdbezugsentscheidungen, Produktionsstandorte und Organisation umfasste. Das Management erklärte, dass zukünftige Investitionen auf Bereiche mit stärkerem langfristigem, profitablem Wachstum konzentriert würden, darunter komplexe Verbindungselemente, C-Teile-Services und eine Diversifizierung über den Automobilsektor hinaus. Die Überprüfung signalisierte den Schritt hin zu einem fokussierteren, anlageneffizienteren Betriebsmodell.
- August 2026: Teks, eine Marke von Illinois Tool Works (ITW), brachte seine neuen Elite Metall-Metall-Schrauben auf den Markt, eine Premium-Serie selbstbohrender Befestigungselemente für professionelle Anwendungen in den Bereichen Elektrotechnik, HLK, Metallbau und allgemeines Hochbau. Die Schrauben verfügen über eine Lightning-Point-Spitze für 20 % schnelleres Ansetzen in Metall, einen T-20 StikFit-Sternantrieb für verbesserte Stabilität beim Eindrehen und einen flachen Unterlegscheibenkopf für stärkere Metall-Metall-Verbindungen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -