
Mercato degli elementi di fijazione industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi di fissaggio industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia, materiale, settori verticali e area geografica (Nord America, Europa, Asia Pacifico e America del Sud e Centro).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000335
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
101,84 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
164,78 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,49 %
Tasso di crescita
Mercato di riferimento
1.208,77 miliardi di dollari USA
(2026-2034)
Il mercato dei dispositivi di fissaggio industriali valeva 101,84 miliardi di dollari nel 2025 e si prevede che raggiungerà i 164,78 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,49% nel periodo 2026-2034. La domanda è sostenuta dalle esigenze di assemblaggio ricorrenti nei settori automobilistico, aerospaziale, edile, dei macchinari, dei beni di consumo e dei sistemi energetici, mentre la qualificazione del prodotto, l'affidabilità dei giunti, la resistenza alla corrosione e la coerenza produttiva rimangono criteri di acquisto decisivi per le applicazioni ad alto volume e critiche per la sicurezza.
In Nord America, si prevede che il mercato dei dispositivi di fissaggio industriali crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% fino al 2034. Il rinnovamento delle piattaforme veicolari, la ripresa della produzione aerospaziale, il ripristino delle infrastrutture e il rientro in patria della produzione di precisione sostengono la domanda. Gli acquirenti regionali prediligono sempre più la tracciabilità documentata dei materiali, la gestione automatizzata delle scorte da parte del fornitore e i rivestimenti specifici per l'applicazione che riducono i tempi di installazione e migliorano le prestazioni del ciclo di vita in ambienti industriali difficili.
Analisi e approfondimenti sul mercato dei dispositivi di fissaggio industriali
- Nord America: Nel 2025 il Nord America rappresentava il 24-27% della quota di mercato dei dispositivi di fissaggio industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% nel periodo 2026-2034, grazie ai settori aerospaziale, automobilistico, dei macchinari e del rinnovamento delle infrastrutture.
- USA: Nel 2025 gli Stati Uniti hanno contribuito al 76-79% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,5% fino al 2034, grazie alle attività manifatturiere avanzate e al settore delle costruzioni.
- Europa: Nel 2025 l'Europa rappresentava il 22-25% del totale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,3-4,9% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico deteneva una quota compresa tra il 43% e il 46% nel 2025 e si prevede che raggiungerà un tasso di crescita annuo composto (CAGR) del 6,1-6,7% nel periodo 2026-2034, con Cina, Giappone, India e Corea del Sud in testa alla produzione e al consumo.
- Segmento più ampio: i prodotti con filettatura esterna detenevano una quota di mercato del 47-50% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034.
- Segmento ad alta crescita: le materie prime plastiche detenevano una quota di mercato del 7-10% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Illinois Tool Works Inc., Howmet Aerospace Inc., LISI SA, Nifco Inc., Hilti Aktiengesellschaft, Stanley Black & Decker, Inc., Würth Group, Bossard Holding AG, Bulten AB e KAMAX Holding GmbH & Co. KG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La produzione non è più una produzione di massa guidata da cataloghi, ma piuttosto un'ingegneria di sistema integrata basata su formatura a freddo, lavorazione meccanica, ispezione e simulazione applicativa. Acciai ad alta resistenza, alluminio, titanio, polimeri, rivestimenti e cronologia digitale della qualità sono diventati la norma per molti fornitori. Ciò si traduce in maggiore affidabilità e riduzione del peso, nonché in produzione regionale e scorte controllate dal fornitore, limitando la vulnerabilità a porti, mercati delle leghe e fermi linea.
Le tendenze del mercato dei dispositivi di fissaggio industriali indicano che, in futuro, gli investimenti si concentreranno in India, nel Sud-est asiatico, in Messico, nell'Europa orientale e nelle aree manifatturiere del Golfo, caratterizzate da una crescente capacità industriale e da un ampio portafoglio di progetti. I settori dei trasporti, dell'energia e della certificazione edilizia supporteranno i fornitori nella documentazione di metallurgia, proprietà di coppia, riciclaggio e impronta di carbonio. La mobilità elettrica, le energie rinnovabili, i semiconduttori e gli incentivi alla produzione possono incrementare la domanda di dispositivi di fissaggio specifici e di servizi tecnici locali.
Ambito del rapporto sul mercato dei dispositivi di fissaggio industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 101,84 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 164,78 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,49% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi di fissaggio industriali
La crescita del mercato industriale dei dispositivi di fissaggio è associata all'aumento dell'attività di assemblaggio nella produzione di veicoli, edifici, aeromobili, macchinari e apparecchiature elettriche. La geometria dei giunti influisce su peso, funzionalità, vibrazioni e responsabilità durante il processo, pertanto i produttori di apparecchiature originali (OEM) selezionano i dispositivi di fissaggio già nelle prime fasi di progettazione dei prodotti. Esiste un'interdipendenza tra acciaierie, produttori di leghe, impianti di trafilatura, aziende di formatura a freddo, impianti di rivestimento e distributori.
Le previsioni del mercato dei dispositivi di fissaggio industriali indicano che i fornitori dipendono da materie prime come acciaio, nichel, cromo, alluminio ed energia. È probabile che i fornitori diversifichino la base di approvvigionamento qualificata, effettuino ordini quadro e mantengano le scorte in prossimità dei propri stabilimenti. L'ispezione ottica automatizzata e i controlli statistici di processo hanno contribuito ad aumentare la coerenza tra i lotti. I fornitori gestiscono il rifornimento degli articoli a basso costo attraverso la disponibilità, l'imballaggio e la tracciabilità.
L'analisi del mercato dei dispositivi di fissaggio industriali è caratterizzata da una struttura di settore frammentata, con portafogli globali in grado di competere con aziende specializzate in applicazioni specifiche. Aziende come Illinois Tool Works Inc., Würth Group, Stanley Black & Decker, Inc. e Hilti Aktiengesellschaft puntano sulla copertura distributiva e sul branding, mentre Howmet Aerospace Inc. e LISI SA sfruttano le certificazioni aerospaziali. Dal canto loro, KAMAX Holding GmbH & Co. KG, Bulten AB, Nifco Inc. e Bossard Holding AG mettono a frutto la propria competenza ingegneristica e il know-how logistico.
Nel mercato dei dispositivi di fissaggio industriali, gli investimenti di capitale si concentrano sempre più su automazione, trattamento termico, gestione digitale dei magazzini, rivestimenti e stabilimenti regionali. Il posizionamento sul mercato dipende maggiormente dalla possibilità di integrazione con le esigenze di progettazione, dalle qualifiche multiregionali e dalla capacità di combinare prodotti standard con soluzioni ingegnerizzate speciali. Le economie di scala favoriscono l'approvvigionamento e la densità dei servizi, sebbene gli specialisti mantengano un certo potere contrattuale in caso di problematiche relative a durata a fatica, peso, tolleranze dimensionali o audit.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi di fissaggio industriali: approfondimenti strategici
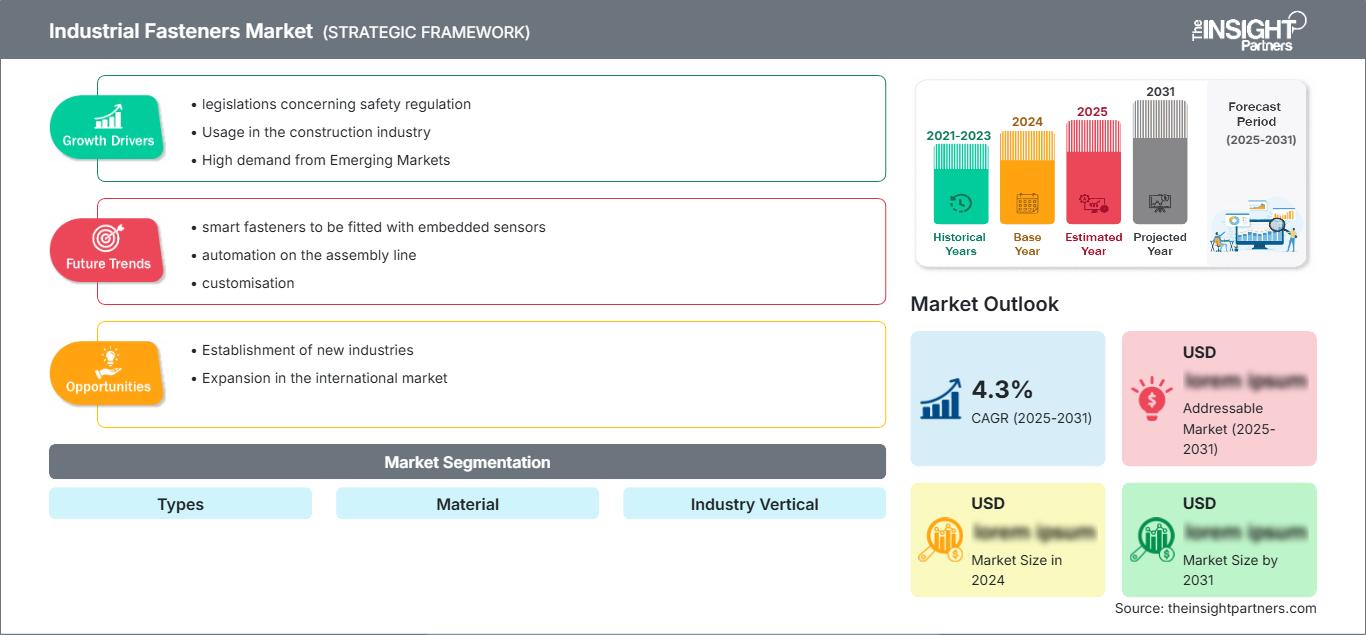
Approfondimenti regionali
Mercato nordamericano dei dispositivi di fissaggio industriali
Nel 2025, il Nord America deteneva il 24-27% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% nel periodo 2026-2034. La quota di mercato dei dispositivi di fissaggio industriali è determinata da una base di domanda diversificata che comprende veicoli leggeri, aeromobili commerciali, sistemi di difesa, data center, sistemi energetici, macchinari industriali e costruzioni non residenziali. Il ritorno in patria della produzione di componenti favorisce l'approvvigionamento locale, tempi di qualificazione rapidi e investimenti nell'automazione dei processi di formatura a freddo e di ispezione.
Il Messico apporta valore aggiunto alla catena di approvvigionamento attraverso la produzione di veicoli ed elettrodomestici, mentre il Canada contribuisce con applicazioni nei settori aerospaziale, minerario, energetico e infrastrutturale. La domanda di elementi di fissaggio continua ad aumentare, con particolare attenzione alla resistenza alla corrosione, alla tracciabilità dei lotti e alla disponibilità immediata presso gli stabilimenti produttivi. I fornitori in grado di offrire supporto ingegneristico a livello locale, una rete di distribuzione e la conformità alle certificazioni sono ben posizionati per aggiudicarsi contratti laddove la logistica e la produttività prevalgono su piccole differenze di prezzo per pezzo.
Mercato statunitense dei dispositivi di fissaggio industriali
Nel 2025, gli Stati Uniti hanno generato il 76-79% del mercato dei dispositivi di fissaggio industriali e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,5% fino al 2034. I processi di riattrezzaggio dei veicoli, la produzione commerciale di aeromobili, la spesa pubblica per le infrastrutture, la costruzione di impianti per semiconduttori, le attività di magazzinaggio e l'espansione della rete elettrica contribuiscono a volumi di vendita elevati per i dispositivi di fissaggio. La richiesta di dispositivi di fissaggio si sta orientando sempre più verso bulloni ad alta resistenza, bulloni di ancoraggio strutturali, viti autofilettanti, dispositivi di fissaggio per il settore aerospaziale e clip in polimero.
Aziende come Illinois Tool Works Inc., Stanley Black & Decker, Inc., Howmet Aerospace Inc., Hilti Aktiengesellschaft e Würth Group vantano una presenza significativa sul mercato. Le importazioni da fonti nazionali aumentano le possibilità per i produttori locali di entrare nel mercato, nonostante i vantaggi di prezzo offerti dai dispositivi di fissaggio importati. La crescita sarà trainata dai fornitori in grado di offrire supporto ingegneristico, rifornimento automatizzato, certificazioni comprovate e consegne rapide.
Mercato europeo dei dispositivi di fissaggio industriali
Nel 2025, l'Europa rappresentava il 22-25% del mercato dei dispositivi di fissaggio industriali e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,3-4,9% nel periodo 2026-2034. La Germania domina il mercato grazie ai settori automobilistico, dei macchinari, ferroviario e dell'ingegneria industriale. Il Regno Unito contribuisce con i consumi nei settori aerospaziale ed edile, mentre la Francia con quelli aeronautico, automobilistico, energetico e delle infrastrutture di trasporto. Il rigoroso controllo di qualità dei prodotti garantisce rivestimenti di alta qualità, elevata resistenza delle leghe e processi produttivi documentati.
Italia e Spagna partecipano al settore attraverso la produzione di componenti per veicoli, elettrodomestici, lavorazioni meccaniche, energie rinnovabili e costruzioni. Gli elevati prezzi dell'energia e i lunghi cicli industriali ostacolano la movimentazione di leghe sfuse; tuttavia, l'elettrificazione, l'energia eolica offshore, il miglioramento delle infrastrutture ferroviarie e l'automazione favoriscono lo sviluppo di leghe specializzate. I produttori europei si concentrano sulla localizzazione della produzione di leghe, sul miglioramento dell'efficienza dei processi di trattamento termico e sulla documentazione.
Mercato dei fissaggi industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 43-46% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,1-6,7% nel periodo 2026-2034. La Cina è leader grazie alle economie di scala nel settore manifatturiero, automobilistico, dei macchinari, dell'elettronica e delle costruzioni, mentre Giappone e Corea del Sud mantengono alta la domanda di prodotti di precisione e di alta qualità.
L'India offre le maggiori opportunità di crescita incrementale grazie a investimenti in infrastrutture, veicoli, ferrovie, elettronica e settori legati alla produzione. L'Australia contribuisce con la domanda derivante da miniere, energia e costruzioni. Il sostegno politico regionale alla localizzazione, alla mobilità elettrica, alle apparecchiature per le energie rinnovabili e alla produzione avanzata incoraggia l'espansione della capacità produttiva e lo sviluppo di sistemi di fissaggio di qualità superiore.
Mercato dei dispositivi di fissaggio industriali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,5-6,1% nel periodo 2026-2034. L'Arabia Saudita è in testa grazie alla diversificazione industriale, ai trasporti, ai servizi di pubblica utilità e ai grandi programmi di costruzione, mentre gli Emirati Arabi Uniti sostengono la logistica, l'aviazione, l'energia e i progetti commerciali.
Il Sudafrica è il motore della domanda nei settori minerario, automobilistico, energetico e industriale in generale. Il resto del Medio Oriente e dell'Africa rimane guidato da progetti specifici e dipendente dai distributori. Le opportunità si concentrano su elementi di fissaggio resistenti alla corrosione, strutturali e per applicazioni energetiche, supportati da un'affidabile disponibilità di magazzino, documentazione tecnica e assistenza agli appaltatori.
Analisi di segmentazione
Tipo
Si prevede che la domanda per questa tipologia di prodotto crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034. La scelta dipende dal percorso di carico, dalla rimovibilità, dalla velocità di installazione, dall'accessibilità dei giunti, dalle vibrazioni e dall'esposizione alla corrosione. La standardizzazione favorisce le economie di scala, mentre gli assemblaggi critici per la sicurezza richiedono geometrie progettate, precarico controllato, rivestimenti speciali e capacità di processo documentate. L'automazione privilegia i prodotti che garantiscono un'alimentazione costante e una coppia ripetibile.
- Bulloni: I bulloni mantengono una posizione centrale negli assemblaggi strutturali, meccanici, veicolari ed energetici perché supportano elevati carichi di serraggio, consentono lo smontaggio, l'installazione standardizzata e le procedure di serraggio verificabili.
- Viti: Le viti traggono vantaggio dall'assemblaggio automatizzato, dalla capacità di autoforatura e dall'ampio utilizzo nella lavorazione della lamiera, nell'elettronica, nell'edilizia, negli elettrodomestici e negli interni, dove la velocità di installazione e l'accessibilità sono fondamentali.
- Dadi: I dadi rimangono strategicamente importanti nei giunti bullonati, con configurazioni a coppia prevalente, flangiate, di bloccaggio e saldate che rispondono alle esigenze di vibrazione, vincoli di spazio, distribuzione del carico e manutenzione ripetibile.
- Rondelle: Le rondelle distribuiscono il carico, proteggono le superfici di accoppiamento, controllano l'attrito e migliorano le prestazioni di bloccaggio, risultando quindi elementi essenziali in assemblaggi che richiedono un'elevata manutenzione, come quelli utilizzati nell'edilizia, nella meccanica, nei trasporti e in quelli che richiedono un'attenta manutenzione.
- Rivetti: I rivetti trovano impiego in applicazioni di giunzione permanenti e a scomparsa nei settori aerospaziale, dei trasporti, della lavorazione della lamiera e dell'edilizia, in particolare dove il calore della saldatura o l'accesso posteriore sono indesiderabili.
Prodotto
Si prevede che la domanda di prodotti crescerà a un tasso annuo composto (CAGR) del 5,1-5,7% nel periodo 2026-2034. Il mercato dei dispositivi di fissaggio industriali comprende giunti filettati rimovibili e connessioni permanenti non filettate, con scelte ingegneristiche che bilanciano forza di serraggio, accessibilità all'assemblaggio, resistenza alla fatica, peso, ispezione e manutenibilità. I prodotti con filettatura esterna sono leader di mercato perché bulloni e viti si adattano a flussi di lavoro ripetibili e automatizzati in quasi tutti i principali settori di utilizzo finale.
- Filettatura esterna: questa categoria detiene la posizione di leader grazie all'ampio utilizzo di bulloni, viti e prigionieri in veicoli, attrezzature, strutture e impianti energetici che richiedono giunzioni robuste e di facile manutenzione.
- Filettatura interna: i prodotti con filettatura interna garantiscono un accoppiamento sicuro e un assemblaggio modulare tramite dadi e inserti, con una domanda legata a substrati leggeri, riparabilità, resistenza alle vibrazioni e design salvaspazio.
- Non filettati: i prodotti non filettati consentono giunzioni rapide o permanenti tramite rivetti, perni, clip e dispositivi di fissaggio, trovando applicazione nei settori della lavorazione della lamiera, aerospaziale, elettronica, arredamento d'interni e assemblaggio ad alta produttività.
Materia prima
Si prevede che la domanda di materie prime aumenterà a un tasso annuo composto (CAGR) del 5,4-6,0% nel periodo 2026-2034. Gli ingegneri selezionano i materiali in base a resistenza alla trazione, fatica, temperatura, corrosione, peso, comportamento elettrico, producibilità e costo totale di installazione. I metalli dominano le applicazioni critiche di carico, mentre le materie plastiche tecniche guadagnano terreno laddove isolamento, massa ridotta, assemblaggio a incastro, codifica a colori e resistenza chimica creano vantaggi significativi per il sistema.
- Metallo: Il metallo rimane la famiglia di materiali dominante perché combina resistenza, formabilità, risposta al trattamento termico, compatibilità con i rivestimenti e standard consolidati in tutte le applicazioni strutturali e meccaniche.
- Acciaio legato: l'acciaio legato è impiegato in giunti soggetti a carichi elevati e a fatica in settori quali l'industria automobilistica, la meccanica, le attrezzature di supporto aerospaziale e i sistemi energetici, dove sono essenziali una temprabilità controllata e un'elevata resistenza.
- Acciaio al carbonio: l'acciaio al carbonio supporta la produzione di elementi di fissaggio standardizzati ad alto volume grazie all'efficienza dei costi, alle prestazioni di formatura a freddo, all'ampia disponibilità e ai diversi trattamenti superficiali per l'edilizia, gli elettrodomestici, i veicoli e i macchinari.
- Leghe speciali: Le leghe speciali rispondono ai rigorosi requisiti di temperatura, corrosione, fatica e peso richiesti in applicazioni per aeromobili, turbine, processi chimici, piattaforme offshore e mobilità di alta gamma.
- Plastica: Gli elementi di fissaggio in plastica assumono un'importanza strategica nell'elettronica, nell'arredamento d'interni, negli elettrodomestici e nei sistemi elettrici, offrendo isolamento elettrico, resistenza alla corrosione, peso ridotto, funzionamento silenzioso e assemblaggio rapido.
Settore di utilizzo finale
Si prevede che la domanda finale crescerà a un tasso annuo composto (CAGR) del 5,5-6,1% nel periodo 2026-2034. I settori automobilistico e delle costruzioni generano volumi elevati, mentre quello aerospaziale ed energetico presentano una maggiore intensità di qualificazione. I macchinari e i beni di consumo ampliano la base di sostituzione ricorrente. In tutti i settori, i fornitori traggono vantaggio allineando la progettazione, la certificazione, l'imballaggio e il rifornimento del prodotto con le esigenze economiche di assemblaggio del cliente, anziché competere esclusivamente sul prezzo dei componenti.
- Aerospaziale: Il settore aerospaziale privilegia elementi di fissaggio leggeri, resistenti alla fatica e tracciabili, con rigorosi processi di qualificazione, creando relazioni durature con i fornitori e un'interessante densità di valore nonostante i lunghi cicli di approvazione e gli audit impegnativi.
- Settore automobilistico: Il settore automobilistico rimane un importante motore di produzione, che richiede alimentazione ad alta velocità, coppia controllata, design leggeri e ingegneria specifica per la piattaforma in tutti gli ambiti: propulsore, carrozzeria, batteria, telaio e interni.
- Edilizia e costruzioni: la domanda nel settore edile comprende bulloni strutturali, ancoraggi, viti, rondelle e sistemi di copertura, con acquisti influenzati da normative, produttività degli installatori, esposizione alla corrosione e infrastrutture.
- Macchinari industriali: le applicazioni nel settore dei macchinari richiedono giunti durevoli e di facile manutenzione, sia nella produzione che nella manutenzione delle apparecchiature, a supporto della domanda di componenti standardizzati, soluzioni di bloccaggio e programmi di gestione delle scorte da parte dei fornitori.
- Beni di consumo: Nei beni di consumo si utilizzano viti, clip, inserti e dadi economici in elettrodomestici, mobili, utensili e dispositivi, ponendo l'accento su estetica, velocità di assemblaggio, riduzione del rumore e riciclabilità.
- Energia e potenza: le applicazioni energetiche richiedono elementi di fissaggio ad alta resistenza e resistenti alla corrosione per sistemi eolici, solari, di rete, di energia convenzionale e di accumulo, con un'affidabilità determinata da ubicazioni remote e lunghi tempi di servizio.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Aerospaziale |
Mezzo |
Rinnovo della flotta |
Scalatura |
|
Automobilistico |
Alto |
Piattaforme per veicoli elettrici |
Maturo |
|
Edilizia e costruzioni |
Alto |
Ancoraggi strutturali |
Maturo |
|
Macchinari industriali |
Alto |
Automazione di fabbrica |
Maturo |
|
Beni di consumo |
Mezzo |
Chiusura a scatto |
Scalatura |
|
Acquisto e potere |
Mezzo |
Ripotenziamento dell'energia eolica |
Scalatura |
|
Altri |
Basso |
Assemblaggio di nicchia |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei dispositivi di fissaggio industriali.
Elettrificazione dei veicoli e riprogettazione della piattaforma
I veicoli elettrici hanno un forte impatto sulle esigenze di fissaggio in batterie, sistemi termici, carrozzerie, componenti elettronici e interni leggeri. Le case automobilistiche richiedono caratteristiche anticorrosione, isolamento elettrico, capacità di ritenzione del carico e giunzioni adatte a materiali misti. Con l'aumento dell'automazione, si aprono opportunità per elementi di fissaggio progettati per l'alimentazione robotizzata e la verifica in linea. L'effetto va ben oltre il numero di veicoli, poiché l'introduzione di nuove piattaforme offrirà la possibilità di vendere viti, bulloni, inserti e clip in plastica speciali. I fornitori che partecipano a questo processo potranno influenzare la progettazione delle giunzioni e generare profitti durante l'intero ciclo di vita del programma. La produzione multiregionale è particolarmente vantaggiosa, poiché le piattaforme dei veicoli solitamente iniziano la produzione in diversi stabilimenti.
Modernizzazione delle infrastrutture e costruzione urbana
Le infrastrutture di trasporto, le aziende di servizi pubblici, i data center, gli impianti di produzione, i magazzini e le abitazioni necessitano di un numero significativo di bulloni di ancoraggio, bulloni strutturali, viti, rondelle e giunti personalizzati. L'invecchiamento delle infrastrutture nei paesi sviluppati creerà il mercato per la ristrutturazione, mentre l'urbanizzazione e le cinture industriali forniranno il mercato per le nuove costruzioni nelle economie emergenti. Gli elementi di fissaggio rappresentano una piccola percentuale del costo del progetto, ma influenzano direttamente i tempi e la qualità dell'installazione. Per questo motivo, esiste un'opportunità di differenziazione in questa nicchia, creando un prodotto che consenta di risparmiare manodopera e offra una certificazione delle prestazioni.
Automazione, tracciabilità e garanzia della qualità
Con il controllo di processo sempre più rigoroso dovuto alle linee di assemblaggio più veloci, che rende più costoso per i produttori intervenire su elementi di fissaggio non conformi, le aziende utilizzano sistemi automatizzati di ispezione ottica, controllo della coppia di serraggio, lotti serializzati e certificati digitali per una maggiore uniformità e una più rapida risoluzione dei problemi. Questa capacità contribuisce ad alzare le barriere all'ingresso nei settori aerospaziale, automobilistico, energetico e meccanico, dove il cedimento di un giunto può comportare rischi per la sicurezza, la perdita di garanzie e tempi di inattività. Dal punto di vista commerciale, ciò consentirà alle aziende di stipulare contratti di fornitura a lungo termine anziché acquistare sul mercato spot.
Tendenze future del mercato dei dispositivi di fissaggio industriali
Fissaggio intelligente e assemblaggio connesso
Le tendenze del mercato dei dispositivi di fissaggio industriali prevedono una crescente integrazione di sensori, tag RFID, dati digitali sulla coppia di serraggio e strumenti intelligenti in grado di validare i parametri di installazione dei giunti. Le prime applicazioni riguarderanno settori di fascia alta, come quello aerospaziale, della mobilità, dell'energia eolica e della meccanica, dove i costi di ispezione sono elevati e le conseguenze di un eventuale guasto sono significative. A lungo termine, si prevede che i connettori dati standardizzati collegheranno l'identità del dispositivo di fissaggio al processo produttivo e alla cronologia di manutenzione. Tali sviluppi potrebbero consentire il trasferimento di valore dall'hardware al monitoraggio dei giunti, generando nuove entrate per i fornitori attraverso i servizi.
Materiali a basso impatto ambientale e progettazione circolare
L'attenzione si concentrerà sull'acciaio riciclato, sulle tecnologie dei metalli a basso tenore di carbonio, sulle tecnologie di rivestimento, sulla riduzione del peso e sulla progettazione per lo smontaggio. Si prevede che l'impronta di carbonio del prodotto diventerà un fattore importante in fase di acquisto, poiché le case automobilistiche valutano la propria impronta di carbonio lungo tutta la catena di fornitura e le autorità di regolamentazione impongono requisiti più rigorosi in materia di rendicontazione. I produttori reagiranno qualificando leghe alternative, ottimizzando i trattamenti termici, riducendo al minimo gli sprechi di rivestimento e registrando le prestazioni del ciclo di vita. Si prevede che i dispositivi di fissaggio rimovibili avranno la precedenza sui dispositivi di fissaggio fissati in modo permanente laddove la rigenerazione o lo smontaggio risultino vantaggiosi.
Opportunità di mercato per i dispositivi di fissaggio industriali
Capacità di precisione localizzata nei centri manifatturieri emergenti
Le previsioni di mercato per i dispositivi di fissaggio industriali indicano che gli investimenti in India, Messico, Sud-est asiatico e in alcuni paesi specifici della regione del Golfo sono favoriti, data la crescente capacità produttiva nei settori dei veicoli, dell'elettronica, delle energie rinnovabili e dei macchinari. L'opportunità non risiede solo nell'incremento della capacità produttiva di prodotti generici, ma anche nello sviluppo di competenze in servizi di formatura a freddo, trattamento termico, rivestimento, collaudo e ingegneria applicativa, in prossimità dei clienti. Gli investitori possono optare per prodotti di alta qualità attualmente importati, riducendo i tempi di consegna e garantendosi una doppia fonte di approvvigionamento. Gli investimenti in partnership con distributori locali o produttori di apparecchiature originali (OEM) accelerano le certificazioni, mentre gli impianti di produzione modulari consentono di contenere le spese in conto capitale.
Sistemi di fissaggio avanzati in polimeri e leggeri
La progettazione di sistemi di fissaggio in polimeri, alluminio, titanio e materiali compositi si sta affermando come un'area di crescita promettente nel mercato dei fissaggi industriali, poiché i team di progettazione cercano di ridurre il peso e di lavorare con assemblaggi di materiali misti. I potenziali ambiti di applicazione includono interni e pacchi batteria per veicoli elettrici, componenti elettronici, elettrodomestici, interni di aerei di linea, dispositivi medici e altri ambienti esposti alla corrosione. Il business case si basa su competenze in progettazione, attrezzature, materiali e collaudo, non solo su capacità di base. Il valore può essere ricavato dalla sostituzione di complessi assemblaggi metallici con clip, inserti o altre tecnologie di fissaggio che abbreviano le operazioni di assemblaggio. La difendibilità deriva da accordi di co-sviluppo e progetti proprietari, ma buone pratiche di qualificazione sono fondamentali in determinate applicazioni.
Sviluppi recenti
- Giugno 2025: Bulten AB – l'azienda ha avviato una revisione strategica riguardante le scelte di produzione interna o esternalizzazione, la presenza produttiva e l'organizzazione. Il management ha dichiarato che i futuri investimenti si concentreranno su aree con una crescita redditizia a lungo termine più solida, tra cui elementi di fissaggio complessi, servizi per componenti di tipo C e diversificazione al di fuori del settore automobilistico. La revisione ha segnalato un passaggio a un modello operativo più mirato ed efficiente in termini di risorse.
- Agosto 2026: Teks, un marchio di Illinois Tool Works (ITW), ha lanciato le sue nuove viti Elite per metallo, una gamma premium di elementi di fissaggio autoforanti progettati per applicazioni professionali in ambito elettrico, HVAC, carpenteria metallica e costruzioni in generale. Le viti sono dotate di una punta Lightning Point progettata per un avvio più rapido del 20% nel metallo, di un battistrada a stella T-20 StikFit per una maggiore stabilità di avvitamento e di una testa con rondella a basso profilo per connessioni metallo-metallo più robuste.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -