
Mercado de elementos de fijación industriales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de sujetadores industriales y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipos, materiales, sectores industriales y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000335
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
101.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
164.780 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,49 %
Índice de crecimiento
Mercado potencial
US$ 1.208,77 mil millones
(2026-2034)
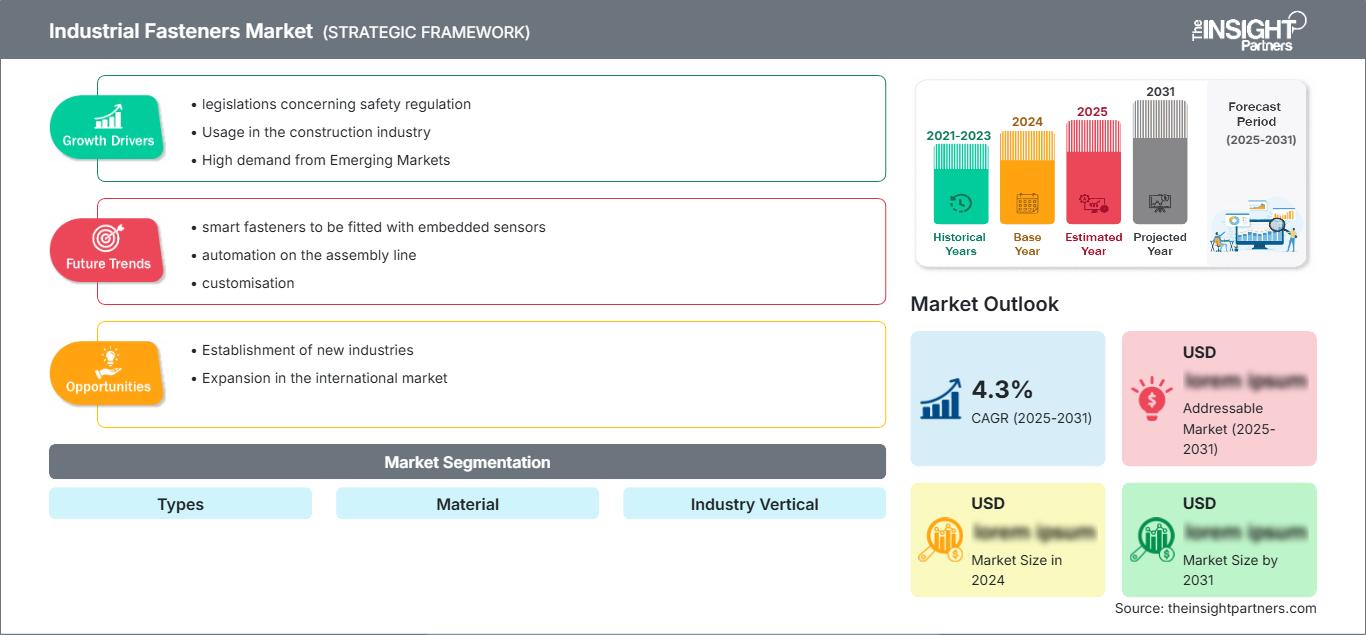
El mercado de elementos de fijación industriales alcanzó un valor de 101.840 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 164.780 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,49 % durante el período 2026-2034. La demanda se ve impulsada por los requisitos de ensamblaje recurrentes en los sectores automotriz, aeroespacial, de la construcción, de maquinaria, de bienes de consumo y de sistemas energéticos, mientras que la cualificación del producto, la fiabilidad de las uniones, la resistencia a la corrosión y la consistencia de la fabricación siguen siendo criterios de compra decisivos en aplicaciones de alto volumen y de seguridad crítica.
En Norteamérica, se prevé que el mercado de fijaciones industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. La renovación de plataformas de vehículos, la recuperación de la producción aeroespacial, la rehabilitación de infraestructuras y la relocalización de la fabricación de precisión impulsan la demanda. Los compradores regionales valoran cada vez más la trazabilidad documentada de los materiales, la gestión automatizada del inventario por parte del proveedor y los recubrimientos específicos para cada aplicación, que reducen el tiempo de instalación y mejoran el rendimiento durante todo el ciclo de vida en entornos industriales exigentes.
Evaluación y perspectivas del mercado de fijaciones industriales
- América del Norte: América del Norte representó entre el 24 % y el 27 % de la cuota de mercado de sujetadores industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % durante el período 2026-2034, impulsada por los sectores aeroespacial, de vehículos, maquinaria y renovación de infraestructuras.
- EE. UU.: Estados Unidos aportó entre el 76 % y el 79 % de los ingresos de Norteamérica en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % hasta 2034 gracias a la actividad de fabricación avanzada y construcción.
- Europa: Europa representó entre el 22 % y el 25 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó entre el 43 % y el 46 % en 2025 y se espera que alcance una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,7 % durante el período 2026-2034, con China, Japón, India y Corea del Sur a la cabeza de la producción y el consumo.
- Segmento más grande: Los productos con rosca externa representaron entre el 47 % y el 50 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,8 % durante el período 2026-2034.
- Segmento de alto crecimiento: La materia prima plástica representó entre el 7 % y el 10 % de la cuota de mercado en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Illinois Tool Works Inc., Howmet Aerospace Inc., LISI SA, Nifco Inc., Hilti Aktiengesellschaft, Stanley Black & Decker, Inc., Würth Group, Bossard Holding AG, Bulten AB y KAMAX Holding GmbH & Co. KG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción ya no se basa en la fabricación de productos básicos por catálogo, sino en la integración de la ingeniería de sistemas mediante conformado en frío, mecanizado, inspección y simulación de aplicaciones. Los aceros de alta resistencia, el aluminio, el titanio, los polímeros, los recubrimientos y el historial digital de calidad se han convertido en la norma para muchos proveedores. Esto se traduce en mayor fiabilidad y reducción de peso, así como en la fabricación regional y la gestión de inventarios por parte del proveedor, lo que limita la vulnerabilidad ante problemas en puertos, mercados de aleaciones e interrupciones en la línea de producción.
Las tendencias del mercado de fijaciones industriales indican que, en adelante, se invertirá en India, el sudeste asiático, México, Europa del Este y los centros de producción del Golfo Pérsico, que cuentan con una creciente capacidad industrial y una amplia cartera de proyectos. Las tendencias en transporte, energía y certificación de edificios impulsarán a los proveedores a documentar la metalurgia, las propiedades de torsión, el reciclaje y la huella de carbono. La movilidad eléctrica, la generación de energía renovable, los semiconductores y los incentivos a la fabricación pueden aumentar la demanda de fijaciones especializadas y servicios técnicos locales.
Alcance del informe de mercado de sujetadores industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 101.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 164.780 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,49% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sujetadores industriales
El crecimiento del mercado industrial de elementos de fijación está asociado al aumento de la actividad de ensamblaje en la fabricación de vehículos, edificios, aeronaves, maquinaria y equipos eléctricos. La geometría de las uniones influye en el peso, la facilidad de mantenimiento, las vibraciones y los problemas de responsabilidad durante el proceso; por ello, los fabricantes de equipos originales (OEM) seleccionan los elementos de fijación desde las primeras etapas de la fase de diseño de sus productos. Existe una interdependencia entre las acerías, los productores de aleaciones, las plantas de trefilado, las empresas de conformado en frío, las plantas de recubrimiento y los distribuidores.
El pronóstico del mercado de sujetadores industriales indica que los proveedores dependen de materias primas como acero, níquel, cromo, aluminio y energía. Es probable que diversifiquen su base de proveedores calificados, realicen pedidos globales y mantengan inventarios cerca de sus plantas. La inspección óptica automatizada y los controles estadísticos de procesos han contribuido a aumentar la consistencia entre lotes. Los proveedores gestionan el reabastecimiento de artículos de bajo costo mediante la disponibilidad, el embalaje y la trazabilidad.
El análisis del mercado de fijaciones industriales se caracteriza por una estructura fragmentada, donde las carteras globales compiten con empresas especializadas en aplicaciones específicas. Illinois Tool Works Inc., Würth Group, Stanley Black & Decker, Inc. y Hilti Aktiengesellschaft se basan en su cobertura de distribución y marca, mientras que Howmet Aerospace Inc. y LISI SA aprovechan sus certificaciones aeroespaciales. Por su parte, KAMAX Holding GmbH & Co. KG, Bulten AB, Nifco Inc. y Bossard Holding AG sacan partido de su experiencia en ingeniería y logística.
La asignación de capital en el mercado de fijaciones industriales se centra cada vez más en la automatización, el tratamiento térmico, el almacenamiento digital, los recubrimientos y las fábricas regionales. El posicionamiento depende ahora más del acceso integrado en el diseño, las cualificaciones multirregionales y la capacidad de combinar productos estándar con especialidades de ingeniería. La escala facilita la adquisición y la densidad de servicios, si bien los especialistas conservan su poder de negociación en lo que respecta a la vida útil, el peso, la tolerancia dimensional o las auditorías.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fijaciones industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de sujetadores industriales de Norteamérica
América del Norte representó entre el 24 % y el 27 % de los ingresos globales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % durante el período 2026-2034. La cuota de mercado de los sujetadores industriales depende de una amplia base de demanda que incluye vehículos ligeros, aeronaves comerciales, sistemas de defensa, centros de datos, sistemas energéticos, maquinaria industrial y construcción no residencial. La relocalización de la fabricación de componentes impulsa el abastecimiento local, tiempos de calificación rápidos e inversiones en automatización de los procesos de conformado en frío e inspección.
México aporta valor a la cadena de suministro mediante la fabricación de vehículos y electrodomésticos, mientras que Canadá lo hace a través de aplicaciones en los sectores aeroespacial, minero, energético y de infraestructura. La demanda de sujetadores sigue en aumento, con especial énfasis en la resistencia a la corrosión, el seguimiento de lotes y la disponibilidad inmediata en las plantas. Los proveedores que ofrecen soporte de ingeniería local, una red de distribución y el cumplimiento de las certificaciones están bien posicionados para obtener contratos donde la logística y la productividad compensan las pequeñas diferencias de precio por pieza.
Mercado estadounidense de sujetadores industriales
En 2025, Estados Unidos representó entre el 76 % y el 79 % del mercado de fijaciones industriales, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034. Los procesos de reacondicionamiento de vehículos, la producción comercial de aeronaves, la inversión gubernamental en infraestructura, la construcción de plantas de semiconductores, las operaciones de almacenamiento y la expansión de la red eléctrica contribuyen al elevado volumen de ventas de fijaciones. La demanda de fijaciones se centra cada vez más en pernos de alta resistencia, pernos de anclaje estructural, tornillos autorroscantes, fijaciones aeroespaciales y clips de polímero.
Empresas como Illinois Tool Works Inc., Stanley Black & Decker, Inc., Howmet Aerospace Inc., Hilti Aktiengesellschaft y Würth Group tienen una presencia considerable en el mercado. Los envíos procedentes de fuentes nacionales aumentan las posibilidades de que los fabricantes locales accedan al mercado, a pesar de las ventajas de precio que ofrecen los sujetadores importados. El crecimiento estará impulsado por aquellos proveedores que puedan brindar soporte de ingeniería, reabastecimiento automatizado, historial de certificaciones y entregas rápidas.
Mercado europeo de elementos de fijación industriales
Europa representó entre el 22 % y el 25 % del mercado de fijaciones industriales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % durante el periodo 2026-2034. Alemania lidera el mercado gracias a su contribución en los sectores de automoción, maquinaria, ferrocarriles e ingeniería industrial. El Reino Unido participa a través del sector aeroespacial y de la construcción, mientras que Francia lo hace mediante la industria aeronáutica, automovilística, energética y de infraestructuras de transporte. El estricto control de calidad de los productos impulsa el uso de recubrimientos de alta calidad, aleaciones resistentes y procesos de fabricación documentados.
Italia y España participan a través de la producción de autopartes, electrodomésticos, manufactura, energías renovables y construcción. Los altos precios de la energía y los largos ciclos industriales dificultan el transporte de aleaciones a granel; sin embargo, la electrificación, la energía eólica marina, la mejora de la red ferroviaria y la automatización impulsan el desarrollo de aleaciones especializadas. Los fabricantes europeos se centran en la localización de la producción de aleaciones, la mejora de la eficiencia de los procesos de tratamiento térmico y la documentación.
Mercado de sujetadores industriales en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 43 % y el 46 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,7 % durante el período 2026-2034. China lidera el sector gracias a su escala de fabricación, la producción automotriz, la maquinaria, la electrónica y la construcción, mientras que Japón y Corea del Sur mantienen la demanda de productos de precisión y con control de calidad.
India ofrece la mayor oportunidad de crecimiento incremental a través de la inversión en infraestructura, vehículos, ferrocarriles, electrónica y producción. Australia aporta demanda en minería, energía y construcción. El apoyo de las políticas regionales a la localización, la movilidad eléctrica, los equipos renovables y la manufactura avanzada fomenta la expansión de la capacidad y los sistemas de fijación de mayor especificación.
Mercado de sujetadores industriales de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 5,5 % al 6,1 % durante el período 2026-2034. Arabia Saudita lidera este crecimiento gracias a la diversificación industrial, el transporte, los servicios públicos y los grandes programas de construcción, mientras que los Emiratos Árabes Unidos impulsan la logística, la aviación, la energía y los proyectos comerciales.
Sudáfrica es el principal motor de la demanda en los sectores de minería, automoción, energía e industria en general. El resto de Oriente Medio y África sigue dependiendo de proyectos específicos y distribuidores. Las oportunidades se concentran en fijaciones resistentes a la corrosión, estructurales y de grado energético, respaldadas por un stock fiable, documentación técnica y asistencia de contratistas.
Análisis de segmentación
Tipo
Se prevé que la demanda de este tipo de componentes aumente a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el periodo 2026-2034. La selección depende de la trayectoria de carga, la facilidad de desmontaje, la velocidad de instalación, la accesibilidad de las juntas, la vibración y la exposición a la corrosión. La estandarización favorece la economía de escala, mientras que los conjuntos críticos para la seguridad requieren geometría específica, precarga controlada, recubrimientos especializados y capacidad de proceso documentada. La automatización favorece los productos que ofrecen una alimentación constante y un par motor repetible.
- Pernos: Los pernos ocupan una posición central en los ensamblajes estructurales, de maquinaria, de vehículos y de energía porque soportan altas cargas de sujeción, permiten el desmontaje, la instalación estandarizada y los procedimientos de apriete auditables.
- Tornillos: Los tornillos ofrecen ventajas como el montaje automatizado, la capacidad de autoperforación y un amplio uso en chapa metálica, electrónica, construcción, electrodomésticos e interiores, donde la velocidad de instalación y la accesibilidad son importantes.
- Tuercas: Las tuercas siguen siendo de importancia estratégica en las uniones atornilladas, y los diseños de par predominante, brida, bloqueo y soldadura abordan la vibración, las limitaciones de espacio, la distribución de la carga y los requisitos de mantenimiento repetibles.
- Arandelas: Las arandelas distribuyen la carga, protegen las superficies de contacto, controlan la fricción y mejoran el rendimiento del bloqueo, lo que las convierte en complementos esenciales en la construcción, la maquinaria, el transporte y los ensamblajes que requieren un mantenimiento intensivo.
- Remaches: Los remaches se utilizan en aplicaciones de unión permanente y de fijación oculta en la industria aeroespacial, el transporte, la fabricación de chapa metálica y la construcción, especialmente donde el calor de la soldadura o el acceso posterior no son deseables.
Producto
Se prevé que la demanda de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % durante el periodo 2026-2034. El mercado de elementos de fijación industriales abarca desde uniones roscadas desmontables hasta conexiones permanentes sin rosca, donde las decisiones de ingeniería buscan un equilibrio entre la fuerza de sujeción, el acceso al montaje, la resistencia a la fatiga, el peso, la inspección y la facilidad de mantenimiento. Los productos con rosca externa son líderes en el mercado, ya que los pernos y tornillos se adaptan a flujos de trabajo repetibles y automatizados en prácticamente todos los sectores industriales principales.
- Rosca externa: Esta categoría ocupa la posición de liderazgo gracias al uso extensivo de pernos, tornillos y espárragos en vehículos, equipos, estructuras e instalaciones energéticas que requieren uniones resistentes y funcionales.
- Rosca interna: Los productos con rosca interna permiten un acoplamiento seguro y un montaje modular mediante tuercas e insertos, y la demanda está ligada a sustratos ligeros, facilidad de reparación, resistencia a las vibraciones y un diseño que optimiza el espacio.
- Sin rosca: Los productos sin rosca permiten la unión rápida o permanente mediante remaches, pasadores, clips y dispositivos de retención, y son compatibles con la chapa metálica, la industria aeroespacial, la electrónica, el diseño de interiores y el ensamblaje de alto rendimiento.
Materia prima
Se prevé que la demanda de materias primas crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el periodo 2026-2034. Los ingenieros seleccionan los materiales en función de la resistencia a la tracción, la fatiga, la temperatura, la corrosión, el peso, el comportamiento eléctrico, la facilidad de fabricación y el coste total de instalación. Los metales predominan en aplicaciones críticas de soporte de carga, mientras que los plásticos de ingeniería ganan terreno donde el aislamiento, la baja masa, el montaje a presión, la codificación por colores y la resistencia química generan importantes beneficios para el sistema.
- Metal: El metal sigue siendo la familia de materiales dominante porque combina resistencia, conformabilidad, respuesta al tratamiento térmico, compatibilidad con recubrimientos y estándares establecidos en aplicaciones estructurales y mecánicas.
- Acero aleado: El acero aleado se utiliza en uniones sometidas a altas cargas y sensibles a la fatiga en la industria automotriz, la maquinaria, los equipos de apoyo aeroespaciales y los sistemas energéticos, donde la templabilidad y la resistencia controladas son esenciales.
- Acero al carbono: El acero al carbono permite la fabricación de elementos de fijación estandarizados de gran volumen gracias a su rentabilidad, su buen rendimiento en el conformado en frío, su amplia disponibilidad y la diversidad de tratamientos superficiales que ofrece para la construcción, electrodomésticos, vehículos y maquinaria.
- Aleaciones especiales: Las aleaciones especiales satisfacen los exigentes requisitos de temperatura, corrosión, fatiga y peso en aeronaves, turbinas, procesamiento químico, instalaciones marinas y aplicaciones de movilidad de alta gama.
- Plástico: Los elementos de fijación de plástico adquieren relevancia estratégica en electrónica, interiores, electrodomésticos y sistemas eléctricos, ya que proporcionan aislamiento eléctrico, resistencia a la corrosión, baja masa, funcionamiento silencioso y montaje rápido.
Industria de uso final
Se prevé que la demanda de productos finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el periodo 2026-2034. Los sectores automotriz y de la construcción generan grandes volúmenes, mientras que el aeroespacial y el energético requieren una mayor cualificación. La maquinaria y los bienes de consumo amplían la base de reemplazos recurrentes. En todos los sectores, los proveedores obtienen ventajas al alinear el diseño del producto, la certificación, el embalaje y el reabastecimiento con la rentabilidad del ensamblaje del cliente, en lugar de competir únicamente por el precio de los componentes.
- Aeroespacial: El sector aeroespacial prioriza los elementos de fijación ligeros, resistentes a la fatiga y trazables, con una estricta cualificación, lo que permite crear relaciones duraderas con los proveedores y una atractiva relación calidad-precio, a pesar de los largos ciclos de aprobación y las exigentes auditorías.
- Automoción: El sector de la automoción sigue siendo un mercado de gran volumen, que requiere alimentación a alta velocidad, par motor controlado, diseños ligeros e ingeniería específica para cada plataforma en lo que respecta al tren motriz, la carrocería, la batería, el chasis y los interiores.
- Edificación y construcción: La demanda en el sector de la construcción abarca pernos estructurales, anclajes, tornillos, arandelas y sistemas de techado, y las compras están influenciadas por los códigos, la productividad de los instaladores, la exposición a la corrosión y las tuberías de infraestructura.
- Maquinaria industrial: Las aplicaciones de maquinaria requieren juntas duraderas y de fácil mantenimiento en toda la producción y el mantenimiento de los equipos, lo que satisface la demanda de herrajes estandarizados, soluciones de bloqueo y programas de inventario gestionados por el proveedor.
- Bienes de consumo: Los bienes de consumo utilizan tornillos, clips, insertos y tuercas económicos en electrodomésticos, muebles, herramientas y dispositivos, haciendo hincapié en la apariencia, la velocidad de montaje, el control del ruido y la reciclabilidad.
- Energía y potencia: Las aplicaciones energéticas requieren elementos de fijación de alta resistencia y resistentes a la corrosión para sistemas eólicos, solares, de red, de energía convencional y de almacenamiento, cuya fiabilidad está condicionada por la ubicación remota y la larga vida útil.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Aeroespacial |
Medio |
Renovación de la flota |
Escalada |
|
Automotor |
Alto |
Plataformas para vehículos eléctricos |
Maduro |
|
Edificación y construcción |
Alto |
Anclajes estructurales |
Maduro |
|
Maquinaria industrial |
Alto |
Automatización de fábricas |
Maduro |
|
Bienes de consumo |
Medio |
Ajuste a presión |
Escalada |
|
Energía y potencia |
Medio |
Repotenciación eólica |
Escalada |
|
Otros |
Bajo |
Ensamblaje de nicho |
Emergente |
Factores que impulsan el crecimiento del mercado de fijaciones industriales y análisis de su impacto
Electrificación de vehículos y rediseño de plataformas
Los vehículos eléctricos tienen un gran impacto en las necesidades de fijación de baterías, sistemas térmicos, carrocerías, electrónica e interiores ligeros. Los fabricantes de automóviles requieren características anticorrosión, aislamiento eléctrico, retención de carga y uniones aptas para materiales mixtos. Con la creciente automatización, surge la oportunidad de utilizar elementos de fijación diseñados para la alimentación robótica y la verificación en línea. El efecto va mucho más allá del número de vehículos, ya que la introducción de nuevas plataformas brindará oportunidades para vender tornillos, pernos, insertos y clips de plástico especiales. Los proveedores que participen en este proceso podrán influir en el diseño de las uniones y obtener beneficios durante todo el ciclo del programa. La fabricación multirregional resulta especialmente beneficiosa, dado que las plataformas de los vehículos suelen comenzar su producción en varias fábricas.
Modernización de infraestructuras y construcción urbana
Las infraestructuras de transporte, las empresas de servicios públicos, los centros de datos, las plantas de fabricación, los almacenes y las viviendas requieren una cantidad considerable de pernos de anclaje, pernos estructurales, tornillos, arandelas y juntas especiales. El envejecimiento de las infraestructuras en los países desarrollados impulsará el mercado de la renovación, mientras que la urbanización y los cinturones industriales generarán el mercado para las nuevas construcciones en las economías emergentes. Si bien los elementos de fijación representan un pequeño porcentaje del costo del proyecto, influyen directamente en el tiempo y la calidad de la instalación. Por ello, existe una oportunidad de diferenciación en este nicho mediante la creación de un producto que ahorre mano de obra y ofrezca certificación de rendimiento.
Automatización, trazabilidad y garantía de calidad
Debido a la mayor velocidad de las líneas de montaje y al aumento de los costes de reparación cuando un elemento de fijación no es el correcto, los fabricantes recurren a la inspección óptica automatizada, el control de par, los lotes serializados y los certificados digitales para lograr una mayor uniformidad y una resolución de problemas más rápida. Esta capacidad contribuye a elevar las barreras de entrada en los sectores aeroespacial, automotriz, energético y de maquinaria, donde el fallo de una unión puede acarrear riesgos para la seguridad, la pérdida de garantías y la interrupción de la producción. Desde el punto de vista comercial, esto permitirá a las empresas suscribir contratos de suministro a largo plazo en lugar de comprar en el mercado al contado.
Tendencias futuras del mercado de fijaciones industriales
Fijación inteligente y ensamblaje conectado
Las tendencias del mercado de fijaciones industriales apuntan a la creciente incorporación de uniones con sensores, etiquetas RFID, datos de par digital y herramientas inteligentes capaces de validar los parámetros de instalación. Los primeros casos de uso se centrarían en aplicaciones de alta gama, como las de los sectores aeroespacial, de movilidad, de energía eólica y de maquinaria, donde los costes de inspección son elevados y las consecuencias de un fallo son significativas. A largo plazo, se prevé que los conectores de datos estandarizados vinculen la identidad de la fijación con el proceso de producción y el historial de mantenimiento. Estos avances podrían permitir la transferencia de valor del hardware a la monitorización de las uniones, generando nuevos ingresos por servicios para los proveedores.
Materiales con bajas emisiones de carbono y diseño circular
Se hará hincapié en el acero reciclado, las tecnologías de metales con bajas emisiones de carbono, la tecnología de recubrimientos, la reducción de peso y el diseño para el desmontaje. Se prevé que la huella de carbono del producto se convierta en un factor importante a la hora de comprar, dado que los fabricantes de automóviles evalúan su huella de carbono en toda la cadena de suministro y las autoridades reguladoras imponen requisitos más estrictos en materia de informes. Los fabricantes reaccionarán mediante la cualificación de aleaciones alternativas, la optimización de los tratamientos térmicos, la minimización de los residuos de recubrimientos y el registro del rendimiento durante todo el ciclo de vida. Se prevé que los elementos de fijación extraíbles tengan prioridad sobre los elementos de fijación unidos permanentemente cuando la remanufactura o el desmontaje resulten beneficiosos.
Oportunidades de mercado en el sector de los elementos de fijación industriales
Capacidad de precisión localizada en centros de fabricación emergentes
Los datos de previsión del mercado de fijaciones industriales favorecen las inversiones en India, México, el Sudeste Asiático y determinados países de la región del Golfo, donde existe una mayor capacidad de producción de vehículos, electrónica, energías renovables y maquinaria. La oportunidad no reside únicamente en aumentar la capacidad de producción de productos genéricos, sino también en consolidar la competencia en servicios de conformado en frío, tratamiento térmico, recubrimiento, ensayos e ingeniería de aplicaciones cerca de los clientes. Los inversores pueden optar por productos de alta especificación que actualmente se importan, reducir los plazos de entrega y contar con dos fuentes de suministro. Las inversiones en colaboración con distribuidores locales o fabricantes de equipos originales agilizarán las cualificaciones, y las instalaciones de fabricación modulares mantendrán bajos los gastos de capital.
Sistemas de fijación ligeros y de polímeros avanzados
El diseño de sistemas de fijación de polímeros, aluminio, titanio y materiales compuestos se perfila como un área de crecimiento prometedora en el mercado de fijaciones industriales, a medida que los equipos de diseño buscan reducir el peso y trabajar con ensamblajes de materiales mixtos. Entre las posibles áreas de aplicación se encuentran los interiores de vehículos eléctricos y baterías, componentes electrónicos, electrodomésticos, interiores de aviones, dispositivos médicos y otros entornos expuestos a la corrosión. El modelo de negocio se basa en la experiencia en diseño, utillaje, materiales y ensayos, no solo en capacidades básicas. Se puede obtener valor mediante la sustitución de ensamblajes metálicos complejos por clips, insertos u otras tecnologías de fijación que agilizan las operaciones de ensamblaje. La protección se logra mediante acuerdos de codesarrollo y diseños patentados, pero las buenas prácticas de cualificación son fundamentales en ciertas aplicaciones.
Novedades recientes
- Junio de 2025: Bulten AB – la empresa inició una revisión estratégica que abarcaba las decisiones de fabricación o compra, la estructura de producción y la organización. La dirección declaró que la inversión futura se centraría en áreas con un crecimiento rentable a largo plazo más sólido, incluyendo fijaciones complejas, servicios de componentes C y diversificación más allá del sector automotriz. La revisión señaló un cambio hacia un modelo operativo más enfocado y eficiente en el uso de activos.
- Agosto de 2026: Teks, una marca de Illinois Tool Works (ITW), lanzó sus nuevos tornillos Elite Metal-to-Metal, una gama premium de sujetadores autorroscantes diseñados para aplicaciones profesionales en electricidad, climatización, estructuras metálicas y construcción en general. Los tornillos cuentan con una punta Lightning Point diseñada para comenzar a atornillar un 20 % más rápido en metal, un accionamiento de estrella T-20 StikFit para una mayor estabilidad de atornillado y una cabeza de arandela de perfil bajo para conexiones metal-metal más resistentes.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -