
産業用ファスナー市場:動向・予測 2034
工業用ファスナー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:種類別、材質別、産業分野別、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000335
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
1,018億4,000 万米ドル
基準年値
2034年の予測
1,647億8,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.49 %
成長率
対象市場
1兆2087億7000万 米ドル
(2026年~2034年)
工業用ファスナー市場は、2025年には1,018億4,000万米ドルと評価され、2034年には1,647億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.49%で拡大する見込みです。自動車、航空宇宙、建設、機械、消費財、エネルギーシステムなど、幅広い分野で繰り返し発生する組立ニーズが需要を支えており、大量生産や安全性が重視される用途においては、製品の認定、接合部の信頼性、耐腐食性、製造の一貫性が依然として重要な購買基準となっています。
北米における工業用ファスナー市場規模は、2034年まで年平均成長率(CAGR)4.8~5.4%で拡大すると予測されています。車両プラットフォームの更新、航空宇宙産業の生産回復、インフラの復旧、精密製造業の国内回帰などが需要を支えています。地域のバイヤーは、文書化された材料トレーサビリティ、自動化されたベンダー管理在庫、そして過酷な産業環境下での設置時間を短縮し、ライフサイクル性能を向上させる用途別コーティングをますます重視するようになっています。
工業用ファスナー市場の評価と洞察
- 北米:北米は2025年には工業用ファスナー市場の24~27%のシェアを占め、航空宇宙、自動車、機械、インフラの更新に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されています。
- 米国:米国は2025年には北米全体の収益の76~79%を占め、先端製造業と建設業の活動により、2034年まで年平均成長率(CAGR)4.9~5.5%で拡大すると予測される。
- ヨーロッパ:ヨーロッパは2025年には22~25%を占め、ドイツ、イギリス、フランス、イタリア、スペインが牽引役となり、2026~2034年には年平均成長率(CAGR)4.3~4.9%を記録すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年に43~46%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.1~6.7%を達成すると予想されており、中国、日本、インド、韓国が生産と消費を牽引する。
- 最大のセグメント:外ねじ製品は2025年に47~50%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)5.2~5.8%で拡大すると予測されている。
- 高成長分野:プラスチック原料は2025年に市場シェアの7~10%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。
- 詳細に分析された主要企業: Illinois Tool Works Inc.、Howmet Aerospace Inc.、LISI SA、Nifco Inc.、Hilti Aktiengesellschaft、Stanley Black & Decker, Inc.、Würth Group、Bossard Holding AG、Bulten AB、およびKAMAX Holding GmbH & Co. KG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生産はもはやカタログ主導型の汎用品生産ではなく、冷間成形、機械加工、検査、およびアプリケーションシミュレーションに基づくシステムエンジニアリングへと移行している。高強度鋼、アルミニウム、チタン、ポリマー、コーティング、そしてデジタル品質履歴は、多くのサプライヤーにとって標準となっている。これにより、信頼性の向上と軽量化が実現するだけでなく、地域生産とベンダー管理型の在庫によって、港湾、合金市場、および生産ラインの停止による脆弱性が軽減される。
工業用ファスナー市場の動向を見ると、今後は、産業能力とパイプラインが拡大しているインド、東南アジア、メキシコ、東欧、湾岸諸国の製造拠点に投資が行われると予想されます。輸送、エネルギー、建築認証の動向は、冶金、トルク特性、リサイクル、カーボンフットプリントに関する文書化を行うサプライヤーを支援するでしょう。電気自動車、再生可能エネルギー発電、半導体、製造業へのインセンティブは、独自のファスナー製品と現地の技術サービスに対する需要を高める可能性があります。
工業用ファスナー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1018億4000万米ドル |
| 2034年までの市場規模 | 1,647億8,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.49% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
工業用ファスナー市場分析
ファスナー産業市場の成長は、自動車、建築物、航空機、機械、動力機器の製造における組立活動の増加と関連しています。接合部の形状は、製造工程における重量、保守性、振動、および責任問題に影響を与えるため、OEMは製品の設計段階の早い段階でファスナーを選定します。製鉄所、合金メーカー、伸線工場、冷間成形会社、コーティング工場、および販売業者の間には相互依存関係があります。
工業用ファスナー市場の予測によると、サプライヤーは鉄鋼、ニッケル、クロム、アルミニウム、エネルギーなどの原材料に依存しています。サプライヤーは、信頼できる供給元を多様化し、包括発注を行い、在庫を工場近くに保管する傾向があります。自動光学検査と統計的プロセス管理により、ロット間の品質の一貫性が向上しています。ベンダーは、在庫状況、梱包、トレーサビリティを通じて、低コスト品の補充を管理しています。
工業用ファスナー市場の分析は、グローバルな製品ポートフォリオを持つ企業が用途特化型企業と競合できる、細分化された業界構造を特徴としています。イリノイ・ツール・ワークス、ヴュルト・グループ、スタンレー・ブラック・アンド・デッカー、ヒルティは、流通網とブランド力に頼る一方、ハウメット・エアロスペースとLISIは航空宇宙分野の認証を活用しています。KAMAXホールディング、ブルテン、ニフコ、ボサード・ホールディングは、エンジニアリングの専門知識と物流ノウハウを活用しています。
工業用ファスナー市場における資本配分は、自動化、熱処理、デジタル倉庫管理、コーティング、地域工場にますます重点を置くようになっている。ポジショニングは、設計段階からのアクセス、複数地域での認証取得、標準製品と特殊加工製品を組み合わせる能力にますます依存するようになっている。規模の経済は調達とサービス密度の向上に役立つが、疲労寿命、重量、寸法公差、監査上の問題が発生した場合、専門業者は依然として価格決定力を持っている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
工業用ファスナー市場:戦略的洞察
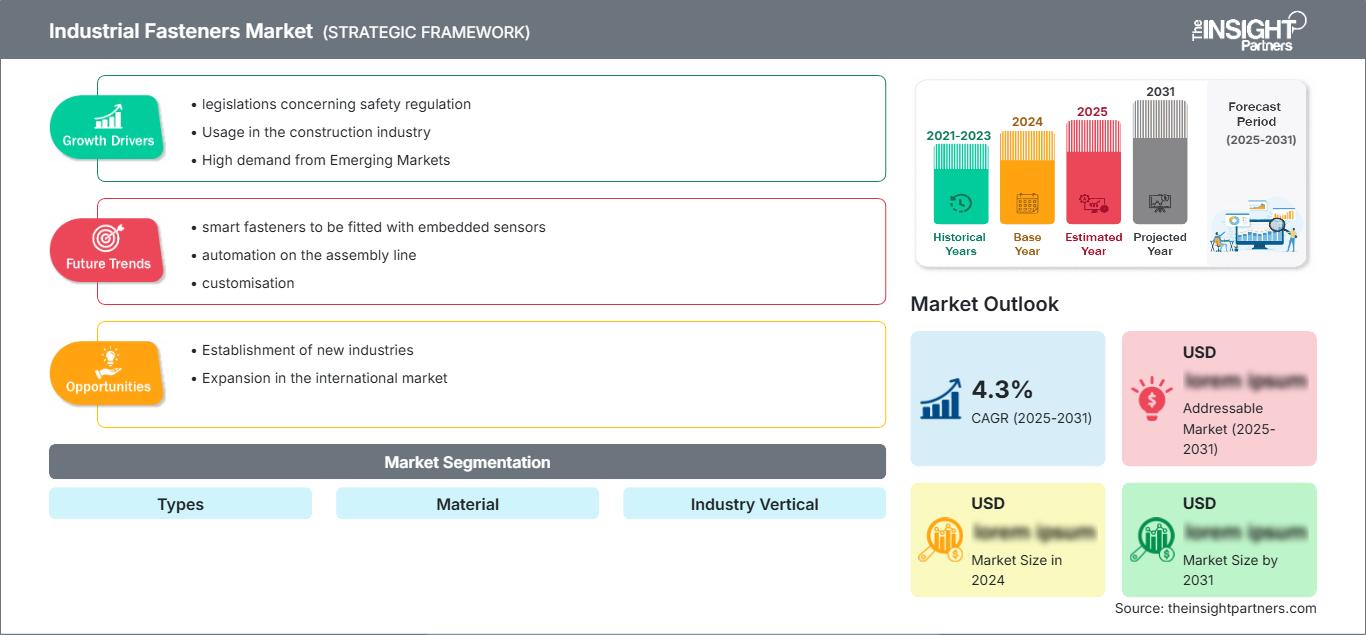
地域別分析
北米の工業用ファスナー市場
北米は2025年には世界の売上高の24~27%を占め、2026~2034年には年平均成長率(CAGR)4.8~5.4%で拡大すると予測されています。工業用ファスナーの市場シェアは、軽自動車、商用航空機、防衛システム、データセンター、エネルギーシステム、産業機械、非住宅建設など、幅広い需要基盤によって左右されます。部品製造の国内回帰は、現地調達、迅速な認証時間、冷間成形および検査プロセスにおける自動化投資を促進します。
メキシコは自動車や家電製品の製造を通じてサプライチェーンに付加価値をもたらし、カナダは航空宇宙、鉱業、エネルギー、インフラ関連事業を通じて付加価値をもたらしている。ファスナーの需要は、耐腐食性、ロット管理、工場における在庫確保の重要性が高まり、増加の一途を辿っている。国内のエンジニアリングサポート、流通ネットワーク、認証取得に対応できるサプライヤーは、物流と生産性が部品単価のわずかな差を上回るようなビジネスチャンスを掴む上で有利な立場にある。
米国産業用ファスナー市場
米国は2025年に産業用ファスナー市場の76~79%を占め、2034年まで年平均成長率(CAGR)4.9~5.5%で成長すると予測されています。車両の再設計、航空機の商業生産、政府によるインフラ投資、半導体工場の建設、倉庫業務、電力網の拡張といったプロセスが、ファスナーの販売量増加に貢献しています。ファスナーの需要は、高強度ボルト、構造用アンカーボルト、セルフドリリングねじ、航空宇宙用ファスナー、ポリマークリップなどにおいて、ますます高まっています。
イリノイ・ツール・ワークス、スタンレー・ブラック・アンド・デッカー、ハウメット・エアロスペース、ヒルティ、ヴュルト・グループといった企業は、この市場で相当な事業規模を誇っています。国内からの輸入は、輸入ファスナーが価格面で優位性を持っているにもかかわらず、地元メーカーが市場に参入する機会を高めています。成長を牽引するのは、技術サポート、自動補充、認証実績、そして迅速な配送を提供できるサプライヤーでしょう。
欧州産業用ファスナー市場
2025年時点で、ヨーロッパは工業用ファスナー市場の22~25%を占め、2026~2034年には年平均成長率(CAGR)4.3~4.9%を記録すると予測されている。ドイツは自動車、機械、鉄道、産業工学分野で市場を牽引している。英国は航空宇宙および建設分野で、フランスは航空機、自動車、エネルギー、輸送インフラ分野で貢献している。厳格な品質管理により、プレミアムコーティング、合金強度、文書化された製造プロセスが求められる。
イタリアとスペインは、自動車部品、家電製品、製造業、再生可能エネルギー、建設業を通じてこの分野に参加している。高騰するエネルギー価格と長い産業サイクルは、バルク合金の流通を阻害する要因となっているが、電化、洋上風力発電、鉄道網の改良、自動化は、特殊合金の開発を促進している。欧州のメーカーは、合金生産の現地化、熱処理プロセスの効率化、文書化に重点を置いている。
アジア太平洋地域の産業用ファスナー市場
アジア太平洋地域は2025年には43~46%を占め、2026~2034年には年平均成長率(CAGR)6.1~6.7%で成長すると予測されている。中国は製造規模、自動車生産、機械、電子機器、建設分野で主導的な役割を果たしており、日本と韓国は精密で品質管理された製品に対する需要を支えている。
インドは、インフラ、車両、鉄道、電子機器、および生産関連投資を通じて、最も大きな成長機会を提供する。オーストラリアは、鉱業、エネルギー、建設需要を補完する。地域政策による国産化、電気自動車、再生可能エネルギー機器、および先進製造業への支援は、生産能力の拡大と高仕様の締結システムを促進する。
中東・アフリカ産業用ファスナー市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で拡大すると予測されている。サウジアラビアは産業の多角化、運輸、公益事業、大規模建設事業で主導的な役割を果たし、アラブ首長国連邦は物流、航空、エネルギー、商業プロジェクトを支援している。
南アフリカは、鉱業、自動車産業、電力産業、および一般産業の需要を支えています。中東・アフリカのその他の地域は、プロジェクト主導型で販売代理店に依存しています。ビジネスチャンスは、信頼性の高い在庫、技術文書、および請負業者サポートに支えられた、耐腐食性、構造用、およびエネルギー関連グレードのファスナーに集中しています。
セグメンテーション分析
タイプ
2026年から2034年にかけて、このタイプの需要は年平均成長率(CAGR)5.2~5.8%で拡大すると予測されています。選定は、荷重経路、取り外しやすさ、設置速度、接合部へのアクセス性、振動、腐食への曝露などによって決まります。標準化は量産による経済性を支える一方、安全性が重要なアセンブリには、設計された形状、制御された予荷重、特殊コーティング、および文書化されたプロセス能力が必要です。自動化においては、安定した供給と再現性のあるトルクを実現する製品が有利となります。
- ボルト:ボルトは、高い締め付け荷重を支え、分解が容易で、標準化された取り付けが可能であり、トルク手順を監査できるため、構造物、機械、車両、エネルギー関連機器の組み立てにおいて中心的な役割を担っています。
- ねじ:ねじは、自動組み立て、セルフドリル機能、そして板金、電子機器、建設、家電製品、内装など、設置速度とアクセス性が重要な分野での幅広い使用といった利点があります。
- ナット:ボルト締結部において、ナットは依然として戦略的に重要な部品であり、振動、スペースの制約、荷重分布、および繰り返し可能なメンテナンス要件に対応するため、トルク保持型、フランジ型、ロック型、溶接型などの設計が採用されている。
- ワッシャー:ワッシャーは荷重を分散させ、接合面を保護し、摩擦を制御し、ロック性能を向上させるため、建設、機械、輸送、およびメンテナンスが頻繁に行われる組立において不可欠な部品です。
- リベット:リベットは、航空宇宙、輸送、板金加工、建設などの分野において、特に溶接による熱や背面からのアクセスが望ましくない場所で、恒久的かつ裏側からの接合用途に使用されます。
製品
製品需要は2026年から2034年にかけて年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。工業用ファスナー市場は、取り外し可能なねじ込み式ジョイントと永久的な非ねじ込み式接続部を網羅しており、設計段階では、締め付け力、組み立てやすさ、疲労耐性、重量、検査性、保守性といった要素のバランスが重要となります。ボルトやねじはほぼすべての主要産業において、反復可能で自動化されたワークフローに適合するため、外ねじ式製品が市場を牽引しています。
- 外ねじ:このカテゴリーは、車両、機器、構造物、エネルギー資産において、強固で耐久性のある接合部を必要とするため、ボルト、ねじ、スタッドが幅広く使用されており、主導的な地位を占めています。
- 内ねじ:内ねじ製品は、ナットとインサートを介して確実な嵌合とモジュール式組み立てを可能にし、軽量な基材、修理の容易さ、耐振動性、省スペース設計といった点で需要が高まっています。
- 非ねじ式:非ねじ式製品は、リベット、ピン、クリップ、保持装置による迅速または恒久的な接合に対応し、板金、航空宇宙、電子機器、内装、高スループット組立などの分野を支えています。
原材料
原材料需要は、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0%で増加すると予測されています。エンジニアは、引張強度、疲労強度、耐熱性、耐腐食性、重量、電気的特性、製造性、および総設置コストに基づいて材料を選定します。重要な荷重支持用途では金属が主流ですが、絶縁性、軽量性、スナップフィット組立性、カラーコーディング、耐薬品性といった利点がシステムに大きなメリットをもたらす分野では、エンジニアリングプラスチックの需要が伸びています。
- 金属:金属は、強度、成形性、熱処理への反応性、コーティングとの適合性、そして構造用途および機械用途における確立された規格を兼ね備えているため、依然として主要な材料群である。
- 合金鋼:合金鋼は、自動車、機械、航空宇宙支援機器、エネルギーシステムなどにおいて、制御された焼入れ性と強度を必要とする高負荷および疲労に敏感な接合部に使用されます。
- 炭素鋼:炭素鋼は、コスト効率、冷間成形性能、幅広い供給範囲、多様な表面処理により、建設、家電製品、車両、機械などにおける大量生産される標準化された締結部品を支えています。
- 特殊合金:特殊合金は、航空機、タービン、化学処理、海洋設備、高級モビリティ用途における、厳しい温度、腐食、疲労、重量に関する要件に対応します。
- プラスチック:プラスチック製の留め具は、電気絶縁性、耐腐食性、軽量性、静音性、迅速な組み立てといった利点により、電子機器、内装、家電製品、電気システムにおいて戦略的に重要な役割を担っています。
最終用途産業
最終用途需要は、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で拡大すると予測されています。自動車および建設業界は大量生産を行う一方、航空宇宙およびエネルギー業界はより高い認証要件を必要とします。機械および消費財は、繰り返し交換が必要な部品の供給基盤を拡大します。業界全体を通して、サプライヤーは部品価格のみで競争するのではなく、製品設計、認証、パッケージング、および補充を顧客の組立経済性に合わせることで成功を収めています。
- 航空宇宙分野:航空宇宙分野では、軽量で耐疲労性に優れ、トレーサビリティが確保されたファスナーを優先的に採用し、厳格な品質基準を設けることで、長い承認期間や厳しい監査にもかかわらず、強固なサプライヤー関係と魅力的な価格密度を実現しています。
- 自動車分野:自動車分野は依然として主要な生産拠点であり、高速供給、トルク制御、軽量設計、そしてパワートレイン、ボディ、バッテリー、シャシー、インテリアなど、あらゆる面でプラットフォーム固有のエンジニアリングが求められる。
- 建築・建設:建設需要は、構造用ボルト、アンカー、ねじ、ワッシャー、屋根システムなど多岐にわたり、購入は建築基準、施工業者の生産性、腐食への曝露、インフラパイプラインなどの影響を受けます。
- 産業機械:機械用途では、機器の製造からメンテナンスに至るまで、耐久性と保守性に優れたジョイントが求められます。そのため、標準化されたハードウェア、ロックソリューション、ベンダー管理在庫プログラムに対する需要が高まっています。
- 消費財:消費財では、家電製品、家具、工具、機器などに、コスト効率の良いネジ、クリップ、インサート、ナットが使用され、外観、組み立て速度、騒音制御、リサイクル性が重視されています。
- エネルギーと電力:エネルギー関連用途では、風力、太陽光、送電網、従来型発電、蓄電システム向けに、高強度かつ耐腐食性に優れた締結部品が求められます。信頼性は、遠隔地での設置や長寿命によって左右されます。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
航空宇宙 |
中くらい |
車両更新 |
スケーリング |
|
自動車 |
高い |
EVプラットフォーム |
成熟した |
|
建築・建設 |
高い |
構造アンカー |
成熟した |
|
産業機械 |
高い |
工場自動化 |
成熟した |
|
消費財 |
中くらい |
スナップフィット |
スケーリング |
|
エネルギーと電力 |
中くらい |
風力発電のリパワリング |
スケーリング |
|
その他 |
低い |
ニッチアセンブリ |
新興 |
工業用ファスナー市場の成長要因と影響分析
車両の電動化とプラットフォームの再設計
電気自動車は、バッテリー、熱部品、車体、電子機器、軽量内装における締結ニーズに大きな影響を与えています。自動車メーカーは、耐腐食性、電気絶縁性、耐荷重性、および異種材料に対応した接合部を求めています。自動化の進展に伴い、ロボットによる供給とオンライン検証に対応した締結部品の需要が高まっています。この影響は車両台数にとどまらず、新しいプラットフォームの導入によって、特殊なネジ、ボルト、インサート、プラスチッククリップを販売する機会が生まれます。このプロセスに参加するサプライヤーは、接合部の設計に影響を与え、プログラムサイクル全体を通して収益を上げることができます。車両プラットフォームは通常、複数の工場で生産が開始されるため、複数地域での製造は特に有益です。
インフラの近代化と都市建設
輸送インフラ、公益事業会社、データセンター、製造施設、倉庫、住宅などでは、アンカーボルト、構造用ボルト、ねじ、ワッシャー、特注継手などが大量に必要とされています。先進国では老朽化したインフラが改修市場を創出する一方、新興国では都市化と工業地帯の拡大が新規建設市場を牽引します。締結具はプロジェクトコストのごく一部を占めるに過ぎませんが、設置時間と品質に直接影響を与えるため、省力化と性能認証を実現する製品を開発することで、このニッチ市場における差別化を図る機会が生まれます。
自動化、トレーサビリティ、および品質保証
組立ラインの高速化に伴い工程管理が厳格化され、締結部品の不具合によるコスト増が顕著になる中、メーカーは均一性の向上と迅速なトラブルシューティングのために、自動光学検査、トルク制御、シリアル番号付きバッチ、デジタル証明書などを活用しています。こうした技術は、航空宇宙、自動車、エネルギー、機械産業など、接合部の不具合が安全リスク、保証、操業停止につながる可能性がある分野において、参入障壁を高めるのに役立ちます。また、商業的な側面では、スポット市場での購入ではなく、長期契約による供給が可能になるというメリットもあります。
工業用ファスナー市場の将来動向
スマート締結とコネクテッドアセンブリ
産業用締結部品市場の動向は、センサー、RFIDタグ、デジタルトルクデータ、および締結部品の取り付けパラメータを検証できるスマートツールを組み込んだ接合部品の普及を加速させるでしょう。初期のユースケースとしては、航空宇宙、モビリティ、風力発電、機械などの分野における、検査コストが高く、故障時の影響が大きい高付加価値アプリケーションが挙げられます。長期的には、標準化されたデータコネクタによって、締結部品の識別情報が製造プロセスやメンテナンス履歴に紐付けられることが期待されます。こうした技術開発により、ハードウェアから接合部品のモニタリングへと価値が移転し、ベンダーにとって新たなサービス収入源となる可能性があります。
低炭素素材と循環型デザイン
重点は、再生鋼、低炭素金属技術、コーティング技術、軽量化、および分解しやすい設計に置かれる。自動車メーカーがサプライチェーン全体のカーボンフットプリントを評価し、規制当局が報告に関するより厳しい要件を課すにつれ、製品のカーボンフットプリントは製品購入時の重要な要素になると予想される。メーカーは、代替合金の認定、熱処理の最適化、コーティング廃棄物の最小化、ライフサイクル性能の記録によって対応するだろう。再製造や分解に価値がある場合は、永久的に接合されたファスナーよりも取り外し可能なファスナーが優先されると予想される。
工業用ファスナー市場の機会
新興製造拠点における地域密着型の精密生産能力
工業用ファスナー市場の予測データによると、インド、メキシコ、東南アジア、および湾岸地域の特定の国々への投資が有利です。これらの地域では、自動車、電子機器、再生可能エネルギー、機械製造の生産能力が拡大しています。投資機会は、汎用製品の生産能力を増強するだけでなく、顧客に近い場所で冷間成形、熱処理、コーティング、試験、およびアプリケーションエンジニアリングサービスにおける専門性を確立することにもあります。投資家は、現在輸入されている高仕様製品を選択し、納期を短縮し、2つの供給源を確保することができます。現地の販売代理店やOEMとの提携による投資は、認証取得を迅速化し、モジュール式の製造設備は設備投資を低く抑えることができます。
先進ポリマーおよび軽量締結システム
ポリマー、アルミニウム、チタン、複合材を用いた締結システムの設計は、設計チームが軽量化と異種材料アセンブリへの対応を目指す中で、産業用締結部品市場における有望な成長分野として浮上しています。応用分野としては、電気自動車の内装やバッテリーパック、電子部品、家電製品、航空機の内装、医療機器、その他腐食にさらされる環境などが挙げられます。事業の成功は、基本的な能力だけでなく、設計、工具、材料、試験に関する専門知識に基づいています。複雑な金属アセンブリをクリップ、インサート、その他の取り付け技術に置き換えることで、組み立て工程を短縮し、価値を引き出すことができます。共同開発契約や独自の設計によって競争力を高めることができますが、特定の用途においては、適切な認証プロセスが不可欠です。
最近の動向
- 2025年6月:Bulten ABは、自社生産か外部委託かの選択、製造拠点、組織体制に関する戦略的見直しを開始しました。経営陣は、今後の投資は、複雑な締結部品、C部品サービス、自動車以外の分野への多角化など、長期的に収益性の高い成長が見込める分野に重点を置くと表明しました。この見直しは、より集中的で資産効率の高い事業運営モデルへの移行を示唆するものでした。
- 2026年8月:イリノイ・ツール・ワークス(ITW)のブランドであるTeksは、プロの電気工事、HVAC(空調設備)、金属フレーム、および一般建設用途向けに設計されたプレミアムセルフドリリングファスナーの新製品「Elite Metal-to-Metal Screws」を発表しました。このネジは、金属への挿入開始速度を20%向上させるLightning Pointチップ、駆動安定性を高めるT-20 StikFitスタードライブ、そして金属同士の接合を強化する薄型ワッシャーヘッドを特徴としています。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -